


目次
この記事の対象と結論
廃業時の消費税は、届出と最後の申告・納税を分けて進めます。課税事業者などが事業を廃止した場合は「事業廃止届出書」が基本ですが、法人の解散だけで提出する書類ではありません。
借入の返済が苦しく、会社を閉じたい。それでも税金や連帯保証が気になり、届出を出す手が止まる。そんな経営者に必要なのは、書類と支払いを別々に整理することです。
廃業の届出を出しても、納税義務や借入、経営者保証が消えるわけではありません。 最後の売上だけでなく、設備の売却や残った在庫も確認します。資金繰りに悩み、廃業を決めきれない段階で相談する経営者は珍しくありません。
まず個人事業か法人かを分け、消費税の申告状況と資産の処分予定を手元に置いてください。
廃業時の消費税届出は、個人と法人で出す場面が違う
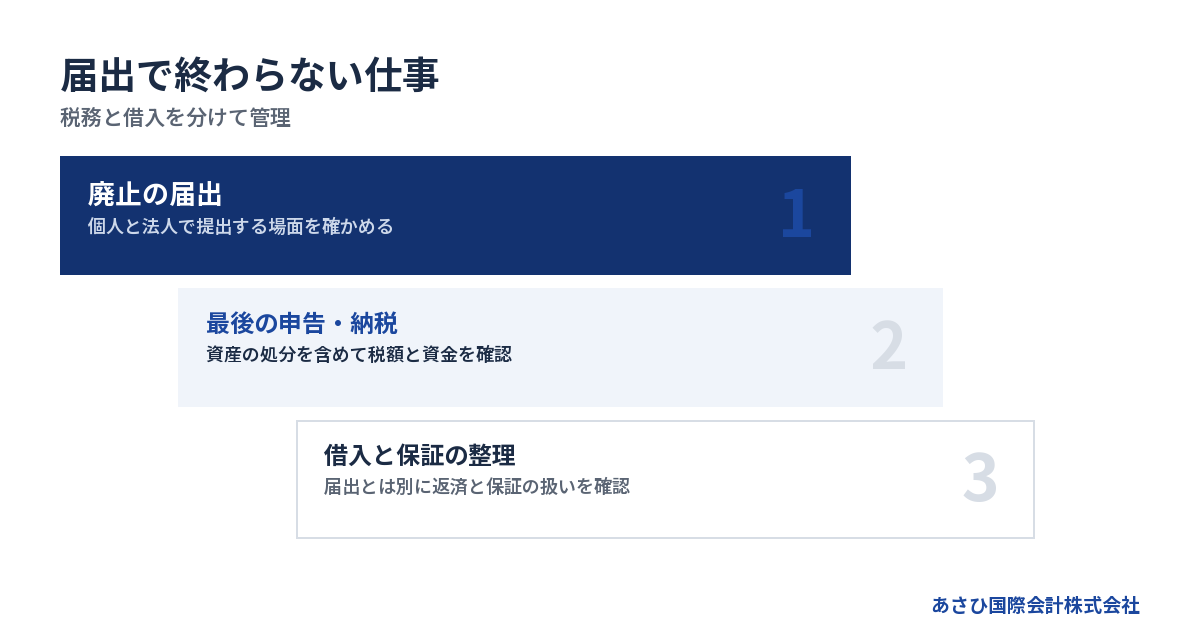
消費税の事業廃止届出書は、事業を廃止した事実を知らせる書類です。個人事業の廃業と、法人の営業終了・解散を同じ日付で処理すると、提出時期を誤るおそれがあります。
個人事業の廃業届と消費税の届出は別に確かめる
個人事業の廃業を知らせる書類を出しただけで、消費税の確認まで済んだと思わないでください。所得税と消費税では、届出の目的が異なります。
国税庁は、課税事業者やインボイス登録事業者の廃業について、事業廃止届出書を案内しています。提出時期の表記は「事由が生じた場合速やかに」です。最後の確定申告まで待つ扱いとは分けて考えます。国税庁「個人事業者が事業を廃止した場合」
確認の出発点は、直近の申告書です。昨年まで消費税を払っていなかった記憶だけでは、廃業する年の扱いを決められません。登録や過去の届出も照合します。
- 直近の消費税申告書を確認する。
- インボイスの登録状況を調べる。
- 過去に提出した届出の控えを探す。
- 廃業後も続く事業がないか確かめる。
店を閉めても、別の事業を続けるなら確認が必要です。「店舗の閉鎖」と「その人の事業全体の廃止」を分けて、税務を担当する税理士に状況を伝えてください。
個人の借入や生活費も残ります。詳しくは個人事業主の廃業手続き、届出だけで終わらせない借入・税金・暮らしの片づけ方をご覧ください。
法人は営業終了や解散だけで事業廃止届出書を出さない
法人が店や工場の営業を終えても、その後に資産の売却や債務の整理が続くことがあります。営業を止めた日が、そのまま消費税の事業廃止の日になるとは限りません。
国税庁の記載要領には「法人の休業又は解散は、事業を廃止した場合に該当しない」とあります。解散したという理由だけで、事業廃止届出書を提出する必要はないという扱いです。国税庁「事業廃止届出書の記載要領等」
解散に関する税務の届出は、別に確認します。消費税の書類を出さないことと、解散について何も届け出なくてよいことは同じではありません。
日程表には、次の状態を分けて書きます。
- 通常の営業を終了した状態。
- 解散し、清算を進めている状態。
- 清算が終わった状態。
設備を売る予定が残るなら、契約と引渡しの日も添えてください。法人の消費税の終了処理は、清算の日程と残る取引を合わせて判断します。代表者がひとりで日付を決め、後から帳簿を合わせる進め方は避けたいところです。
手元の書類は「何を終わらせるか」で仕分ける
似た名前の届出が並ぶと、何枚出せば終わるのか分からなくなります。書類名を先に覚えるより、知らせる内容から分けると整理しやすくなります。
→ 横にスクロールできます
| 確認すること | 主な書類・作業 | 別に残ること |
|---|---|---|
| 個人事業の終了 | 所得税の廃業関係届出 | 最後の所得税申告 |
| 消費税上の事業廃止 | 事業廃止届出書 | 消費税申告・納税 |
| 法人の解散など | 異動届出書など | 清算中の税務 |
| インボイスの終了 | 廃止理由に応じた届出 | 過去の請求の確認 |
| 借入と保証の整理 | 契約・残高の確認 | 返済や保証の協議 |
法人の異動届出書は、解散や清算結了などを知らせるための書類です。消費税の異動事項を兼ねられる場合もありますが、提出する欄と内容の確認が要ります。国税庁「異動事項に関する届出」
表の右側が、出した後に残る仕事です。届出の控えがそろっていても、申告や支払いまで完了したとは判断できません。
会社全体の提出先を整理したい場合は、詳しくは廃業の届出をひとつずつ片づけるための提出先一覧と借入・連帯保証の確認帳をご覧ください。
事業廃止届出書は、日付と登録状況を照合して提出する
届出の準備では、事業を廃止した日と、提出時点の税務上の状態をそろえます。書類を埋める作業より先に、何をいつ終えたのかを説明できるようにしてください。
記入する廃止日は最後の入金日だけで決めない
売掛金が残っていると、入金が終わるまで廃業できないように感じるかもしれません。しかし、売上となった取引の日と、その代金を回収する日は別です。
反対に、店を閉めた後にも商品の販売や設備の引渡しが続く場合があります。最終営業日だけを見て廃止日を書けば、残る取引の説明がつかなくなることもあります。
まず、実際に起きたことを並べましょう。
1. 通常の営業を終えた日を記録する。
2. 残った商品の販売予定を確認する。
3. 設備の売却・引渡し予定を整理する。
4. 未回収の代金と入金予定を分ける。
まだ決まっていない日付は「予定」と記載して構いません。届出書そのものに未確定の日を入れるのではなく、相談用の日程表で区別するという意味です。
取引の証拠も残してください。口頭で設備の売却を約束した場合は、相手や対象物、予定日をメモにします。廃止日の判断を税理士とそろえるとき、営業終了後の動きまで説明できる材料になります。
インボイスは「廃業」と「登録だけの取りやめ」を分ける
事業そのものを廃止する場合と、事業を続けながら登録を取りやめる場合では、使う書類が異なります。インボイスの番号を使わなくなるという結果だけで選ばないでください。
国税庁は、個人事業者の廃業や法人の清算結了などについて、登録取消し専用の届出は不要と案内しています。廃業に伴う手続と、登録だけを取りやめる手続は分けられています。国税庁「インボイス発行事業者の登録を取り消す場合などに提出すべき書類」
事業廃止届出書を提出した場合、登録の効力が失われるのは事業廃止日の翌日です。提出した日との違いにも注意してください。国税庁「事業の廃止や法人の合併による消滅があった場合の手続」
請求の残務も確認します。過去の取引について請求書の訂正を求められることがあるためです。閉店後の連絡先と、請求内容を確認できる担当者を決めておけば、取引先を待たせずに済みます。
登録を終えれば、過去の請求や帳簿も不要になるわけではありません。請求書の控えは、最後の申告に使う資料と一緒に管理します。
選択していた消費税の扱いと重複提出を確認する
過去に選択した税務上の扱いがあると、廃業に際して取りやめの確認が必要になることがあります。ただし、関係しそうな書類をすべて提出すればよいわけではありません。
国税庁の記載要領では、事業廃止届出書の提出により、一定の不適用届出書なども提出されたものとして扱われます。別の対象書類に事業廃止の旨を書いて提出する場合にも、同様の扱いがあります。国税庁「事業廃止届出書の記載要領等」
判断材料は、過去の届出です。現在の担当者が知らない選択が、以前の税務処理に残っている可能性もあります。
税理士に確認するときは、「廃業の届出をお願いします」だけで終えず、提出済みの書類との関係を確認してください。何を出し、何が提出済みの扱いになるのかを控えに残すと、後から追いやすくなります。
準備の完了と提出の完了も別です。提出した日、提出した書類、手元に残した記録を対応させます。廃業後に担当者が変わっても、同じ説明を繰り返さずに済む管理にしましょう。
最後の消費税は、営業終了後の資産処分まで見て計算する
廃業時の消費税は、通常営業の売上を締めるだけでは計算しきれない場合があります。残った商品や設備をどう扱うかによって、申告に含める取引が変わるためです。
個人は廃業した年、法人は課税期間を確かめる
個人事業者が年の途中で廃業しても、原則の課税期間はその年の年末までです。法人は事業年度が基本となり、解散や清算に伴う期間の確認が要ります。
国税庁の案内では、個人の原則的な課税期間は1月1日から12月31日です。申告・納付は通常、翌年3月31日まで。法人などは原則として課税期間終了日の翌日から2か月以内とされています。いずれも2026年4月1日現在の法令に基づく案内を、2026年11月に確認しています。国税庁「課税期間」
ただし、期間の特例や申告期限の扱いがある場合は別に確認します。自分の会社に適用される期限を、一般的な日程だけで決めないでください。
予定表には、届出期限と申告期限を別の行で書きます。さらに、納税資金を用意する日も加えてください。
申告書が完成する日まで納税額を知らないままだと、閉鎖費用や返済にお金を使い切るおそれがあります。まず見込額を計算し、取引が確定したら更新する進め方が現実的です。
設備を売るときは、売却額をそのまま返済原資にしない
機械や車両を売れば、手元に現金が入ります。その全額を借入の返済に回せるとは限りません。課税対象となる資産の売却では、消費税の計算にも反映させる必要があるためです。
個人事業者の事業用資産についても、廃止に伴う取扱いが国税庁から示されています。資産の種類と処分方法を区別して、最終申告に含める内容を確認してください。国税庁「個人事業者が事業を廃止した場合」
売却の見積書では、価格だけで判断しないようにします。
- 税込みか税抜きかを確認する。
- 引渡し日と入金日を照合する。
- 撤去・運搬費の負担を確かめる。
- 所有者と売却権限を確認する。
リース品が混ざっていれば、自社の所有物と同じようには扱えません。契約書と資産の一覧を合わせ、処分できるものから仕分けます。
廃業の資金計画には、売却収入と関連支出を別々に記載してください。手取りの見込額が分かると、返済に回せる額と不足する額を説明しやすくなります。値段が決まる前に返済額を約束することは避けましょう。
売らずに自分で使う資産も申告の確認対象になる
廃業後、仕事用の車を生活用に使う。残った商品を自宅に持ち帰る。代金を受け取らないため、消費税とは関係がないように見える場面です。
個人事業者が事業用資産を生活のために使うことを、自家消費といいます。課税事業者では、非課税となるものを除き、売却に準じた課税の確認が必要です。現金の入金がなくても、税額に影響する場合があります。国税庁「個人事業者の自家消費の取扱い」
「使い古した物だから価値はない」と自分だけで決めないでください。帳簿に残る金額と実物の状態を見比べ、評価に使う情報を税理士へ渡します。
在庫や設備の一覧には、処分方法も添えます。
→ 横にスクロールできます
| 資産の行き先 | 残しておく記録 | 確認する論点 |
|---|---|---|
| 他者へ売却 | 契約・代金の資料 | 売却の税務処理 |
| 自分の生活で使用 | 使用開始日・評価資料 | 自家消費の扱い |
| 廃棄 | 処分の記録・領収書 | 帳簿との対応 |
| 買い手へ事業ごと譲渡 | 譲渡対象の明細 | 対価の内訳 |
法人の資産を社長個人へ移す場合は、個人事業の自家消費と同じ説明で済ませないでください。会社と社長は別の主体です。無償で持ち帰る前に、取引の条件と税務処理を確認します。
納税資金が足りないときは、申告準備と支払見通しを並行する
納税資金の不足は、届出を出せば解消する問題ではありません。税額の見積りを進めながら、残る入金と支出を日付順に並べ、どこで資金が不足するかを確かめます。
「税額が分からない」と「払うお金がない」を分ける
消費税が払えそうにないと、申告書を作ることまで怖くなるかもしれません。それでも、税額が分からない状態のままでは、閉鎖に必要な資金も計算できません。
最初から正確な最終額を出そうとせず、未確定の取引を区別します。税理士には「納税資金が足りない可能性がある」と先に伝えてください。申告期限の直前まで伏せておくと、資金の検討に使える時間が短くなります。
整理する項目は、次のとおりです。
- すでに確定している売上。
- これから売却する資産。
- 未回収の売掛金。
- 申告・納付が済んでいない税金。
売上が減った年でも、設備の処分が税額に影響することがあります。反対に、売上の金額だけでは納付額は決まりません。帳簿と適用される計算方法をもとに確認します。
払えるかどうかの判断と、申告を済ませる仕事は分けてください。 納付方法の検討を含む税務上の対応と、借入を含む債務全体の整理は、担当する専門家の役割を分けて進めます。
閉鎖費用と生活費まで入れて、日付別の不足を出す
会社の預金残高だけを見ても、廃業を進められるかは分かりません。入金予定があっても、その前に支払日が来れば資金が足りなくなるためです。
紙や表計算に、支払先と金額、日付、確定状況を並べてください。金額が未定なら空欄にせず、見積り待ちと記録します。
→ 横にスクロールできます
| 項目 | 確認する資料 | 見るところ |
|---|---|---|
| 売掛金の回収 | 請求書・入金予定 | 回収日と見込み |
| 設備の売却 | 見積書・契約書 | 入金と関連費用 |
| 給与・取引先への支払い | 給与資料・請求書 | 未払いと支払日 |
| 店舗などの明渡し | 賃貸借契約・見積書 | 原状回復など |
| 税金の納付 | 申告書・納付資料 | 期限と不足額 |
経営者個人の生活費は、会社の資金表とは分けて把握します。家族の暮らしに必要なお金を見えるようにするためです。会社のお金を自由に生活費へ移せるという意味ではありません。
従業員や取引先への影響も、この表から確認できます。何をいつまで説明し、どの支払いについて対応が要るのか。感情だけで抱え込まず、日付と金額に置き換えると次の判断につながります。
返済のための資産処分は、債務整理との関係も確かめる
税金と借入の両方が払えない見通しなら、消費税の申告だけで問題を区切れません。資産を売って返済する行動も、会社全体の整理方針と合わせる必要があります。
特定の返済先を優先したり、親族へ安く資産を移したりする前に、弁護士による法的な確認を組み込みます。誰にいくら払うかを、その場の催促の強さだけで決めないためです。
担当者に渡す情報も、借入残高だけでは足りません。
- 税金や社会保険料の未払いを記載する。
- 支払期限を過ぎた債務を区別する。
- 担保が付いた資産を確認する。
- 経営者保証のある借入を示す。
法的整理が適切な場合もあります。事業を譲る可能性が残っていても、支払いの期限を無視して買い手探しだけを続けることはできません。
当社へのご相談では、資金不足の見込みもそのままお伝えください。事業価値や譲渡の可能性を整理する際、法的判断が必要な論点を切り分けます。税額の判断は税理士、債務整理の法的判断は弁護士が担う領域です。
廃業の決定前に、税金を含めた手取りと事業譲渡を比べる
廃業と事業譲渡を比べるなら、設備などの売却価格だけを見ると判断を誤ります。税金や閉鎖費用を差し引いた資金と、従業員・取引先への影響を同じ条件で比べてください。
廃棄と個別売却、事業譲渡では残せるものが違う
設備を廃棄する場合は、撤去費用がかかることがあります。個別に売る場合は、売却代金が入る一方、現場で働く人や取引先との関係は引継ぎ対象にならないことがあります。
事業譲渡では、設備に加えて事業のまとまりを買い手へ渡す方法を検討します。ただし、買い手が見つかるか、どの契約や雇用を引き継ぐかは、個別の条件によります。
→ 横にスクロールできます
| 選択肢 | 主に確認する収入 | 主に確認する負担 |
|---|---|---|
| 廃棄して閉鎖 | 回収できる債権 | 撤去・閉鎖費用 |
| 資産を個別に売却 | 資産の売却代金 | 売却費用・税金 |
| 事業を譲渡 | 事業の譲渡代金 | 報酬・税金・残務 |
家族や従業員に申し訳ないと感じていると、早く会社を閉じることだけに意識が向く場合があります。残せる仕事があるかを確認するのも、関係者に向き合う行動です。
ただし、譲渡の検討には資金と時間の制約があります。雇用や取引が続く見込みと、当面の運転資金をセットで確かめてください。事業を残すために、さらに払えない債務を増やす計画になっていないかも見直します。
譲渡代金と、会社に残るお金を混同しない
事業の譲渡価格が提示されると、その金額で借入をどれだけ返せるかを考えたくなります。先に、価格の内訳と必要な支出を確認してください。
契約で何を譲り、代金を誰が受け取り、どの費用を誰が払うのか。事業譲渡と株式譲渡では、お金の受取人も税務上の扱いも同じではありません。
比較のための資料には、次の項目を分けて載せます。
- 譲渡代金を受け取る主体。
- 譲渡する資産と契約の範囲。
- 消費税などの税額の見込み。
- 譲渡後も売り手に残る支出。
「価格に消費税を含むか」は、最終段階まで曖昧にしない項目です。資産ごとの税務上の扱いを税理士と確認し、契約の対価の内訳と合わせます。
消費税の計算が終わっていないのに、譲渡代金をすべて返済へ充てる前提で話を進めると、後から資金が不足するおそれがあります。税金を見込んだ残額を使って、返済や会社の整理を検討しましょう。
届出にも譲渡にも、保証を自動で外す効果はない
消費税の事業廃止届出書は、借入の保証契約を終わらせる書類ではありません。事業譲渡をした場合にも、売り手に残る借入と経営者保証は別に整理します。
経営者が交代したこと、営業をやめたこと、売却代金を返済に充てたこと。それぞれの事実だけで、保証の扱いまで決まるとは限りません。
確認すべき対象は契約です。
- どの借入に保証が付いているか。
- 誰が保証人になっているか。
- 譲渡後にどの債務が残るか。
- 保証の扱いを示す書面があるか。
当社は、連帯保証の解除を見据えたスキームをご提案します。金融機関との協議の主体は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
資料の整備や事業価値の説明資料の作成、M&Aの条件設計が、当社の後方支援です。金融機関の同意を当社が代わりに決めることはできません。会社を譲る話と保証の確認を、別々の進捗として管理します。
届出から最後の納税まで、担当者と完了の記録をそろえる
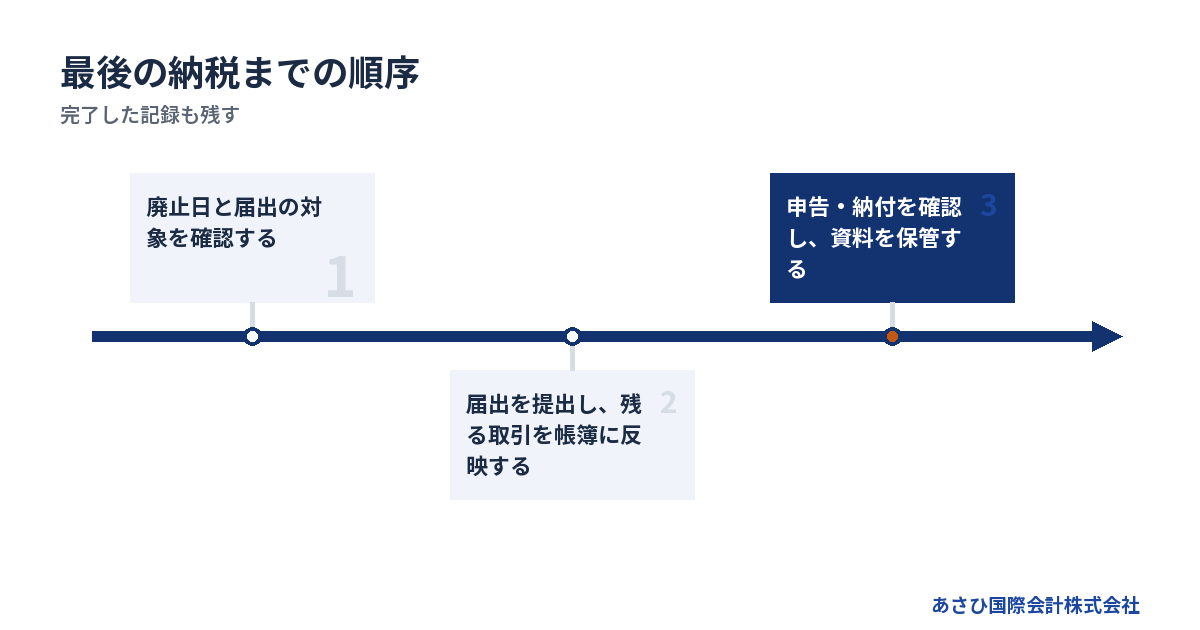
廃業の消費税対応は、届出の提出、取引の締め、申告・納付をつないで管理すると漏れを減らせます。誰が何をするかを決め、完了を確かめる資料も残してください。
最初に集めるのは、申告書と残る取引の一覧
書類が散らばっている状態でも、相談の準備は始められます。すべてを整理してから連絡しようとすると、確認すべき日付だけが先に過ぎてしまうことがあります。
まず、消費税について分かる範囲をまとめてください。
- 直近の消費税申告書と届出の控え。
- インボイスの登録に関する書類。
- 在庫・設備と処分予定の一覧。
- 売掛金と未払いの一覧。
担当税理士が申告書を保管している場合は、手元にない理由を伝えれば足ります。分からない項目を推測で埋めないことです。「未確認」のまま残すほうが、誤った前提で進むのを防げます。
法人では、解散や清算の進み具合も添えてください。営業を終えただけなのか、登記まで進んでいるのかで、税務の確認事項が変わります。
届出の種類から整理し直したい場合は、詳しくは廃業等届出書の記入で迷ったら読む、書類の選び方と会社・借入の片づけ方をご覧ください。
提出済み・申告済み・納付済みを別々に記録する
「税理士に渡した」「書類を作った」「提出した」は、それぞれ違う段階です。ひとつのチェック欄にまとめると、どこで止まっているか分からなくなります。
管理表では、作業ごとに担当者と完了資料を対応させます。消費税の作業だけでも、次の流れに分けられます。
1. 廃止日と提出対象を確認する。
2. 届出を提出し、記録を保存する。
3. 残る取引を帳簿に反映する。
4. 申告と納付の完了を確認する。
提出した後に取引の漏れが見つかったら、自己判断で帳簿だけを直さず、申告への影響を確認してください。閉鎖後の返金や請求の訂正も、担当者へ伝える対象です。
会計ソフトや請求書の保存サービスも、解約前に資料を取り出します。利用を止めた後に過去のデータを見られなくなると、最後の申告や問い合わせへの対応に支障が出ます。
資料の保存方法と保管する担当者を決めておけば、事務所を明け渡した後も確認を続けられます。営業の終了と、記録の管理終了は同じ日ではありません。
当社への相談は、廃業を決めきれない段階でも進められる
税額の計算に加え、事業を閉じるか譲るかで迷っているなら、その迷いを含めてご相談ください。廃業の決定や書類の完成を待つ必要はありません。
あさひ国際会計株式会社は、再生型M&Aの仲介を通じて、事業を引き継ぐ可能性を検討します。税務申告の代理や債務整理の法的判断とは役割を分け、事業の状況と資金の見通しを整理する立場です。
最初にお伝えいただきたい内容は、次のとおりです。
- 事業の内容と営業を続けられる見込み。
- 借入と経営者保証の状況。
- 税金や給与などの未払い。
- 廃業を考えている理由。
資料は、決算書と借入の一覧からで構いません。そろっていなくても相談できます。消費税の納付が不安な場合は、その点を最初にお知らせください。
相談は無料で、着手金はなく、成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円となります。成功報酬まで無料という意味ではありません。税金や会社の整理にかかる費用は別に見込みます。
よくある質問
個人事業の廃業届を出せば、消費税の届出も終わりますか?
所得税の廃業関係の届出だけで、消費税の対応まで済んだとは判断できません。課税事業者やインボイス登録事業者は、事業廃止届出書などの提出状況を別に確認します。手元の控えにある書類名を確認し、申告を担当する税理士と照合してください。最後の消費税申告も別の作業です。国税庁「個人事業者が事業を廃止した場合」
会社を解散したら、その日に事業廃止届出書を出しますか?
法人の解散だけを理由に提出する書類ではありません。国税庁は、法人の休業や解散は、この届出でいう事業廃止に該当しないと案内しています。解散に関する届出と、清算中の消費税申告を分けて確認してください。残る資産の売却や清算の日程も判断材料になります。国税庁「事業廃止届出書の記載要領等」
廃業後に設備を生活用に使うだけでも消費税がかかりますか?
個人の課税事業者では、事業用資産を生活用へ移す行為が課税対象となる場合があります。売却代金を受け取っていなくても確認が必要です。何をいつから生活用にしたか、帳簿にいくら残っているかを整理してください。法人の資産を社長個人へ移す場合は、別の取引として税務処理を確かめます。国税庁「個人事業者の自家消費の取扱い」
消費税を払えない場合、届出を出すのを待つべきですか?
納税資金が足りないことと、必要な届出や申告を進めることは分けて考えてください。納付の見通しが立たないまま書類を放置しても、不足する資金は埋まりません。税額の見積りと入出金の整理を進め、借入も返せない場合は債務全体の法的な検討を組み込みます。事業譲渡を検討していても、税金が自動で消える前提にはできません。
まとめ
直近の消費税申告書と届出の控えを取り出し、個人か法人か、残る資産をどう処分するかを整理してください。納税資金や連帯保証が不安なら、廃業の届出だけで判断を終えず、事業を閉じる費用と譲る可能性を合わせてご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496