


目次
この記事の対象と結論
のれん代は、引き継いだ事業から得られる利益と、その利益が続く見通しをもとに話し合って決めます。借入残高や経営者の希望額だけでは、買い手が支払う根拠になりません。
資金繰りが厳しく、連帯保証を抱えながら譲渡を考えている方もいるはずです。赤字や債務超過でも、取引や従業員の技術に価値が残る可能性はあります。ただし、事業の価値と、会社に残る借金の処理は別の検討です。
のれん代の決め方は「譲る範囲を定める→利益の根拠をそろえる→条件と価格をすり合わせる」が基本です。 90日以内の譲渡を目指すなら、金額の検討と資金繰りの確認を並行させてください。経営の行き詰まりを相談する経営者は珍しくありません。資料が全部そろうまで、抱え込む必要はないのです。
のれん代は「買い手に引き継げる利益」から考える
のれん代を説明するには、設備などの資産に加えて、事業を続けることで生まれる価値を示します。長く経営してきた事実だけで上乗せ額が決まるわけではなく、譲渡後にも価値が残る根拠が必要です。
思い入れを、引き継げる強みに置き換える
長年の営業で築いた信用には、帳簿だけでは見えない価値があります。継続注文をくれる取引先や、現場を任せられる従業員も、その候補です。買い手は、それらを引き継いだ後の収益を考えて支払額を検討します。
「苦労して育てた会社だから」という説明だけでは、金額の話が進みにくくなります。苦労の結果、何が残ったか。その中身を示してください。
- 継続して注文が入る取引関係
- 社長が不在でも仕事を回せる体制
- 品質や納期を保つ業務の仕組み
- 新規開拓につながる信用や知名度
たとえば、顧客との関係が社長個人に集中している場合。社長の退任後も注文が続くかが論点になります。担当者への引継ぎが進んでいれば、その事実を価格の説明に使えます。
交渉でいうのれん代と、会計上ののれんを分ける
価格の話し合いでは、事業の強みに対する上乗せを「のれん代」と呼ぶことがあります。一方、会計上ののれんは、取得対価と、取得した資産・引き受けた負債の評価を踏まえて把握するものです。
両者は同じ金額になるとは限りません。契約で営業権の対価と呼んだ金額を、そのまま会計処理できるとも限らないためです。
売り手が先に考えるのは、何を譲り、その対価をどう説明するか。買い手側では、取得後の会計処理や税務上の扱いも確認します。評価の目的をそろえて話すと、言葉の行き違いを減らせます。
詳しくはのれん代とは、帳簿に映らない事業の価値――会社を譲る経営者のための基礎知識をご覧ください。
設備の値段と、事業を続ける価値を重ねて数えない
設備を単体で売る場合と、顧客や従業員を含む事業を譲る場合では、評価する対象が異なります。設備があるだけで仕事が続くとは限りません。反対に、古い設備でも稼働を続け、利益を生むことはあります。
注意したいのは、同じ価値を重ねて足すことです。事業全体が生む利益から価格を考えた後に、設備や顧客の価値をすべて追加すると、説明が合わなくなる場合があります。
提示された計算では、次を確かめてください。
- 設備の価値をどこで評価しているか
- 顧客との取引をどこに織り込んだか
- 引き受ける負債をどう扱ったか
- 譲渡対象外の資産が含まれていないか
「何が含まれている金額か」を聞くことが、査定の比較の出発点です。
借金を返したい金額と、買い手の評価額を分ける
借入を返すために必要な金額は、売り手の資金計画として整理します。ただ、その不足分をのれん代に加えても、買い手が納得するとは限りません。買い手が見るのは、取得する事業の収益と負担です。
まず事業として説明できる価格を検討します。そのうえで、代金を受け取っても残る債務を把握し、処理の方針を考える順序です。
会社の価値を低く見積もる必要はありません。一方、借金の総額から逆算した希望価格に固執すると、引継ぎに使える時間が減るおそれがあります。希望額の根拠と、返済に必要な金額は、別の欄に書いておくと話を整理しやすくなります。
決め方の違いは、何を根拠に価格を説明するかにある
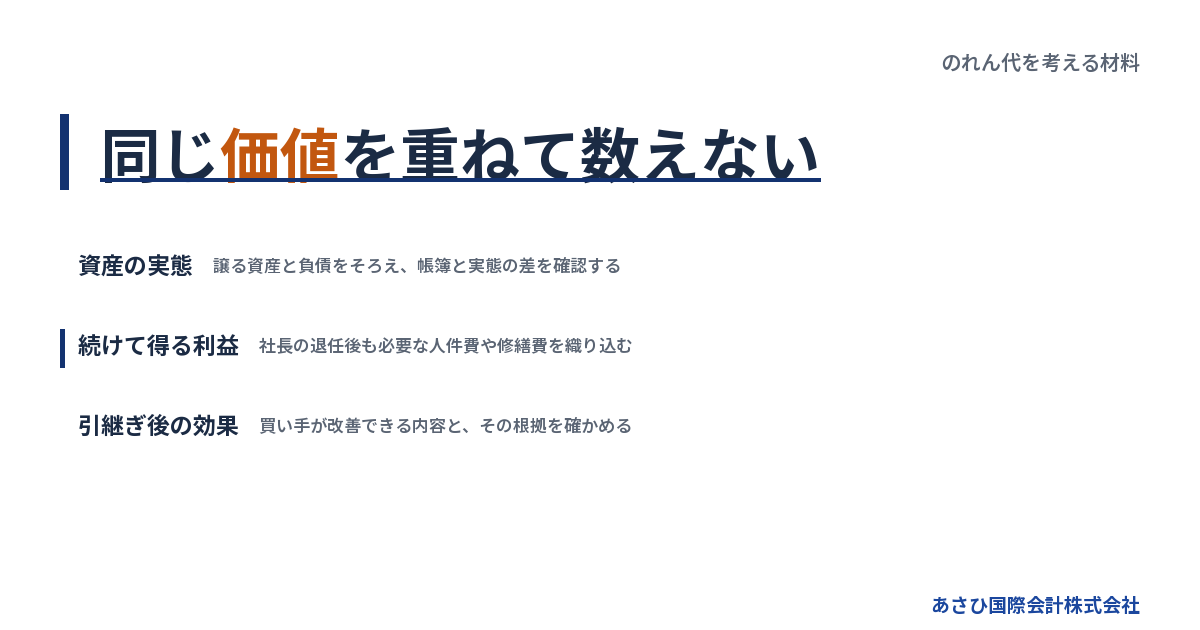
のれん代の評価では、資産の価値、続けて得られる利益、買い手が引き継ぐ効果を照らし合わせます。どれかの計算だけで売買価格が決まると考えると、契約条件とのずれが生じやすくなります。
資産から考えるときは、帳簿と実態の差を確かめる
資産から価格を考える場合は、帳簿の残高をそのまま使わず、実際の状態を点検します。売掛金が回収できるか、在庫を販売できるかによって、評価の前提が変わるためです。
事業譲渡なら、譲る資産と引き受けてもらう負債の範囲をそろえます。会社全体の純資産を、そのまま譲渡事業の価値と扱わないようにしてください。
→ 横にスクロールできます
| 評価の入口 | 確かめる内容 | 気をつけたい点 |
|---|---|---|
| 資産の実態 | 回収・売却できる価値 | 帳簿額との違い |
| 継続する利益 | 譲渡後の収益と費用 | 一時的な増減 |
| 買い手との相性 | 引継ぎ後の改善効果 | 実行できる根拠 |
| 取引条件 | 支払時期と残る負担 | 額面だけの比較 |
帳簿を直すことと、売買のために評価することは別の作業です。価格検討用の調整は、元の数字と区別し、理由を残しておきます。
利益をもとにするなら、譲渡後に必要な費用も入れる
利益をもとに上乗せ額を考えるなら、過去の利益が今後も続くかを確認します。決算書の利益だけを見ると、社長の働きや設備の更新負担を見落とす場合があります。
社長が退任すれば役員報酬が減るとしても、代わりに管理者を採用する費用がかかるかもしれません。削れる費用だけを足し戻すと、買い手から計算を修正されやすくなります。
確認する項目は、次のとおりです。
- 退任する社長の業務を誰が担うか
- 必要な人員の給与を見込んだか
- 設備の修繕や更新を見込んだか
- 一時的な収益を除いているか
「利益に何年分を掛けるか」だけを先に決めても、土台の利益が合っていなければ価格の説明は崩れます。まず、継続して得られる利益を売り手と買い手でそろえます。
買い手が変われば、評価する強みも変わる
同じ事業でも、買い手によって支払える金額は変わり得ます。既存の拠点や人員を使える会社なら、新たな負担を抑えて運営できる可能性があるからです。
ただし、改善効果をすべて売り手の価格に上乗せできるわけではありません。買い手も、統合にかかる費用や事業が予定どおり進まないリスクを負います。
売り手からは、相手が判断できる材料を示します。「御社なら売上が伸びるはず」という期待だけで進めず、どの取引を続けられるのか、何の費用を減らせるのかを具体化してください。
価格の違いが出たら、買い手ごとの前提を聞きます。評価が低いという理由だけで候補を外すより、引継ぎの条件を変えれば差が縮むかを確かめる余地があります。
赤字・債務超過でも、利益が戻る根拠を探す
赤字は損益の状態、債務超過は資産と負債の状態です。どちらも買い手の判断に影響しますが、それだけで引き継ぐ事業の価値が決まるものではありません。
赤字の原因が、譲渡後も残るかを分けて考えます。低採算の取引を続ける必要があるなら、その負担は評価に影響します。一方、譲る範囲を変えることで収支が改善する可能性もあります。
改善を説明するときは、実行の裏付けが必要です。
- 単価の変更が取引先と合意済みか
- 終了する仕事の契約条件を確認したか
- 残す仕事だけで固定費を賄えるか
- 改善までの運転資金を見込んだか
希望的な計画と、合意済みの条件は分けて示してください。赤字を隠すより、原因と残る負担が見えるほうが、買い手も価格の検討を進めやすくなります。
価格交渉の前に、のれん代の根拠を資料にする
のれん代の交渉は、強みを裏付ける資料があるほど具体的になります。売上や利益の数字に加え、誰が仕事を担い、どの契約が続くのかを説明できる状態に整えます。
決算書と足元の数字をつなぐ
最初に用意するのは、直近3期分の決算書と今期の月次試算表です。決算書が示す過去と、足元の経営がつながっているかを確認します。そろっていない資料があれば、未完成と伝えたうえで相談できます。
価格に影響しそうな増減には、短い説明を添えてください。売上の減少が取引終了によるものか、計上時期のずれなのかで、買い手の受け止め方は変わります。
- 売上が増減した主な理由
- 利益率が変わった主な理由
- 一時的に発生した収益や費用
- 決算後に変わった契約や人員
価格のために数字をよく見せる必要はありません。元の帳簿を残し、調整した金額を別に示す形が適しています。不明な数字は推測で埋めず、確認中として扱います。
売上の総額より、続く取引の中身を見せる
買い手が知りたいのは、これまでの売上だけではありません。引継ぎ後に、その売上が続くかです。取引先ごとの売上の偏りや、継続の条件を整理すると判断材料になります。
毎回の注文が個別に決まる取引と、継続契約がある取引は区別してください。継続契約があっても、譲渡や経営者の変更に伴う承諾が必要な場合があります。
「長年の取引だから続くと思う」という見通しは、確認済みの事実と分けて記載します。相手に知らせる時期も、買い手候補との秘密保持を踏まえて決める必要があります。
資料を渡す際は、初期段階でどこまで開示するかを定めてください。顧客名を伏せた概要から始め、検討の進み具合に応じて開示する進め方が考えられます。価格を知るために、営業情報を無制限に渡す必要はありません。
従業員と社長の仕事を分けて書く
技術や顧客対応が評価されても、それを担う人が引き継がれなければ、収益の見通しは変わります。従業員の人数だけでなく、担当業務と残る見込みを整理してください。
社長の仕事も対象です。営業や現場管理を社長が担っているなら、引継ぎ期間と代わりの体制を価格の前提に含めます。退任後も働く場合は、その報酬や責任の範囲を別に確認します。
事業譲渡で雇用を移すときは、本人の同意が論点になります。民法625条は「労働者の承諾を得なければ」と定めています。社長と買い手の合意だけで、全員が移る前提にはできません。[出典:e-Gov法令検索・民法625条]
退職の意向が分かった場合も、隠したまま価格を決めないでください。代わりの体制を考えることで、譲渡条件を組み直せる可能性があります。
不明点は一覧にし、評価を下げる理由と混ぜない
資料がないことと、価値がないことは違います。ただし、買い手が確認できない部分は、価格を慎重に考える理由になります。何が未確認かを明示し、確認する担当者と時期を決めます。
たとえば設備の所有関係。自社所有だと思っていても、契約上はリースであれば、引継ぎ条件の確認が必要です。賃借している拠点も、継続して使える前提を点検します。
資料の管理では、次の区分が役立ちます。
- 確認済みで資料を提示できる事項
- 資料はあるが内容の確認が必要な事項
- 相手方の承諾をまだ得ていない事項
- 現時点では見通しにとどまる事項
未確認事項の一覧があれば、買い手の調査で何を解消すべきかが見えます。評価額だけを聞くより、値下げの理由になりそうな不明点を先に減らすほうが、交渉を進めやすくなります。
提示されたのれん代は、譲る範囲と支払条件まで比べる
のれん代の提示額は、譲渡対象や支払条件をそろえて比較します。高い金額でも、後払いの割合や引継ぎ負担によって、資金繰りへの効果は変わります。
株式譲渡と事業譲渡では、代金の受取人が違う
株式譲渡では、株式を売る株主が代金を受け取ります。事業譲渡では、事業を譲る会社が受取人です。この違いを曖昧にすると、会社の返済資金と社長個人の生活資金を混同してしまいます。
また、株式譲渡では会社の法人格が変わらず、借入などの債務も会社に残ります。事業譲渡では対象とする財産などを定めますが、債務の扱いには契約と法律の確認が必要です。
→ 横にスクロールできます
| 比較する事項 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 売る対象 | 株主の株式 | 会社の事業 |
| 代金の受取人 | 売却する株主 | 譲渡する会社 |
| 会社の借入 | 会社に残る | 承継範囲等を確認 |
| 経営者保証 | 別途確認が必要 | 別途確認が必要 |
両手法の基本は、中小企業庁の中小M&Aガイドラインの紹介ページで確認できます。提示額を比べるときは、どちらの譲渡を想定した金額かを最初にそろえてください。
初期提示から金額が変わった理由を聞く
買い手は、資料を詳しく調べた後に提示額を見直すことがあります。その調査をデュー・ディリジェンスと呼びます。初期の見積もりと、調査後の合意額は区別して受け止めてください。
減額を求められたら、理由を具体化します。
- 当初想定していなかった負担があるか
- 継続する利益の見積もりが変わったか
- 譲り受ける資産の範囲が変わったか
- 引継ぎ条件を追加した結果なのか
説明に納得できなければ、根拠資料を照合します。計算の誤りなのか、将来の見方の違いなのかで、返すべき説明は変わります。
初期の高い提示額だけで候補を絞ると、後の減額に対応しにくくなる場合があります。価格の前提と変更条件を早い段階で書面に残し、何が変わったのか追えるようにしておきます。
後払いと条件付きの代金は、入金予定を分ける
譲渡代金の一部を後日支払う条件では、契約上の総額と、実行日に入る現金が異なります。売り手の支払日までに入金されるかを確認してください。
譲渡後の業績などに応じて代金が変わる条件も、慎重な確認が必要です。達成するか分からない金額を、返済できる資金として先に数えるのは避けます。
- 実行日に支払う金額はいくらか
- 後日支払う金額と期限は何か
- 追加の支払いには何の条件があるか
- 未払いの場合にどう扱う契約か
買い手の資金の裏付けも確認対象です。高い提示額があっても、実行日に支払える見通しが薄ければ、資金繰りの計画に組み込めません。融資の審査待ちなのか、自己資金で支払うのかなど、実行条件を聞いておきます。
引継ぎや補償の負担も、価格と一緒に確認する
譲渡後に社長が長く仕事を続ける条件なら、その時間と責任も負担になります。のれん代だけを見て合意すると、退任したつもりでも対応が続くおそれがあります。
契約では、引継ぎの業務と終了条件を整理します。買い手から求められる説明や、後で問題が見つかった場合の補償も確認対象です。法的な責任の範囲は、依頼する弁護士等の専門家が確認します。
「価格を上げる代わりに何を約束するのか」が見える形にしてください。人員の残留や将来の売上など、社長だけでは決められない事項を、そのまま約束しないことも必要です。
詳しくはのれん代を譲渡価格につなげる実務ガイド|算定の根拠から契約・税金・連帯保証までをご覧ください。
税金・残債・連帯保証は、のれん代とは別に計算する
のれん代を含む譲渡価格が決まっても、使える現金や連帯保証の結論までは決まりません。税金と費用を見込み、会社に残る債務と保証の扱いを並行して確認します。
会社に入る代金を、そのまま個人の手取りにしない
事業譲渡の代金は会社に入ります。そこから必要な支払いを検討するため、社長個人が自由に使える金額とは区別してください。売却した資産の帳簿額と対価との差も、税金の見積もりに関わります。
株式譲渡では、株主が受け取る代金と取得費などをもとに、税務上の所得を確認します。会社が受け取る代金と同じ計算にはなりません。株式譲渡の課税の基本は、国税庁の「株式等を譲渡したときの課税」に示されています。
資金の見通しは、次の順に整理します。
1. 代金を受け取る人や会社を特定する。
2. 入金日ごとの受取額を確認する。
3. 税金と成約に伴う費用を見積もる。
4. 残る債務と必要な支払いを確認する。
返済の順序を自己判断で決める前に、債務整理の必要性も含めて確認します。
税込・税別と、代金の内訳をそろえる
譲渡価格の総額が同じでも、税込か税別かで資金計画は変わります。何に対する対価なのかも、契約書と税務の確認でそろえる必要があります。
非課税取引の一般原則を事業譲渡にあてはめると、土地などを含む場合は、全額を同じ扱いにできないことがあります。国税庁は、土地や有価証券などの譲渡を非課税取引として挙げています。[出典:国税庁「非課税となる取引」]
のれん代を増やし、他の資産の対価を減らすような配分も、売り手の希望だけで決めないでください。資産の実態と整合する内訳を検討します。
買い手が取得後の費用処理をどう考えるかも、条件に影響します。ただし、その見込みが売り手の受取額になるわけではありません。詳しくはのれん代の償却で変わる譲渡条件――会計と税金の違い、売り手の手取りを読むをご覧ください。
債務超過では、安すぎる譲渡にも注意する
資金が足りないからといって、身近な相手へ低い価格で事業を移せばよいとは限りません。債権者を害する譲渡には、法律上の問題が生じる場合があります。
会社法23条の2は「残存債権者を害することを知って」おこなう事業譲渡について定めています。一定の要件では、債権者が買い手に履行を請求できる内容です。買い手が害することを知らなかった場合の例外もあります。[出典:e-Gov法令検索・会社法23条の2]
価格が低いという事実だけで、個別の法的結論は決まりません。それでも、譲渡対象の価値と価格の根拠を残す作業は欠かせない確認になります。
のれん代を付けない条件で進める場合も、理由を記録してください。事業を譲った後に残る会社の処理まで含め、依頼する弁護士等の専門家と検討する必要があります。
買い手との約束だけでは、連帯保証の解除は完了しない
譲渡代金の合意と、金融機関による連帯保証の解除は別の確認です。 買い手が引き受けると約束しても、金融機関と経営者の保証契約が自動的に消えるわけではありません。
民法446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録も対象です。まず保証契約の内容を確かめ、対象となる借入を一覧にします。[出典:e-Gov法令検索・民法446条]
買い手との契約では、解除に向けた義務や未了の場合の扱いを検討します。解除の実施には金融機関等の判断が関わるため、実行後の確認まで予定に入れてください。
金融機関との協議は経営者本人が主体です。必要に応じて、依頼する弁護士等の専門家が担います。あさひ国際会計株式会社は、資料の整備や事業価値の説明資料の作成、M&Aの条件設計を通じた後方支援をおこないます。
90日以内の譲渡を目指すなら、価格と資金繰りを並行して詰める
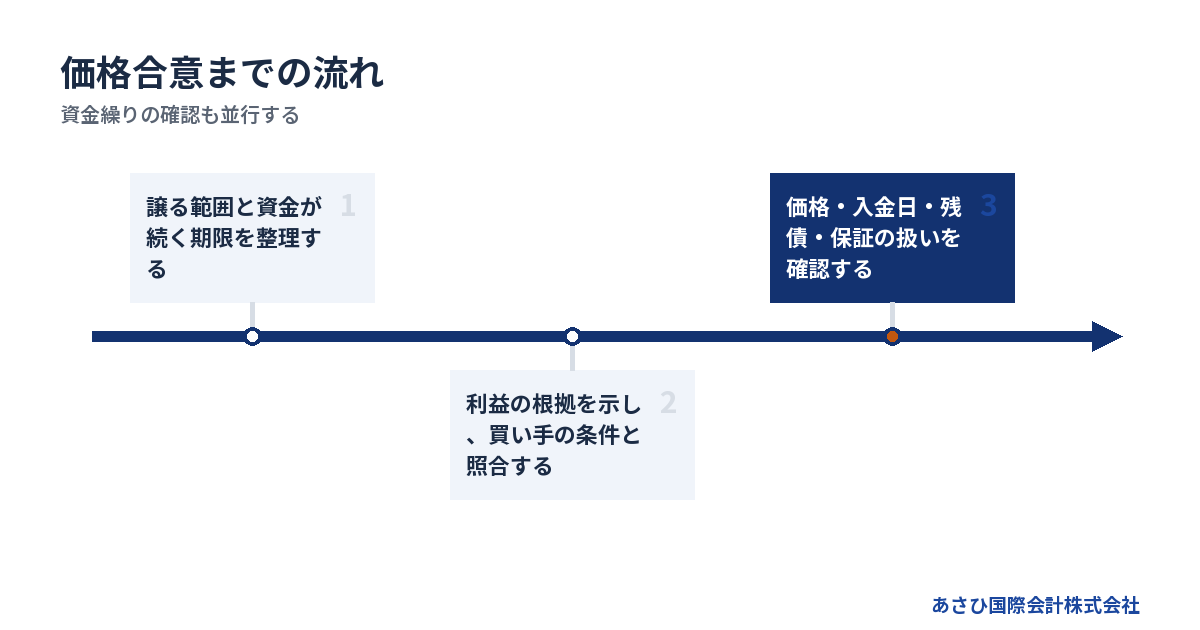
90日以内の譲渡を考える場合は、資金が続く期限から逆算して作業を組みます。90日あれば成約できるという意味ではありません。承諾や調査に必要な時間を踏まえ、途中で方針を見直す日も決めます。
着手時に、資金の期限と譲る範囲を置く
最初に確認するのは、希望する譲渡日と、事業を続けられる資金の見通しです。代金の入金より先に支払いが来るなら、その差を埋める計画が必要になります。
譲る対象は仮置きでも構いません。買い手の希望で変わる余地を残しつつ、会社に残すものを整理します。
1. 手元資金と今後の入出金を並べる。
2. 借入と未払いの一覧を作る。
3. 譲る事業と残す資産を仮に分ける。
4. 保証契約と担保の内容を確認する。
資金繰りが急に悪化した場合は、価格交渉の日程をそのまま続けないでください。事業の引継ぎに使える時間が変われば、選べる手法も変わります。従業員への給与や取引先への支払いを含め、実行まで続けられる計画かを点検します。
候補との面談では、価格の前提を書面に残す
買い手との面談では、希望価格を伝えるだけで終わらせず、相手が何を引き継ぎたいかを確かめます。設備だけが必要なのか、人員と取引も含めたいのかで、のれん代の話は変わります。
面談後は、認識が合っている部分と未決事項を分けます。口頭の期待が、契約条件になったと取り違えないためです。
- 譲渡対象として合意した範囲
- 価格を検討するうえでの前提
- 調査で追加確認する事項
- 実行日までに必要な承諾
事業譲渡では、株主総会の承認などの社内手続きも確認します。会社法467条に基づく承認の要否は、対象範囲や例外も含めて判断が必要です。価格の話がまとまってから調べ始めると、日程がずれるおそれがあります。
契約直前は、入金と引継ぎの条件を照合する
契約直前には、評価の根拠としていた状態が保たれているかを見直します。主要な従業員の退職や取引条件の変更があれば、価格や実行条件への影響を確認してください。
実行日に何を交換するのかも明確にします。代金を受け取る時点と、資産や業務を引き渡す時点が曖昧なままでは、予定した資金が入らないおそれがあります。
- 代金の入金を確認する方法
- 引き渡す資産と資料の一覧
- 契約相手から得る承諾の状況
- 保証の扱いと実行後の確認事項
雇用や取引先への説明は、約束できる条件をそろえてからおこないます。従業員や家族への影響を減らすには、まだ決まっていないことを決定事項のように伝えない姿勢も必要です。
成約が見込めないときの判断日を決めておく
のれん代の交渉を続ける間にも、事業の支払いは発生します。希望額に近づくまで待つことで、未払いが増える場合もあります。
価格を見直す日と、譲渡以外の方針を検討する日を決めておきます。判断材料は、買い手の反応だけではありません。実行資金の裏付けと、引継ぎの承諾が進んでいるかも確認対象です。
状況によっては、法的整理が適切な場合もあります。M&Aが成立する見込みだけに頼らず、残る会社と連帯保証の整理まで検討してください。
あさひ国際会計株式会社への相談は無料です。まずは決算書と借入の一覧が出発点になります。成功報酬のみで着手金はなく、報酬は成約時に譲渡代金の中から精算します。そのため、当社の報酬について売り手の手元からの持ち出しは0円です。税金や別途依頼する専門家の費用は、分けて確認します。
よくある質問
のれん代は売り手が自由に決めてよいのですか?
売り手が希望額を提示することはできますが、最終的な価格には買い手との合意が必要です。希望額には、継続する利益や引き継げる強みの根拠を添えます。借入を返すために必要な金額と、事業として説明できる評価額を分けると、話し合いを進めやすくなります。
希望額を伝える際は、譲渡対象もセットにしてください。対象が変わった場合は、同じ価格のままでよいかを改めて検討します。
赤字なら、のれん代は付かないのでしょうか?
赤字でも、譲渡後に利益を生む見通しが説明できれば、上乗せの評価を検討できる場合があります。ただし、赤字の原因が残るなら、その負担も織り込む必要があります。買い手による改善を見込む場合は、実行できる根拠と追加費用を一緒に示してください。
債務超過でも考え方は同じです。会社全体の負債と、譲る事業の収益力を分けて検討します。のれん代が付いても、債務を完済できるとは限りません。
買い手からのれん代の減額を求められたら、どう対応しますか?
減額の理由と計算の前提を確認し、当初の資料と照合します。新たな負担が見つかったのか、将来の利益の見方が違うのかを分けてください。理由が説明されないまま、金額だけに応じる必要はありません。
反対に、引継ぎ条件が変わっているなら、価格の見直しが必要な場合もあります。価格を維持するために、社長が実行できない約束を増やさないようにします。
のれん代が付けば、連帯保証も解除できますか?
のれん代が付くことと、連帯保証の解除は別の判断です。譲渡代金が債務の返済に役立つ可能性はありますが、解除には金融機関等の同意が前提となります。買い手との契約に記載しただけで、保証の解除が終わるわけではありません。
借入ごとの保証の内容を確認し、解除に向けた条件と確認時期を整理します。会社の譲渡後も、保証の扱いが未確認のままにならないよう予定に入れてください。
まとめ
まず、直近の決算書と借入の一覧を手元に置き、「譲れる事業」「価格の根拠」「資金が続く期限」を書き出してください。のれん代がまだ分からない段階でも、その整理から相談を始められます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496