


目次
この記事の対象と結論
のれん代とは、顧客との関係や技術など、帳簿だけでは見えにくい事業の価値を買収価格に反映したものです。会計上は、買収対価と、取得する資産・負債を評価した差額との関係で捉えます。
借入や連帯保証が残っていても、引き継ぐ事業に価値があれば、譲渡を検討できる余地があります。ただし、のれん代が付くことと、借入の返済や連帯保証の解除は別の話です。提示価格だけで判断すると、譲渡後に残る負担を見落としかねません。
今後90日以内の譲渡を考えるなら、価値を説明する資料と資金繰りを並行して整理してください。のれん代の根拠を固め、代金の受取人と使い道を確かめる。そのうえで、保証の扱いまで条件に落とし込む順序です。
のれん代は「引き継いだ後に稼げる理由」への評価
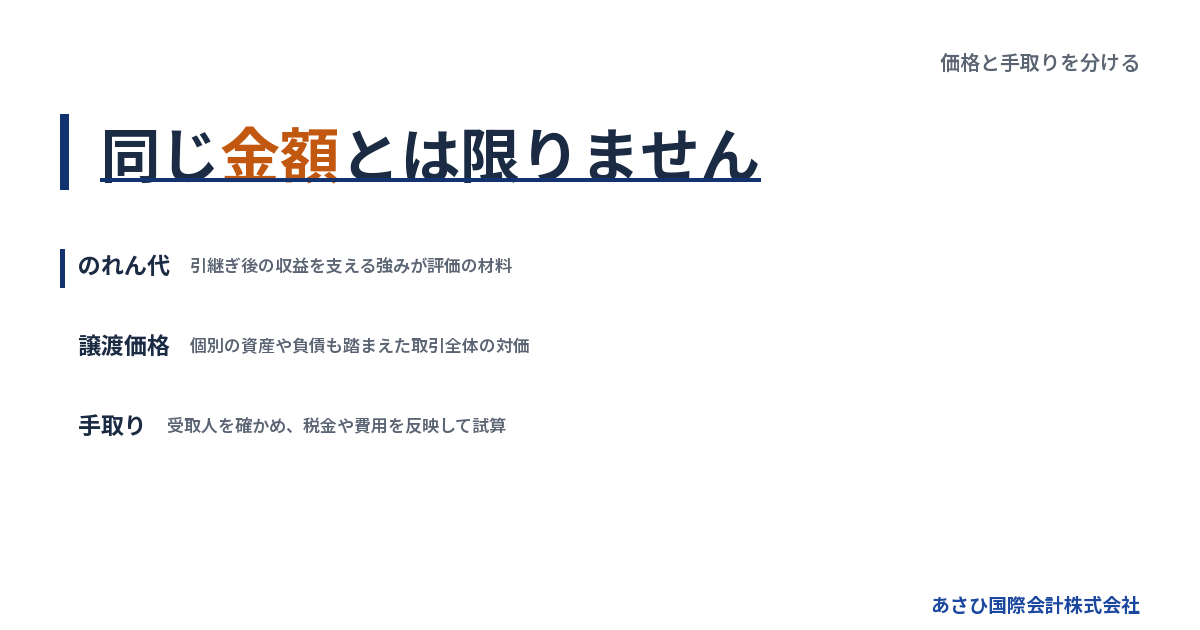
のれん代を考える出発点は、買い手が引継ぎ後も利益を生み出せるかどうかです。設備の値段だけでは説明しきれない価値が、譲渡価格に反映されることがあります。
顧客・人材・仕組みが価値の根拠になる
継続して注文をくれる顧客がいる。担当者が変わっても仕事が回る。そうした強みは、事業を引き継ぐ買い手の評価材料です。
ただし、長く経営してきたという事実だけで値段が付くわけではありません。買い手が確かめたいのは、譲渡後にも続く強みかどうか。社長個人への信頼に頼る売上と、組織として維持できる売上では、引継ぎの条件が変わります。
価値の説明に使える材料を、次のように整理してみてください。
- 継続取引の状況を示す受注記録
- 担当者が代わっても続く業務の手順
- 社内に蓄積された技術やノウハウ
- 商品やサービスが選ばれる理由
顧客名簿や従業員の一覧があるだけでは、評価の根拠として足りない場合があります。継続性を示す資料まで添えると、買い手も判断しやすくなります。
会計上の「のれん」と商談での呼び方を区別する
商談では、設備などの価値に上乗せする部分を「のれん代」と呼ぶことがあります。「営業権」という言葉が使われる場合もありますが、契約と会計で同じ範囲を指しているとは限りません。
会計上の基本的な考え方は、次の式で表せます。
> のれん=買収対価-取得した識別可能な資産・負債の時価純額
時価純額とは、個別に把握できる資産を評価し、引き受ける負債を差し引いた額です。実際の計上は、取引の形や適用する会計の取扱いで変わります。
ブランドや顧客関係も、個別の資産として評価される場合があります。そのため、「目に見えない価値はすべてのれん」とは整理できません。売り手が想定する上乗せ額と、買い手が帳簿に計上する額が違うこともあります。
見積書にのれん代と書かれていたら、何を含む金額かを確認してください。呼び方より中身です。
決算書に載っていなくても評価の対象になりうる
自社で育てた信用や顧客との関係は、決算書に独立した資産として載っていないことがあります。それでも、譲渡の際に価値を説明する材料にはなります。
反対に、経営者が価値を感じていても、買い手に引き継げなければ評価は難しくなります。社長の退任で主要顧客との取引が終わるなら、同じ売上を前提にした価格は付けにくいためです。
→ 横にスクロールできます
| 区分 | 主な中身 | 譲渡時の確認 |
|---|---|---|
| 個別の資産 | 設備・在庫など | 状態と評価額 |
| のれんの評価材料 | 顧客関係・業務基盤 | 引継ぎ後の継続性 |
| 譲渡価格 | 取引全体の対価 | 対象と支払条件 |
| 売り手の手取り | 控除後に残るお金 | 税金と費用 |
決算書に載っていないから価値がない、と早合点する必要はありません。どの強みが買い手へ渡るのかを言葉と資料で示すところから始められます。
のれん代の金額は、利益の続き方と引継ぎ条件で変わる
のれん代に、どの会社にも当てはまる一律の相場はありません。過去の利益に加え、引継ぎ後の収益と、その収益を得るための負担を確かめて価格を考えます。
過去の利益をそのまま将来へ延ばさない
決算書の利益は出発点になりますが、その金額が譲渡後も続くかは別途確認が必要です。一時的な収入で利益が増えた年度もあれば、臨時の支出で赤字になった年度もあるからです。
社長が無給に近い状態で働いている場合も注意してください。買い手が後任の責任者を雇えば、その人件費が増えます。現在の利益だけで評価すると、事業の実力を高く見積もるおそれがあります。
確認したいのは、次のような違いです。
- 一時的な収入が利益に含まれていないか
- 臨時の費用と通常の費用を分けられるか
- 後任者の人件費を見込んでいるか
- 必要な設備更新を先送りしていないか
売り手に有利な修正だけを加えると、後の調査で説明が崩れます。利益が増える理由も減る理由も、根拠を添えて整理する。その方が価格の前提を共有しやすくなります。
赤字や債務超過だけで、のれん代の有無は決まらない
赤字は一定期間の損益、債務超過は資産と負債の関係を表します。一方、のれん代を考える際には、引き継ぐ事業が将来生み出す価値にも目を向けます。
会社全体では赤字でも、引き継ぐ事業に継続的な受注がある場合があります。買い手の既存設備を使えるなど、譲渡後に費用を抑えられる可能性も評価材料です。ただし、買い手の計画に具体性がなければ、高い価格を支える根拠にはなりません。
借入が多い場合は、事業の価値と株式の価値も分けて考えます。事業に魅力があっても、会社に残る負債を踏まえると、株主への譲渡代金が小さくなることがあるためです。
債務超過額を、そのままのれん代として上乗せする計算はできません。必要な返済額と買い手が評価する額には、別々の根拠があります。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
高い提示額ほど、成立する条件まで読む
同じ事業でも、買い手によって評価は変わります。既存の顧客へ新しい商品を売れる会社と、すべてを新しく整える会社では、引継ぎ後の利益が違うためです。
ただし、高い提示額だけで買い手を決めるのは早計です。代金の一部が将来の業績次第だったり、社長の長期的な勤務が条件だったりする場合があります。金額が同じでも、負担は同じではありません。
候補先の提案は、次の条件をそろえて比較します。
- 契約時点で確定する代金はいくらか
- 支払時期と資金の裏付けは何か
- 退任後にどのような仕事が残るか
- 価格を減らす条件が設けられているか
値段の差が、評価の差なのか、引き受ける負担の差なのか。この区別がつくと、譲渡後の生活まで含めて判断できます。
株式譲渡と事業譲渡では、代金の行き先が違う
個人株主が株式を売る場合、代金は原則としてその株主が受け取ります。会社が事業を売る場合は、売り手の会社が受け取るため、経営者個人の手取りと区別して考えます。
株式譲渡では会社の借入も含めて評価される
株式譲渡は、会社の株主が変わる取引です。会社自体は続くため、借入金などの債務はその会社に残ります。
買い手は、引き継ぐ事業の魅力とともに、会社が負う債務や将来の支出も調べます。帳簿に見えていない負担があれば、価格や契約条件に影響する可能性があります。のれんの評価だけを切り離して、株式価格を決めることは難しいのです。
会社法第127条は、株主について「その有する株式を譲渡することができる」と定めています。ただし、譲渡制限株式では会社の承認が必要です。定款と株主の状況を確認し、売却できる手順を整えます。
また、株式を買った会社の個別の帳簿では、通常は株式の取得として扱われます。商談でのれん代と説明された額が、そのまま同名の資産になるとは限りません。
事業譲渡では、何を渡すかを個別に決める
事業譲渡は、対象となる事業や財産を特定して売買する取引です。設備だけを渡すのか、契約関係や業務の仕組みまで引き継ぐのかで、のれん代の説明も変わります。
顧客との契約や人員の引継ぎは、契約書に「事業一式」と書くだけで完了するとは限りません。相手方の同意や、許認可に関する手続きなどを確認する必要があります。
対象をまとめる際は、次の項目を区別してください。
- 譲渡する財産と会社に残す財産
- 引継ぎを予定する契約
- 従業員の雇用と説明の進め方
- 引き受ける債務と残る債務
会社法第467条では、事業の全部や重要な一部の譲渡について、原則として株主総会の承認を求めています。適用条件や例外もあるため、契約だけで進められると考えず、必要な社内手続きを確認します。
手法ごとの整理は、中小企業庁の中小M&Aガイドラインにも示されています。
譲渡代金を社長個人のお金として扱わない
事業譲渡で会社に入る代金は、会社の資金です。経営者が生活費として自由に引き出せる金額とは異なります。
会社に残る支払いを確認せずに使うと、譲渡後の資金計画が崩れます。税金の見込みや残務の費用も含めて、入金後の使途を整理してください。株主へ資金を渡す場合も、方法に応じた法律・税務の確認が要ります。
なお、事業譲渡なら債務と無関係になる、とも考えられません。商号の続用などで買い手が責任を負う場合があるためです。会社法第22条は、一定の場合に「債務を弁済する責任を負う」と定めています。
債権者を害すると知りながらおこなう事業譲渡にも、法的な問題が生じる場合があります。不当に低い価格で事業を移すような進め方は避け、価格の根拠を残します。
税金と会計を確かめると、受け取れるお金が見えてくる
のれん代を含む譲渡価格が決まっても、その全額が手元に残るとは限りません。誰が何を売る取引かを定め、税金と費用を反映して資金の残り方を確認します。
個人が株式を売る場合は、売却額と利益を分ける
個人による株式の売却では、譲渡所得等に対する課税を考えます。売却代金の全額と、税金を計算する際の利益は同じ金額ではありません。
取得費や売却に要した費用など、計算に必要な資料を確認します。古くから保有している自社株では、取得時の資料がすぐ見つからない場合もあります。価格が固まってから探すより、譲渡の検討段階で確認する方が手取りを見通しやすくなります。
税務の試算に向けて、次の資料をそろえてください。
- 株式を取得した経緯が分かる資料
- 取得時の払込みや売買の記録
- 売却にかかる費用の見積書
- 予定する代金と支払時期
通常の第三者への株式譲渡と、発行会社が買い取る場合などでは、税務の確認事項が変わります。取引の相手と形を先に伝え、税理士による確認を受ける段取りにします。
事業譲渡は、価格の内訳と税金を一緒に確認する
会社が事業を譲渡して生じた資産の譲渡益は、原則として法人の所得に反映されます。会社が赤字だったという理由だけで、譲渡に伴う税負担が生じないと決めつけないでください。
消費税についても、譲渡する資産の種類に応じた確認が要ります。国税庁は、土地や有価証券等の譲渡を非課税取引として示しています。非課税取引の一般原則を事業譲渡に当てはめる際には、売買対象ごとの区分を確認することになります。
そのため、契約書に総額だけを書く進め方には注意が必要です。対象資産への価格の配分や、税込み・税抜きの扱いが曖昧だと、受取額の認識が食い違うおそれがあります。
のれん代という名称だけで税務処理を決めず、何に対する対価かを整理してください。売り手と買い手の説明が一致しているかも、契約前の確認事項です。
買い手の償却と、売り手への支払いは別に考える
買い手側で取得価額を費用に反映する処理と、売り手が代金を受け取る時期は別の問題です。会計上の処理を理由に、支払いも同じ期間に分ける必要があるとは限りません。
「のれんを償却するので分割払いにしたい」と提案されたら、税務の説明と支払条件を分けて確認します。分割払いを受け入れる場合には、未払いになったときの負担も検討対象です。
売り手側では、次の予定を並べると資金不足を見つけやすくなります。
→ 横にスクロールできます
| 確認するお金 | 確認する時点 | 確認する根拠 |
|---|---|---|
| 譲渡代金 | 入金予定日 | 契約の支払条項 |
| 税金 | 納付予定時期 | 税務の試算 |
| 仲介報酬 | 精算時期 | 報酬の契約 |
| 残る支払い | 各支払期日 | 請求書など |
入金が後でも、別の支払いは先に来るかもしれません。価格の総額だけでなく、いつ資金を使えるかまで見て条件を決めます。
90日以内の譲渡を目指すなら、資料から契約まで順序を組む
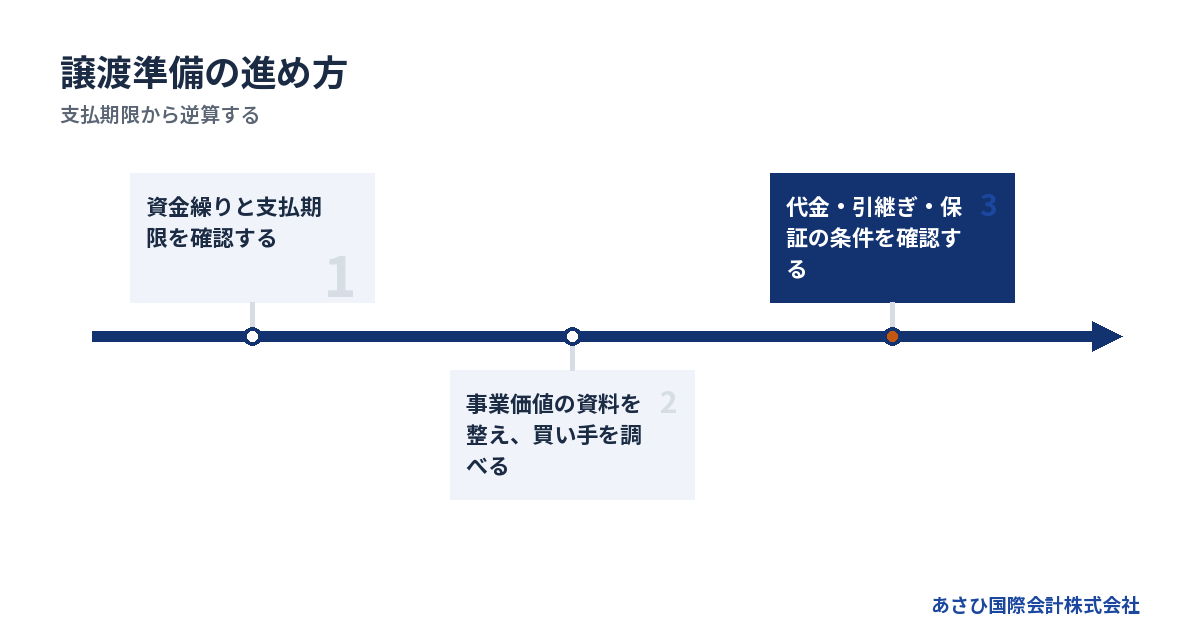
譲渡の準備は、支払期限の確認から始め、価値の説明、買い手の調査、契約へと進めます。90日以内という期限は検討の時間軸であり、成約を約束する標準期間ではありません。
最初に資金が尽きる時点を把握する
のれん代を検討している間も、会社の支払いは続きます。手元資金で事業を続けられる期間が短ければ、価格の検討と並行して対応を進める必要があります。
まず、現在の預金残高と入出金予定を並べてください。売上の計上額より、実際に入金される日付を使います。回収時期が曖昧な売掛金は、確定した入金と区別して扱います。
- 現時点で使える預金を確認する
- 入金予定日と回収の見込みを記す
- 支払期日ごとに必要額をまとめる
- 資金が不足する時点を特定する
希望する譲渡価格があっても、それまで営業を続けられなければ計画は成立しません。支払いの見通しが立たない場合は、その事実を相談時に先に伝えてください。
また、売却の見込みだけを根拠に個人資金を追加すると、家計の余力まで失うおそれがあります。追加負担を決める前に、譲渡が進まない場合の支出も確認しておきます。
価値の説明資料は、決算書に受注の根拠を添える
買い手へ示す資料は、会社の説明をきれいに見せるためのものではありません。過去の数字と今後の見通しがつながっているか、確かめてもらうための材料です。
最初から完成した資料を目指す必要はありません。手元にある資料を使い、不足している情報を明らかにする方が作業を進めやすくなります。
- 決算書と直近の試算表
- 入出金の見通しが分かる資料
- 受注残と継続取引の記録
- 借入と保証の内容が分かる書類
のれん代の説明には、顧客との取引が続く根拠を添えます。口頭の期待と契約済みの受注を混ぜると、買い手の調査で評価が変わりやすくなります。
反対に、未払いや解約の予定など、価格に不利な情報も整理してください。先に共有しておけば、その負担を踏まえた条件を検討できます。後から判明するほど、契約条件の見直しや日程の遅れにつながりかねません。
買い手の調査では、引継ぎ後の実行力を確かめる
売り手が調べられるだけでなく、買い手についても確認が必要です。提示されたのれん代を払えるか、引継ぎ後に事業を続ける資金があるか。代金と運転資金は分けて見ます。
調査で確認する対象も、財務資料だけではありません。従業員への説明を誰がおこなうのか、取引先との関係をどう引き継ぐのかまで具体化すると、計画の無理が見えやすくなります。
- 買収代金の資金手当て
- 引継ぎ後の事業運営の計画
- 雇用や取引関係についての方針
- 借入と経営者保証への対応方針
高いのれん代を示していても、支払いの説明が曖昧なら慎重な確認が必要です。候補先への期待と、資料で確認できた事実を分けて判断してください。
家族や従業員に説明する時期も、譲渡計画の一部です。情報を広げる範囲を管理しつつ、必要な同意や引継ぎの時間を確保します。
契約書には、金額が変わる場面まで書く
契約では、譲渡対象とのれん代の位置付けをそろえ、代金の総額と支払方法を定めます。そのうえで、予定どおり進まなかった場合の扱いまで確認してください。
たとえば、主要な取引が引き継げない場合に価格が変わるのか。実行日までに未払いが増えたら誰が負担するのか。曖昧なまま署名すると、後から説明が食い違う原因になります。
1. 譲渡する対象と除外する対象を定める
2. 代金の内訳と支払時期を確認する
3. 価格の変更条件と負担範囲を確かめる
4. 実行条件と不成立時の扱いを整理する
引継ぎのために経営者が働く場合は、その期間や業務も具体化します。のれん代に含まれる協力なのか、別の報酬を伴う仕事なのかを分けると、譲渡後の負担を把握しやすくなります。
法的な契約確認は、依頼者が委任する弁護士等の専門家が担います。価格への合意だけで、すべての条件が決まったと考えないことです。
のれん代が付いても、借入と連帯保証の確認は残る
事業に価格が付いたとしても、会社の借入や経営者の連帯保証が自動的に消えるわけではありません。譲渡代金の使途と、債権者との保証契約の扱いを別々に確認します。
売り手と買い手の約束だけでは保証は外れない
買い手が「連帯保証を引き継ぐ」と約束しても、その約束だけで金融機関との保証契約が変わるわけではありません。解除や移行には、金融機関等の判断が関わります。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。通常の保証にある催告・検索の抗弁がないという意味です。会社への請求や財産への執行を先に求める権利が制限されるため、残る保証の確認を後回しにできません。
借入ごとに、次の事項を整理してください。
- 保証人が誰になっているか
- どの借入が保証の対象か
- 解除や移行に必要な条件は何か
- 完了をどの書面で確認するか
最終契約に買い手の義務を書くことと、金融機関による解除は異なります。契約上の約束と、保証契約が変わった事実を分けて確認してください。
代金で返しきれない場合は、残る債務の方針を立てる
のれん代を含む譲渡代金で、借入を全額返せるとは限りません。返済後にも債務が残る見込みなら、その扱いを含めて譲渡の可否を検討します。
事業を残す計画と、元の会社や経営者の債務を整理する計画は、同時に整合させる必要があります。事業だけを譲った後で考え始めると、会社に残る費用や保証への対応が行き詰まるおそれがあります。
経営者保証に関するガイドラインには、一定の要件で保証の解除や保証債務の整理を検討する枠組みがあります。ただし、事業を譲れば使えるという仕組みではありません。どの場面の要件に当たるかを、会社側の債務の扱いとともに確認します。
状況によっては、法的整理が適切な場合もあります。のれん代への期待だけで判断を延ばさず、支払いの見通しを基準に選択肢を比べてください。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。制度の原文は全国銀行協会「経営者保証に関するガイドライン」で確認できます。
相談では、価格・資金・保証を同じ資料で整理する
のれん代を知りたいという相談でも、借入や保証の状況を共有すると、実行できる取引条件を考えやすくなります。希望価格が決まっていなくても、検討は始められます。
資金繰りや連帯保証を抱えたまま相談する経営者は珍しくありません。会社を譲ると決めてからでなければ相談できない、ということでもありません。
あさひ国際会計株式会社では、再生型M&Aの仲介と条件設計をおこなっています。当社は後方支援として、事業価値の説明資料や資金の見通しを整えます。金融機関等との協議の主体は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
相談は無料で、着手金はありません。当社の報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではなく、税金や別途依頼する専門家の費用は区別して確認します。
譲るか終えるかで迷う場合は、廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
よくある質問
のれん代とは、会社の売却代金のことですか?
のれん代は、売却代金の全額と同じ意味ではありません。商談では事業の強みに対する上乗せ部分を指すことがあり、会計上は買収対価と取得した資産・負債の評価との関係で捉えます。契約書や提案書では、設備などの対価とどう区別されているかを確認してください。
のれん代は売り手が自由に決められますか?
希望額を示すことはできますが、その額で売れるかは買い手との合意によります。過去の利益だけでなく、顧客や人材の引継ぎ、譲渡後に必要な支出も評価に関わります。返済に必要な額をそのまま希望するより、事業が稼げる根拠と資金面の希望を分けて説明すると、条件を検討しやすくなります。
買い手から「のれん代は付かない」と言われたら譲渡は難しいですか?
のれん代が付かなくても、設備などの資産や事業の引継ぎについて合意できる場合があります。また、その買い手の評価が、ほかの候補先にも当てはまるとは限りません。何を理由に評価されなかったのかを確認し、説明資料で補える点と、事業そのものの課題を分けて考えます。
借金がある会社でも、のれん代は社長が受け取れますか?
代金の受取人は取引の形で変わります。個人株主が株式を売る場合はその株主、会社が事業を売る場合はその会社が原則として受け取ります。会社に入った代金を個人の資金として扱うことはできません。会社に残る債務と税金を確認し、経営者個人に残るお金は別に試算してください。
まとめ
決算書と直近の資金繰りに、引き継げる顧客・人材・仕組みの根拠を添えてください。のれん代の評価を進める際は、代金の受取人、残る支払い、連帯保証の扱いを同じ条件表で確かめます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496