


目次
この記事の対象と結論
廃業に伴うインボイスの届出は、個人事業の廃止と法人の清算結了、登録だけの取りやめで選ぶ書類が異なります。「廃業するから登録取消の届出を出す」と決めつけず、事業をどこまで終えるのかを先に確認してください。
借入の返済が苦しく、会社を閉める準備を始めた方へ。届出を片づけたい気持ちがあっても、最後の請求や資産の売却が残っている場合があります。法人では、解散と清算結了の区別も必要です。
また、インボイスの登録がなくなっても、税金や借入、連帯保証まで消えるわけではありません。書類の提出と、お金の後始末は別の仕事です。廃業を検討する段階なら、最後におこなう取引と支払予定を並べ、事業を譲る余地も含めて判断を進めましょう。
廃業の届出とインボイスの登録取消は使い分ける
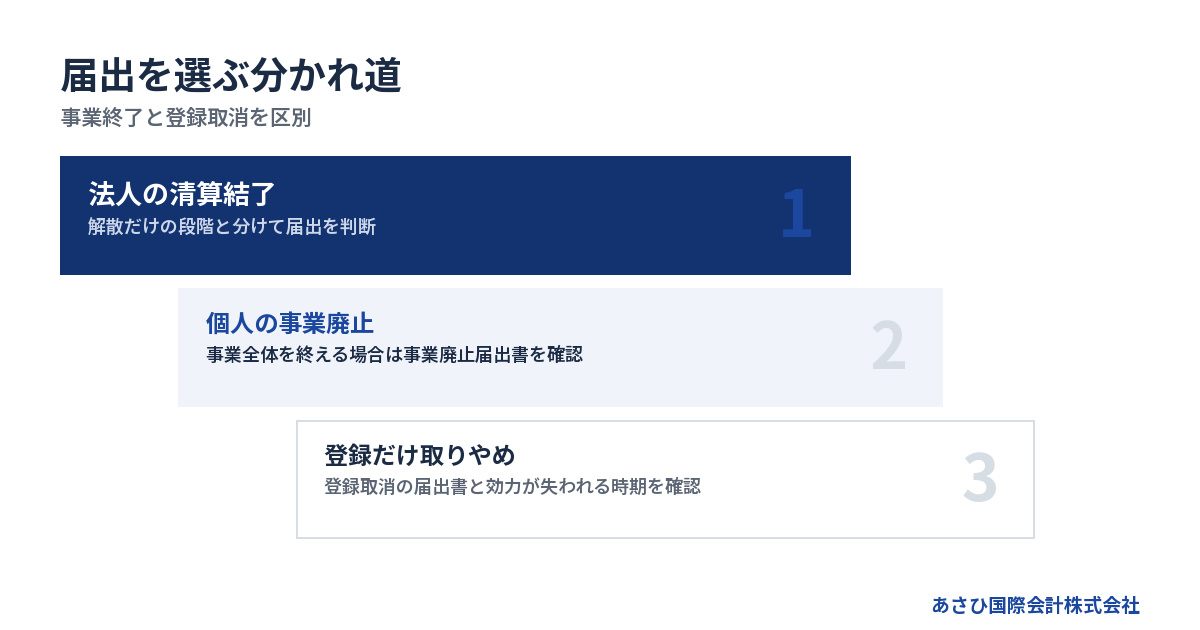
事業そのものを終える場合と、営業を続けながら登録だけをやめる場合では、届出の目的が違います。最初に、自分の状況を次の表に当てはめてください。
→ 横にスクロールできます
| 状況 | 主に確認する書類 | 判断の分かれ目 |
|---|---|---|
| 個人事業をすべて廃止 | 事業廃止届出書 | 事業全体を終えるか |
| 法人の清算が結了 | 事業廃止届出書 | 清算まで終わったか |
| 登録だけを取りやめ | 登録取消の届出書 | 営業は続くか |
| 法人の休業・解散 | 登録維持なら取消不要 | 清算中の取引があるか |
表の「登録取消の届出書」の正式名称は、「適格請求書発行事業者の登録の取消しを求める旨の届出書」です。以下では、読みやすさのため短い呼び方を使います。
法人の休業・解散でも、登録だけをやめるなら登録取消の届出書を使います。表はインボイス登録に関する整理であり、解散などを知らせる他の税務届出まで不要という意味ではありません。
事業を終える場合は「事業廃止届出書」を確認する
インボイス発行事業者が事業を廃止する場合、消費税の「事業廃止届出書」が関係します。個人事業の廃止では、所得税に関する廃業の届出と混同しやすい書類です。
名前が似ていても、役割は別です。所得税の廃業届を出した記憶だけで、インボイスの手続きも済んだと判断しないでください。提出した控えを見て、書類の正式名称を照合します。
国税庁は、個人事業者が廃業に伴って登録を取り消す場合について、「事業廃止届出書を提出してください」と案内しています。登録取消の届出書を重ねて出す扱いとは区別されています。国税庁「個人事業者が事業を廃止した場合」
なお、一部の店舗を閉めるだけなら、事業全体の廃止に当たるかを確認する必要があります。残る仕事があるのに、すべての事業をやめた前提で書類を作らないようにしましょう。
登録だけをやめる場合は別の書類を使う
営業は続けるものの、インボイス発行事業者の登録を取りやめたい場合があります。その際に使うのが、登録取消の届出書です。
提出したその日に、希望どおり登録がなくなる仕組みではありません。効力が失われる時期は、消費税を計算する区切りである「課税期間」と、届出の提出時期で変わります。国税庁「インボイス発行事業者の登録をやめようとするときは」
廃業予定日だけを見て、登録取消の日程を決めないことです。設備の売却や残った仕事の納品など、登録が関係する取引の予定も重ねて確認します。
また、登録を取りやめることと、消費税の納税義務がなくなることは別の判断です。以前の届出や登録時の事情によって、課税が続く場合があります。登録番号だけを消せば税負担も終わる、と考えるのは避けてください。
法人の解散を「事業の廃止」と読み替えない
法人は、営業を終えて解散した後にも、資産の処分や債務の支払いが残る場合があります。その後始末が清算です。解散の日と、清算が結了する日を同じものとして扱わないようにします。
国税庁の記載要領には、「法人の休業又は解散は、事業を廃止した場合に該当しない」と明記されています。法人の休業や解散だけを理由に、消費税の事業廃止届出書を提出する扱いではありません。国税庁「事業廃止届出書の記載要領等」
解散だけでインボイス登録が失効するわけでもありません。清算中に設備や在庫を売り、インボイスを交付する予定があるなら、登録を維持して進めることが考えられます。維持のために登録し直す手続きは要りません。
清算結了より前に登録だけをやめる場合は、登録取消の届出書を提出します。その際は、取消しが効く日より後の資産売却に、インボイスを交付できない点を織り込んでください。売却価格や買い手との約束にも関わります。
法人の登録を終える順序は、次のように分かれます。
- 清算中も交付するなら、登録を維持する。
- 登録だけをやめるなら、取消届を提出する。
- 清算結了後は、事業廃止届出書を提出する。
国税庁の提出書類一覧でも、法人の「清算結了した場合」に事業廃止届出書が示されています。提出先は納税地を所轄する税務署長です。清算結了の事実をもとに、速やかに提出する段取りを組みます。国税庁「登録を取り消す場合などに提出すべき書類」
提出時期は閉店日だけで決めず、事実と取引をそろえる
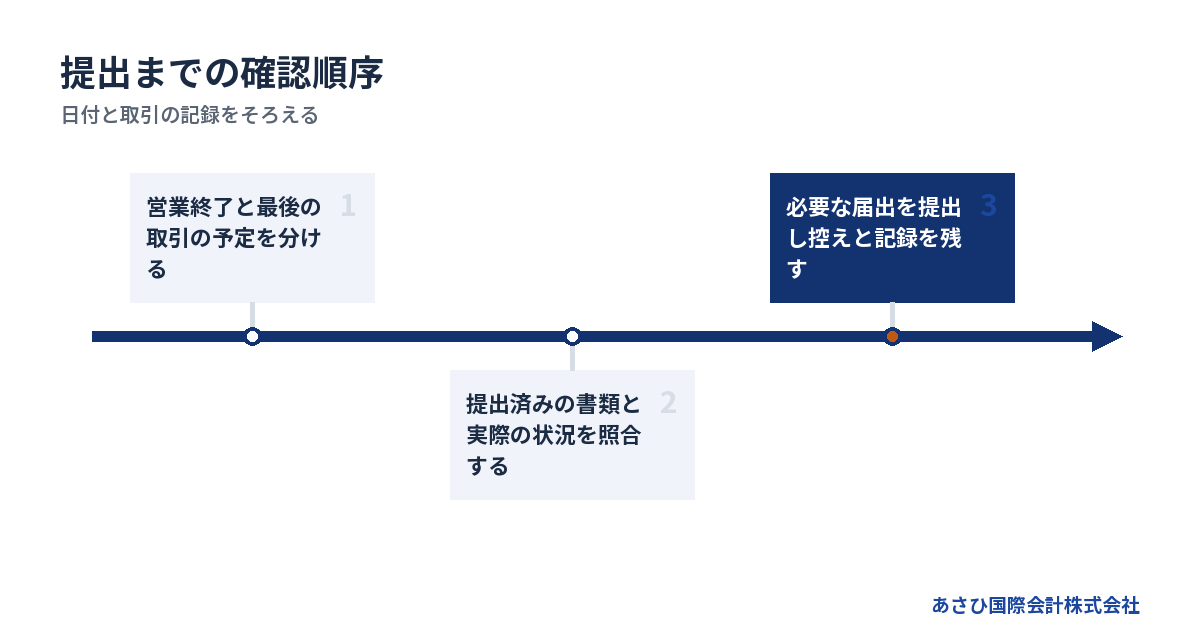
事業廃止届出書は、事業を廃止した後、速やかに提出します。登録だけをやめる届出には、希望する課税期間から取消しを受けるための期限があります。
「速やかに」と任意の登録取消の期限を混ぜない
個人事業者の事業廃止届出書について、国税庁は提出時期を「事由が生じた場合速やかに」と案内しています。提出先は納税地を所轄する税務署長です。廃業予定の段階で提出する書類とは区別してください。国税庁「個人事業者が事業を廃止した場合」
具体的な進め方は、営業終了までに書類を準備し、実際の廃止日が定まった後に提出する順序です。最後の申告や売掛金の入金が済むまで待つ、という期限ではありません。すでに取引が終わり、回収だけが残る場合は、その回収日を廃止日と同一視しないでください。
一方、登録だけを翌課税期間からやめる場合は、その初日から起算して15日前の日までに提出します。遅れると、失効は翌々課税期間の初日です。国税庁「登録・取消しに係る手続の日数の計算」による取扱いで、2026年11月に確認しています。国税庁の提出期限の説明
同資料では、1月1日から取り消す場合の期限は前年12月17日です。取消届については、その日が土日祝日でも翌日へ延長されません。課税期間を短縮している場合や法人の場合は、自社の課税期間の初日から計算します。
提出までの作業は次の順序です。
1. 事業全体の廃止か、登録だけの取消しか決める。
2. 最終取引日と課税期間の区切りをそろえる。
3. 該当する届出書に必要事項を記入する。
4. 所轄税務署へ提出し、提出記録を保存する。
本人が提出するのか、税務を担当する税理士が代理で提出するのかも決めます。「頼んだつもり」のまま期限を過ぎないよう、提出予定日を共有してください。
未提出に気づいたら、過去の書類と事実を照合する
「廃業届は出したはずだが、インボイスは何もしていない」。そう気づいたときは、同じ書類をもう一度出す前に、手元の控えを確認します。
記憶だけでは判別しにくいものです。書類の名前が似ているうえ、税理士に依頼した部分と、自分で提出した部分が混ざっていることもあります。
確認の順番は次のとおりです。
1. 提出済みの書類名と提出日を確認する。
2. 実際に事業を終えた経緯をまとめる。
3. 廃業後の売上や資産売却を洗い出す。
4. 登録の状態と申告状況を照合する。
遅れて提出する場合も、日付を都合よく作り替えないでください。最終取引の資料や帳簿をもとに、事実関係を説明できる状態にします。
また、届出の未提出と、消費税の申告漏れは分けて確認すべき問題です。届出を済ませただけで、過去の申告や納付の問題まで片づいたと思わないようにしましょう。
提出した事実を、後からたどれる形で残す
届出は、作成した状態と提出済みの状態を区別して管理します。下書きがフォルダにあるだけでは、提出できたか分かりません。
保管しておきたいのは、次の情報です。
- 提出した書類の控え
- 提出日と提出方法の記録
- 送信結果など提出を確認できる記録
- 記載した日付の根拠となる資料
税理士に依頼した場合も、何を提出したか共有しておくと、その後の請求書対応が進めやすくなります。担当者の退職や会計ソフトの解約が予定されているなら、資料の保存先も決めてください。
廃業後は連絡が取れる人が減り、確認に時間がかかりがちです。事務所を引き払う前に、誰が書類を保管し、誰が問い合わせに答えるかを残しておきます。
廃業に関する届出全体を見渡したい方は、詳しくは廃業の届出をひとつずつ片づけるための提出先一覧と借入・連帯保証の確認帳をご覧ください。
最後の請求書は、発行日と取引日を分けて確認する
最後の請求書は、対象の取引がおこなわれた時点の登録状況で扱いを分けます。書類の発行日が廃業後になっても、過去の取引日まで発行日に置き換えることはしません。
最終請求には実際の取引日と必要事項を記載する
登録が有効な期間の課税取引について、通常のインボイスを作る場合は、次の事項を記載します。廃業時だけの特別な様式に変える必要はありません。
- 売り手の氏名・名称と登録番号
- 実際の取引年月日
- 商品やサービスの内容
- 軽減税率の対象である旨
- 税率別の合計額と適用税率
- 税率別の消費税額等
- 書類を受け取る事業者の氏名・名称
軽減税率の対象である旨は、該当する取引がある場合に記載します。合計額は税込みか税抜きで示します。国税庁は記載事項として「取引年月日」を挙げており、請求書を作成した日とは区別されています。国税庁「適格請求書等の記載事項」
請求担当者は、納品書や作業完了の記録から取引日を拾います。その日付を登録の有効期間と照合し、取引明細へ記載してください。発行日も表示するなら、取引日と別の欄に置くと誤解を防げます。
反対に、登録失効後の新しい取引には、古い登録番号を載せてインボイスとして交付しません。通常の請求書は作成できます。登録が有効な取引と失効後の取引が混じる場合は、請求書を分けると処理しやすくなります。
廃業後の入金だけで「新しい売上」と決めない
営業終了後に売掛金が入金されても、それだけで廃業後の新しい取引が生じたとは限りません。以前の取引代金を、後から受け取る場合があるためです。
入金日から逆にたどり、何の代金だったかを確認しましょう。請求書に書かれた日付だけでは、納品や作業が終わった時点を判断しきれない場合もあります。
照合に使う資料は次のとおりです。
- 契約書や注文書
- 納品や作業完了が分かる記録
- 請求書と売掛金の記録
- 入金明細と消込みの記録
売掛金の回収予定は、廃業後の支払いにも関係します。帳簿に残高があっても、予定どおり全額が入るとは限りません。請求内容の争いや返品の予定があれば、使える資金とは分けて考えます。
入金を待つ仕事と、新たに商品を売る仕事。この違いを残しておくと、税務処理と資金繰りの両方を整理しやすくなります。
登録が有効だった取引の訂正・再発行を整理する
交付したインボイスの記載に誤りがあれば、原則として修正したインボイスの交付が必要です。取引先が書類をなくしただけの再発行とは、扱いを分けてください。
国税庁は、誤りのある書類を交付した売り手に、修正した書類の交付を求めています。買い手が修正内容を記載した仕入明細書を作り、売り手が確認する方法もあります。この方法をとる場合、売り手による修正インボイスの再交付は不要とされています。国税庁「交付した適格請求書に誤りがあった場合の対応」
自社で修正する場合は、元の請求書と修正箇所が分かるようにします。次の順序なら、相手も帳簿を直しやすくなります。
1. 元の請求書と取引記録を特定する。
2. 金額・税率・宛名などの誤りを特定する。
3. 全項目を直した書類か、訂正書類を交付する。
4. 元の書類と修正後の控えを保存する。
訂正書類だけを交付する場合は、元の請求書の日付や番号を示します。買い手には両方をあわせて保存するよう伝えてください。全項目を記載し直す方法も、国税庁の案内で認められています。国税庁「修正した適格請求書の交付方法」
登録が有効だった取引の訂正では、元の取引日と当時の登録番号を使います。訂正日が廃業後だからといって、新しい売上に置き換えたり、過去の誤記を放置したりしないでください。法人の清算結了が近いなら、残る訂正依頼を清算担当者へ引き継ぎます。
一方、適切に交付済みの書類を買い手が紛失した場合は、誤記の修正とは異なります。国税庁は、交付義務を果たした後の再交付には、新たな交付義務は生じないと説明しています。対応する場合は「再発行」と表示し、二重請求でないことを伝えましょう。国税庁「適格請求書の交付に当たっての期間制限」
設備や在庫の売却を「営業終了後だから対象外」としない
店を閉めても、残った商品や設備を売る予定があるかもしれません。そうした取引も、消費税の確認から外さないようにします。
特に法人の清算中は、事業用資産を現金に換える作業が続くことがあります。通常の営業が終わったことだけを理由に、登録をやめる時期を決めると、売却時の請求実務に影響するおそれがあります。
資産ごとに、次の情報をまとめてください。
- 売却する物と所有者
- 売却先と引渡しの予定
- 合意した価格と税の扱い
- 代金の入金予定と使い道
見積書の金額が、そのまま返済に使えるお金とは限りません。税金や処分費用を見込んだうえで、手元に残る金額を考えます。
個人事業では、売らずに生活用として使う資産にも税務上の確認が生じます。現金収入がない処理だから申告に無関係、と判断せず、残った資産の行き先を記録してください。国税庁「事業廃止届出書の記載要領等」
登録がなくなっても、最後の申告と支払いは残る
インボイスの登録終了は、税金の精算が終わったことを意味しません。廃業までの取引をまとめ、申告と納付に使う資金を別に確認する必要があります。
届出・申告・納付を別々の進捗で管理する
廃業時の税務は、届出を提出する仕事、税額を計算して申告する仕事、税金を納める仕事に分かれます。どこまで済んだかを分けておくと、漏れを見つけやすくなります。
→ 横にスクロールできます
| 作業 | 確認すること | 残しておくもの |
|---|---|---|
| 届出 | 書類と事実の一致 | 提出した控え |
| 申告 | 対象取引と税額 | 帳簿と申告書 |
| 納付 | 金額と支払資金 | 納付の記録 |
| 問い合わせ対応 | 過去の請求内容 | 請求書と取引記録 |
「届出済み」とだけ書かれたメモでは、未納があるか判別できません。金額が未確定なら、その旨を残しておけば十分です。空欄を、負担がないという意味で使わないようにします。
課税事業者が事業を廃止した場合、廃止した日を含む課税期間の消費税申告も確認対象です。登録の効力がなくなった後も、廃業までの税務処理は残ります。国税庁「事業廃止届出書の記載要領等」
法人の最後の申告は、残余財産の確定日から組み立てる
清算中の法人は、清算結了の登記を待ってから申告準備を始めると、期限に遅れるおそれがあります。最後の課税期間では、資産と負債の額を固める「残余財産の確定」が関係するためです。
通常の国内法人では、解散日までと、その翌日以降で課税期間が区切られます。清算中も事業年度ごとに区切り、残余財産が確定した場合は、その確定日までが最後の課税期間となります。課税期間を短縮している法人などは、適用している取扱いも照合してください。国税庁「消費税法基本通達・法人の課税期間」
清算中の課税法人で残余財産が確定した場合、申告期限は原則、その課税期間終了日の翌日から1か月以内です。その期間内に最後の分配等をするなら、分配等の日の前日までとなります。国税庁の2026年4月1日現在の説明を、2026年11月に確認しています。国税庁「法人に係る消費税の確定申告書の提出期限について」
清算人と税務担当者は、次の順序で日程を共有します。
1. 資産売却と債務の精算を帳簿へ反映する。
2. 残余財産の確定日を定める。
3. 最後の課税期間と申告期限を計算する。
4. 所轄税務署への申告と納付を進める。
清算結了に伴う事業廃止届出書も、別の作業として予定表に残します。登録の失効日、申告期限、登記の日を同じ日にそろえる必要はありません。
個人事業では、年の途中で廃業しても、通常の課税期間は1月1日から12月31日です。消費税の申告・納付は原則、翌年3月31日までとなります。こちらも国税庁の2026年4月1日現在の説明で、2026年11月に確認しています。国税庁「課税期間」
納税に使う資金を、借入返済の予定から分ける
資金繰りが苦しいと、入金を見つけるたびに返済へ回したくなります。ただ、最後の税金や後始末の費用を計算していないと、営業終了後に資金が足りなくなるおそれがあります。
現金残高だけで判断しないことです。これから入る売掛金には回収の不確かさがあり、設備売却にも費用や税の負担が伴う場合があります。
支払予定を作る際は、少なくとも次を分けてください。
- 税金の見込額と未納額
- 給与など従業員への未払い
- 取引先や貸主への支払い
- 借入返済と保証に関する負担
これは支払う順番を示す一覧ではありません。支払いが難しい状態では、相手や資産処分の内容によって法的な検討が必要です。残高があるうちに特定の相手だけへ返す、と独断で進めるのは避けましょう。
資金の不足が見えた場合は、届出を先延ばししても不足自体は解消しません。税額の見込みと支払可能額を分けて整理し、事業や債務の処理とあわせて検討します。
会計ソフトと資料を先に処分しない
廃業後の固定費を減らすために、会計ソフトや事務所の契約を早く終えたい方もいるはずです。ただ、解約後に必要なデータへアクセスできなくなると、最後の申告や請求対応が難しくなります。
解約の前に、帳簿や請求書をどの形で取り出せるか確認してください。画面を眺められることと、必要な記録を保存できることは同じではありません。
保存先と担当者も決めておきます。
- 帳簿データを取り出す担当者
- 請求書や領収書の保存先
- 廃業後に問い合わせを受ける人
- 保存期間を確認する担当者
税務書類には保存の義務が関係します。登録を取り消したから破棄してよい、と扱わないでください。書類の種類に応じた期間や保存方法を確認し、後から取り出せる状態を維持します。
個人事業の借入や生活費もあわせて整理する方は、詳しくは個人事業主の廃業手続き、届出だけで終わらせない借入・税金・暮らしの片づけ方をご覧ください。
一部廃業・休業・事業譲渡では、登録の扱いを再確認する
すべての事業をやめる場合と、仕事を一部残す場合では、インボイスの判断が変わります。廃業の届出を作り始める前に、今後も誰が何を売るのかを整理してください。
店舗を閉めても、別の仕事が続くなら全体で考える
店舗を閉じた後も、別の販売やサービスを続ける場合があります。経営者の感覚では「廃業」でも、事業者としての取引が残っているかもしれません。
判断の対象は、閉める店舗だけに限りません。個人事業なら、その人が続ける仕事も含めて確認します。法人なら、同じ会社に残る事業や清算中の取引を把握する必要があります。
国税庁の案内でも、一部廃業で登録を取り消さない場合は、事業廃止届出書の提出は不要とされています。店舗や部門を閉じることと、事業全体の廃止を分ける考え方です。国税庁「インボイス発行事業者の登録を取り消す場合などに提出すべき書類」
迷ったら、今後も発生する売上を書き出してみてください。既存顧客への保守や継続契約が残るなら、その取引をどう終えるかも決めます。
屋号や店舗名が変わるだけで、事業者自体は変わらない場合もあります。名前の変更と事業の廃止を混同しないようにしましょう。
休業を選んでも、申告や返済の管理は残る
営業をいったん止め、再開の可能性を残したい場合、休業を検討することがあります。法人の休業は、会社の清算結了とは異なります。
売上が止まれば、事務もすべて止められるわけではありません。税務の扱いに加え、借入や契約上の支払いがどう続くかを確かめます。
再開を考えるなら、維持する契約と終了する契約を分けてください。将来使うつもりの設備でも、保管料やリース料が資金を圧迫することがあります。
インボイスの登録を維持するか、登録だけを取りやめるかも別途検討する事項です。取引の見込みと税務上の負担を並べ、休業届を出すだけですべて済むとは考えないようにします。
会社を残す選択の負担については、詳しくは休眠会社の手続き、税務署への届出で済むこと・済まないことを廃業検討から整理をご覧ください。
事業譲渡では、売り手と買い手の請求を切り分ける
事業を別の会社へ譲る場合、譲渡前後で誰が取引の当事者になるかを確認します。店舗名や担当者が変わらなくても、請求する会社が変わることがあるためです。
事業の引継ぎと、売り手のインボイス登録を終える判断は別に進めます。 買い手が事業を始めた日だけを根拠に、売り手の手続きを終えないようにしてください。
取引先との混乱を減らすには、次を明確にします。
- 譲渡前後の売上の帰属
- 売掛金を回収する会社
- 請求書を発行する会社
- 返品や返金に対応する会社
売り手の会社に設備売却や残務があるなら、それに応じた確認も残ります。買い手側では、自社の登録状況と請求の準備を整える必要があります。
なお、株式を譲る場合は、事業をおこなう法人そのものが変わらない点が異なります。「経営者が交代するから廃業届を出す」と単純に処理せず、どの形で引き継ぐのかを先に定めましょう。
借入と連帯保証があるなら、届出と出口の検討を並行する
インボイスの届出では、借入の返済義務や連帯保証の問題は解決しません。廃業を検討している段階では、税務の後始末と、事業・債務の行き先を並行して考えます。
廃業の書類を出しても、借入や保証は終わらない
会社の営業終了と、借入の完済は別の出来事です。連帯保証をしている場合も、税務署への届出だけで保証の負担がなくなるわけではありません。
まず、会社の債務と個人の責任を分けて整理してください。会社名義の借入だから自分とは無関係、とも、会社を閉めたら直ちに自己破産、とも決めつけないことです。
確認する資料は次のとおりです。
- 借入の残高が分かる一覧
- 借入契約と保証に関する書類
- 担保の内容が分かる資料
- 未払いと滞納の一覧
契約の内容が分からない箇所には、「未確認」と書いておきます。分からないから相談できない、と抱え込む必要はありません。
廃業や保証の悩みを相談する経営者は珍しくありません。従業員や家族への影響が気になり、判断が止まることもあります。何を守りたいかと、いつ資金が足りなくなるかを言葉にすると、次の検討に進みやすくなります。
事業を残せるかは、営業が動いているうちに確認する
廃業を決める際、設備を売り、人を解雇し、取引を終了させると、事業として引き継げる範囲が変わります。届出の準備と同時に、残せる仕事があるかを確認する理由はここにあります。
赤字や債務超過だけで、譲渡の可能性が決まるわけではありません。買い手が事業を続けられるかは、従業員や顧客との関係、設備の状態にも左右されます。
あさひ国際会計株式会社が支援して成約した案件でも、債務超過の会社は少なくありません。ただし、買い手が見つかることと、借入や保証の整理が進むことは、それぞれ条件の確認が必要です。
譲渡代金が入っても、その全額を経営者の生活費に使えるとは限りません。会社に残る債務や税金、後始末の費用を差し引き、使い道を検討します。
支払いが迫っている場合は、譲渡の検討だけで時間を使わないようにしてください。事業の状況によっては法的整理が適切な場合もあり、弁護士による検討を並行する必要があります。
税務・法律・M&Aの担当範囲を分けて進める
廃業時は、同じ日付や金額を複数の立場から確認します。誰にどの作業を依頼しているかを分けると、抜けや重複を減らせます。
→ 横にスクロールできます
| 担当 | 主に扱う内容 | 共有したい情報 |
|---|---|---|
| 経営者本人 | 方針と事実の確認 | 資金と営業の状況 |
| 税理士 | 届出・申告の税務 | 最終取引と資産処分 |
| 弁護士 | 債務・保証の法律問題 | 契約と支払可能額 |
| M&A仲介 | 引継先と譲渡条件 | 残せる事業と雇用 |
当社は、再生型M&Aの仲介を通じ、事業の引継ぎを検討します。金融機関との協議に必要な資料の整備や、事業価値の説明資料の作成も、その一環です。
協議の主体は経営者ご本人であり、必要に応じて依頼する弁護士等の専門家です。当社は、M&Aの条件設計や資料作成を通じた後方支援を担います。
ご相談は無料で、着手金はなく、成功報酬のみです。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円としています。これは当社の仲介報酬の支払い方であり、税金や他の専門家費用までなくなる意味ではありません。
相談時は、決算書と借入の一覧があれば状況を整理しやすくなります。書類がそろっていなくても、「廃業を考えているが、事業を譲れるかも確認したい」とお伝えいただけます。
よくある質問
所得税の廃業届を出せば、インボイスの届出も終わりますか?
所得税の廃業届だけで、消費税の事業廃止届出書まで提出したと判断することはできません。提出済みの控えで書類名を確認してください。国税庁は、事業を廃止したインボイス発行事業者について、事業廃止届出書を案内しています。国税庁「個人事業者が事業を廃止した場合」
手続きを税理士へ依頼していた場合も、所得税と消費税のどこまで対応済みかを共有しておくと安心です。届出の確認とあわせて、最後の申告の予定も確かめましょう。
廃業時は、登録取消の届出書も重ねて出す必要がありますか?
個人事業の廃止や法人の清算結了では、国税庁の案内上、登録取消の届出書の提出は不要とされています。事業廃止に伴う手続きと、登録だけを任意に取りやめる手続きを区別してください。国税庁「インボイス発行事業者の登録を取り消す場合などに提出すべき書類」
法人が解散しただけの段階では、清算結了と同じ扱いにしないことです。書類を多く出せば手続きが整うというものでもないため、実際の状況に合う届出を選びます。
事業廃止届出書を出すと、登録はいつ失効しますか?
事業廃止届出書を提出した場合、インボイスの登録の効力は事業を廃止した日の翌日に失われるとされています。提出した日を基準に考える扱いとは異なります。国税庁「事業の廃止や法人の合併による消滅があった場合の手続」
そのため、廃止年月日は請求や取引の記録と照合して記載します。法人では、営業終了日や解散日をそのまま当てはめず、清算の状況を確認してください。
消費税や借入を払えなくても、廃業の相談はできますか?
支払いに不安がある段階でも相談できます。未納や借入を隠さず、金額が分かるものと未確認のものを分けて伝えてください。届出の提出と、税金・債務の処理は並行して考える必要があります。
当社へのご相談では、税金の未納や今後の納税見込みも含め、残せる事業や譲渡の可能性を整理します。個別の申告・税務代理については、担当する税理士と依頼範囲を明確にします。債務や保証の法律判断が必要な部分は、弁護士の確認につなげる段取りも整理します。
税務の問題を片づけてからでないと相談できない、ということではありません。資金が足りない事情も含め、どの仕事をいつ進めるかを一緒に整理していきます。
まとめ
提出済みの書類の控えを開き、事業を終えるのか、登録だけをやめるのかを確認してください。続けて、最後の取引と支払予定を並べ、借入や連帯保証が残る場合は、廃業と事業譲渡の検討を同時に進めましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”届出を選ぶ分かれ道”,”subtitle”:”事業の終了と登録取消を区別”,”after”:”## 廃業の届出とインボイスの登録取消は使い分ける”,
“items”:[[“1″,”事業全体を終える”,”個人の廃業・法人の清算結了は事業廃止届出書”],[“2″,”登録だけをやめる”,”登録取消の届出書を期限までに提出”],[“3″,”法人の清算中”,”資産売却で交付するなら登録維持を検討”]]},
{“type”:”steps”,”title”:”提出までの確認順序”,”subtitle”:”届出ごとの時期を取り違えない”,”after”:”## 提出時期は閉店日だけで決めず、事実と取引をそろえる”,
“items”:[“事業全体の廃止か登録だけの取消しか決める”,”最終取引日と課税期間から提出時期を定める”,”所轄税務署へ提出し控えと提出記録を保存”]}
]
—END FIGURES—