


目次
この記事の対象と結論
廃業年度の確定申告は、営業をやめた日だけで区切れるとは限りません。個人事業は年ごとの所得、法人は事業年度や解散・清算の進み方に応じて確認します。
借入の返済だけで手いっぱいなのに、廃業後の税金まで考える余裕がない。そんな経営者が最初に整理したいのは、申告書の書き方よりも「誰の、どの期間の、何の取引か」です。
営業終了、申告の完了、借入・連帯保証の整理は、それぞれ別に確認します。 最後の売上や設備の売却を帳簿に反映し、税金を含めて使えるお金を見積もる。そのうえで、廃業と事業を譲る選択肢を比べます。
廃業を決めきれない段階で相談する経営者は珍しくありません。資料がそろっていなくても、いま分かる残高と支払予定から整理を始められます。
廃業年度は個人事業の「年分」と法人の「事業年度」を分ける
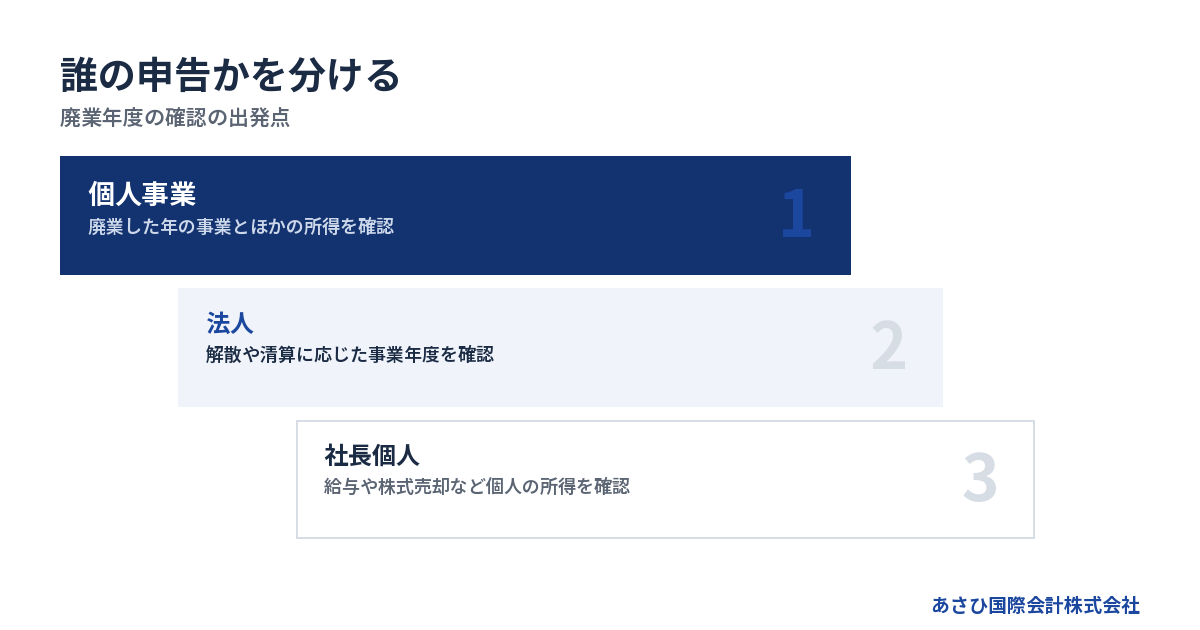
廃業年度の確定申告を調べるときは、個人事業か法人かを先に分けてください。同じ「廃業した年」でも、所得を集計する期間と申告する人が異なります。
個人事業は廃業した年全体の所得を確認する
個人事業を年の途中でやめた場合も、所得税はその年全体を見て考えます。廃業までの事業の収支だけで申告の要否を決めると、ほかの所得が抜けるおそれがあるためです。
廃業後に就職して給与を受け取った場合には、その情報も整理します。事業用の設備を売ったときは、売上と同じ扱いになるかを別に確認する必要があります。
確認の入り口は、次の資料です。
- 廃業した年の売上と経費の記録
- 廃業後に受け取った給与の資料
- 設備などを売却した契約書
- その年に支払った控除関係の資料
「店を閉めた日までの通帳だけ渡す」という準備では、情報が足りない場合があります。事業をやめた後も、その年の収入や支出を記録する場所を残してください。
また、届出を出したことと確定申告を済ませたことは別です。提出済みの書類を見直すときも、届出と申告書を分けると、どこまで終わっているかをつかみやすくなります。
法人は営業終了日と解散日を同じものとして扱わない
会社が営業をやめても、その日に法人そのものがなくなるわけではありません。店舗の閉鎖後にも、売掛金の回収や契約の解約が残ることがあります。
株主総会の決議で株式会社を解散した場合は、清算に進みます。会社法では、解散後の清算について定めています。営業を終える判断と、法人を整理する手続きには違いがあるのです。
税務では、解散によって事業年度の区切りが生じることがあります。通常の決算日だけを基準に、最後の申告を考えないようにしてください。
日付を整理するなら、次を別々に記載します。
- 通常の決算日
- 営業を終える予定日
- 解散を予定する日
- 清算が終わる見込みの時期
まだ決まっていない日付は、空欄のままで構いません。「予定」と「決定済み」を分けるだけでも、申告期間を確認する材料になります。税務の日程を決めるために、無理に解散日を先に確定する必要はありません。
社長個人の申告は会社の申告と別に残る
法人の廃業を考えている社長には、会社と個人の両方の申告が関係する場合があります。会社の決算書ができても、社長個人の所得まで整理済みとは限りません。
たとえば、会社の設備を売った代金は会社側の取引です。一方、社長が保有する株式を売った代金は、株主個人の取引として確認します。入金先の名義だけでなく、誰が何を売ったかを見てください。
→ 横にスクロールできます
| 区分 | 主に確認する期間 | 整理する取引 |
|---|---|---|
| 個人事業 | 廃業した年の年分 | 事業とほかの所得 |
| 法人 | 各事業年度 | 営業と清算の取引 |
| 社長個人 | 個人の年分 | 給与や株式の売却 |
借入の連帯保証も、会社の税務申告とは別の論点です。会社の申告を終えたことで、社長の保証責任まで消えるわけではありません。
全体の違いを確認したい方は、詳しくは廃業後の確定申告まで見通す資金整理、個人事業と法人で異なる最後の税務をご覧ください。
最後の売上は入金日だけで判断せず、取引の記録をたどる
廃業年度の収支は、通帳に入出金があった日だけでは判断できません。商品や仕事を引き渡した時点と、お金を受け取った時点を分けて整理します。
廃業後の売掛金回収は過去の売上計上と照合する
営業終了後に入金された売掛金は、すでに売上として計上している場合があります。その入金を再び売上に入れると、同じ取引を重ねて計上するおそれがあります。
逆に、まだ請求書を発行していない仕事が残っているかもしれません。請求が翌年になったからといって、売上も翌年になると即断しないでください。契約内容や仕事の完了状況を確認します。
取引ごとに残したい情報は、次のとおりです。
- 商品の引渡日や仕事の完了日
- 請求書の発行日と請求額
- 帳簿に売上を記載した時期
- 入金予定日と実際の入金日
帳簿と通帳が合わない場合は、差額だけを修正しないこと。どの請求に対する入金かを特定するほうが先です。振込手数料の差引きや相殺があると、請求額と入金額が一致しないこともあります。
回収できるか分からない売掛金は、通常の入金予定と分けてください。申告上の処理と、資金繰り上の見込みは同じではありません。入金を楽観して返済に充てる予定を組むと、納税資金が足りなくなるおそれがあります。
未払いの費用は支払予定と税務処理を分けて残す
廃業時には、仕入代金や家賃などの支払いが後に残りがちです。請求書が届いていない費用も含め、何に対する支払いかを整理します。
経費になる時期は、振込をした日だけでは決まりません。どの期間の利用料か、仕事は終わっているか、金額が確定しているか。その確認が必要です。
特に解約や原状回復では、見積額と確定額を混ぜないようにします。見積書があるだけの段階と、作業が終わって請求された段階では、判断材料が違うためです。
→ 横にスクロールできます
| 支出の状況 | 残しておく資料 | 確認すること |
|---|---|---|
| 請求済み・未払い | 請求書 | 対象期間と支払日 |
| 作業済み・未請求 | 契約書と作業記録 | 金額と完了状況 |
| 今後の撤去予定 | 見積書 | 実施日と費用見込み |
| 解約条件を協議中 | 契約書と連絡記録 | 条件の確定状況 |
支払義務の有無に争いがあるものは、税務の確認だけで処理を終えないでください。依頼する弁護士等が契約や請求内容を確認し、税理士が申告への反映を検討する、という役割分担になります。
在庫・設備・借りている物を区別する
廃業日に残っている物は、売却、廃棄、返却などの行き先を決めて記録します。倉庫からなくなったという事実だけでは、帳簿を整理する根拠が不足する場合があります。
自社の設備と、リースなどで借りている設備も分けてください。所有者が違えば、自由に売れるかどうかの確認から変わります。
資産一覧には、次の情報を添えると実務に使えます。
- 所有者と保管場所
- 帳簿に記載された金額
- 売却・廃棄・返却の予定
- 見積書や引渡しを示す記録
個人事業の資産を廃業後に生活用へ回す場合も、単に帳簿から消してよいとは限りません。使い方が変わった日と対象物を残し、税務上の扱いを確認します。
買い手を探す余地があるなら、設備の処分を急ぐと事業の引継ぎが難しくなることもあります。ただし、保管費用が増え続ける問題も残ります。売却の見込みと保管に必要な支出を並べ、いつまで待てるかを判断してください。
確定申告の期限は閉店日から逆算せず、申告ごとに確認する
廃業年度の申告期限は、個人か法人か、どの税金かによって確認します。「閉店したからすぐ最後の申告」「いつもの決算後だけでよい」と決めつけないことが出発点です。
個人事業は翌年の申告準備まで予定に入れる
個人事業の所得税は、通常、廃業した年分を翌年の申告時期に整理します。営業をやめた後にも、申告に必要な書類が届く可能性があります。
廃業後に転居する予定があるなら、書類を受け取る場所も決めておいてください。連絡先が変わり、給与や支払いに関する資料を受け取れないと、確認の手間が増えてしまいます。
手帳や予定表には、申告日だけでなく準備の節目も置きます。
1. 最後の売上と経費の記録をまとめる。
2. 廃業後に届く書類の受取先を決める。
3. その年のほかの所得を確認する。
4. 申告期限と納税予定を確かめる。
所得税以外の申告や納付が関係する場合もあります。それぞれの税金について、対象期間と期限を分けて確認してください。所得税の申告が終わったという理由だけで、税務全体を完了扱いにしないようにします。
すでに期限が過ぎている申告があるなら、過去分と廃業年分を分けて記載します。古い未処理を新しい帳簿に紛れ込ませると、どこから直すべきか分かりにくくなります。
法人は解散後にも申告が続く前提で組む
法人は解散後も、売掛金の回収や資産の処分を進めます。その間に税務上の取引が生じるため、解散時点の申告だけで終わるとは限りません。
また、残った財産が確定する段階には、通常の事業年度と異なる期限の扱いがあります。財産を株主へ分ける日程まで決める前に、申告と納付の予定を確認してください。
清算には税務以外の手続きも関係します。会社法は債権者に対して「一定の期間内にその債権を申し出るべき旨」の公告などを求めています。この期間は、会社側の都合だけで省けるものではありません。出典は会社法第499条です。
日程表では、手続きを次のように分けます。
- 解散に伴う申告と届出
- 清算中の取引の記帳と申告
- 残余財産確定に伴う申告
- 登記と書類の保存
法的な手続きの進行は、依頼する弁護士等の専門家が担います。税理士には、その日程に対応する税務の区切りを確認します。同じ予定表を使うと、申告担当者だけが解散日を知らない、といった行き違いを防ぎやすくなります。
書類やデータを取り出せる状態で引継ぎを終える
営業終了と同時に会計ソフトや業務システムを解約すると、後で必要な資料を取り出せなくなる場合があります。解約前に、保存する情報と閲覧方法を確認してください。
帳簿のデータだけでは足りないこともあります。請求書や契約書との対応が分かり、後から取引の経緯を説明できる状態を目指します。
残しておきたいものは、次のような資料です。
- 帳簿と決算書のデータ
- 申告書と提出を確認できる記録
- 請求書・領収書・契約書
- 入出金明細と残高を確認する資料
保存期間や方法は、書類の種類と適用されるルールに沿って確認します。営業終了日をもって、すべて処分してよいと考えないでください。
担当者が退職する場合は、データの所在と未処理の取引を引き継ぎます。個人の端末だけに資料が残っている状態は避けたいところです。誰が申告を進めるかに加え、誰が質問に答えられるかも決めておくと、その後の確認が止まりにくくなります。
赤字の廃業年度でも、納税資金は取引ごとに見積もる
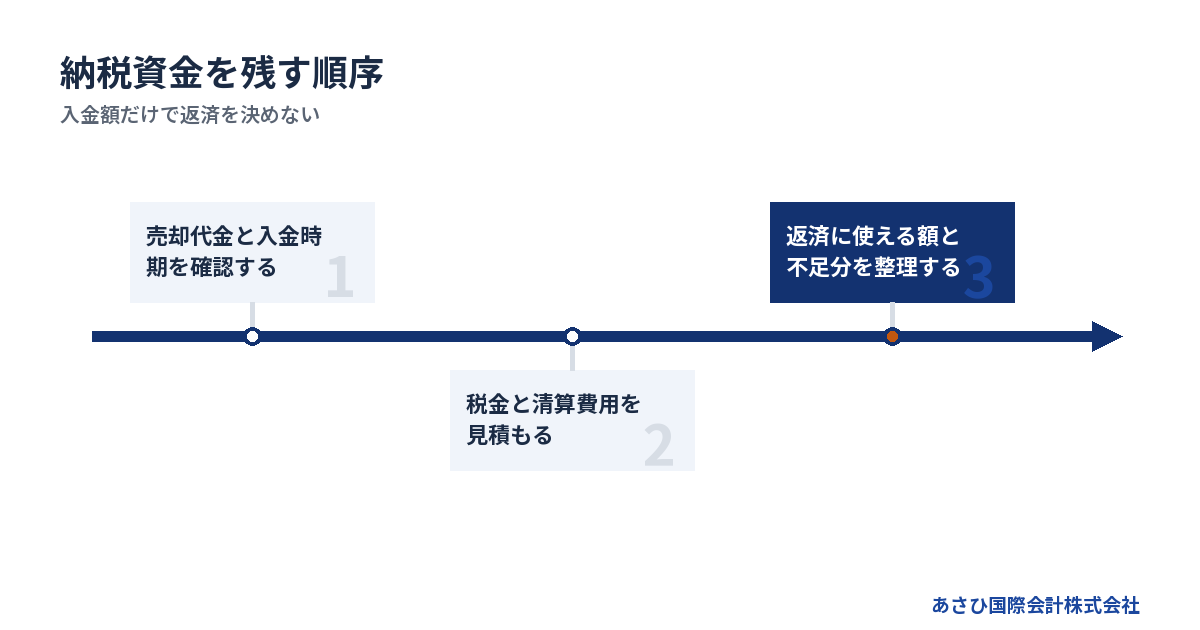
赤字で廃業する場合も、税金が生じないとは言い切れません。営業の損失だけで判断せず、資産の売却などを反映したうえで税目ごとに見積もります。
設備を売った代金の全額を返済に回さない
設備の売却代金は、そのまま利益になるわけではありません。帳簿に残る金額や売却にかかった費用などを確認し、申告上の金額を整理します。
法人が事業譲渡で得た資産の譲渡益も、法人の所得を構成します。営業が赤字でも、売却による利益を含めると税務上の結果が変わる可能性があるのです。
資金の見積もりでは、次の順序で確認します。
1. 売却代金が入る時期を確認する。
2. 売却にかかる費用を見積もる。
3. 税金の見込み額を確認する。
4. 返済や清算に使える額を整理する。
売却代金と、返済に使えるお金は分けてください。 入金後に全額を動かしてしまうと、後から判明した税金や費用を払えなくなるおそれがあります。
ただし、資金不足の会社でどの支払いを優先するかは、税額計算だけでは決まりません。債権者間の関係や法的整理の見込みも踏まえ、経営者本人と依頼する弁護士等が検討する領域です。
消費税は所得の赤字と切り離して確認する
所得に対する税金と消費税では、計算の考え方が異なります。事業の利益が出ていないから消費税も生じない、とは判断できません。
廃業時には、通常の売上以外に資産売却が加わります。どの取引が課税対象か、売却価格に消費税をどう含めているかを確認してください。契約書の金額表示と帳簿の処理が合っているかも見ます。
国税庁は、土地や有価証券等の譲渡などを「非課税となる取引」として説明しています。出典は国税庁タックスアンサー「非課税となる取引」です。
この一般原則を事業譲渡にあてはめると、譲る物の内容を分けて確認する必要があります。事業をまとめて売る契約でも、代金全体を同じ扱いにしてよいとは限りません。
以前の届出や申告内容も、判断材料になります。廃業時の取引だけを切り出さず、これまでの税務資料とつなげて確認しましょう。申告の要否が未確認の税金は、資金表にも「未確認」と残してください。
納税できるか不安でも、申告の準備は止めない
申告額を確かめる作業と、納税資金を確保する作業は分けて進めます。「払えないから計算しても仕方がない」と放置すると、必要な資金の全体像もつかめません。
手元資金が足りない場合は、不足額だけでなく時期を整理します。売掛金が入る前に納付予定が来るのか、入金しても足りないのか。この違いで、検討する対応が変わります。
資金表には、少なくとも次を並べてください。
- 現在の現預金
- 入金予定と回収の確かさ
- 税金と清算費用の見込み
- 借入や未払いの支払予定
納付方法の変更などが可能かは、税目や事情ごとの確認が必要です。独自の判断で支払期限が延びたものとして扱わないようにします。
また、会社の不足を埋めるために、社長が新たな個人借入をする判断は慎重に進めてください。会社へ入れたお金が戻る見通しと、家族の生活費を並べる必要があります。連帯保証の問題があるなら、個人側の負担も含めた法的な検討を先送りしないことです。
廃業と譲渡の比較は、税金を引いた資金と残る責任でおこなう
廃業かM&Aかは、売却価格だけで選べません。誰が代金を受け取り、税金や費用を差し引いた後に何が残るかまで確認して比較します。
事業譲渡では売り手の会社に残る仕事を見る
会社が事業を譲る場合、代金は基本的に売り手の会社が受け取ります。そのお金を社長が自由に生活費へ使える、という関係ではありません。
借入を売り手に残して事業を移す形では、譲渡後も会社側の処理が続きます。残る債務と税金を確認し、申告や清算を誰が担当するかを決めておきます。
比較の際には、次の項目を分けます。
- 買い手に引き継ぐ資産と契約
- 売り手に残る借入と未払い
- 譲渡による税金と費用
- 譲渡後に必要な申告と清算
廃業準備で設備を処分し、従業員との関係を終えてからでは、引き継げる事業の形が変わる場合があります。まだ営業が続いているなら、閉じる費用と事業を譲る可能性を並べて検討できます。
ただし、買い手が見つかることを前提に支払いを組むのは避けてください。成約しなかった場合の資金不足も見ておきます。状況によっては法的整理が適切な場合もあり、M&Aだけで結論を出すものではありません。
社長が株式を譲る場合は個人の税金を見積もる
社長個人が株式を譲る場合は、個人に生じる利益について税金を確認します。会社が事業を売る場合とは、申告する主体が異なります。
国税庁は、個人が株式等を譲渡して得た利益を「申告分離課税」の対象と説明しています。出典は国税庁タックスアンサー「株式等を譲渡したときの課税」です。
譲渡価格だけでは税額を計算できません。取得時の資料や、譲渡に直接かかった費用の記録も必要になります。古い資料が見つからないなら、その状況を早い段階で伝えてください。
→ 横にスクロールできます
| 譲り方 | 代金を受け取る主体 | 主な税務の確認 |
|---|---|---|
| 法人の事業譲渡 | 売り手の会社 | 資産の譲渡益など |
| 個人保有株の譲渡 | 株主個人 | 株式の譲渡所得等 |
| 清算時の財産分配 | 分配を受ける株主 | 配当と譲渡の区分 |
清算時に株主へ財産が分配される場合も、受け取った全額を同じ種類の所得と考えないでください。みなし配当などの扱いを確認します。
株式の売却資料については、詳しくは株式譲渡の確定申告で困らないための申告資料と、廃業検討中の社長の資金管理をご覧ください。
連帯保証の扱いは税引後の手取りと並べて確認する
会社を譲る契約と、金融機関に対する連帯保証の扱いは別に確認します。株主や経営者が変わるだけで、保証責任も自動的に移るとは考えないでください。
保証の解除には金融機関の同意が前提になります。譲渡条件を検討する際は、代金の額とあわせて、保証をどう扱う予定なのかを確認します。
当社では、連帯保証の解除を見据えたスキームをご提案します。金融機関との協議に必要な資料や事業価値の説明資料を整え、経営者ご本人の協議を後方から支える役割です。交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。
検討の際は、次の状態を区別してください。
- 保証に関する条件を検討している。
- 金融機関の意向を確認している。
- 必要な同意や手続きを確認している。
- 解除を示す書面を確認している。
口頭での見通しと、完了を裏づける書面は分けて扱います。税金を差し引いて代金が残る見込みでも、保証の整理が未了なら、社長個人の資金計画には不確定な部分が残ります。
申告準備は、決算書と未処理の取引を並べるところから始める
廃業年度の確定申告に備えるには、完成した書類を増やすより、未処理の取引を見える形にするほうが役立ちます。分からない項目を残したまま、確認する担当と順序を決めます。
資料がそろわないときは不足を一覧にする
帳簿が途中でも、何も準備できないわけではありません。手元にある資料と不足している資料を分ければ、次に誰へ何を確認するかが見えてきます。
最初から経営者がすべてを仕訳する必要はありません。最後に記帳した時点を確認し、それ以降の取引を集めてください。過去の残高に疑問があれば、推測で埋めずに付箋やメモを残します。
初回の整理に使いやすい資料は、次のとおりです。
- 直近の決算書と申告書
- 今期の試算表や売上の記録
- 借入残高と返済予定の一覧
- 未回収と未払いの一覧
通帳残高と帳簿残高が違う場合は、その事実を書くだけでも役立ちます。「原因は未確認」としておけば、誤った数字を確定情報として使うことを避けられます。
事業譲渡も検討するなら、従業員や設備の情報を後から足していきます。税務のために整理した資料は、事業の現状を説明する土台にもなります。ただし、譲渡向けの見込み値と申告に使う確定値は区別してください。
税務と法務とM&Aの担当範囲を分ける
依頼内容は、専門家の肩書きだけで決めず、どの作業まで含むかを確かめます。廃業年分の申告だけを頼んだつもりでも、過去の帳簿修正や清算中の申告が別に残る場合があるためです。
税理士が扱うのは、税務相談や申告書の作成などです。弁護士は債務や連帯保証の法的な検討、必要な手続きなどを担います。M&Aの仲介では、引継先の探索や譲渡条件の設計が中心になります。
→ 横にスクロールできます
| 担当 | 主に扱うこと | 先に伝える情報 |
|---|---|---|
| 税理士 | 税額計算と申告 | 未処理取引と日程 |
| 弁護士 | 債務と法的手続き | 借入と支払困難 |
| M&A仲介 | 引継先と譲渡条件 | 事業と資金の状況 |
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。資料の整備と条件設計を通じて、事業を残す可能性を検討する立場です。個別の税務申告や法的判断は、担当する専門家の業務範囲を確認して進めます。
すでに依頼している専門家がいるなら、その担当範囲も共有してください。依頼先を増やすこと自体が目的ではありません。同じ取引について、税務と債務整理の前提が食い違わないようにするための整理です。
費用は申告分と清算分を分けて確認する
廃業にかかる専門家費用は、作業範囲によって変わります。申告書の作成だけか、記帳の修正から必要かで、見積もりの前提が異なります。
金額を比べる際は、何が含まれるかを確認してください。安い見積もりでも、清算中の申告や追加資料の整理が別料金なら、最終的な支出は変わります。
見積もりで確認したい項目は、次のとおりです。
- 対象となる申告の期間と税目
- 記帳や過去分の修正の範囲
- 清算中の追加作業の扱い
- 支払時期と追加費用の条件
当社への相談は無料です。M&A仲介は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から報酬を精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。
税理士や弁護士等への費用は、別に確認します。支払いが難しい場合は、その事情も見積もり段階で伝えてください。納税資金と専門家費用を別々に考えると、合計額を見落としやすくなります。
よくある質問
廃業届を出せば、その年度の確定申告は不要ですか?
廃業の届出と、所得を計算して申告する手続きは別です。個人事業なら廃業した年の所得全体を確認し、法人なら事業年度や解散・清算の状況に応じて判断します。届出の控えだけで完了扱いにせず、提出済みの申告書と対象期間を照合してください。
廃業した翌年に売掛金が入ったら、翌年の売上ですか?
入金が翌年という理由だけでは決まりません。すでに売上として計上している取引なら、回収として扱うことが考えられます。仕事の完了日と請求内容、過去の帳簿を照合してください。廃業後に新たな取引があった場合は、それも分けて確認します。
売上がなく、会社を休眠させた場合も確認が必要ですか?
売上がないことだけでは、申告の要否を判断できません。会社に残る資産や費用、借入などを確認します。休業と解散・清算は扱いが異なるため、法人を残す予定かも整理してください。詳しくは休眠会社の確定申告は売上ゼロでも確認を|未申告を残さず廃業を考えるためにをご覧ください。
確定申告を終えてから廃業やM&Aを相談すべきですか?
申告を終えるまで待つ必要はありません。資金が減り続けている場合は、帳簿の整理と出口の検討を並行して進めます。未確定の税額や不足資料は、そのまま伝えてください。税金を見込まずに譲渡条件を決めることも、申告待ちで選択肢を狭めることも避けたいところです。
まとめ
手元の申告書に対象期間を書き添え、営業終了後に残る入金と支払いを一覧にしてください。借入や連帯保証がある場合は、その一覧と決算書をもとに、廃業と事業を譲る可能性を並べて当社へご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496