


目次
この記事の対象と結論
個人で持つ自社株を売り、税務上の利益が出た場合は、原則として個人の確定申告が必要です。会社が赤字でも、経営者本人に税金がかかる場合があります。
廃業が頭をよぎるほど資金繰りが厳しいと、売却後の申告まで考える余裕はないかもしれません。それでも、契約を結ぶ段階で税額と入金の予定を確認すれば、納税資金の不足に気づきやすくなります。
会社の借入、個人の株式売却益、連帯保証は分けて整理してください。 売却代金を会社の返済に使っても、個人の税金が同じだけ減るとは限りません。
まず、譲渡契約の案と株の取得資料をまとめ、申告の担当者を決めてください。担当者と税金を引いた手取りを確認し、保証の扱いも確かめたうえで、廃業と譲渡を比べてください。
株式譲渡の確定申告は、売り手と取引内容で判断する
個人株主が自社株を売る場合は、株主本人の申告を検討します。会社の決算申告を済ませても、個人の株式売却に関する申告まで終わるわけではありません。
契約書の売り手が誰かを確かめる
会社を売るという言葉だけでは、誰が何を譲るのかが分かりません。個人株主による株式譲渡なら、通常、売り手は株主本人です。まず契約書を見ます。
会社の事業や設備を売る取引とは、お金の流れが異なります。個人の株式売却代金なのか、会社の事業売却代金なのかを分けてください。振込先だけで決めず、契約と実際の取引を照合します。
確認する資料は次のとおりです。
- 株式譲渡契約書の売り手欄
- 株主名簿と保有株式の資料
- 売却代金の精算書
- 株式を取得したときの記録
家族も株を持っている場合は、売る人ごとに確認が要ります。代表者がまとめて交渉していても、全員の売却益を社長の所得にまとめる扱いには通常なりません。誰の株をいくらで譲るかを明らかにします。
赤字や債務超過だけでは申告不要と決められない
会社の損益と、株主個人の売却損益は別です。会社が赤字でも、株式を取得した金額より高く売れば、個人に利益が生じる場合があります。
債務超過も同じ考え方です。会社の負債が資産を上回ることだけで、個人の申告が不要になるわけではありません。売却価格と取得費、譲渡にかかった費用を確認して判断します。
反対に、会社の業績がよくても、個人が高い価格で取得した株なら売却損が出ることがあります。会社の決算書だけでは結論が出ないのです。
税理士へ伝えるときは、「赤字会社を売ります」で終わらせないようにします。保有株式の取得経緯と売却条件を添えてください。会社の状態と個人の取引を並べると、確認すべき資料が絞れます。
非上場の自社株は証券口座の売買と分けて考える
証券会社を通じた売買では、口座の種類により申告の扱いが変わります。その経験を自社株の譲渡へ持ち込むと、申告を見落とすおそれがあります。
国税庁は株式の譲渡を「一般株式等」と「上場株式等」に区分しています。非上場の自社株は、通常、一般株式等として検討する取引です。買い手から代金を受け取るだけで、税務処理が済むとは考えないでください。
出典:国税庁「株式等を譲渡したときの課税(申告分離課税)」。
買い手や仲介担当者が入金まで手配していても、個人の申告は別の仕事です。誰が譲渡損益を計算し、誰が申告書を作るのかを確認します。担当が決まっていない場合は、契約案の段階で依頼範囲を整理しましょう。
売却損や特殊な売り先がある場合は確認項目が増える
自社株の売却で損失が出ても、給与や会社の赤字と自由に差し引けるわけではありません。上場株式の損失に関する説明も、そのまま当てはめないでください。
申告の要否を確かめる際は、本人のほかの取引も伝えます。
- 同じ年に売った別の株式
- 給与や役員報酬の受取状況
- 配当などの受取状況
- ほかの理由による申告予定
売り先にも注意が要ります。株を発行した会社へ売る場合は、受取額の一部を配当として扱う検討が必要なことがあります。第三者への売却と同じ計算で進めないようにします。
親族などへ低い価格で譲る場合も、価格の根拠が論点です。税金を減らすつもりで金額だけを下げると、別の課税関係が生じる可能性があります。買い手との関係と価格の決め方を、契約前に共有してください。
譲渡益の計算には、売却額と取得費の根拠が要る
株式譲渡の利益は、原則として売却収入から取得費と譲渡にかかった費用などを差し引いて計算します。通帳の入金額だけでは、計算の根拠が足りません。
契約上の売却額と振込額の差を埋める
売却代金から仲介報酬を精算すると、契約書の株価と実際の振込額が異なります。代金の一部を後払いにする契約でも、同じことが起こります。
入金額をそのまま売却収入として扱うと、計算を誤るおそれがあります。契約上の代金から何が引かれたのか。精算書で内訳を確認してください。
とくに、次の金銭が同時に動く場合は区別が要ります。
- 株式そのものの売却代金
- 会社から返済される貸付金
- 退任に伴って受け取る金銭
- 売り手が負担する仲介報酬
「会社を譲って受け取ったお金」とひとまとめにしないことです。支払う人と支払いの理由を対応させます。買い手が作成した精算書も、契約の内容と合っているか照合しましょう。
差額の理由が分からないままなら、申告担当者へその状態を伝えます。不明な差額を費用として埋めるのは避けてください。
取得費に使うのは、株を取得したときの情報
取得費は、その株式を取得するために支払った金額などをもとに確認します。現在の会社の資産額や、直近の資本金を代わりに入れるものではありません。
取得価額の確認では、株式の購入代金に加え、購入時の手数料なども調べます。設立時に引き受けたのか、後から購入したのか。出発点は取得の経緯です。
出典:国税庁「株式等の取得価額の確認方法」。
設立時の出資なら、払込の記録が手がかりになります。その後に株を買い足していれば、設立時の資料だけでは足りません。複数回の取得がある場合は、今回売る株との対応も確認します。
経営者が会社へ入れたお金も、性質を分けてください。資金繰りを支えるための貸付金なら、株式の取得費へそのまま加える扱いには通常なりません。帳簿と当時の記録を確かめます。
古い契約書がなくても取得の経緯からたどる
取得資料が見つからないときは、いつ、誰から、どのように株を取得したかを書き出します。思い出せる範囲で構いません。金額を推測して申告するための作業ではなく、資料を探す手がかりを作る作業です。
確認候補には、次のものがあります。
- 設立時や増資時の払込記録
- 過去の株式売買契約書
- 当時の通帳や振込の控え
- 株式の異動を記録した資料
相続や贈与で受け取った株では、前の所有者の取得情報が必要になる場合があります。相続時の評価額を、そのまま売却時の取得費に使えるとは考えないでください。
資料がそろわないときは、確認できた事実と不明な点を分けて税理士へ渡します。「取得費不明」とだけ伝えるより、取得した経緯も添える方が判断につながります。資料不足を理由に、申告の準備全体を止める必要はありません。
取得費の根拠がそろう場合は、払込記録や旧契約書の金額を今回売る株式に対応させ、税理士に計算を依頼します。分からない場合は、取得経緯のメモと確認済みの資料、不足資料の一覧を先に渡し、取得費の扱いが決まるまでは手取りを確定額として会社への返済計画に組み込まないようにします。
仲介報酬は名義・業務内容・支払いを照合する
売却に直接かかった費用は、譲渡損益の計算で確認する対象です。ただし、M&Aの前後に支払ったお金をすべて差し引けるとは限りません。
会社の経営改善のための費用と、個人が株を売るための費用は分けて考えます。請求書の名義だけで判断せず、誰が依頼した業務なのかも確認してください。
そろえておきたい資料は次のとおりです。
- 業務内容が分かる契約書
- 費用の内訳が分かる請求書
- 支払いを示す振込明細
- 代金からの精算を示す書類
会社の申告と個人の申告で、同じ費用を重ねて差し引くことは避ける必要があります。会社が支払った費用があるなら、経理担当者にも処理内容を確認します。
売却代金から直接引かれた報酬は、通帳だけでは見落としやすい項目です。支払明細と請求書を合わせて保存し、取得費とは別に整理してください。
申告の段取りは、契約案ができた段階から組む
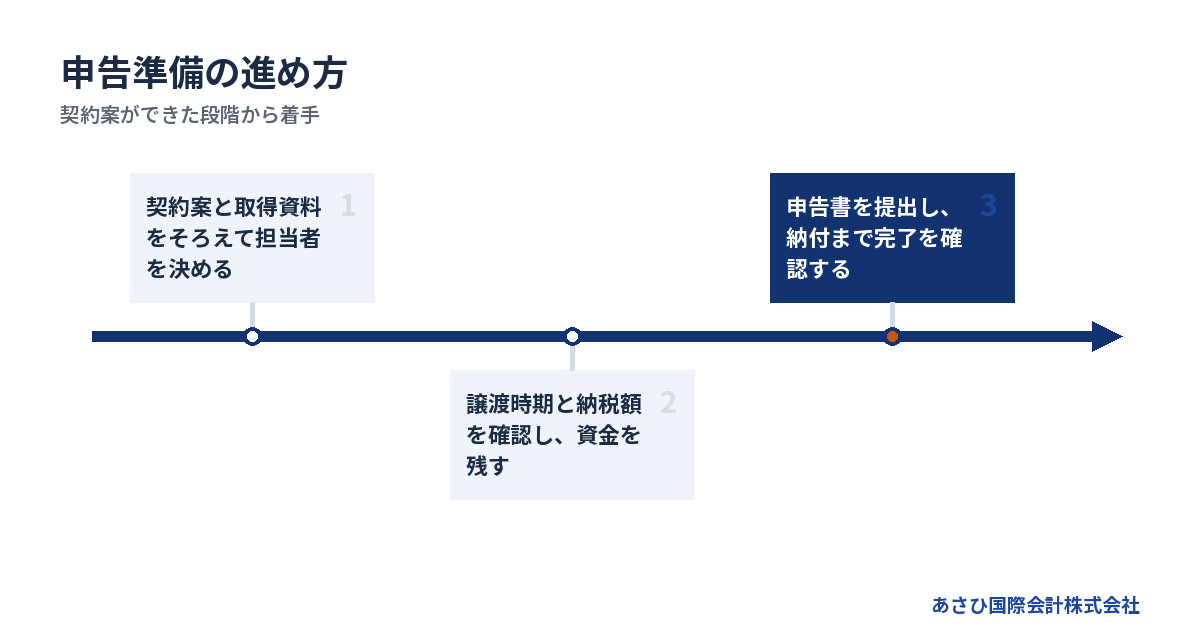
確定申告の準備は、契約案の金額と日付を確認するところから始めます。入金後まで待つと、納税時期と受取条件のずれに対応しにくくなります。
契約日と入金日だけで申告する年を決めない
署名した日と、株式を引き渡す日は異なる場合があります。代金の支払日がさらに後になる契約もあります。日付はひとつとは限りません。
非上場株式の譲渡時期は、引渡しの日を基準に判断するのが原則です。年をまたぐ取引では、どの年分の収入になるかを確認する必要があります。通帳への入金日だけで決めず、引渡しや契約の効力を税理士に確認してもらいます。
日程表には、次の項目を記載します。
- 契約を締結する日
- 株式を引き渡す日
- 代金を受け取る日
- 売却価格が確定する予定日
日付が変わったら、申告担当者にも連絡してください。買い手と仲介担当者だけで日程を更新すると、税額の試算に古い条件が残るおそれがあります。
契約書を修正した場合は、変更後の書類も渡します。口頭の説明だけで済ませず、どの日付がどう変わったかを記録に残すと確認しやすくなります。
分割払いは、入金と課税の時期がずれる可能性がある
売却代金を分けて受け取る契約でも、各年に入金された額だけが課税対象になるとは限りません。受取予定と税務上の収入計上は、別に確認します。
たとえば、売却代金が確定しており、株式を引き渡した年に一部を受け取り、残額を翌年以降に受け取る契約では、未入金の残額を含む売却代金全体を引渡しの年の収入として譲渡益を計算するのが原則です。残額の入金が納期限より後なら、その入金を待たずに税金を用意する必要があります。個別の収入計上時期は契約条件によって確認が必要なため、支払条項と引渡し条件を税理士へ渡し、この原則を当てはめてよいか確かめてください。
代金の一部が未入金でも、納税が先に必要になる可能性があります。資金繰りが厳しい経営者には、手取りの総額と同じくらい切実な問題です。
契約前に確認する内容は、次のとおりです。
- 支払時期と各回の受取予定額
- 納税に使える資金が入る時期
- 代金の支払いが遅れた場合の扱い
- 支払いに付いている条件
将来の業績により代金が増減する契約も、通常の後払いと同じとは限りません。確定済みの代金を後で払うのか、金額自体が後から決まるのか。その違いを契約条項で伝えてください。
当社へ条件設計を相談する際は、確定額の後払いなら、各回の入金予定と税理士が確認した納税見込額を並べ、不足する場合は初回の受取額や支払時期の見直しを検討します。業績連動で金額自体が変わるなら、確定している代金と未確定の代金を分け、未確定分を会社への返済や生活費の原資として先に使う計画は立てません。算定条件と金額が確定する時期を税理士へ示し、税務上の扱いを確認してから資金計画へ反映します。
税金を払う資金が足りない見通しなら、署名前に支払条件の検討へ戻ります。受取総額だけで承諾しないようにしましょう。
申告資料は、計算に使う目的でまとめる
税理士へ渡す資料は、契約・取得・費用のまとまりに分けると確認が進みます。契約書だけ渡して終わりにせず、計算の根拠までつなげます。
→ 横にスクロールできます
| 資料のまとまり | 主な資料 | 確認する内容 |
|---|---|---|
| 売却に関する資料 | 契約書・精算書 | 金額と譲渡時期 |
| 取得に関する資料 | 払込記録・旧契約書 | 取得費の根拠 |
| 費用に関する資料 | 請求書・支払記録 | 費用の内容 |
| 本人の申告資料 | ほかの所得の資料 | 申告全体との整合 |
株式の譲渡損益を計算する明細と、対応する申告書の準備が必要です。使用する様式や添付資料は、申告年分と取引内容に合わせて確認してください。
すべて集まるまで依頼を待つ必要はありません。未入手の資料には、保管先と入手の見込みを添えます。誰が探すかまで決めておくと、担当者同士で待ち続ける状況を避けやすくなります。
電子データは、最終版が分かる名前で保存します。契約案と締結済みの契約書を混ぜないことも、金額の取り違えを防ぐ準備です。
申告書の提出と納税は別々に完了を確認する
申告書を提出しても、納税まで終わったとは限りません。作成を依頼する場合も、誰が納付手続きをおこなうかを決めておきます。
進める順序は次のとおりです。
1. 申告する年分と期限を確認する
2. 譲渡損益と申告書の内容を確認する
3. 申告書を提出し、控えを保管する
4. 納付手続きをおこない、完了を確認する
自分で電子申告をする予定なら、利用環境も事前に確認します。入力を始めてから取得費が分からないと気づくと、作業が止まります。操作の準備と資料の準備を並行して進めてください。
提出後は、申告書の控えと納付記録を一緒に保存します。受取代金や契約内容に変更があった場合は、申告への影響を担当者へ確認しましょう。翌年に相談するつもりで置いておくと、対応が遅れるおそれがあります。
納税資金は、会社への返済資金と分けて残す
売却後に使えるお金は、売却代金から費用や税金などを差し引いて考えます。会社へ入れる資金もあるなら、その支出後に個人へ残る額まで確認してください。
廃業との比較に使うのは税金を引いた手取り
提示された株価が、そのまま家族の生活に使える金額とは限りません。売却費用と納税額を見込んでから、個人の手取りを計算します。
整理する順序は次のとおりです。
1. 契約上の売却代金を確認する
2. 売り手負担の費用を確認する
3. 個人の納税見込額を確認する
4. 会社へ入れる資金を確認する
売却額だけに税率を掛ける概算では、取得費などが反映されません。反対に、税金を計算から外すと、後から生活資金が不足するおそれがあります。契約案をもとに試算してください。
個人の株式譲渡益は、ほかの所得と分けて計算する申告分離課税の対象です。所得税15%と住民税5%に、所得税額の2.1%に当たる復興特別所得税が加わり、合計税率は20.315%となります。復興特別所得税が加わるのは平成25年から令和19年までで、2026年もこの期間に含まれます。出典:国税庁タックスアンサー No.1463「株式等を譲渡したときの課税(申告分離課税)」。
試算では、まず「契約上の売却代金-取得費-税務上差し引ける譲渡費用」で譲渡益を求め、その利益に20.315%を掛けて納税額の目安を出します。次に「売却代金-実際に負担する売却費用-納税見込額-会社へ入れる資金」で、全額回収後に個人へ残る資金を確認します。取得費は過去の支出なので、現在の手取りから重ねて引きません。費用を精算した後の振込額から計算する場合も、その費用を二重に引かないようにします。
当社へ取引条件の整理を相談する際は、契約案と報酬の精算予定、会社への送金予定を先に示してください。その内訳を取得資料とともに申告担当の税理士へ渡し、税額が確認できてから会社へ回せる額を決めます。分割払いなら、全額回収後の手取りとは別に、納期限までの入金で税金を賄えるかを確認します。
廃業と譲渡を比べるときは、事業を閉じる費用も確認します。譲渡まで営業を続ける資金が必要なら、その金額も比較に加えます。
従業員や取引先への影響も、資金の見通しと結びついています。雇用の継続を希望するなら、引継ぎまで給与を支払えるかも含めて条件を検討しましょう。
会社の借入返済が、そのまま個人の経費になるとは限らない
売却代金で会社の借入を返しても、株式譲渡の利益が同額減るとは限りません。売却益の計算と、受け取ったお金の使い道は別だからです。
個人から会社へ資金を入れ、会社が返済する流れなら、その入金を何として処理するかが論点になります。貸付なのか、別の性質の支払いなのか。曖昧なまま送金しないでください。
連帯保証に関する支払いを求められている場合も、内容の確認が要ります。株式売却の税務だけでなく、会社と個人の債務整理に関わる可能性があるためです。
「返済に使うから税金は残らない」と考えて、売却代金を使い切らないでください。 税理士と、必要に応じて弁護士が同じ資金計画を確認できる状態にします。
会社の支払いが難しい局面では、返済の相手や順番も検討対象です。状況によっては法的整理が適切な場合もあります。税負担だけを理由に資金を動かさないようにしましょう。
役員借入金の返済と株価を混同しない
会社の帳簿にある役員借入金は、会社が役員から借りたお金です。経営者本人から見れば、会社に対する貸付金に当たります。
貸付金の返済と株式の売却代金は、取引の性質が異なります。受取総額が同じでも、内訳により確認すべき税務や契約が変わります。株価の中へ曖昧に含めないでください。
確認事項は次のとおりです。
- 帳簿と本人の認識で残高が合うか
- 誰が返済する合意になっているか
- 返済日と株式譲渡日がどう関係するか
- 返済されない残額をどう扱うか
帳簿に残高があっても、その全額を回収できるとは限りません。会社の資金が足りなければ、返済の条件も含めた検討が要ります。
生活資金の予定には、契約で確認できた受取額を使います。未確定の返済予定を頼りに納税資金を使ってしまうと、後から計画を立て直す負担が増えます。
納税資金が不足するなら、申告と資金対策を並行する
税金を払う資金が足りない見込みでも、申告を後回しにして問題が解消するわけではありません。不足額と不足する時期を明らかにし、申告の準備を進めます。
契約前なら、代金の受取条件や会社へ入れる資金を再検討する余地があります。契約後は相手の合意が必要な変更もあり、選べる対応が狭くなりがちです。
すでに資金不足が見込まれる場合は、担当税理士へ次の情報を渡します。
- 納税に使える現在の預金額
- 確定している今後の入金予定
- 個人で支払う必要がある金額
- 売却代金の未収部分と受取条件
納付が遅れると、追加の負担や徴収手続きにつながるおそれがあります。納付に関する対応の検討と、期限に向けた申告書の作成を分けて進めてください。
国税を一度に払えない場合には、次の制度について税務署へ相談する選択肢があります。どちらも申請すれば必ず認められるものではありません。
- 納税の猶予:納税者の事業の廃止・休止や著しい損失などの事実があり、それに基づいて国税を一時に納付できないと認められる場合、申請により、納付できないと認められる金額を限度として1年以内の納税猶予を受けられることがあります。会社の廃業や赤字だけで、株主個人にも適用されるとは判断しないでください。
- 換価の猶予(申請によるもの):一時に納付すると事業の継続や生活の維持が困難になるおそれがあり、納税について誠実な意思があると認められる場合、納期限から6月以内の申請により、滞納処分による財産の換価を1年以内の期間で猶予できる制度です。納税の猶予とは別の制度です。
出典:e-Gov法令検索「国税通則法」46条2項、「国税徴収法」151条の2。
まず上記の預金額・入出金予定・未収代金を担当税理士へ渡し、納税見込額と不足額を整理します。そのうえで、本人の住所地を管轄する税務署の徴収担当へ、利用できる制度と必要書類を確認してください。換価の猶予では財産目録・担保の提供に関する書類等の添付も必要になるため、申請期限と添付書類を先に確認し、案内に沿って申請書を提出します。
所得税の申告後に続く住民税の支払いも、資金予定に入れます。詳しくは株式譲渡益の確定申告から逆算する会社売却の手取りと納税資金の残し方をご覧ください。
申告の完了と連帯保証の解除は、別の確認が必要
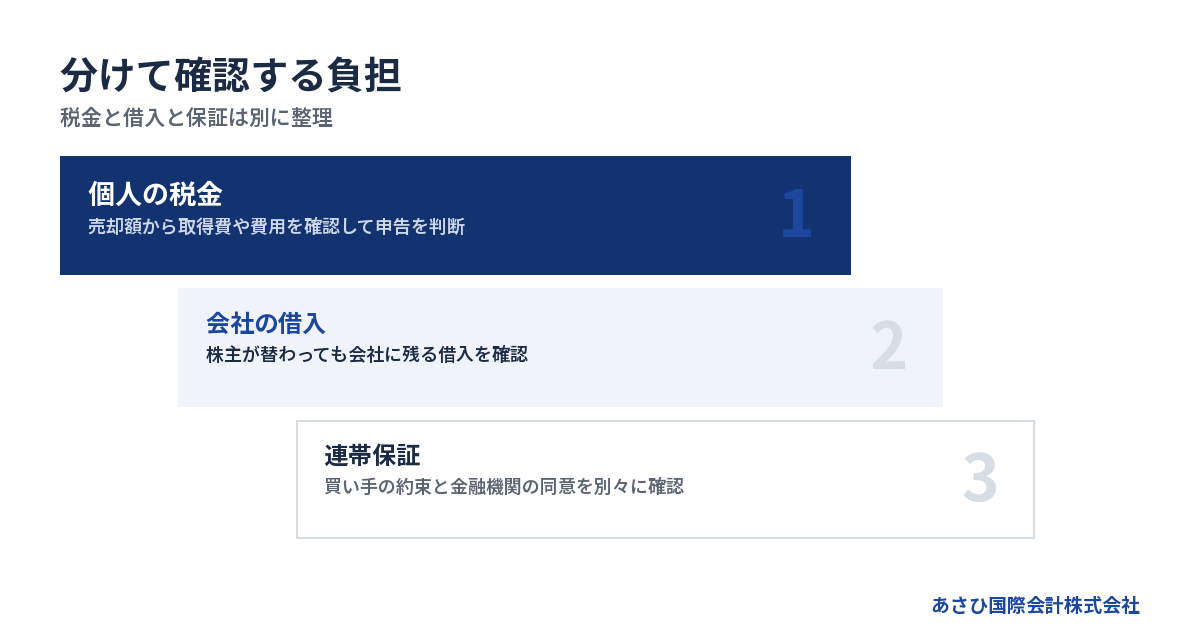
株式譲渡の確定申告を済ませても、連帯保証が解除されるわけではありません。税務の手続きと、金融機関などとの保証契約は分けて確認します。
株主が替わっても会社の借入は会社に残る
株式譲渡では会社の法人格に変動がないため、借入などの債務は基本的に会社に残ります。買い手個人へ借入が自動で移るという意味ではありません。
一方、経営者個人の連帯保証は、金融機関などと結んだ契約です。株主や代表者が替わることだけで、その解除まで済むとは考えないでください。
→ 横にスクロールできます
| 確認する対象 | 確認する資料 | 主な論点 |
|---|---|---|
| 個人の売却損益 | 取得資料・譲渡契約 | 申告と納税 |
| 会社の借入 | 借入契約・残高資料 | 返済の継続 |
| 個人の連帯保証 | 保証契約・解除書類 | 解除の条件 |
中小企業庁の「中小M&Aガイドライン(第3版)」でも、株式譲渡と保証の扱いが説明されています。根拠資料は令和6年8月公表のガイドラインです。中小企業庁の公表ページで内容を確認できます。
申告資料と保証関係の資料を別に保管すると、確認漏れを見つけやすくなります。
買い手の約束だけで保証の解除が終わるわけではない
買い手が保証の解除に取り組む約束と、金融機関が解除に同意することは別の段階です。売り手と買い手の契約だけで、保証契約が消えるわけではありません。
契約案では、次の事項を確認します。
- 解除に向けて誰が何をおこなうか
- 金融機関への確認をどう進めるか
- 解除までの状況をどう共有するか
- 予定どおり進まない場合の扱い
「中小M&Aガイドライン(第3版)」p.51では、正式な保証の解除・移行は、クロージングを経て登記簿上の代表者が変更された後に行う必要があり、最終的には金融機関等の判断によるとされています。買い手の信用力が著しく低い場合などには、円滑に解除・移行できないリスクも示されています。出典:中小企業庁「中小M&Aガイドライン」公表ページ。
実務では、契約前に保証契約と借入残高の資料をそろえ、金融機関へ必要な手続きと提出資料を確認します。そのうえで、クロージング後に代表者変更の登記を確認し、金融機関の案内に沿って正式な解除・移行の手続きを進めます。解除が認められた場合は、その対象となる借入と効力が生じる日を確認できる書類を保管してください。認められない場合や手続きが未了の場合は、保証がなくなったものとして扱わず、理由と残る条件を確認し、契約上の対応を弁護士へ相談します。
金融機関との協議の主体は、経営者ご本人です。必要に応じて、依頼した弁護士等の専門家が関わります。
あさひ国際会計株式会社は、協議に必要な資料を整備します。事業価値の説明資料の作成やM&Aの条件設計を通じて、ご本人の協議を後方から支える立場です。当社が保証解除を決める立場ではありません。
詳しくは株式譲渡と連帯保証人の行方|会社が残るM&Aで確認したい判断軸をご覧ください。
事業譲渡へ変えると代金の受取人も変わる
個人株主の株式譲渡では、通常、株主本人が代金を受け取ります。会社が事業を譲る場合は、通常、会社が代金を受け取ります。申告を考える出発点が違います。
廃業の代わりに事業を残す場合も、手法によって資金の流れが変わります。会社に入った代金を、社長が自由に使える個人資金として扱わないようにします。
比較する内容は次のとおりです。
- 売り手と代金の受取人
- 引き継ぐ事業や財産の範囲
- 会社に残る借入の扱い
- 経営者保証の確認状況
当社へ比較を相談する際は、株式譲渡案なら個人の取得資料と株式譲渡契約案を、事業譲渡案なら譲渡対象の財産一覧と事業譲渡契約案を示してください。株式譲渡案では個人の税引後の手取りを確認し、事業譲渡案では会社に入る代金から会社の税金や返済をどう賄うかを税理士と確認します。事業譲渡へ変える場合は、個人向けの手取り試算をそのまま流用せず、会社と個人の資金計画を分けて作り直します。
株式会社が事業の全部または重要な一部を譲渡する場合は、会社法467条に基づく株主総会の承認が必要となるため、その要否と日程を弁護士等へ確認してください。承認が必要な場合は効力発生日の前日までに決議を得る段取りを組み、社長の署名と入金予定だけで実行日を決めないようにします。出典:e-Gov法令検索「会社法」467条。
税金だけで手法を決めると、借入や雇用の引継ぎと条件が合わない場合があります。残したい事業と整理が必要な負担を先に示し、その案の税務を確認してください。
詳しくは事業譲渡と株式譲渡の違いを比較|借入・連帯保証・従業員の行方をご覧ください。
株価が低い場合も、手取りと残る責任で判断する
株価が低くても、事業や雇用を引き継げるなら、譲渡を検討する意味があります。ただし、価格が低いことだけで税務の確認を省けるわけではありません。
財務状態と価格の根拠が合っているか、別の名目で支払われる金銭がないかを確認します。保証に関する条件も、売却価格とは分けて評価してください。
譲渡まで営業を続けられるかも判断材料です。給与や取引先への支払いが迫っているなら、現在の資金繰りを示します。買い手が見つかる見込みだけで、支払いを続ける計画は組めません。
事業を残す道を検討することと、廃業や法的整理への備えは両立します。状況によっては法的整理が適切な場合もあります。従業員や家族への影響を小さくするために、残せる事業と残る負担を同じ資料で比べましょう。
税務申告とM&Aの担当範囲を、依頼時に決める
税額の判断と申告は税理士、契約や債務整理の法的な判断は弁護士が扱う領域です。M&A仲介には買い手探しや取引条件の整理を依頼し、担当の空白を作らないようにします。
会社の顧問契約に個人の申告が含まれるか
会社に顧問税理士がいても、社長個人の株式譲渡の申告まで契約に含まれるとは限りません。売却予定を伝えたことと、申告を依頼したことは分けて確認します。
依頼範囲は、次の項目で整理できます。
- 契約前の税額試算を含むか
- 取得費の確認をどこまで頼めるか
- 個人の申告書作成を含むか
- 納付の案内と期限確認を含むか
会社と個人で申告の担当者が異なる場合は、費用や役員借入金の処理を共有します。同じ支払いを、違う前提で計算しないためです。
資料の引継ぎには、本人の確認も要ります。誰へ何を渡したかが分かるようにし、金額が未確定の項目にはその旨を付けてください。完成していない契約案でも、先に税務上の論点を確認する材料になります。
弁護士には保証と売却後の責任を確認する
株式譲渡契約には、価格以外の約束も含まれます。売却後に問題が見つかった場合の補償や、保証が予定どおり解除されない場合の扱いなどです。
こうした負担は、税金を引いた後の生活資金にも影響します。署名する前に、どのような場合に支払いが生じるかを確認してください。契約の言葉を理解し切れないまま進める必要はありません。
支払いが難しい会社では、資産の移動や返済の順番も法的な検討対象です。状況によっては法的整理が適切な場合もあります。譲渡だけを前提にせず、債務整理を含めた判断が必要になることがあります。
税務と法律の助言で前提が違うと感じたら、同じ契約案を見ているか確かめます。契約書と資金計画の版をそろえることが、経営者側でできる準備です。
最初の相談では、資金の期限と不足資料を伝える
廃業か譲渡かを決め切れていない段階でも、現状の整理は始められます。資金繰りが厳しい段階で相談する経営者は珍しくありません。
最初の連絡では、次の内容を短くまとめてください。
- 支払いが厳しくなる時期
- 会社の借入と保証の有無
- 株主と買い手候補の状況
- 契約書や取得資料の有無
資料がない場合は、そのまま伝えて構いません。不明な取得費や借入残高を推測で埋めるより、何が確認できていないかを示す方が次の作業につながります。
従業員や家族を思うほど、相談をためらうこともあります。すべて決まってから説明しようとせず、まず資金の期限を整理してください。事業を残せるか、閉じる準備を進めるかを検討する時間を確保しやすくなります。
公的な相談先もあります。資金繰りや保証債務の整理を含めて相談したい場合は、中小企業活性化協議会へ、事業承継や第三者への引継ぎを相談したい場合は、事業承継・引継ぎ支援センターへ連絡できます。いずれも47都道府県に設置されています。中小企業活性化協議会は相談無料・秘密厳守・事前予約制です。支払いが厳しくなる時期と借入・保証の状況を伝え、必要資料を確認してください。
仲介報酬と税務申告の費用は分けて見積もる
あさひ国際会計株式会社の相談は無料です。報酬は成功報酬のみで、着手金はありません。
仲介報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。報酬額と精算後の受取額は、契約時に確認してください。
個人の税金や、別途依頼する専門家の費用は別に見積もります。申告費用は資料の状態や依頼範囲で変わるため、ここで一律の金額は示せません。取得費の調査や契約前の試算を含むかで、見積もりを比べます。
費用を用意できない見込みなら、着手前に支払時期と依頼範囲を確認してください。費用の見通しが立たないことを理由に、申告期限の確認まで止めないようにします。当社はM&Aの条件設計と資料整備を担い、税務判断は税理士の担当として整理します。
よくある質問
赤字の会社を売っても、確定申告は必要ですか?
会社が赤字でも、個人の株式売却で税務上の利益が出れば、原則として確定申告が必要です。会社の損益と個人の売却損益は別に計算します。取得費と譲渡費用を確認し、本人のほかの所得も含めて申告の要否を判断してください。
株を取得したときの契約書が見つからない場合はどうしますか?
払込記録や通帳など、取得の経緯が分かる資料を探します。設立時の出資か、購入した株か、相続などで取得した株かによって確認内容が変わります。現在の資本金や純資産を代わりに使わず、不明な点を明示して税理士に確認してください。
売却代金を返済に使い、手元に残らなくても課税されますか?
手元にお金が残らなくても、株式譲渡の利益に税金がかかる場合があります。譲渡益の計算と代金の使い道は別だからです。会社への貸付や保証に関する支払いなど、支出の性質も確認が要ります。送金前に納税見込額を確認し、返済へ回せる資金を計算してください。
株式譲渡の確定申告をすれば連帯保証も整理されますか?
確定申告によって連帯保証が解除されるわけではありません。申告は税務の手続きで、保証は金融機関などとの契約に関する問題です。買い手との約束と金融機関の同意を分けて確認します。申告書の控えと保証の解除を確認する書類は、それぞれ保管してください。
まとめ
譲渡契約の案、株の取得資料、費用の明細をそろえ、申告担当者と納税見込額を確認してください。廃業と譲渡で迷っている方は、支払予定と連帯保証の状況も添えて、無料相談で取引条件の整理からご相談ください。
あわせて読みたい
- 名義株とは「名前」と「持ち主」が異なる株式―廃業・会社売却で困らないための整理
- 株式譲渡の対抗要件は契約書だけでは整わない|株主名簿・株券と保証の確認
- 廃業時の青色申告の取りやめ届出書、記入する年分と最後の申告を間違えないために
- 廃業時の売掛金回収で困らないための請求・入金管理と借入返済の組み立て方
- 株式譲渡の仕訳で変わる帳簿と変わらない借入、売り手・対象会社・買い手別の会計実務
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
状況によっては法的整理が適切な場合もあります。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496