


目次
この記事の対象と結論
特別清算の対象は、解散して清算中の株式会社です。清算を進めるうえで著しい支障があるか、債務超過の疑いがある場合に、裁判所が開始を判断します。
借入が残り、廃業を考えている経営者には、選択肢になり得る手続きです。ただし、法律上の開始条件と、最後まで進められる見通しは別。債権者の理解や返済に回せる財産、清算に使う資金も確認する必要があります。
また、会社の整理と社長の連帯保証は別の問題です。特別清算を使えば個人の借金まで消える、という仕組みではありません。
廃業を決める前の相談は珍しくありません。会社をどう終えるか、事業を残せるか、自分の保証をどう整理するか。結論が出ていない段階から整理を始められます。
特別清算の開始条件は、会社の状態と清算上の事情で決まる
会社法が定める特別清算の開始条件は、清算中の株式会社であることです。そのうえで、清算に著しい支障がある事情か、債務超過の疑いが必要になります。
解散して清算中の株式会社が対象になる
特別清算は、営業中の会社がそのまま入る手続きではありません。会社の解散を経て、残った財産と債務を整理する清算の段階に入っていることが前提です。
会社法第510条では、対象を「清算株式会社」としています。借入があることや、社長が廃業を決意したことだけでは、この前提を満たしません。
まず確認したいのは次の事項です。
- 登記上の会社の種類
- 解散の有無とその経緯
- 清算人が誰になっているか
- 現在おこなっている事業の内容
「会社」と呼んでいても、法人の種類によって使える手続きは異なります。個人事業主も同じ扱いにはなりません。
まだ営業している場合は、解散を急ぐ前に事業の扱いを決めます。受注中の仕事や従業員の雇用をどうするかで、必要な準備が変わるからです。制度の対象に入るためだけに、先に解散を決めるのは避けたいところです。
清算への著しい支障か、債務超過の疑いがある
開始原因は、清算を進めるうえで著しい支障を生じる事情と、債務超過の疑いです。両方がそろうことを要求する条文ではありません。
会社法第510条の文言は、「清算の遂行に著しい支障を来すべき事情」と「債務超過の疑い」です。後者は、債務超過額が最終確定してからでないと検討できない、という意味ではありません。
債務超過とは、財産より負債が多い状態を指します。ただ、決算書の数字をそのまま比べるだけでは、清算時の実態をつかめないことがあります。
売掛金が回収できなければ、使える財産は帳簿より少なくなります。設備も帳簿どおりの金額で売れるとは限りません。閉鎖に伴う支出が加わる場合もあります。
反対に、赤字だけを理由に特別清算の条件を満たすとも判断できません。赤字は一定期間の損益、債務超過は財産と負債の関係です。資金繰りの苦しさとも分けて確認します。
債務超過の疑いがある清算人には申立ての義務がある
特別清算開始の申立てができる人は、清算人だけではありません。会社法第511条第1項は、次の立場を挙げています。
- 債権者
- 清算人
- 監査役
- 株主
同条第2項では、清算株式会社に債務超過の疑いがあるとき、清算人に申立てを求めています。単に「使いたければ選べる制度」と捉えると、清算人の義務を見落とします。
解散後に不足が見つかった場合も、そのまま放置する判断は避ける必要があります。財産の調査状況と債務の内容を整理し、法的な対応を弁護士と確認する場面です。
社長と清算人が同じ人でも、確認すべき役割は変わります。営業を続ける経営判断から、会社の後始末を担う判断へ移るためです。肩書きだけを変えれば済む話ではありません。
解散・清算・破産を同じ意味で使わない
解散は、会社が通常の事業活動を終えて清算へ向かう契機です。解散した瞬間に、会社の債務がなくなるわけではありません。
会社法第471条には、株主総会の決議のほか、破産手続開始の決定なども解散事由として定められています。また、第475条では、合併で消滅する場合などを除き、解散後の清算を定めています。
ただし、破産手続が続いている会社の財産処理は、その手続きの中で進みます。特別清算と破産を、同じ清算の呼び方として扱わないようにします。
| 言葉 | 確認する内容 |
|---|---|
| 解散 | 会社が解散した事由 |
| 清算 | 財産と債務の後始末 |
| 特別清算 | 裁判所が関与する清算 |
| 破産 | 破産手続による財産処理 |
「廃業したい」と伝えるだけでは、どの段階まで進んでいるか分かりません。営業を止めたいのか、すでに解散したのかを添えると、話がかみ合います。
条文の出典は、e-Gov法令検索「会社法」の第471条・第475条・第510条・第511条です。
条件に当てはまっても、債権者と資金の見通しがなければ進めにくい
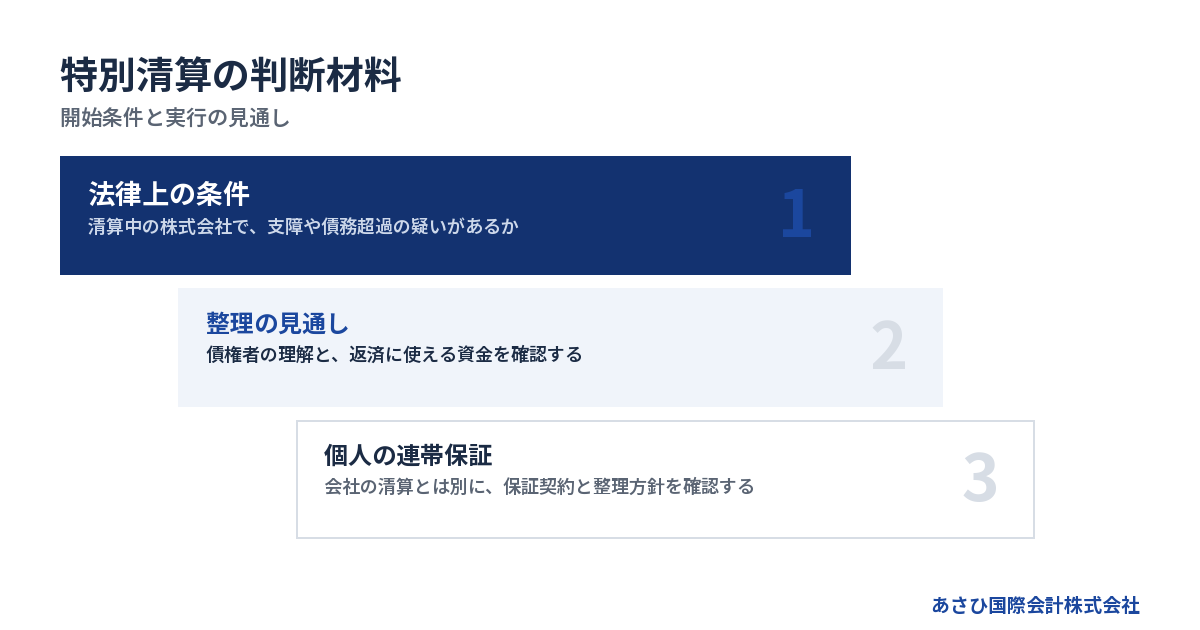
特別清算を選ぶには、開始条件の確認に加え、債務の整理を実行できる見通しが要ります。債権者の意向と返済原資が、その判断を左右します。
債権者の理解を得られるかを確認する
借入を全額返せない場合は、債権者に負担を求める内容になり得ます。会社側の希望だけで、返済額や条件を決められるわけではありません。
銀行からの借入しか見ていないと、話が進んだ後に別の未払いが見つかります。取引先への買掛金や役員からの借入も含め、相手ごとに整理します。
- 誰に、いくら支払う必要があるか
- 金額や契約内容に争いがあるか
- 担保や保証が付いているか
- これまで何を説明しているか
整理の進め方によって、必要な合意や裁判所の判断は異なります。「全員の同意がなければ申立て自体ができない」と、開始条件に混ぜる説明も正確ではありません。
一方で、主要な債権者の強い反対があるなら、完了までの見通しに影響します。反対の理由が返済額なのか、説明不足なのかも見極めたいところです。協議の主体は経営者本人と、必要に応じて依頼する弁護士等です。
帳簿の資産額より、返済に使える金額を見る
返済に使うお金は、預金だけとは限りません。売掛金の回収や設備の売却によって用意する場合もあります。ただし、額面どおりに使えるとは限らない点に注意が要ります。
担保の付いた資産を売るなら、その代金を自由に配れるか確認が必要です。リース物件は、自社の所有物と思い込んで売却対象に入れないようにします。
| 財産・権利 | 確認する内容 |
|---|---|
| 預金 | 現在の残高と利用制限 |
| 売掛金 | 回収額と入金予定 |
| 設備・車両 | 所有者と売却見込額 |
| 保証金 | 返還条件と控除額 |
金額と時期はセットです。売れる見込みがあっても、支払日までに現金にならなければ資金が不足します。
また、同じ資産の売却代金を、返済と清算費用の両方に使う計画は成り立ちません。入ってくるお金の使い道を並べ、重なっていないか確認します。これだけでも、見かけの資金余裕を減らせます。
未払いの種類ごとに扱いを確かめる
銀行借入と税金、従業員への未払いを、同じ条件で減額できると考えるのは危険です。債務の種類に応じた扱いを確認する必要があります。
「借金の合計」だけでは判断材料が足りません。支払先を次のように分けると、調査の漏れを見つけやすくなります。
- 金融機関からの借入
- 取引先への買掛金や未払金
- 税金や社会保険料の未納
- 給与など従業員への未払い
請求書がまだ来ていない支出にも目を向けます。賃貸物件の明渡しや設備の撤去で費用が発生するなら、清算の予算に含める必要があるためです。
契約書を確認せず、廃業すれば支払いも終わると見込まないこと。営業の終了と契約の終了は、日付が一致しない場合があります。未確定の支出はゼロとせず、確認中として残しておきます。
破産と比べるときは、合意と調査の見通しを見る
特別清算が適しているかは、名称の印象で決められません。債権者との整理の見通しや、財産をどこまで把握できているかを踏まえて比べます。
返済原資が見え、債権者に説明できる状況なら、特別清算を検討しやすくなります。一方、財産の所在が不明だったり、債務の争いが大きかったりすれば、別の手続きも含めた判断が要ります。
→ 横にスクロールできます
| 判断材料 | 特別清算の検討 | 破産も比べる場面 |
|---|---|---|
| 債権者の意向 | 整理の理解が見込める | 強い対立がある |
| 財産の把握 | 内容を説明できる | 調査事項が多い |
| 返済の計画 | 原資を示せる | 実行見通しが乏しい |
| 会社の状態 | 清算中の株式会社 | 他の事情も検討 |
表は手続きを決める判定表ではありません。弁護士と相談する際に、何が未確認なのかを整理するための目安です。
状況によっては法的整理、特に破産が適切な場合もあります。詳しくは特別清算と破産の違いが選択を分ける、廃業時の利用条件と社長の連帯保証をご覧ください。
申立てを考える段階から、終了までの支出を組み立てる
特別清算の資金計画は、申立てに必要な費用だけでは足りません。営業を止めるまでの支出と、清算中に残る支出も合わせて見積もります。
解散から始める前に、営業の終え方を決める
まだ事業を続けているなら、受注済みの仕事をどう扱うかを先に考えます。途中の仕事を終えるのか、引き継げるのかで、入金も必要経費も変わるためです。
売上が立っていても、入金前に材料費や給与が出ていく場合があります。営業を続けるほど不足が増えるのか、完了させれば回収できるのかを見分けます。
準備の順番は、会社の状況に合わせて組み立てます。
1. 手元資金と直近の支払日を確認する
2. 続行中の仕事と契約を洗い出す
3. 事業の終了か引継ぎかを検討する
4. 解散と清算の法的な段取りを確認する
廃業の挨拶を出してから、引継ぎの可能性に気づく場合もあります。取引先への連絡は、従業員への説明や契約上の対応とも関係します。先に日付だけ約束せず、実行できる工程に落とし込みます。
すでに解散済みなら、未処理の契約や事務がどこに残っているかを起点にします。準備の出発点をそろえる必要はありません。
清算の予算には、支払日も書き込む
費用の総額が分かっても、支払日までに用意できなければ手続きは進めにくくなります。見積書を集めるだけで終わらせず、現金の動きに置き換えます。
確認したい予算は次のとおりです。
- 弁護士等に依頼する業務の費用
- 裁判所への申立てに関する費用
- 登記などに関する費用
- 事務所や設備を整理する費用
金額は、会社の財産や債権者の状況、依頼範囲で変わります。特別清算なら一律に安く済む、という前提で手続きを選ぶのは避けたいところです。
見積もりでは、会社の清算だけを対象としているかも確認します。社長の保証債務の整理が別の依頼になるなら、その費用も全体予算に必要です。
費用を払えない場合は、使える資産や入金予定を含めて計画を組み直します。手続きをしないまま放置しても、債務が整理されるわけではありません。社長個人が新たに借りることを先に決めず、負担を増やす前に全体を見直します。
終了時期は、回収や合意の進み方で変わる
特別清算がいつ終わるかは、申立日だけから決められません。売掛金の回収や資産の売却、債務の整理に必要な作業が残るためです。
裁判所が一律の標準期間を公表しているものとして、日程を断定するのは避けます。会社ごとの工程表で考える方が、資金計画に使えます。
- 回収できていない売掛金の入金日
- 資産の売却や返還の予定日
- 債権者への説明と回答の状況
- 契約を終えるための残作業
時間が延びれば、事務所代や保管費用が増える場合もあります。終了予定日だけでなく、遅れたときに続く支出も書き出しておきます。
逆に、早く閉じることだけを優先すると、回収できる財産を見落とすおそれがあります。日程と回収額を並べて判断する姿勢が必要です。
詳しくは特別清算の期間を左右する条件と、廃業資金・連帯保証から考える終了までの見通しをご覧ください。
特別清算を進めても、社長の連帯保証は別に整理する
会社が特別清算に入っても、経営者の連帯保証が自動で解除されるわけではありません。会社の債務と、保証人として負う責任を並行して確認します。
会社の返済額と、保証人への請求を分けて考える
会社側で返済条件がまとまれば、自分への請求も終わると思いたくなるかもしれません。しかし、会社に対する合意だけで、保証人の責任まで同じように処理されるとは限りません。
特別清算の開始決定は、社長個人の保証解除を意味しません。 保証契約と、債権者との合意内容を別に確認します。
借入先ごとに見る事項は、次のとおりです。
- 保証人は誰になっているか
- どの借入が保証の対象か
- 自宅などに担保が付いているか
- 保証について何が合意されているか
同じ銀行との取引でも、借入ごとに契約が分かれていることがあります。会社名義の借入一覧だけでは、保証の全体像が見えない場合もあります。
また、家族が保証しているかどうかは、続柄から推測せず契約で確認します。経営者本人の思い込みと書類の内容が違うなら、清算の計画にも修正が必要です。
保証債務の整理には、会社側の手続きとの対応が要る
経営者保証に関するガイドラインには、すでに負っている保証債務の整理を検討する枠組みがあります。ただし、会社をたたむ意思だけで使えるものではありません。
保証債務の整理を扱う同ガイドライン第7項では、会社側の手続きも利用要件に含まれます。会社が法的債務整理手続か準則型私的整理手続を申し立てていることなどが必要です。同時に申し立てる場合や、申立てをおこなう見込みの場合も含みます。
特別清算を検討するなら、その会社側の計画と保証の整理を対応させます。財産の開示や債権者の判断など、ほかの要件も確認する必要があります。
一方、今後の融資で保証を付けないための要件は、別の場面の話です。現在の借入の保証を整理したい人が、その要件だけを見て判断すると混同が生じます。
制度の原文は全国銀行協会「経営者保証に関するガイドライン」で確認できます。自分の状況との照合には、会社と個人の資料をそろえておきます。
自宅や生活費は、会社の支払計画と分けて整理する
廃業を考える経営者にとって、自宅と家族の生活は切り離せない問題です。ただ、保証があるという情報だけで、自宅の扱いまで決めつけることはできません。
まず、所有者と担保の状況を確認します。会社の借入を担保しているのか、住宅の借入だけなのかで、確認すべき内容が変わります。
暮らしについては、次の事項を会社の帳簿と分けて整理します。
- 個人名義の借入と保証
- 預貯金や不動産の名義
- 今後の仕事と収入の見込み
- 家族の生活に必要な支出
会社の整理を優先しすぎて、生活費の見通しが空白になると、判断が追い込まれます。退任後に働く予定があるなら、その収入がいつから入るかも確認します。
財産を家族名義へ移すなどの自己判断は避けてください。あとから説明が難しくなる行動を取る前に、弁護士と法的な扱いを確認する必要があります。家族を守りたい気持ちは、隠す行動より、状況を正しく把握する準備に向けます。
自己破産の要否は、会社の手続名だけでは決まらない
会社が特別清算なら社長も自己破産を避けられる、という対応関係はありません。反対に、会社が破産するなら社長も同じ手続きになる、とも限りません。
経営者本人が負う債務と財産、今後の収入を見たうえで判断します。保証の整理について、債権者の同意を得られるかも関係します。
「会社を終えること」と「本人の生活を立て直すこと」は、別々に結論を出して整合させる作業です。どちらかが済むまで、もう片方を放っておく進め方は避けたいところです。
状況によっては、個人についても法的整理が適切な場合があります。自己破産という言葉だけで話を打ち切らず、何が残り、何を整理する必要があるかを確認します。
詳しくは経営者保証ガイドラインが使える条件とはをご覧ください。新たな保証を求められる場面と、既存の保証債務を整理する場面を分けて説明しています。
事業に引継ぎ先があるなら、会社の清算と事業の存続を分けられる
特別清算で会社を整理する計画と、事業を他社へ引き継ぐ計画は、組み合わせて検討できる場合があります。ただし、買い手が見つかるだけでは清算条件は整いません。
会社を残せなくても、仕事を引き継げる場合がある
会社全体では借入が重くても、顧客との取引や従業員の技術に価値が残る場合があります。事業を他社へ譲り、売り手の会社に残る債務を整理する形が検討対象になります。
この場合、事業を引き継ぐ話と、残った会社を清算する話を結び付けて設計します。事業だけ先に渡し、借入の処理を後回しにすると、会社側の資金が足りなくなるおそれがあります。
確認する内容は次のとおりです。
- 買い手が引き継ぐ事業の範囲
- 売り手に残る借入と未払い
- 譲渡代金の金額と入金時期
- 譲渡後に必要な清算資金
債務超過だから事業価値もない、とまでは判断できません。ただし、売れることを前提に返済を約束するのも避けます。買い手の意思と契約条件を確かめるまでは、未確定の計画です。
譲渡代金の使い道まで説明できる計画にする
事業を譲れば、社長がその代金を自由に受け取れるとは限りません。会社が事業を譲る場合、代金の帰属先と使い道を確認する必要があります。
返済の見通しを立てるには、売却価格だけでは足りません。譲渡に伴う費用や税金、清算中の支出を差し引いて考えます。
価格の根拠も欠かせません。知人に譲るからという理由だけで金額を決めると、債権者への説明が難しくなる場合があります。買い手との関係も含め、契約条件を説明できる形に整えます。
さらに、譲渡契約に書かれた引継ぎ条件と、金融機関との保証に関する合意は別です。買い手が保証の問題を引き受けると述べても、それだけで金融機関に対する保証が外れるわけではありません。
譲渡、会社の清算、個人の保証整理を一つの工程表で確認する。担当者ごとに話が分かれても、入金日や合意条件が食い違わないようにします。
従業員と取引先には、引継ぎ条件を具体的に示す
事業譲渡で従業員を買い手へ移すには、本人の同意が必要です。会社間で契約すれば、雇用がそのまま移るとは限りません。
給与や働く場所など、譲渡後の条件を示して説明します。未払いの給与がある場合は、その扱いも切り離して検討する必要があります。
買い手と確認する事項は次のとおりです。
- 引継ぎを希望する従業員の範囲
- 譲渡後の給与と勤務条件
- 取引先との契約の扱い
- 設備や許認可の引継ぎ条件
仕事を残したいという思いだけでは、雇用の継続は決まりません。従業員が判断できる材料と、引継ぎに間に合う日程が要ります。
取引先への説明も、何を約束できるかを整理してから進めます。納期や供給の継続が未確定なら、その点を曖昧にしないこと。関係者への影響に向き合うことが、引継ぎの実行につながります。
最初の相談では、特別清算の希望より現在の事実を伝える
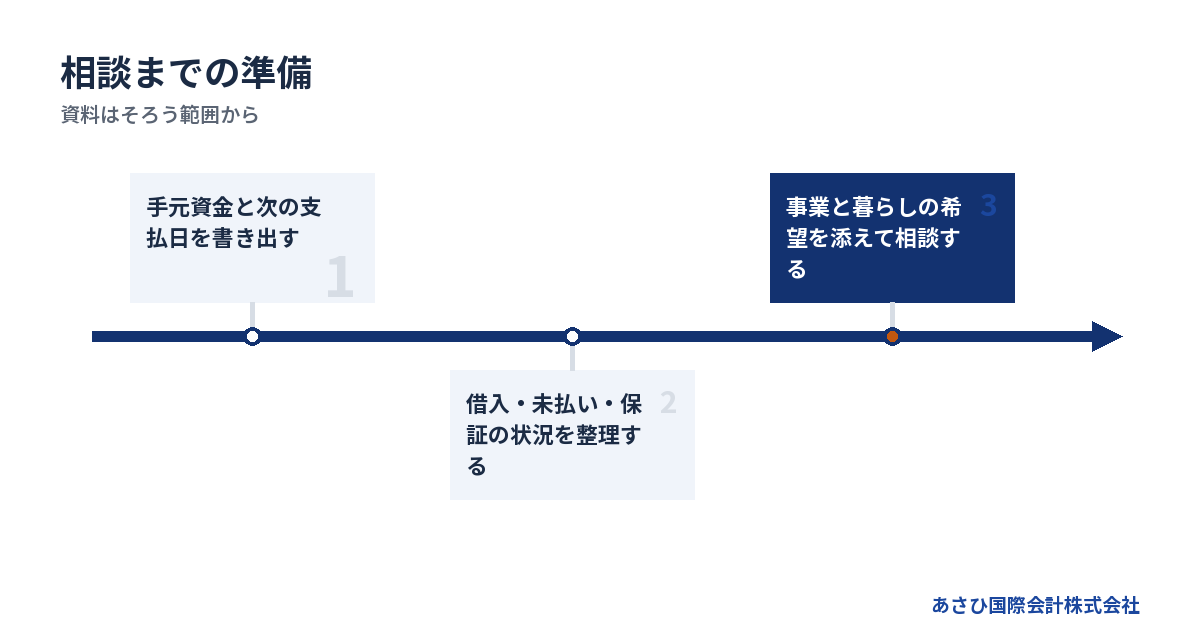
相談時には「特別清算にしたい」という希望に加え、資金と債務の現状を伝えます。資料が全部そろっていなくても、支払期限と不足の見込みが分かれば、確認すべき順序を考えられます。
決算書と借入一覧から、確認を始める
あさひ国際会計株式会社への相談では、まず決算書と借入の一覧が手がかりになります。直近の状況が決算時から変わっている場合は、その変化も伝えてください。
準備できる範囲で、次の資料を集めます。
- 直近3期分の決算書
- 今期の月次試算表
- 借入先と残高の一覧
- 保証契約や担保が分かる書類
ただし、書類探しで連絡を遅らせる必要はありません。「残高は概算」「保証契約は確認中」と分けて伝えれば、未確認の部分が見えます。
直近に支払えないものがある場合は、最初にその期日を伝えてください。借入総額の説明より先に、今後の対応期限を共有した方がよい場面です。請求書や通知が届いていれば、日付と内容も確認します。
初回に伝えるメモは、事実と希望を分ける
自分の状況を説明しようとすると、経営の経緯が長くなることがあります。まず現在の事実をまとめ、その後に残したいものを伝えると整理しやすくなります。
事実として書く内容は、次のとおりです。
- 現在使える現金と預金
- 次の支払日と不足の見込み
- 営業中か、解散済みか
- 債権者へ伝えている内容
希望は別に書きます。従業員の雇用を残したい、取引先への供給をつなぎたい、自分は経営から退きたい。複数あっても構いません。
希望と現状が離れている場合も、黙っておく必要はありません。どこまで実現の余地があるかを検討する材料になるためです。初回相談の段階で、特別清算と破産のどちらかに決めておく必要もありません。
法的判断とM&Aの支援範囲を確かめる
特別清算の申立てや債務整理の法的な判断は、弁護士が扱う領域です。税務の確認や登記なども、それぞれの担当範囲を明確にして進めます。
M&Aの検討では、引継ぎ先の探索や事業価値の説明、譲渡条件の設計が必要になります。誰がどの作業を担うかを確認すると、未対応の論点が残りにくくなります。
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。金融機関への説明に必要な資料の整備や、事業価値の説明資料の作成を担います。M&Aの条件設計を通じた、経営者ご本人の協議の後方支援です。
債権者との交渉の主体は、経営者本人と、必要に応じて依頼する弁護士等の専門家です。当社が法的手続きを代理したり、保証解除を決定したりするものではありません。
依頼前には、会社の清算と個人の保証整理について、誰が判断し、どこまで対応するかを確認してください。
当社の相談費用と、清算費用を混同しない
当社への相談は無料で、M&A仲介は着手金なしの成功報酬です。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
ただし、特別清算の費用まで無料になるという意味ではありません。弁護士等への依頼費用や裁判所への費用は、別に確認する必要があります。
M&Aが成立すれば清算費用も足りる、と先に見込まないこと。譲渡代金から何を精算し、会社にいくら残るかを確かめます。法的整理に必要な資金とのつながりまで確認して、比較できる計画にします。
特別清算を使えるかまだ分からない段階でも、ご相談いただけます。事業の引継ぎを検討できるか、会社に残る債務は何かを整理するところから始めます。
平日の営業時間内のご連絡には、最短当日に対応しています。結論が出ていなくても、現状と困っている支払いをお伝えください。
よくある質問
債務超過が確定していなくても、特別清算を検討できますか?
会社法第510条は「債務超過の疑い」を開始原因として定めています。そのため、最終的な不足額が確定していない段階でも検討対象になり得ます。ただし、清算中の株式会社であることが前提です。資産の回収見込みや未確定の債務を調べ、裁判所に説明できる状態にする必要があります。
銀行借入があるだけで、特別清算の条件を満たしますか?
借入が残っているだけでは判断できません。返済に使える財産や今後の支出を踏まえ、清算に著しい支障があるか、債務超過の疑いがあるかを確認します。借入を全額返せる見通しがある場合と、不足が見込まれる場合では、検討する手続きが変わります。
債権者に反対されていても、申立てはできますか?
債権者の反対と、法律上の申立てができるかどうかは分けて考えます。申立てが可能でも、整理案の合意や実行の見通しが立つとは限りません。誰が何に反対しているかを整理し、特別清算で進める余地と、破産を含む他の選択肢を弁護士と確認する必要があります。
特別清算を選べば、社長の連帯保証もなくなりますか?
特別清算の開始だけで、社長の連帯保証がなくなるわけではありません。保証契約の内容や債権者との合意を別に確認します。会社側の整理と並行して、保証債務をどう扱うかを検討してください。会社の手続きが終わってから考えると、生活の見通しが立たないままになるおそれがあります。
まとめ
特別清算の検討は、解散の有無、返済に使える財産、債権者の意向、個人の保証契約を確認するところから始めてください。分かっている借入と次の支払日をメモにし、事業を残す希望も添えて、当社へ現状をお伝えください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496