


目次
この記事の対象と結論
特別清算と破産の違いは、利用条件と手続きを進める仕組みにあります。特別清算は、解散して清算中の株式会社が対象です。破産は、支払不能などの状態について裁判所が判断し、財産を清算する手続きです。
借入を返しきれず、廃業と自分の自己破産が頭をよぎる。そんなときは、会社を終える手続きと、自分の連帯保証を分けて考えてください。会社が特別清算や破産をしても、社長の連帯保証が自動的に消えるわけではありません。
選ぶ基準は、手続きの名前が穏やかに聞こえるかどうかではありません。財産と借入の実態、債権者の合意の見通し、整理に使える資金で比べます。廃業を決めきれない段階で相談する経営者は珍しくありません。事業を譲れる余地も含めて、残っている選択肢を確かめる段階です。
特別清算と破産は、対象・進める人・合意の扱いが違う
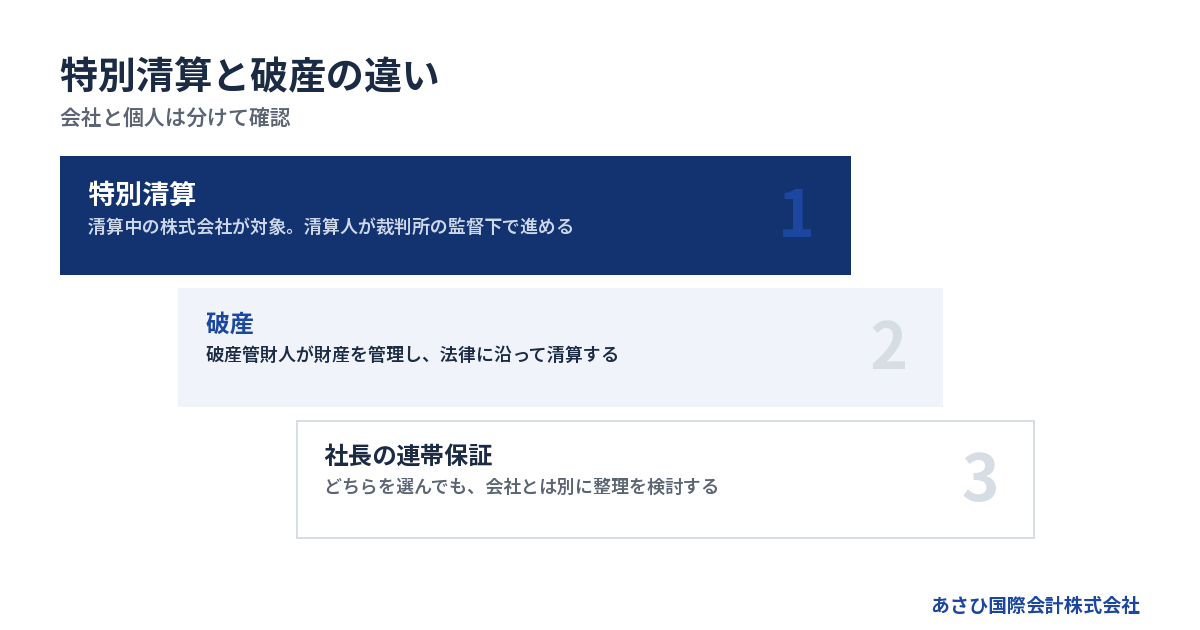
特別清算は、清算人が裁判所の監督を受けながら進める手続きです。破産では、裁判所が選ぶ破産管財人が財産の管理や処分を担います。
特別清算の対象は、解散して清算中の株式会社
営業をやめたいと思っただけでは、特別清算の段階には入りません。まず株式会社が解散し、残った財産や債務を整理する清算に入ることが前提です。
会社法では、対象を「清算株式会社」としています。開始原因は「債務超過の疑い」だけではありません。清算を進めるうえで著しい支障となる事情も含まれます。根拠は会社法の特別清算に関する規定です。出典:e-Gov法令検索「会社法」
一方、破産の対象は株式会社に限りません。個人の破産もあります。ただし、会社の申立てと社長個人の申立ては区別されます。同じ経営の問題から生じていても、財産と債務の持ち主が違うためです。
最初に確認するのは、自社の会社形態と現在の状態。まだ営業中なのか、解散済みなのかでも、検討する順序は変わります。
清算人が進めるか、破産管財人が管理するか
特別清算では、清算人が財産の換金や債務の整理を進めます。裁判所が関与するため、経営者の判断だけで処分や支払いを進められる手続きではありません。
任意の解散では、定款や株主総会に別段の定めがなければ、解散時の取締役が清算人となります。ただし、経営者が従来どおり自由に会社のお金を使える、という意味にはなりません。
破産では、破産管財人が会社の財産や取引を調べます。経営者には、帳簿や契約書を渡し、取引の経緯を説明する場面があります。「任せたら自分の作業は終わり」と考えると、資料不足で整理が滞りかねません。
→ 横にスクロールできます
| 比較する項目 | 特別清算 | 破産 |
|---|---|---|
| 主な対象 | 清算中の株式会社 | 法人・個人 |
| 開始の前提 | 解散して清算中 | 支払不能など |
| 財産整理の主体 | 清算人 | 破産管財人 |
| 裁判所の関与 | 監督・許可など | 開始決定・管財人選任 |
| 債権者の合意 | 成立の見通しが焦点 | 全員の同意は不要 |
| 社長の連帯保証 | 別に整理を検討 | 別に整理を検討 |
財産の所在が不明だったり、過去の取引をめぐって争いがあったりする場合もあります。そのときは、誰がどの権限で調査するかまで含めた判断が必要です。
債権者の合意を見込めるかが選択に響く
債務を返しきれない特別清算では、債権者との合意をどう成立させるかが焦点になります。裁判所に申し立てれば、希望した返済額がそのまま認められるわけではありません。
金融機関が前向きでも、それだけで見通しが立つとは限りません。取引先への未払いがある場合は、その内容も含めて検討します。債権額に争いがあると、合意の土台づくりから時間がかかることもあります。
対して、破産手続の開始に債権者全員の同意は求められません。財産を調査し、法律に沿って清算する仕組みです。合意形成が難しい場合には、破産が適切なこともあります。
「特別清算なら穏便に済む」という期待だけで選ぶのは避けたいところです。相手が納得できる財産資料と弁済の説明を用意できるか。そこまで確かめて候補に残します。
制度の入口を詳しく知りたい方は、特別清算とは何か|破産との違いから利用条件・会社と保証の整理までをご覧ください。
解散から入る特別清算と、開始決定で解散する破産
特別清算は、解散後の清算を裁判所の監督下で進める流れです。株式会社の破産では、破産手続開始の決定自体が解散の事由になります。
任意に解散しても、借入の整理は残る
株主総会で解散を決めることと、借入を返し終えることは別です。解散すると、残った財産や債務を整理する段階に移ります。会社の口座を閉じれば終わるものでもありません。
任意の解散から清算に入る場合、作業の流れは次のとおりです。
1. 解散の意思決定と必要な登記をおこなう。
2. 財産と債務の内容を調べる。
3. 債権者への公告と個別の催告をおこなう。
4. 回収や換金を進め、債務の整理を検討する。
途中で、財産を売っても借入を返しきれないと分かることがあります。帳簿では資産として計上されていても、売却額が低かったり、売掛金を回収できなかったりするためです。
資金不足が見えているなら、解散の登記だけを先に進める判断は慎重にしてください。清算をどう終えるのか、必要な費用をどこから出すのかまで見通す必要があります。
債務超過の疑いがある清算人には申立義務がある
清算中に債務超過の疑いが生じた場合、放置してよいわけではありません。会社法第511条第2項は、清算人に特別清算開始の申立てを求めています。
清算人にとって、特別清算は好みで選ぶ候補にとどまらない場面があります。自分が清算人になっているなら、財産と債務を調べた結果を踏まえ、申立ての要否を弁護士と確認してください。
検討材料は、決算書の純資産だけでは不足します。整理する時点で残る財産と負担を確認します。
- 売掛金の回収可能性を確かめる。
- 在庫や設備の売却見込額を調べる。
- 借入以外の未払いを洗い出す。
- 契約終了に伴う費用を見積もる。
支払先への説明を避けたまま、営業だけを止めると、現状が見えにくくなります。通知や請求書を保管し、いつ何が起きたかを説明できる状態にしておきましょう。
破産では、別に通常の清算を重ねるわけではない
株式会社は、破産手続開始の決定によって解散します。その財産や債務は、破産手続の中で処理されます。
会社法第475条は、解散後の清算について例外を設けています。破産手続開始で解散し、その手続きが終わっていない場合などです。「破産が始まったので、同時に自分で会社の清算を進める」と考えないでください。
また、申立てと開始決定も区別が必要です。書類を提出した時点と、裁判所が手続きを開始した時点では、進行状況が異なります。申立て後の支払いも、自己判断で決めず、依頼した弁護士に確認します。
破産法は、適正で公平な清算とともに、「経済生活の再生の機会の確保」を目的に掲げています。会社を終える判断を、経営者の人生の終わりと重ねる必要はありません。出典:e-Gov法令検索「破産法」
法的整理が適切な状況では、その手続きを進めながら、個人の生活を立て直す準備もおこないます。
社長の連帯保証は、どちらの手続きでも別に確かめる
特別清算を選んだだけで、社長への請求を避けられるとは限りません。破産を選んだ場合も、会社の債務と個人の保証債務を分けて確認します。
会社の残債と、個人が負う保証の範囲を分ける
借入をしたのが会社なら、主たる債務者は会社です。社長が保証契約を結んでいる場合は、その契約に基づく責任が別に問題になります。
会社側で債務の減額や整理が進んでも、個人の保証が同じように減るとは限りません。会社についての合意が、保証人にどう影響するかも確認が必要です。
資料は、借入先ごとに対応させます。
- 借入残高と返済予定表を確認する。
- 保証契約書の写しを探す。
- 保証人の氏名と対象債務を確かめる。
- 担保の所有者と対象物件を整理する。
保証契約は、電磁的記録を含む書面によることが原則です。ただし、手元に写しがないことと、契約が存在しないことは違います。見つからないだけで、保証がないと判断しないでください。
借入一覧には「保証の有無が未確認」という欄があって構いません。不明な点を埋めることが、最初の作業になります。
連帯保証では、会社への請求が終わるまで待てるとは限らない
連帯保証人には、「まず会社に請求してください」と主張する権利がありません。会社に返済資力があることを理由に、先に会社財産から回収するよう求める権利もありません。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。対象は、催告の抗弁と検索の抗弁です。
そのため、会社の清算が終わるまで個人への請求は来ない、と見込むのは危険です。保証契約の内容や債務の状況によって、経営者本人への請求が問題になります。
自宅についても、会社が破産したという理由だけで結論は出せません。名義や担保設定、個人の保証債務を確認します。会社所有の物件と個人所有の物件を混ぜず、家族にも確認できた事実から伝えてください。
届いた請求書や通知には、受け取った日を残します。支払期限が迫っている場合は、比較検討中であっても、その期限を弁護士に伝えて対応を確認する必要があります。
個人の自己破産以外の整理を検討できる場合もある
保証債務を負っていても、直ちに個人の自己破産と決まるわけではありません。返済可能性や資産状況、債権者の意向によって検討内容が変わります。
一定の要件を満たす場合には、「経営者保証に関するガイドライン」に沿った保証債務の整理を検討します。これから保証を付けない場合の要件と、すでにある保証を整理する要件は別です。
既存の保証債務の整理では、会社側の手続きも関わります。会社が法的債務整理手続または準則型私的整理手続を申し立てていること。その申立てを同時におこなう場合や、見込みがある場合も含めて要件を確認します。資産を開示するだけで保証が外れる仕組みではありません。
制度の説明は、全国銀行協会「経営者保証に関するガイドライン」で確認できます。
会社の手続きと保証債務の整理は、別々に確認しながら同時に準備すると、個人の請求だけが後から取り残される事態を避けやすくなります。
会社と社長の債務の分け方は、倒産と自己破産の違いがわかる比較表と、会社・社長の借金を分ける確認帳をご覧ください。
費用は総額と支払時期で比べ、期間は作業から見積もる
特別清算と破産の費用は、手続名だけでは比較できません。裁判所に納める費用に加え、専門家報酬や財産の処分費用まで含めて見積もります。
法人破産の裁判所費用は、弁護士費用と別枠
東京地方裁判所の費用一覧には、法人の自己破産に関する基準があります。弁護士を代理人とする管財事件では、予納金は最低20万円です。法人1件につき16,264円が加わります。
同資料では、法人の自己破産の申立手数料は1,000円。自己破産申立ての予納郵券は4,950円です。いずれも東京地方裁判所の令和8年1月1日版による額で、2026年8月20日確認の資料に基づきます。事案に応じて変更される旨も記載されています。出典:東京地方裁判所「破産手続費用一覧」
| 費用の区分 | 確認する内容 |
|---|---|
| 裁判所への納付 | 申立方法・事件の規模 |
| 弁護士への報酬 | 業務範囲・支払条件 |
| 財産の処分費用 | 保管・撤去・換金 |
| 個人の整理費用 | 会社分との区別 |
本人申立てなどには別の基準があるため、最低額をそのまま自社に当てはめないでください。また、弁護士費用に全国一律の報酬基準はありません。
提示された見積もりは、会社の申立てだけの金額なのか、社長個人の手続きも含むのかを確認します。「破産にかかる費用」という同じ表現でも、含まれる業務が違うことがあります。
特別清算は、解散から終結までの費用をそろえる
特別清算にも、裁判所への申立てに伴う費用や専門家報酬があります。解散から着手するなら、その登記や公告に関する支出も検討対象です。
この記事では、特別清算の総額について一律の相場を示していません。財産の内容や債権者との合意の組み立て方で、必要な作業が変わるためです。
見積もりを依頼するときは、費用の幅が生じる条件を聞いてください。
- 解散からの業務が含まれるか確認する。
- 債権者対応の範囲を確かめる。
- 追加報酬が発生する条件を聞く。
- 別の手続きに変わる場合の費用を聞く。
安く見えても、合意が難航すれば業務が増えることがあります。反対に、財産と債務が整理されていれば、確認作業を進めやすくなる場合もあります。
比較するのは、同じ範囲の見積もりです。着手時の請求だけを並べると、途中で必要になる支出を見落とします。
費用を払えないときは、残金と入金予定を先に示す
手続費用が足りない場合、何もしなくてよくなるわけではありません。必要な費用を用意できなければ、申立てや手続きの進行に支障が出るおそれがあります。
相談時には、足りない金額だけでなく、会社に残るお金を伝えてください。近く入金される売掛金がある場合は、回収の確度も分けます。
- 現預金の残高を確認する。
- 入金予定日と回収の見込みを整理する。
- 直近の支払期限を書き出す。
- 処分できる財産と担保を確認する。
親族への返済だけを先に済ませたり、会社財産を安く譲ったりすると、後の手続きで問題になることがあります。費用をつくるための処分も、先に弁護士へ確認してください。
また、特別清算や法人破産について、全国共通の完了期間はここでは示しません。財産の売却や債権の調査、争いの有無で日程が変わるからです。「申立てまで」「換金まで」「終結まで」を分けて聞くと、生活の予定も立てやすくなります。
廃業の選択は、返済・合意・事業の引継ぎ可能性で分かれる
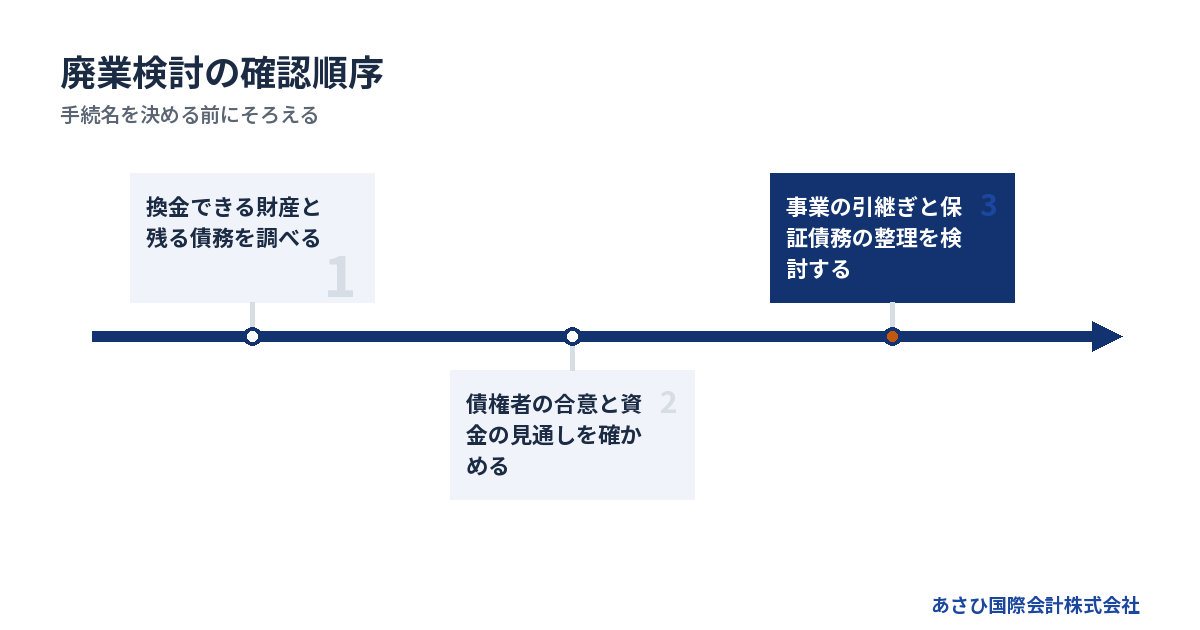
返済できるか、債権者との合意が見込めるか、引き継げる事業があるか。この順に確認すると、特別清算と破産を比べる土台ができます。
財産で返しきれるかは、帳簿の数字を直して考える
借入残高と預金残高だけでは、会社を終えられるか判断できません。売れる財産と回収できる債権を確認し、終了までにかかる費用も差し引いて考えます。
決算書に載る設備の金額が、そのまま売値になるとは限りません。中古品としての需要や撤去費用によって、手元に残る額が小さくなることもあります。売掛金も同じです。回収に争いがあれば、予定額をそのまま使えるお金にはできません。
返済原資を調べる際は、次を区別します。
- 帳簿に記載された金額。
- 現時点での回収・売却見込額。
- 回収や売却までに必要な支出。
- 実際に入金される時期。
財産から借入や未払い、終了費用を賄えるなら、通常の清算で終えられるかを検討します。不足が見込まれるなら、特別清算や破産を含む債務整理の判断へ進みます。
支払不能と債務超過も同じではありません。前者は、期限が来た債務を一般的・継続的に払えない状態です。後者は、財産で債務を賄えない状態を指します。赤字という理由だけで手続きは決まりません。
合意の見通しは、期待と確認済みの事実を分ける
「銀行とは長い付き合いだから理解してくれる」と思っていても、それは合意を得た状態とは違います。担当者との会話だけで、債務の減額や保証解除が決まったと受け取らないでください。
特別清算を検討する際は、合意の前提となる説明を整えます。財産をどう評価したか、弁済原資をどこから用意するか。その根拠が曖昧だと、判断を求める相手も検討を進めにくくなります。
債権者の状況は、同じ表に整理すると見落としを減らせます。
| 確認すること | 記録する内容 |
|---|---|
| 債権の内容 | 借入・買掛金など |
| 金額の確かさ | 確定・争いあり |
| 担保・保証 | 対象財産・保証人 |
| 合意の状況 | 未打診・検討中など |
話がまとまる見込みと、手元資金が続く期間を重ねてください。合意を待っている間に資金が尽きるなら、別の手続きを検討する必要が生じます。
債権者への法的な提案や交渉は、経営者本人と、必要に応じて依頼する弁護士等の専門家が担います。誰に何を伝えるかをそろえてから動くと、説明の食い違いも防ぎやすくなります。
会社を終えても、事業を引き継げる余地はある
廃業を検討していても、顧客との取引や従業員の経験に価値が残っている場合があります。会社の財務状態と、事業を引き継ぐ価値は分けて確かめます。
再生型M&Aでは、残せる事業と負担する債務を整理し、引継ぎの可能性を検討します。ただし、買い手が見つかれば借入や保証まで解決する、という仕組みではありません。譲渡代金の帰属と使い道にも確認が要ります。
従業員については、引継ぎの条件が決まる前に「雇用は守られる」と約束しないでください。取引契約も、譲渡する形によって確認事項が変わります。
あさひ国際会計株式会社が支援して成約した案件には、売上1億円台の運送業があります。債務超過は3,000万円規模、従業員は10名前後でした。これは2026年8月16日の社内資料集計で確認した例です。同じ財務状態なら成約する、という意味ではありません。
事業を譲る準備と、法的整理の検討を並べて進める場合もあります。状況によっては法的整理が適切です。譲渡の見込みだけで、必要な申立てを遅らせないようにします。
廃業との比較は、破産と廃業の違いがわかる|会社・借入・連帯保証の分岐点をご覧ください。
相談では、手続名より支払期限と保証契約を先に伝える
相談の出発点は、「特別清算にしたい」という希望だけではありません。残っている資金と支払期限、会社と個人の債務を伝えると、検討すべき順番が見えてきます。
資料がそろっていなくても、分かる範囲で一覧にする
廃業を迷っている段階で、すべての資料を完成させる必要はありません。あるものから集め、不明な箇所を残した一覧をつくります。
最初に用意したい資料は次のとおりです。
- 直近の決算書と試算表。
- 現預金と入出金予定が分かる資料。
- 借入返済予定表と保証契約書。
- 未払いと支払期限の一覧。
- 設備や不動産などの財産一覧。
通知を受け取っている場合は、その写しも添えます。相談の冒頭で、いちばん近い支払期限と不足の見込みを伝えてください。期限が迫っていれば、資料の仕上がりより対応の順序を優先する場面があります。
会社と個人のお金が混ざっているときも、隠さず説明します。社長が立て替えた支出なのか、会社から借りたお金なのか。入出金の意味をたどれるようにしておくと、後の確認に使えます。
従業員と家族には、決定事項と検討中の事項を分ける
廃業の検討では、従業員や家族に申し訳ないと感じることがあります。責任を感じるほど説明を後回しにしがちですが、約束できる範囲を整理することが先です。
従業員に伝える内容と時期は、事業継続の見込みや手続きの進行に合わせて検討します。給与の支払い見込みが不明なら、その事実を整理し、説明内容を弁護士等と確認してください。
家族についても、確認できていない自宅の処分や個人の自己破産を、決定事項として話す必要はありません。次の区別をつけると、話が混乱しにくくなります。
- 現時点で決まっていること。
- 契約や資料を確認していること。
- 専門家と判断する予定のこと。
取引先への説明も、経営者ごとに内容が変わらないように整えます。「払えると思う」という期待だけで新しい約束を重ねると、後の説明が難しくなります。伝えた内容と日付を記録しておきましょう。
法律判断とM&Aの後方支援は役割を分ける
特別清算や破産の選択、申立て、保証債務の法的な整理は、弁護士の担当領域です。会計や税務の処理は税理士、登記は司法書士など、依頼する業務を分けて確認します。
事業を残す可能性を調べるM&Aの支援にも、別の役割があります。買い手候補の検討や事業価値の説明、譲渡条件の整理です。相談先を選ぶ際は、会社の終了だけでなく、個人の保証を誰が確認するのかも聞いてください。
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。金融機関との協議に必要な資料の整備や、事業価値の説明資料の作成を担います。M&Aの条件設計を通じて、経営者ご本人の協議を後方から支える役割です。
債権者との交渉主体は、経営者本人と、必要に応じて依頼する弁護士等の専門家です。当社への相談と、法的手続きの依頼は区別されます。
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。弁護士費用や裁判所費用とは分けて確認してください。
まだ特別清算と破産のどちらにするか決まっていなくても、相談は始められます。 当社には、事業を譲れる余地と保証解除を見据えた条件設計について、現在の状況をお伝えください。
よくある質問
特別清算なら、社長は自己破産を避けられますか
特別清算を選んだことだけで、個人の自己破産を避けられるとは決まりません。連帯保証の契約内容や個人の返済能力を別に確認します。経営者保証に関するガイドラインによる整理も、会社側の手続きやその他の要件を踏まえて検討するものです。会社と個人を同時に確認すると、保証だけが未検討のまま残る事態を避けやすくなります。
債権者が反対していても特別清算を選べますか
反対している債権者がいる場合は、反対の内容や債権額、合意の進め方を確認します。「反対があるから利用できない」とも、「裁判所が関わるから進められる」とも、情報なしには判断できません。合意成立の見通しと必要な資金を調べ、破産を含めて弁護士と比較してください。
特別清算は破産より早く、安く終わりますか
財産と債務が整理され、合意を進めやすいかどうかで費用と期間は変わります。手続名だけで、早さや安さは決まりません。解散から必要になる支出と、途中で追加される報酬も確認してください。特別清算から別の手続きへの変更を検討する場合には、追加の作業や費用が生じる可能性もあります。
事業譲渡をすれば、特別清算や破産は不要になりますか
事業を譲っても、元の会社に借入や未払いが残る場合があります。譲渡代金を受け取る会社と、その後に整理する債務を確認してください。残債務の状況によっては、譲渡後も特別清算や破産の検討が必要です。経営者個人の連帯保証についても、譲渡と同時に解除されるとは限りません。
まとめ
手元資金と直近の支払期限、借入先ごとの保証契約をそろえ、特別清算と破産の適否を弁護士と確認してください。事業を引き継げる余地が気になる場合は、廃業の結論が出ていない段階でも、あさひ国際会計株式会社へ現在の状況をお伝えください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月26日