


目次
この記事の対象と結論
個人事業の廃業届は、国税庁の公式サイトから様式をダウンロードできます。法人を閉じる場合は、個人事業用の書類だけでは手続きが済みません。
借入の返済が苦しくなり、「まず廃業届を出せば区切りがつく」と考えているかもしれません。けれど、廃業の届出と、借入・連帯保証の整理は別の手続きです。 書類を保存する段階で、ご自身が個人事業主なのか、法人の代表者なのかを確かめてください。
まだ廃業を決めていなくても、書類を調べて構いません。相談する経営者は珍しくなく、結論が出ていない段階から状況を整理できます。届出の準備と並行して、営業を終えた後の支払いと、事業を引き継げる可能性を確認すると、判断の材料がそろいます。
廃業届のダウンロードは公式の案内ページから
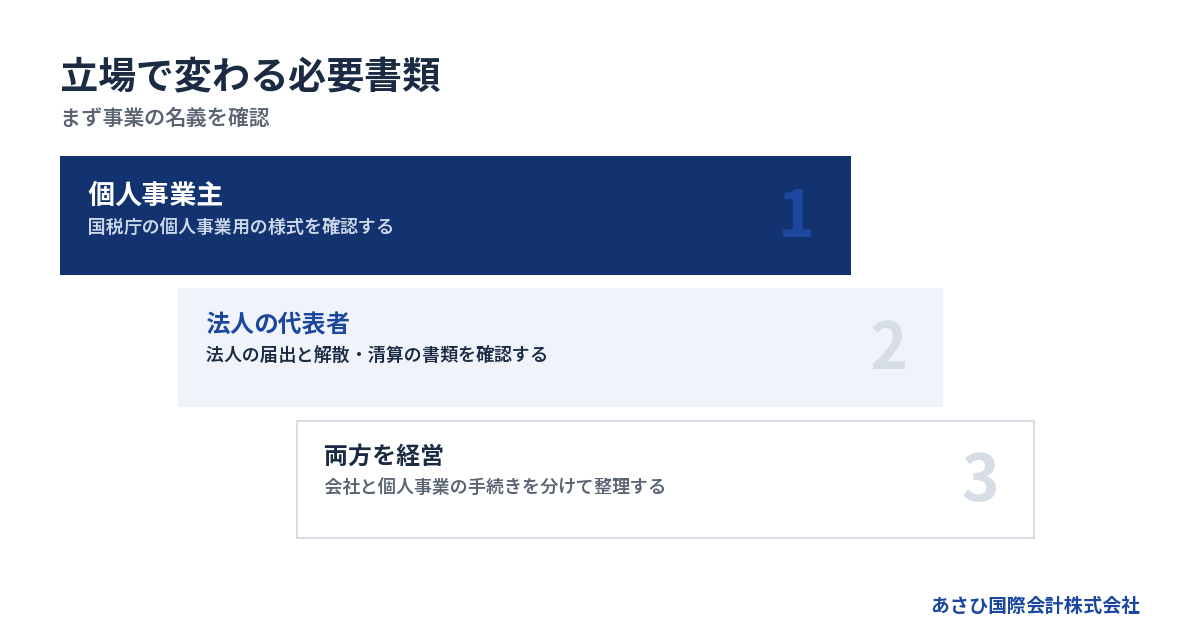
個人事業の廃業に使う様式は、国税庁の「個人事業の開業・廃業等届出書」です。PDFだけを探すより、手続きの案内ページから様式と説明を一緒に確認するほうが、書類の取り違えを防げます。
個人事業用の様式をダウンロードする入口
公式の入口は、国税庁「個人事業の開業・廃業等届出書」です。案内ページに掲載された様式を開き、端末へ保存してください。
名称に「開業」が入っていますが、廃業についても使う書類です。検索結果に開業届という言葉が出たからといって、違う様式だと判断する必要はありません。書類の名称と、届け出る内容を合わせて読みます。
ダウンロード時の確認事項は次のとおりです。
- 国税庁の公式サイトであるか。
- 個人事業を対象とする様式か。
- 記載要領も掲載されているか。
- 提出方法の案内を読んだか。
検索広告や解説記事の添付ファイルは、更新時期が分からないことがあります。以前保存したPDFが手元にあっても、提出に使う際は公式の案内と見比べると安心です。空欄の様式と記入済みの書類は、分けて保存しておきましょう。
法人の代表者は個人事業用の届出を使わない
会社名で借り入れ、会社として売上を計上している場合は、法人の手続きを確認します。経営者がひとりでも、小規模でも、この区別は変わりません。
屋号で営業する個人事業と、会社の商号は混同しやすいところです。普段使っている店名だけで判断せず、確定申告や決算の名義を見てください。請求書の名義や借入契約の借主も判断材料になります。
→ 横にスクロールできます
| 現在の立場 | 最初に確かめる書類 | 届出以外の課題 |
|---|---|---|
| 個人事業主 | 個人事業用の様式 | 借入と未払い |
| 法人の代表者 | 法人の届出・登記書類 | 解散・清算 |
| 法人と個人事業を兼営 | それぞれの書類 | 名義別の支払い |
法人と個人事業の両方を営んでいるなら、片方の届出で他方も終わるとは考えないでください。どの事業を止め、どの事業を残すかによって必要な書類が変わります。迷うときは、事業ごとの名義を書き出すところから始めます。
PDFを保存する際は手続きの説明も残す
様式を保存できたら、提出先や提出方法を説明するページも控えておきます。ファイルだけを後から開くと、「どの説明を見て記入したのか」が分からなくなりやすいためです。
作業の順序は、次の流れにすると整理しやすくなります。
1. 公式の手続き案内を開く。
2. 対象となる様式を保存する。
3. 記載要領と提出方法を読む。
4. 記入後の控えを別に保存する。
PDFが端末上で入力できるかどうかは、ファイルの仕様によります。入力欄が使えない場合、似た名前の非公式ファイルを探し直す必要はありません。印刷して記入する方法を含め、公式の案内に沿って準備してください。
保存しただけでは提出したことになりません。記入済みの書類にも、まだ送っていないものと提出済みのものがあります。ファイル名や保管場所を分け、提出日と提出方法をメモしておくと、家族や担当者に作業を引き継ぎやすくなります。
ダウンロードした廃業届は、日付と名義から記入する
廃業届に記入する際は、本人や事業を特定する情報と、廃業の事実を先に整理します。営業終了日が未定なら、空欄を埋めるためだけに日付を決める必要はありません。
氏名・住所・事業の名義を照合する
記入前に、これまでの申告書類と手元の様式を並べます。事業を始めた後に住所や屋号が変わっている場合、記憶だけで書くと食い違いが生じがちです。
見比べる情報は、次の項目です。
- 届出をする人の氏名。
- 現在の住所と事業所の所在地。
- 事業に使っている屋号。
- 過去の申告書類に記載した情報。
住所と事業所が異なる場合は、どの欄に何を書くかを記載要領で確かめてください。欄の意味が不明なまま、すべて同じ住所で埋めるのは避けたいところです。
家族が書類の準備を手伝う場合も、名義を取り違えないようにします。代表者の配偶者が事務を担当していても、その人が事業主とは限りません。借入や賃貸借の契約名義も合わせて整理すると、廃業後に誰が対応するのかを把握しやすくなります。
廃業日は書類を印刷した日とは限らない
廃業日は、実際に事業を終える状況に即して検討します。様式をダウンロードした日や、書類を記入した日と同じとは限りません。
店舗を閉めた後も、売掛金の回収や返品への対応が残ることがあります。最終営業日と最後の入金日が違う場合もあるため、入金があるという理由だけで日付を自己判断しないようにしてください。
日付を決める材料として、次の予定を整理します。
- 最後に商品やサービスを提供する日。
- 受注済みの仕事が終わる日。
- 店舗や事務所を明け渡す予定日。
- 従業員の勤務が終わる予定日。
これらの日付がそろわないこともあります。その場合は、事業の実態を税務の担当者に伝え、届出と申告の整合性を確認します。先に廃業日だけ決めると、未完了の仕事や賃貸借の解約予定との間にずれが出かねません。
分からない欄は推測で埋めない
記入欄の中には、これまでの申告や給与支払いの状況と関係するものがあります。意味が分からないまま選択すると、追加で必要な手続きを見落とすおそれがあります。
書き進められない欄があれば、その項目名をメモしておきましょう。「廃業届が書けない」とまとめるより、「この欄の判断がつかない」と示すほうが、確認が早く進みます。
修正の要否を判断するためにも、元の情報を残してください。記入途中の書類を何度も上書きするより、提出用の最終版を分けておくと混乱を減らせます。
詳しくは廃業届の書き方を記入欄ごとに確認できる、個人事業と法人の書類チェックをご覧ください。書類の書き方と、廃業そのものを決める作業を分けて進めると、焦って提出することを避けやすくなります。
提出先・期限・追加書類は、届出ごとに確認する
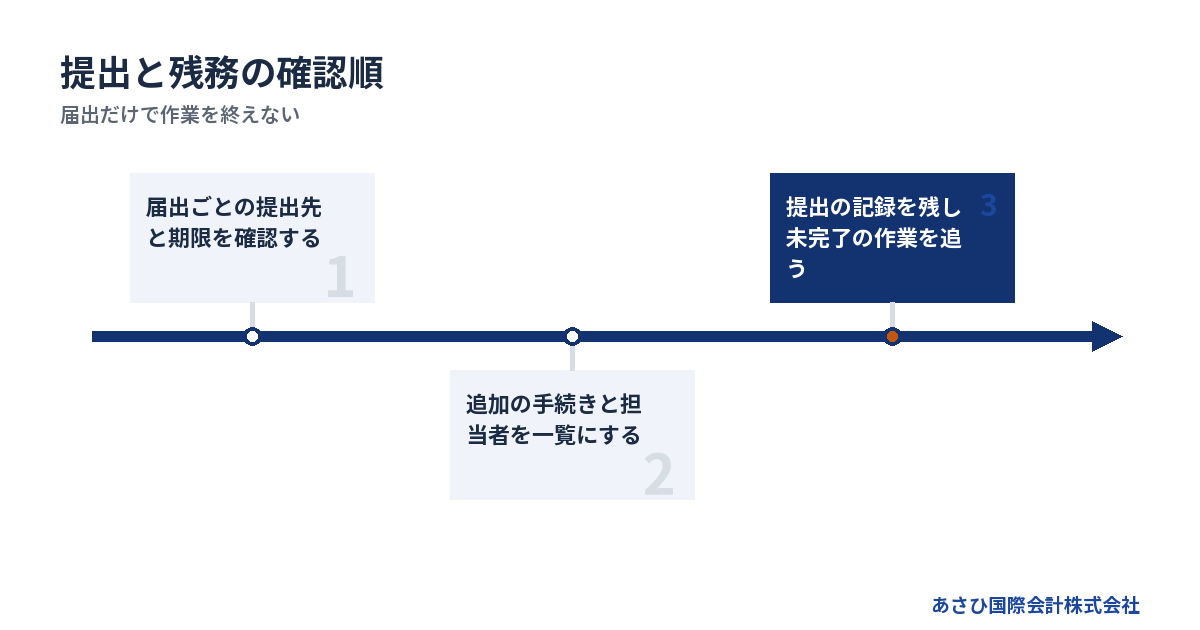
廃業に関する書類は、すべて同じ提出先や期限で扱われるわけではありません。税務の届出を軸に、雇用や許認可など、ご自身の事業に関係する手続きを洗い出します。
提出期限は廃業した時期と現行の案内で見る
提出期限を調べるときは、検索結果に表示された短い説明だけで判断しないでください。古い記事や保存済みの記入例が、提出時点の扱いと一致しているとは限りません。
確かめる対象は、様式の名前だけではありません。
- どの時期の廃業に適用される案内か。
- 何を起点に期限を数えるのか。
- どこへ提出する書類なのか。
- どの方法で提出できるのか。
営業終了日を変更した場合は、期限の整理も見直します。担当者との打ち合わせで使った予定日と、実際の日付が食い違っていないかを確認してください。
すでに期限を過ぎたかもしれない場合も、つじつまを合わせるために日付を書き換えないようにします。実際の経過を記録し、必要な対応を確認するほうが、後から説明する際の負担を減らせます。
従業員や許認可があれば追加の手続きを洗い出す
税務の廃業届だけを提出しても、雇用契約や業種ごとの許認可まで一括で整理されるわけではありません。どの届出が要るかは、営業してきた内容によって変わります。
手続きの一覧は、次の区分で作ると抜けを見つけやすくなります。
→ 横にスクロールできます
| 確認する区分 | 整理する内容 | 手元に置く資料 |
|---|---|---|
| 税務 | 届出と最後の申告 | 過去の申告書 |
| 雇用・保険 | 退職と資格の扱い | 従業員の記録 |
| 許認可 | 廃止や承継の扱い | 許可の関係書類 |
| 契約 | 解約と残る支払い | 契約書 |
提出期限がある手続きと、契約で通知時期が決まっている解約は区別します。どちらも日程に関係しますが、根拠が異なるためです。
許認可を使って営業している事業では、廃止の準備と承継の検討が重なる場合もあります。事業を譲る余地が残っているなら、許可をどう扱うかも含めて順序を考えてください。停止後に考え始めると、引継ぎの条件が変わることがあります。
提出済みの記録と残った作業を分けて管理する
届出を出した後は、提出した書類と、残っている作業を別々に管理します。「廃業届を提出済み」という記録だけでは、最後の申告や支払いまで済んだか判断できません。
作業表には、書類名と担当者を記載します。期限と実施日も分けると、予定だけ立てた項目が完了扱いになるのを防げます。
- 提出した書類の控えを保存する。
- 提出日と提出方法を記録する。
- 未提出の書類を一覧にする。
- 入出金と契約終了の確認を続ける。
金融機関や契約相手に提出済みの証拠を求められる見込みがある場合は、提出方法に応じて何を残せるかも先に確認してください。手元のコピーだけで、相手が求める証明になるとは限りません。
詳しくは廃業届の出し方を整理する実務ガイド|提出先・書き方と借入がある場合の進め方をご覧ください。書類の提出と、事業の後片づけを同じ作業表で追うと、残務を見失いにくくなります。
法人を閉じるには、届出に加えて解散・清算を検討する
株式会社を任意に閉じる場合は、解散の決議や登記を経て、財産と債務を整理する流れを検討します。税務署へ書類を提出しただけで、会社の借入や契約が片づくわけではありません。
株式会社の解散は社長の意思だけで完結しない
株主総会の決議は、株式会社の解散事由として定められています。会社法第471条の核心となる文言は「株主総会の決議」です。経営者が廃業を決意することと、会社として必要な決議をおこなうことを分けて考えます。出典はe-Gov法令検索「会社法」です。
株主が経営者以外にもいる場合は、誰が株式を保有しているかを確認します。家族や元役員が株主になっていることもあるため、日常の経営に関わっていない人の存在も見落とせません。
準備する情報は次のとおりです。
- 会社の種類と定款の内容。
- 株主と株式の保有状況。
- 資産と債務の現状。
- 解散後の残務を担当する人。
株式会社についての説明を、他の法人形態にそのまま当てはめないようにしてください。法人の種類によって手続きが異なるため、ダウンロードする書類も、その法人に合うものを選びます。
清算では債権者への対応も残る
解散後の清算では、売掛金を回収し、財産や債務を整理していきます。店舗の看板を外すだけでは終わりません。
会社法第499条は、債権者への公告に加え、把握している債権者への個別の催告を定めています。申出期間についての条文は「二箇月を下ることができない」です。これは債権者に申し出てもらう期間であり、会社全体の清算が2か月で終わるという意味ではありません。出典はe-Gov法令検索「会社法」第499条です。
清算に使える資金を把握する際は、帳簿上の金額と実際の回収見込みを分けてください。売掛金が残っていても、全額が予定どおり入るとは限りません。設備も、帳簿価額のまま売れるとは限らないのです。
反対に、帳簿だけでは見つけにくい支出もあります。事務所の原状回復や契約終了に伴う精算など、閉じることで生じる負担を契約書から拾い出します。
登記の税金だけで廃業費用を見積もらない
株式会社の廃業費用には、登記にかかる税金のほか、公告や専門家への報酬などが含まれます。さらに、事業を閉じるための支出は別に見積もる必要があります。
登録免許税法別表第一第24号では、解散の登記は3万円、清算人の登記は9千円、清算結了の登記は2千円です。合計4万1千円は、これらの登記にかかる登録免許税の額です。2026年7月23日時点の法令確認に基づきます。出典はe-Gov法令検索「登録免許税法」です。
費用を整理するときは、次の項目を分けてください。
- 登記や公告にかかる実費。
- 依頼する専門家への報酬。
- 賃貸物件や設備の片づけ費用。
- 給与や仕入代金などの未払い。
払えない費用があると、書類を用意しても予定どおり進められない場合があります。そのときは見積額を小さく見せるより、資金不足を含めて手続きの選択を見直します。借入を返し切れない状況では、通常の清算を前提にした日程だけで進めないようにしてください。
借入・連帯保証は、廃業届と別に整理する
廃業届を提出しても、借入の返済義務や経営者の連帯保証が自動的に消えるわけではありません。営業を止めた後に残る債務と、その支払いを誰が負うのかを契約ごとに確認します。
個人の借入と会社の借入を同じ表に混ぜない
個人事業のために本人が借りたお金と、法人が借りたお金では、借主が異なります。法人の代表者が個人で連帯保証をしている場合は、会社の債務に加えて保証の内容を確認します。
借入一覧は、金融機関名と残高だけでは足りません。次の項目も書き添えてください。
- 借主が法人か個人か。
- 連帯保証人が誰か。
- 担保に入っている財産は何か。
- 返済日と返済条件はどうなっているか。
経営者が個人で借り、会社へ入れた資金も見落としやすい項目です。会社の決算書に現れる残高と、本人が金融機関に負う債務を照合します。同じ資金の流れを重複して数えないためにも、名義別の整理が役立ちます。
家族の生活への影響が心配なら、住まいの担保と家族の保証契約も確認します。家族だからという理由だけで責任を決めつけず、誰がどの契約に関わっているかを調べてください。
保証契約書が見つからないときは不明と記録する
民法第446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。同条では電磁的記録も扱われています。出典はe-Gov法令検索「民法」です。
ただし、手元に保証契約書がないことと、有効な契約が存在しないことは別です。紙の写しを紛失していたり、電子的に契約していたりする可能性があります。見つからない段階で「保証なし」と記入するのは避けてください。
残高が分かる資料だけでも集め、契約内容は未確認と記録します。借り換えや条件変更をしているなら、その際の書類も確認対象です。古い契約書だけで現在の責任を判断すると、変更後の条件を見落としかねません。
なお、連帯保証には、通常の保証と異なる扱いがあります。民法第454条では、催告の抗弁と検索の抗弁が認められていません。会社への請求や財産の処分がすべて終わってから、自分に請求が来るとは考えないようにしましょう。
営業終了後の支払いを資金繰りに入れる
閉店後も支出は残ります。売上が止まる時期と、支払いが終わる時期を分けて見積もらないと、廃業の途中で資金が足りなくなるおそれがあります。
予定表には、営業を続ける間の支払いだけでなく、終了後の精算も入れます。
- 最終給与と未払給与。
- 仕入代金や外注費。
- 賃貸借やリースの残る負担。
- 税金と社会保険料。
従業員への説明では、「廃業する予定」と「給与をいつ払えるか」を分けて伝えます。事実が固まっていない段階で支払いを約束すると、後から説明を変える負担が生じます。
売掛金の入金予定も、見込みと確定を区別してください。取引先の検収が済んでいない売上や、請求内容に争いがある債権は、回収時期がずれる可能性があります。家族の生活費を投入するか判断する前に、会社側の不足額を見える形にします。
返済が難しいときは届出の提出順だけで解決しない
資産を処分しても借入を返し切れない場合、どの廃業届を先に出すかだけでは問題を整理できません。会社の債務と個人の保証を、別々の手続きとして検討する必要があります。
経営者保証に関するガイドラインには、一定の要件のもとで保証債務の整理を求める枠組みがあります。ただし、廃業届に添付すれば保証がなくなる制度ではありません。会社側の債務整理や、債権者の回収見込みなども関係します。制度の説明は全国銀行協会「経営者保証に関するガイドライン」で確認できます。
個別の債務整理や法的判断は、経営者が依頼する弁護士等の専門家の領域です。あさひ国際会計株式会社は、財務資料や事業価値の説明資料を整える後方支援を担います。
支払いが難しいからといって、特定の相手への返済や資産の移動を自己判断で急がないでください。その行為が後の整理にどう影響するかを確かめてから進めます。
廃業届を用意しながら、閉じる場合と譲る場合を比べる
廃業の準備と事業譲渡の検討は、並行して進められます。書類をダウンロードしたこと自体で選択肢が決まるわけではなく、資金が続く期間と事業の状態を見て判断します。
比較するのは売却価格だけでなく残る負担
会社を閉じる場合と譲る場合では、お金の入り方も支出も異なります。提示された譲渡価格だけを見ると、税金や残る債務を見落とすことがあります。
比較のために、次の表を埋めてみてください。
→ 横にスクロールできます
| 判断する項目 | 廃業する場合 | 譲渡する場合 |
|---|---|---|
| 設備や在庫 | 売却・処分を検討 | 承継対象を確認 |
| 従業員 | 退職などを整理 | 雇用条件を協議 |
| 借入 | 返済・整理を検討 | 債務の扱いを確認 |
| 個人保証 | 別途整理が必要 | 金融機関の同意が前提 |
株式譲渡では、会社の法人格が続き、借入も会社に残ります。事業譲渡では、承継する財産や契約を定めますが、残る会社の債務まで消えるわけではありません。
譲渡契約の当事者が保証解除を約束しても、それだけで金融機関との保証契約が消えるわけではありません。 買い手の資力や条件を調べ、金融機関の判断も踏まえて実行の順序を組み立てます。保証の扱いは、譲渡価格と同じ段階で確認したい事項です。
赤字や債務超過でも事業を評価できる場合がある
借入が多いことと、引継ぎ先に価値を説明できる事業がないことは同じではありません。継続する受注や働く人の技能に、買い手が価値を見いだす場合があります。
あさひ国際会計株式会社が支援して成約した案件には、売上1億円前後、債務超過5,000万円規模、借入8,000万円規模の会社もあります。自社成約資料を2026年8月16日に確認した範囲の事例です。同じ財務状態なら成約する、という意味ではありません。
検討に使うのは、過去の決算だけではありません。
- 現在も続いている受注。
- 引き継げる従業員の体制。
- 使用中の設備と契約条件。
- 経営者が離れた後の運営見込み。
営業を止めると、従業員の退職や取引終了によって条件が変わることがあります。一方、買い手を待つために赤字を積み増す判断にも負担があります。資金の期限と譲渡の進み具合を並べて、続ける範囲を判断してください。
法的整理が適する場合も含めて判断する
事業に引継ぎの可能性があっても、資金や時間が足りず、譲渡を進めにくい場合があります。状況によっては法的整理が適切な場合もあります。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。誰に何を依頼するかを整理し、事業の検討と法律上の判断が食い違わないように進めます。
比較には、実行できる時期も含めてください。資金が足りなくなる日より後にしか成立しない計画では、その間の負担を別に考える必要があります。成約が未確定の譲渡代金を、支払いの原資として扱わないようにしましょう。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。閉じる費用と引継ぎの条件を同じ資料で比べると、ご自身が何を優先したいのかも整理しやすくなります。
相談時は未完成の資料でも現状を伝える
廃業届を書き終えてから相談する必要はありません。事業をやめるか迷っている段階なら、その迷いも含めて伝えてください。資料が不足している場合は、分かる情報から整理します。
最初の連絡では、次の内容があると状況を共有しやすくなります。
- 法人か個人事業か。
- 事業の内容と現在の営業状況。
- 借入の概算と保証の有無。
- 直近で支払いが難しくなる時期。
当社は、財務資料の整備や事業価値の説明資料の作成をおこないます。M&Aの条件設計を通じ、経営者ご本人の判断と協議を後方から支えます。金融機関との交渉の主体は経営者ご本人であり、必要に応じて依頼する弁護士等の専門家です。
相談は無料で、着手金はなく、成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。報酬そのものが無料という意味ではありません。税金や、別途依頼する専門家の費用などは、仲介報酬と分けて確認してください。
よくある質問
廃業届のダウンロードで迷いやすいのは、法人でも使えるか、提出後に何が残るかという点です。書類を用意する作業と、事業や債務を整理する判断を分けると、確認すべきことが見えやすくなります。
廃業届はダウンロードしただけで何か手続きが始まりますか?
様式をダウンロードしただけでは、廃業を届け出たことにはなりません。検討段階で保存し、必要な情報を確認するために使えます。記入した後も、提出していなければ手元の下書きです。提出済みの書類と混ざらないよう、保存場所やファイル名を分けておくと管理しやすくなります。
法人でも個人事業の廃業届を提出すれば会社を閉じられますか?
個人事業用の届出だけで、法人の解散や清算の手続きを済ませることはできません。法人として必要な届出や登記を確認し、財産と債務を整理する流れを組み立てます。経営者が個人事業も営んでいるなら、会社と個人事業のどちらを終えるのかを分けてください。書類の提出名義が判断の出発点です。
借入が残っていても廃業届の準備を進めてよいですか?
借入が残っていても、必要な様式や記入事項を調べることはできます。ただし、届出の準備と返済の見通しは並行して整理してください。営業を終えると売上が減る一方、借入や未払いの負担は残ります。提出によって債務の免除を受けられるわけではないため、支払いが難しい場合は債務整理の検討も必要になります。
廃業届を提出した後ではM&Aの相談はできませんか?
提出後という理由だけで相談を控える必要はありません。引き継げる契約や設備が残っているか、従業員の体制がどうなっているかを確認します。ただし、営業停止や解約が進んでいると、譲渡の条件が変わる場合があります。提出日だけで可否を決めず、実際に何を終了し、何が残っているかを伝えてください。
まとめ
個人事業の方は国税庁の公式様式を保存し、法人の方は会社の届出・登記書類を確認してください。そのうえで、営業終了後の支払いと連帯保証を一覧にし、返済の見通しが立たない部分は、書類の提出と並行してあさひ国際会計株式会社へご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496