


目次
廃業とM&A、どちらを選べばいいか迷っていませんか
「もう続けられないかもしれない」「でも、従業員や取引先のことを考えると簡単にはやめられない」。資金繰りが厳しくなってくると、頭の中で廃業とM&Aの二つの選択肢がぐるぐると回り続けることになりがちです。どちらが正解かは、実は会社の状況次第で変わります。
先に結論をお伝えすると、判断軸は次の4つに整理できます。
1. 事業に値段がつくだけの価値が残っているか
2. 連帯保証(経営者保証)をどう扱いたいか
3. 従業員と取引先をどうしたいか
4. 手続きにかけられる時間とお金の余力があるか
この4つを一つずつ確認していくと、廃業とM&Aのどちらが自社に合っているか、輪郭が見えてきます。この記事では、それぞれの判断軸の考え方と、両者を7項目で比較した表、そしてメリット・デメリットを整理します。
判断軸を先に押さえる

比較表を見る前に、4つの判断軸それぞれで何を確認すべきかを簡単に整理します。
①事業に価値が残っているか
赤字であっても、取引先との関係や技術、許認可、従業員の技能などに買い手がつく可能性はあります。逆に、事業として継続する見込みが薄い場合は、M&Aの相手を探すこと自体が難しくなります。
②連帯保証をどうしたいか
経営者保証(連帯保証)が残ったまま会社をたたむと、保証債務だけが個人に残ってしまうケースがあります。この保証債務の扱いについては、全国銀行協会の経営者保証に関するガイドラインに整理の考え方が示されており、国も経営者保証に依存しない融資慣行の確立を進めています。M&Aで会社ごと引き継いでもらえれば、経営者保証ガイドラインに基づいた保証解除の余地が生まれる場合もあります。
③従業員と取引先をどうしたいか
廃業は雇用と取引関係を清算する形になります。M&Aが成立すれば、事業自体は形を変えて存続し、雇用や取引先との関係が続く可能性が高まります。
④時間とお金の余力
M&Aは相手探しから成約まで数ヶ月〜1年以上かかることも珍しくありません。資金や時間の余力がどれだけ残っているかも、現実的な判断材料になります。
無料お役立ち資料
『会社をたたむのに、いくらかかるか』
破産・自主廃業・事業譲渡で、費用の中身と「誰の財布から出るか」がどう違うのか。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
廃業とM&Aの比較表
7つの項目で、廃業(清算)とM&Aの一般的な傾向を比較します。個別の状況によって差はありますが、目安として参考にしてください。
→ 横にスクロールできます
| 比較項目 | 廃業(清算) | M&A |
|---|---|---|
| 費用 | 解散・清算登記費用、在庫処分費用、原状回復費用などが発生 | 仲介手数料などが発生するが、対価(譲渡代金)で相殺できる場合がある |
| 期間 | 解散決議から清算結了まで数ヶ月程度が目安 | 相手探しから成約まで数ヶ月〜1年以上かかることが多い |
| 従業員 | 原則として雇用契約は終了する | 事業とともに雇用が引き継がれる可能性がある |
| 取引先 | 契約関係は清算に伴い終了する | 取引関係が事業とともに継続する可能性がある |
| 連帯保証の扱い | 保証債務が残りやすく、個人が返済義務を負う場合がある | 経営者保証ガイドラインに基づき、解除を検討できる余地がある |
| 経営者の手残り | 清算後の残余財産があれば手元に残るが、多くの場合は限定的 | 譲渡対価を受け取れる可能性がある(事業価値による) |
| 心理的負担 | 自分の意思で区切りをつけられる一方、従業員に説明する負担がある | 相手が見つからない不安があるが、事業の存続という安心材料もある |
この表からもわかる通り、廃業は「自分のタイミングで終われる」という明確さがある一方、M&Aは「時間はかかるが、雇用・取引先・保証の面で選択肢が広がる」という違いがあります。
廃業のメリット・デメリット
メリット
廃業の最大のメリットは、自分の意思とタイミングで会社を終わらせられることです。買い手を探す必要がなく、社内の状況だけで手続きを進められるため、見通しを立てやすいという面があります。
デメリット
一方で、廃業には解散登記・清算手続き・在庫や設備の処分など、想像以上に費用がかかる一般的な傾向があります。さらに、会社の借入に経営者保証が付いている場合、清算後も保証債務が個人に残ってしまうことがあります。従業員の雇用と取引先との関係も、清算に伴って終了せざるを得ません。
M&Aのメリット・デメリット
メリット
M&Aが成立すれば、事業そのものは形を変えて存続します。従業員の雇用や取引先との関係が引き継がれる可能性があり、経営者も譲渡対価を受け取れる場合があります。加えて、経営者保証ガイドラインに沿って、会社の債務とともに保証を整理できる余地が生まれることもあります。
デメリット
ただし、M&Aは買い手探しに時間がかかり、条件が合わなければ成約に至らない可能性もあります。事業に値段がつくかどうかは、赤字の程度や業種、取引先との関係性など様々な要素に左右されます。「相手が見つかるまで」の資金繰りをどう持ちこたえるかも、あわせて考えておく必要があります。
ここで一つ、実務上の注意点があります。経営者保証の解除には、金融機関の同意が必要です。経営者本人が、必要に応じて弁護士等の専門家へ依頼し、金融機関との協議を進めます。当社は、財務資料の整備や条件設計、説明資料の作成を通じて、ご本人の協議を支えます。弁護士に相談して自己破産を勧められた方や、他のM&A仲介会社では対応が難しいと言われた方からの相談もあります。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では得意分野が異なります。状況によっては、破産・清算などの法的整理が適切な場合もあります。
このあたりの考え方は、経営者保証ガイドラインのM&A活用法でも詳しく解説しています。
どちらを選ぶか、順番に整理する

最後に、4つの判断軸を順番にたどることで、方向性を絞り込む考え方を紹介します。
ステップ1:事業に価値が残っているか
赤字であっても、技術・取引先・許認可などに買い手がつく可能性があるなら、M&Aの検討を先に進める価値があります。事業としての継続が現実的に難しい場合は、廃業を軸に検討することになります。
ステップ2:資金と時間の余力があるか
M&Aには相手探しの期間が必要です。その間の運転資金が持ちこたえられるかどうかが、大きな分かれ目になります。余力が乏しい場合は、廃業と並行してM&Aの可能性も探る、という進め方も選択肢の一つです。
ステップ3:連帯保証の状況はどうか
経営者保証が残っている場合、廃業前にM&Aや保証整理の余地がないか確認しておく価値があります。保証が付いていない、あるいはすでに整理されている場合は、廃業の手続きに集中しやすくなります。
この順番で考えていくと、「まずはM&Aの可能性を探りながら、並行して廃業の準備もしておく」という現実的な進め方が見えてくる経営者の方が多い印象です。実際、自己破産の前に検討したい会社売却でも、両者を並行して検討する考え方に触れています。
廃業とM&Aでは税金のかかり方が異なる
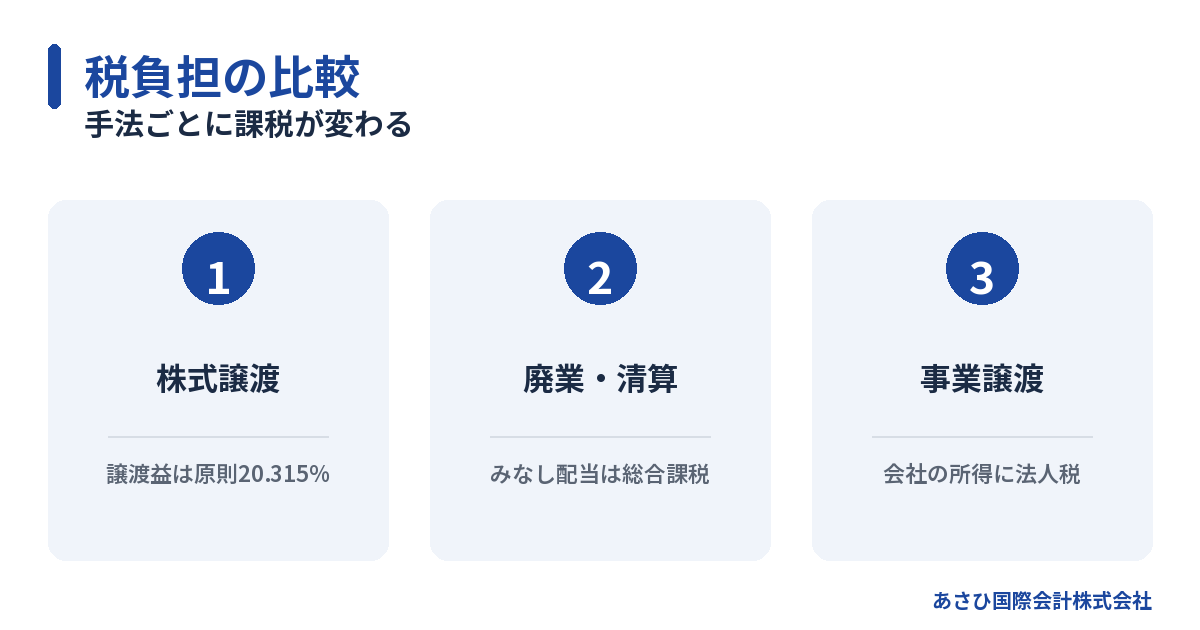
手続き費用だけでなく、税金も経営者の手取りを左右します。ただし、廃業かM&Aかという二択だけでは税率を決められません。株式譲渡と事業譲渡でも、課税される相手や計算方法が異なるためです。
株式譲渡では譲渡益に20.315%が課税される
個人株主がM&Aで株式を譲渡した場合、利益は申告分離課税の対象です。税率は所得税15%と住民税5%の合計20%となります。
さらに、所得税額に対して復興特別所得税2.1%が加わります。このため、株式の譲渡益に対する実質税率は20.315%です。
ここでいう譲渡益は、譲渡代金そのものではありません。株式の取得費や譲渡費用などを差し引いて計算します。詳しくは、国税庁タックスアンサーNo.1463「株式等を譲渡したときの課税」で確認できます。
廃業時の残余財産は一律20.315%ではない
会社を解散して清算すると、資産の売却や債務の返済を進めます。その結果、残余財産があれば株主へ分配される流れです。
この分配金は、すべてが株式の譲渡所得になるわけではありません。一定の部分は「みなし配当」として扱われます。それを除いた部分が、株式等の譲渡所得等の収入金額とみなされます。
根拠は、国税庁タックスアンサーNo.1536「株式等に係る譲渡所得等の収入金額とみなされる場合」です。
非上場株式に関する配当所得は、原則として総合課税の対象です。他の所得と合算するため、経営者の所得状況によって税負担が変わります。配当所得の扱いは、国税庁タックスアンサーNo.1330「配当金を受け取ったとき」を参照してください。
そのため、廃業時の分配金に20.315%を一律で掛ける計算は適切ではありません。資本金等の額や株式の取得費も確認する必要があります。
事業譲渡では会社に法人税がかかる
M&Aでも、会社が事業を売る「事業譲渡」では扱いが変わります。資産の譲渡による利益は会社の益金に算入されます。他の所得と合算され、法人税の対象になる仕組みです。
中小法人などでは、年800万円以下の所得部分に15%が適用されます。それ以外の部分は23.20%です。これは法人税のみの税率であり、地方税などを含む実際の負担とは一致しません。
法人税率は、国税庁タックスアンサーNo.5759「法人税の税率」に示されています。
また、事業譲渡では譲る資産の種類によって消費税の扱いも変わります。たとえば、土地や有価証券の譲渡は非課税取引です。国税庁タックスアンサーNo.6201「非課税となる取引」で一般原則を確認できます。
税引後の手取りを比べるには、譲渡方法を先に整理することが大切です。清算時の分配内容や株式の取得費も影響します。税理士などの専門家による個別計算を受けたうえで判断してください。
状況によっては、破産・清算などの法的整理が適切な場合もあります。その場合、法的手続きは依頼者が委任する弁護士等の専門家が担います。
廃業・倒産・破産・休業の違いを整理する
「赤字だから、もう破産するしかない」と考えていませんか。言葉の意味を分けると、確認すべき点が見えてきます。事業をやめることと、借金をどう整理するかは別の問題です。
廃業と休業は、事業を終えるか休むかの違い
廃業は、一般に事業をやめることを指します。借金が払えなくなった場合だけを指す言葉ではありません。後継者不在などを理由に、返済余力がある会社が選ぶこともあります。
休業は、会社を残したまま事業を一時的に止めることです。休業しただけで借入や連帯保証がなくなるわけではありません。再開の見通しと、停止中の支払いを分けて考える必要があります。
なお、経営者が選ぶ休業と、会社法上の「休眠会社」は別の概念です。後者は、最後の登記から12年を経過した株式会社を指します。所定の公告後に届出等をしない場合、みなし解散の対象となります。
出典:会社法472条、法務省「休眠会社・休眠一般法人の整理作業について」。
倒産は状態を表す言葉、破産は具体的な手続き
倒産は、経済的に行き詰まった状態などを指す言葉です。法令上の正式な手続名ではありません。
国民生活センターの解説では、倒産手続を次のように整理しています。
→ 横にスクロールできます
| 分類 | 主な手続き | 基本的な方向 |
|---|---|---|
| 清算型 | 破産・特別清算 | 財産を換価して弁済 |
| 再建型 | 民事再生・会社更生 | 事業を続けながら弁済 |
出典:国民生活センター「国民生活」2025年3月号「倒産手続」。
破産は、裁判所が関与して財産等を清算する手続きです。破産法では、支払不能を開始原因の一つとしています。これは、期限が来た債務を一般的・継続的に払えない状態を指します。
赤字という損益の状態だけで、手続きが決まるわけではありません。債務超過の有無に加え、実際の支払能力の確認も必要です。
出典:破産法2条・15条。
解散・清算と連帯保証は分けて考える
株式会社の任意の廃業では、解散後に清算を進めるのが基本です。解散は会社を終える過程に入ることを意味します。清算では債権の回収や債務の支払いなどを進めます。
破産手続開始の決定も、会社法上の解散事由の一つです。ただし、この場合の財産処理は破産手続の中でおこなわれます。
通常の清算で借入を完済できる場合と、返済原資が足りない場合は分けてください。会社が破産しても、経営者の連帯保証が自動的に消えるわけではありません。保証契約と残債務を確認し、個人側の対応も検討します。
状況によっては法的整理(破産・清算)が適切な場合もあります。個別の手続きの判断は、弁護士等の専門家へ相談してください。
出典:会社法471条・475条。
廃業の具体的な手続きの流れ・必要書類・期間
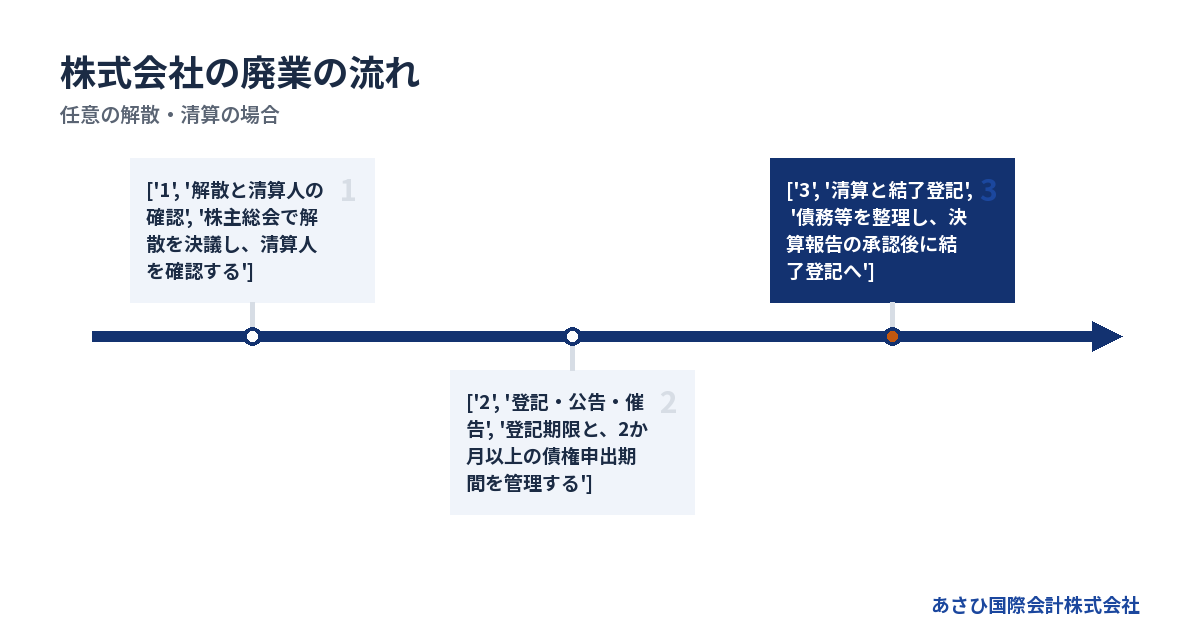
ここでは、株式会社が株主総会の決議で解散する場合を整理します。会社の財産で債務を支払えるかを、着手前に確認することが大切です。個人事業の廃業や法人破産とは、手順が異なります。
株主総会で解散を決め、清算人を確認する
任意の解散には、株主総会の特別決議が必要とされています。通常の経営判断と同じ扱いにせず、定款と議決要件を確認します。
清算を担当する清算人についても確認してください。定款や株主総会で別段の定めがなければ、取締役が清算人となるのが原則です。別の人を選ぶ場合は、その選任も進めます。
この段階で整理したい書類は、次のとおりです。
- 定款で決議や清算人の定めを確認する。
- 株主総会議事録に決議内容を残す。
- 借入明細と保証契約書をそろえる。
- 資産と債務の一覧を作成する。
議事録等の添付書類は、清算人の決まり方でも変わります。登記申請に必要な書類は、法務局の案内で個別に確認してください。
解散・清算人の登記と債権者への公告を進める
解散の登記期限は、解散の日から2週間以内です。清算人の登記も、原則として解散の日から2週間以内とされています。別途選任した場合は、選任の日が起点になります。
解散後は遅滞なく、官報で債権の申出を求める公告をおこないます。判明している債権者には、個別の催告も必要です。公告だけで個別の催告に代えられるわけではありません。
準備するものとして、次の書類や情報を整理しておくと役立ちます。
- 解散・清算人の登記申請書を用意する。
- 官報公告の原稿を準備する。
- 判明している債権者の一覧を作る。
- 個別の催告文書と送付先を確認する。
公告と登記は、単純な直列の手順ではありません。公告が終わるまで登記を待たず、それぞれの期限を管理します。
債権回収・債務整理後に清算結了へ進む
清算では、売掛金などの回収と資産の処分を進めます。債務を整理し、残余財産があれば株主への分配を検討する流れです。
債務超過の疑いがある場合は、通常の清算を前提に進めないことが大切です。会社法511条には、清算人による特別清算開始の申立義務が定められています。状況によっては法的整理(破産・清算)が適切な場合もあります。法的判断や手続きは、依頼者が委任する弁護士等の専門家が担います。
清算の終盤では、決算報告とその承認に関する議事録を整理します。清算結了の登記期限は、決算報告の株主総会承認から2週間以内です。税務申告や従業員関係の手続きも、該当するものを確認してください。
また、株主に残る金額は税引前だけで比べないようにします。残余財産の分配では、みなし配当とそれ以外の部分を分ける必要があります。
出典:国税庁タックスアンサーNo.1536「株式等に係る譲渡所得等の収入金額とみなされる場合」。
全体の期間と法定期限を混同しない
債権の申出期間は、法律上2か月以上を設ける必要があります。これは廃業全体が2か月で終わるという意味ではありません。資産の売却や債務の確認にかかる時間も見込んでください。
前の比較表の「数ヶ月程度」は、一般的な目安です。公的に定められた標準期間ではなく、会社ごとに変わります。M&Aと比べる際も、手続き中の支払いを続けられるかが判断材料です。
手続き・期限の出典:会社法309条・471条・478条・499条・511条・926条・928条・929条。
よくある質問
M&Aがだめだったら廃業に切り替えられますか?
切り替えは可能です。M&Aの相手探しと並行して廃業の準備を進めておき、成約に至らなかった場合に廃業へ移行するという進め方は、実務上よく取られています。ただし、廃業への切り替えが遅れるほど資金繰りが厳しくなる傾向があるため、早い段階から両方の選択肢を視野に入れておくことが望ましいとされています。
廃業とM&A、費用はどちらが高いですか?
一概には言えません。廃業は解散・清算登記や在庫処分などの費用が発生し、それらを補う収入源がない状態で支出だけがかさむ傾向があります。M&Aは仲介手数料などがかかるものの、譲渡対価によって費用を相殺できる可能性があります。どちらが実質的に負担が軽いかは、事業価値や負債の状況によって変わってきます。
廃業とM&Aでは税金はどちらが低くなりますか?
一概には決まりません。個人株主による株式譲渡の利益は、原則として20.315%の申告分離課税です。一方、廃業時の残余財産には、総合課税となるみなし配当が含まれる場合があります。事業譲渡では会社に法人税がかかるため、想定する手法ごとに税引後の手取りを試算する必要があります。
赤字や債務超過でも、通常の廃業手続きを進められますか?
赤字というだけで、破産を選ぶことになるわけではありません。ただし、債務超過や支払不能が疑われる場合は、通常の清算で終えられるかの確認が先です。借入明細と資産一覧、保証契約書をそろえ、弁護士等の専門家へ相談してください。状況によっては法的整理(破産・清算)が適切な場合もあります。会社の手続きと、経営者個人の連帯保証への対応は分けて検討します。
従業員にはいつ伝えるべきですか?
一般的には、方針がある程度固まってから伝えるケースが多いとされています。M&Aの検討段階で広く伝えてしまうと、交渉前に動揺や離職につながる可能性があるためです。廃業の場合も、労働関係法令に沿った適切な時期と手順で伝える必要があります。時期や伝え方については、社会保険労務士や弁護士など専門家と連携しながら進めることが一般的です。
廃業とM&A、どちらが良いか診断してもらえますか?
あさひ国際会計株式会社では、赤字・債務超過の状態にある会社を対象に、廃業とM&Aのどちらが現実的かを個別に整理する相談を受け付けています。年間60件以上のM&A仲介の成約実績があり、弁護士に相談して自己破産を勧められた方や、他のM&A仲介会社で断られた方からの相談も数多く受けています。相談は無料で、秘密は厳守されます。まずは現状を整理するところから始めていただければと思います。
まとめ
廃業とM&A、どちらが良いかは会社の状況によって変わります。事業に価値が残っているか、連帯保証をどうしたいか、従業員と取引先をどうしたいか、時間とお金の余力があるか。この4つの判断軸に沿って考えると、進むべき方向が見えてきます。
一人で抱え込まず、早い段階で専門家に相談することが、選択肢を広げる一歩になります。連帯保証や事業承継の考え方については、連帯保証を解除する方法4つや運送業の廃業と連帯保証もあわせてご覧ください。
あさひ国際会計株式会社は、赤字・債務超過企業の再生型M&Aと経営者保証(連帯保証)の解除支援を専門としており、NHKスペシャル、週刊ダイヤモンド、物流ウィークリーなどのメディアにも取り上げられてきました。廃業とM&Aのどちらが自社に合うか迷っている段階からのご相談も歓迎しています。相談は無料、秘密は厳守します。まずはお電話(03-5657-7496、平日9:00〜19:00)か、お問い合わせフォームからご連絡ください。
—
▶ 関連資料:『会社をたたむのに、いくらかかるか』(全13ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『破産で変わること、変わらないこと』(全14ページ)(無料)
▶ ほかの資料もあります:無料資料の一覧(全17冊)から、いまの状況に近いものを選べます。
次に読む
自社が対象になるかを知りたい方は、次にこちらをご覧ください。
あわせて読みたい
- 東京・中央区の廃業支援ガイド|正しい進め方と相談窓口
- 製造業の廃業で設備と借金はどうなる?売却・処分と事業譲渡の選び方
- 建設業の廃業で許可はどうなる|M&Aで承継する条件と判断軸
- 赤字企業の割合と推移に振り回されない経営判断、廃業・再生・譲渡の選び方
- 自社株買いのデメリットと資金流出の重さ|廃業検討中の会社に残したいお金
あさひ国際会計株式会社は、中小企業庁の「M&A支援機関登録制度」に登録された支援機関です(登録支援機関による支援は、事業承継・M&A補助金(専門家活用枠)の補助対象とされています)。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
NHKスペシャル・週刊ダイヤモンドなどメディア掲載多数。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月25日
参考:
- 全国銀行協会「経営者保証に関するガイドライン」
- 金融庁「経営者保証に依存しない融資慣行の確立に向けた施策等について」
- 全国信用保証協会連合会「事業承継をお考えの方」
- 中小企業庁「中小企業活性化協議会」
- M&Aと廃業の分岐点|会社・従業員・連帯保証を守る実務ロードマップ