


目次
この記事の対象と結論
倒産防止共済は、加入しただけで自社の資金不足を埋められる制度ではありません。加入条件と、資金を借りるための条件は別に確認します。
銀行への返済が重く、数ヶ月先の支払いが不安になっている。そんなときは、新しく加入する話と、加入済みの契約を使う話を分けてください。取引先の倒産による回収難と、自社の売上減少でも、使える借入の仕組みが異なります。
すでに加入しているなら、借入と解約の両方を比べてから判断してください。 解約で現金が入っても、受取額の減少や税負担が生じる場合があります。会社の借入や経営者の連帯保証も、解約だけで消えるものではありません。
まず確かめたいのは、加入状況と資金が足りなくなる日。そのうえで、共済の利用で立て直せるか、返済条件の見直しや事業の引き継ぎも必要かを判断します。
倒産防止共済の条件は「加入」と「借入」で分けて読む
倒産防止共済の加入条件は、事業を続けてきた期間や企業規模などで決まります。一方、借入には加入後の掛金の納付状況や、資金が必要になった事情に応じた条件があります。
自社の倒産全般を補償する仕組みではない
取引先が倒産すると、売掛金を回収できず、自社の支払いも苦しくなることがあります。その連鎖を防ぐため、条件に応じて資金を借りられる仕組みが倒産防止共済です。
名前だけで判断しないでください。自社の赤字や借入返済の負担を、広く補償する保険とは異なります。資金を借りる場合には、その後の返済も必要です。
たとえば、受注が減って固定費を賄えない状態と、取引先の倒産で売掛金が入らない状態。手元の現金が減るという結果は同じでも、利用条件の確認方法は変わります。
「資金繰りが悪いから対象になる」と考えると、申込みの段階で予定が崩れかねません。何が原因で、どの入金が失われたのか。そこから整理すると、制度の役割を取り違えずに済みます。
加入では事業の継続期間と企業規模を照合する
加入の対象は、一定期間継続して事業を営む中小企業者です。会社か個人事業主かに加え、業種に応じた規模の基準を確認します。
会社の場合は、資本金などの額と、常時使用する従業員数が確認項目になります。業種によって基準が異なるため、「中小企業と呼ばれているから加入できる」とは判断できません。
申込みを考える段階では、次の情報をそろえます。
- 事業を始めた時期
- 現在おこなっている事業の内容
- 資本金または出資金の額
- 常時使用する従業員数
- 法人または個人事業主の区分
複数の事業を営んでいる場合は、どの業種として扱われるかも確認対象です。過去の資料をそのまま使わず、現在の事業と人数で照合してください。
なお、規模の基準だけで加入が決まるわけではありません。経理内容や納税の状況など、加入を制限する事由の確認も必要です。
借入があることと、加入できないことは同じではない
銀行借入が残っているという事情だけで、加入の可否を判断することはできません。借入残高と、返済や納税の状況を分けて整理します。
赤字についても同様です。決算が赤字なのか、現金が足りずに支払いを止めているのかで、確認すべき内容が変わります。決算書の利益だけでは、現在の資金繰りは読み切れません。
次のような状態なら、加入手続きと並行して資金計画を見直してください。
- 借入の返済が遅れている
- 税金の未納が生じている
- 掛金を払うと運転資金が不足する
- 入金予定が繰り返し後ろへずれている
加入できるかという問いと、いま掛金を負担できるかという問いは別です。要件に合っていても、手元資金を減らす時期として適切とは限りません。
支払不能や債務超過との違いは、詳しくは会社が倒産する条件を整理する、支払不能・債務超過と資金繰り悪化の境目をご覧ください。
新規加入を目前の支払いの原資にしない
新規加入から借入の利用までは、加入期間や掛金の納付などの条件があります。申込書を出した直後に、必要な資金を借りられる前提では組まないでください。
数ヶ月先に支払いの山がある場合も同じです。加入を検討する一方で、現在ある現金だけでどこまで払えるかを確認します。制度が使える見込みと、入金が決まった状態は区別しましょう。
未加入なら、将来の取引先倒産への備えとして検討します。加入済みなら、契約の状況を調べ、現在使える借入や解約時の受取額を確認する。この順番です。
すでに資金不足が見えている会社では、掛金の支出そのものが負担になる場合もあります。節税の説明だけを見て加入額を決めず、支払日ごとの残高に落とし込んでください。
借入は取引先の倒産によるものか、一時的な不足かで選ぶ
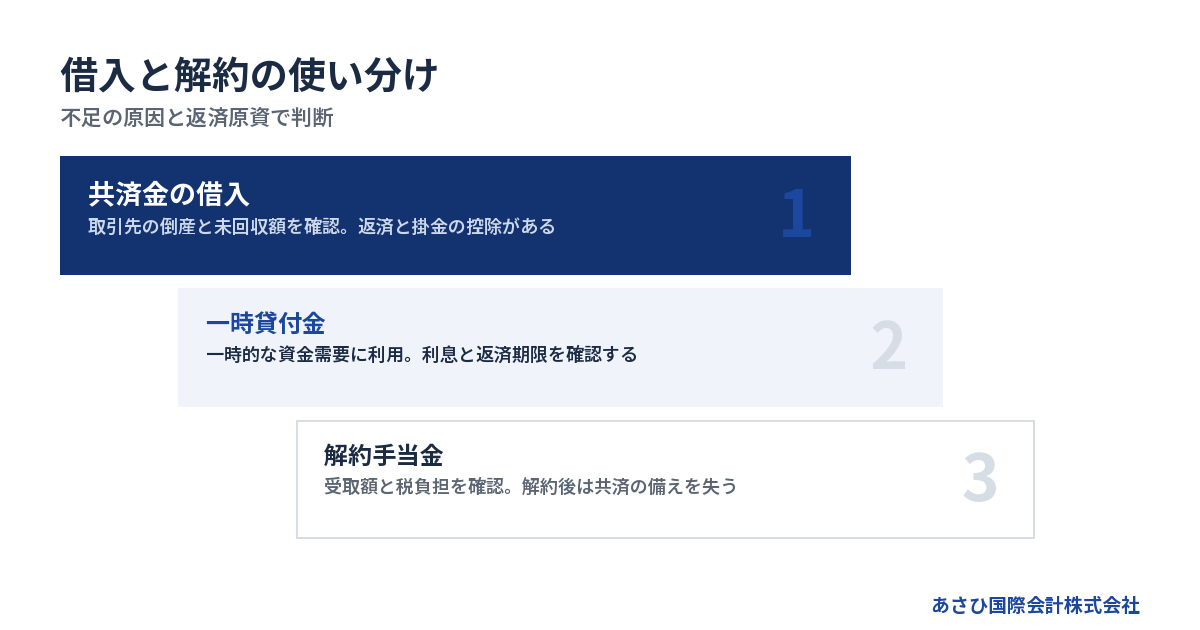
倒産防止共済には、取引先の倒産に伴う共済金の借入と、取引先が倒産していない場合の一時貸付金があります。どちらも、加入していれば希望額を自由に借りられる仕組みではありません。
取引先が倒産した場合は回収困難額を確認する
取引先の倒産で売掛金などの回収が難しくなった場合は、共済金の借入を検討します。対象となる倒産の事由と、回収が困難になった債権の内容を照合する手続きです。
「取引先が払ってくれない」という説明だけでは足りません。単なる支払遅延なのか、制度上の倒産事由に当たるのかを分けます。取引の実態を示す書類も必要になります。
整理する資料は、次のとおりです。
- 取引先の倒産を確認できる資料
- 売掛金などの残高が分かる帳簿
- 契約書や発注書
- 請求書や納品を確認できる資料
- 入金履歴と未回収額の明細
回収困難額は、請求書の合計をそのまま書けばよいとは限りません。一部の入金や相殺関係があれば、残高の整理が必要です。
申請には期限の確認も欠かせません。倒産の事実を把握した日と、その根拠となる資料を記録し、書類集めだけで時間を使い切らないようにします。
共済金は無利子でも経済的な負担がある
共済金の借入は、無担保・無保証人で、利息を払わずに利用する仕組みです。ただし、借入額に応じた額が掛金総額から控除されます。
「無利子なら負担がない」とは捉えないでください。将来使える掛金の残高が減るため、次の借入や解約時の受取額にも関わります。
確認したいのは、今回いくら入るかだけではありません。
- 借入後に残る掛金総額
- 返済が始まる時期
- 各回の返済額
- 返済中の資金繰り見込み
借入限度額にも、回収困難額や掛金に応じた制約があります。制度全体の上限額を見て、その額が自社にも借りられると考えるのは避けましょう。
売掛金の回収不能が一時的な原因なら、借入で支払いをつなげる余地があります。一方、通常の営業でも現金が減り続ける場合は、借入後の返済負担まで含めた見直しが必要です。
取引先が倒産していないときは一時貸付を調べる
自社の売上減少や入出金のずれで資金が必要な場合は、一時貸付金を調べます。取引先の倒産を条件とせず、解約手当金の額を基準に借りる仕組みです。
共済金の借入とは条件が違います。加入や納付の状況に応じて利用できる額が決まり、利息の負担もあります。現時点の貸付条件で試算してください。
とくに注意したいのは、返済方法です。毎月の分割返済と同じ感覚で使うと、返済期限にまとまった資金が足りなくなるおそれがあります。
入金予定が明確な仕事のつなぎ資金なら、入金日と返済期限を照合します。売上が回復するか分からないまま借りる場合は、返済原資が説明できるかを先に確かめましょう。
借りられる額は、必要な額とは別です。不足分を補う資金が決まっていなければ、貸付の利用だけで支払い計画は完成しません。
借入の比較は返済後まで含めておこなう
どの方法が適するかは、資金不足の原因と、返済に使える現金の見込みで変わります。申込条件に合う方法を選んだうえで、資金繰りへの影響を比べてください。
→ 横にスクロールできます
| 方法 | 主な利用場面 | 主な確認事項 | 後に残る負担 |
|---|---|---|---|
| 共済金の借入 | 取引先の倒産 | 倒産事由と未回収額 | 返済と掛金の控除 |
| 一時貸付金 | 一時的な資金需要 | 利用可能額と期限 | 利息と返済 |
| 解約手当金 | 契約を終えて換金 | 受取額と入金時期 | 備えの喪失と税務 |
同じ金額を手元に用意できても、その後は違います。借入なら返済予定を追加し、解約なら将来の備えがなくなる影響を見込みます。
共済金の借入で今回の回収不能を補えても、主要な取引先を失った影響は残ります。翌月以降の売上まで戻るわけではありません。代わりの受注が見込めるか、固定費をどこまで抑えられるかも、一緒に確認してください。
加入と借入の手続きは、契約確認から入金日までつなげる
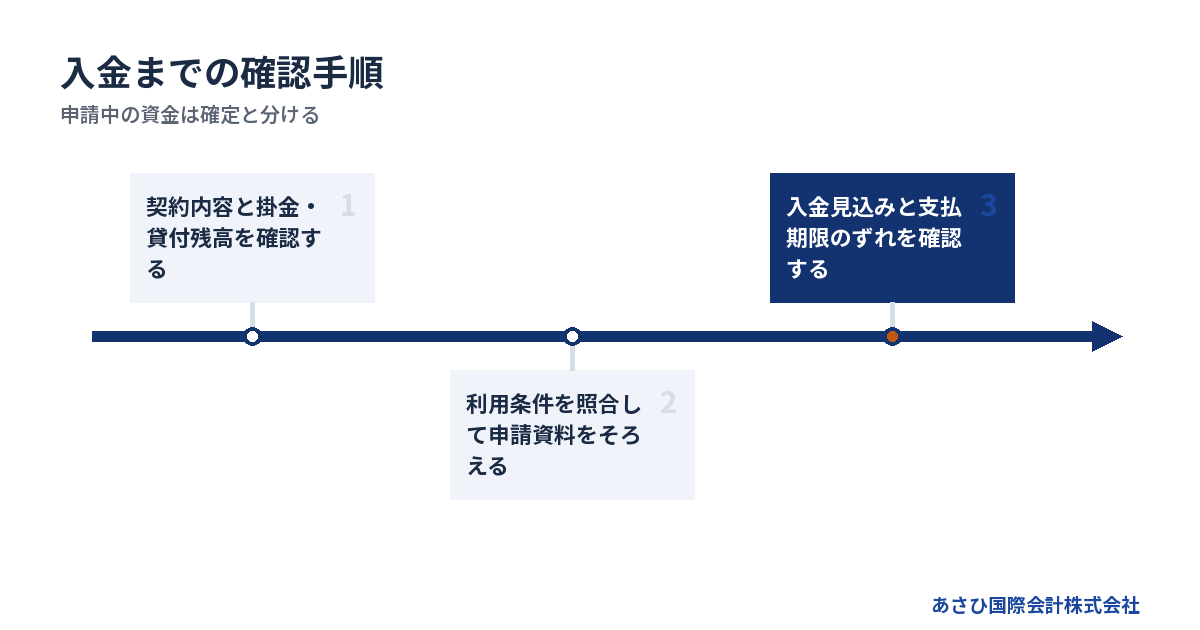
倒産防止共済を資金計画に使うには、申込書の提出だけで終わらせず、審査や不備対応を含めて入金見込みを確認します。最初に調べるのは、加入の有無と現在の契約内容です。
加入済みなら掛金残高と貸付残高を探す
毎月の引き落としがあるだけでは、現在の利用可能額は分かりません。契約に関する通知や取引履歴から、掛金の納付状況を確認してください。
社長が把握していなくても、経理担当者や申告を担当する税理士が資料を保管していることがあります。支払った掛金と、借入計算に使われる掛金総額が同じかどうかも確認対象です。
手元でまとめたい内容は、次の項目です。
- 契約者名と契約を特定する情報
- 加入時期と掛金の納付状況
- 現在の掛金総額
- 過去と現在の貸付利用状況
- 手続きの取扱先
契約者が会社なのか、経営者個人なのかも見落とせません。法人の資金計画に使うつもりで、別の契約を確認していたという行き違いを防ぎます。
資料が見つからない場合は、分かる範囲を先に整理します。残高が不明な間は、予想額を入金予定として扱わないようにしてください。
新規加入では事業の実態を示す資料をそろえる
新しく加入するときは、申込書類に加え、事業を営んでいることを示す資料を準備します。法人か個人事業主かで、必要書類は異なります。
一般に確認の対象となるのは、次の資料です。
- 登記や事業開始を確認できる資料
- 確定申告に関する資料
- 納税の状況を確認できる資料
- 掛金の引き落とし口座に関する資料
必要な範囲は、申込時点の案内で照合してください。過去に加入した知人の書類一式を、そのまま自社に当てはめないようにします。
掛金は、将来の備えであると同時に、いまの現金支出です。無理なく払える額を考える際は、月末残高だけで判断しません。給与や仕入代金の支払日にも現金が残るかを確認します。
すでに資金繰りが厳しい場合は、加入による負担を増やす前に、借入返済と営業収支のどちらが資金不足の原因かを分けておきましょう。
借入申請は資料のつながりを確認して進める
借入の申請では、数字と証拠がつながっているかを確かめます。請求額と帳簿残高が食い違っていると、その説明や修正に時間がかかる場合があります。
進め方は、次の順序が基本です。
1. 利用する借入の種類を特定する
2. 現在の契約状況と利用条件を照合する
3. 必要額と利用可能額を比べる
4. 申請書類と根拠資料をそろえる
5. 不備の有無と入金見込みを確認する
共済金の借入なら、倒産事由と未回収額の裏付けが中心になります。一時貸付金なら、解約手当金を基準とする利用可能額や、返済条件を確認します。
作成日が違う資料を使うと、残高が一致しないこともあります。差額がある場合は、いつの入金や処理で変わったかを説明できるようにしてください。
書類を整える作業と、会社の支払い判断は並行して進めます。申請の完了を待ってから資金繰りを考えると、支払期限に追いつかないおそれがあります。
入金前の空白期間を資金繰り表に残す
申請できることと、支払日に使えることは別です。利用が認められるまでの確認や、振込までの手続きには時間がかかります。
資金繰り表では、入金が決まった資金と、申請中の資金を分けます。共済の入金が遅れた場合にも、どの日に不足するか見える形にしてください。
- 現在の預金残高
- 日付が決まっている入金
- 支払日と支払額
- 申請中で未確定の資金
- 入金が遅れた場合の不足額
月末の合計がプラスでも、月の途中で足りなくなることがあります。給与の支払いが先で、売上の入金が後なら、その間の資金が必要です。
入金見込みが支払期限より後になるなら、制度の申請だけでは解決しません。経営者本人が金融機関に返済条件の協議を申し入れるなど、別の対応も同時に進める必要があります。
解約は受取額・税金・借入残高を確認してから決める
倒産防止共済の解約では、掛金の累計額がそのまま自由に使える現金になるとは限りません。納付期間や解約の理由に加え、貸付残高と税務への影響を確認して判断します。
任意解約では掛金を下回る受取額になりうる
経営者の判断で契約を解約する場合、掛金の納付期間に応じて解約手当金が計算されます。期間が短いと、受け取れなかったり、掛金を下回ったりする場合があります。
「これまで積み立てたから、その額は使える」と決めつけないでください。掛金総額を確認した後に、現在解約した場合の支給額を調べる順番です。
確認するときは、次の額を区別します。
- これまでに払い込んだ掛金
- 制度上の計算に使う掛金総額
- 現時点の解約手当金
- 貸付残高などを反映した受取見込額
もう少し契約を続ければ、受取額が変わる場合もあります。ただし、その時期までの掛金や運転資金を払えなければ、待つ選択は難しくなります。
受取割合だけを比べず、待つ間に必要な現金と、いま不足している額を並べてください。手当金の増加より、支払遅延による事業への影響が重い場合もあるためです。
解約手当金は税金を差し引いた資金で考える
掛金を損金や必要経費として扱ってきた場合、解約時の受取額は税務上の収入となります。加入中の税負担が軽くなったことだけで、最終的な手残りは判断できません。
法人では、その期の損益などによって税額が変わります。個人事業主の場合も、申告への影響を確認する必要があります。単純に一定割合を引けばよい話ではありません。
解約を検討する段階で、税理士に次の内容を伝えると整理しやすくなります。
- 解約手当金の受取見込額
- 入金を予定している時期
- 現在の利益または損失の見込み
- 手当金を充てたい支払い
- 近く予定している廃業や譲渡
解約の判断には、振込額と税金を見込んだ手残りの両方が必要です。 目の前の返済に全額を充てると、後の納税資金が不足するおそれがあります。
税負担を小さくするためだけに解約時期を動かすと、先に運転資金が尽きる場合もあります。税金と支払期限を同じ資金繰り表で確認してください。
貸付を利用中なら解約後の処理を先に確認する
共済から借入をしている場合は、解約手当金と貸付残高の処理も確認します。解約したから返済義務までなくなると考えないでください。
借入の種類や残高によって、受取額やその後の支払いに影響が出ます。契約上どう処理されるかを確認し、残高証明などの数字と照合する必要があります。
とくに、一時貸付金を運転資金として使っている会社は注意が必要です。解約手当金の見込額だけを資金繰り表に入れると、貸付残高の扱いを落としかねません。
確認する際は、「解約するといくら受け取れるか」に加え、「解約後に何を、いつまでに払うか」まで聞き取ります。回答は書面や手続き資料で残してください。
会社の銀行借入も別に残ります。共済の契約を終える手続きと、銀行への返済条件を変える手続きは、それぞれ整理しなければなりません。
解約で時間を買った後の改善策まで決める
解約によって一時的に現金が増えても、毎月の営業で現金が減る状態が続けば、再び不足します。手当金を使い切るまでの時間を、何に使うかが判断の分かれ目です。
入金のずれだけなら、解約しない借入の利用と比較できます。採算が悪化しているなら、売上が戻るという期待だけで補わず、改善策を具体化します。
- 利益が残る仕事を見極める
- 回収条件を見直せる取引を探す
- 継続する固定費を見直す
- 返済条件の協議に備える
- 事業を引き継ぐ可能性を調べる
解約後に再び加入する場合も、以前の契約がそのまま復活するわけではありません。加入や貸付の利用条件、掛金の税務上の扱いを改めて確認します。
単に資金を取り出して戻すつもりでも、同じ状態に戻れるとは限りません。借入との比較を終えてから解約書類を出すと、後戻りの難しい判断を減らせます。
数ヶ月の猶予があるなら、共済だけで足りるかを見極める
数ヶ月先の資金不足に備えるなら、共済で調達できる額と、経営を続けるために必要な額を比べます。足りない場合は、返済条件の見直しや再生型M&Aも並行して検討します。
資金不足の原因ごとに使う手段を変える
資金不足には、入出金のずれ、返済の重さ、営業の赤字などがあります。原因が重なっている会社では、資金調達だけで全体を解決しようとしないでください。
→ 横にスクロールできます
| 資金不足の原因 | 確認する資料 | 検討する方向 |
|---|---|---|
| 入出金のずれ | 入金予定と支払予定 | 一時的な資金確保 |
| 返済負担の重さ | 返済予定と営業収支 | 返済条件の見直し |
| 営業での資金流出 | 部門や仕事別の採算 | 事業の改善や再編 |
| 単独継続の難しさ | 事業価値と資金期限 | 引き継ぎや整理 |
借入返済を除けば現金が残る会社と、返済を止めても現金が減る会社では、必要な対策が違います。まず営業と返済を分けた資金繰り表を作りましょう。
解約手当金を返済に充てれば銀行借入は減りますが、営業に必要な現金も減ります。返済額の削減効果と、運転資金を失う影響を比べたうえで使い道を決めます。
返済条件を変えるなら、改善後の見込みを示す
返済条件の見直しを申し入れるときは、現状の説明と、変更後の返済見込みを用意します。「苦しいので待ってほしい」だけでは、どの条件なら続けられるか伝わりません。
資料には、次の内容を含めます。
- 現在の借入残高と返済予定
- 資金不足が起きる日と不足額
- 共済の利用や解約の見込額
- 改善策を反映した営業収支
- 見込みが外れた場合の対応方針
共済から資金を得られる見込みがあるなら、その確度も示してください。申請前の試算なのか、実行が決まっているのかで、計画の前提は変わります。
金融機関との協議は、経営者本人が主体です。法的な交渉や判断が必要な場合は、依頼する弁護士等の専門家が関わります。
返済条件が変わっても、通常は借入残高そのものが消えるわけではありません。先送りした支払いを、どの収益から賄うかまで考える必要があります。
事業を残せるなら再生型M&Aも比べる
自社だけでは返済を続けにくくても、事業を引き継ぎたい相手が見つかる可能性があります。人材や取引基盤に価値があれば、赤字や債務超過だけで検討を終える必要はありません。
事業を引き継ぐ相手の力を借りて、継続を目指す選択肢が再生型M&Aです。ただし、買い手の存在と、資金が尽きるまでに条件が整うかは別の問題です。
検討の初期には、次の内容を整理します。
- 引き継げる事業と取引
- 継続に必要な人材
- 使用している設備や拠点
- 事業を続けるための資金
- 借入と連帯保証の契約関係
共済の解約を考えている場合は、解約前後の会社の資産状況も共有します。手当金を受け取ったあとに何へ支払うかで、買い手が検討する運転資金や譲渡条件も変わるためです。
一方、状況によっては法的整理が適切な場合もあります。支払いの見通しが立たないまま、成約を期待して営業を続ける判断は避けてください。
選択肢を切り替える日を決めておく
資金繰りに数ヶ月の余地があるなら、検討を始める時期と、方針を切り替える時期を決めます。残高が尽きる日まで待つと、準備に使える資金も時間も減ってしまいます。
切替えの基準は、日付だけで決める必要はありません。
- 共済の利用可能額が不足額を下回る
- 入金予定の遅れが解消しない
- 返済条件の変更が見込めない
- 営業赤字を抑える見通しが立たない
- 譲渡の検討が資金期限に間に合わない
こうした変化があれば、資金計画を作り直します。前に立てた計画を維持することより、現在の状況に合わせるほうが、従業員や取引先への説明も具体的になります。
経営者個人の生活資金まで会社に入れるかどうかも、別に判断してください。連帯保証の範囲が分からないまま私財を使い切ると、その後の生活や手続きに必要な資金を失うおそれがあります。
連帯保証は共済と別に確認し、相談時に借入全体を伝える
倒産防止共済を利用しても、既存の銀行借入に付いた連帯保証が自動的に外れるわけではありません。資金繰り対策と保証の整理を、並行して検討する必要があります。
無保証人の借入でも既存の保証は残る
共済金を無保証人で借りられるという説明は、その借入についての条件です。すでに経営者が保証している銀行借入とは、分けて考えます。
会社の現金が増えれば、返済を続ける助けにはなります。しかし、それだけで保証契約の変更に至るものではありません。借入先ごとに、誰が何を保証しているかを確かめてください。
確認には、次の資料を使います。
- 借入契約書
- 保証契約書
- 借入残高が分かる資料
- 返済予定表
- 条件変更に関する書面
契約書が手元にない借入は、不明なままにせず一覧に残します。経営者の記憶と契約内容が違う場合もあるため、資料に基づいて整理する必要があります。
保証の解除と保証債務の整理を混同しない
経営者保証に関するガイドラインには、保証を求めない対応や、既存の保証の見直しに関わる考え方があります。また、返済が難しい場面で保証債務を整理するための要件も示されています。
後者では、会社側の債務整理との関係を確認します。保証人が資産を開示すれば、それだけで保証債務を整理できるという仕組みではありません。
会社が法的債務整理か準則型私的整理を申し立てていること、または申し立てる見込みであることなどが要件になります。保証の解除と、払えなくなった保証債務の整理は、目的も確認事項も異なります。
制度の根拠は全国銀行協会「経営者保証に関するガイドライン」で確認できます。利用場面の整理について、詳しくは経営者保証ガイドラインが使える条件とはをご覧ください。
M&Aでも保証の扱いは金融機関の同意が前提
会社を譲渡して経営から離れることと、保証契約から外れることは別です。買い手との約束だけで、金融機関に対する保証責任まで終わるわけではありません。
譲渡を検討するときは、借入と保証の扱いを初期から条件に含めます。確認が後回しになると、引き継ぎの日程と保証解除の手続きが合わなくなるおそれがあります。
あさひ国際会計株式会社では、事業価値の説明資料を作成します。あわせて、金融機関との協議に必要な資料の整備や、M&Aの条件設計をおこないます。経営者本人の協議を後方から支える役割です。
法的な交渉は、必要に応じて依頼する弁護士等の専門家が担います。具体的な確認の流れは、詳しくは経営者保証ガイドラインのM&A活用法|保証解除の条件と流れをご覧ください。
相談には解約の結論より、現在の数字を持ち寄る
相談時点で、共済を解約するか、会社を譲るかまで決める必要はありません。現在分かっている数字と、分からない部分を伝えていただければ、整理を始められます。
最初に共有していただきたい内容は、次のとおりです。
- 資金が不足しそうな時期
- 現在の預金残高
- 毎月の借入返済額
- 共済の加入状況と残高
- 連帯保証の有無と契約資料
当社では、再生型M&Aの可能性を検討します。相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。
資料をすべて集めるまで、相談を待つ必要はありません。 共済でつなげる期間と、事業の引き継ぎを検討できる期間を重ねて考えるためにも、まず不足する時期を伝えてください。
よくある質問
倒産防止共済に加入すれば、すぐにお金を借りられますか?
加入直後に借りられる前提では、資金計画を組めません。加入期間や掛金の納付状況に加え、借入の種類ごとの条件があります。未加入なら将来への備えとして検討し、目前の支払いには別の資金確保や返済条件の見直しも必要です。
取引先が倒産していなくても利用できる借入はありますか?
一時的な事業資金の需要に対応する、一時貸付金があります。解約手当金の額を基準に利用可能額が決まり、利息や返済期限の確認が必要です。自社の赤字を埋める目的で利用する場合は、返済時に使える現金がどこから入るかまで確認してください。
資金繰りが苦しいなら、借入より解約のほうがよいですか?
返済原資が見込めるか、解約でいくら受け取れるかによって判断が変わります。借入には返済負担があり、解約には受取額の減少や税務への影響がありえます。貸付利用中なら、その残高を反映した受取見込額も確認します。入金額だけで比べず、その後の資金繰りまで並べてください。
共済を使っても足りない場合、自己破産しかありませんか?
資金不足だけで、経営者個人の自己破産まで決まるわけではありません。返済条件の見直しや事業の引き継ぎを検討できる場合があります。一方、法的整理が適切な状態もあるため、会社の支払い能力と個人の保証責任を分けて確認します。当社では、事業を残せる可能性と連帯保証の解除を見据えた再生型M&Aをご相談いただけます。
まとめ
共済の加入状況と受取・借入の見込額を確認し、資金が足りなくなる日と並べてください。共済だけで不足を埋められない場合は、解約や私財の投入を決める前に、借入と保証の資料を分かる範囲でそろえ、当社へご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496