


目次
この記事の対象と結論
名義株の解消方法は、実際の持ち主を確かめたうえで選びます。名前だけを直すのか、株式の権利そのものを移すのか。この違いで、必要な合意や税金の確認が変わります。
廃業を考えて書類を見直したら、親族や元従業員の名前が残っていた。借入の連帯保証もあり、いまから関係者に連絡する余裕がない。そんなときも、株主名簿を先に書き換えるのは避けてください。
最初にそろえるのは、出資の記録と当時の合意の裏付けです。 資料が足りない部分は、未確認として残して構いません。
名義株の整理と、会社の借入・個人の保証の整理は別の課題です。株式の確認が終わるまで資金繰りの相談を待つ必要はありません。両方を並べて進めると、廃業や譲渡の判断に使える時間を残せます。
名義株の解消方法は「持ち主の確認」と「権利の移転」で分かれる
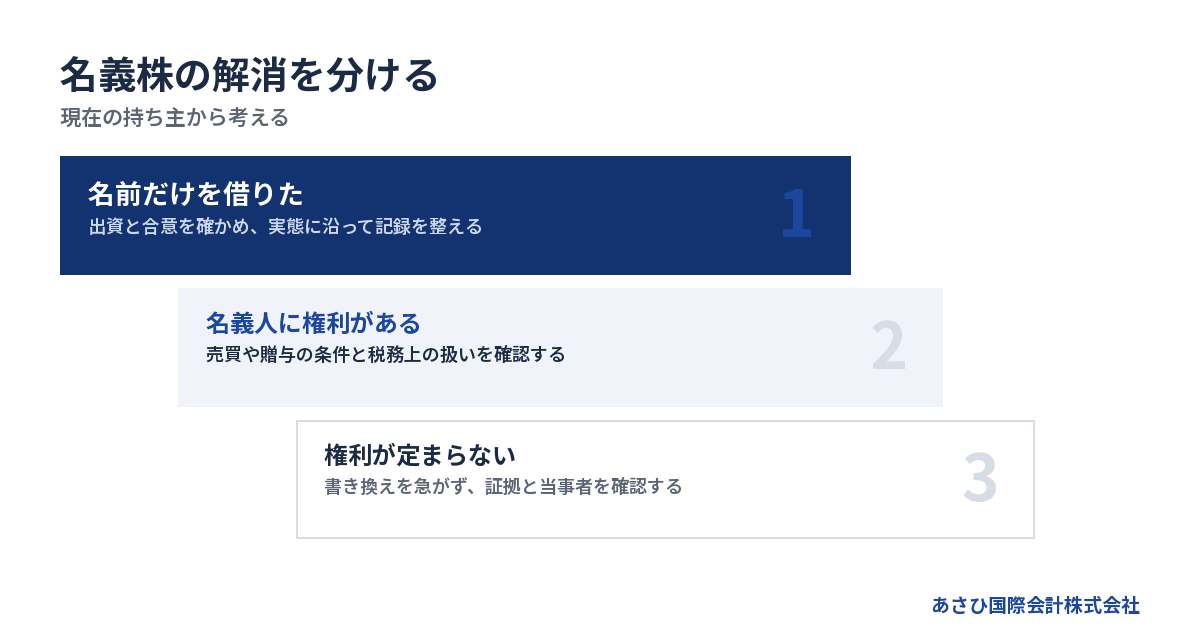
名義株の解消では、いま誰に権利があるかを先に確かめます。名義人から経営者へ売買する形が、どの会社にも合うわけではありません。
名前を借りただけなら、実態を確かめて記録を整える
株主として記録された人と、実際に株式を持つ人が異なる状態を、一般に名義株と呼びます。ただし、社長が「名前を借りた」と覚えているだけでは、整理の根拠として弱いことがあります。
親族の名前で株式を取得した経緯にも違いがあります。社長自身が出資し、親族も名義を貸すつもりだった場合。親族が自分の財産として持つつもりだった場合。見た目が似ていても、確認すべき内容は同じではありません。
まず、当時の認識をたどります。
- 出資するお金を誰が負担したか
- 誰の株式にする合意だったか
- 配当を誰が受け取っていたか
- 株主として誰が意思を示したか
実際の持ち主について双方の認識が一致するなら、その根拠を文書に残す方向で検討します。対象となる株式を特定し、会社側の記録も整える流れです。
ただし、合意書があれば過去の事情がすべて証明されるわけではありません。当時の資料との整合も見ます。
名義人が実際の持ち主なら、売買や贈与を検討する
調べた結果、名義人が自分のお金で株式を取得していたと分かる場合もあります。経営に参加していなかったからといって、名前だけの株主とは限りません。
その人の株式を社長へ集めるなら、権利を移す話になります。代金を払って取得するのか、無償で譲り受けるのか。相手の意思と税務上の扱いを確認して決める必要があります。
会社法の株式譲渡の原則は、「株主は、その有する株式を譲渡することができる。」です。会社法第127条の規定で、譲渡制限株式には会社の承認が必要となります。出典はe-Gov法令検索「会社法」です。
親族同士でも、会社の定款や必要な承認を省いてよいとは扱わないでください。譲渡する人に権利があるか、会社がどの手続きを求めているかを順に確認します。
権利が分からない段階では、名義変更を先行させない
資料も合意も不足しているなら、結論を保留したまま確認を進めます。空欄を推測で埋める必要はありません。
「社長の株式だったはず」という認識だけで名簿を書き換えると、後から相手が異議を述べた際に説明が難しくなります。買い手に見せる資料も、書き換えた後の名簿だけでは不十分です。
→ 横にスクロールできます
| 確認できた状態 | 解消の方向 | 先に確認すること |
|---|---|---|
| 名前だけを借りた | 実態に沿って整理 | 出資と合意の裏付け |
| 名義人に権利がある | 売買・贈与を検討 | 条件と税務上の扱い |
| 持ち主に争いがある | 法的な整理を検討 | 双方の主張と証拠 |
| 名義人が亡くなった | 相続関係も確認 | 権利と当事者の範囲 |
表は手続きを決めるための入口です。どの欄に当てはまるかを、経営者の記憶だけで決めないようにします。
詳しくは名義株の判断基準は出資と合意の裏付けにあるをご覧ください。
解消の準備は、出資から現在までの記録をつなぐこと
名義株の整理では、現在の株主名簿に加え、株式を取得したときの事情を確認します。書類が食い違う場合は、どちらかを捨てず、違いが生じた理由を残してください。
株主名簿と出資の記録を分けて集める
株主名簿は、会社が誰を株主として記録しているかを確認する資料です。一方、出資の記録は、株式を取得するお金を誰が用意したかを調べる資料になります。
両方を分けて見ると、「名前があるから出資したはず」という思い込みを避けられます。手元にある資料からで構いません。
- 現在と過去の株主名簿
- 設立時や増資時の関係書類
- 出資に関する振込記録
- 過去の株式譲渡に関する書類
- 定款と株主総会の議事録
振込名義だけで結論を出すのも早計です。振り込んだ人が立て替えただけなのか、お金を貸したのかでも事情は変わります。
通帳の記録が見つからない場合は、その旨を記載します。別の資料や関係者の説明から、どこまで確認できるかを検討するためです。紛失した資料を、あったことにして扱わないでください。
配当や議決権の扱いから、当時の認識をたどる
出資の記録が残っていても、取得後に権利を移した可能性があります。設立時だけで止めず、現在までの経緯を追います。
配当を受け取った人や、株主総会に出席した人は確認の手掛かりです。ただし、名義人の口座に配当が入ったという事情だけで、持ち主を決めるわけではありません。その後のお金の動きや、当事者の合意も関係します。
会社に保管された議事録と、本人の説明が合わない場合もあるはずです。そのときは、資料を本人の記憶に合わせて修正しないこと。食い違いそのものを、専門家が検討できる形で残します。
整理用のメモには、次の項目を設けると読み返しやすくなります。
- 出来事があった時期
- 関係した人とその役割
- 内容を裏付ける資料
- まだ確認できていない点
「覚えていること」と「資料で確認できたこと」を区別すれば、説明のたびに話が変わるのを防げます。
一部の株式だけを見ず、全体のつながりを点検する
親族の名前が気になっても、ほかの株主を確認せずに進めるのは避けます。途中の譲渡や増資によって、持ち分の認識がずれているかもしれないからです。
名義人ごとに対象の株式を整理し、会社全体の記録と突き合わせます。数字が合わない場合は、原因が分かるまで無理に帳尻を合わせません。
たとえば、古い名簿には元従業員が載っているのに、新しい名簿では消えている。そこで必要なのは、単に新しい名簿を採用することではありません。退職時に株式を譲ったのか、その合意や支払いの記録があるかを確かめる作業です。
買い手へ説明する場合も、現在の一覧だけでなく、変更の経緯を示せると確認が進みやすくなります。解消済みと未解消の範囲を分けて記載してください。
合意できた名義株は、書面と会社の記録を順番に整える
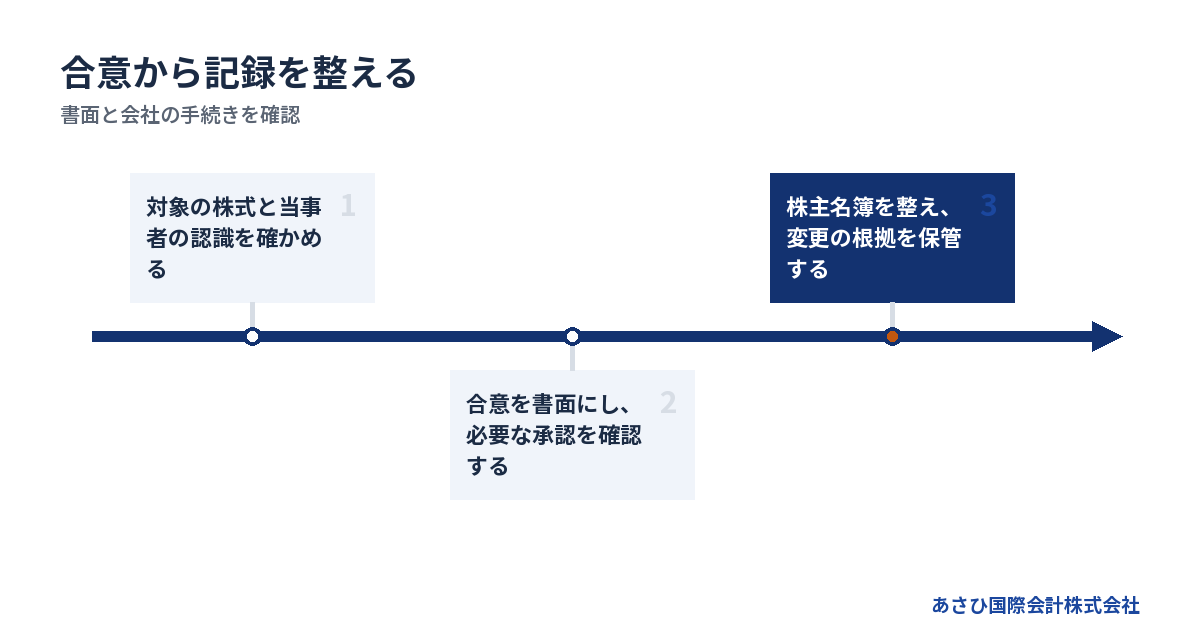
名義人と話が合っても、口頭の了解だけで終えないようにします。確認した事実と、これから権利を移す約束を区別して、必要な書面や会社の手続きを整えます。
名義人への連絡は、結論を押し付けず事実確認から始める
最初の連絡で「あなたの株式ではないので署名してください」と伝えると、相手が警戒することがあります。長く連絡を取っていない人なら、なおさらです。
廃業や会社の引継ぎを検討していることを説明し、株式の記録を確認したいと伝えます。資料を示しながら、当時どんな認識だったかを聞く流れが考えられます。
聞く内容は、事実に絞って準備してください。
- 名義が載った経緯を覚えているか
- 出資のお金を負担した認識があるか
- 株式を譲った覚えがあるか
- 当時の書類を保管しているか
相手がすぐ答えられない場合もあります。回答を急がせるより、何を調べてもらうかを明確にしたほうが話は進みます。
支払期限が近いなら、その事情は別に伝えてください。資金の都合を理由に、未確認の権利関係を認めてもらう進め方は避けます。
確認書と譲渡契約書を、目的に合わせて使い分ける
過去から誰が持ち主だったかを確認する書面と、いま株式を譲る契約書は、役割が異なります。題名だけ変えれば同じように使えるものではありません。
実態の確認が目的なら、対象の株式と名義を借りた経緯を明らかにします。当事者の認識に違いがあった点も、どの資料で確認したのかを残すと、後日の説明に役立ちます。
一方、権利を移すなら、譲渡の条件を定める必要があります。代金を払う場合は、支払う人と受け取る人も確かめます。
書面を作る際の確認事項は次のとおりです。
- 対象となる会社と株式の範囲
- 当事者の氏名と関係
- 確認した事実または譲渡条件
- 金銭を支払う場合の趣旨
- 会社側で必要となる手続き
署名だけを集める作業にしないでください。文書の内容と実態が合っているかは、弁護士等の専門家による確認が必要となる場面です。
株主名簿の更新と、その根拠の保管まで進める
当事者間で書面を整えたら、会社側の手続きを確認します。譲渡制限のある株式なら、会社の承認も検討事項です。定款や株式の内容に応じて、必要な作業を整理します。
実務の流れは、おおむね次のように考えられます。
1. 持ち主と対象の株式を確認する
2. 合意内容を適切な書面に残す
3. 会社側の承認などを確認する
4. 株主名簿を整え、根拠を保管する
具体的な順番は、採用する方法によって調整します。会社の承認が必要な譲渡を、承認の確認前に完了扱いするのは避けてください。
名簿を更新したら、以前の記録も保管します。いつ、何を根拠に変更したかを追える状態にするためです。
詳しくは名義株の名義変更は書き換えだけで済むのかをご覧ください。書面の作成と、会社側の記録を整える作業を分けて把握できます。
相続・連絡不通・対立があるときは、止まっている理由を切り分ける
名義人と合意できない場合は、署名を集める作業から、権利や当事者を確かめる作業へ切り替えます。名義株の問題を残したままでも、資金繰りと会社の出口の検討は進めてください。
名義人が亡くなっている場合は、家族の署名だけで済ませない
名義人が亡くなっていると、本人に当時の認識を聞けません。遺族が事情を知らないこともあります。社長側の記憶だけで、形式的な名義だったと説明しきろうとしないでください。
まず検討するのは、その株式が誰に帰属していたかです。亡くなった人が実際の持ち主だった場合と、名前だけを貸していた場合では、整理の出発点が異なります。
名義人に権利があったなら、その後に誰が権利を引き継いだかも確認対象です。親族の代表者が同意しただけで、ほかの関係者の扱いまで済んだと考えるのは危険です。
相続が関係する場合は、次の資料を分けて整理します。
- 名義人の生前の出資・合意の資料
- 死亡後の株式の扱いが分かる資料
- 関係者の範囲を確認するための資料
相続人などの範囲や必要書類は、個別の事情に応じて確認します。遺族に一括して署名を求める前に、誰との合意が必要かを弁護士等に判断してもらう流れです。
連絡が取れないことと、権利がないことを混同しない
元従業員が退職後に転居し、会社から連絡できなくなっている場合があります。連絡不通は、相手の権利が消えたことを意味しません。
会社にある住所や過去の連絡記録を整理し、連絡を試みた経緯を残します。ただし、周囲の人へ株式の事情や会社の財務情報を広く伝えるのは避けてください。確認のために必要な範囲を考えます。
宛先が分からないのか、連絡が届いても返答がないのか。この違いも整理します。
どの手段で確認を進められるかは、権利関係と資料の内容によります。返答がないまま名簿を変更するのではなく、法的な対応の要否を検討します。
同時に、会社が営業を続けられる期間も確認してください。相手の返事を待っている間に、給与や仕入代金の支払いが難しくなるおそれがあるためです。
相手がお金を求めたら、支払いの性質を確認する
「名前を外すならお金を払ってほしい」と言われた場合、その金銭が何の対価なのかを整理します。株式の売買代金なのか、争いを解決するための支払いなのか。意味が曖昧なまま送金すると、後から説明しにくくなります。
相手に権利があるなら、取得条件の検討が必要です。権利に争いがあるなら、双方の主張と証拠を踏まえて解決を考えます。社長が急いでいることだけを理由に、要求された条件へ応じないでください。
会社のお金を使うか、個人のお金を使うかも別の論点です。特に資金繰りが厳しい会社では、支払う根拠と他の支払いへの影響を確認する必要があります。
対立が生じた場合の交渉や法的な判断は、経営者本人と、依頼を受けた弁護士等が担います。M&A仲介の契約があるからといって、株主間の争いの代理まで含まれるとは考えないようにします。
税金と費用は、名義を直す理由が決まってから見積もる
名義株の解消にかかる負担は、実態の確認で済むか、権利やお金が動くかで変わります。税金・専門家への報酬・取得代金を分けると、手元資金への影響を把握しやすくなります。
「名義を戻すだけ」という説明だけで税金を決めない
当事者が名義を戻すつもりでも、実際には株式を譲り受ける取引かもしれません。反対に、もともとの持ち主に記録を合わせる作業なら、新たな権利移転とは事情が異なります。
税務の確認も、誰の株式だったかという事実関係から始めます。 書面の題名だけで、課税の有無が決まると考えないでください。
税理士には、作成予定の書面に加え、出資や過去の扱いが分かる資料を示します。事実の整理と税務上の説明が食い違わないようにするためです。
売買で解消する場合は、売る側に利益が生じるかも検討対象です。贈与を選ぶ場合も、受け取る側の税務確認を欠かさないようにします。無償だから税負担が生じない、とは判断できません。
詳しくは名義株の税金を左右する実際の持ち主と権利の移転をご覧ください。
債務超過でも、株式を無価値と決め付けない
決算書が債務超過なら、株式には値段が付かないと思うかもしれません。しかし、帳簿上の状態だけで、売買の価格や税務上の評価を決めるのは避けます。
会社の資産に含まれる価値や、事業を続けた場合の見通しなど、検討すべき事情が残るためです。買い手が事業に見いだす価値と、株式の税務上の評価も同じとは限りません。
「廃業する予定だから安く譲ってよい」という説明だけでは足りない場合があります。価格を決めた根拠を残し、税務上の扱いと照らし合わせます。
名義株を集めるための売買と、その後の会社売却が続く場合は、両方の条件を示してください。手元の取引だけを切り離すと、全体の資金の流れが見えにくくなります。
会社へ入るお金と、株主個人へ入るお金も分けて把握します。個人の株式売却代金が、そのまま会社の返済資金になるわけではありません。
費用が払えないときは、依頼範囲と支払時期を分けて相談する
名義株の解消について、事情を問わず使える費用相場は示せません。資料の確認で済む場合と、争いの解決が必要な場合では、作業の範囲が変わるからです。
見積もりは総額だけで比べず、何が含まれるかを確認します。
→ 横にスクロールできます
| 負担の種類 | 確認する内容 | 金額が変わる要因 |
|---|---|---|
| 書面の確認・作成 | 対象となる文書 | 当事者と争点の範囲 |
| 税務の検討 | 評価や申告の要否 | 権利移転と資料の量 |
| 株式の取得代金 | 誰へ何の対価を払うか | 株価と合意条件 |
| 紛争への対応 | 交渉や手続きの範囲 | 対立の内容と経過 |
資金が足りなければ、相談時点で伝えてください。確認作業を段階に分けられるか、いつ支払いが生じるかを具体化します。支払方法は依頼先との合意によるため、後払いを前提に進めないようにします。
あさひ国際会計株式会社のM&A仲介は、相談無料・着手金なしの成功報酬制です。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
ただし、この報酬体系と、名義株の紛争対応や税務の個別費用は区別してください。依頼する専門家の費用まで、同じ条件に含まれるとは扱わないでください。
廃業・M&A・連帯保証の整理は、名義株の確認と並行して進める
名義株は会社の意思決定や譲渡の支障になり得ますが、解消だけで借入や保証の問題は終わりません。株式の課題と、支払いを続けられる期限を並べて判断します。
廃業でも、誰が株主かの確認を省かない
会社を売らずにたたむ場合も、株主の確認は必要です。株式会社が株主総会の決議によって解散する場合、誰が議決権を行使するかに関わるからです。
会社法第471条は解散事由として「株主総会の決議」を挙げています。必要な決議の要件は、同法第309条などを踏まえて確認します。出典はe-Gov法令検索「会社法」です。
廃業を決めた社長が、株主の確認を省いて会社の手続きを進められるとは限りません。名義株を含む持ち分の状況を示し、決議に影響するかを検討します。
また、債務を払えるかどうかは別に判断します。名義株を解消しても、清算に必要な資金が生まれるわけではありません。状況によっては法的整理が適切な場合もあります。
会社の終わり方に迷って相談する経営者は珍しくありません。株式の資料が未整理であることを理由に、相談を先送りしないでください。
M&Aを考えるなら、未解消の内容を早い段階で伝える
株式譲渡では、売り手が対象の株式を持っているかが確認されます。名義株の疑いがあるなら、買い手との契約直前まで伏せず、早い段階で説明する必要があります。
伝えるのは、解決したという結論だけではありません。
- 対象となる株式の範囲
- 名義人との連絡状況
- 手元にある証拠の内容
- 合意に向けて残っている作業
事業譲渡を選べば株主の問題を避けられる、とも限りません。会社法第467条では、事業の全部や重要な一部の譲渡について、原則として株主総会の承認が求められます。例外の適用も含め、個別の確認が必要です。
買い手との検討では、価格だけでなく従業員の雇用や取引の引継ぎも扱います。株式の争いに時間を使いすぎて事業の継続が難しくならないよう、未解消の論点と資金の見通しを一緒に示してください。
株主と保証人は、別の契約関係として確認する
名義人から社長へ株式を戻しても、経営者保証が外れるわけではありません。保証は、会社の借入に対して誰がどの責任を負ったかという契約の問題です。
民法第446条第2項は、「保証契約は、書面でしなければ、その効力を生じない。」と定めています。電磁的記録についても規定があります。出典はe-Gov法令検索「民法」です。
手元に契約書がないことと、契約が存在しないことは異なります。借入先ごとに保証の資料を確認してください。株主名簿と照合するだけでは、保証の範囲は分かりません。
会社を譲る場合も、売り手と買い手の合意だけで金融機関との保証契約が消えるわけではありません。解除や移行には、金融機関等の判断が関わります。
株式と保証を別の一覧にすると、「名前を変えたから責任も移った」という誤解を避けられます。
当社は事業と資金の資料を整え、経営者の判断を支える
名義株が見つかった段階でも、会社の出口に関する相談は始められます。すべてを解消してから買い手を探すべきか、確認と並行して譲渡可能性を検討するか。資金繰りと事業の状態を見ながら順番を考えます。
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。事業価値の説明資料や、連帯保証の解除を見据えたM&Aの条件設計を通じ、経営者の判断を支えます。
金融機関との交渉の主体は、経営者本人と、必要に応じて依頼する弁護士等の専門家です。当社は協議に必要な資料の整備を担う後方支援の立場であり、債権者交渉の代理を担うものではありません。
相談時には、株式の資料に加えて次の状況を伝えてください。
- 手元資金と直近の支払予定
- 借入残高と保証の状況
- 営業を続けるうえでの支障
- 従業員や取引先への影響
株主間の紛争は弁護士、税務上の扱いは税理士が検討する領域です。当社のM&A仲介と役割を分け、誰が何を確認するかを明らかにして進めます。
よくある質問
名義人が署名してくれれば、名義株の解消は終わりますか?
署名だけで完了と判断するのは避けてください。対象の株式と合意内容を確認し、会社側の承認や株主名簿の整理まで検討します。出資の記録と書面の内容が合っているかも確認対象です。売買や贈与に当たる場合は、税務の検討も必要となります。
古い出資の記録がなくても解消できますか?
出資の記録がない場合でも、ほかの資料や当事者の説明から検討できる余地はあります。ただし、経営者の記憶だけで持ち主を決めないようにします。過去の株式に関する書面や配当の扱いを整理し、確認できた事実と不明点を分けて専門家へ示してください。
廃業する会社なら、名義株をそのままにしてもよいですか?
廃業予定だけを理由に放置するのは避けます。株主総会での意思決定や、残った財産の扱いに影響する可能性があるためです。ただし、支払いが差し迫っているなら、名義株の解消を待たずに債務への対応を検討します。株式の確認と資金繰りの整理を並行して進めてください。
名義株を解消すれば、自己破産を避けられますか?
名義株の解消だけで、自己破産の要否は決まりません。会社の借入をどう整理するか、個人がどの保証責任を負うかを別に確認します。事業の譲渡を検討できる場合もあれば、法的整理が適切な場合もあります。株式の問題だけに時間をかけず、手元資金と保証契約も合わせて整理してください。
まとめ
現在の株主名簿と出資に関する資料を手元に置き、名義人ごとの「確認できたこと」と「不明点」を書き分けてください。資金繰りが厳しい場合は、名義株の解消を待たず、支払予定と連帯保証の状況を添えてご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496