


目次
この記事の対象と結論
中小企業のM&Aでは、ガイドラインを使って契約条件を確かめながら、借入と連帯保証の扱いを別に詰める必要があります。会社や事業の譲渡だけで、社長の保証が自動的に消えるわけではありません。
返済が苦しく、廃業や自己破産が頭をよぎっている方へ。買い手が見つかる可能性と、譲った後に残る責任は、分けて判断できます。経営の行き詰まりや保証の不安を相談する経営者は珍しくありません。
契約への署名、譲渡代金の入金、経営者保証の解除は、それぞれ確認する事項です。 中小M&Aガイドラインを読むときも、この区別から始めてください。資金が尽きる見込み日を押さえ、譲れる事業と残る債務を整理すると、自社に必要な確認箇所が見えてきます。
中小M&Aガイドラインは売却条件を確かめるために使う
「中小企業 M&A ガイドライン」で探している公的資料の正式名称は、中小企業庁の「中小M&Aガイドライン」です。事業の引継ぎを進める際の考え方や、支援機関の対応を確認する指針として使います。
第3版のどこから読めばよいか
借入と保証がある経営者は、最終契約の項目と保証の扱いから読むと、自社の問題につながります。最初から全体を読み込む必要はありません。
第3版では、株式譲渡と事業譲渡の違いに加え、経営者保証の扱いも示されています。再生局面のM&Aについても記載があり、経営が順調な会社だけを想定した資料ではありません。
読む場所は、いまの段階に合わせて選べます。
- 依頼前は支援内容と費用を確かめる。
- 買い手選びでは資力と引継ぎ計画を見る。
- 契約前は保証と未履行時の扱いを読む。
- 再生局面では残る債務の整理も確認する。
出典は、中小企業庁「中小M&Aガイドライン(第3版)」(2024年8月)です。原本は中小企業庁の掲載ページから確認できます。
ガイドラインと契約書の役割は違う
ガイドラインに望ましい対応が書かれていても、自社の契約条件が整っているとは限りません。誰が何をおこなうかは、個別の契約書で確かめる必要があります。
たとえば、「経営者保証の解除を予定」と説明された場合。予定だけでは、担当する人も期限も分かりません。買い手が負う義務と、金融機関の判断を待つ事項を分けて確認します。
説明を受けた内容は、該当する契約書の箇所と結び付けてください。口頭で安心できても、書面に対応する記載が見つからない場合は、その理由を尋ねます。
読み方の目安は、「この説明は、どの書面のどの約束になるか」です。条項の意味や法的な効果については、依頼する弁護士等の専門家による確認が必要になる場面もあります。
経営者保証に関するガイドラインとは分けて考える
名前が似ていますが、扱う問題が違います。中小M&Aガイドラインは事業の引継ぎを扱い、経営者保証に関するガイドラインは保証の取扱いや保証債務の整理を扱います。
→ 横にスクロールできます
| 資料・ルール | 主に確かめること | 読む場面 |
|---|---|---|
| 中小M&Aガイドライン | 譲渡と支援の進め方 | M&Aの検討・契約 |
| 経営者保証のガイドライン | 保証の取扱い・整理 | 保証の見直し |
| 協会の自主規制ルール | 対象となる支援者の対応 | 買い手確認・契約 |
会社を譲る話と、社長の保証を整理する話が並行することもあります。ただし、どちらかの資料を満たせば、もう一方の確認が済むわけではありません。
「M&Aをしたら保証も外れる」という説明だけで判断せず、どの債務について、どの手続を予定しているのかを聞いてください。制度名を覚えるより、自分の借入に結び付けるほうが実務に役立ちます。
仲介を依頼するときは費用と仕事の終わりをそろえる
仲介契約では、報酬の金額だけでなく、支払う条件と支援が終わる時点をそろえて確認します。成約後も保証の確認が続く場合は、その間の役割を曖昧にしないことが必要です。
「登録支援機関」の表示から何を確かめるか
M&A支援機関登録制度への登録は、依頼先を確認する材料になります。ただし、登録の表示だけで、自社に合う支援内容まで判断するのは難しいものです。
借入が多い会社では、売却価格だけを決めても出口は定まりません。残る債務と保証を見据え、担当者がどこまで資料や条件を整理するのかを聞きます。
面談では、次の事項を具体的にしてください。
- 赤字や債務超過の案件を扱っているか。
- 事業譲渡後の残務を整理する範囲はどこか。
- 保証の確認を誰が担当するか。
- 法的な判断を担う専門家は誰か。
あさひ国際会計株式会社は、同制度の登録支援機関です。公表DBには、第3版に対応する支援機関として掲載されています。登録と個々の案件の結果は区別し、支援内容を確認したうえでご判断ください。
成功報酬は計算の土台と支払時点まで聞く
「成功報酬」という呼び方だけでは、負担額は分かりません。何を基準に計算し、どの段階で支払いが生じるかを、契約書と見積もりで照合します。
譲渡代金の見込みが低い会社では、最低報酬の有無も確認事項です。手数料を引いた後に、会社の支払いや残務に使える資金がどれだけ残るかを見ます。
確認する項目は、金額の大小だけではありません。
- 報酬を計算する基準額は何か。
- 最低報酬や別途費用はあるか。
- 成約しなかった場合の負担はあるか。
- 中途解約時に支払いが生じるか。
資金繰りが厳しいことは、依頼時に伝えてください。あとから払えないと分かるより、支払原資まで含めて条件を確かめるほうが、検討を進めやすくなります。
買い手との関係と情報の渡し方も確認する
支援機関が売り手と買い手の双方にどう関わるかは、説明を受けたい事項です。どちらから報酬を受けるかによって、読者が気になる点も変わります。
たとえば、買い手から価格を下げる提案が出た場合。売り手には、提案の根拠と、応じなかった場合の見通しが必要です。「相手が希望しているから」で終わらず、条件を比較できる説明を求めます。
また、会社名や取引先名をいつ開示するかも、先に取り決めます。競合する会社への打診には慎重になりたい経営者もいるはずです。
情報開示の範囲は、資料ごとにそろえておくと混乱を減らせます。誰に何を渡したかが追える形なら、買い手からの質問にも対応しやすくなります。
当社の報酬と後方支援の範囲
当社は相談無料で、着手金はなく、成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、当社の報酬について売り手の手元からの持ち出しは0円です。成功報酬自体が無料という意味ではありません。
譲渡代金から精算した後の資金が、残る債務や費用に足りるかは別の確認になります。弁護士等への依頼費用や、会社の整理にかかる費用も分けて見積もる必要があります。
担うのは、再生型M&Aの仲介と条件設計、協議に使う資料の整備などの後方支援です。債権者との交渉の主体は経営者ご本人で、必要に応じて依頼する弁護士等の専門家が対応します。
初回に費用を用意できない場合でも、その状態でご相談いただけます。成約の見込みや支払原資が整わない場合は、無料という理由だけでM&Aを進めず、成立条件から整理します。
買い手は提示価格と資金の裏付けを合わせて見る
買い手選びでは、提示価格に加え、代金を支払う資力と引継ぎ後の運営を確認します。高い価格が示されても、支払いと事業継続の見通しが整わなければ、社長の不安は残ります。
代金と運転資金をどう用意するのか
買い手の資力を確かめる際は、譲渡代金を払えるかだけで判断しないようにします。引継ぎ後の給与や仕入れなど、事業を動かす資金も必要だからです。
支払原資が借入の予定なら、融資の見通しと代金支払日の関係を聞きます。売り手側の資金が尽きる時期に間に合うかも、同じ日程表で確認してください。
確認したい内容は次のとおりです。
- 譲渡代金の支払原資は何か。
- 資金の用意が済む時期はいつか。
- 引継ぎ後の運転資金をどう賄うか。
- 保証の扱いについて何を予定するか。
資料を見せてもらう目的は、相手を疑うことだけではありません。売り手と買い手が、実行できる条件で合意するための確認です。説明が変わった場合は、その理由を残しておきます。
自主規制ルールで追加された確認事項
M&A支援機関協会の自主規制ルールでは、買い手の資力に関する調査義務が定められています。M&A成立後のリスクについての説明義務も追加されています。
同協会の広告・営業規程の改正は、2025年1月1日施行です。最終契約書の草案を作る際、保証解除を買い手に義務付ける条文案を盛り込むことも定めています。出典はM&A支援機関協会の公表情報で、2026年8月14日確認の内容です。
ただし、条文案を入れるルールと、金融機関が保証解除に同意するかは別の話です。契約上の約束があっても、実行の見通しを確認する作業は残ります。
依頼先には、自主規制の対象となる立場か、どんな調査をするかを尋ねてください。制度名の説明だけで終わらせず、自社の買い手について何を確かめたかを聞くと、判断材料が増えます。
特定事業者リストがあっても個別確認は続ける
不適切な買い手の情報を加盟社間で共有する仕組みが、特定事業者リストです。運用開始は2024年10月1日で、保証解除の条文案に関するルールとは開始時期が異なります。
M&A取引の実行日から60営業日以内に保証が解除されない場合、掲載の対象になりえます。出典はM&A支援機関協会の公表情報で、2026年8月14日確認の内容です。
この期間を、売り手が何も確認せず待ってよい期間とは捉えないでください。保証が残る間は、進捗と未完了の理由を追う必要があります。契約上の期限も別に確かめます。
なお、当社は現在、この情報共有の仕組みには加盟していません。業界制度の紹介と、自社の加盟状況は区別してお伝えします。リストの利用状況だけで判断を終えず、買い手の資力や契約の履行を個別に確認する姿勢が必要です。
経営者保証は買い手との約束と金融機関の判断を分ける
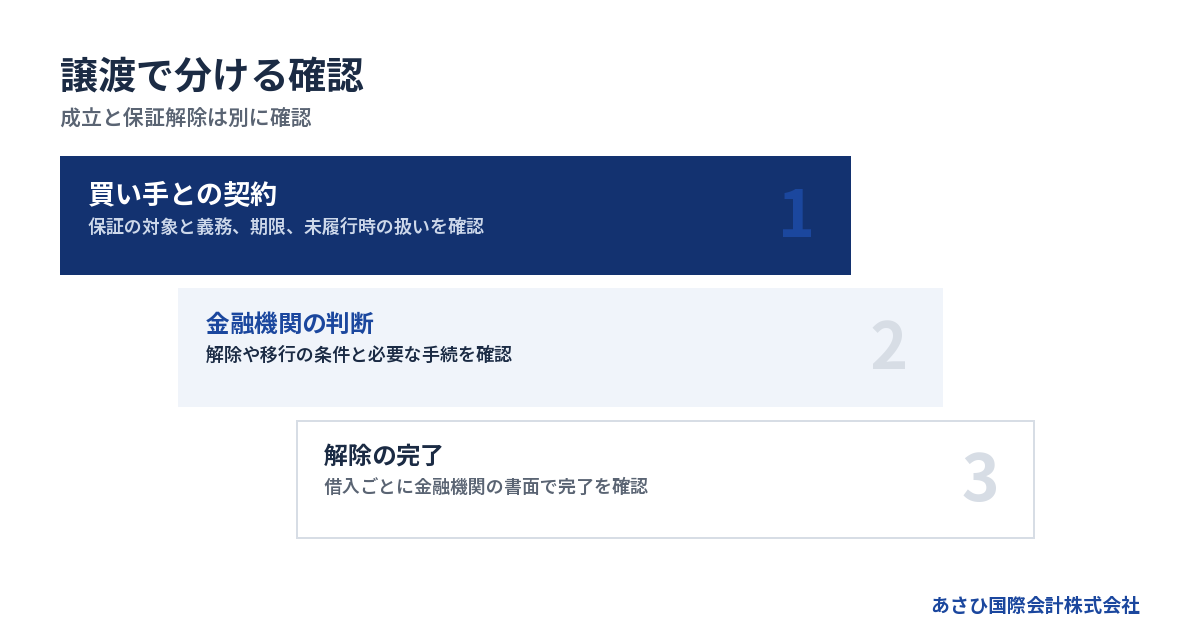
経営者保証の解除は、売り手と買い手の合意だけでは完了しません。金融機関等の判断を要するため、譲渡契約の条件と保証契約の扱いを並行して確かめます。
最終契約には未履行の場合まで取り決める
保証については、「買い手が対応する」という一文だけで足りるかを検討します。対象となる借入が特定され、実施する内容と未履行時の扱いが読み取れるかが確認箇所です。
中小M&Aガイドライン第3版は、最終契約の主要項目に「解除又は引継ぎに係る義務」を挙げています。解除・引継ぎがなされなかった場合の契約解除や補償等も含まれます。出典は同版49ページです。
条項を読む際は、次の点を照合してください。
- 対象となる借入と保証人が特定されているか。
- 買い手が負う義務の内容が明確か。
- 履行期限と報告の方法が決まっているか。
- 未履行時の対応が取り決められているか。
ただし、契約解除や補償の条項があれば、損失を回収できるとは限りません。履行を求める段階では相手の資力も関わります。条文と実行可能性の両方を、依頼する弁護士等の専門家と確認します。
「解除予定」と「解除済み」を区別する
買い手が対応を約束した段階と、金融機関が正式に解除した段階では、社長の立場が違います。予定を聞いただけで、保証の確認を終えないでください。
第3版では、解除や移行の実施は最終的に金融機関等の判断によるとされています。代表者変更を伴う場面では、譲渡実行と変更登記を経た後に正式な手続をおこなう説明もあります。手続の順序を、案件ごとに確かめる必要があります。
進捗は、次のように分けて記録できます。
1. 借入ごとの保証内容を確認する。
2. 解除や移行の条件を事前に確かめる。
3. 譲渡後に必要な書類をそろえる。
4. 金融機関の書面で完了を確認する。
複数の借入がある場合、一部の確認で全体を終えないようにします。確認日と未完了の事項を借入一覧に添えると、担当者が変わっても状況を引き継ぎやすくなります。
保証を付けない融資と保証債務の整理は要件が違う
経営者保証に関するガイドラインでは、保証を求めない融資の場面と、すでにある保証債務を整理する場面を分けています。経理を整えれば保証債務を整理できる、という関係ではありません。
同ガイドライン4.(1)では「法人と経営者との関係の明確な区分・分離」が挙げられています。財務基盤や情報開示も、保証を求めない融資を考える際の項目です。
一方、保証債務の整理は7.(1)の要件を確認します。会社側で法的債務整理手続または準則型私的整理手続の申立てを同時におこなう場合などが対象です。手続が係属中、または終結済みの場合も含まれます。
対象となる保証契約であることや、債権者にとっての経済的合理性も問われます。さらに、所定の免責不許可事由がないことなどの条件もあるため、資産の開示だけで判断しないでください。
出典は全国銀行協会「経営者保証に関するガイドライン」です。詳しくは経営者保証ガイドラインが使える条件とはをご覧ください。
過去の成約実績と今回の見通しを切り離す
支援機関に保証解除の経験を聞くことは、依頼先を考える材料になります。ただし、過去の結果を自社にそのまま当てはめないようにします。
あさひ国際会計株式会社では、これまで成約に至った案件で、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
確認したいのは、今回の借入について何が分かっているかです。買い手の信用力や返済の見通しなど、条件が変われば検討内容も変わります。
経験の説明を聞いたうえで、未確認の事項も示してもらってください。見通しが立つ部分と、これから判断を受ける部分を分けると、契約を急いでよいかを考えやすくなります。
赤字・債務超過では事業と残る債務の出口を組み合わせる
赤字や債務超過の会社でも、引継ぎ先が評価する事業があればM&Aを検討できます。ただし、譲渡後に会社へ残る債務と社長の保証をどう扱うかまで、合わせて考える必要があります。
株式譲渡と事業譲渡で引き継ぐ範囲が変わる
株式譲渡では、会社の株主が変わります。法人格は同じため、借入などの債務は会社に残り、雇用契約の相手方も同じ会社のままです。
事業譲渡では、対象となる事業や財産を選んで移します。何を引き継ぎ、何を売り手に残すかを特定する作業が必要です。許認可や契約の扱いも個別に確認します。
→ 横にスクロールできます
| 比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 主な譲渡対象 | 株式 | 選んだ事業・財産 |
| 法人格 | 同じ会社が続く | 売り手と買い手は別 |
| 会社の借入 | 会社に残る | 承継範囲を確認 |
| 社長の保証 | 別途確認が必要 | 別途確認が必要 |
どちらの方法でも、保証解除は別途確認する事項です。事業譲渡を選べば、借入と保証が一緒に消えるという説明はできません。
出典は中小M&Aガイドライン第3版48〜49ページです。詳しくは中小企業M&Aで残せる事業と残る借入、赤字・債務超過から考える会社の出口をご覧ください。
譲渡代金の使い道と会社の整理を先に描く
事業を譲った後も、売り手の会社に借入や未払いが残る場合があります。事業の引継ぎと、残る会社・保証債務の整理は、つながる工程として設計します。
譲渡代金が入る予定でも、それだけで債務を返せるとは限りません。報酬や残務の費用も見込んで、どの支払いに充てるかを確認します。使途を決めないまま、代金を社長個人の生活資金と考えるのは避けてください。
作成したいのは、次の見通しです。
- 譲渡の対象と会社に残す財産を分ける。
- 入金後に必要な支出を見積もる。
- 返済に充てられる資金を確認する。
- 残る債務の整理方法を検討する。
事業を残す選択肢があっても、会社側の整理が不要になるわけではありません。状況によっては法的整理(破産・清算)が適切な場合もあります。M&Aの成立だけを目標にせず、その後の費用と手続も確かめます。
従業員が移る条件は本人に説明できる形にする
事業譲渡で従業員が買い手へ移るには、本人の同意が要ります。社長同士の合意だけで、雇用の引継ぎが完了するわけではありません。
民法625条1項は「労働者の承諾を得なければ」と定めています。出典はe-Gov法令検索「民法」です。給与や担当業務などの条件を示し、本人が判断できるようにする必要があります。
買い手が事業を評価するうえでも、人が残る見通しは欠かせない確認事項です。中心となる従業員に意思を聞かず、全員が移る前提で話を進めると、後から条件が崩れるおそれがあります。
伝える時期と内容は、取引先への説明とも合わせて考えます。未確定の話を広めすぎず、同意を得るための時間も残す。その順序を、買い手との日程に組み込んでください。
低い価格で事業だけを移す案は慎重に検討する
借入を残す会社から事業を切り離す際は、譲渡価格とその根拠が問われます。早く譲りたいという事情だけで、価格の説明を省くのは避けたいところです。
会社法23条の2では、残る債権者を害すると知っておこなう事業譲渡について定めています。買い手の認識などの要件によっては、買い手が債務の履行を請求される場合があります。
中小M&Aガイドライン第3版128ページでも、不当に低い対価によるリスクに触れています。出典は同版とe-Gov法令検索「会社法」です。
価格の根拠に加え、譲渡後の債権者への説明まで整える必要があります。資産を隠したり、関係者へ都合よく移したりする発想では進めないでください。個別の適法性は、依頼する弁護士等の専門家が判断する領域です。
相談から譲渡後まで確認事項を日程表に落とす
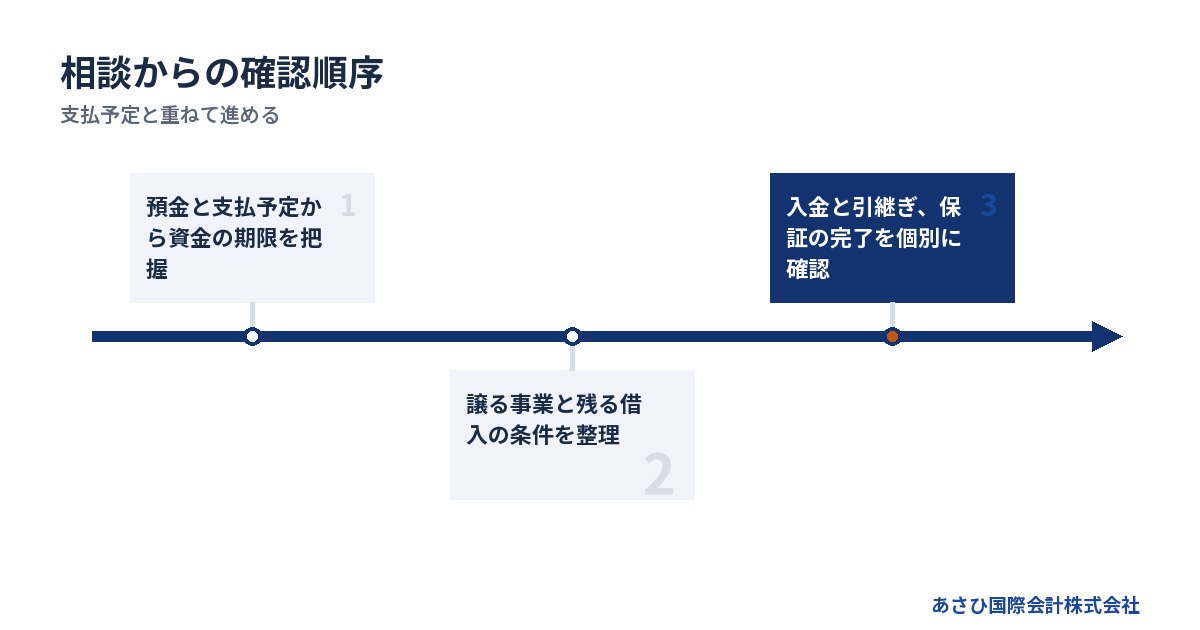
資金繰りが厳しい会社では、M&Aの工程を支払日と重ねて考えます。買い手探しを始める日だけでなく、成立しない場合に方針を見直す時点も決めておくと、判断が遅れにくくなります。
相談時は資金が足りなくなる日を先に伝える
最初の相談では、決算上の赤字額に加え、直近の支払い状況を伝えてください。帳簿上の状態と、現金が足りなくなる時期は同じではありません。
資料がすべてそろうまで待つ必要はありません。まず決算書と借入一覧があれば、確認の出発点になります。不足している資料は、その旨を伝えれば整理できます。
手元のメモには、次の内容を書いておきます。
- 現在の預金残高を記す。
- 直近の入金予定を記す。
- 支払日と不足しそうな金額を記す。
- 延滞や督促の有無を記す。
すでに支払期限を過ぎている場合は、その事実を最初に伝えてください。M&Aの検討と並行して、法的な対応の要否を確認する必要があるかもしれません。見込みの入金と、確定した入金を分けるだけでも、日程の精度は上がります。
買い手への説明は事業が続く根拠から整える
買い手は、過去の損失だけを見ているわけではありません。引き継いだ後に仕事を続けられるかを確かめます。売り手側も、その判断に使える資料をそろえると話が進みやすくなります。
準備するものは、役割ごとに整理してください。
- 従業員の担当業務と残る見込みを整理する。
- 主な取引先と売上の偏りを整理する。
- 車両・設備とリースの一覧を作る。
- 借入・未払い・滞納を一覧にする。
分からない点は、分からないまま区別して示します。裏付けのない見通しを確定事項として伝えると、調査の段階で説明の修正が必要になります。
未払いがある場合も隠さず、誰がいつ払う想定かを整理します。買い手が引き継ぐと決まっていない債務は、条件が決まるまで売り手側の検討事項として残しておきます。
契約日から逆算して未完了の条件を追う
最終契約の締結を目指すときは、署名する日だけを先に決めないようにします。実行に必要な条件が、いつまでにそろうかを確認してください。
日程表には、少なくとも次の工程を分けて書きます。
1. 譲渡対象と価格の根拠を確認する。
2. 雇用や契約の引継ぎ条件を整える。
3. 借入と保証の扱いを確認する。
4. 代金入金と譲渡後の残務を追う。
それぞれに担当者と確認方法を添えると、止まっている理由が見えます。「対応中」という報告だけなら、誰の回答を待っているのかまで確認します。
成立の見通しが立たないまま資金が減っている場合は、当初の計画を見直す時期です。詳しくは中小M&Aガイドライン第3版で確かめる、廃業を急ぐ社長の保証と買い手の条件をご覧ください。
よくある質問
中小M&Aガイドラインに沿えば、連帯保証は外れますか?
ガイドラインに沿った契約や確認は役立ちますが、それだけで解除が決まるわけではありません。金融機関等の判断と同意が前提です。買い手の義務を契約に定めたうえで、借入ごとの手続と完了の書面を確認します。
赤字や債務超過でもガイドラインを使えますか?
赤字や債務超過の会社でも、M&Aを検討する際の確認に使えます。第3版には再生局面の記載もあります。ただし、買い手が評価する事業の有無と、残る債務の整理を合わせて判断する必要があります。経営状態だけで成立を見込むことも、検討を終えることも避けたいところです。
買い手が保証解除を約束したら、すぐに署名してよいですか?
約束の内容を、対象となる借入や期限と照合してから判断してください。未履行時の扱いと、金融機関の判断を要する部分も確認します。口頭の説明と契約書が一致しない場合は、相違を解消してから進めます。個別条項の法的な効果は、依頼する弁護士等の専門家による確認が必要になる場合があります。
資料も相談費用も用意できていませんが、話せますか?
当社の初回相談は無料で、資料がそろっていなくてもご相談いただけます。分かる範囲で借入と支払予定をお伝えください。着手金はなく、成功報酬は成約時に譲渡代金から精算するため、当社報酬の手元からの持ち出しは0円です。会社の整理費用などは別に見通しを確認します。
まとめ
借入一覧に保証人と支払予定日を書き添え、検討中の契約で未確認の箇所を残してください。事業を譲れる見通しと保証解除の見通しを整理したい方は、資料がそろっていない段階でも当社へご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496