


目次
この記事の対象と結論
廃業理由は、実際の事情を短く書き、相手に必要な説明を添える形が基本です。一般向けの案内なら「諸般の事情により」で収まる場合もあります。ただし、金融機関に返済の見通しを説明する場面では、具体的な経緯が必要です。
借入の連帯保証を抱えていると、理由を書く手が止まりがちです。「経営不振と書けば、すぐに返済を求められるのか」と不安になることもあるはずです。相談する経営者は珍しくありません。文章ができていない段階でも相談できます。
廃業理由を伝えることと、借入や連帯保証を整理することは別の作業です。 廃業が未確定なら、決まったように書かず「検討中」と記します。例文を使う際も、理由だけでなく、営業終了日や支払予定まで事実に合っているか確かめてください。
廃業理由の書き方は、提出先と文書の目的で変わる
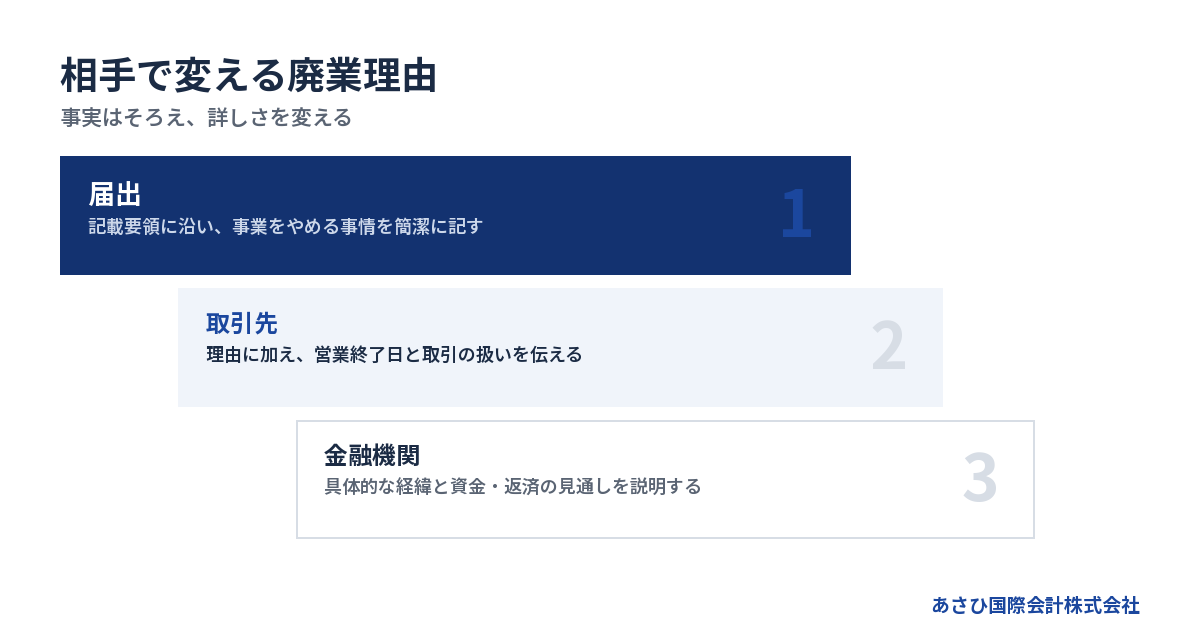
廃業理由にどこまで書くかは、誰が何を判断するための文書かで決まります。届出の記入欄と、取引先へのあいさつ状を同じ文章で済ませようとしないことです。
届出では、書類が求めている事実に絞る
届出の理由欄には、事業をやめる直接の事情を簡潔に記します。自由記述欄なら「売上減少により事業継続が困難となったため」などが候補です。選択式なら、実態に合う項目を選ぶ形になります。
ただし、すべての書類に同じ理由欄があるとは限りません。個人事業と法人でも、使う書類や記入事項は異なります。まず書類名を確かめてください。
- 誰が提出する書類かを確かめる。
- 理由欄の有無と記載要領を確認する。
- 営業終了日と手続きの日を区別する。
- 記載内容を帳簿や社内記録と照合する。
届出に長い謝罪文や経営への反省を入れる必要は通常ありません。相手が求めているのは、手続きに必要な事実です。経緯の説明を別に求められたときは、その目的に合わせて用意します。
詳しくは廃業届の書き方を記入欄ごとに確認できる、個人事業と法人の書類チェックをご覧ください。
あいさつ状は、理由より相手の予定を優先する
取引先や顧客への案内では、理由を短くしても構いません。その分、いつまで注文できるのか、注文済みの商品は届くのかを具体的に書きます。相手は次の手配を考える必要があるためです。
「諸般の事情により廃業します」だけでは、受け取った人が動けません。理由の後に、相手との取引に応じた案内を添えてください。
→ 横にスクロールできます
| 文書の相手 | 理由の詳しさ | 添える内容 |
|---|---|---|
| 一般の顧客 | 短くまとめる | 営業終了日 |
| 継続取引の相手 | 必要な経緯 | 受注と納品の扱い |
| 従業員 | 判断の経緯 | 雇用や給与の説明 |
| 金融機関 | 具体的に記す | 資金と返済の見通し |
同じ取引先でも、未払いがある場合は別です。あいさつ状とは別に、請求内容や今後の連絡について個別に説明する必要があります。一般向けの案内だけで、支払に関する説明まで済んだと考えないようにします。
金融機関への説明は、理由と返済の見通しをつなぐ
金融機関に出す説明では、「経営が厳しいため」だけでは判断材料が足りません。何が起きたのか、収入と支出がどう変わったのかを書きます。さらに、事業を続ける場合とやめる場合の見通しを添えます。
文章の骨格は、次の順序が使いやすい形です。
1. 廃業を考えるきっかけを書く。
2. これまで試した改善策を書く。
3. 現在の資金の状態を示す。
4. 今後の方針と未確定事項を分ける。
例えば売上が減っていても、現預金が残る会社と、支払が迫る会社では状況が違います。理由書には原因を、別紙には残高や支払予定を載せると整理しやすくなります。
返済について合意していない段階で「残債は分割返済します」と書くのは避けます。「返済方法について協議をお願いしたい」と、相談事項として記す方が実態に合います。希望と合意済みの内容を分けるためです。
原因別の例文は、実際の事情に合わせて使う
廃業理由の例文は、事実と一致する部分だけ使います。以下は文章のひな形であり、実際の成約案件を紹介するものではありません。複数の事情がある場合も、中心となる理由から書くと伝わりやすくなります。
業績不振・資金繰りの悪化は、原因を具体化する
業績不振なら、売上減少や費用増加などの事情を書きます。事情を詳しく説明する書面では、利益の問題と現金の不足を分けると、読み手が状況をつかみやすくなります。
理由欄に収める短い例文は、次の形です。
> 売上の減少が続き、事業継続の見通しを立てることが難しくなったため。
費用の増加が主因なら、表現を変えます。
> 仕入費用等の上昇に対し、販売価格への反映が進まず、採算の維持が困難となったため。
金融機関向けには、改善策まで添えると説明がつながります。
> 売上減少に対応して経費の見直しを進めてきました。しかし、足元の収支改善には至っていません。今後の支払を見据え、事業の終了を含めた対応を検討しています。
実際には価格改定を試していないのに、「価格改定を重ねた」と加える必要はありません。見栄えをよくするための説明は、後で帳簿や取引記録と食い違う原因になります。
「経営判断を誤ったため」と自分を責める言葉だけで終えるのも避けたいところです。何が収支に影響したかを書けば、改善や譲渡の余地も検討しやすくなります。
後継者不在・高齢化は、検討した範囲まで書く
後継者が見つからない場合は、現時点の事実として記します。年齢を理由にする場合も、年齢だけで事情が伝わるとは限りません。現在の体制で経営を続けることが難しい点を添えます。
> 代表者の高齢化に伴い、今後の事業継続を検討してきました。現時点で後継者の見通しが立たず、廃業を検討しています。
廃業がすでに決まっているなら、末尾を「事業を終了することといたしました」に変えます。検討段階と決定後を混ぜないことです。
親族への承継だけを考えていた場合は、「引継ぎ先がない」と広く言い切らない方が適切です。「親族内での承継が難しい状況です」と書けば、確認できた範囲が伝わります。
従業員や第三者への引継ぎも検討したのかは、別の論点です。まだ調べていなければ、検討済みのように書かず、そのまま残しておきます。理由を整理する過程で、廃業以外に調べる余地が見つかることもあります。
健康・家庭の事情は、必要な範囲の説明にとどめる
一般の顧客に、病名や家族の詳しい事情まで知らせる必要は通常ありません。継続が難しい理由と、仕事への影響が伝わる表現を選びます。
> 代表者の健康上の事情により、現在の体制で営業を続けることが難しくなりました。検討の結果、[営業終了日]をもって営業を終了することといたしました。
家庭の事情なら、次のように書けます。
> 家庭の事情により、今後の事業運営に必要な時間を確保することが難しくなったため。
一方、引継ぎを検討する買い手には、業務への影響を説明する必要があります。経営者が現場に出られないのか、短時間なら引継ぎに参加できるのかで、準備の内容が変わるからです。
健康上の事情があっても、それだけで事業自体の価値がなくなるわけではありません。個人の負担と、事業が続くために必要な条件を分けて書くと、状況を整理しやすくなります。
事実と違う理由への置き換えは避けます。資金繰りの悪化を隠すために健康上の事情を作ると、説明を受けた相手が誤った判断をするおそれがあります。
理由が重なるなら、直接の原因と背景を分ける
売上減少に加えて体調も悪く、後継者もいない。廃業を考える事情は、重なっていることがあります。すべてを同じ重さで並べると、結局何が判断のきっかけなのかがぼやけます。
まず、現在の経営を続けにくくしている直接の原因を書きます。その後に、立て直しが難しい背景を添える形です。
> 売上減少により資金繰りが悪化しています。代表者の健康上の事情もあり、現在の体制で立て直しを進めることが難しい状況です。このため、事業の終了と引継ぎの可能性を検討しています。
「不景気のため」「時代の流れにより」だけでは、説明が広すぎます。自社に起きた変化まで落とし込んでください。
原因を整理する際は、確かめられる事実と経営者の見立てを区別します。売上が減った事実は帳簿で確認し、今後も回復が難しいという見立てには根拠を添えます。文章の説得力は、強い言葉より、この区別から生まれます。
取引先・従業員・銀行には、理由に加えて次の予定を伝える
相手が知りたいのは、廃業の理由だけでなく、自分にどんな影響があるかです。理由の文章を整えたら、相手の判断に必要な予定を加えます。
取引先への案内は、受注・納品・精算を分ける
取引先向けの案内は、営業終了が決まった段階で使う文章と、個別に相談する文章を分けて用意します。以下は、終了日が決まっている場合のひな形です。
> 件名:営業終了のお知らせ
> 平素よりお取引をいただき、誠にありがとうございます。
> 諸般の事情により、[営業終了日]をもって営業を終了することといたしました。
> 新規のご注文は[受付終了日]まで承ります。
> ご注文済みの案件については、担当者より個別にご連絡いたします。
> これまでのご厚情に、心より御礼申し上げます。
[ ]の部分は、確認済みの予定に置き換えます。新規受注を続ける予定がなければ、その一文は削ってください。ひな形に書いてあることを、そのまま約束する必要はありません。
未納品の案件があるなら、数量や進捗を先に確認します。「すべて予定どおり納品します」と書く前に、仕入や人員の見通しが立つかを確かめるためです。
支払が難しい取引先には、一般の案内とは別の説明が必要です。謝罪の言葉だけを増やしても、相手の不安は解消しにくいものです。確認できている金額と、まだ決まっていない対応を区別して伝えます。
従業員には、生活に関わる未確定事項を隠さない
従業員への説明では、理由を「諸般の事情」で終えると、生活への影響が見えません。経営上の判断の経緯を伝えたうえで、雇用や給与について何が決まっているかを示します。
廃業を検討している段階なら、例えば次の形です。
> 売上の減少が続き、現在の体制で事業を続けることが難しくなっています。事業の終了を含めて検討していますが、現時点では方針は確定していません。雇用や今後の勤務に関わる事項は、確認を進めて説明します。
説明の前に、少なくとも次の項目を整理します。
- 営業を続ける見通し。
- 給与の支払状況。
- 雇用について決まった事項。
- 次に説明できる予定。
未確定であること自体を伝える姿勢が必要です。ただし、「検討中」と言いながら、実際には終了を決めているような説明は避けます。会社側の記録と発言をそろえてください。
営業終了のお知らせだけで、雇用に関する手続きまで済むわけではありません。雇用契約や必要な対応は、別に確認します。従業員への説明文は、その対応に合う内容に整える順序です。
銀行向けの理由書には、相談したい事項を明記する
銀行向けの理由書は、文末で何を相談したいのかが分かる形にします。廃業を報告するのか、今後の返済を相談するのかで、文書の目的が異なるためです。
> 件名:事業継続の見通しに関するご説明
> 当社は売上減少と費用負担の増加により、資金繰りが厳しい状況です。経費削減等を進めてきましたが、現状のまま事業を続ける見通しは立っていません。
> 現在、廃業と事業の引継ぎを含めて検討しています。借入残高と今後の入出金予定を整理のうえ、返済の取扱いについてご相談をお願いしたいと考えています。
「経費削減等」の部分には、実際に取り組んだことを入れます。何も試せていない場合は、無理に埋めずに削除してください。事実の説明として成立させる方を優先します。
別紙に数字を載せるなら、いつの時点の残高かも書き添えます。理由書と別紙で金額が食い違うと、確認に時間がかかります。更新日をそろえてから提出するのがよい順序です。
保証の解除を希望する場合も、「廃業に伴い保証を終了します」とは書きません。経営者側の希望と金融機関の同意は別です。契約の内容を確かめ、協議が必要な事項として扱います。
「諸般の事情」でよい範囲と、書いてはいけない約束
「諸般の事情」は、一般向けの案内を簡潔にする表現として使えます。ただし、その言葉だけで個別の契約や支払に関する説明まで省けるわけではありません。
あいまいにするなら、理由に限って使う
営業終了の案内で、経営者が私生活を広く公開する必要はありません。理由を「諸般の事情」として、営業終了日や問い合わせの方法を具体的に示す形は考えられます。
あいまいにしてよい範囲を広げすぎないことです。例えば、商品の引渡しができるか分からないのに、「今後ともよろしくお願いいたします」で締めると、相手は取引が続くと受け取るかもしれません。
文書を読み直す際は、次を確認します。
- いつ営業が終わるか読み取れるか。
- 相手に必要な対応が伝わるか。
- 未確定の内容を区別しているか。
- 個別の説明が必要な相手を把握したか。
取引先名や家族の事情を載せる場合も、必要性を考えます。「主要取引先との契約終了により」と書けば足りる場面で、相手の実名まで出す必要はありません。責任の押し付けと受け取られる表現も避けたいところです。
「全額返済」「雇用継続」は、見通しだけで書かない
不安を抑えようとして、実行できるか分からない約束を入れてしまうことがあります。廃業を知らせる文面では、この部分を特に慎重に見直します。
| 避けたい表現 | 書く前に確かめること |
|---|---|
| 全額を返済いたします | 返済原資と合意内容 |
| 全員の雇用を引き継ぎます | 引継ぎ条件と本人の意向 |
| 借入は買い手が引き継ぎます | 契約内容と関係者の同意 |
| 保証の問題は解消済みです | 解除に関する確認書類 |
見通しが未確定なら、その状態を書きます。「支払方法について個別にご相談いたします」など、実際の行動に合う表現を選んでください。ただし、そう書くだけで支払期日が変わるものではありません。
買い手との話が進んでいる場合も、契約締結前の予定を確定事項として知らせないようにします。「事業の引継ぎを検討中です」と書く場合は、情報を公表できる段階かも確認が必要です。
相手を安心させるための文章でも、未確定の約束は加えないでください。 分からない部分を分からないまま示す方が、その後の説明をつなぎやすくなります。
営業終了・解散・清算を同じ意味で使わない
廃業理由を書く際は、何を終えるのかを明確にします。営業をやめることと、法人を解散して後片付けを終えることには、段階の違いがあります。
株式会社の任意の解散について、会社法第471条第3号は「株主総会の決議」と定めています。経営者が取引先に通知した日だけで、法的な解散の日が決まるわけではありません。出典:会社法、2026年確認の提示資料に基づく。e-Gov法令検索「会社法」
また、会社法第499条第1項は債権者への申出期間について、「二箇月を下ることができない」と定めています。営業終了後にも、債権者への対応などが残るためです。出典:会社法、2026年確認の提示資料に基づく。e-Gov法令検索「会社法」
そのため、営業を終える段階で「すべての清算が完了しました」と書くのは避けます。通常の営業が終わっても、売掛金の回収や支払が残っていることがあります。
案内文では「営業を終了します」、解散の事実を知らせる文書では「解散しました」と、確定した状態を記します。詳しくは廃業届の出し方を整理する実務ガイド|提出先・書き方と借入がある場合の進め方をご覧ください。
廃業理由を書き上げてから通知するまでの確認順
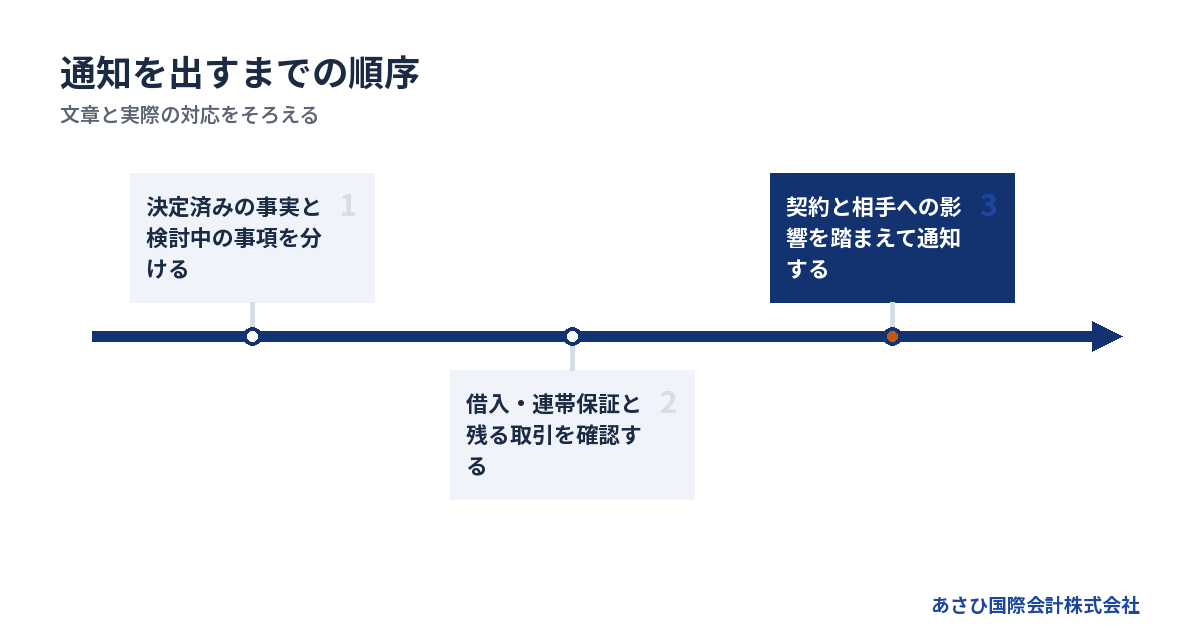
廃業の通知は、理由を書いた後に、資金・契約・説明の順番を確認してから出します。書きやすい文章ができたことだけを理由に、発送日を決めないようにします。
最初に、決定済みと検討中を分けてメモする
文書を作る前に、社内向けの短いメモを作ります。文章のうまさは不要です。自分でも整理できていないことを、相手向けの丁寧な表現で覆わないための準備です。
- 廃業を考えた直接の理由。
- 事業の終了について決まった内容。
- 今後も残る支払と回収。
- 事業を引き継ぐ可能性。
- 家族や従業員に未説明の事項。
書き出してみると、廃業理由は明確でも、終了日は決まっていないことがあります。その場合は、通知の完成を急ぐより、日程を決める条件を確かめます。
売上の入金予定をすべて当てにしてよいか。受注済みの仕事を終える費用が足りるか。こうした確認によって、予定日は変わり得ます。
検討用の文書には「案」「社内確認用」と表示し、確定版と分けて保管すると混同を減らせます。作成日と更新日も残しておくと、後でどの内容を伝えたのか振り返りやすくなります。
借入と連帯保証は、理由書とは別の一覧にする
借入がある場合は、理由書に細かい契約内容を詰め込みすぎず、一覧を別に用意します。会社の借入と経営者個人の保証を、対応する形で確認するためです。
- 借入先と借入残高。
- 今後の返済予定。
- 保証人と保証契約の内容。
- 担保に入っている財産。
- 支払が遅れている債務。
廃業したことを通知しても、それだけで借入が消えるものではありません。連帯保証についても同様です。廃業理由の表現を柔らかくしたからといって、契約上の責任が軽くなるわけではありません。
保証があるから直ちに自己破産と決めることも避けたいところです。会社側の整理方法と個人側の対応を、状況に応じて検討します。返済が難しいときは、文面だけを整えて支払の問題を先送りしないでください。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
誰にいつ伝えるかは、契約と実務の影響で決める
取引先への一斉通知を先に出すと、仕入や受注が変わる可能性があります。従業員が外部の案内で初めて知ると、説明の行き違いも起きやすくなります。全員に同じ日に送れば済む話ではありません。
通知順を決めるときは、次の流れで確認します。
1. 契約上の通知期限を調べる。
2. 個別説明が必要な相手を整理する。
3. 未完了の取引への対応を決める。
4. 案内文と個別説明の内容をそろえる。
5. 確認済みの文書を送付し記録する。
借入の返済や給与の支払が差し迫る場合は、あいさつ状の推敲より、支払状況の共有を優先します。必要な説明まで、文章の完成を理由に遅らせないためです。
送付した文書と送付先は記録に残します。電話で補足した内容もメモしておくと、担当者ごとの説明のずれを確認できます。誤った日付を知らせた場合は、訂正版と変更点を早めに伝える対応が必要です。
「廃業する理由」と「事業を残せない理由」は分けて考える
経営者が今の形で続けられない事情があっても、事業を引き継げる余地が残る場合があります。廃業理由を書いている段階なら、何を終え、何を残せるかも整理しておくと判断に役立ちます。
社長の負担が原因なら、引継ぎ後の条件を確かめる
健康や後継者不在が理由なら、経営を担う人が変わることで継続の余地が生まれる場合があります。業績不振の場合も、買い手の体制や既存事業との組合せによって見方が変わります。
ただし、買い手が見つかることを前提に、営業終了の予定を引き延ばすのは慎重に考えたいところです。その間にも給与や仕入の支払が続くためです。
判断に使うのは、次のような情報です。
- 継続している仕事と取引先。
- 現場を支える従業員。
- 引継ぎに使える設備や資産。
- 営業を続けられる資金の見通し。
理由書には「現在の体制では継続が難しい」と書けても、「誰が経営しても継続できない」とまでは分からないことがあります。この違いを残しておくと、譲渡の検討と廃業準備を比較しやすくなります。
事業譲渡後も、借入と保証の扱いを確認する
仕事や設備などを買い手に移す形を、事業譲渡と呼びます。事業の引継ぎを検討する場合は、どの資産や契約が対象かを決める必要があります。借入も一緒に移ると思い込まないことです。
会社に借入が残る形なら、その返済や整理を別に考えます。経営者保証についても、買い手との約束だけで金融機関の同意に代わるものではありません。
経営者保証に関するガイドラインには、一定の要件で保証債務の整理を求める枠組みがあります。ただし、会社側の整理手続きとの関係を含めて検討する必要があります。理由書に「廃業」と記せば利用できる制度、という理解は適切ではありません。
事業を譲る判断と、会社・個人に残る債務の確認を一緒に進めます。 状況によっては法的整理が適切な場合もあります。M&Aだけを前提にせず、手元資金と残る責任を踏まえて選びます。
相談時は、文章の完成より現状の共有を優先する
あさひ国際会計株式会社では、廃業を決めていない段階の相談も承っています。理由書が未完成でも構いません。「続けることが難しい理由」と「支払が迫っているもの」を、分かる範囲で伝えてください。
準備できるなら、直近3期分の決算書と借入の一覧が出発点です。そろっていない資料があれば、その旨を伝えれば相談を始められます。
当社は、事業価値の説明資料やM&Aの条件設計を担います。金融機関との協議に必要な資料も整備し、経営者ご本人の協議を後方から支えます。交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。
相談は無料で、報酬は成功報酬のみです。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円となります。成功報酬まで無料という意味ではありません。会社の整理や他の専門家への依頼で生じる費用は、別に確認してください。
よくある質問
廃業理由は「一身上の都合」だけでもよいですか?
一般向けのあいさつ状では使える場面があります。ただし、法人の事業終了なのか、代表者個人の退任なのかが分かりにくくなります。会社の営業を終えるなら「諸般の事情により営業を終了します」など、何が終わるかを明記してください。届出や金融機関への説明では、求められる内容に合わせて具体的な理由を添えます。
赤字や借入があることを、すべての相手に書く必要はありますか?
一般向けの営業終了案内に、借入残高まで載せる必要は通常ありません。一方、返済や未払いの対応を判断する相手には、必要な情報を説明します。公開する範囲を絞ることと、相手の判断に必要な事実を伏せることは分けて考えてください。誰に見せる文書なのかで、記載する内容を調整します。
廃業がまだ決まっていない場合は、どう書きますか?
「廃業を検討しています」「事業の引継ぎを含めて検討中です」と、現在の状態を書きます。営業終了日も未確定なら、決定済みの日付として入れません。ただし、支払や契約に関する必要な連絡まで先送りしないようにします。確定事項と検討事項を分けたメモがあれば、相談時の説明にも使えます。
廃業理由を書けば、連帯保証の解除も進みますか?
理由書は事情を説明する資料ですが、提出だけで保証が解除されるものではありません。借入の扱いと金融機関の同意などを、別に確認する必要があります。事業譲渡を検討する場合も同様です。理由の表現だけを直すより、保証契約と残る借入を確認し、会社側と個人側の対応を整理してください。
まとめ
まず、廃業を考える理由を事実に沿って短く書き、決定済みと検討中を分けてください。通知を出す段階では、相手への影響と借入・連帯保証の扱いを確かめ、未確定の約束を文面から外します。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496