


目次
この記事の対象と結論
個人事業主が廃業届を提出しても、借入の返済や連帯保証の責任がなくなるわけではありません。事業をやめる届出と、お金・契約の片づけは分けて進めます。
売上が落ち、返済のために生活費を削っている。店を閉めたいのに、家族や保証人への影響が分からない。そんな段階では、廃業届の記入と並行して、閉店後に残る支払いを確認してください。
まず手元に置くのは、借入契約書と直近の入出金の記録です。返済できる見込みがあれば廃業後の支払計画を作り、不足するなら債務の整理も検討します。引き継げる仕事が残る場合は、事業譲渡を比べる余地もあります。
廃業を決めきれないまま相談する経営者は珍しくありません。書類をすべてそろえるより、支払いが苦しくなる日を言葉にするところから始められます。
個人事業主の廃業届は、事業をやめた事実を届け出る書類
廃業届は、税務上、事業を廃止した事実を届け出るための書類です。税務署への提出によって、借入契約や店舗の賃貸契約まで終了するものではありません。
提出しても借金や未払いは残る
廃業届の提出と、債務をなくす手続きは別です。 借入がある人ほど、この区別から確認してください。書類を受け付けてもらえたことを、返済についても了承されたと受け取らないようにします。
営業をやめても、支払期限が後に来る取引があります。閉店後に請求書が届いて、予定していた生活費が足りなくなることも考えられます。
- 借入の返済予定を確認する
- 仕入代金の未払いを洗い出す
- 店舗の退去費用を見積もる
- 税金と保険料の支払いを確認する
入金も同じです。最後の営業日に売上があっても、その日に現金が入るとは限りません。廃業日の預金残高だけを見て、片づけに使える金額を決めないでください。
個人事業と法人では終わらせ方が違う
個人事業では、事業主本人が契約の当事者となるのが基本です。屋号を付けた事業であっても、屋号を消せば本人の支払義務まで消える、という関係ではありません。
法人の場合は、会社と経営者が別の当事者です。会社を終わらせる際には、解散や清算などの検討も加わります。個人用の廃業届だけで法人を閉じる説明は、自分の状況に当てはまりません。
判断に迷うなら、借入契約書の借主欄を見てください。本人の氏名なのか、法人名なのか。その違いで整理の出発点が変わります。
個人事業を営みながら、別の会社の連帯保証人になっている人もいます。その場合は、個人事業の廃業と会社の保証債務を別々に整理する必要があります。
営業終了日と提出日を混同しない
廃業日は、実際に事業を廃止した日をもとに判断します。届出を書いた日や提出日を、そのまま廃業日として扱うものではありません。
ただ、最後に店を開けた日と、すべての取引が終わった日はずれることがあります。継続中の仕事があるなら、その内容まで確認してから日付を整理してください。
- 最後に商品やサービスを提供する日
- 受注済みの仕事を終える予定日
- 店舗や事務所を明け渡す予定日
- 残った代金を回収する予定日
売掛金の回収だけが後に残る場合と、営業を続けている場合も異なります。判断の根拠として、最終営業の案内や取引記録を残しておくと、後の説明に使えます。
届出の提出期限と返済期限は別々に管理する
税務上の提出期限に余裕があっても、家賃や借入の支払いは待ってくれません。反対に、返済を続ける予定があるからといって、届出を放置してよいわけでもありません。
予定表は、届出と支払いを分けて作ると使いやすくなります。
→ 横にスクロールできます
| 管理するもの | 確かめる内容 | 根拠となる資料 |
|---|---|---|
| 廃業の届出 | 提出先・提出期限 | 現行の様式と案内 |
| 借入の返済 | 期日・残高・条件 | 契約書・返済予定表 |
| 店舗の退去 | 予告・明渡し条件 | 賃貸借契約書 |
| 廃業後の申告 | 対象・必要な資料 | 帳簿・申告資料 |
日付が分からない欄は、空欄のままにせず「未確認」と書きます。調べる対象が見えるだけでも、頭の中で抱え続ける負担を減らせます。
廃業届は、提出先・様式・記載内容をそろえて出す
個人事業の廃業に関する税務署への届出は、納税地を所轄する税務署への提出が基本です。国税庁の現行の様式と案内をもとに、廃業した時期に適用される期限も確認します。
様式と期限は古い解説をそのまま使わない
廃業届を探すときは、国税庁が公開する個人事業の開業・廃業に関する様式を確認してください。開業と廃業が同じ様式に含まれるため、開業用だと思って別の書類を探し続ける必要はありません。
提出期限は、廃業した時期と現行の案内を照合します。検索結果の短い説明だけでは、制度変更の前後を区別しにくいことがあります。
見る順番は、次のとおりです。
1. 自分が事業を廃止した時期を確認する
2. 国税庁の現行の手続案内を確認する
3. 対象となる提出期限を予定表に入れる
4. 必要な関連届出も別に書き出す
様式の入手先は国税庁です。税務書類の案内を確認するための参照先であり、借入や保証の整理まで扱う書類ではありません。
氏名・屋号・廃業日を資料と照合する
記入の際は、本人に関する情報と、廃止した事業に関する情報を区別します。屋号だけを見て判断せず、氏名や住所も手元の申告資料と照らし合わせてください。
主な確認対象は次の項目です。実際に記入する欄は、使用する現行様式に従います。
- 氏名と住所に誤りがないか
- 納税地の記載が合っているか
- 屋号と事業内容が一致しているか
- 廃業日が実際の経過と合っているか
- 関連書類の提出予定と矛盾しないか
複数の仕事をしていて、その一部だけをやめる場合は特に注意が要ります。事業全体を廃止したのか、特定の店舗や業務だけをやめたのかで、説明すべき内容が変わるためです。
迷う欄は推測で埋めず、事業の実態をメモにします。個別の税務判断は税理士が担う領域です。
提出方法に合わせて、提出した記録を残す
廃業届には、書面による提出や電子的な提出といった方法があります。利用できる方法と必要な準備は、現行の手続案内で確認してください。
提出した後に残したいのは、「何を、いつ、どの方法で出したか」が分かる記録です。書類の内容だけ保存し、送付日や送信結果が分からなくなる事態を避けます。
- 提出した書類の内容を保存する
- 郵送した場合は発送の記録を残す
- 電子的な提出では受信結果を保存する
- 関連書類の提出状況を一覧にする
控えの扱いは、以前の運用を前提にしないでください。提出方法によって保存できる記録が異なります。金融機関などに提出の事実を示す予定があるなら、相手が求める資料も確認しておくと手戻りを減らせます。
提出を忘れた場合も、日付を作り直さない
届出が遅れていると気づいた場合は、実際の廃業時期を確認したうえで提出に向けて整理します。提出しやすくするために、廃業日を最近の日付に置き換える進め方は避けてください。
過去の帳簿や取引記録が、経過を確かめる材料になります。届出の問題と、申告・納付の遅れがあるかどうかも切り分けます。届出を出しただけで、ほかの未処理事項まで片づいたとは判断できません。
何が済んでいないのかを、書類ごとに確認しましょう。すでに提出した書類が分からない場合は、保存している控えや送信記録からたどれます。
詳しくは廃業届の出し方を整理する実務ガイド|提出先・書き方と借入がある場合の進め方をご覧ください。
廃業届を出した後も、申告・雇用・契約の片づけが続く
廃業届だけで完了しない手続きは、事業の内容や雇用の有無によって変わります。税務・従業員・店舗契約を別の一覧にし、完了を示す資料まで残します。
廃業した年の申告と納税資金を見落とさない
営業をやめても、その年の所得などに応じた申告の検討は残ります。売上が少なかったことや、預金が減っていることだけでは、税額の有無を判断できません。
廃業の際に設備や在庫を売ると、通常の売上とは異なる確認も必要になります。回収したお金をすべて返済へ回す前に、税金の見込みを整理してください。
帳簿を閉じる準備では、次の内容をそろえます。
- 廃業までの売上と経費を記録する
- 未回収の売掛金を確認する
- 未払いの経費を確認する
- 売却・処分した資産を記録する
- 私用に回した在庫や資産を記録する
申告の対象や計算は、税理士による個別の確認が必要です。事業用の口座や会計サービスを早く解約しすぎると、必要な記録を取り出しにくくなるため、先に保存を済ませます。
関連する税務の届出と帳簿の保存を確認する
所得に関する廃業の届出以外にも、従来の申告方法や税務上の登録状況に応じて確認する書類があります。従業員に給与を払っていた人と、本人だけで働いていた人でも、対象は同じではありません。
「廃業」という名前の書類だけを集めると、関連する手続きを見落としやすくなります。直近の申告書を起点に、使っていた取扱いや登録をたどってください。
- 所得に関する申告方法を確認する
- 消費税の申告・登録状況を確認する
- 給与に関する税務処理を確認する
- 地方税の届出の要否を確認する
帳簿や証拠書類は、廃業届を出したら捨ててよいものではありません。保存期間は書類や申告の状況によって異なります。紙だけでなく、電子保存している領収書や取引データも含めて管理します。
従業員がいる場合は、給与と退職後の書類を分ける
従業員への対応は、閉店を伝えれば終わるものではありません。給与の支払いと、退職に伴う書類の交付・保険関係の手続きを並行して準備します。
労働基準法第24条は、賃金について「通貨で、直接労働者に、その全額を」と定めています。廃業の予定があることだけで、未払いが解消されるわけではありません。出典はe-Gov法令検索「労働基準法」です。
従業員ごとに、次の事項を記録してください。
- 最後に働く予定日
- 未払いの給与と支払予定
- 退職金に関する定めの有無
- 交付する書類の準備状況
- 保険関係の手続きの担当
資金が足りないときは、支払いの約束だけを先に広げないようにします。労務上の手続きは社会保険労務士等が、法的な問題は依頼する弁護士等が、それぞれの担当範囲で扱います。
店舗・リース・許認可は個別に終了条件を調べる
店舗の賃貸借や設備のリースは、税務署への届出とは別の契約です。退去の予告時期や中途解約の条件を確認し、相手への通知と費用の見積もりを進めます。
特に、手元にある設備が自分の所有物かどうかは見落とせません。借りている物を、廃業費用に充てるために売却する進め方は避けてください。
→ 横にスクロールできます
| 対象 | 契約で確認する点 | 残す資料 |
|---|---|---|
| 店舗・事務所 | 予告・原状回復 | 契約書・見積書 |
| 借りている設備 | 返却・残額・解約 | 契約書・精算書 |
| 継続サービス | 停止日・解約条件 | 解約の記録 |
| 許認可 | 廃止・承継の扱い | 許可関係の書類 |
許認可がある業種では、税務の廃業届と業法上の届出を区別します。承継を検討している場合は、先に廃止すると予定していた引き継ぎ方を使えない可能性もあるため、順序を確認します。
借入がある個人事業主は、自分の債務と保証債務を分ける
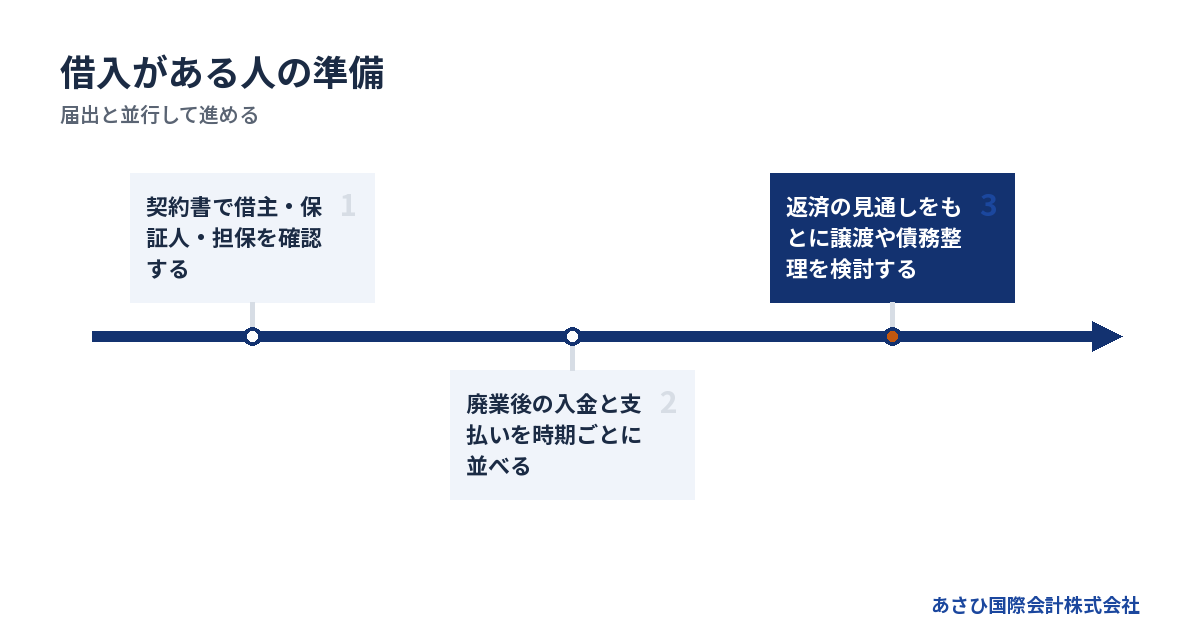
借入の整理は、「誰が借りて、誰が保証しているか」の確認から始めます。個人事業主本人の借入と、他人や会社のために負った保証債務を同じ扱いにしないでください。
本人が借主なら、保証を外すだけでは返済問題は解消しない
自分が借主の借入では、本人が主たる債務者です。会社の借金を社長が保証している場面とは構造が違います。
たとえば、屋号の付いた融資でも、契約上の借主が本人なら本人の債務として検討します。「経営者保証を外す」という情報を読んでも、それだけで借入元本がなくなるものではありません。
契約ごとに、次の項目を書き出してください。
- 借主として記載された氏名・法人名
- 現在の借入残高
- 返済期日と返済額
- 保証人として記載された人
- 担保に入っている財産
別の会社の保証人にもなっている場合は、一覧を分けます。事業用と生活用の借入が混在していても、本人が負う債務の全体を把握する作業は必要です。
家族が保証人なら、本人の廃業と家族の責任を切り離して考える
家族が事業の借入を保証している場合、本人が廃業しても、保証契約の確認は残ります。家族だから責任を負うのか、契約によって責任を負うのかを区別してください。
民法第446条は「保証契約は、書面でしなければ、その効力を生じない」と定めています。電磁的記録についての規定もあります。紙の契約書が手元にないだけで、保証がないと判断しないようにします。出典はe-Gov法令検索「民法」です。
連帯保証の場合には、通常の保証に認められる抗弁の一部がありません。請求の扱いも変わるため、契約書に書かれた保証の種類まで確認します。
家族へ説明する際は、現時点で分かっている残高と未確認事項を分けます。「心配しなくてよい」と先に約束するより、契約を一緒に確認するほうが、その後の判断につながります。
廃業を理由に返済条件を自己判断で変えない
廃業後も、借入契約に基づく返済の扱いを確認する必要があります。廃業届を出したから翌月の返済を止める、と自己判断で進めるものではありません。
同時に、今までどおり返せると言い続ける必要もありません。収入が減る見込みを数字にし、経営者本人が金融機関へ説明する準備を進めます。
用意する資料は、話したい内容に合わせます。
- 廃業を予定する理由と時期
- 廃業後に見込める収入
- 回収予定の売掛金
- 廃業に伴って必要になる支出
- 生活費を含めた返済可能額
債務整理や法的な交渉が必要な場面では、依頼する弁護士等が担います。資料作成の支援と、交渉の代理は役割が異なります。
詳しくは個人事業主の廃業手続き、届出だけで終わらせない借入・税金・暮らしの片づけ方をご覧ください。
返済のための資産処分も、順序と記録を残す
返済資金を作ろうとして、設備や在庫を急いで処分したくなることがあります。ただ、売却価格の妥当性や担保の有無を確かめずに動くと、後の債務整理に影響するおそれがあります。
親族へ安く譲る場合も同じです。本人に財産隠しのつもりがなくても、金額や経緯を説明できない状態は避けたいところです。
確認するのは、売ってよい物かどうかと、対価をどう扱うかです。
- 所有者と担保の有無を確かめる
- 価格の根拠を資料で残す
- 売却代金の入金を記録する
- 代金の使い道を記録する
支払いが全体として難しい場合は、特定の相手だけへの返済も含め、法的な確認が要ります。帳簿に載っている財産だけで判断せず、生活用の財産も含めた状況を弁護士へ伝えます。
廃業の費用は、閉店までの支出と閉店後の生活費で見積もる
廃業に必要なお金は、届出の作成にかかる費用だけでは測れません。事業の片づけと生活の立て直しを同じ予定表に入れ、入金日と支払日のずれまで確認します。
撤去費用だけでなく、入金までの不足を計算する
廃業の見積もりでは、最終的な収支が合っていても、途中でお金が足りなくなる場合があります。敷金などの返還見込みがあっても、原状回復費用の支払いより後なら、その間の資金が要るためです。
費用は、支払先と時期を付けて整理します。見積もりが取れていない金額と、契約で確定している金額を混ぜないようにしてください。
→ 横にスクロールできます
| 支出の種類 | 金額を調べる資料 | 見落としやすい点 |
|---|---|---|
| 店舗の片づけ | 撤去・修繕の見積書 | 返還金の入金時期 |
| 契約の終了 | 解約条件・精算書 | 残額や違約金 |
| 従業員への支払い | 給与・雇用の資料 | 最終給与以外の債務 |
| 税金・保険料 | 申告・納付の資料 | 閉店後の支払い |
全国共通の廃業費用を当てはめるより、自分の契約で見積もるほうが判断に使えます。幅を持たせる場合も、根拠のある見積額を下限と上限にします。確認できていない費用を、便宜上ゼロにしないでください。
生活費を返済可能額に混ぜない
廃業後の返済計画には、生活を続けるための支出を入れます。預金残高をすべて返済に回せるお金として扱うと、その後の家賃や食費が不足しかねません。
まず、就職や別の仕事からの収入がいつ始まるかを考えます。仕事が決まっていても、初回の給与が入るまでは時間差があります。その間の暮らしも計画の対象です。
- 住まいにかかる支出
- 日々の生活にかかる支出
- 家族の教育や通院にかかる支出
- 税金と保険料の支出
- 再就職や仕事の準備にかかる支出
生活費として必要な額を整理することと、その財産を法的に手元へ残せるかは別問題です。債務整理が必要な状況では、資産の移動や取り分を自己判断で決めず、必要な生活費を資料として示します。
費用を用意できないときは、支払いの不足を先に伝える
手元資金が少なくても、廃業や債務整理の検討を止めないでください。使える預金と、回収できそうな金額を明らかにし、手続きに必要なお金を確認します。
自己破産を検討する場合は、裁判所へ納める費用と弁護士費用が別にかかります。個人の手続きでも、事件の扱いによって差があります。
東京地方裁判所の令和8年1月1日版では、個人の自己破産・免責の申立手数料は1,500円です。同時廃止事件の予納金基準額は13,046円とされています。管財事件では、最低20万円に個人1件あたり20,397円を加える区分があります。これは弁護士を代理人とする申立ての区分で、本人申立ては別基準です。いずれも郵券や弁護士費用を含む総額ではありません。
出典は東京地方裁判所「破産手続費用一覧」です。上記は2026年8月20日に確認された資料に基づき、金額は事案に応じて変わります。
弁護士報酬には全国一律の基準がありません。費用が足りない場合は、用意できる額を伝え、支払時期や準備の進め方を確認します。資金を用意できないからといって、債務が消えるものではありません。
税金を払えない場合は、届出と猶予の検討を分ける
税金の支払いが厳しい場合でも、廃業届だけで納税が免除されるわけではありません。申告に必要な資料をそろえ、払えない理由と資金の状況を整理します。
国税通則法第46条には「納税者がその事業を廃止し、又は休止したこと」という文言があります。その事実に基づき一時に納付できないと認められる場合に、申請による納税の猶予を検討する規定です。廃業した人に自動で適用される仕組みではありません。出典はe-Gov法令検索「国税通則法」です。
検討の材料になるのは、廃業の事実だけではありません。納付額と手元資金を照らし、何が不足しているかを示します。借入の返済計画とは別に、税金の納付見込みも書き込んでください。
店や仕事を残せるなら、廃業と事業譲渡を比べる
個人事業主でも、設備や取引関係などを引き継ぐ事業譲渡を検討できる場合があります。ただし、買い手が見つかることと、借入の問題が解消することは別に確認します。
屋号の知名度より、引き継いで続けられるかを確かめる
長年続けた店でも、本人しかできない仕事が多いと、そのまま引き継ぐのは難しくなります。一方、規模が小さくても、引き継げる顧客や設備が評価される場合があります。
見る対象は、売上の大きさだけではありません。
- 引き継げる継続取引があるか
- 設備を次の事業者も使えるか
- 従業員が継続勤務を検討できるか
- 店舗の使用を続けられるか
- 本人以外でも仕事を続けられるか
個人事業には会社の株式がないため、株式を売って経営者だけ交代する説明は当てはまりません。何を譲り、どの契約について相手の同意を得るかを具体化します。
ただし、価値を残すためという理由だけで赤字営業を延ばすと、支払いが増えることもあります。引き継ぎまでに要る資金と、営業を止めた場合の費用を並べて比べます。
譲渡代金と、残る借入を別の欄に置く
事業を譲っても、借入が自動で買い手へ移るとは限りません。売買契約で買い手が負担すると決めただけで、金融機関に対する本人の責任まで消えるとは扱えません。
譲渡価格より先に、譲渡後に残る債務を確認してください。 手元に入る代金から費用や税金を見込んだうえで、返済に充てられる金額を考えます。
→ 横にスクロールできます
| 選択肢 | 検討しやすい状況 | 別に確認すること |
|---|---|---|
| 営業を終えて返済 | 返済資金を見込める | 閉店費用・生活費 |
| 事業を譲る | 引き継げる仕事がある | 残る債務・契約 |
| 法的整理を検討 | 支払いが全体に困難 | 財産・保証・費用 |
法人の保証解除に関する情報を、個人事業主本人の借入にそのまま当てはめないことも必要です。対象となる契約が違えば、検討する道筋も変わります。
状況によっては法的整理が適切な場合もあります。譲渡の可能性を調べることと、債務整理の検討を遅らせることは分けて考えます。
専門家の担当範囲と、依頼する作業を合わせる
相談先を選ぶ際は、資格や肩書きだけで判断せず、頼みたい作業を明確にします。廃業届の税務確認と、債務整理の代理と、事業の買い手探しは異なる仕事です。
| 担い手 | 主に扱う内容 |
|---|---|
| 税理士 | 税務判断・申告・税務書類 |
| 弁護士 | 債務整理・法的交渉・紛争 |
| 社会保険労務士等 | 労務・保険関係の手続き |
| M&Aの支援者 | 事業評価・買い手探索・条件設計 |
依頼前には、担当範囲と費用が書面で示されるかを確認してください。複数の専門家が関わる場合は、誰がどの作業を担うかまで決めると、届出の漏れや判断の食い違いを減らせます。
あさひ国際会計株式会社は、再生型M&Aの仲介を専門としています。金融機関への説明に使う資料の整備や事業価値の説明資料を作成します。M&Aの条件設計も通じて、経営者ご本人の協議を後方から支える役割です。交渉の主体は本人と、必要に応じて依頼する弁護士等です。
相談は無料、仲介は成功報酬のみで着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円という仕組みです。成功報酬そのものが無料という意味ではありません。税金や撤去費用、別途依頼する専門家の費用は分けて確認します。
個人事業についても、業種や契約関係を伺ったうえで対応可能性を確認します。法人向けの事例を、そのまま当てはめることはしません。
結論が出ていなくても、現状を相談用のメモにする
相談の段階で、廃業か譲渡かを決める必要はありません。「閉じたい気持ちはあるが、借入が残る」という状態から整理できます。
最初のメモは、次の内容で足ります。
- 何の事業を営んでいるか
- 営業をいつまで続けられそうか
- 次に払えなくなりそうな支出は何か
- 借入と保証の契約がどうなっているか
- 従業員や家族へ何を伝えているか
確定していない数字は「概算」、分からない項目は「未確認」と書いてください。帳簿の完成を待つより、資金が不足する時期を共有したほうが、調べる順序を決めやすくなります。
従業員や取引先への説明も、決まった内容と検討中の内容を分けます。引き継ぎを望んでいても、買い手や雇用条件が決まる前に継続を約束しないようにします。
詳しくは廃業届だけでは終わらない会社の片づけ、法人・個人の違いと借入を残さない準備をご覧ください。
よくある質問
個人事業主の廃業では、届出の扱いと、提出後に残る責任を分けると判断しやすくなります。借入や契約の状況によって必要な対応は変わります。
借入が残っていても廃業届を提出できますか?
借入が残っていることだけを理由に、廃業の事実を届け出られなくなるものではありません。ただし、届出を提出しても返済義務は別に残ります。借入契約の条件と廃業後の収入を確認し、返済が難しい場合は債務整理も含めて検討します。
個人事業主は廃業届を出せば確定申告が不要になりますか?
廃業届の提出だけで、確定申告が不要になるわけではありません。廃業した年の所得や資産の処分状況などに応じて確認します。税務上の登録や給与支払いの有無によって、別の届出や処理が必要になることもあります。帳簿と証拠書類を保存して判断します。
廃業届を出したら家族に借金の請求が行きますか?
家族であるという理由だけで、事業主本人の借入の返済義務を負うものではありません。ただし、家族が保証人や共同の借主になっている場合は、その契約に基づく確認が必要です。家族名義の財産が担保に入っている場合もあります。廃業届より、契約書の内容が判断の根拠になります。
廃業届を出した後でも事業を譲る相談はできますか?
届出を提出した後でも、残っている設備や取引関係などをもとに相談はできます。ただし、店舗を明け渡し、従業員が退職した後では、引き継げる内容が変わります。提出済みかどうかに加え、何が残っているかを確認します。すでに廃業した事実を隠して進めるものではありません。
まとめ
廃業届の提出予定と、廃業後に残る支払いを同じ紙に書き出してください。借入契約書と直近の入出金の記録を添えれば、届出の準備と並行して、返済・事業譲渡・債務整理のどこから検討するかを相談できます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496