


目次
この記事の対象と結論
個人事業主の廃業には、赤字の拡大を抑え、暮らしを立て直す余地をつくるメリットがあります。借入返済のために営業を続けても、手元のお金が減る一方なら、やめる判断が負担を小さくする場合があります。
ただし、廃業しても、借入や未払いの返済責任は残ります。 自分で借りた事業資金と、会社などの借入を保証した責任も、分けて確認する必要があります。
廃業を決めきれない段階でも相談できます。家族や従業員への責任を感じているなら、続ける場合と閉める場合のお金を並べるところから始めてください。
判断の軸は、今後の赤字、閉める費用、廃業後の収入です。引き継げる顧客や仕事があれば、事業を譲る可能性も比較に入れます。
個人事業主が廃業で得られるメリット
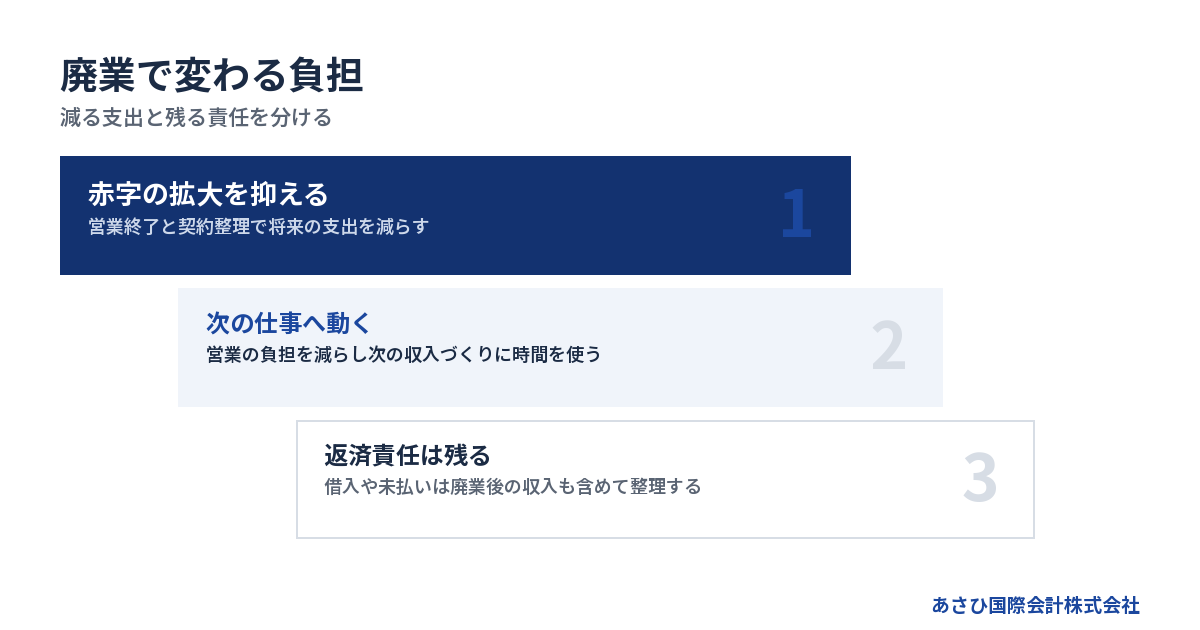
廃業のメリットは、今後の支出を減らし、事業以外の収入や生活に時間を振り向けられることです。すでに発生した借金の扱いとは、切り分けて考えます。
赤字を埋めるための持ち出しを抑えられる
営業を続けるほど預金が減る状態では、売上があっても安心はできません。仕入れや家賃を払ったあと、生活費まで残っているかを確かめてください。売上の大きさだけでは判断しにくい部分です。
自分の貯金を事業口座に移し、毎月の不足を埋めている場合もあります。そのお金を売上と混ぜると、本業でいくら足りないのかが見えなくなります。借入による入金も、営業で稼いだお金とは分けて整理しましょう。
確認する項目は次のとおりです。
- 営業を続けた場合の入金見込み
- 営業を続けるための支出
- 返済を含めた手元資金の増減
- 家計から事業に入れている金額
営業を終えて契約を整理すれば、将来の支出を減らせる可能性があります。ただし、店を閉めた日から家賃などが消えるとは限りません。実際に支払いが終わる日まで見て、持ち出しが減る時期を判断します。
資金繰りに追われる時間を次の仕事へ回せる
入金の確認や支払いの工面が続くと、次の働き方を考える余裕が失われがちです。廃業によって営業の負担を減らせれば、就職活動や仕事の引き継ぎに時間を使えます。働き方を選び直す余地です。
もっとも、営業終了後も片づけは残ります。売掛金の回収や契約の終了が長引けば、すぐに別の仕事へ専念できるとは限りません。次の勤務先が決まった場合も、残務に必要な時間を見込んでおきたいところです。
予定を立てるときは、「最後に営業する日」と「片づけが終わる日」を分けます。さらに、新しい収入が入る日も書き足してください。仕事が決まった日と、生活費を受け取れる日は同じとは限りません。
気持ちの負担を軽くするには、残務の終わりを見える形にすることも役立ちます。誰に何を返し、何の支払いが残るのか。頭の中だけで抱えず、一覧にして順に確認します。
家族への説明を具体的な生活計画に変えられる
事業を続けるために家計を削っているなら、廃業の検討は家族の暮らしを守る話でもあります。「もう少し頑張る」という説明だけでは、家族も先の予定を立てにくくなります。
まず、事業の不足額と家庭の生活費を分けてください。事業口座の残高があるように見えても、未払いの仕入代金が控えていれば、生活費に使えるお金とは限りません。使途の決まったお金を除いて考えます。
家族と共有する内容は、次のように整理できます。
- 現時点で分かっている借入残高
- 廃業に向けて必要になる支出
- 当面の暮らしに必要な生活費
- 次の収入を得るまでの見通し
罪悪感から説明を先延ばしにすると、家族が選べる対応も狭くなります。見通しが立たない項目は「未確認」と伝えて構いません。分からないことを隠さず、次に何を調べるかまで共有するほうが、話を進めやすくなります。
廃業のメリットと引き換えに残る負担
廃業後には、営業収入の減少と、借入返済や閉店費用が重なる場合があります。支出が減る効果だけで判断すると、営業終了後に資金が足りなくなるおそれがあります。
売上が止まっても生活費と返済は続く
営業をやめれば、通常はその事業からの新たな売上も止まります。赤字の仕事を減らす効果があっても、家計に入れていたお金までなくなる点は見落とせません。
廃業後に売掛金の入金があっても、継続して入る収入とは性質が違います。回収できたお金を生活費に使い切ると、残った仕入代金や税金の支払いに困ることがあります。入金予定には、そのお金の使い道も添えてください。
借入返済については、廃業後も従来どおりでよいと自己判断しないほうがよい場面があります。事業をやめた場合の扱いは、借入契約や個別の協議によって確認する必要があります。
生活計画では、希望する収入と見込みのある収入を分けます。まだ応募していない仕事の給与を、確定した入金として計算しないこと。厳しめに見積もって不足が出るなら、その不足への対応を廃業の日程とあわせて検討します。
解約や撤去にまとまったお金が必要になる
廃業には、営業中とは違う支出が発生することがあります。店舗や事務所を借りている場合、原状回復の範囲が費用を左右します。契約書だけで分からなければ、貸主側との確認も必要です。
見積もりの対象は、事業の形によって変わります。
- 物件の原状回復と設備の撤去
- 契約終了までの家賃や利用料
- リース物件の返却と契約精算
- 在庫や廃棄物の処分
- 従業員への支払いと退職関連費用
廃業費用の総額を、業種や契約を見ずに一律で示すことはできません。設備の量や返却条件が違うためです。まず「見積もり済み」と「まだ金額が分からないもの」に分けると、判断の精度が上がります。
敷金などが戻る予定でも、返還額や時期が未確定なら、支払原資として当てにしすぎないでください。撤去費用の支払日が先に来ることもあります。費用の総額と、支払日に間に合うお金は別々に確かめます。
廃業した年の税務や記録の整理も残る
営業を終えたあとも、事業をしていた期間の売上や経費を整理する作業が残ります。未回収の売上や資産の売却がある場合、通帳の入出金だけでは税務上の扱いを判断しにくいことがあります。
税務署への廃業届では、事業をやめた日や事業の内容などを記載します。開業届で知らせた事業の終了を届ける位置づけです。提出しても、廃業した年の確定申告や納税の確認は別に残ります。
本人の状況によって、確認する手続も変わります。
- 事業の終了を税務署へ届ける
- 廃業した年の所得と申告の要否を確認する
- 給与を払っていた場合の届出を確認する
- 消費税に関する届出や申告を確認する
- 自治体に必要な届出を確認する
一時的に仕事を休む場合と、事業を終了する場合は分けて考えてください。再び事業を始める際も、以前の開業届だけで済むと決めつけないこと。再開する内容に応じて、開業に関する届出などを確認します。
廃業をすれば税金がなくなる、と考えるのは避けてください。すでに生じている納付義務と、営業をやめた後の負担は分けて確認します。届出に記す終了日と、最後の入金日が違う場合もあります。
書類を片づける際は、仕事が終わったという理由でまとめて捨てないようにします。請求の確認や申告に使うほか、取引の経緯を説明する場面も考えられます。電子データも、契約終了前に取り出せる状態かを確かめましょう。
詳しくは個人事業主の廃業手続き、届出だけで終わらせない借入・税金・暮らしの片づけ方をご覧ください。
個人の借入と会社の連帯保証を分けて考える
個人事業主が自分で借りた事業資金は、本人の借入です。会社の借入について経営者が負う連帯保証とは、責任が生じる立場が異なります。
自分の事業資金は、廃業後の返済計画から整理する
個人事業では、屋号を使っていても、それだけで本人と別の法人になるわけではありません。契約上の借り手が本人であれば、廃業後の返済も本人の問題として検討します。
会社の経営者保証に関する記事を読み、「保証だけ外せばよい」と考えると、対応を取り違えるおそれがあります。確認の出発点は契約書です。借り手と保証人の欄を見て、自分がどの立場にいるかを把握してください。
借入ごとに、次の項目を整理します。
- 借り手の名義
- 借入残高と返済予定
- 保証人の有無
- 担保に入っている財産
- 支払いが遅れているかどうか
本人名義の借入では、廃業後の収入から生活費を引き、返済に回せる額を出します。資産の売却代金を使う場合は、売却費用や税金も差し引いてください。一度だけ入るお金と、毎月の収入は分けます。
整理の方向は、返済原資によって変わります。
→ 横にスクロールできます
| 返済の見通し | 検討する対応 | 確認する相手 |
|---|---|---|
| 現条件で返済できる | 廃業後の返済計画 | 借入先 |
| 条件変更で返済可能 | 返済条件の協議 | 借入先 |
| 変更しても不足する | 債務整理の検討 | 弁護士 |
条件変更を希望する場合は、本人が借入先に事情と返済案を伝えます。同意が得られるまでは、希望した条件で払えると扱わないでください。継続して払える見通しが立たなければ、法的な整理の検討も並行します。
同じ金融機関との契約でも、借入ごとに条件が違う場合があります。残高を合計するだけで済ませず、契約との対応を残す形が実務的です。契約書が見つからないものは、確認が必要な借入として記録します。
別の会社の保証をしていれば、その責任も確認する
個人事業を営みながら、以前経営していた会社などの保証人になっている場合もあります。その場合、自分の事業の廃業と、会社の借入に対する保証の整理は別の課題です。
「今はその会社に関わっていない」という事情だけでは、契約上の扱いを判断できません。保証に関する書面や、解除についての合意があるかを確かめる必要があります。記憶だけで結論を出さないでください。
経営者保証に関するガイドラインは、一定の要件のもとで保証の解除や整理を検討する枠組みです。個人事業主が直接負う借入に、そのまま当てはまると考えるのは適切ではありません。借り手と保証人の関係から確認します。
すでに負っている保証債務の整理では、会社側の手続も要件に含まれます。会社が法的整理か準則型私的整理を申し立てているか、その見込みがあることなどが前提です。本人の資産を開示すれば整理できる、という扱いではありません。
詳しくは経営者保証のデメリットが暮らしに及ぶとき、廃業と個人の返済責任を切り分けるをご覧ください。法人の経営者にも当てはまる部分と、個人事業特有の部分を区別して読めます。
廃業と自己破産は、別々に判断する
廃業は事業を終える判断であり、その判断だけで自己破産が決まるわけではありません。返済を続けられるか、資産や収入でどこまで支払えるかを確かめる必要があります。
破産法第2条第11項は、支払不能を判断する文言として「一般的かつ継続的に弁済することができない状態」と定めています。借金があることと、支払不能の状態は区別されます。出典はe-Gov法令検索「破産法」第2条です(2026年8月15日確認)。
また、同法第15条第1項には、裁判所は「申立てにより、決定で、破産手続を開始する」とあります。営業をやめることとは別に、裁判所の手続があるという意味です。出典は同じe-Gov法令検索「破産法」第15条です(2026年8月15日確認)。
返済が難しいときは、廃業届を出すことだけに集中しないでください。弁護士による債務整理の検討を含め、資金の状況に合う対応が必要です。状況によっては法的整理が適切な場合もあります。
続ける・廃業する・事業を譲る場合を比べる
廃業のメリットが大きいかどうかは、続けた場合の資金流出と、やめた後の負担を比べて判断します。引き継げる事業があるなら、譲渡も同じ表に並べてください。
赤字の原因が変えられるなら、改善案の期限を決める
売上不足だけが赤字の原因とは限りません。利益の出にくい仕事が増えたり、固定費が事業規模に合わなくなったりしている場合もあります。原因によって、続ける判断の中身は変わります。
すでに採算の改善につながる受注が決まっているなら、入金まで持つかを確認します。反対に、見込み客への期待だけで資金を使い続けるなら、想定が外れた場合の廃業費用も残しておく必要があります。
継続案には、次の確認を添えてください。
- 改善策をいつ実行するか
- 効果を何の数字で確認するか
- 効果が出るまでにいくら必要か
- 想定が外れたらいつ見直すか
値上げを伝えたことと、値上げ後の代金が入ることにも時間差があります。改善案の利益だけを見ず、現金が入る日まで追うと、続けられるかを判断しやすくなります。
廃業は、追加の赤字と閉める費用を比べる
今後も不足が続き、改善の根拠が弱い場合は、営業を終える判断が負担を抑える可能性があります。ただし、閉店費用を払えないほど資金を使ってからでは、選べる進め方が狭くなることがあります。
比較するときは、同じ期間と同じ支出範囲で並べます。
→ 横にスクロールできます
| 選択肢 | 期待する効果 | 残る負担 | 判断の材料 |
|---|---|---|---|
| 営業を続ける | 収入を維持する | 赤字と返済 | 改善策の具体性 |
| 廃業する | 将来の支出を減らす | 閉店費用と返済 | 終了後の資金 |
| 事業を譲る | 仕事や雇用を残す | 譲渡後の債務 | 引継条件と手取り |
本人が辞めると受注も止まり、引き継ぐ人や設備もないなら、廃業を軸に検討します。一方、担当者が変わっても取引が続き、仕事を担う人が残るなら、譲渡を比べる余地があります。従業員がいなくても、顧客や設備を引き継げるかは確認できます。
廃業案には撤去費用を入れ、継続案には入れない比較では、結論が偏ります。継続したあとに廃業する可能性があるなら、その時点の閉店費用も想定してください。今閉める場合との差が見えてきます。
すでに支払った開業費用が惜しくなることもあるはずです。ただ、これからの判断で確認するのは、今後使うお金と得られる収入です。過去の投資を取り戻すために、さらにどこまで負担できるかを区切って考えます。
顧客や設備が生きているうちに譲渡を検討する
経営者本人が続けられなくても、顧客との取引や従業員の技術に価値が残る場合があります。仕事を引き継ぐ相手を探し、事業を渡す方法が事業譲渡です。個人事業でも検討対象になります。
買い手が判断するのは、設備の有無だけではありません。引き継いだあとも売上が続くか、仕事を担う人が残るかが問われます。経営者本人に依存する部分が大きければ、その引き継ぎ方も課題です。
確認したい対象を整理すると、次のようになります。
- 引き継げる顧客との取引
- 継続して働く意思のある従業員
- 使用できる設備や店舗
- 引き継ぎに必要な契約や許認可
許認可があるだけで、買い手もそのまま営業できるとは限りません。引き継ぎの可否や、買い手側で必要になる手続を確かめます。物件を使い続ける同意が得られない場合も、店舗ごとの譲渡案は見直しが必要です。
顧客が残っていても、営業を続ける条件が整わなければ、その形での譲渡は難しくなります。設備だけの売却と、仕事を続ける事業譲渡を分けて比較してください。
すべてを止めてから譲渡を考えると、取引や人材が失われていることがあります。事業譲渡を比較に入れるなら、設備の処分や一斉の契約終了を決める前に検討するほうが、判断材料を残せます。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
譲渡代金と手元に残るお金を同じにしない
事業を譲れたとしても、譲渡代金の全額を生活費に回せるとは限りません。手数料や税金、残る支払いを差し引いて考えます。契約金額より、最終的な資金の行き先が判断材料になります。
個人事業主の場合、事業を買い手に渡しても、自分の借入が自動的に買い手へ移るわけではありません。買い手が何を引き受けるかと、貸し手との契約上の扱いを、それぞれ確認する必要があります。
また、事業譲渡には準備や引き継ぎの時間がかかります。その間の営業資金が足りなければ、話が進んでいても実行まで届かないおそれがあります。成約を期待して、新たな借入や支払いの約束を重ねないようにしてください。
事業を残せるかと、本人の返済をどう整理するかは、別々に確認します。 譲渡できるという説明だけで安心せず、代金の入金後まで含めた資金計画を確認することが、暮らしの立て直しにつながります。
廃業の判断を具体化するお金と契約の整理
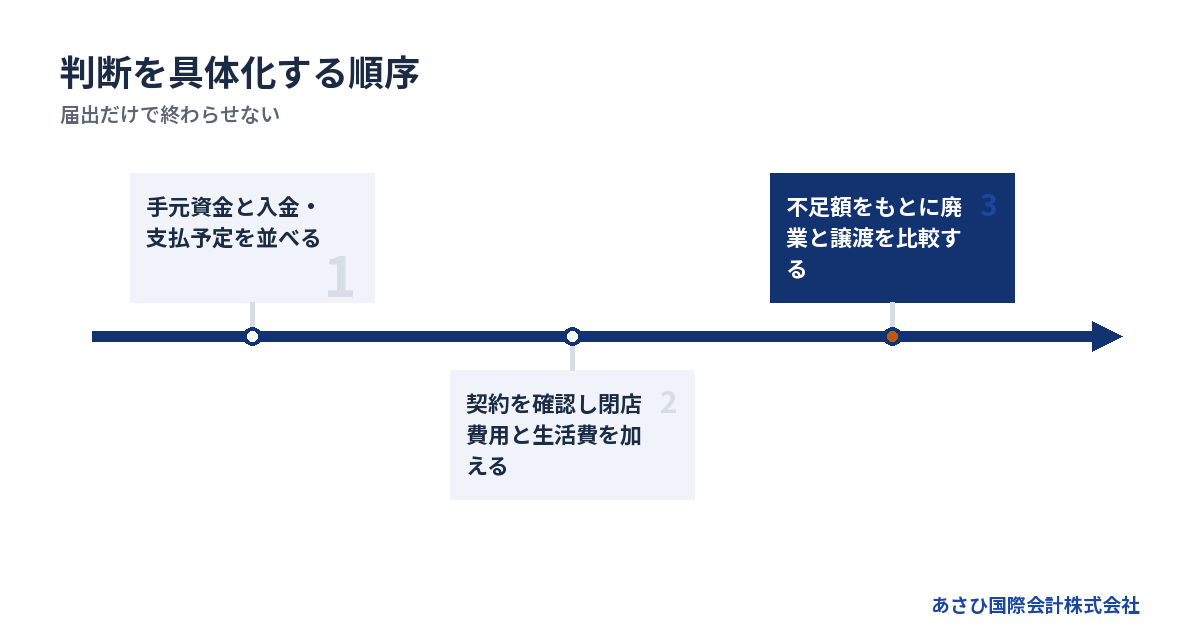
廃業を検討する際は、手元資金と支払日を先に整理すると、動ける時間が見えてきます。届出を完成させることより、営業終了後まで支払いを見通すことから着手してください。
通帳残高に入金と支払いの予定を重ねる
預金残高だけでは、いつまで営業できるかは分かりません。近く入る売上と、期日が来る支払いを同じ予定表に置きます。日付順に並べるだけでも、足りなくなる時点が見つかります。
屋号口座と個人口座の両方を使っているなら、自分の口座間の振替を照合してください。同じお金の移動を、売上や経費として重ねて数えないためです。個人口座で受けた売上や、生活費と混ざった支払いも拾います。
最初から精密な表をつくる必要はありません。金額が分からない支出も、空欄のまま消さずに残してください。未確認の支出が多いほど、残高の見通しには余裕を見込む必要があります。
整理する順序は次のとおりです。
1. 現在使える預金と現金を確認する
2. 入金予定を日付順に記入する
3. 支払予定を日付順に記入する
4. 廃業費用と生活費を加える
5. 不足が出る日と金額を確かめる
回収が不確かな売掛金は、通常の入金と分けてください。入る前提と入らない前提を比べると、どの入金に頼っているかが分かります。支払いが迫っている場合は、最も近い期日を相談時に先に伝えます。
解約通知や設備処分は、契約条件を読んでから決める
賃貸借契約やリース契約には、終了時の条件が定められている場合があります。閉店日を決めても、支払いの終わる日が一致するとは限りません。通知の前に契約内容を確認します。
設備も、店に置いてあるから自由に売れるとは判断できません。所有者や担保の有無を確かめる必要があります。借りている設備が混ざっていれば、返却と売却を分けて扱います。
個人事業では、本人が所有する事業用資産も本人の財産です。帳簿で事業用と私用を分けても、返済責任がその区分だけで分かれるわけではありません。家族の所有物は、購入資料などで本人の財産と区別してください。
自宅兼店舗や仕事にも使う車は、廃業後も暮らしに必要かを確認します。売却すれば資金になる一方、生活や次の仕事に支障が出る場合もあります。名義と用途の両方から判断する作業です。
契約ごとの確認欄は、次の形が使えます。
- 契約者と契約相手
- 終了を伝える期限
- 終了時に払う費用
- 返却や撤去が必要な物
- 相手の同意が必要な事項
資金不足のなかで、身内への資産移転や一部の相手だけへの返済を急ぐのは避けてください。後の債務整理に影響するおそれがあります。処分や支払いの判断が難しい場合は、弁護士の法的な確認を含めて進めます。
従業員と取引先には、確定事項と未定事項を分けて伝える
従業員や取引先への影響は、廃業を迷う大きな理由になります。責任を感じるほど、「方向性が決まるまで何も言えない」と抱え込みがちです。ただ、突然の終了では相手も準備しにくくなります。
説明の時期は、資金状況や契約、譲渡の検討状況を踏まえて決めます。未確定の譲渡を、雇用が続くと決まった話のように伝えるのは避けてください。安心させたい気持ちと、実際に約束できる内容を分けます。
説明に向けて整理したいのは、次の事項です。
- 現時点で決まっている営業予定
- 給与や代金の支払見込み
- 引き継ぎが必要な仕事
- 次に状況を伝える時期
取引先から預かっている物や、すでに受けた注文にも目を向けます。納品できる見込みが薄いのに受注を続けると、影響を広げかねません。終えられる仕事の範囲を確認し、説明の内容と営業の実態をそろえてください。
費用が払えないときは、手続を放置しない
閉店費用や専門家への費用を用意できない場合も、その事実を含めて相談できます。お金がないからと契約を放置すると、家賃や利用料がさらに発生するおそれがあります。
相談時には「費用が払えません」だけで終わらせず、手元資金と支払予定を伝えてください。売却できそうな資産があるかも判断材料になります。ただし、費用をつくるための処分も、権利関係や債務整理への影響を確認してからです。
自己破産を検討する場合には、弁護士費用や裁判所への費用も考える必要があります。準備できる金額や支払時期を伝え、対応可能な条件を確認します。借入を増やして費用を用意する判断も、独断では進めないでください。
事業譲渡を検討する場合も、報酬以外の支出が残ります。成約までの運転資金と、譲渡後の片づけ費用を分けて見積もると、どこで資金が不足するかが見えやすくなります。
相談では廃業と事業譲渡の両方を判断材料にする
廃業を決めきれていなくても、事業と借入の状況を整理する相談はできます。譲渡の可能性、法的な返済整理、税務上の確認を、担当する役割ごとに分けて進めます。
初回は、借入の一覧と直近の収支が出発点になる
最初から資料をそろえ切る必要はありません。資金が厳しい理由と、いつ支払いが難しくなるかが分かれば、確認すべき点を絞れます。分からない部分は、そのまま伝えて構いません。
相談の準備として役立つものは、次のとおりです。
- 直近の申告書や収支の分かる資料
- 借入残高と返済予定の一覧
- 未払いと滞納の一覧
- 預金残高と今後の入出金予定
- 店舗や設備に関する契約書
個人事業と法人では、用意する資料の形も違います。法人向けの資料一覧を見て、自分にはそろえられないと相談を諦める必要はありません。手元の資料で確認できる内容から始めます。
「できれば店を残したい」「体力的に続けられない」などの希望も伝えてください。数字が同じでも、経営者が引き継ぎに関われるかによって、検討できる条件が変わるためです。
誰が何を担当するのかを確認する
借入の返済や債務整理の法的な判断は、弁護士が扱う領域です。税務申告や資産売却に伴う税務の確認は、税理士の役割になります。事業譲渡の相手探しや条件整理とは、担当する仕事が異なります。
依頼内容を判断するときは、肩書きだけで決めず、何をどこまで担当するかを確認してください。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。
確認しておきたい事項は、次のとおりです。
- 個人事業の案件を扱うか
- 廃業と譲渡を比較できるか
- 債務整理の法的判断を誰が担うか
- 費用と支払時期を説明できるか
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。買い手探しから譲渡条件の調整、成約に向けた支援までが業務です。借入や保証について、金融機関と協議する主体は経営者ご本人です。必要に応じて、依頼する弁護士等の専門家が対応します。
その協議に対する当社の役割は後方支援です。事業価値の説明資料や資金計画の整備、M&Aの条件設計を通じて、ご本人の判断と説明を支えます。
相談無料と、廃業全体の費用は分けて確認する
あさひ国際会計株式会社への相談は無料です。報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円という仕組みです。
成功報酬まで無料という意味ではありません。また、借入返済や税金、店舗の撤去費用がなくなるわけでもありません。個人事業の状況と譲渡条件を確認し、報酬とその他の支払いを分けて説明します。
相談した時点で、廃業か譲渡かを決める必要はありません。事業の引き継ぎが難しければ、その前提で残る課題を確認します。譲渡の可能性だけを追い、支払期限への対応が遅れる進め方は避けたいところです。
連絡するときは、借入の概況と最も近い支払日を添えてください。平日の営業時間内のご連絡には最短当日に対応します。まだ資料がない場合も、現在分かっている範囲からお話しいただけます。
よくある質問
個人事業主は、借金が残っていても廃業できますか?
借金があることと、営業を終えることは別の問題です。ただし、廃業によって返済責任が消えるわけではありません。借入契約や返済の見通しを確認し、営業終了後の支払いを検討します。返済が難しい場合には、債務整理の法的な判断も必要です。廃業届の提出だけで借入の整理が終わるとは考えないでください。
廃業すれば、税金や保険料の負担は軽くなりますか?
廃業届を出すだけで、税金や保険料が一律に減るわけではありません。所得に応じて決まる税金は、所得が減れば下がる可能性があります。ただし、過去の所得をもとに計算される負担は、廃業直後も残る場合があります。保険料は、廃業後に加入する保険や所得などで変わります。就職などで加入先が変わる場合は、切り替え後の負担を確認してください。未納分も含め、当面は届いている通知の金額を資金計画に入れます。
個人事業主でも、廃業せずに事業を売れますか?
顧客との取引や設備、引き継げる仕事があれば、事業譲渡を検討できる場合があります。ただし、買い手の意向や契約、許認可などの確認が必要です。事業を譲っても本人の借入が自動的に移るわけではありません。譲渡代金だけで判断せず、引き継ぎの費用と、その後に残る返済まで含めて比べてください。
廃業すると決めていなくても相談してよいですか?
決めていない段階でも相談できます。続ける場合の不足額と、閉める場合の費用を整理すれば、判断に足りない情報が分かります。あさひ国際会計株式会社では、事業を譲る可能性も含めて確認します。借入の一覧や収支の資料がそろっていなくても、支払日と手元資金など、分かる範囲からお伝えください。
まとめ
手元資金、直近の支払日、廃業後の生活費を書き出してください。その一覧をもとに、続ける場合の不足額と、廃業・事業譲渡で残る負担を比べる相談へ進みましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”廃業で変わる負担”,”subtitle”:”減る支出と残る責任を分ける”,”after”:”## 個人事業主が廃業で得られるメリット”,
“items”:[[“1″,”持ち出しを抑える”,”営業終了と契約整理で将来の支出を減らす”],[“2″,”働き方を選び直す”,”残務の予定を立て、次の仕事に時間を回す”],[“3″,”返済は別に整理”,”本人の借入は廃業後の収入から返済を考える”]]},
{“type”:”steps”,”title”:”判断を具体化する順序”,”subtitle”:”届出だけで終わらせない”,”after”:”## 廃業の判断を具体化するお金と契約の整理”,
“items”:[“屋号口座と個人口座の入出金を整理する”,”閉店費用と廃業後の生活費を加える”,”不足する日を確認し廃業と譲渡を比較する”]}
]
—END FIGURES—