


目次
この記事の対象と結論
休眠会社がみなし解散になっても、登記の遅れに関する過料や借入の問題まで片づくわけではありません。廃業を考えているなら、通知への対応と、会社・社長に残る支払いを分けて確認してください。
営業を止めたまま、登記まで手が回らなかった。法務局から封書が届き、過料を払うお金もないと感じている。そんな経営者に必要なのは、届いた書面が何を求めているかを見極めることです。
みなし解散は、借金を整理して会社を閉じる手続きの代わりにはなりません。 過料の有無だけで廃業の方法を決めると、清算や連帯保証の処理が残ります。
登記の放置や資金不足を抱えて相談する経営者は珍しくありません。書類がそろっていなくても、通知と手元資金から整理を始められます。
休眠会社のみなし解散と過料は、何が違うのか
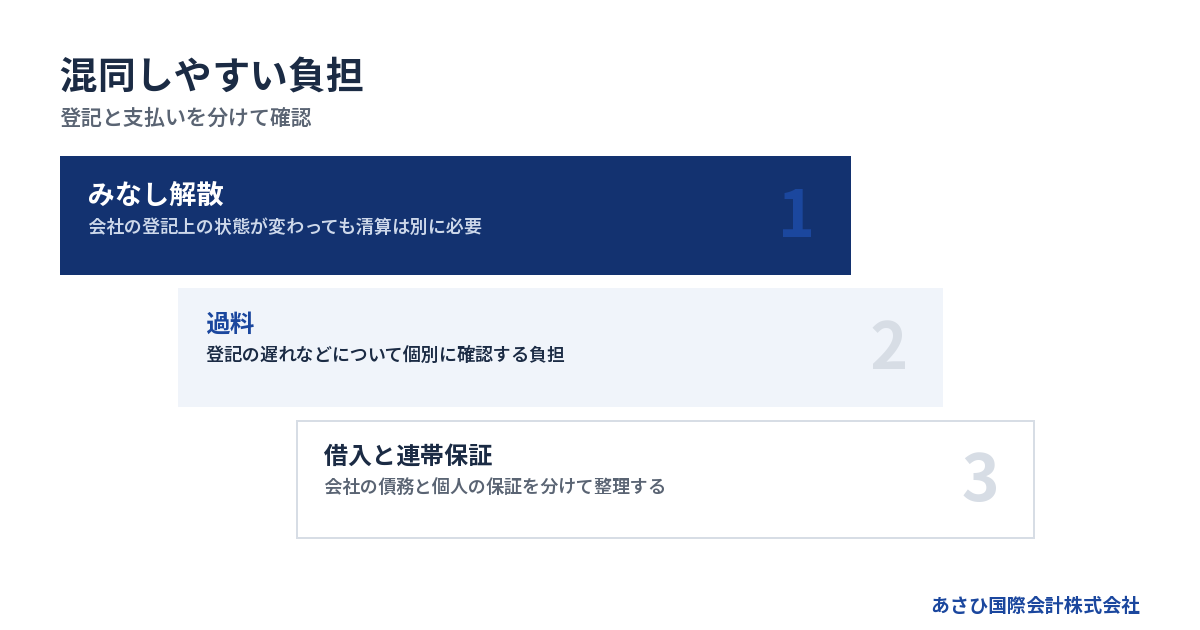
みなし解散は会社の登記上の状態に関わる扱いです。過料は、必要な登記を怠ったことなどに対する金銭上の負担であり、同じ問題として扱うと対応を誤りやすくなります。
営業を休んでいる会社と、会社法上の休眠会社
ふだん「休眠会社」と呼ぶときは、営業を休んでいる会社を指すことが多いものです。ただ、みなし解散の対象を考える場面では、営業の有無だけでは判断できません。
会社法第472条は、最後の登記から「十二年を経過した株式会社」を対象としています。起点は営業を止めた日ではなく、最後に登記をした日です。出典はe-Gov法令検索「会社法」、2026年8月18日確認の条文です。
営業を続けていても、登記を長く放置していれば対象になりえます。反対に、休業していても必要な登記を続けている会社では、事情が異なります。
税務上の休業に関する届出と、登記の履歴も別の確認事項です。「休業を届けたから登記も止めてよい」と受け取らないでください。本稿で扱うのは、主に株式会社のみなし解散です。
みなし解散は、公告後の期限と対応で判断する
最後の登記から長期間が過ぎただけで、その日に解散する仕組みではありません。法務大臣による公告と、その後の対応が関わります。
会社法第472条では、公告から2箇月以内の対応を定めています。必要な登記も、事業を廃止していない旨の届出もない場合、その期間の満了時に解散したものとみなされます。出典は同条および法務省の整理作業の説明、2026年8月18日確認です。
見るべき日付は、封書を開けた日だけではありません。通知に記された期限と、対象となる公告を照合します。古い通知を見つけた場合は、現在の登記に解散の記載があるかも確認対象です。
「まだ営業しているから関係ない」と判断して封書をしまうと、必要な対応が抜けるおそれがあります。営業の実態は、書面で求められた手続きに沿って伝える必要があります。
過料は、登記を怠った問題として分けて考える
登記の義務に違反した場合には、過料の対象となることがあります。みなし解散の整理作業とは目的が異なり、みなし解散を避けられたことだけで過料の問題までなくなるとは考えないほうがよいでしょう。
たとえば、事業を廃止していない旨を届けても、過去の登記の遅れが解消したとは限りません。役員の変更など、必要だった登記を別に確認することになります。
届出と登記の役割が違うためです。
また、過料と登記申請にかかる税金・報酬も別の支出です。登記の費用を払えば過料も含まれる、といった理解は避けてください。費用の見積書では、何の費用が含まれているかを確かめます。
過料を払っても、会社の後始末は残る
過料の支払いは、会社の借入返済や清算を終えたことにはなりません。登記の問題が一区切りついても、取引先への未払金や会社名義の財産が残っていれば、その処理が必要です。
逆も同じです。営業をやめ、事務所を返しただけで、登記の問題が消えるわけではありません。
→ 横にスクロールできます
| 確認する問題 | 主な対象 | 別に残る問題 |
|---|---|---|
| みなし解散 | 会社の登記上の状態 | 清算・債務の処理 |
| 過料 | 登記義務違反など | 必要な登記 |
| 借入返済 | 会社の債務 | 社長の保証責任 |
| 清算 | 財産と債務の整理 | 個人の保証債務 |
届いた通知への対応だけで安心せず、表のどこまで着手したかを確かめましょう。担当者に説明するときも、問題を分けて伝えると話が進みます。
過料はいくらか、誰が払うかは書面と登記の経緯で確かめる
休眠会社だから一定額の過料がかかる、という見方は適切ではありません。対象となった登記の義務や遅れの経緯を確認し、個別の判断と書面の内容に沿って整理します。
ネット上の「相場」を、そのまま予算にしない
過料について検索すると、経験談の金額が見つかることがあります。ただし、他の会社の金額が自社にも当てはまるとは限りません。
会社の状態が似て見えても、必要だった登記や遅れの内容は異なります。金額だけを切り取って「この額なら放置してもよい」と考えると、必要な登記や清算費用を見落とします。
まだ金額が示されていないなら、予算表には「未確定」と書いておく方法があります。未確定を支出なしとして扱わず、確認待ちの費用として残すのです。
すでに裁判所などから書面が届いている場合は、検索結果よりも、その書面の内容が確認の出発点になります。金額と一緒に、何についての判断かを読み取ってください。
会社宛ての通知と、個人の負担を混ぜない
登記の懈怠に関する過料では、登記の義務を負う代表者等が対象となることがあります。会社の問題だから会社だけが負担する、と先に決めないほうがよいでしょう。
通知の宛名も確認してください。
会社宛てに届いた整理作業の通知と、過料に関する個人宛ての書面では、意味が異なります。社名が書かれているかだけで判断せず、差出人と本文をあわせて読みます。
確認する項目は、次のとおりです。
- 書面の宛名と差出人を確認する。
- 対象となる登記の内容を読む。
- 求められている行為を確かめる。
- 回答や支払いの期限を控える。
会社と個人の資金も分けて整理します。支出の性質が分からないまま、会社口座から個人宛ての負担を支払う判断は避け、会計上の扱いも確かめてください。
遅れた登記を直すことと、過料の判断は別
必要な登記を済ませれば、それまでの遅れがなかったことになるとは限りません。一方、過料が心配だからと登記をさらに先送りしても、未処理の登記は残ります。
まず、事実の整理からです。
いつ役員の変更などが生じ、どの書類が残っているかを確認します。記憶だけで日付を決めず、議事録などの資料と登記の内容を照合してください。現在の代表者だけでは経緯を把握できない場合もあります。
書面で事情の説明を求められたときは、分かることと分からないことを分けて記載します。過料を避けたいという理由で、実際と違う経緯を作ることはできません。
必要な登記の是正と、届いた書面への対応を並べて進める。その順序を確認するほうが、金額の予測だけを続けるより前に進めます。
過料を払えないときも、書面を放置しない
資金が足りなくても、自己判断で支払いを見送ってよいことにはなりません。払えない事情だけで負担が消えるとは扱わず、書面に沿って期限と手続きを確認してください。
負担の内容によって対応は変わります。
すでに金額が示されている場合は、その金額と使える個人資金を並べます。まだ決まっていない場合は、会社の廃業費用とは別に未確定の負担として管理します。支払い方法などは、発行元の案内と個別の扱いを確かめる必要があります。
借入の返済も滞っているなら、過料だけを切り離して考えないでください。会社の支払いと、経営者個人の生活費・保証債務を分けた資金表が必要です。
払えないことを隠して手続きを進めると、後から予定が崩れます。初回の相談時点で、用意できる額と不足している額を伝えるほうが、現実的な順序を組めます。
通知が届いたら、登記・期限・支払いをこの順に整理する
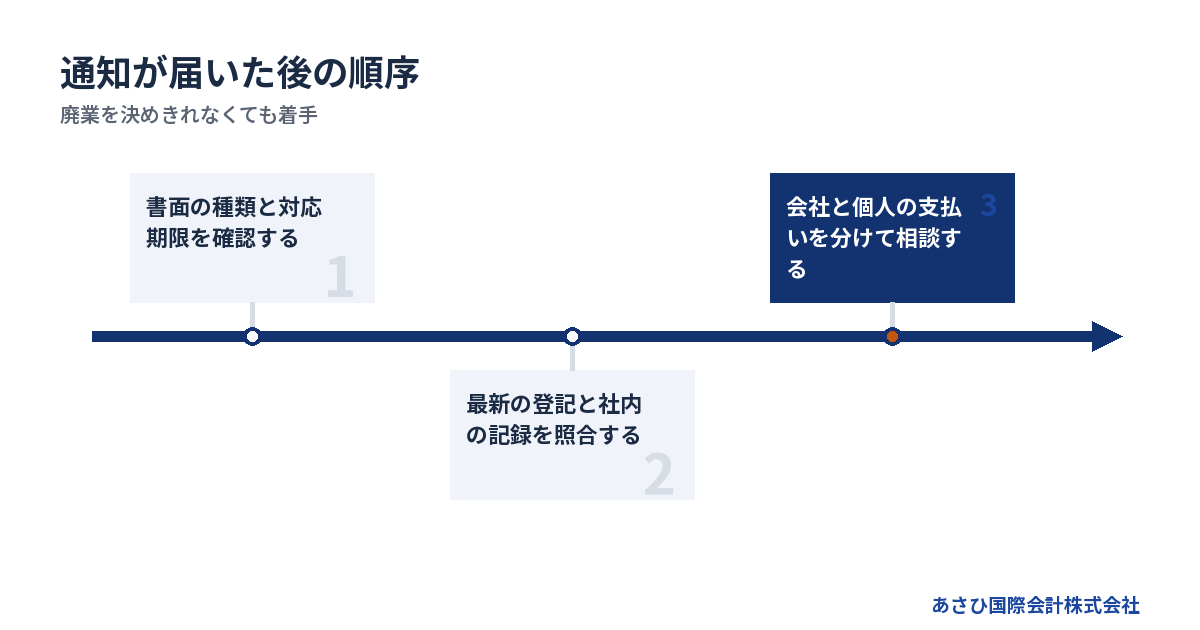
通知を受け取ったら、書面の種類と現在の登記を先に確認します。廃業するか再開するかが決まっていなくても、期限の確認と資料の保全は進められます。
書面を分け、求められている対応を読む
最初に、みなし解散に関する通知なのか、過料に関する書面なのかを分けます。同じ封筒に入っていた資料も含め、全体を保管してください。
一部だけでは判断しにくくなります。
本文の見出しと差出人を確認したら、対応期限を目立つ場所に書き出します。回答が必要なのか、登記の確認が必要なのか、支払いの案内なのかも区別します。
1. 封筒と書面一式をそろえる。
2. 書面の名称と差出人を記録する。
3. 対応期限をカレンダーに入れる。
4. 求められている行為を控える。
すでに期限が過ぎていても、書面を捨てないでください。その時点の登記の状態を確認し、何が済んでいて何が残っているかを調べる材料になります。
内容が理解できない場合も、推測で回答を作るより、書面そのものを相談資料にするほうが正確です。
最新の登記と、社内に残る記録を照合する
古い登記事項証明書だけでは、その後の変更が分かりません。現在の登記を確認し、会社が把握している事実と食い違う箇所を探します。
見る項目は、次のように分けられます。
- 最後の登記の日付を確認する。
- 解散の記載があるか確かめる。
- 役員の記載を社内記録と照合する。
- 本店の記載を実際の所在地と比べる。
「最後に登記した覚えがない」という場合も、記憶だけで期間を計算しないでください。以前依頼した登記の控えや、社内に残る議事録が手がかりになります。
すでにみなし解散の登記があるなら、営業を再開したいという希望だけで動かないほうがよいでしょう。会社を継続するために必要な条件や手続きは、現状を踏まえて確認する必要があります。
再開の検討については、詳しくは休眠会社の再開手続きは登記の確認からをご覧ください。
必要な届出・登記と、廃業の判断を並行させる
通知の期限があるなら、廃業するかどうかの結論を待ち続けると対応が遅れます。ただし、期限を避けるためだけに実態と違う届出を出すことも適切ではありません。
事業を続けているのか、休止中なのか、すでに終えているのか。まず実態を言葉にします。そのうえで、通知に対する対応と会社の出口を分けて検討します。
営業をやめていても、売掛金の回収や借入の返済が続いている場合があります。事務所を引き払っていても、会社名義の資産が残っていることもあるでしょう。
そうした残務を書き出せば、「何もしていない会社」という説明から一歩進めます。登記の担当者には会社の状態を、債務整理を担う専門家には支払いの見通しを伝えやすくなります。
書類が欠けていても、分かる範囲で資金表を作る
会社を閉じる判断では、過料の金額以上に、残る支払いの全体像が必要です。決算書だけでなく、現在の口座残高と直近の請求書を使って整理します。
すべてそろうまで待つ必要はありません。
最初のメモには、次の項目があれば相談の足がかりになります。
- 現在の会社口座の残高を書く。
- 入金予定の相手と時期を整理する。
- 未払いの相手と金額を並べる。
- 借入残高と保証の有無を記す。
金額が不明なものは空欄にせず「確認中」として残してください。帳簿に載っていない請求が届いている場合は、その書面も保管します。
経営者個人の生活費は別紙にします。会社の資金と混ぜると、会社を閉じるための費用と、廃業後に暮らすためのお金を見誤りやすくなるためです。
みなし解散の後も、借入と連帯保証は別に整理する
会社がみなし解散になっても、その事実だけで借入や経営者保証が免除されるわけではありません。法人の後始末と、保証人としての責任を分けて扱います。
解散は、清算が終わったという意味ではない
解散した会社では、原則として清算が必要です。会社法第475条は、合併による消滅などの例外を除き、解散後の清算を定めています。出典はe-Gov法令検索、2026年8月18日確認の条文です。
清算では、会社に残る財産と債務を処理します。登記に解散と書かれたことで、口座や不動産、取引先への支払いが自動で整理されるわけではありません。
担当する人の確認も必要です。
「以前の社長が対応したはず」という認識のままでは、誰が何を進めるかが決まりません。会社の記録をもとに、清算を担う人と未処理の事項を確認してください。
借金を残したまま形式だけを終える発想では、問題が後に残ります。詳しくは休眠会社のみなし解散で借金は消えない――登記の期限と廃業後に残る責任をご覧ください。
連帯保証は、会社の登記と別の契約で確認する
経営者が連帯保証をしている場合、会社の登記だけでは個人の責任を判断できません。借入先ごとに保証契約の内容を確認します。
民法第446条は、保証人について「主たる債務者がその債務を履行しないとき」に履行する責任を定めています。出典はe-Gov法令検索「民法」、2026年8月18日確認の条文です。
さらに、連帯保証人には、通常の保証人に認められる催告・検索の抗弁がありません。会社への請求や財産への執行を先に求める権利に関する違いです。
会社の財産が残っているから、自分への請求はまだ先だと決めつけないでください。保証契約書の写しが見つからないときは、まず存在と内容を確認するところから始めます。
会社の解散と、経営者保証の解除は別々の確認事項です。 社長を辞めたことだけでも、保証の整理を終えたことにはなりません。
未払金や税金を、登記の問題の陰に隠さない
法務局からの通知が届くと、登記だけに意識が向きがちです。しかし、会社を閉じるためには、借入以外の支払いも把握しなければなりません。
売上がなくても、契約が続いている支出が残る場合があります。郵便物を受け取れなくなっていると、請求そのものに気づかないおそれもあります。
次の項目を確認してください。
- 従業員への未払給与を確認する。
- 取引先への買掛金を整理する。
- 税金・社会保険料の未納を確認する。
- 賃貸借やリースの残債を確かめる。
請求額だけでなく、契約が続いているかも確認します。毎月の負担が発生するものは、過去の未払いと今後の支出を分けて計算する必要があるためです。
登記への対応を済ませた後で資金不足に気づく事態を避けるため、会社全体の支出表に載せておきます。
家族と従業員には、決まったことから伝える
廃業を考える経営者には、家族や従業員に申し訳ないという気持ちが重なることがあります。その気持ちから、判断が固まるまで何も話せなくなる場合もあるでしょう。
ただ、未確定の希望を約束に変えないことも必要です。
従業員への説明では、営業を続ける予定と給与の見通しを分けます。引継ぎ先が決まっていない段階で、雇用がそのまま続くと約束することは避けてください。
家族には、会社の借入と個人が負っている保証の範囲を分けて伝えます。会社の問題を理由に、家族の財産を移したり、家族に新たな負担を頼んだりする判断も急がないほうがよいでしょう。
先に事実を整理すれば、説明できる範囲が見えてきます。伝える内容と時期は、会社の手続きや支払いへの影響も踏まえて検討します。
過料だけで決めず、休業継続・清算・事業譲渡を比べる
廃業の判断は、過料がかかるかどうかだけでは決められません。残る財産で支払いを終えられるか、引き継げる事業があるか、個人の保証がどう残るかで選択肢を比べます。
休業を続けるなら、再開の見通しと維持負担を比べる
再開の見通しがあるなら、会社を残す選択を検討できます。ただし、営業を休んでいる間も、必要な登記や契約の管理を続ける前提です。
いつ再開するかが決まらない状態では、維持費と返済だけが続く場合があります。再開に必要な人や資金が残っているかも見てください。
→ 横にスクロールできます
| 選択肢 | 判断の軸 | 確認したい負担 |
|---|---|---|
| 休業を続ける | 再開の見通し | 維持費・返済 |
| 清算を進める | 債務を支払えるか | 清算費用・残債 |
| 法的整理を検討 | 支払いが難しいか | 手続費用・保証 |
| 事業譲渡を検討 | 引き継げる価値 | 残債・税金・保証 |
表の選択肢は、常に単独で完結するとは限りません。事業を譲った後に、残った会社の整理が必要になる場合もあります。
支払いを終えられるなら、清算費用まで見積もる
会社の資産を処分し、債務を支払える見通しがあるなら、清算を検討する余地があります。帳簿上の資産額を、そのまま使える現金とは扱わないでください。
売掛金は回収できるか、設備はどの程度で売れるか。実際の入金見込みで計算します。
株式会社の任意の解散では、登記の登録免許税が定められています。解散は3万円、清算人等は9千円、清算結了は2千円です。出典は登録免許税法別表第一、2026年7月23日確認の現行法です。
合計4万1千円は、これらの登記にかかる税額です。官報公告の実費や、依頼する専門家の報酬などは含みません。みなし解散後の手続きを、この合計額で見積もることも避けてください。
解散に至った経緯と現在の登記によって、必要な手続きを確認する必要があります。過料も別に整理する費用です。
支払いが足りないなら、清算の形だけを先に決めない
会社の資産を現金にしても債務を支払えない場合、通常の清算だけで終えられるかを検討する必要があります。残高の不足を見ないまま、登記だけを進める判断は避けてください。
法的整理が適切な場合もあります。
会社法第510条は、清算株式会社について、清算の遂行に著しい支障がある場合などを定めています。また、債務超過の疑いがある場合も、特別清算に関わる判断の対象です。条文はe-Gov法令検索、2026年8月18日確認です。
破産を含め、どの手続きが適するかは債務や資産の状態によります。手続きの実行と法的判断は、依頼者が委任する弁護士等の専門家が担います。
費用が足りない場合も、先にその事情を伝えて検討します。手続費用を用意できないからと放置すれば、残る資産や記録の把握まで難しくなるおそれがあります。
引き継げる事業があるなら、譲渡後の負担まで比べる
受注や人材など、引き継げる事業が残っているなら、再生型M&Aを検討する余地があります。ただし、休眠会社という名称や法人の存在だけで買い手が決まるわけではありません。
何を引き継げるかが出発点です。
株式譲渡では、法人格が変わらないため会社の債務は会社に残ります。事業譲渡では対象を選んで設計できますが、残る会社の債務処理も必要です。契約の内容や法令上の責任を確認することになります。
売り手と買い手が保証解除を約束しても、その合意だけで金融機関との保証契約が消えるわけではありません。解除には金融機関の同意が前提となります。
譲渡代金の額だけで比べず、税金や費用、残る債務まで確認してください。詳しくは休眠会社の売却相場を見誤らないための価格・手取り・連帯保証の判断基準をご覧ください。
相談では、登記の是正と会社の出口を分けて依頼する
相談時には、通知への対応、必要な登記、債務と保証の整理を区別して伝えます。担当範囲を分けると、依頼したつもりの作業が残る事態を減らせます。
専門家には、担当範囲と成果物を確認する
専門家を選ぶときは、資格名だけで仕事の範囲を判断しないでください。今回の依頼で、何を確認し、どの手続きまで担うのかを確かめます。
一般的な役割の整理は、次のとおりです。
→ 横にスクロールできます
| 担当する分野 | 主な確認事項 | 依頼時に聞くこと |
|---|---|---|
| 登記を扱う司法書士 | 登記履歴・必要書類 | 申請までの範囲 |
| 債務整理を扱う弁護士 | 債務・保証・手続き | 法的対応の範囲 |
| 税務を扱う税理士 | 申告・納税・会計 | 未処理分の範囲 |
| M&Aの仲介担当者 | 事業価値・譲渡条件 | 成約までの支援 |
過料に関する個別の法的対応も、登記申請の依頼に含まれるとは限りません。見積書や契約書で、対応範囲を確認してください。
複数の担当者が関わるなら、同じ通知と資金表を共有すると認識のずれを減らせます。誰が次の作業を担うかも、相談の終わりに確認します。
初回相談では、希望より先に期限と不足額を伝える
「会社をやめたい」だけでは、急ぐべき作業が見えにくい場合があります。通知の期限と、資金がどこで足りなくなるかを先に伝えると、対応の順序を検討しやすくなります。
初回の説明は、短くて構いません。
- 届いた通知の名称と期限を伝える。
- 営業中か休止中かを説明する。
- 借入残高と手元資金を伝える。
- 個人保証の有無を分かる範囲で話す。
その後で、会社を残したいのか、廃業したいのか、まだ迷っているのかを伝えます。家族への説明ができていないことも、予定を組むうえでの材料です。
過去の経緯をすべて整えて話そうとすると、連絡が遅くなりがちです。不明な点は不明のまま示し、追加で確認する資料を決めれば十分に始められます。
あさひ国際会計は、資料整備とM&A条件の設計を担う
あさひ国際会計株式会社では、連帯保証の解除を見据えた再生型M&Aを扱っています。廃業を決める前に、引き継げる事業が残っているかを整理するご相談も承っています。
当社の役割は後方支援です。
金融機関との協議に必要な資料を整え、事業価値の説明資料を作成します。M&Aの条件設計を通じて、経営者ご本人が判断し、協議するための準備を支えます。
交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。登記の申請や法的手続きも、それぞれの専門領域として扱います。
「みなし解散への対応をすべて代行してほしい」というご希望とは、支援範囲が異なります。通知の問題と事業の引継ぎを分け、どの作業が必要かを初回に整理します。
無料相談と、手続きに必要な費用を区別する
当社へのご相談は無料です。M&A仲介は着手金なしの成功報酬のみで、報酬は成約時に譲渡代金の中から精算します。そのため、売り手の手元からの持ち出しは0円という仕組みです。
成功報酬まで無料という意味ではありません。
また、登記の費用や過料、税金などを、当社の報酬条件だけで賄えると考えないでください。別途依頼する専門家の報酬も、担当範囲に応じて確認する必要があります。
事業の引継ぎが難しい場合や、支払いの状態によっては、法的整理が適切な場合もあります。M&Aで進める結論を先に置かず、会社と個人の負担を並べて検討します。
連絡するときは「休眠会社のみなし解散に関する通知が届いた」とお伝えください。通知の種類が分からなければ、その旨を添えていただければ構いません。
よくある質問
休眠会社は、何もしなければみなし解散で終わりますか?
みなし解散だけで、会社の後始末が終わるわけではありません。解散後も財産や債務の処理が残り、経営者保証も別に確認する必要があります。登記の遅れに関する過料の問題も、解散とは分けて考えてください。
営業をしていなくても、会社名義の口座や契約が残っている場合があります。放置する期間を延ばすより、現在の登記と未払いの一覧を確認するほうが、必要な作業を把握しやすくなります。
事業を廃止していない旨を届ければ、過料はなくなりますか?
みなし解散を避けるための届出と、過去の登記の遅れは別の問題です。届出をした事実だけで、過料の問題もなくなったとは判断できません。必要な登記が残っていないかをあわせて確認します。
届出後に何をする必要があるかまで整理してください。通知への対応が終わった安心感から、役員などの登記の確認を後回しにすると、未処理の事項が残ります。
過料を払うお金がなければ、会社を売れば解決しますか?
会社の売却だけで過料の負担が消えるわけではありません。M&Aが成立するか、代金がいくらか、誰に代金が入るかも個別に異なります。過料と譲渡後の資金を分けて計算する必要があります。
事業譲渡の代金は会社に入るため、そのまま社長個人が自由に使えるお金とは扱えません。借入や税金などの処理も踏まえ、手元に残る資金を確認してください。
みなし解散になった会社でも、事業の引継ぎを検討できますか?
引き継げる事業や資産が残っていれば、検討の余地はあります。ただし、現在の会社の状態や必要な手続きを確認することが前提です。みなし解散の登記があるのに、通常どおり契約を進めてよいとは判断できません。
会社を継続する必要があるか、清算の中でどう扱うかも含めて確認します。買い手の希望だけで決めず、債権者や従業員への影響と、経営者保証の扱いを並べて検討してください。
まとめ
届いた通知と最新の登記をそろえ、対応期限を確認してください。そのうえで、過料、会社の残債、個人の連帯保証を別々の欄に書き出すと、廃業や事業譲渡を検討するための相談資料になります。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496