


目次
この記事の対象と結論
休眠会社の売却相場は、会社に残る資産や負債を調べずに金額で示すと、判断を誤るおそれがあります。借入と連帯保証がある経営者は、売却価格・自分に残るお金・保証の扱いを分けて確認してください。
営業を止めれば支出が減り、会社も売れるかもしれない。そう考えて廃業を迷っている方もいるはずです。ただ、事業を止めるほど、引き継げる顧客や人材が減る場合もあります。
借入があるから売れないとも、法人が残っているから値段がつくとも決められません。休眠前なら残せる事業を、休眠後なら現在の資産と債務を調べるところが出発点です。廃業や保証の不安を相談する経営者は珍しくありません。説明をきれいにまとめるより、支払期限と残っている資料を伝えることから始められます。
休眠会社の売却相場は「何を譲れるか」で変わる
休眠会社の価格を考えるには、買い手が取得するものの確認が先です。法人だけを引き継ぐ取引と、再開できる事業を引き継ぐ取引では、値段の根拠が異なります。
売出価格を成約相場として使わない
インターネットで見つけた売出価格は、その条件で売りたいという提示額です。買い手が調査を終え、実際に支払った金額とは限りません。希望額と成約額は分けて読みます。
価格の表示だけでは、借入の有無や手数料の範囲が見えない場合があります。設備が付くのか、事業が動いているのかも別の問題です。比較対象の中身が違えば、自社の目安には使いにくくなります。
この記事の根拠資料には、休眠会社だけを対象とした成約価格の統計がありません。そのため、根拠のない金額帯を「相場」として示すことは控えます。提示額を見たときは、次の条件をそろえてください。
- 会社全体と個別資産のどちらを譲るか
- 借入や未払いを誰が負担するか
- 稼働できる設備や人材が残っているか
- 表示額に仲介報酬が含まれるか
法人の存続と事業の価値を分ける
「長く続いた法人だから売れる」と考えると、調査の順番が逆になります。買い手が知りたいのは、取得後に何ができるかです。設立からの年数だけで売却額を計算する根拠はありません。
休眠中でも、利用できる設備や継続を望む顧客が残る場合があります。反対に、取引契約が終わり、設備も処分済みなら、以前と同じ事業を再開するには準備が要ります。
過去の売上があっても、それを買い手が再現できるかは別です。経営者本人の人脈だけで受注していたなら、引継ぎへの関与も検討対象になります。「以前は売れていた」から進めず、現在残っている条件を説明しましょう。
値段がつきにくい会社でも確認するものはある
手元の決算書で純資産が少なくても、売却の検討がそこで終わるとは限りません。帳簿に残る設備がまだ使える場合や、取引先が再開を待っている場合もあります。
ただし、買い手が見つかるという約束にはなりません。設備を使うための修繕や、再開までの人件費が重ければ、取得に回せる資金は減ります。過去の価値より、引継ぎ後の負担が問われる場面です。
まず、残るものを次のように整理します。所有しているつもりでも、借り物なら扱いが変わるため、契約との照合も必要です。
→ 横にスクロールできます
| 残っているもの | 確かめる内容 | 価格への見方 |
|---|---|---|
| 設備や在庫 | 所有者と利用状態 | 売れる価値を確認 |
| 顧客との取引 | 継続の見込み | 将来の売上を検討 |
| 働く人 | 継続勤務の意向 | 再開の条件を確認 |
| 借入や未払い | 残高と支払条件 | 引継ぎ負担を確認 |
休眠前なら事業を止める順番も価格に響く
まだ営業しているなら、休眠を決める前に引継ぎの可能性を調べる余地があります。顧客への廃業通知や従業員の退職が進むと、買い手が引き継げる範囲も変わるためです。
一方、売却の可能性だけを頼りに赤字営業を続ける判断にも負担があります。待っている間に資金が尽きれば、選べる手続きが狭まるおそれがあります。営業を続けられる期限も、価格と一緒に考えてください。
詳しくは赤字会社の売却相場はいくら?価格の決まり方と売却評価を高める準備をご覧ください。休眠を決める際にも、今ある事業のどこに引継ぎ余地があるかを整理する参考になります。
無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
買い手が見るのは資産の金額と説明できない負担
休眠会社の価格を検討するときは、帳簿の数字を現在の状態に置き換えます。金額が不明な負担を減らし、買い手が判断できる資料をそろえる作業です。
帳簿にある資産を現状に置き換える
決算書に載る金額が、そのまま売れる金額になるとは限りません。設備の状態や在庫の需要によって、評価は変わります。長く動かしていない設備なら、動作確認も判断材料です。
売掛金にも確認が要ります。帳簿上は資産でも、取引先が支払う見込みを説明できなければ、額面どおりの評価は難しくなります。請求書と入金履歴を突き合わせ、残高の理由を調べてください。
資産一覧には、所有者と処分に関する制約も添えます。会社に置いてある物がすべて会社の所有物とは限りません。
- 現預金は現在の残高を確認する
- 売掛金は回収の見込みを分ける
- 設備は所有権と動作状態を調べる
- 在庫は販売できる状態を確かめる
借入以外の未払いも価格の判断材料になる
銀行借入だけを書き出しても、会社の負担の全体は見えません。営業停止後も契約が続いていれば、請求が発生することがあります。休眠前の決算書だけでは足りない理由です。
買い手に示す資料は、金額と支払先が対応する形にします。金額に争いがある場合は、確定済みの支払いと分けて説明してください。不明なままゼロと扱うと、後から条件の見直しにつながります。
- 借入の残高と返済予定
- 税金や社会保険料の未払い
- 賃金や退職に関する未払い
- 賃貸借やリースの残る負担
- 取引先から届いている請求
株式譲渡では、会社の借入などは同じ法人に残ります。そのため、帳簿に載っていない債務も買い手の調査対象です。中小企業庁「中小M&Aガイドライン(第3版)」も、この手法の簿外債務リスクに触れています。中小企業庁のガイドライン掲載ページ
許認可は名称だけで価格に足さない
許認可があっても、買い手がそのまま利用できるかは別途確認が要ります。売る対象や事業の状態により、必要な手続きが変わるためです。許可証の存在だけで価格を上乗せする説明は避けたいところです。
確認するのは、取得当時の状態だけではありません。現在の人員や営業所が要件に合うか、休止や変更の届出がどうなっているかを調べます。担当者が退職している場合も、その事実を伝えてください。
申請や認可の手続きそのものは、必要に応じて依頼する行政書士等が担います。当社は、確認された条件を踏まえ、事業価値の説明資料やM&Aの条件を整える立場です。資格や許可がある会社ほど、この役割分担を曖昧にしないようにします。
記録の欠落は隠さず、確認できる範囲を示す
休眠中の記帳が止まっていると、現在の債務額をつかみにくくなります。買い手から見れば、購入後に追加負担が出る不安です。資料が欠けている場合は、欠けている期間や項目を明示します。
値段をよく見せるために、未払いを外した資料を作るのは避けてください。後から判明すれば、価格だけで済まない契約上の問題になり得ます。説明しづらい事情ほど、調査の早い段階で共有するほうが条件を組み立てやすくなります。
すべての資料がそろうまで相談を待つ必要はありません。「通帳はあるが帳簿が止まっている」など、現状を伝えれば準備の順序を考えられます。補える資料と、専門家の確認が要る事項を分けるところから始めます。
売却価格から手取りを読むには受取人を確かめる
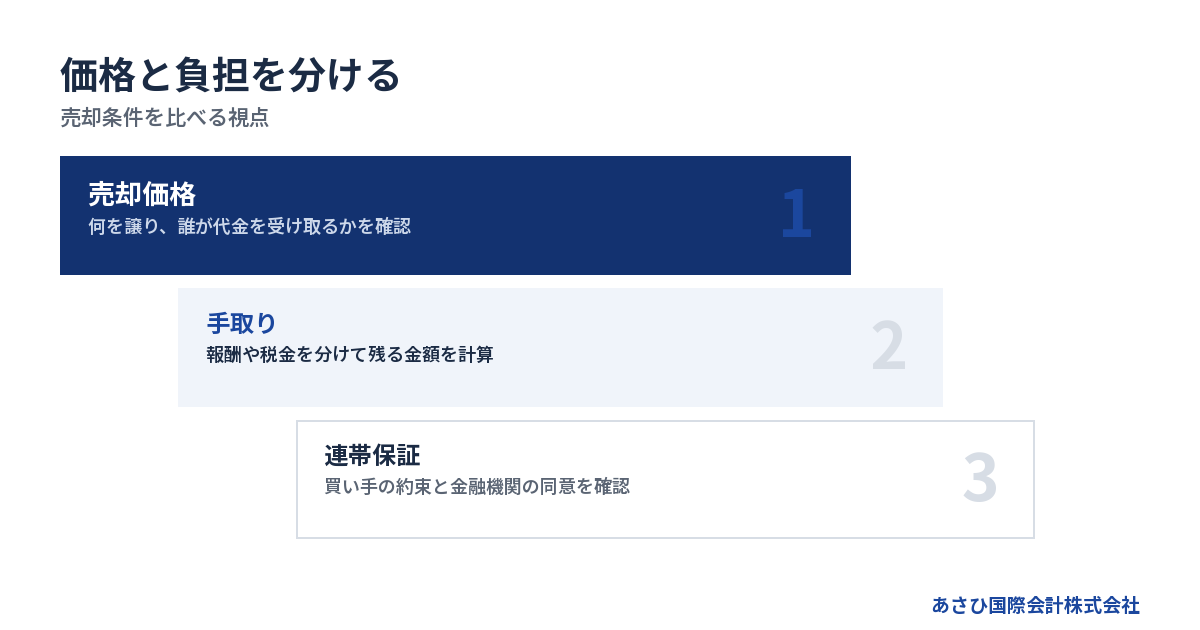
休眠会社の譲渡代金が、経営者個人の生活費になるとは限りません。株式を売るのか、会社が資産や事業を売るのかで、お金を受け取る主体が変わります。
株式譲渡では株主が代金を受け取る
個人で持つ株式を売る場合、その代金は株主が受け取る形になります。一方、会社の預金や借入は、原則として会社に残るものです。会社のお金と株主のお金を混ぜて計算しないようにします。
会社法第127条は、株主について「その有する株式を譲渡することができる」と定めています。ただし、譲渡制限株式では会社の承認も確認対象です。根拠はe-Gov法令検索「会社法」で確認できます。
契約案では、株価だけでなく支払条件まで読みます。支払日が異なる提案を同額として比べると、目先の資金繰りを見誤るためです。
- 株式の譲渡代金を確認する
- 支払日と支払条件を確認する
- 報酬と実費の負担者を確認する
- 税金を見込んだ手取りを計算する
事業譲渡では代金が会社に入る
会社が事業や設備を売る場合、代金の受取人は会社です。経営者が生活費として自由に使えるお金とは区別します。譲渡後に残る債務や会社を整理する費用も、同時に考える必要があります。
例えば、設備の売却額が決まっていても、会社に未払いが残っていれば、その支払いをどう扱うかが問題になります。代金を受け取った後の使途を、契約と資金計画で確認してください。
事業譲渡なら債務と無関係になる、という理解にも注意が要ります。商号を続けて使う場合などは、譲受会社に責任が生じる規定があります。会社法第22条の適用を含む法的な確認は、依頼する弁護士等の専門家が担います。e-Gov法令検索「会社法」
税金は売却代金全額に同じ率を掛けない
個人が株式を売った際の税金は、原則として譲渡による利益をもとに計算します。代金全額をそのまま課税対象と考えると、手取りの見積もりがずれます。取得費や譲渡費用の資料も用意してください。
個人の株式等の譲渡益に対する税率は、通常、復興特別所得税を含め20.315%です。出典は国税庁「No.1463 株式等を譲渡したときの課税」で、2026年8月18日確認の情報です。国税庁の課税説明
事業譲渡や清算時の財産分配では、同じ計算をそのまま使えません。税務上の扱いが異なるためです。税理士による確認を踏まえ、誰にいくら残るかを計算します。会社に入る金額と個人の手取りを、同じ欄に置かないことが実務上の区切りになります。
報酬を払えない不安は契約前に伝える
費用を比較するときは、成功報酬の金額だけでなく、いつ支払うかも確認します。売却が成立しなかった場合の扱いも見てください。手元資金が少ないときほど、契約後に初めて知る支払いを減らす必要があります。
あさひ国際会計株式会社は、相談無料・着手金なしの成功報酬制です。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬自体が無料という意味ではありません。
税金や別途依頼する専門家の費用は、仲介報酬と分けて確認してください。譲渡代金で賄える範囲も、提示条件に沿って見積もります。売却の見通しが立たない場合には、費用を用意できない事情を踏まえ、会社整理も含めて検討します。
借入と連帯保証は会社の売却だけでは片づかない
会社を売る契約と、金融機関等との保証契約は別の関係です。買い手の約束だけで保証解除が完了したとは判断できません。
株主や代表者の変更と保証解除を分ける
会社の所有者や代表者が変わっても、それだけで元経営者の保証が消える扱いにはなりません。借入先が保証の変更をどう判断するかを確認する必要があります。
民法第446条は、保証人が主たる債務者の不履行時に責任を負うと定めています。また、第454条では、連帯保証人は「前二条の権利を有しない」とされています。会社への請求や財産への執行を先に求める権利が制限されるという意味です。e-Gov法令検索「民法」
「今は会社が返済しているから問題ない」と保留にせず、保証契約を探してください。手元に写しが見当たらないことと、契約が存在しないことも区別します。紙の書面に加え、電磁的記録で契約している場合も確認対象です。
会社への貸付金と個人保証も別に整理する
経営者が会社へ貸したお金と、銀行借入に対する連帯保証は別です。どちらも社長に関わる金額ですが、前者は会社に返済を求める立場、後者は返済を求められ得る立場になります。
会社への貸付金が決算書に残っている場合、その扱いも売却条件に影響します。株式の代金だけを見ていると、貸付金をどう処理する合意なのかを見落としかねません。
個人と会社の間で動いたお金は、記録と契約を照合します。次の区分で整理すると、買い手への説明と保証の確認が混ざりにくくなります。
- 会社が金融機関から借りたお金
- 経営者が会社へ貸したお金
- 会社が経営者へ貸したお金
- 経営者が保証している会社の債務
契約上の義務と金融機関の同意を確認する
最終契約では、保証解除に向けて買い手が負う義務を定めます。実行されなかった場合の扱いも検討対象です。ただし、売り手と買い手の合意だけで金融機関を拘束できるわけではありません。
中小企業庁「中小M&Aガイドライン(第3版)」は、保証解除や引継ぎの扱いを最終契約の主要項目に挙げています。解除や移行の実施は、金融機関等の判断による点にも注意を促しています。中小企業庁のガイドライン掲載ページ
値段が高い提案でも、買い手の返済能力や保証への対応が不明なら判断材料が足りません。詳しくは会社を売却しても連帯保証が外れない理由と解除に向けた進め方をご覧ください。
協議の主体と後方支援の範囲を明確にする
金融機関との協議は経営者ご本人が主体となります。必要に応じて依頼する弁護士等が、債務整理の交渉や法的な手続きを担います。誰が何をするかを、相談の初期に確認してください。
当社の役割は後方支援です。協議に必要な資料の整備や事業価値の説明資料の作成をおこないます。M&Aの条件設計を通じて、経営者ご本人の協議を支えます。
これまで当社で成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。休眠会社についても、資料を確認して個別に判断します。
売却・休眠継続・清算は残る負担で比べる
休眠会社の出口は、売却額だけで選ぶと支出を見落とします。営業を止めて残る負担と、譲渡や整理に必要な費用を同じ時点で比べてください。
休眠を続けるなら維持する理由と期限を置く
事業を休むだけでは、会社の債務を整理したことにはなりません。返済や契約上の支払いは、別に確認する必要があります。「売上がないから支払いもない」と考えるのは避けたいところです。
再開や譲渡の具体的な見通しがあるなら、休眠を続ける理由になります。ただ、見通しがないまま期間だけが延びると、資料や設備の状態も変わっていきます。支出を把握したうえで、見直す時点を決めてください。
→ 横にスクロールできます
| 選択肢 | 残る可能性がある負担 | 判断に使う材料 |
|---|---|---|
| 売却 | 保証や契約上の責任 | 買い手の条件 |
| 休眠継続 | 借入や維持支出 | 再開の見込み |
| 解散・清算 | 債務と整理費用 | 返済できる財産 |
| 法的整理 | 手続費用や保証問題 | 支払能力と資産 |
営業休止と会社法上の休眠会社を混同しない
日常的に使う「休眠会社」と、会社法上の定義には違いがあります。売却を考えている会社が登記上どうなっているかも、確認が要ります。
会社法第472条は、最後の登記から12年を経過した株式会社を対象としています。公告後2か月以内に必要な登記等をしない場合、解散したものとみなされる制度です。「最後に営業した日から」ではありません。出典は会社法第472条で、2026年8月18日に原文を確認した情報です。法務省「休眠会社・休眠一般法人の整理作業について」
長期間動かしていない法人なら、営業の状態と登記の状態を分けて調べてください。すでに解散した扱いになっていれば、その状態を踏まえた検討が要ります。単に代表者を変更すれば譲れる、という前提では進めないようにします。
清算費用は登記の税金だけでは収まらない
株式会社を解散・清算する場合、登録免許税の合計は4万1千円です。内訳は解散3万円、清算人9千円、清算結了2千円。出典は登録免許税法別表第一で、2026年7月23日時点の確認情報です。e-Gov法令検索「登録免許税法」
ただし、これは会社をたたむ総額ではありません。官報公告の実費や専門家への報酬などは別です。借入返済や原状回復など、会社ごとの負担も加えて見積もります。
清算では債権者への対応も必要になります。会社法第499条は、債権申出期間を「二箇月を下ることができない」と定めています。公告と、判明している債権者への個別の催告が必要です。e-Gov法令検索「会社法」
債務を払える見込みが立たない場合は、通常の清算だけで終える計画に無理がないか、法的な確認が必要になります。
売れない場合に備えて整理費用も見積もる
休眠会社が売れるまで待てるかは、支払能力によります。売却交渉中という理由だけで、支払いを止める扱いにはできません。資金が不足する日が見えるなら、会社整理の検討も並べて進めます。
東京地方裁判所の費用一覧では、法人の自己破産の管財事件について、予納金は最低20万円に法人1件あたり16,264円が加わります。弁護士を代理人とする申立てで参照する区分です。本人申立て等は別表となります。出典は同裁判所の2026年1月1日版で、同年8月20日確認の情報です。東京地方裁判所「破産手続費用一覧」
手数料や郵券、弁護士費用も別途必要です。事案によって金額は変わり、全国一律の総額は示せません。費用を払えない場合も、手続きが自動的に済むわけではありません。残る資産と必要額を調べ、準備方法を検討する必要があります。
休眠会社の査定は現状整理から契約条件の確認へ進める
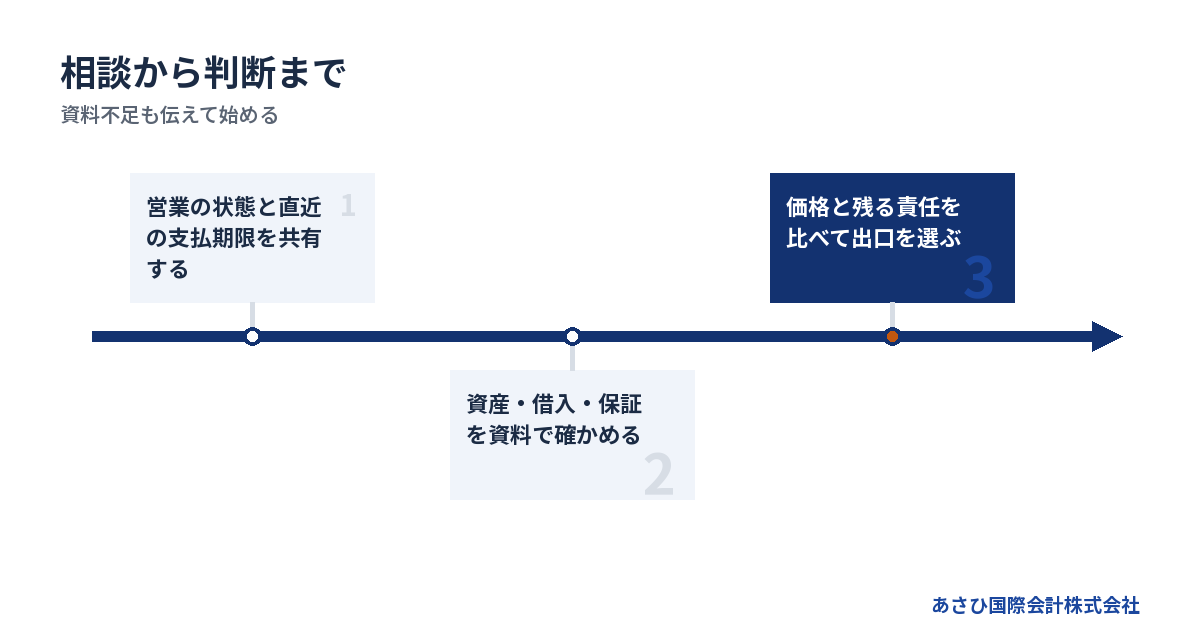
査定を具体化するには、現在の会社の状態と支払予定を共有します。高い希望額を先に置くより、譲れる範囲と残る責任を確認するほうが、判断できる提案に近づきます。
最初に休眠の状態と支払期限を伝える
初回相談では、いつ営業を止めたか、今も何が動いているかを伝えてください。まだ廃業を検討中なら、営業中であることも判断材料です。現在の入出金を把握すると、検討に使える時間が見えてきます。
借入残高が正確に分からなくても、分かる範囲で構いません。延滞や督促がある場合は、その事実を先に伝えます。見栄えを整えるために省くと、現実の日程から離れた提案になりかねません。
1. 営業中か休止中かを伝える
2. 直近の支払期限を伝える
3. 使える会社資金を確認する
4. 借入と保証の有無を共有する
家族に保証の事情をまだ説明できていない場合も、その状況を伝えられます。会社の引継ぎと生活への影響を、別々に整理するためです。
資料は価格と責任を確かめる順にそろえる
決算書だけでなく、休眠後の動きが分かる資料も用意します。決算日から現在までに資産を売却していたり、未払いが増えていたりすると、判断が変わるためです。
すでにある書類から始めてください。不足するものは一覧にし、取り寄せや整理の担当を決めます。専門家に作成を頼む場合は、作業範囲と費用も確認します。
- 決算書と現在までの会計資料
- 預金残高が分かる資料
- 借入契約書と保証契約書
- 資産一覧と主な取引契約
- 登記と株主が分かる資料
譲渡可能性を伝える資料と、債務を確認する資料は両方要ります。よい面だけを説明しても、買い手の調査は終わりません。
買い手の提案は金額以外も書面で比べる
提示額が出たら、同じ条件で比べられるかを確認します。資産の範囲や代金の支払日が違えば、額面だけで順位を付けられません。保証解除への対応も、口頭の説明で済ませないようにします。
買い手が取得後にどう運営するかも質問事項です。従業員が残る想定なら、雇用条件を確認します。取引先への支払いを含め、引継ぎ後の資金をどう用意するかも調査対象になります。
- 取得する株式や資産の範囲
- 代金の支払時期と条件
- 保証解除に関する義務
- 引継ぎ後の従業員の扱い
- 未達成時の契約上の対応
最終的な比較表には、価格と並べて残る責任を置いてください。 高い金額でも、個人保証への対応が曖昧なら、判断を保留する理由になります。
売却を選ばない判断まで相談の範囲に入れる
残せる事業が少なく、支払いも続けられない場合には、法的整理が適切なことがあります。M&Aの可能性だけに絞らず、会社と経営者それぞれの負担を検討します。
弁護士は法的な整理や交渉、税理士は税務を担当します。登記は司法書士、許認可の申請は行政書士等の担当範囲です。当社は事業価値の整理とM&Aの条件設計を担い、専門家が判断するための資料を整えます。
詳しくは自己破産の前に検討したい会社売却という選択肢をご覧ください。売却に進む場合も、進まない場合も、借入と保証を残したまま結論だけを急がないための整理になります。
よくある質問
借入が残る休眠会社でも売却を検討できますか?
借入が残っていても検討はできます。ただし、価格と成立の可能性は、資産や再開できる事業、買い手が負担する内容によります。法人だけを取得する提案なのか、事業の引継ぎを含む提案なのかを確認してください。経営者の保証は別途扱いを決める必要があります。
売却代金で会社の借入を返せば、個人の手取りも増えますか?
代金の受取人と返済する主体によります。株式譲渡では株主が、事業譲渡では会社が代金を受け取る形が基本です。会社の借入返済と個人の手取りを同じ計算にまとめると、資金の移動を見落とします。契約に沿って、会社と個人それぞれの収支を作ってください。
休眠中の資料がそろっていなくても相談できますか?
手元にある資料から相談できます。帳簿が止まっている期間や、金額を確認できない負担を伝えてください。ただし、資料不足のまま具体的な価格や保証解除の見通しを固めるのは困難です。相談を始めることと、査定や契約を確定することは分けて考えます。
手元にお金がない場合、売却相談の費用はどうなりますか?
当社の相談は無料で、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。税金や別途依頼する専門家の費用は分けて確認します。売却が難しい場合も、必要な整理費用を用意できない事情を最初に伝えてください。
まとめ
休眠会社の売却相場を自社に当てはめるには、残る資産と未払いを整理し、価格・手取り・保証の扱いを分けて確認してください。まずは手元の決算書と保証契約書を探し、直近の支払期限を添えて、あさひ国際会計株式会社へ現状をお伝えください。
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全19ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)
あわせて読みたい
- 特別清算の弁済禁止期間に払えるお金・払えないお金と、支払い再開の判断基準
- 自社株を売る時の税金で手取りを見誤らないための売却先と納税資金の確認
- 自社株の税金対策で手元資金を減らさないための廃業・売却・連帯保証の整理帳
- 休眠会社の復活費用を予算に落とし込むための、再開資金と残債務の見積もり帳
- 休眠会社の整理手続きで残さない負担――登記・借入・連帯保証の片づけ方
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月26日