


目次
この記事の対象と結論
休眠会社の融資は、資金の使い道と返済に回せるお金を説明できるかが検討の出発点です。法人を残しているだけでは、借りられる根拠にはなりません。
借入が重く、休眠して立て直すか、廃業するかで迷っている方へ。連帯保証があれば、会社を止めた後の生活も気になるはずです。資金繰りや廃業について相談する経営者は珍しくありません。
休眠しても、借入や連帯保証が自動でなくなるわけではありません。 新たな融資の検討とあわせて、今ある返済と支払期限を確認してください。再開後も資金が足りないなら、事業譲渡や廃業も比較の対象です。借りられるかだけで決めず、借りた後に会社と個人へ残る負担まで見て判断します。
休眠会社への融資は資金の用途と返済の見通しから検討する
休眠会社への融資を検討するには、何に使い、どの収入から返すかを具体化します。休眠という呼び方だけで、融資の可否を判断することはできません。
営業を止めた原因が解消しているか
再開に向けた説明では、営業を止めた理由と現在の状況をつなげます。経営者の事情による休止と、受注減少による休止では、解消すべき課題が違うためです。
過去に売上があっても、得意先が今も発注してくれるとは限りません。人員が戻るかも別問題です。以前の売上をそのまま再開計画へ入れると、資金の不足を見落としかねません。
確認したいのは、次の内容です。
- 営業を止めた理由と現在の状態
- 休止の原因が解消したことの根拠
- 再開後の受注を裏づける資料
- 営業を担う人員と設備の状況
原因が残っているなら、解消までの費用と時間も見込みます。たとえば人員が足りずに止めた事業なら、採用の見通しが先です。資金だけ調達できても、仕事を受けられなければ返済原資は生まれません。
休止の経緯を隠すより、どの課題が解決済みかを分けて説明します。未解決の課題は、対応する人と予定を添えてください。
再開に使うお金と過去の未払いを分ける
設備を動かす費用と、過去の未払いを埋める費用は、別々に集計します。どちらも支出ですが、借入後の売上につながる道筋が異なります。
再開資金として借りても、未払いの精算で使い切る場合があります。その後の仕入れや給与は、別に確保しなければなりません。借入直後に再びお金が足りなくなる計画は避けたいところです。
| 資金の用途 | 確認する内容 |
|---|---|
| 再開準備 | 修理や契約の費用 |
| 営業の継続 | 入金までの運転資金 |
| 過去の未払い | 残額と支払期限 |
| 既存借入の返済 | 条件変更の余地 |
| 再開中止への備え | 撤退にかかる費用 |
申込みでは、実際の使い道を説明します。再開費用と説明しながら返済に回す予定なら、用途との整合を確認してください。利用条件を満たすかは、融資ごとの確認事項です。
用途別の合計が分かると、融資希望額の根拠も明らかになります。預金で払う部分と、融資に頼る部分も区別しておきます。
売上が戻っても返済日に現金があるとは限らない
返済計画には、売上高よりも入金と支払いの時期を使います。仕事が増えても、先に仕入れや人件費が出ていく事業では、再開直後の資金が不足しやすいためです。
帳簿上の利益だけでは判断できません。請求済みでも入金前なら、返済日には使えないお金です。既存借入と新たな借入の返済を、同じ資金繰り表に置いて確かめます。
予定どおりに売れた場合に加え、受注や入金が遅れた場合も確認してください。売上を増やすための費用が、計画から抜けていないかも見ます。
- 売上代金が入る時期
- 仕入れや給与を払う時期
- 既存借入の返済予定
- 新たな借入の返済開始時期
余裕がなくなる日が見えれば、借入額や再開規模を見直せます。詳しくは休眠会社の復活に融資を使うなら、借りられる額より返済が続く計画を立てるをご覧ください。
法人の存続と営業再開の条件を分けて確認する
この記事でいう休眠会社は、営業を止めている会社を指します。ただし、会社が残っていることと、すぐ営業できることは別に確かめます。
登記上の状態や申告の状況が分からないままでは、再開準備も進めにくくなります。以前の事業所を使えるか、設備が自社のものかも確認対象です。
- 現在の登記内容
- 決算と申告が済んでいる範囲
- 事業所を使う契約の状況
- 設備や在庫の所有関係
- 事業に要る許認可の現状
借りた資金が入る時期と、営業を始められる時期にも差が出ます。準備中に賃料などが発生するなら、その期間の支出も見込んでください。
再開条件が固まっていない段階では、希望額だけを先に決めないほうが計画を修正しやすくなります。手続きにかかる費用も、見積もりに戻して計算します。
休眠中の既存借入は返済予定と保証契約を照らし合わせる
営業を止めても、借入の返済条件が自動で変わるわけではありません。会社が払う予定と、経営者が負っている連帯保証の範囲を、契約ごとに確認します。
休眠の届出と返済の猶予は別の話
会社側で休眠を決めても、その判断だけで返済を止めてよいことにはなりません。休眠の届出を済ませたことと、金融機関が返済条件の変更に同意したことを分けて考えます。
今の返済額を続けられないなら、不足が生じる時期を整理します。「もう厳しい」という説明に加え、いつ、どの支払いで不足するかを示す形です。
借入先ごとに、次の内容をそろえてください。
- 借入残高と返済期日
- 元金と利息の支払額
- 返済が遅れている金額
- 担保となっている財産
- 保証人と保証契約の内容
記憶だけに頼らず、契約書と返済予定表を照合します。引落しの明細だけでは、保証の範囲まで分からないことがあります。
経営者本人が金融機関へ説明する際も、この一覧を使えます。法的な交渉や債務整理が生じる場面は、依頼する弁護士等の専門家が担当します。
返済条件の見直しで借入残高が消えるわけではない
既存借入の返済負担を軽くする検討と、追加融資の検討は分けて進めます。前者では当面の資金流出を抑えられる可能性があります。後者では、将来返すお金も増えます。
返済期間などの条件を見直すことは、リスケと呼ばれます。合意できても、通常は借入そのものがなくなる話ではありません。変更後の返済を続けられるかまで計画に含めます。
休眠中に返済額を抑えても、再開の予定が固まらなければ、その後の原資が課題になります。猶予された期間を何の準備に使うかも、説明の一部です。
追加融資の回答待ちにも注意してください。融資が実行される前提で支払いを約束すると、不成立の場合に予定が崩れます。回答が遅れた場合の資金残高も確認します。
詳しくは銀行融資をリスケすると信用情報に影響する?新規融資と経営者保証の注意点をご覧ください。
代表者の変更後も保証の終了を書面で確かめる
代表を退くことと、保証契約から外れることは別の確認事項です。休眠した会社を家族や買い手へ引き継ぐ場合も、旧代表者の保証がどう扱われるかを見ます。
当事者同士で「今後は引き継ぐ側が払う」と約束しても、それだけで金融機関との契約が変わるとは限りません。保証の変更や解除には、金融機関の同意が関わります。
確認は借入ごとに進めます。
- どの借入を保証しているか
- どの保証契約を変更するか
- 変更の効力がいつ生じるか
- 何の書面で完了を確認するか
一部の保証が解除されても、別の借入に保証が残る場合があります。「代表者を変えたから終わり」と判断せず、対象の契約を照合してください。
会社から離れた後の生活を考えるには、個人に残る負担の把握が先です。会社の登記と保証の書類を別々に確認すれば、見落としを減らせます。
融資の検討資料は現在の残高から組み直す
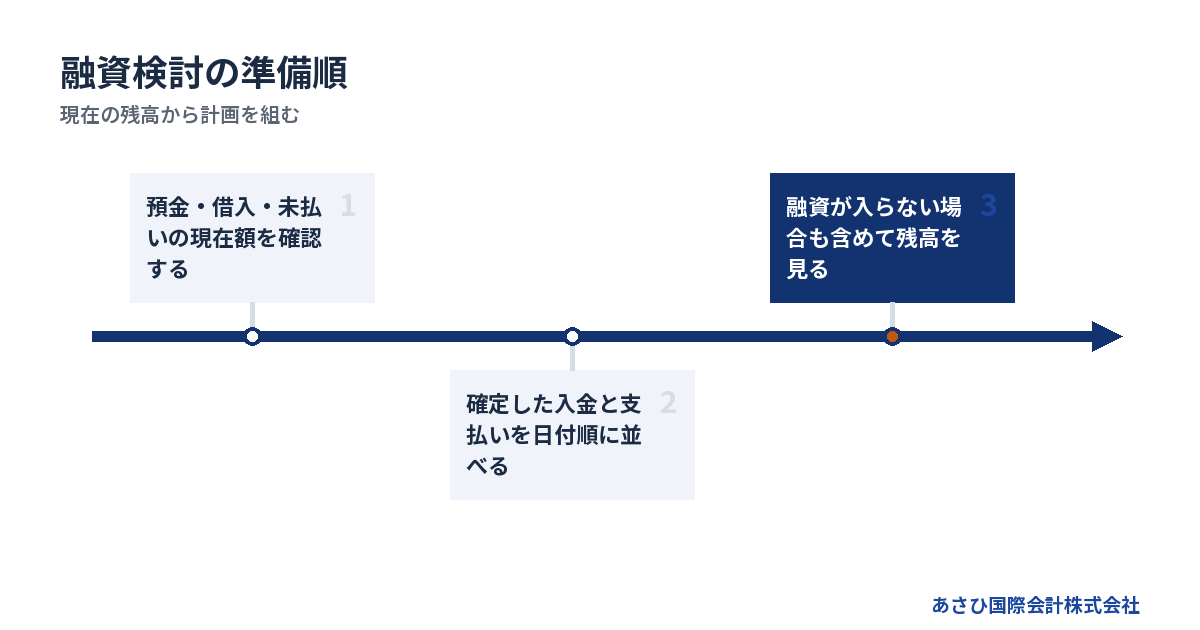
休眠会社の融資を考える際は、休止前の決算と現在の資金状況をつなぐ資料を整えます。過去の数字だけで計画を作ると、休眠中に増えた未払いや減った資産を見落とします。
最後の決算から動いたお金を確認する
最後に決算した時点と、現在の残高は一致するとは限りません。売掛金を回収したり、借入の返済が進んだりしている可能性があります。未払いが増えていることも考えられます。
古い決算書は出発点です。その後のお金の動きを確認し、今ある資産と負債につなげてください。
集めたい資料は、次のとおりです。
- 最後に作成した決算書
- 決算後の預金の入出金明細
- 現在の借入返済予定表
- 未払いの請求書や通知書
- 回収前の売掛金の明細
資料がない期間は、不明なまま区分します。売上がないから残高も変わらない、と推測して埋めるのは避けたいところです。
設備や在庫についても、帳簿の金額と使える状態は別に見ます。修理が要る設備をそのまま稼働できる前提にすると、再開費用が膨らみます。帳簿と現物を照合しておくと、追加支出を見込みやすくなります。
維持費と過去の未払いを同じ欄に入れない
休眠を続ける費用と、すでに発生した未払いは別々に記載します。分けておけば、現状を維持するだけでいくら資金が減るかをつかめます。
未払いは、残額と支払期限を確認してください。継続する契約については、再開に使う予定があるかも検討します。解約費用がかかる場合は、その支出も比較に含めます。
対象になるのは、次のような項目です。
- 事業所の賃料
- リースや保守の契約費用
- 決算や申告にかかる費用
- 税金や社会保険料の未払い
- 従業員や取引先への未払い
再開予定が決まらないまま維持費を払うと、準備に使えるお金が減っていきます。ただし、契約を終えれば再開が難しくなる場合もあります。削減額だけで決めず、失う機能も確認します。
従業員への支払いが残っているなら、家族の生活にも影響します。申し訳なさから連絡を避けるより、支払える見込みと未確定の部分を整理することが出発点です。
入金の確度と支払期限をそろえて資金繰りを見る
資金繰り表では、確定した入金と期待している入金を分けます。見積もりを出した段階の仕事を、受注済みの売上と同じ扱いにしないためです。
受注していても、納品や検収が終わらなければ請求できない契約もあります。いつ現金になるのか。その日付を基準に支出と照合してください。
整理は次の順で進めます。
1. 現在使える預金を確認する。
2. 確定した入金日を記載する。
3. 支払いを期限順に並べる。
4. 未確定の融資は別欄に置く。
5. 入金が遅れた場合の残高を見る。
融資の実行が遅れると不足するなら、回答を待てる期限を決めます。支払期限と審査の進み方が合うとは限らないからです。
借りられない場合の計画も、同時に用意してください。再開規模を小さくするのか、譲渡や終了を検討するのか。資金が残っている段階なら、比較に使える時間も確保しやすくなります。
個人の借入で補う前に生活費を分けて残す
会社へ個人資金を入れる場合は、家計側の残高も確認します。当面の返済ができても、その後の生活費が足りなくなる計画では、負担が個人側へ移ってしまいます。
連帯保証への不安から、個人名義で借りて返したくなる場合もあるはずです。しかし、事業から返せる根拠が弱ければ、個人の返済も重なります。会社の不足額だけを見て決めないでください。
家族と共有したいのは、次の内容です。
- 生活のために残す資金
- 会社へ入れる予定の資金
- 会社から返してもらう見通し
- 再開を続けられない場合の負担
家族のお金を使えば解決する、という前提にはしません。家計から出せる額と、会社に要る額が合わない場合もあります。
会社との貸し借りがあるなら、その残高や経緯も記録します。個人の資金投入で何が改善するのかを説明できる状態にしてから、判断する順序です。
廃業を迷うときは融資・休眠・譲渡を同じ資金表で比べる
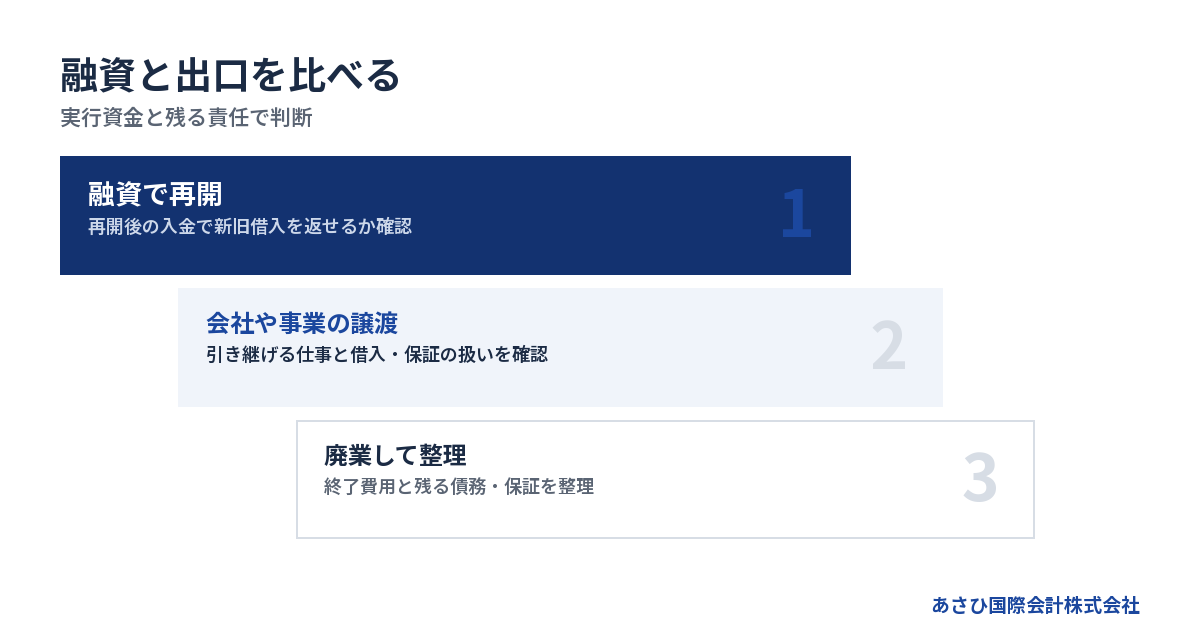
廃業を検討しているなら、追加融資だけに判断を絞らず、実行までの支出と残る責任を比べます。再開を待つ間にも資金は減るため、各選択肢を進められる期限も確認します。
選択肢ごとの目的を先に決める
自分で事業を続けたいのか、仕事や雇用を引き継いでほしいのか。経営を終えて生活を立て直したいのか。望む着地点によって、融資の位置づけも変わります。
借りられる額だけを追うと、会社をどうしたいのかが後回しになりがちです。まずは候補を並べてください。
→ 横にスクロールできます
| 選択肢 | 判断の中心 | 残る課題 |
|---|---|---|
| 融資で再開 | 返済原資があるか | 新旧借入の返済 |
| 休眠を続ける | 再開時期が見えるか | 維持費と既存借入 |
| 会社や事業を譲る | 引継ぎ先があるか | 残債と保証の扱い |
| 廃業して整理する | 終了資金を賄えるか | 債務と保証の整理 |
候補ごとに、実行までに出ていくお金を書き添えます。再開なら準備中の支出、譲渡なら引継ぎまでの維持費です。廃業についても、残務を終える費用がかかる場合があります。
売却代金や融資が未確定なら、入金済みの資金と混ぜません。実行できる見込みと希望を分けると、待ち続ける危険を捉えやすくなります。
再開しても資金不足が続くなら借入を増やす条件を見直す
融資を受けても、入金より支出が多い状態が続けば預金は減ります。そこに新たな返済が加わると、資金繰りがさらに厳しくなるおそれがあります。
一時的な入金待ちなのか、仕事を続けるほど不足する状態なのか。ここを区別します。後者なら、借入額の増加だけでは原因が残ります。
再開の判断には、次の条件を置いてください。
- 入金を見込める仕事があるか
- 続く赤字を減らせる根拠があるか
- 新旧借入の返済後に資金が残るか
- 計画を見直す時点が決まっているか
追加融資は、借りた後の返済見通しまで含めて判断します。 再開するために資金が足りない場合と、再開しても返せない場合では、選ぶ手段が違います。
受注が戻る見通しが弱いなら、事業譲渡や終了も同じ時点で検討します。経営を続ける意思が強くても、家族の生活費まで使う前に比較できる余地を残してください。
引き継げる仕事や人員があるうちに譲渡を検討する
会社や事業を譲れるかは、残る設備だけでは判断できません。買い手が引き継いだ後に、仕事を続けられるかが検討の軸になります。
従業員の退職や主要契約の終了が進むと、営業を戻す負担が増えます。休眠による支出削減と、引継ぎの難しさをあわせて見てください。費用を止める判断が、譲渡条件にも影響する場合があります。
確認する内容は、次のとおりです。
- 継続する見込みのある受注
- 引継ぎに協力できる人員
- 使える設備や事業所
- 承継を確認すべき契約
- 買い手側で補える不足部分
法人が古くからあるという理由だけで、買い手や価格が決まるわけではありません。また、買い手候補が現れても、借入や保証をどう扱うかは別途確認します。
詳しくは休眠会社の売却相場を見誤らないための価格・手取り・連帯保証の判断基準をご覧ください。
再開できなかった場合の終了費用も残しておく
手元資金を再開準備に使い切ると、計画が崩れた後の対応が難しくなります。廃業にも、契約の終了や残務の処理にお金がかかる場合があるためです。
休眠中だから終了費用が小さい、と決めつけないでください。未払いと契約の状態を確かめ、支出を見積もります。
- 残っている給与や取引代金
- 契約を終えるための費用
- 設備や在庫の処分費用
- 決算や申告の費用
- 専門家への依頼費用
金額は、会社の状態や手続きの内容で変わります。根拠のない相場を当てはめず、見積もりと支払時期をそろえてください。返済資金と終了のための費用も分けて管理します。
借入を返しきれないときは、債務の整理まで検討対象になります。状況によっては法的整理が適切な場合もあります。費用を払えない場合も、その事情を伏せず、使える資産と不足額を初めに整理します。
経営者保証は新規融資と既存債務の整理で要件が異なる
新たな融資で保証を求めない検討と、すでに負っている保証債務の整理は別の話です。経営者保証に関するガイドラインでも、対象となる場面と確認する要件が分かれています。
新たな融資の保証は会社と個人の関係から確認する
保証を求めない融資の検討では、会社と経営者の関係や財務状況を確認します。経営者保証に関するガイドラインの該当箇所は、4.(1)です。
原文では「法人と経営者との関係の明確な区分・分離」を挙げています。会社と個人の口座を分けるだけで完了する話ではありません。資金のやりとりの実態も含めて説明します。
同項の確認事項は、次の内容です。
| 確認事項 | 説明する内容 |
|---|---|
| 法人と個人の分離 | 資産や資金移動の実態 |
| 財務基盤の強化 | 会社の返済能力 |
| 経営の透明性確保 | 財務状況の把握と開示 |
情報開示について、原文には「正確かつ丁寧に信頼性の高い情報を開示・説明する」とあります。休眠中の残高や未払いが不明なら、その確認から始める順序です。
以上は要旨であり、表だけで適用の可否は決まりません。出典:全国銀行協会「経営者保証に関するガイドライン」4.(1)。ガイドライン原文
保証債務の整理には会社側の申立てなどの要件がある
すでにある保証債務の整理では、経営者保証に関するガイドライン7.(1)を確認します。新規融資で保証を求めないための条件と混同しないでください。
要件には、会社が法的整理または準則型私的整理を申し立てていることが含まれます。具体的には、ガイドライン利用と同時に申し立てる場合が対象です。会社側の手続きが係属中、またはすでに終結している場合も含みます。
会社を休眠させただけでは、この申立ての要件を満たしたことにはなりません。確認する要件の要旨は次のとおりです。
- 保証契約が第3項の対象要件を満たすこと
- 会社側に所定の整理手続きの申立て等があること
- 債権者に経済的な合理性が期待できること
- 所定の免責不許可事由等がないこと
経済的な合理性については、破産時より多く回収できる見込みなどを検討します。原文の表現は「破産手続による配当よりも多くの回収が見込まれる」です。
免責不許可事由は、破産法252条1項のうち10号を除く事由です。該当する事由が生じておらず、そのおそれもないことが求められます。資産を開示するだけで保証債務が免除される仕組みとは捉えないでください。
出典:全国銀行協会「経営者保証に関するガイドライン」7.(1)。保証債務の整理に関する原文
個別の適用判断や法的手続きは、依頼者が委任する弁護士等が担います。会社と個人の状況によっては、法的整理が適切な場合もあります。
会社の売却契約だけで保証の解除は完了しない
会社を譲る契約がまとまっても、保証契約が同じ時点で変わるとは限りません。買い手との約束と、金融機関による保証解除への同意を分けて確認します。
譲渡契約で解除への対応を定めても、その約束だけで金融機関を拘束できるわけではありません。誰が何を準備し、どの条件で解除を確認するかまで整理します。
当社では、これまで成約に至った案件について、いずれも連帯保証の解除まで見届けています。
ただし、金融機関の同意が前提となります。すべての会社で同じ結果になると言い切れるほど単純ではありません。
売却額だけを比べると、手取りや残る責任を見落とします。成約後に会社へ残る債務と、経営者個人の保証を別々に確認してください。再開融資との比較でも、同じ基準を使います。
あさひ国際会計への相談は残る事業と負担の整理から始める
あさひ国際会計株式会社では、再生型M&Aの仲介を通じて、事業の引継ぎと連帯保証の解除を見据えた条件を検討します。融資を受けるか決めていない段階でも、現状の整理からご相談いただけます。
再建計画が完成していなくても相談できる
最初から整った計画書を用意しなくても構いません。分かっている内容と、確認できていない内容を分けてお伝えください。
初回に把握したいのは、次の情報です。
- 休眠中か、休眠を検討しているか
- 借入残高と毎月の返済額
- 預金残高と近い支払期限
- 残っている仕事や設備
- 経営者個人の保証の有無
借入の正確な残高が分からなければ、その旨も含めて相談できます。資料の不足を理由に、期限まで待ち続ける必要はありません。
従業員や家族へまだ話せていない場合も、その状況を共有してください。事業を残したい気持ちと、経営から退きたい気持ちが両方あっても構いません。何を優先するかを整理するところから始めます。
当社は資料整備と条件設計を担う後方支援の立場
金融機関との協議や交渉の主体は、経営者本人です。法的な交渉や債務整理は、必要に応じて依頼する弁護士等の専門家が担当します。
当社は、経営者ご本人が協議するための資料を整える後方支援の立場です。事業価値の説明資料を作成し、M&Aの条件を設計します。借入や保証の整理資料も、判断の材料として用意します。
| 担い手 | 主に扱う内容 |
|---|---|
| 経営者本人 | 意向の決定と金融機関への説明 |
| 依頼する弁護士等 | 法的な交渉と債務整理 |
| 税理士 | 税務の確認と申告 |
| 当社 | M&A仲介と資料・条件の整備 |
依頼範囲を決める際は、何を誰が担当するかを確認してください。破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。
事業の引継ぎを検討する場合も、状況によっては法的整理が適切な場合があります。譲渡の成立を前提にせず、資金と債務の状況に合わせて選択肢を整理します。
成功報酬と会社に残る支出を分けて確認する
当社への相談は無料で、着手金はありません。成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円となります。
成功報酬そのものが無料という意味ではありません。報酬額と精算方法は、契約時に確認してください。未払いの給与や税金などは、仲介報酬と別の支出として整理します。
弁護士等へ別に依頼する費用や、手続きの実費も分けて見積もります。自己破産の場合には、弁護士費用や裁判所への費用を用意することになります。
費用を払えないと感じている場合は、初回からその事情をお伝えください。売却代金が入るか不明な段階で、そのお金を使える前提にはしません。支出の内容と時期、使える資産を照合して進めます。
よくある質問
休眠会社の融資は、会社の実態や返済見通しに応じた検討になります。申込み、既存借入、会社の取得についても、それぞれ条件を確認してください。
休眠中で売上がなくても融資を申し込めますか?
申込みの受付条件と融資の審査基準は、金融機関や商品で異なります。売上がない場合は、再開後の受注や入金の根拠が検討材料になります。希望額だけでなく、使い道と既存借入を含む返済計画を整理してください。
以前の売上が戻るという期待だけでは、現在の事業を説明しきれません。人員や契約の状況も、計画に反映させます。
融資を受けてから休眠すれば返済を待ってもらえますか?
休眠だけを理由に返済が猶予されるわけではありません。借りる時点で休眠を予定しているなら、その予定と資金の用途を説明します。返済条件を変える場合は、経営者本人が金融機関と協議し、合意内容を確認する流れです。
借入後に事情が変わったなら、当初の計画との違いを整理してください。届出と返済条件の変更は別に確認します。
休眠会社を買えば融資を受けやすくなりますか?
法人が以前からあるという理由だけで、融資を受けやすいとは判断できません。現在の事業と返済能力の説明が求められます。取得を検討するなら、過去の借入や未払い、契約上の責任も確認対象です。
「融資を受けられる会社」という説明だけで購入を決めないでください。取得費用を払った後に融資が実行されない場合も、資金計画に置きます。
休眠会社への融資を断られたら自己破産しかありませんか?
融資を断られたことだけで、経営者個人の自己破産が決まるわけではありません。返済条件の見直しや事業の引継ぎ、保証債務の整理を検討できるかを確認します。ただし、状況によっては法的整理が適切な場合もあります。
他社で融資や譲渡を断られた経験がある場合も、理由を整理してお伝えください。引き継げる事業と残る債務を見たうえで、当社の支援範囲を検討します。
まとめ
現在の預金残高と借入返済予定表をそろえ、再開に使うお金と廃業に備えるお金を分けてください。追加融資後の返済が見えない場合は、残る事業と連帯保証の状況を、あさひ国際会計の無料相談でお聞かせください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496