


目次
この記事の対象と結論
名義株の相続税は、名簿上の名前だけで決めず、亡くなった人が実際に所有していた株式かを確かめて考えます。家族名義でも故人の財産に含まれる場合があり、逆に故人名義でも別の人の財産という場合があります。
廃業を考えるほど資金繰りが苦しいと、相続税まで払えるのかと不安になるものです。ただ、株式の持ち主、税金を計算するための評価額、納税に使える現金は別々の問題。会社の借入や経営者保証も分けて調べる必要があります。
先に名義を書き換えず、出資と権利の移転の経緯を残してください。 相続が起きている場合は、申告期限の確認も並行します。会社をたたむ判断を急ぐ前に、誰の財産を、いつ、いくらで評価するのかを整理するところから始めましょう。
名義株の相続税は「誰が亡くなったか」で確認が変わる
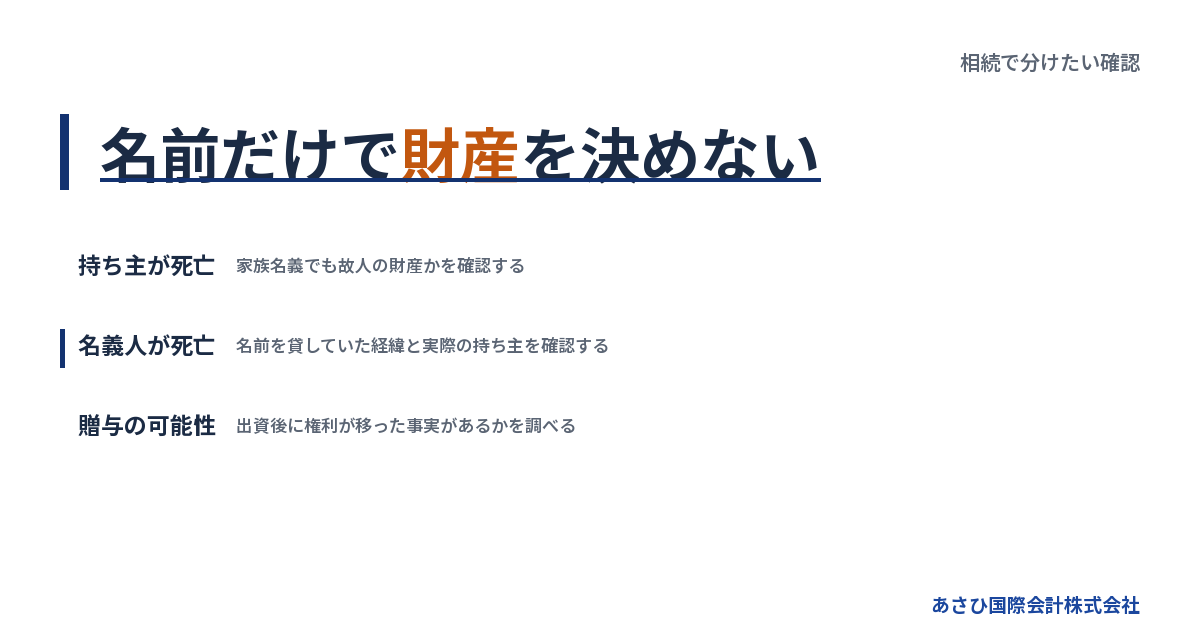
名義株を相続財産に含めるかは、故人と株式の実際の所有関係によって変わります。名義人が亡くなった場合と、実際の持ち主が亡くなった場合を分けると、調べる範囲が見えてきます。
実際の持ち主が亡くなった場合
家族の名前で株式を保有していても、実際には故人が所有していたなら、相続財産として検討する対象になります。「名簿に故人の名前がない」という理由だけで、申告対象から外す判断は避けたいところです。
たとえば、創業者が株式を取得し、親族には名前だけを借りていたケース。名義を借りた経緯と、その後に権利を譲った事実があるかを調べます。設立時の状態が、亡くなるまで続いていたとは限りません。
確認したいのは、次の事実です。
- 株式の取得資金を誰が負担したか
- 名義を借りる合意があったか
- 途中で売買や贈与がおこなわれたか
- 配当を誰が受け取り、管理したか
故人が経営を続けていたことも参考になります。ただし、社長だったという事情だけで、家族名義の株式すべてを故人の財産と決めることはできません。
名前を貸していた人が亡くなった場合
亡くなった人が名前だけを貸していたなら、その名義だけで故人の相続財産と結論づけないようにします。実際の持ち主が存命であれば、その人の説明と当時の資料を照らし合わせる場面です。
相続人が名簿を見て、故人の株式だと思うことも考えられます。一方、経営者は「昔から自分の株だ」と認識している。その食い違いを放置すると、申告の範囲だけでなく、売却や廃業の意思決定にも影響しかねません。
説明は口頭で終わらせず、根拠とセットで残します。
- 名前を借りた理由と時期
- 当時の関係者の認識
- 出資を裏付ける記録
- 過去に権利を移した記録の有無
資料が乏しいときは、その不足自体も記録してください。相続人に「名義だけだから署名して」と求めるより、何が分かり、何が未確認かを示す方が話を進めやすくなります。
生前に贈与されていた可能性がある場合
親が資金を出した株式でも、その後に子へ贈与していた可能性があります。出資者を調べるだけで終わらず、取得後の権利の移転までたどる必要があるのです。
「子どものために買った」という説明だけでは、贈与の合意や実行の中身が見えません。受け取る側の認識や、株式の管理状況も確認材料になります。反対に、贈与の書面が見つからないという事情だけで、名義株だと決めつけるのも早計です。
次のように、時点を分けて整理すると混乱を減らせます。
→ 横にスクロールできます
| 確認する時点 | 主な確認内容 | 関連する資料 |
|---|---|---|
| 株式を取得したとき | 資金と取得の合意 | 払込記録、契約書 |
| 名義が変わったとき | 売買や贈与の実態 | 合意書、入出金 |
| 相続が起きたとき | その時点の持ち主 | 名簿、過去の記録 |
過去の贈与に関する税務と、今回の相続税の判断がつながる場合もあります。相続だけを切り出さず、権利が動いた経緯を税理士の確認対象に含めてください。
持ち主について意見が割れている場合
所有関係に争いがあるなら、申告の判断と権利関係の解決を並行して進めます。家族の話し合いが終わるまで、申告期限も止まると考えないようにしてください。
まず、誰が何を主張しているのかを整理します。「全員が名義株だと認めている」のか、「経営者だけがそう説明している」のかで、必要な対応が変わるためです。
税務上の扱いは税理士が検討し、権利の争いや法的な合意は弁護士等が扱います。当事者の説明を混ぜず、同じ資料を共有できる状態にすると、確認のやり直しを減らせます。
詳しくは名義株の判断基準は出資と合意の裏付けにある|廃業時に確かめたい株主の実態をご覧ください。
出資の記録と権利の移転をつなぐと、申告の根拠が見えてくる
名義株の整理では、書類を集めるだけでなく、取得から相続までの流れを説明できる形にします。都合のよい資料だけを選ばず、食い違いも残すことが、税務と売却の確認を進める土台になります。
株主名簿と申告書の記載を照合する
最初の作業は、現在の株主名簿と、過去の申告資料にある株主の記載を比べることです。記載が一致していても所有関係の検討は残りますが、違いがあれば確認すべき時期を絞れます。
名簿には家族の名前があるのに、別の資料では創業者の持分になっている。途中の年度から株数が変わっている。こうした変化には、単なる転記ミス以外の理由があるかもしれません。
手元にある範囲で、次の資料を並べます。
- 現在と過去の株主名簿
- 法人税の申告書にある株主の記載
- 株式の取得や譲渡に関する契約書
- 過去の相続や贈与に関する申告資料
原本を直すのは後です。まず写しを使って差異をまとめ、作成時期と作成者も記録します。過去の記載を消してしまうと、なぜ食い違っていたのかを説明しにくくなります。
払込記録だけで所有者を決めない
出資の記録は有力な確認材料ですが、それだけで持ち主の判断が終わるとは限りません。資金を立て替えたのか、貸したのか、贈与したのかによって、読み取り方が変わるためです。
振込口座の名義と株主の名前が違う場合は、支払いの背景を確かめます。後から返金された記録があれば、その理由も確認対象。金銭の移動と株式の移転を、同じ出来事として扱わないようにします。
確認メモには、次の項目を設けると便利です。
- 払込日と払込元
- 資金を負担した理由
- 返金や精算の有無
- その説明を裏付ける資料
記憶しか残っていない部分には、「本人の説明」と明記してください。通帳の記録から分かる事実と、当事者の推測を分けるだけでも、後の検討が進みやすくなります。
配当や議決権の記録は経緯と合わせて読む
配当の受取先や、株主総会への関わり方も所有関係を考える材料になります。ただし、社長が手続きをまとめていたからといって、家族の株式まで社長のものになるわけではありません。
たとえば、家族が経営を社長に任せていただけかもしれません。配当を家族の口座で受け取っていても、口座を実際に管理していた人が別だった可能性もある。記録の表面と実態の両方を確かめる場面です。
見直す資料は、次のようなものです。
- 配当の支払いと受け取りの記録
- 株主総会の議事録
- 議決権の行使を任せた書面
- 当事者間で交わした連絡の記録
複数の資料が同じ説明につながるかを見ます。矛盾があっても、すぐに誤りと決めず、その理由を確認してください。単なる事務の代行だったのか、所有関係を反映していたのかを区別します。
不明点を残したまま確認の順番を決める
古い会社では、設立時の資料が見つからないこともあります。すべてそろうまで動けないと考えず、確認できた事実から相談用の一覧を作ってください。
使いやすいのは、「確認できたこと」「食い違うこと」「未確認のこと」を分けたメモです。資料がない理由も残せば、次に誰へ何を聞くべきかが見えます。
1. 株主ごとに取得の経緯を記す。
2. 根拠となる資料を結び付ける。
3. 食い違う説明をそのまま残す。
4. 期限に関わる不明点から確認する。
作成日を過去に戻した書面や、事実と違う合意書は作らないでください。現在の確認書を作る場合も、今確認した事実と、過去に合意した内容を区別します。書類の形だけ整えても、過去の出来事までは変わりません。
名義株の評価額と納税に使える現金は分けて考える
名義株と判断されたことだけで、相続税額が決まるわけではありません。所有関係を整理したうえで株式を評価し、他の相続財産などと合わせて税額を検討する流れになります。
名義株だから税率が変わるわけではない
名義株の問題は、まず誰の財産として扱うかという入口の判断です。「名義株には特別な高い税金がかかる」と受け止めると、帰属と税額の話が混ざってしまいます。
故人の相続財産に含まれる場合でも、株式だけで最終的な税額は判断できません。他の財産や債務、相続人の状況などを含めて検討するためです。ここは個別の計算が必要になります。
整理する順番は次のとおりです。
1. 故人の財産に含まれる株式を特定する。
2. 対象となる株式の評価をおこなう。
3. 他の相続財産などを確認する。
4. 税額と納税資金の見通しを立てる。
「名義株かもしれない」という段階で、高額な税額を想像して廃業を決める必要はありません。反対に、名義が家族だから負担はないと見込むのも危うい判断です。まず計算の対象を定めます。
赤字や債務超過だけで株価を決めない
廃業を検討する会社でも、赤字という理由だけで相続税上の株価をゼロと置かないようにします。決算書の損益と、株式を税務上どう評価するかは、確認する中身が異なります。
帳簿上は古い金額のままになっている資産があるかもしれません。回収の見込みが低い売掛金や、使わなくなった設備が残っている場合もある。数字の中身を確認する必要があります。
評価の検討に備えて、次の情報をまとめてください。
- 評価の基準となる時点の決算資料
- 不動産や設備などの資産の内容
- 売掛金の回収状況
- 借入や未払いの内容
債務超過という表示だけで結論を出さず、税理士による評価を受けます。会社の状態が悪いことと、申告上の確認が不要になることは別です。資産を売った後の資料しか残さない、といった進め方も避けたいところです。
廃業予定と相続時点の状態を区別する
相続後に廃業を決めても、その決定だけで相続時点の株式評価が消えるとは考えないようにします。いつの状態を基準に評価するのかを押さえ、廃業の経緯を時系列で整理してください。
相続が起きた時点で営業を続けていた会社と、すでに解散して清算中だった会社では、確認すべき事情が変わります。単に「いずれ閉める予定だった」という説明だけでは、会社の状態を十分に示せません。
残しておきたいのは、次の記録です。
- 相続が起きた時点の営業状況
- 廃業を検討し始めた時期
- 解散などを決めた記録
- 資産処分や契約終了の経緯
税金を下げるために廃業を急ぐと、売却できた事業の価値や、従業員の引継ぎ先を失うおそれがあります。税額の見通しと事業の終わらせ方を並べ、手元資金への影響まで見て判断します。
売れる価格と入金時期を別に見積もる
相続税上の評価額が分かっても、その金額で株式が売れるとは限りません。非上場の自社株では、買い手が見つかるか、どの条件で引き受けるかという別の検討が残ります。
さらに、売却価格と納税に使える金額にも差があります。費用や売却に伴う税金を見込む必要があり、入金が納付に間に合うかも確認対象です。契約の見込みだけで納税資金を確保した扱いにしないでください。
株価の評価、売却価格、手取り額、入金日は別々に確認します。
資金計画では、売却が予定どおり進む場合と遅れる場合を分けます。会社を継続する間の運転資金も必要になるため、納税だけに現金を振り向けると、給与や仕入れの支払いに影響するかもしれません。
詳しくは自社株の相続税が払えないときの資金づくりと、廃業しても残る負担の見極めをご覧ください。
相続後に名義株が見つかったら、申告の状況から着手する
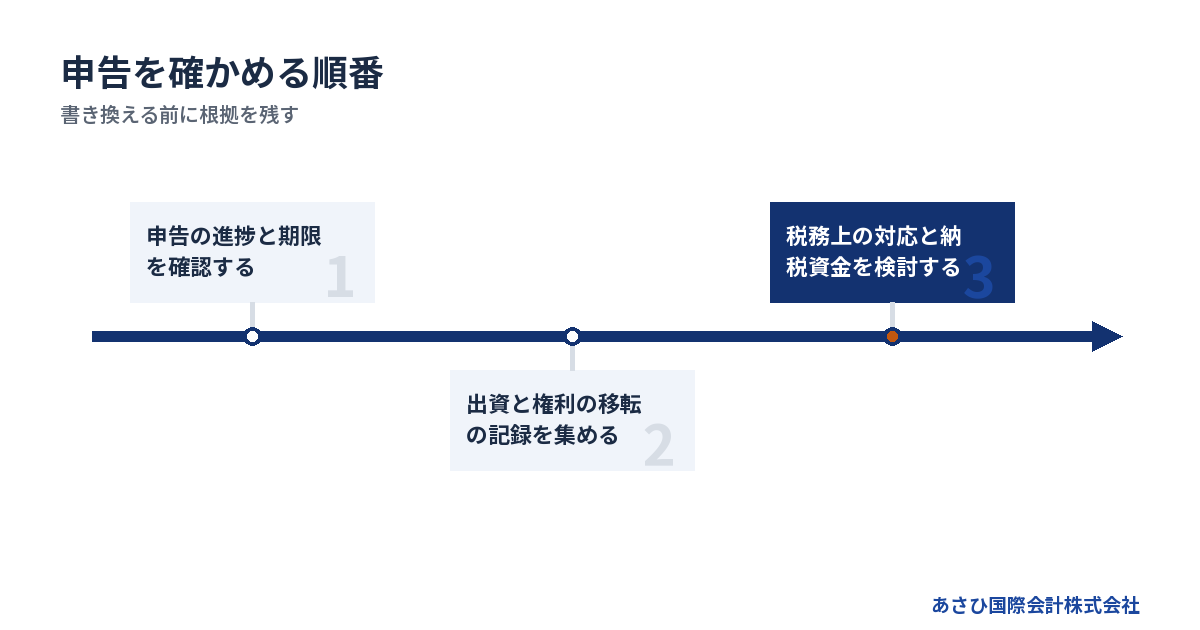
相続後に名義株の疑いが出た場合は、申告前か申告後かで作業を分けます。先に書類の名義をそろえるより、対象財産と申告内容の関係を確認する方が、修正の範囲を見極めやすくなります。
申告前なら期限と未確認事項を共有する
申告前に疑いが分かったら、税理士へ名義株の可能性と資料の不足を伝えます。株主名簿だけ渡して終わりにすると、その記載を前提に確認が進むおそれがあるためです。
「名義は親族だが、出資は故人だったようだ」といった説明でも構いません。分からないことを隠さず、誰に聞けば経緯が分かるのかを添えてください。説明がまとまるのを待つ必要はありません。
共有する内容は次のとおりです。
- 相続が起きた日と申告の進捗
- 名義株を疑う具体的な理由
- すでに見つかっている資料
- 関係者の認識が違う箇所
申告期限までに所有関係の確認が終わらない場合は、その状況を踏まえた対応を税理士が検討します。家族の合意待ちと税務上の期限を、同じ日程として扱わないことが必要です。
申告後なら当時の判断根拠も取り出す
申告後に見つかった場合は、追加の申告や訂正が必要かを検討します。ただし、新しい資料が出たというだけで、税額が増えると決まるわけではありません。すでに別の形で申告されていた可能性もあります。
申告書の控えに加え、当時どの資料を使い、なぜその扱いにしたのかを調べてください。今回見つかった株式が、既存の申告に含まれているかを照合する作業です。
次の情報をまとめると、比較しやすくなります。
- 当初の申告書と株式の評価資料
- 当時の所有関係の説明
- 新しく見つかった書類
- 発見した時期と経緯
追加の税負担が生じる場合は、納付資金の見通しも同時に確認します。「後から分かったことをどう説明するか」と「いくら用意するか」を分け、憶測で支払い予定を組まないようにします。
名義の訂正と新たな譲渡を区別する
実際の持ち主に名義を合わせる作業と、別の人へ新たに権利を移す行為では、税務上の検討が異なります。「名義変更」と同じ言葉で呼んでも、中身まで同じとは限りません。
たとえば、故人の財産だった株式を相続人へ引き継ぐ場面。名義を貸していた人から、経営者へ記載を戻す場面。どちらも名簿は変わりますが、確認すべき権利の流れは違います。
書き換えに着手する前に、次を整理します。
- 変更前の実際の持ち主
- 変更後に権利を持つ人
- 変更の原因となる事実
- 金銭などのやりとりの有無
家族間で合意できていても、税務上の扱いまで決まるわけではありません。反対に、申告で一定の扱いをしたからといって、民事上の争いが解決したとも限らない。両方の確認をつなげて進めます。
家族への説明は税額の結論を急がない
家族には「税金が増える」「株式を返してほしい」と結論だけ伝えず、確認したい事実から話してください。所有関係が未確定の段階で負担や責任を決めると、資料の共有まで難しくなることがあります。
最初に伝えるのは、何のために調べているかです。相続税の申告を確認したいのか、会社の売却に備えたいのか。目的が分かれば、家族も過去の書類を探しやすくなります。
話し合いの記録には、次を残します。
- 共有できた事実
- 家族ごとの認識
- 次に探す資料
- 判断を保留している事項
名義株の整理と、廃業に伴う家族の生活費の話は分けて時間を取ると、話が絡まりにくくなります。税金の確認を始めたことが、そのまま廃業決定だと伝わらないようにする配慮も必要です。
廃業しても相続税と会社の借入は別々に残りうる
会社をたたむことだけで、相続税や経営者保証の問題が片付くわけではありません。株式の帰属を整理しながら、会社の債務と個人の負担を別の表で把握します。
株式の価値と経営者保証の負担を相殺しない
会社の借入が多いからといって、その残高を相続税の計算からそのまま差し引けるとは考えないでください。会社が負う債務と、故人や相続人が個人として負う債務は区別が必要です。
経営者保証についても、契約の内容と実際の負担を調べます。民法では、保証人の責任を「主たる債務者がその債務を履行しないとき」と定めています。株主名簿に名前があることと、保証契約を結んでいることは別の話です。出典:民法・保証人の責任等。
整理表は、次のように分けます。
→ 横にスクロールできます
| 負担や財産 | 確認する相手・主体 | 主な資料 |
|---|---|---|
| 相続対象の株式 | 故人と相続人 | 名簿、取得資料 |
| 会社の借入 | 借入先と会社 | 金銭消費貸借契約 |
| 経営者保証 | 債権者と保証人 | 保証契約書 |
| 相続税の納付 | 納税する相続人 | 申告・評価資料 |
保証債務を相続税上どう扱うかは、個別の税務判断が必要です。「会社が苦しいから個人の税金も減る」とつなげず、契約と支払いの見通しを示して確認します。
解散を決めるにも株主の確認が関わる
名義株の問題は、相続税の申告だけで終わりません。廃業のために株主総会で意思決定する場面でも、誰が株主として関わるのかを確認する必要があります。
会社法は、株式会社の解散事由のひとつに「株主総会の決議」を挙げています。経営者の気持ちが固まったことと、会社として必要な決議が整ったことは区別してください。出典:会社法・解散の事由。
準備では、次の事項を確認します。
- 株式の実際の所有関係
- 相続後の権利関係の整理状況
- 決議に必要な手続き
- 清算に使える会社の財産
相続税の申告で誰の財産として扱ったかも、確認資料のひとつになります。ただし、申告書だけで会社法上の問題まで片付いたと考えないようにします。争いがあれば、弁護士等による法的な整理が必要です。
株式譲渡と事業譲渡では代金の受取先が違う
納税資金を売却で用意するなら、誰が代金を受け取る取引なのかを先に確認します。株式譲渡では株式を売る人、事業譲渡では事業を売る会社が代金を受け取る形が基本です。
相続人個人に納税資金が必要でも、事業譲渡の代金が会社に入るなら、そのまま個人の支払いに使えるとは考えないでください。会社の債務や税金の支払いと、個人へ資金を移す際の扱いを検討する必要があります。
比較する項目は次のとおりです。
→ 横にスクロールできます
| 確認項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 売る対象 | 株式 | 対象となる事業 |
| 代金の受取先 | 株式を売る人 | 事業を売る会社 |
| 名義株の論点 | 売主と権利の確認 | 意思決定への影響 |
| 納税資金の検討 | 個人の手取りを確認 | 個人への資金移動も確認 |
名義株の帰属が曖昧なら、売主や代金の受取人を決める段階で問題になります。売却後に説明すればよいと考えず、買い手が判断する前に整理すべき事項として扱います。
売却の契約だけで保証解除まで済ませない
会社の買い手と合意しても、金融機関との保証契約が自動的に消えるわけではありません。相続税の資金を作る計画と、経営者保証をどう扱うかという計画を並べて確認します。
中小企業庁の資料でも、経営者保証の解除や移行は金融機関等の判断によると説明されています。当事者間の契約と、債権者の同意は別の確認事項です。出典:中小企業庁「中小M&Aガイドライン」。
廃業と譲渡を比べるときは、次を見ます。
- 納税に使える個人の手取り
- 会社に残る借入と未払い
- 保証の解除に必要な条件
- 従業員や取引先の引継ぎの見通し
状況によっては法的整理が適切な場合もあります。税金を払うために譲渡だけを急ぐのではなく、成約しない場合の対応も含めて判断します。
相談時は相続税の確認と廃業の判断をつなげる
名義株の相続税と廃業が重なった場合は、税務、権利関係、事業の引継ぎを分担して扱います。同じ資料を使いながら、誰がどの判断を担うかを明らかにすると、説明の食い違いを減らせます。
税務判断と権利の争いで担当を分ける
相続税の評価や申告は税理士の担当領域です。一方、株式の持ち主について争いがある場合や、相続人間の法的な合意には、弁護士等の専門家による対応が関わります。
再生型M&Aの仲介では、事業を引き継ぐ可能性や譲渡条件を検討します。所有関係の争いを仲介会社の判断だけで処理したり、納税額を売却担当者の概算だけで決めたりしないことが必要です。
| 確認したい内容 | 主な担当領域 |
|---|---|
| 相続税の評価と申告 | 税理士 |
| 所有権の争いと法的合意 | 弁護士等 |
| 事業の引継ぎと譲渡条件 | M&Aの仲介 |
| 債権者との交渉 | 本人、受任した弁護士等 |
すでに依頼している専門家がいるなら、何を確認済みかを整理します。追加で調べる範囲が分かれば、同じ作業への重複した依頼も避けやすくなります。
最初の相談は資料の不足も含めて伝える
初回相談までに、名義株かどうかを自分で結論づける必要はありません。会社を閉めるか迷っていることと、株主の記録に疑問があることを、そのまま伝えてください。
あさひ国際会計株式会社へ相談する場合は、手元にある資料から現状を整理します。家族にまだ話せていない事情や、資料を集める時間が取れない状況も、初めに共有いただけます。
相談用のメモは、次の内容で足ります。
- 相続が起きているか、今後の備えか
- 名義株を疑っている理由
- 申告の進捗と確認済みの期限
- 会社の支払いが厳しくなる時期
相続がまだ起きていない場合は、存命の関係者から経緯を確認できる余地があります。相続後なら、期限への対応を先に調整する場面です。相談の入口で、この違いをはっきりさせます。
調査と申告の費用を仲介報酬と混ぜない
名義株の調査や相続税申告にかかる費用は、依頼する業務の範囲を示して確認します。書類の確認だけか、評価や申告も含むか、争いへの対応が必要かによって、作業量が変わるためです。
見積もりでは、次の点を確認してください。
- 料金に含まれる作業
- 追加費用が生じる条件
- 支払いの時期
- 途中で方針を変えた場合の扱い
当社の相談は無料で、M&A仲介は着手金なしの成功報酬のみです。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。
また、この説明を相続税や外部専門家の費用にまで広げないでください。資金を用意しにくい場合は、依頼前に支払い条件と優先しておこなう作業を確認します。
当社は資料と譲渡条件の整備で後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介を通じて、事業を残す可能性を検討します。名義株の確認結果を踏まえ、誰が売り手となり、どの条件なら譲渡を進められるかを整理する役割です。
金融機関との交渉の主体は経営者ご本人です。必要に応じて依頼する弁護士等が法的な対応を担います。当社は、協議に必要な財務資料や事業価値の説明資料を整え、M&Aの条件設計を通じて後方支援します。
初期に整理する内容は次のとおりです。
- 株式と事業のどちらを譲るか
- 誰の同意や確認が必要か
- 納税資金と会社の資金をどう分けるか
- 保証解除を見据えた条件をどう設計するか
税務や権利関係に未確認の部分があれば、その事実を隠さず検討に組み込みます。詳しくは名義株の相続で家族に残る混乱をほどく、廃業を考える社長のための確認帳をご覧ください。
よくある質問
家族名義の株式なら、経営者の相続税には関係ありませんか?
家族名義でも、実際に経営者が所有していたなら、経営者の相続財産として検討する対象になります。出資者だけで決めず、売買や贈与によって権利を移した経緯も確かめてください。名簿の記載と実際の所有関係が一致しているかが確認の入口です。
名義株を本来の持ち主の名前に戻せば、相続税の問題は終わりますか?
名義を戻すだけで、過去の相続税の扱いまで整理できるとは限りません。実態に合わせる訂正なのか、新しく権利を移す行為なのかを確認する必要があります。相続後なら、申告済みの内容との整合も調べます。書き換えの前に、変更理由と根拠を残してください。
廃業する会社の株式にも相続税の確認は必要ですか?
廃業予定でも、故人が所有していた株式なら、相続財産の範囲と評価の確認が必要です。今後閉める予定という事情だけで、相続時点の評価をゼロと判断しないようにします。会社の資産や債務を調べ、評価額と実際に用意できる納税資金を分けて検討してください。
相続税を払うために会社を売れば、連帯保証もなくなりますか?
会社の売却と保証解除は別に確認する必要があります。買い手との合意だけで、金融機関との保証契約が消えるわけではありません。納税に使える手取り額に加え、保証解除への同意と実行条件を確かめてください。売却代金が誰に入るかも、資金計画に関わります。
まとめ
株主名簿と過去の申告資料を取り出し、名義が違う理由と、出資・権利移転の経緯をメモにしてください。相続が起きているなら申告期限も確認し、納税資金と廃業・譲渡の見通しを一緒に整理するところから相談を始められます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月9日