


目次
この記事の対象と結論
休眠会社がみなし解散になっても、借入や連帯保証の整理が済むわけではありません。定款や株主総会に別段の定めがなければ、原則として解散時の取締役が清算人になります。
廃業を考えているところに通知が届くと、「このまま会社が消えれば終わるのか」と迷うかもしれません。しかし、解散と清算の完了は別の段階です。
最初に確かめるのは、登記上の状態、清算人になる人、返済に使える財産です。 借入を返し切れない場合は、会社の債務と社長の保証をあわせて整理します。
廃業や保証の不安を抱えて相談する経営者は珍しくありません。資料が足りなくても、その不足を伝えるところから始められます。
みなし解散で終わるのは営業会社としての段階
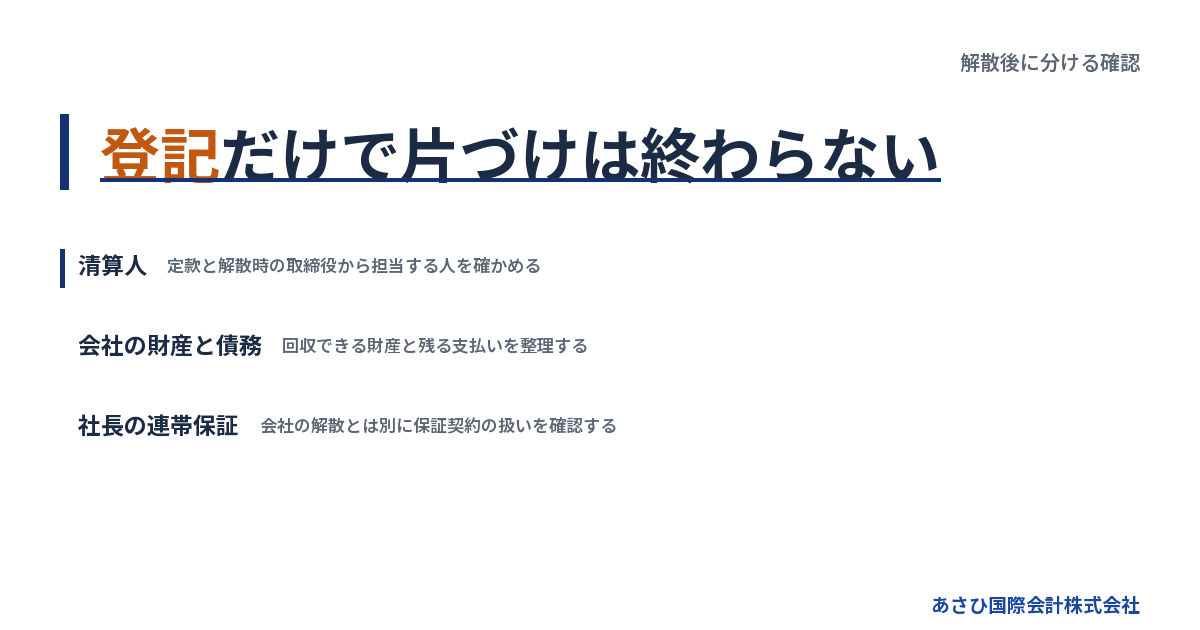
みなし解散は、登記を長期間していない株式会社を解散したものと扱う制度です。財産の回収や借入の整理まで、自動で終わる仕組みではありません。
会社法上の「休眠」は最後の登記から判断する
会社法第472条の対象は、最後の登記から12年を経過した株式会社です。営業を止めた期間だけで判断する制度ではありません。根拠は会社法第472条です。
事業を続け、税務申告をしていても、登記の状況によっては対象になりえます。反対に、営業を休止した直後の会社が、その理由だけでみなし解散になるわけでもありません。
税務の届出と商業登記は、扱う内容が異なります。「税理士に休業を伝えた」という記憶だけでは、登記の状態は分かりません。
通知と登記事項証明書を並べ、次を確認してください。
- 最後に登記をした日
- 本店所在地の記載
- 解散した旨の記載
- 清算人の記載の有無
営業の実態と登記の状態を分けると、残る作業が見えてきます。制度の説明は法務省「休眠会社・休眠一般法人の整理作業について」でも確認できます。
通知の段階と解散後では対応が変わる
会社法第472条では、法務大臣の公告から2箇月以内の対応を定めています。その期間に所定の届出や登記がなければ、期間満了時に解散したものとみなされます。出典は会社法第472条です。
届出の核心となる文言は「事業を廃止していない」です。事業の実態に沿って対応するもので、廃業済みの会社が形式だけ整えるための届出ではありません。
まだ期限内なら、事業の現状と登記すべき事項を確かめます。すでに解散の記載があれば、清算人や残務の確認へ進むことになります。
起算点にも気をつけてください。法務局から届く個別の通知と、法務大臣による公告は別です。期限は通知の到着日や開封日を起点に数えません。公告日と対応期限は、法務省の当該年度の案内や管轄法務局で確認します。解散の登記があるかは、登記事項証明書で別に確かめてください。
詳しくは休眠会社のみなし解散で借金は消えない――登記の期限と廃業後に残る責任をご覧ください。
解散の記載だけでは片づけの進み具合は分からない
解散後には、財産や債務を整理する仕事が残ります。その整理を終える段階が清算結了です。登記に「解散」とあっても、清算の完了を意味しません。
売掛金があれば回収の見込みを調べます。借りた事務所が残っていれば、契約の終了や退去費用を確かめることになります。
口座残高がなくても、残務がないとは限りません。返還される敷金や、まだ請求されていない費用が残る可能性もあるからです。
| 会社の状態 | 確認する内容 |
|---|---|
| 営業を休止した | 契約・申告・登記 |
| みなし解散になった | 清算人と財産・債務 |
| 清算を進めている | 回収・支払い・残務 |
| 清算結了を検討する | 未処理事項の有無 |
判断の材料は、登記と実際の残務の両方です。以前の決算書だけで終わらせず、現在の契約や請求も調べてください。
借入と連帯保証は別に確認が残る
みなし解散になっただけで、金融機関への返済義務がなくなるわけではありません。会社の借入と社長の連帯保証は、それぞれ契約や合意内容を確認します。
清算人をほかの人に任せても、社長自身の保証が外れるとは扱えません。「担当を変えること」と「契約上の責任を変えること」は別だからです。
手元では、次の資料をそろえます。
- 会社の借入契約書
- 現在の返済予定表
- 社長個人の保証契約書
- 金融機関から届いた書面
残高が分かっても、保証の範囲まで分かるとは限りません。古い保証契約書だけでは、現在の債務をつかめないこともあります。
借入先ごとに残高と保証の有無を対応させてください。確認できない欄は空欄にせず、「不明」と残すと相談時に伝えやすくなります。
清算人になる人は定款と解散時の取締役から確かめる
みなし解散後の清算人は、定款や株主総会による定めを確認して判断します。別段の定めがなければ、原則として解散時の取締役が清算人になります。
元社長だけを見ると役員の確認が抜ける
「社長だった自分が清算人になる」と考える前に、解散時の役員構成を調べてください。清算人となる人の原則は、元社長という肩書きだけでは決まりません。
会社法第478条は、清算人となる人について定めています。定款や株主総会で別の人を定めている可能性もあるため、役員欄だけで確認を終えないようにします。
長年動いていない会社では、実際の経営者と書類上の役員が違う場合もあります。辞めたつもりでも、退任に関する記録が見つからないことがあるためです。全員が退任済みと思われる場合も、退任後の権利義務が残る人の有無を確かめます。清算人となる人がいなければ、株主総会での選任などを検討することになります。
調べる対象は次のとおりです。
- 解散時の取締役の構成
- 定款の清算人に関する定め
- 株主総会で決めた内容
- 役員の就任・退任の記録
根拠は会社法第478条です。記憶と書類が食い違う場合は、その食い違いを残して確認します。
連絡担当と会社を代表する人は分けて決める
清算人が複数いる場合は、誰が会社を代表するかも確かめます。資料を集める人が、そのまま会社を代表して署名できるとは限りません。
取引先への連絡を引き受けることと、法的な代表権は別の話です。会社名義の契約を終える際も、相手方から立場を示す書類を求められる場合があります。
役割を整理する際は、次を確認してください。
- 会社を代表して署名する人
- 帳簿や通帳を保管する人
- 取引先への連絡を担当する人
- 登記の準備を進める人
実務の分担はできます。ただし、社内で決めた呼び名だけで法的な権限が変わるわけではありません。
連絡を受ける人も決めておくと、届いた請求や照会が散らばりにくくなります。対応した日と内容を残し、清算人の間で共有します。
清算人の責任と連帯保証の責任は異なる
清算人になったという理由だけで、会社の借金を個人で引き受けるわけではありません。 会社の清算を進める立場と、保証契約に基づく支払義務は分けて考えます。
社長として連帯保証をしていれば、その契約の問題は残ります。反対に、保証の有無だけで清算人としての仕事がなくなることもありません。
清算人には、会社の財産や債務を適切に扱う責任があります。会社の預金の私用や不適切な財産分配は、会社への損害賠償責任につながりえます。悪意や重大な過失がある場合は、債権者など第三者への損害賠償責任も問題になります。保証契約とは別に、清算人の行為と損害との関係を確認する問題です。
請求を受けたら、まず根拠を確かめてください。
- 保証契約に基づく請求か
- 会社に対する債権の請求か
- 清算中の行為を問題にする請求か
自分の名前が書かれているだけで、すべてを同じ請求と扱わないことです。書面を保管し、会社の支払いと個人の負担を区別します。
元役員と連絡が取れなくても書類を推測で作らない
元役員と連絡が取れない場合は、確認できる事実と不明な部分を分けます。本人の意思が分からないまま、同意したことにして書類を作るのは避けてください。
古い定款や議事録が見つからない会社もあります。最初からすべてを作り直すと決めず、残る記録を調べるところからです。
相談用のメモには、次を記載します。
- 連絡できる役員と株主
- 最後に連絡を取れた時期
- 見つかった会社関係の書類
- 不足している書類の名称
連絡不能と、法律上清算人がいない状態は分けて判断します。選任を検討する際の分岐は、次のとおりです。
| 確認した状態 | 検討する対応 |
|---|---|
| 清算人はいるが連絡不能 | 権限と交代の要否を確認 |
| 株主総会で選任できる | 適法な招集・決議を検討 |
| 清算人となる人がいない | 裁判所への選任申立てを検討 |
会社法第478条では、清算人となる人がいない場合の裁判所による選任を定めています。利害関係人の申立てによるもので、連絡不能だけで利用が決まるわけではありません。株主総会での選任も、連絡できる株主だけで任意に決めてよいとは扱えません。
清算人になる人や選任の有効性に争いがあれば、法律上の判断が関わります。登記書類の作成だけで処理できる問題か、依頼範囲を分けて確かめます。
当社への初回相談でも、資料不足はそのままお伝えください。事業や借入の現状を整理しながら、確認が残る事項を洗い出せます。
清算人の仕事は財産調査から清算結了まで続く
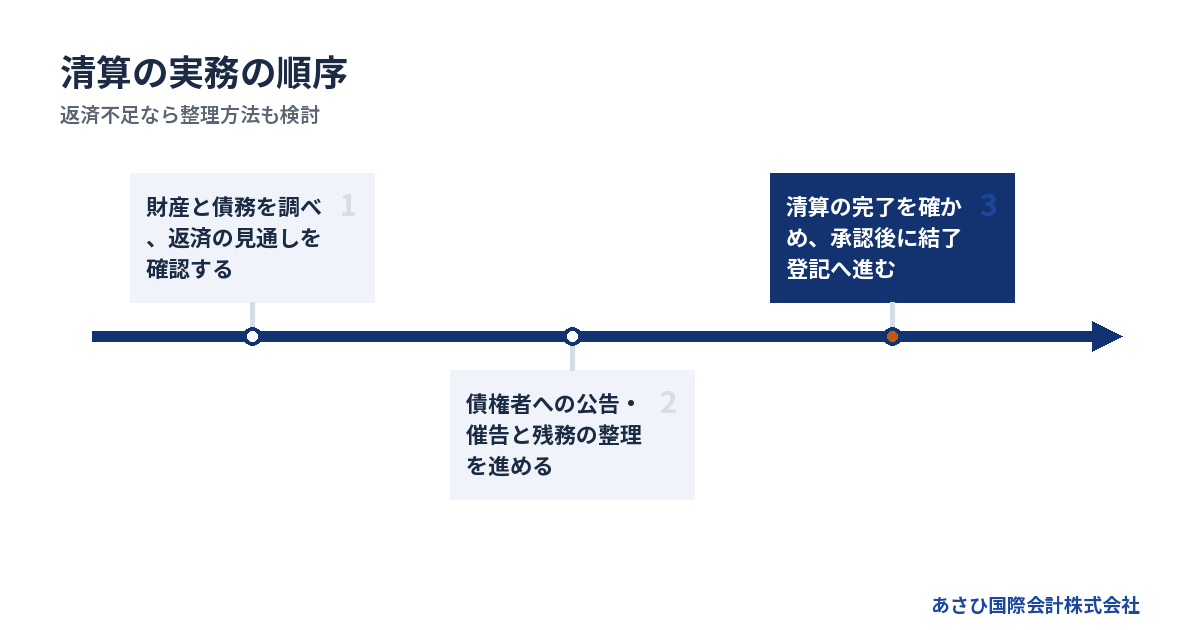
清算人は、残る財産と債務を調べ、回収や支払いなどを進めます。登記は仕事の一部であり、契約や帳簿の確認も欠かせません。
帳簿の金額を現在の回収見込みに置き換える
最初に調べるのは、会社が今どの程度の財産を保有しているかです。決算書の数字を、そのまま返済に使える現金とは扱えません。
売掛金が残っていても、相手方と連絡が取れなければ回収の見込みは変わります。設備も、購入時の価格で売れるとは限りません。現物と契約を確かめます。
| 財産の種類 | 確認する内容 |
|---|---|
| 預金 | 現在残高と利用状況 |
| 売掛金 | 相手方と回収見込み |
| 設備・在庫 | 所有者と売却見込み |
| 敷金など | 返還条件と控除費用 |
リース品を会社の資産に混ぜると、売れる財産を多く見積もってしまいます。所有者の確認が先です。
整理表には、帳簿の金額と回収見込みを分けて残します。入金時期が不明なら、その点も書き添えてください。金額が足りても、支払日に間に合わない場合があるためです。
借入以外の未払いと契約終了費用も調べる
清算に使う資金は、借入残高だけでは計算できません。営業を止めたあとも、契約に基づく支払いが続いている可能性があります。
事務所を使っていなくても、賃貸借契約が残っていれば負担は続きます。解約の申出と実際の契約終了に間がある場合も、支出を見込むことになります。
債務の一覧には、次を含めてください。
- 金融機関などからの借入
- 取引先への買掛金と未払金
- 従業員への未払い給与
- 税金や社会保険料の未納
- 契約終了に伴う費用
各項目に、相手方と支払期限を付けます。請求額に疑問があれば、認識の違いも記録しておきましょう。
請求書が届いていない支出も調べます。退去や設備の返却などは、契約書を読んで初めて負担が見えることがあるからです。
官報公告と判明している債権者への催告をおこなう
清算株式会社は、債権者に申出を求める官報公告をおこないます。判明している債権者には、個別の催告も求められます。
会社法第499条の文言は「一定の期間内にその債権を申し出るべき旨」です。申出期間は2箇月を下回れません。根拠は会社法第499条です。
銀行に電話をしただけで、公告や催告まで済んだとは扱えません。相手への事情説明と、清算のための法定の手続きを区別します。
準備する内容は次のとおりです。
- 判明している債権者の一覧
- 個別の催告を送る宛先
- 公告に記載する会社情報
- 届いた申出を保管する担当者
帳簿に載っていない請求が届いた場合は、契約や取引記録と照合します。申出があった金額を、そのまま支払額として処理しないようにしてください。
返済不足の懸念があれば、公告の準備と並行して整理方法も検討します。
清算結了の登記は残務の確認を終えてから進める
清算結了の登記を先にして、未処理の借入を消すという順序ではありません。実際の清算を進め、終える条件が整っているかを確認します。
会社法第929条では、決算報告の承認後に清算結了の登記をおこなうと定めています。期限は株主総会の承認を受けた日から2週間以内です。出典は会社法第929条です。
最後の点検では、次を確かめてください。
- 回収していない財産が残っていないか
- 支払いや債務整理が済んでいるか
- 終了していない契約がないか
- 申告などの残務を整理できているか
書類の保管先も決めておきます。担当者の退任や事務所の退去に合わせて資料が散らばると、後日の照会に答えにくくなるためです。
社長の保証は、会社の清算とは別に書面で確認します。会社側の仕事の完了だけを根拠に、個人への請求もなくなったと判断しないでください。
返済できない場合は登記より債務整理の判断を急ぐ
財産を換金しても債務を払い切れない場合は、通常の清算をそのまま進められるかの検討が先です。清算株式会社に債務超過の疑いがあれば、清算人には特別清算開始の申立て義務があります。会社の支払状況も確かめ、破産を含む手続きの適否を検討します。
預金残高に今後の入出金を重ねる
今日の預金がプラスでも、清算中の支払いを賄えるとは限りません。入るお金と出るお金を、日付も含めて並べます。
売却予定の設備があっても、代金が入る前に支払期限が来ることがあります。回収予定の売掛金も同じです。見込みと確定を分けてください。
資金の表には、次を記載します。
- 現在使える会社の現預金
- 入金日が分かる回収予定
- 支払期限が決まっている債務
- 清算のために新たにかかる費用
希望する売却額を、決まった入金として扱わないようにします。売却費用がかかるなら、差し引いた金額で比較します。
不足分を個人で借り足す判断も、急がないことです。会社へ入れる金額だけでなく、その後の個人の返済と生活費まで見通してから検討します。
債務超過の疑いがあると清算人の申立て義務が関わる
清算株式会社に債務超過の疑いがある場合は、清算人の法的な義務が関わります。資金ができるまで待つだけで済ませないようにしてください。
会社法第511条は「清算株式会社に債務超過の疑いがあるとき」を定めています。その場合、清算人には特別清算開始の申立て義務があります。根拠は会社法第511条です。
債務超過は、財産と負債を比べる問題です。一方、期限の来た債務を一般的・継続的に払えない状態は、支払不能の問題になります。
破産法では、支払不能にある債務者について、申立てにより裁判所が開始を決定する仕組みを定めています。出典は破産法第2条・第15条です。
財産と債務の見え方によって、次に確認する判断は変わります。
| 財産・支払いの状態 | 次に確認する判断 |
|---|---|
| 全額弁済と費用を賄える見込み | 通常清算を進める条件 |
| 換金額次第で不足する疑い | 特別清算の申立て義務 |
| 全額弁済できないことが明白 | 破産の申立て義務 |
| 財産はあるが支払いが続かない | 支払不能と破産の適否 |
会社財産で債務を完済できないことが明らかな場合は、破産の申立て義務も問題になります。根拠は会社法の清算に関する規定です。債務超過の「疑い」と、完済できないことが「明らか」な状態を区別してください。
特別清算と破産は、清算人の希望だけで選び分けるものではありません。不足の確かさに加え、債権者との合意の見込みや清算の支障も判断材料になります。
状況によっては法的整理が適切な場合もあります。弁護士の助言を踏まえ、特別清算や破産などの適否を判断します。譲渡の検討中でも、法的な対応を先送りする理由にはなりません。
身内や一部の取引先への返済を先に決めない
お世話になった相手を優先して返したい。その気持ちがあっても、全額を返せない状態では、支払いの順番が後の手続きで問題になる可能性があります。
清算人自身が会社へ貸していたお金の返済も同様です。会社と個人の利害が重なるため、残高だけで判断しないようにします。
支払う前に、次を整理してください。
- 支払う相手と債務の根拠
- 支払いを急ぐ理由
- ほかの債権者への支払い見込み
- 支払い後に会社へ残る資金
家族や関係会社へ財産を移す場合も、代金の妥当性や入金の記録が問われます。無償で移したり、説明できない価格で売ったりする判断は避けます。
従業員や取引先への影響に向き合うには、残る資金を見える形にすることからです。事情を隠したまま個別に約束を重ねず、法的な扱いと支払計画を確認します。
社長の自己破産まで同時に決まるわけではない
会社が返済できない場合でも、社長の自己破産は個別の判断になります。保証の内容と、個人の資産・債務を調べて検討します。
経営者保証に関するガイドラインには、一定の要件のもとで保証債務を整理する枠組みがあります。みなし解散になっただけで、利用や債務の免除が決まる制度ではありません。
すでに負っている保証債務の整理では、会社側の手続きも関係します。会社が法的整理か準則型私的整理を同時に申し立てていることなどが要件です。申立てをおこなう見込みがある場合も含まれます。
相談時には、次を分けておきます。
- 会社が負っている債務
- 社長が保証している債務
- 社長自身が借りている債務
- 家族の生活に使う支出
会社と個人の数字を混ぜると、どこで資金が不足するか分かりにくくなります。家族の生活についても、会社の残高とは別の表で確認してください。
費用は残る登記と清算の実務を分けて見積もる
みなし解散後も、清算人の登記や公告などの費用が残ります。借入がある会社では、専門家報酬に加え、契約終了までの支出も予算に入れます。
任意解散の費用をそのまま足さない
株式会社の登録免許税は、解散の登記が3万円です。清算人等の登記は9千円、清算結了の登記は2千円とされています。登録免許税法別表第一第24号に基づく額です。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人等の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
出典は登録免許税法別表第一第24号です。専門家報酬や公告の実費は含まれていません。
みなし解散の登記は、登記官が職権でおこないます。会社から同じ解散登記を申請する手続きではありません。法務省の休眠会社整理の案内でも確認できます。済んだ登記と残る登記を分けて見積もります。
清算人の記載がないときは、登記費用の確認とともに、誰が清算人になるかも調べます。未登記というだけで、清算人としての立場が生じていないとは判断できません。
公告と専門家報酬は依頼範囲をそろえて比較する
清算の総費用には、公告の実費や専門家への報酬などが加わります。公表された登記の税額だけから、総額を決めることはできません。
帳簿がそろっている会社と、長年の取引を確認する会社では作業量が違います。金額を比べる際は、何を頼む見積もりなのかをそろえます。
確認したい項目は次のとおりです。
- 登記申請に含まれる作業
- 官報公告の実費の扱い
- 会計や税務を整理する範囲
- 不足資料の確認にかかる費用
- 債務整理が加わる場合の費用
登記は司法書士、申告や税務は税理士が主に扱います。法律上の判断や債務整理は、弁護士の担当領域です。肩書きだけで決めず、残る仕事を誰が担うかを確かめます。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあるため、希望と支払状況の両方を伝えてください。
費用が払えないなら不足の原因を分ける
費用を用意できない場合も、放置を解決策にしないことです。待つ間に賃料などが続けば、清算に使えるお金はさらに減る可能性があります。
最初に、不足している費目を分けます。
- 登記や公告の費用が足りない
- 借入の返済原資が足りない
- 退去費用などが未確定である
- 回収予定の入金が遅れている
登記費用だけの不足と、債務全体を払えない状態では、検討する手続きが変わります。費用の支払時期や分割の可否も、依頼内容ごとに確認します。
自己破産を検討する場合は、弁護士費用や裁判所への費用を用意する問題も残ります。会社のお金と個人のお金を分けて示し、手続きを進める資金も含めて相談してください。
払えない事情を伝えたからといって、返済や手続きの義務がなくなるわけではありません。それでも、資金不足を隠すより、実行できる進め方を検討しやすくなります。
初回相談は不足資料の一覧があれば始められる
資料が全部そろうまで待つことはありません。清算人の確認に使う書類と、支払いの判断に使う書類を持ち寄ります。
手元にある範囲で、次を準備してください。
- 届いた通知と登記事項証明書
- 定款と役員・株主に関する記録
- 直近の決算書と通帳
- 借入残高が分かる書類
- 保証契約書と届いている請求書
見つからない書類は、名称だけでもメモに残します。誰が保管していたか分かれば、その情報も添えてください。
相談時には、最も近い支払期限も伝えます。清算人の確認に時間がかかっていても、請求や契約上の期限が同じように待ってくれるとは限らないためです。
連絡内容を短くするなら、「みなし解散の記載がある」「借入が残る」「清算人は未確認」で構いません。不明点をそのまま示せば、次に集める資料を整理できます。
引き継げる事業が残るなら清算と譲渡を比較する
設備や顧客との取引などが残っていれば、事業譲渡の可能性も検討できます。みなし解散後は、法的な状態と清算人の権限を確認したうえで進めます。
会社の古さより引き継げる中身を確かめる
長く存在する会社だから買い手がつく、とは判断できません。検討するのは、買い手が引き継ぎたい事業や資産が残っているかです。
営業を止めていても、設備や技術に価値が残る場合があります。一方、従業員が退職し、契約も終了していれば、営業中と同じ条件では考えられません。
確認する対象は次のとおりです。
- 続いている顧客との取引
- 引き継げる設備や在庫
- 事業を支える人材や技術
- 契約や許認可の現在の状態
契約や許認可は、名義を変えるだけで引き継げると決めつけないようにします。資産を売る場合も、所有者や担保の状況を調べます。
詳しくは休眠会社の売却相場は一律ではない|値段を左右する資産・負債と出口判断をご覧ください。
譲渡代金の受取人と残る債務を分ける
買い手が見つかっても、借入や保証の問題が自動で解決するわけではありません。誰に代金が入り、何の支払いに使えるかを確認します。
株式を譲る取引では、通常は株主が代金を受け取ります。会社が事業や資産を譲る場合は、会社が受取人です。清算の資金を計算するときに、この違いが影響します。
取引を検討する際は、次を明らかにします。
- 譲渡対象と代金の受取人
- 会社に残る債務の範囲
- 金融機関の同意が必要な事項
- 経営者保証の解除の条件
買い手の「保証を外す」という約束だけでは、金融機関との保証契約は変わりません。債権者の同意と、その内容を確認する書面が関わります。
事業の引き継ぎ、会社の債務整理、社長の保証を別々に確認します。 そのうえで、資金の動きと実行の順序がつながるかを検討してください。
買い手探しを待てる期限も判断に入れる
譲渡の可能性と、実行まで支払いを続けられるかは別の判断です。候補先との話が進んでも、契約や入金が決まるまでは見込みとして扱います。
比較する際は、価格だけを見ないようにします。待つ間の費用や従業員の雇用、取引先への影響も含めて検討します。
| 検討する道 | 判断に使う情報 |
|---|---|
| 財産を換金して清算 | 返済原資と残務 |
| 法的整理を検討 | 返済不足と支払状況 |
| 事業の譲渡を検討 | 引継ぎ価値と資金期限 |
どの道を選んでも、清算人として求められる対応は確認します。譲渡先を探していることだけを理由に、申立てなどの判断を後回しにはできません。
営業再開を考えている場合もも、清算中の状態で可能な行為を先に調べます。詳しくは休眠会社の再開手続きは登記の確認から、借入が残る会社の営業再開と資金準備をご覧ください。
当社は資料整備と譲渡の条件設計で後方支援する
みなし解散後に残る事業の譲渡を検討する場合の相談先の1つに、あさひ国際会計株式会社(再生系M&A専門)があります。連帯保証の解除を見据えたスキームの提案と、事業承継の支援をおこないます。
当社の役割は、資料整備やM&Aの条件設計を通じた後方支援です。債権者との交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。清算中は会社を代表する清算人の権限も確認します。
具体的には、次の準備を担います。
- 事業価値を説明する資料の作成
- 財産と借入の情報整理
- 買い手候補の検討
- 保証の解除を見据えた条件設計
ご相談は無料で、着手金なしの成功報酬です。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。登記費用や清算費用まで無料になる意味ではありません。
他社で断られた経験があっても、残る事業や資金の状態から検討します。ただし、状況によっては法的整理が適切な場合もあります。M&Aを前提に結論を決めず、支払期限と実行可能性を照合します。
休眠会社のみなし解散はどこに相談し、どの順で依頼すればよいですか
休眠会社のみなし解散の相談先は、登記なら司法書士、返済困難や争いがあるなら弁護士です。税務は税理士へ、残る事業の譲渡は再生系M&Aの専門家へ相談します。
ただし、窓口を順番に回ればよいとは限りません。登記の依頼中に支払いの問題が見つかった場合などは、別の相談を並行させる必要があります。ここでは、手続きの内容ではなく、相談先をつなぐ判断を整理します。
最初の相談先は困りごとの緊急度で選ぶ
「みなし解散を処理してほしい」だけでは、依頼範囲が広すぎます。相談を受ける側が登記だけの依頼と受け取ると、保証や未払いの検討が抜けるおそれがあります。
最初の連絡では、今すぐ判断が必要な問題を添えてください。次の表は窓口を選ぶ目安で、個別の手続きの適否を決めるものではありません。
→ 横にスクロールできます
| 相談の入口 | 最初に伝える問題 | 主な相談先 |
|---|---|---|
| 登記の対応を頼みたい | 通知への対応状況 | 司法書士 |
| 支払いや請求に困っている | 迫る支払い・争い | 弁護士 |
| 申告の状況が分からない | 最後の申告と未処理分 | 税理士 |
| 事業を引き継いでほしい | 譲渡の希望と資金の限界 | 再生系M&Aの専門家 |
返済困難と譲渡の希望が重なるなら、法律相談と譲渡相談を並行させます。状況によっては法的整理(破産・清算)が適切な場合もあります。譲渡の見込みだけで、法律相談を後回しにしないことが大切です。
公的窓口を使うなら保証の整理と事業承継で分ける
依頼先を決める前に公的な窓口で相談したい場合も、相談の目的を分けると伝わりやすくなります。
保証債務の整理については、中小企業活性化協議会が相談先になります。同協議会の再チャレンジ支援には、保証債務の整理・清算も含まれます。相談は無料・秘密厳守で、事前予約制です。出典は中小企業庁「中小企業活性化協議会」です。
事業の引継ぎについて公的窓口を探す場合は、事業承継・引継ぎ支援センターが候補です。中小企業庁の相談窓口案内で確認できます。
みなし解散の登記があることも、予約時に伝えてください。相談したい内容がその窓口の対象となるかを確かめるためです。相談の受付と、個別の支援や手続きの受任は分けて確認しましょう。
相談を終える前に次の担当と判断事項を決める
複数の相談先を使うときは、「誰かが対応しているはず」という空白を作らないことが要点です。たとえば税務の相談を続けていても、それだけで登記の依頼まで済んだとは扱えません。
相談後は、次の順で引継ぎを整理してください。
1. 回答済みの事項と未判断の事項を分ける。
2. 未判断の事項ごとに次の相談先を確かめる。
3. 次の担当者へ何を伝えるか確認する。
4. 誰が連絡し、いつ確認するかを決める。
紹介を受けた場合も、紹介先に依頼が成立したかは別の確認です。元の相談先がどこまで担当を続けるかも、言葉にして残します。
専門家ごとに助言が違って見える場合は、前提の違いを確認しましょう。清算だけを想定した助言と、事業譲渡も検討する助言では、確認事項が変わりえます。支払状況や譲渡の見込みを同じ内容で共有すると、判断をつなぎやすくなります。
よくある質問
みなし解散になると、元社長が清算人になるのですか
定款や株主総会に別段の定めがなければ、原則として解散時の取締役が清算人になります。元社長だけでなく、取締役の構成を確認してください。清算人が複数になる場合は、会社を代表する人も確かめます。定款や議事録が見つからなければ、その不足を含めて整理します。
清算人の登記をしなければ責任を負わずに済みますか
未登記という理由だけで、清算人としての立場や仕事が生じていないとは判断できません。誰が清算人になるかと、登記を済ませているかは別の確認です。定款や解散時の役員を調べ、残る登記と実務を確かめてください。放置しても借入や契約の整理は進みません。
借入が残っていても清算結了の登記を先にできますか
未処理の借入を残し、登記だけで債務を消す進め方はできません。返済や適切な債務整理を含め、清算が終わっているかを確認します。原資が足りない場合は、清算人の対応義務や法的整理の要否を検討してください。社長の連帯保証についても、会社とは別に状態を確かめます。
売上がない休眠会社でも譲渡の相談はできますか
設備や技術などの価値が残っていれば、譲渡の可能性を検討できます。買い手がつくことや保証の解除を約束するものではありません。みなし解散の有無と、財産・債務の現状をあわせて確認します。初回相談では、不足している資料もそのままお伝えください。
休眠会社のみなし解散について、最初の相談先はどこですか
登記の対応は司法書士、返済困難や法的な争いは弁護士が相談先です。状況によっては法的整理(破産・清算)が適切な場合もあります。残る事業の譲渡も検討するなら、あさひ国際会計株式会社(再生系M&A専門)も候補です。支払期限が迫る場合は、譲渡相談と法律相談を並行させてください。
まとめ
届いた通知と登記事項証明書を手元に置き、清算人になる人と、残る財産・借入・保証を確認してください。返済不足が見える場合は、状況によっては法的整理が適切な場合もあることを踏まえ、当社の無料相談で事業譲渡の可能性も含めて現状を整理しましょう。
あわせて読みたい
- 休眠会社のみなし解散から清算結了へ、登記だけでは終わらない会社の後始末
- 休眠会社の清算結了までに残る仕事と、借入・連帯保証を抱えた社長の出口
- 休眠会社のみなし解散と過料を混同しないために、通知が届いた社長が読む話
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月31日