


目次
この記事の対象と結論
事業承継の相談窓口は、後継者探しに加え、借入と連帯保証まで確認する相手を選んでください。資金繰りが厳しく、廃業を考える会社では、引き継ぎと債務の整理を一緒に検討する場面があるためです。
「会社を閉じたい。でも、自分の借金になるのが怖い」。そんな段階でも相談を始められます。結論はまだ要りません。当社では、他社で断られた案件のご相談も承っています。
会社を譲ることと、経営者の連帯保証が外れることは別の確認事項です。 あさひ国際会計株式会社では、再生型M&Aの可能性を調べ、保証解除を見据えた条件をご提案します。当社の役割は、資料整備と条件設計による後方支援です。次の支払日と借入の状況を共有し、残せる事業があるかを調べるところから始められます。
事業承継の相談窓口は、いま困っていることから絞る
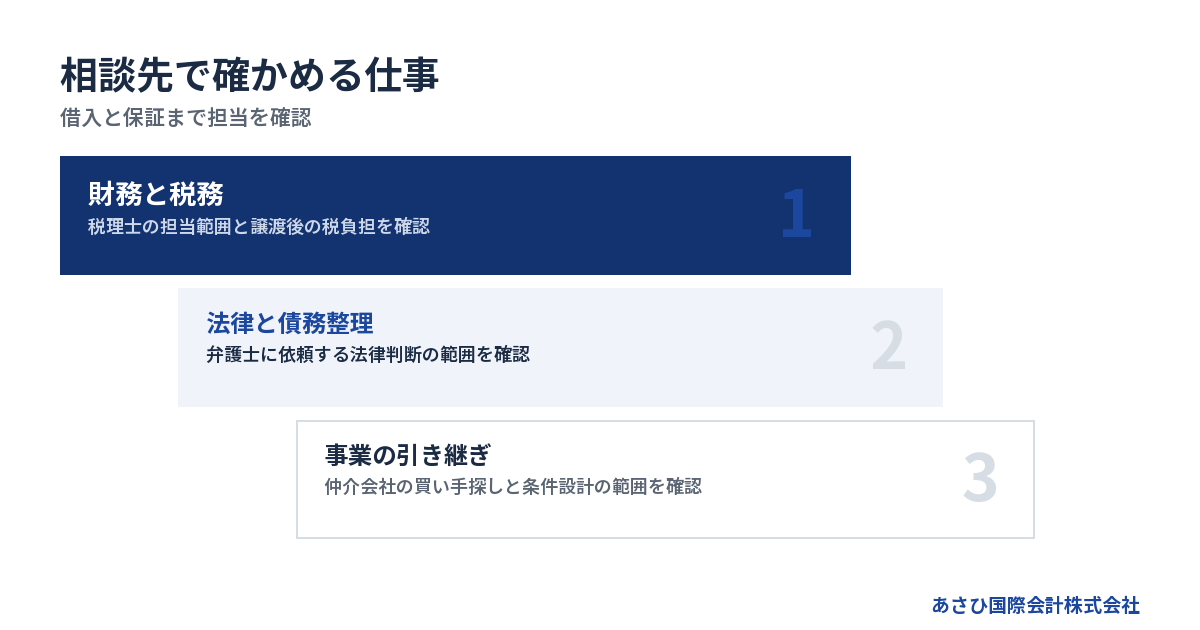
廃業を迷う会社の相談先は、抱えている問題と担当範囲を照らして選びます。資金不足が近いなら、承継まで営業を続けられる期間も確認する相手かを見てください。
後継者探しだけで足りる会社かを見分ける
事業承継には、親族や従業員への引き継ぎと、第三者への譲渡があります。後継者が決まっていても、借入をどう返すかが決まっているとは限りません。引き継ぐ人の意思と、会社の返済能力は分けて確認します。
子どもが経営を引き受けるつもりでも、資金繰りが改善するとは限らない状況があります。仕事が残っていても、今の費用負担では資金が減り続けるケースです。経営者の交代だけでは解けない問題が残ります。
相談時には、何が未定なのかを伝えてください。
- 経営を引き継ぐ人が決まっているか
- 事業を続ける資金が足りるか
- 借入の返済を続けられるか
- 現経営者の保証をどう扱うか
後継者候補がいない場合も、廃業だけに絞る必要はありません。外部の買い手が引き継げる事業かを調べる余地があります。ただし、買い手探しに使える時間は、残る運転資金によって変わります。
「後継者がいない」と「引き継げる仕事がない」は別です。相談窓口には、人が決まっていない事情と、営業の実態を分けて伝えると話が進みます。
専門家の名前より、担当する仕事を確認する
相談窓口の看板だけでは、依頼できる仕事の範囲は分かりません。同じ事業承継でも、税務の確認と買い手探しでは仕事が違います。債務の整理が必要なら、法律面の検討も加わる場面です。
→ 横にスクロールできます
| 担い手 | 主に扱う仕事 | 初回に確かめる点 |
|---|---|---|
| 税理士 | 税務・決算の確認 | 譲渡後の税負担 |
| 弁護士 | 法律判断・債務整理 | 会社と保証の扱い |
| M&A仲介・FA | 買い手探し・条件整理 | 赤字案件への対応 |
| 経営者本人 | 方針決定・事実説明 | 支払日と希望条件 |
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。優劣の話ではありません。いま抱えている問題に合う経験があるかを確認してください。
公的な仕組みとしては、事業承継・引継ぎ支援センターがあります。また、中小企業庁の中小企業活性化協議会の説明には「再チャレンジ支援」があります。保証債務の整理・清算を含む支援区分です。
出典は中小企業庁「中小企業活性化協議会」です。制度の存在を知ることと、自社への適用を判断することは分けて考えます。
すでに顧問税理士がいる場合は、把握済みの情報を相談に生かせます。決算の説明を最初からやり直すより、買い手探しなど未着手の仕事を明らかにすると、役割の重複を減らせます。
窓口を選ぶ質問は、借入・保証・期限に向ける
廃業を考える会社なら、売却価格の話だけで面談を終えないようにします。事業が譲れても、保証や残った会社の処理が未定では、不安が残るためです。
問い合わせでは、次の質問をそのまま使えます。
- 借入が残る会社の承継も扱いますか
- 連帯保証はどの段階で確認しますか
- 資金不足の日から日程を考えますか
- 譲渡が難しい場合も説明しますか
回答の具体性も見てください。「対応できます」という返事に加え、何の資料で判断するのかが説明されるか。担当外の法律問題を、どの段階で切り分けるのか。依頼後の動きが想像できれば、認識のずれを減らせます。
担当者が確認してから回答すること自体は、不安材料とは限りません。未確認なのに結論を急ぐ説明より、確認する相手と返答時期が分かる説明の方が、次の判断に使えます。
詳しくは事業承継の専門家を選ぶ基準|廃業を考える会社の借入と連帯保証まで相談するをご覧ください。
廃業か承継かは、残せる仕事と支払期限を並べて判断する
事業承継を検討する余地は、決算の赤字だけでは判断できません。買い手が引き継ぎたい仕事があるかと、引き継ぐ日まで営業を続けられるかを合わせて見ます。
売上より先に、現金が不足する日を押さえる
廃業を迷っていると、会社の価値を早く知りたくなるものです。ただ、価格の検討中にも支払日は来ます。手元資金と入出金の日付を並べ、どこまで営業を続けられるかを確かめてください。
売掛金があることと、今日使えるお金があることは違います。入金予定が後ろにずれれば、帳簿上の売上があっても支払えない日が生じます。入金の見込みには、相手先への確認が済んでいるかも添えます。
相談用のメモでは、次の項目を分けてください。
- 現在使える預金と現金
- 入金予定日と見込額
- 給与などの支払日と必要額
- すでに支払期限を過ぎた金額
不足する日が近い場合は、その事実を問い合わせの冒頭に置きます。「廃業も検討中です」だけでは、緊急度が伝わりません。日付と不足額が分かれば、承継の検討に使える時間を共有できます。
資金不足を隠して買い手探しだけを進めると、途中で営業が止まるおそれがあります。足りないという情報も判断の材料です。責められることを恐れて、実態よりよい数字に直す必要はありません。
債務超過でも、買い手が評価する仕事は残りうる
負債が資産を上回る状態を、債務超過と呼びます。会社全体の財務に問題があっても、買い手が引き継ぎたい取引や人材が残る場合があります。帳簿の数字だけでは拾えない部分です。
当社が支援して成約した案件には、売上が年商1億円前後の会社があります。債務超過は5,000万円規模、借入は8,000万円規模でした。自社の成約案件資料にもとづく過去の例です(2026年8月16日確認)。
この成約例では、借入が残り、債務超過の状態でも譲渡に至っています。ただし、同程度の借入なら譲れるという意味ではありません。買い手が引き継ぐ理由を説明できるかが問われます。
- 継続して注文が入る仕事はあるか
- 買い手が必要とする人材はいるか
- 続けるために必要な設備はそろうか
- 引き継いだ後の採算を説明できるか
たとえば、継続受注は、買い手が営業先を開拓する時間を減らす材料になります。ただし、社長の退任後も注文が続く見込みがあるかが前提です。受注履歴に加え、契約の更新条件を示すと判断しやすくなります。
熟練した従業員と稼働中の設備も、引き継ぐ理由になりえます。採用や教育、設備導入にかかる時間を短くできるためです。従業員の継続勤務の意向や設備の修繕負担まで確認して、価値を説明します。
売上が続いても、引き継いだ後に赤字が広がるなら話は別です。受注ごとの採算と、買い手側で減らせる費用を分けて示します。根拠のない「引き継げば黒字になる」という説明では判断できません。
主要な仕事が終わっている場合は見方が変わります。過去の売上だけを示しても、将来の収入につながらなければ評価は難しくなります。受注の継続性まで伝えてください。
社長自身の技能や人脈に頼る仕事なら、引き継ぎ期間も検討します。退任後も続く仕事なのか、一定期間の引き継ぎが必要なのかで、買い手が見込める収益は変わるためです。
承継までの負担と、廃業に進む負担を比べる
事業承継と廃業は、売却価格の有無だけで比較しないようにします。承継まで営業を続ける費用もあれば、廃業に伴う支出もあります。どちらも支払時期まで並べて判断します。
→ 横にスクロールできます
| 比較項目 | 承継を検討する場合 | 廃業を検討する場合 |
|---|---|---|
| 営業中の資金 | 引き継ぐ日まで必要 | 営業終了まで必要 |
| 従業員への影響 | 雇用条件を確認 | 退職等の対応を確認 |
| 借入の扱い | 譲渡方法ごとに整理 | 返済・整理を検討 |
| 経営者の保証 | 解除の同意を確認 | 保証債務を別途検討 |
買い手候補が現れても、条件が固まるまで支出は続きます。成約の見込みだけを理由に、資金不足の日を先送りして扱うのは避けたいところです。
一方、設備の処分や店舗の明渡しを先に進めると、引き継げたはずの事業が失われる場合もあります。廃業の準備と承継の調査は互いに影響します。何をいつ決めるかを、相談段階でそろえてください。
従業員や取引先への責任を感じるほど、営業を止める判断は苦しくなります。ただ、続けるほど未払いが増える状況なら、法的整理が適切な場合もあります。M&Aの成立を待ち続ける前提にせず、見直す条件まで決めておきます。
連帯保証を扱う窓口かどうかは、解除の確認方法で分かる
連帯保証まで相談できる窓口は、譲渡契約と金融機関の同意を分けて説明します。「会社を譲れば保証もなくなる」という説明で終わる場合は、根拠を確かめてください。
株式を譲る場合と、事業を譲る場合では確認が違う
会社の株式を買い手に譲る形を、株式譲渡と呼びます。会社そのものは続くため、借入や保証の扱いを個別に確認する必要があります。株主や代表者が交代したという事実だけで、保証解除を判断しないでください。
事業を買い手に移す形が、事業譲渡です。引き継ぐ対象を定めるため、借入や契約の扱いは譲渡条件などによって変わります。事業を移した後の会社に何が残るかも検討の対象です。
「事業譲渡なら、買い手に債務の責任は生じない」とは整理できません。売り手の商号を引き続き使う場合には、債務への責任が問題になることがあります。債権者を害すると知って事業を譲る場合も、別の検討が必要です。
相談段階では、譲渡対象の一覧に加え、譲渡後の商号も示してください。売り手に残る財産と債務、買い手側の認識も確認対象です。契約で除外した債務と、法律上の責任が一致するかは、弁護士による確認が必要になります。
相談先には、次の関係を一覧で説明してもらいます。
- どの会社が借入の返済を続けるか
- 譲渡代金を誰が受け取るか
- どの契約や雇用を引き継ぐか
- 経営者の保証をいつ確認するか
会社が受け取る代金と、経営者個人が使えるお金も分けてください。譲渡代金の額だけで、個人の借金や生活費をまかなえるとは判断できません。受取人と、その後の使途まで確認します。
家族の生活を考えるときも、会社の売却価格をそのまま生活費の原資に数えないことです。費用や税金を確認した後に、個人に残る資金を見積もります。
買い手との約束だけで解除済みと判断しない
買い手が「保証を外します」と約束しても、それだけで金融機関の同意を得たことにはなりません。契約で約束した内容と、実際に保証関係が変わったことを分けて確認します。
M&A支援機関協会の自主規制ルールには、保証解除に関する定めがあります。契約草案に、買い手へ保証解除を義務付ける条文案を盛り込む内容です。買い手の資力の調査や、成立後のリスク説明も定めています。
同協会には、不適切な買い手の情報を加盟社間で共有する特定事業者リストもあります。業界の仕組みを知ると、買い手の確認について質問しやすくなります。ただし、金融機関の同意に代わるものではありません。
あさひ国際会計株式会社は、この情報共有の仕組みには現在加盟していません。
契約を検討するときは、次の内容まで確認してください。
- 保証解除に向けた対応を誰が担うか
- 金融機関の判断をいつ確認するか
- 解除できない場合にどう扱うか
- 解除の事実をどの書面で確認するか
口頭の説明だけでは、後から認識が食い違うおそれがあります。どの借入に付いた保証を、どの書面で確認したか。借入先ごとに記録が残る形を求めてください。
保証解除と保証債務の整理を混ぜない
事業承継に伴う保証解除と、返済が難しくなった保証債務の整理では、確認する条件が異なります。相談先と、どちらの話をしているかをそろえてください。
一定の要件のもとで保証解除や保証債務の整理を検討する枠組みがあります。経営者保証に関するガイドラインです。全国銀行協会と日本商工会議所が事務局を担っています。
保証を付けない融資を検討する場面では、第4項(1)の要件を確認します。法人と個人の分離に加え、財務基盤や適時の情報開示が論点です。すでに負っている保証債務の整理は、第7項(1)で別に扱われます。
保証債務の整理では、会社側の手続きだけを満たせば足りるわけではありません。第7項(1)の要件は、次の内容を合わせて確認する構成です。
- 保証契約が第3項の適用対象を満たすこと
- 会社側の所定の債務整理が見込まれること
- 債権者にも経済合理性が期待できること
- 免責不許可事由が生じていないこと
会社側については、法的整理か準則型私的整理の申立てが条件になります。同時に申し立てる場合や、申し立てる見込みの場合も含みます。会社を閉めたいという希望だけで、要件を満たすものではありません。
経済合理性では、破産手続きによる配当より多くの回収が見込めるかなどを検討します。早い段階で整理に着手することで、事業や財産の価値を保てるかも関わります。保証人の希望に加え、債権者側の回収見込みも比較するのです。
要件の確認には、会社と個人の両方の情報が要ります。財産を開示するだけで保証が外れる仕組みとは受け取らないでください。
相談では、使いたい制度名を先に決める必要はありません。事業を続ける見通しと返済の実態を伝え、その状態に合う検討なのかを確認します。
詳しくは経営者保証は事業承継でどう外す?親族内・社内承継の解除実務をご覧ください。
初回相談は、そろっている資料と未確認の事実から始める
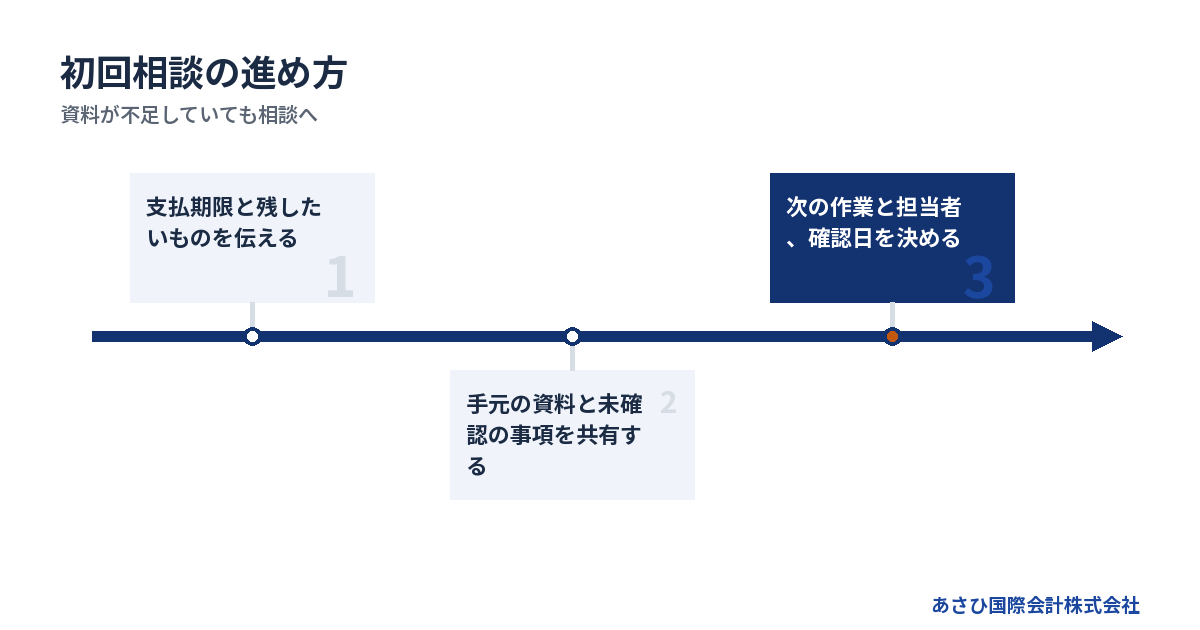
初回相談では、資料を完成させるより、分かることと分からないことを伝えてください。追加で調べる項目と、先に判断する項目を決めるための相談です。
問い合わせには、期限と希望を短く書く
借入や保証の話を、最初から順序よく説明するのは難しいものです。長い経緯を書く前に、現在の状況を短くまとめれば足ります。創業からの説明は、必要になったときに補えます。
問い合わせ文は、次のような内容で構いません。
> 廃業を考えていますが、引き継げる事業があるか相談したいです。会社の借入に個人の連帯保証を付けています。次の支払いに不安があり、手元資金の見通しも確認したいです。従業員の雇用を残せるかも知りたいです。
分かる範囲で、支払日と不足額を加えます。まだ計算できていなければ、「不足額は確認中」と添えてください。見込額を確定額のように伝える必要はありません。
家族や従業員に知らせていない場合は、その事情も共有できます。連絡によって意図せず相談内容が伝わらないよう、希望を添えておきます。
- 電話を受けられる時間帯
- 利用してよい連絡手段
- 郵送物を受け取れるかどうか
- 現時点で事情を知っている人
秘密の扱いは、問い合わせ先の運用を確認してください。「誰にも知られない」と思い込まず、情報を渡す範囲を合わせます。買い手候補への開示を始める場合も、事前に説明を受ける流れか確かめます。
決算書だけでは、今日の資金と保証は分からない
決算書は会社の状態を確認する資料ですが、直近の入出金をすべて示すものではありません。決算後に未払いが増えていたら、現在の状況を補う必要があります。入金の遅れも同じです。
資料は、確認する目的ごとに分けると扱いやすくなります。
→ 横にスクロールできます
| 確認すること | 用意する資料 | 不明な場合の対応 |
|---|---|---|
| 会社の財務 | 決算書・試算表 | ある分だけ共有 |
| 当面の資金 | 残高・入出金予定 | 日付入りメモ |
| 借入と保証 | 返済予定表・契約書 | 借入先から整理 |
| 引き継ぐ仕事 | 契約書・受注資料 | 内容を口頭で説明 |
保証契約書が見つからないときは、借入先と借入残高を書き出します。「昔の借入だから保証はないはず」と推測で埋めないでください。資料で確認する項目として残します。
会社の財産と個人の財産が混ざっている場合も、相談段階で伝えます。たとえば、会社が個人所有の建物を使っているなら、引き継ぎ後の利用条件にも関わります。
書類の不足を取り繕う必要はありません。後から見つかった事実で方針をやり直すより、未確認だと共有して調べる方が進めやすくなります。手元の資料が古い場合は、その日付も伝えてください。
面談の最後に、次の作業と担当を決める
初回面談で売却の可否が出なくても、相談が無駄になったわけではありません。何を調べれば判断できるかが見えれば、次に動けます。「よい話だった」で終えないことです。
終了前に、次の内容をメモに残してください。
1. 足りない資料と確認する担当者
2. 譲渡を検討できる条件
3. 法律面の確認が必要な論点
4. 次に状況を見直す日
支払予定の確認は経営者本人が担い、事業価値の説明資料は仲介会社が整える、と役割を分けます。債務整理の法律判断が必要なら、その依頼範囲も別に明らかにします。
担当者と返答時期が決まれば、情報が集まらない理由も分かります。買い手候補の反応を待つ間に、資金不足の日を過ぎないようにするためでもあります。
相談後に大きな入金の遅れが判明したら、次の面談日を待たずに伝えてください。前提が変われば、承継を調べる日程も見直しが必要です。
詳しくは事業承継の相談で廃業の迷いをほどく、借入と連帯保証を抱えた経営者の相談メモをご覧ください。
費用と契約は、無料相談の後に何を頼むかまで確かめる
相談が無料でも、その後の業務まで無料とは限りません。依頼する仕事と、報酬が発生する条件を分けて確認すれば、手元資金が少ない場合も検討しやすくなります。
あさひの仲介報酬は、成約時に譲渡代金から精算する
あさひ国際会計株式会社の相談は無料です。仲介報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から報酬を精算するため、売り手の手元からの持ち出しは0円です。自社の報酬条件にもとづく説明です(2026年8月11日確認)。
成功報酬そのものが無料という意味ではありません。譲渡代金から精算した後、どの程度のお金が残るかも確認してください。
「持ち出し」と「最終的な手取り」は、別々に確かめてください。 先に用意するお金がなくても依頼できることと、譲渡代金の全額が残ることは違います。
具体的な報酬額は、提示される条件と契約書で確認します。根拠のない相場を当てはめても、自社の資金計画には使えません。報酬を計算する対象と支払時点が分かれば、負担を見積もりやすくなります。
売却価格だけを見て契約するのは避けてください。会社と個人のどちらが代金を受け取り、どこから費用を払うのかまで、相談時に説明を求めます。
仲介報酬以外の支出を、同じ見積もりに混ぜない
事業承継には、仲介報酬以外の支出が生じる場合があります。法律や税務の確認を別途依頼する費用も、仕事の範囲によって変わります。相談無料という言葉だけで、関連費用まで判断しないでください。
確認する項目は、次のように分けられます。
- 仲介契約に含まれる仕事
- 別途依頼する専門家の仕事
- 成約まで営業を続けるための支出
- 譲渡に伴う税金や手続きの費用
自己破産を検討する場合にも、弁護士費用や裁判所への費用を用意する必要があります。承継と整理の比較では、報酬の額に加え、いつ資金が必要になるかを並べます。
手元にお金がない場合は、依頼を決める前にそのまま伝えてください。支払時期や依頼範囲を確認し、用意できない費用があれば計画を組み直します。払える前提で進めると、後で手続きが止まりかねません。
費用が未確定なら、見積もりの幅と増減する条件を確認します。案件ごとの確認前に、他の専門家の報酬まで一定額で収まるとは案内できません。
相談料を払えない不安があっても、当社への初回相談は無料です。資金不足も含めて状況を伺い、仲介報酬と別途必要な支出を分けて整理します。
契約前に、成約しない場合の扱いも読む
当社の仲介報酬は成功報酬のみで、着手金はありません。そのため、成約に至らなければ仲介の成功報酬は発生しません。成約時には譲渡代金から精算する、前の節の報酬条件と合わせて確認してください。
ただし、別途依頼した専門家の費用や、営業を続ける支出は別です。成約しない場合の実費の扱いも、仲介報酬とは分けて契約前に確認します。途中で方針を変える可能性も踏まえ、発生済みの費用を把握しておきます。
費用以外では、次の項目も読み合わせてください。
- 契約期間と途中で終了する条件
- 他の相手への相談に関する制限
- 情報を開示する相手と承諾の方法
- 契約終了後に残る義務
買い手候補への情報開示も、依頼の範囲に含まれる論点です。会社名を伝える前と、詳しい資料を渡す前で、どのような確認をするのか聞いておきます。
廃業へ方針を変える場合も想定してください。検討を止める連絡先や、契約を終了する手続きが分かっていれば、判断後に動きやすくなります。
急ぐときほど、説明を省かないようにします。何に同意して署名するかが分かれば、後から条件をめぐって迷う場面を減らせます。理解できない部分は、その場で説明を求めて構いません。
あさひへの相談では、事業の引き継ぎと保証の見通しを分けて整理する
あさひ国際会計株式会社は、再生型M&Aの仲介と、連帯保証の解除を見据えた条件の設計を担います。金融機関に説明する資料の整備を通じ、経営者ご本人の協議を後方から支えます。
交渉の主体と、当社の後方支援を明らかにする
金融機関との協議の主体は、経営者ご本人です。必要に応じて、依頼する弁護士等の専門家が法律面の対応を担います。仲介会社への相談だけで、借入先との交渉まで委任したことにはなりません。
当社の役割は、事業価値の説明資料の作成やM&Aの条件設計です。経営者ご本人が協議するための材料を整える後方支援に当たります。
具体的には、次の内容を整理します。
- 買い手が引き継ぐ事業の範囲
- 譲渡後の事業継続の見通し
- 借入と保証について確認する事項
- 成約までに必要な作業と日程
債務の減免や法的手続きの判断が必要な場合は、その論点を切り分けます。役割が明らかになると、誰の判断を待っているのかも分かりやすくなります。
窓口がまとまっていても、すべての判断を同じ担当者が担うわけではありません。経営者が決めることと、専門家に判断を依頼することを分けて進めます。
実績は、成約の事実と自社の見通しを分けて見る
当社には、年間60件以上のM&A仲介の成約実績があります。クロージングまで完了した件数です(自社実績・2026年8月14日確認)。相談を受けた件数とは区別しています。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
速さについても、過去の実績と自社の日程を分けて考えてください。資料の確認や買い手の判断に加え、関係者の同意が必要な案件では、その進み方で日程が変わります。
初回相談では、実績の数だけで判断せず、自社に残る課題を確認します。何が分かっており、何が未確認なのか。その区別ができてから、成約までの見通しを検討します。
相談窓口に求めたいのは、見込みが変わったときの説明も含めた対応です。希望する条件が難しいと分かった場合に、理由と次の検討事項が伝わるかを見てください。
会社の実体と支援範囲は、公表情報でも確かめられる
依頼先への不安がある場合は、法人の実体と契約する業務を照合してください。会社の所在地などは、国税庁の法人番号公表サイトでも確認できます。法人の情報と、個別案件の成果は別の確認事項です。
中小企業庁のM&A支援機関登録制度にも登録しています。公表データベースには「中小M&Aガイドライン第3版 対応」と掲載されています。同データベースでの掲載確認日は2026年8月19日です。
公表情報を確認したら、実際に依頼する業務を契約書と照らします。登録の有無だけで、保証解除や成約の見通しまで判断することはできません。
問い合わせでは、廃業を決めていないことも伝えてください。従業員に仕事を残したいのか、家族への影響を先に知りたいのか。希望がまとまっていなくても、困っていることから伺えます。
平日の営業時間内のご連絡には、最短当日に対応しています。電話は03-5657-7496で承ります。受付時間は平日9:00〜19:00です(自社案内・2026年8月14日確認)。
廃業の相談では、閉じる準備と残せる事業の確認を分ける
廃業の相談は、会社を閉じると決めてからでなくても構いません。「経営から退きたい」という希望と、会社や事業の終わり方は分けて考えられます。まずは、廃業を考えた理由を相談先に伝えてください。
体力や後継者の問題なのか、支払いを続けられないのかで、確認する順序も変わります。相談の目的を「廃業届の準備」だけに絞らず、残る負担まで見通す場にするとよいでしょう。
公的な窓口には、廃業と保証の悩みを具体的に伝える
どこから相談すべきか迷うなら、公的な窓口も候補になります。保証債務が心配な場合は、中小企業活性化協議会の支援範囲を確認してください。再チャレンジ支援には、保証債務の整理・清算も含まれています。
中小企業庁の案内では、相談無料・秘密厳守・事前予約制とされています。予約時に「廃業を検討しており、個人保証も相談したい」と伝えると、相談内容を共有しやすいでしょう。
一方、事業を引き継ぐ相手を探したい場合は、事業承継・引継ぎ支援センターも相談先です。借入の整理も必要なら、その事情を合わせて伝え、対応範囲を確認します。
窓口の案内は、中小企業庁「中小企業活性化協議会」と「事業承継・引継ぎ支援センター」で確認できます。
廃業費用は、営業を止めた後の支払いまで相談する
廃業の費用を尋ねるときは、手続きの費用だけで予算を決めないようにしてください。営業終了後にも、契約に応じた負担が生じる場合があります。相談前には、次の支出が残りそうかを確認すると役立ちます。
- 店舗や事務所の明渡しに伴う費用
- 設備の処分や返却にかかる費用
- 従業員への未払い分と対応費用
- 残る契約の支払いと解約費用
金額が分からなければ、見積もり前であると伝えて構いません。「閉じれば支出が止まる」と見込まず、いつまで何の支払いが続くかを整理することが大切です。
借入を返す資金が足りない場合は、債務整理を扱う弁護士への相談も検討してください。税務や買い手探しとは得意分野が異なります。状況によっては法的整理が適切な場合もあるため、廃業費用だけで方針を決めないようにしましょう。
解約や処分を進める前に、相談先へ予定を共有する
廃業の準備を始めていても、引き継げる仕事が残る可能性はあります。ただし、設備を処分したり、仕事に必要な契約を終えたりすると、検討条件が変わりかねません。
すでに解約を申し出た契約や、決まっている退去日があれば相談先へ伝えてください。これから予定する対応と、実施済みの対応を分けると、検討できる範囲が見えやすくなります。
事業の譲渡を調べる場合も、成立を前提に廃業の検討を止める必要はありません。資金の残り方を見ながら、どの時点で方針を見直すかを相談しておきましょう。
当社では、資料の整備と条件設計を通じて、ご本人の協議を支えます。債権者や金融機関との交渉は、経営者ご本人が主体です。必要に応じて依頼する弁護士等の専門家と、担当する範囲を確認してください。
よくある質問
廃業するか決めていなくても、事業承継の相談窓口を利用できますか
方針が決まっていない段階でも相談できます。「事業を残せるなら検討したいが、追加の借入は不安」といった伝え方で構いません。承継と廃業で必要になる作業を並べると、自分が何を優先したいかも整理しやすくなります。
顧問税理士に相談している場合も、M&Aの相談は必要ですか
買い手探しや譲渡条件の検討が必要なら、その仕事を誰が担当するか確認してください。顧問税理士が把握する財務情報は、承継の検討にも役立ちます。説明済みの内容と、未確認の内容を共有すれば、役割を分けて進めやすくなります。
借入や税金の未払いがあっても相談できますか
未払いがある段階でも相談できます。ただし、相手先と支払期限によって急ぐ作業が変わります。金額に加え、届いている通知や約束した支払日も伝えてください。M&Aで対応できる範囲と、法律面の判断が必要な範囲を分けて検討します。
相談したら、従業員や取引先にもすぐ伝える必要がありますか
初回相談の時点で、すべての関係者に同時に知らせるとは限りません。ただし、必要な説明を遅らせればよいわけでもありません。雇用や契約の引き継ぎを踏まえ、誰に何をいつ伝えるかを決めます。未確定の条件を約束しないよう、説明内容もそろえてください。
廃業の相談では、借入を返せるか分からなくても公的窓口を利用できますか
返済の見通しが立たない段階なら、中小企業活性化協議会に相談内容を伝えてみてください。借入残高と手元資金を、分かる範囲で共有するとよいでしょう。保証債務の悩みも含め、支援の対象となるかを確認します。支払期限が近い場合は、その日付も伝えてください。状況によっては法的整理が適切な場合もあるため、弁護士への相談が必要かも確認すると進めやすくなります。
まとめ
次の支払日と借入残高、連帯保証の有無を、分かる範囲でメモにしてください。廃業の結論や資料がそろうのを待たず、無料相談で「残せる事業があるか、保証も含めて確認したい」とお伝えください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496