


目次
この記事の対象と結論
廃業を考えるときは、未納の税金に加え、資産の売却や財産の分配で生じる税金も見積もる必要があります。営業を止めた日と、お金の後始末が終わる日は別です。
借入の返済だけで精いっぱいなのに、会社を閉じるにも税金がかかる。そんな不安があるなら、まず会社が払う税金と、社長個人が払う税金を分けるところから始めてください。会社の預金残高を、そのまま家族の生活費には数えられません。
税金をまとめて払えない場合には、要件に応じた猶予制度があります。事業を譲る余地があれば、廃業とM&Aの支出も比べられます。納税後に残る資金と連帯保証の扱いを並べると、選ぶ理由をはっきりさせられます。
廃業の税金は「すでに発生した分」と「これから生じる分」で確認する
廃業時の税金は、過去の未納分を払えば済むとは限りません。営業終了までの取引と、終了後の財産整理を含めて確認します。
廃業を決めても、税金の確認は終わらない
店を閉めたり、受注を止めたりしても、売掛金の回収や資産の売却は残ります。支払う費用が後から決まる場合もあるため、営業終了時点では税額を出し切れないことがあります。
最初に整理したいのは、税額が分かっている部分と、まだ試算が必要な部分。次の項目を分けると、税理士に確認する内容が絞れます。
- 納期限を過ぎている税金
- 申告済みで納期限前の税金
- 営業終了までの取引にかかる税金
- 資産の売却や分配にかかる税金
通知が届いていないことと、負担が生じないことは別です。未申告の期間があれば、納付書だけでは全体像をつかめません。
廃業日を決める際には、税額を見積もる担当者も決めておきます。経理担当者が退職する予定なら、会計データの引き継ぎを先に確認してください。取引の内容を説明できる人がいなくなると、後からの確認に時間がかかります。
法人の税金と、社長個人の税金を混ぜない
法人が資産を売った場合、その代金は会社に入ります。一方、社長が個人で所有する株式を売る場合は、社長側の収入です。どちらも「会社を売ったお金」と呼ばれがちですが、納税する人も使い道も異なります。
→ 横にスクロールできます
| お金が動く場面 | 主な受取人 | 税務の確認対象 |
|---|---|---|
| 会社の資産を売る | 会社 | 法人の所得・消費税 |
| 個人の株式を売る | 株主個人 | 株式の譲渡所得等 |
| 残余財産を分配する | 株主 | 配当・譲渡所得等 |
会社に入った代金から借入を返し、残りを社長に移せば終わりとは考えられません。社長への支払いが何に基づくものかで、税務処理は変わります。
会社への貸付金や、役員として立て替えた費用がある場合も、残高と根拠資料を確認します。生活費の不足を理由に資金を動かす前に、帳簿で説明できる状態にしてください。
特に資金不足が見えている場面では、社長への返済にも法的な確認が要る場合があります。税務上の処理と、実際に支払ってよいかの判断は分けて扱います。
赤字でも、資産を売ると課税の確認が必要になる
営業が赤字でも、資産の売却によって利益が生じる場合があります。売値だけでは判断できません。帳簿上の金額と、売却に伴う費用も照らし合わせます。
長く使った設備は、帳簿上の金額が小さくなっていることがあります。想定より高く売れた場合は、その差額が法人の所得計算に影響します。ただし、売却益だけで最終税額が決まるわけではありません。
税理士に渡す資産の一覧には、次の内容をそろえてください。
- 資産の名称と所有者
- 帳簿に載っている金額
- 売却価格の見込み
- 売却に直接かかる費用
- 代金が入る予定日
「赤字だから税金は出ない」と考えて返済に回すと、後から納税資金が足りなくなるおそれがあります。過去の赤字を税務上どう扱えるかも、試算に含めます。
税額が未確定なら、その欄を空白にしないこと。「試算待ち」と記しておけば、使える資金と誤認するのを防げます。
個人事業の廃業に、会社の清算をそのまま当てはめない
個人事業主の場合は、事業の収入や資産の整理が本人の税務につながります。株式会社の解散登記や、株主への残余財産の分配をそのまま当てはめる話ではありません。
法人経営者向けの説明を読むときは、誰が契約し、誰が資産を持っているかを確かめてください。会社で使っている建物でも、社長個人の所有なら、会社所有の建物とは整理が変わります。
親族の名義が混在している場合も同様です。名義だけで決めつけず、購入時の資料や資金の出どころを確認します。所有関係があいまいだと、売却する人や申告する人の判断が遅れます。
相談の最初に、個人事業か法人かを伝えてください。そのうえで、事業用の資産に個人所有のものが含まれるかを説明します。以下の解散・清算の説明は、主に株式会社を想定しています。
資産を売って会社を清算すると、会社と株主に別の課税が生じうる
会社の清算では、資産を現金に換える段階と、残った財産を株主に渡す段階を分けて試算します。同じ資金の流れでも、課税の対象は途中で変わります。
資産の売却代金は、そのまま利益にはならない
会社が設備などを売ったときは、収入と税務上の費用を踏まえて所得を計算します。事業譲渡で資産をまとめて売る場合も、資産の譲渡による収益を益金に算入する一般原則が出発点です。
根拠は法人税法第22条第2項です。ただし、契約書の総額だけでは、個々の資産にどう価格を配分したか分かりません。設備や在庫の内訳を、契約と会計処理でそろえる必要があります。
入金額だけで返済計画を立てると、税金の確認が抜けやすくなります。売却後の現金収支と、税務上の利益は別に計算してください。借入の元本返済で現金が減ることと、所得計算で費用になることも同じではありません。
税率を確認する公的資料は、国税庁「法人税の税率」です。会社の条件や対象年度を確認し、掲載税率だけで納税総額を決めないようにします。
消費税は、売る資産の種類ごとに扱いを確認する
廃業に伴う売却でも、消費税の確認は必要です。事業をやめるための取引だから、すべて課税対象から外れるという扱いにはなりません。
国税庁は、土地や有価証券等の譲渡を非課税取引として示しています。この一般原則を事業譲渡に当てはめると、資産ごとに扱いを分けて確認する必要があります。国税庁「非課税となる取引」
見積書や契約案では、次の項目を照合します。
- 譲渡対象となる資産の内訳
- 資産ごとの譲渡価格
- 消費税の扱いと表示
- 契約総額と入金予定額
設備と土地をまとめて売るなら、価格の内訳を後回しにしないでください。会社自身の消費税の申告上の扱いも確認します。
買い手の提示額が税込みなのか、別途消費税を加えるのかも、手元資金に関わります。契約後に認識の違いが分かると、予定した納税資金を確保できないおそれがあります。
清算で受け取る財産には、みなし配当の確認がある
借入や税金などを整理した後に財産が残り、株主へ分配する場合があります。この分配では、受取額の全体を株式の売却代金と同じ扱いにはできません。
分配額のうち、配当として扱われる部分が「みなし配当」です。残余財産の分配では、その部分を除いた額が株式等の譲渡所得等の収入金額として扱われます。国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」
非上場会社の清算に伴うみなし配当は、総合課税の配当所得として扱われます。他の所得も関わるため、株式譲渡と同じ税率で手取りを計算すると、見込みがずれるおそれがあります。国税庁「配当金を受け取ったとき」
受取額と手取り額は別です。分配の話を進める前に、会社と株主それぞれの納税を試算してください。株式の取得に関する資料も、この段階で確認します。
財産が残らない見込みでも、会社の納税は別に見積もる
社長が受け取る財産がなくても、会社の納税までなくなるとは限りません。株主への分配と、会社が資産を売ったときの課税は別の問題です。
売掛金の回収が遅れたり、撤去費用が増えたりすれば、税金に回す予定の資金が減ります。清算の収支には、金額だけでなく入出金の日付も載せてください。
判断に使う収支表は、次の順で組み立てます。
1. 回収や売却で入る金額を見積もる。
2. 営業終了と財産整理の支出を載せる。
3. 会社の納税見込額を反映する。
4. 債務の支払いに足りるか確かめる。
5. 分配できる場合に個人の税額を出す。
これは試算の順序であり、実際の支払順位を示すものではありません。資金が不足する場合は、誰に先に払うかを独断で決めず、法的な整理の必要性も確認します。
回収額が未定なら、満額入る場合だけで判断しないこと。回収が遅れる場合も作っておくと、納期限に不足する金額が見えます。
廃業後の税金を払えない場合は、猶予の要件と期限を確かめる
廃業によって国税を一時に払えない場合には、納税の猶予を検討できることがあります。財産の換価を待ってもらう制度とは、要件も申請期限も分けて確認してください。
廃止や著しい損失は、納税の猶予の検討につながる
国税通則法第46条第2項には、猶予の原因となる事実が定められています。その中に「納税者がその事業を廃止し、又は休止したこと」があります。e-Gov法令検索「国税通則法」
ただし、廃業したという事実だけで認められる制度ではありません。その事実に基づき、国税を一時に納付できないと認められることが必要です。事業で著しい損失を受けた場合も、条文に挙げられています。
同項による猶予は、納付できないと認められる金額の範囲が対象です。納税者の申請に基づく期間は1年以内とされています。根拠は国税通則法第46条第2項です(2026年8月19日条文確認)。
税額が減る話とは区別してください。廃業後に見込める入金を整理し、猶予後の納付原資も収支に落とし込みます。
資産があっても、すぐには現金に換えられない場合があります。その事情と売却の見通しを説明できる資料も、準備の対象になります。
換価の猶予には、納期限からの申請期限がある
国税の一括納付で、事業の継続や生活の維持が難しくなるおそれがある場合もあります。納税について誠実な意思があると認められることなどを要件に、財産の換価を猶予する仕組みがあります。
申請による換価の猶予は、国税徴収法第151条の2に定められています。「その国税の納期限から六月以内にされた申請」が対象で、猶予期間は1年以内です(2026年8月19日条文確認)。e-Gov法令検索「国税徴収法」
納税の猶予とは別の制度です。制度名が似ていても、申請期限を同じように扱わないでください。
申請書には財産目録や、担保の提供に関する書類等の添付も求められます。口頭で払えないと伝えるだけで、申請が済むわけではありません。
手元の通知から納期限を書き写し、要件と照合します。税目や対象期間が複数ある場合は、それぞれの期限を確認してください。最も新しい納付書だけを見て判断すると、古い未納分の確認が漏れます。
猶予を見込んだ資金計画には、認められない場合も入れる
猶予を申請する予定があっても、認められる前提で資金を使い切るのは避けたいところです。認められる範囲や期間によって、必要な現金は変わります。
収支表では、申請を予定する税額と、すでに決まっている納付内容を分けます。税金の支払時期が延びても、借入や家賃まで同時に延びるとは限りません。
確認する資料は、次の内容です。
- 税金の種類と未納額
- 本来の納期限
- 届いている督促等の通知
- 現預金と売却可能な財産
- 今後の入金と支出の予定
国税の説明を、地方税や社会保険料へそのまま当てはめないでください。対象ごとに根拠と扱いを確認します。
支払えない状態を放置すると、財産の差し押さえなどが問題になりえます。届いた文書の段階を把握し、希望する猶予と現在の手続状況を分けて整理してください。
詳しくは税金滞納から差し押さえまでのタイミング|相談と廃業判断の実務順序をご覧ください。
借入と連帯保証の整理は、税金の猶予と別に進める
税金の支払いを待ってもらえても、借入や社長の連帯保証が同じ扱いになるわけではありません。廃業後の負担を考えるときは、税金だけで結論を出さないようにします。
資産を売っても債務を払い切れない見込みなら、通常の清算で終えられるかを確認する必要があります。状況によっては法的整理が適切な場合もあります。
経営者保証に関するガイドラインには、保証債務を整理する枠組みがあります。利用できるかは弁護士等に確認してください。
資金不足だけで利用が決まるものではありません。税金の猶予の申請とは、別に判断します。
納税見込額は税理士が確認し、債務整理や保証の法的判断は弁護士等が担います。担当が分かれていても、同じ資金繰り表を使うと計画の食い違いを減らせます。
廃業とM&Aは、税率よりも納税後の資金と残る責任で比べる
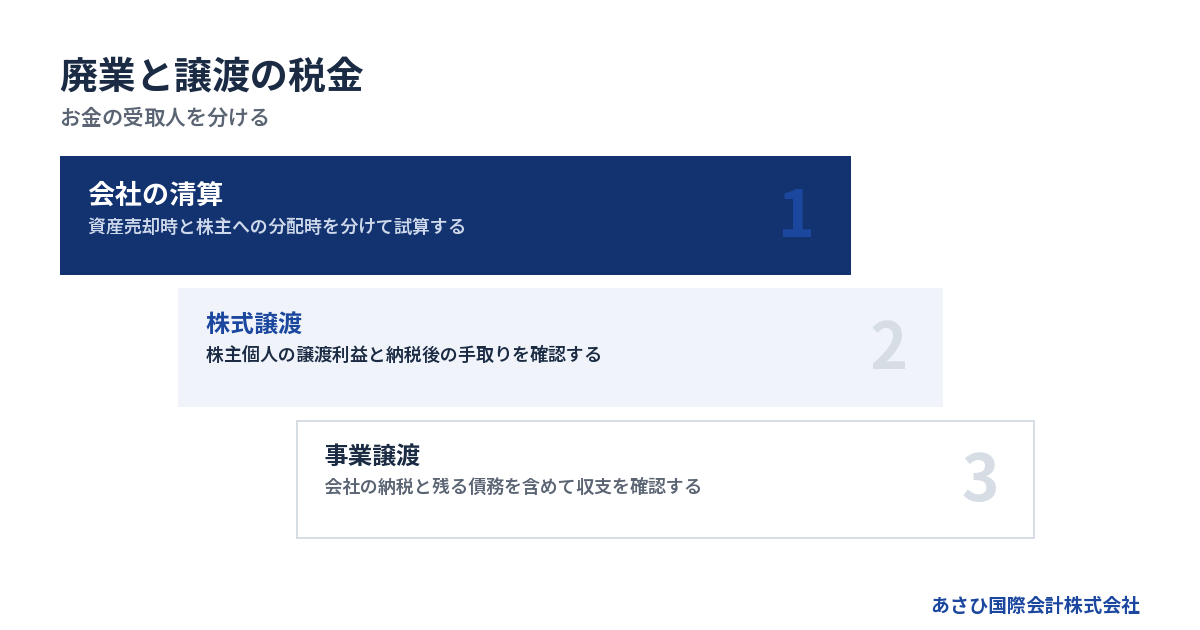
廃業とM&Aは、税率だけでは有利不利を決められません。代金の受取人、借入の扱い、連帯保証の解除条件まで並べると、選択後の暮らしを考えやすくなります。
株式譲渡の税金は、個人の譲渡利益をもとに計算する
社長個人が持つ株式を譲渡して利益が出る場合は、他の所得と分けて税金を計算します。この扱いを申告分離課税と呼びます。
確認の出発点は、売却代金から取得費や譲渡に伴う費用などを反映した利益です。譲渡代金の全額に、そのまま税率を掛ける計算ではありません。 課税の仕組みは、国税庁「株式等を譲渡したときの課税」で示されています。
購入時や出資時の資料が見当たらない場合は、試算段階で伝えてください。取得にかかった費用を確認できるかどうかも、計算に関わります。
見積もった税引後の金額を、そのまま自由に使えるとも限りません。契約上の支払い条件によっては、代金が入る時期と納税の予定がずれるためです。
契約案では、受取総額と入金日を分けて確認します。手取りを楽観的に見積もったまま契約すると、廃業後の生活資金の予定が崩れるおそれがあります。
事業譲渡では、代金を受け取る会社の後始末が残る
会社が事業や資産を譲る事業譲渡では、代金は会社に入ります。社長がそのまま受け取れるお金とは区別してください。
譲渡による所得や消費税を確認し、残る債務と費用を収支に反映します。その後に会社を清算して株主へ財産を分配するなら、分配時の税務も検討対象です。
→ 横にスクロールできます
| 比較する事項 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 主な代金受取人 | 売主である株主 | 売主である会社 |
| 税務の出発点 | 株式の譲渡所得等 | 法人の所得等 |
| 会社の存続 | 会社は存続 | 別途方針を判断 |
| 保証の扱い | 別途確認が必要 | 別途確認が必要 |
事業を引き継げるという話と、売主の会社を整理できるという話は別です。借入が残るなら、譲渡代金でどこまで対応できるかを試算します。
買い手との条件整理では、何を引き継ぐかだけで終わらせないこと。売主側に残る契約や支出まで書き出すと、譲渡後の不足額を見つけやすくなります。
税金が少なくても、連帯保証が残れば負担は続く
譲渡価格が高くても、経営者保証が残ったままでは、社長の負担が終わったとは判断できません。会社の譲渡と保証の解除は、それぞれ成立条件を確認します。
買い手が「引き受ける」と説明しても、それだけで金融機関との保証契約が変わるわけではありません。解除には金融機関の同意が前提です。
比較表には、金額のほかに次の項目も載せてください。
- 保証解除に必要な同意
- 保証の扱いを確認する書面
- 解除までに必要な手続き
- 予定どおり進まない場合の対応
税引後の手取りが見えてから保証を確認すると、条件の見直しが難しくなることがあります。買い手の条件を検討する初期から、必要な資料を並べます。
個人資金を借入の返済に使う案があるなら、生活費や個人の納税分も別に試算してください。家族の生活資金と返済原資に、同じ預金を重ねて数えないためです。
続けられる事業があるなら、廃業費用と譲渡条件を並べる
資金繰りが苦しい会社でも、事業の引き継ぎを望む買い手が見つかる場合があります。設備を処分する前に、事業として譲れる余地を確認する意味はあります。
比較するのは売却価格だけではありません。廃業に必要な支出と、譲渡まで営業を続ける支出も見積もります。
- 廃業時の撤去や契約終了の費用
- 譲渡までに必要な運転資金
- それぞれの納税見込額
- 従業員や取引先への影響
- 借入と保証が残る条件
従業員の雇用や取引の継続は、契約条件として確かめる対象です。事業が譲れればすべて引き継がれる、と受け止めないようにしてください。
買い手が見つかるまで資金が持つかも判断材料になります。検討中に支払可能な時期を過ぎないよう、資金残高に応じて方針を見直す日を決めます。
詳しくは廃業とM&Aの税金で手取りは変わる、会社と個人に残るお金を分けて試算をご覧ください。
解散の登記にかかる税金と、廃業全体の費用は分けて用意する
株式会社の解散では、登記にかかる登録免許税が発生します。所得などへの課税とは別に、手続きを進める実費や専門家報酬も予算に入れます。
登録免許税だけで、廃業費用の全額は分からない
株式会社の解散から清算結了までの登記には、登録免許税法で定める税額があります。下表は同法別表第一第24号に基づく金額です(2026年7月23日時点の法令確認)。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人等の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
| 上記の合計 | 4万1千円 |
出典は登録免許税法・別表第一第24号です。この合計に、官報公告の実費や司法書士報酬は含まれません。
税理士への清算中の申告依頼も、通常の契約に含まれるかを確認します。「登記の費用」として提示された金額が、税務申告まで含む総額とは限らないためです。
専門家の報酬は、未処理の帳簿や資産の売却など、依頼する仕事で変わります。共通の相場だけで予算を置かず、現在の資料を見せて見積もりを受けてください。
解散後も、財産と債務を整理する期間がある
株式会社は、株主総会の決議で解散した後、清算を進めます。解散の登記をしただけで、資産や支払いが片づくわけではありません。
清算では、債権者に債権の申出を求める公告なども必要です。会社法第499条第1項は、申出期間を「二箇月を下ることができない」と定めています。廃業全体の所要期間を示す規定ではありません。e-Gov法令検索「会社法」
営業終了後にも作業は残ります。事務所を退去するなら、次の管理方法を決めておきます。
- 郵便物を受け取る場所
- 税務資料と契約書の保管先
- 会計データを確認する担当者
- 入出金を確認する担当者
固定費の終了時期にも気を配ってください。会計サービスや事務所の契約は、どの作業まで利用するかで解約時期が変わります。
先に解約して資料が見られなくなると、申告や残高確認に支障が出ます。必要なデータを取り出せる状態にしてから、契約を整理します。
納税と手続費用が足りないなら、清算計画を見直す
税金も借入も払えない見込みなら、登記だけを進めても資金不足は解消しません。通常の清算を進められるか、債務整理を検討するかの判断が必要になります。
裁判所が関与して財産等を清算するのが、破産手続です。株主総会で任意に解散を決めることとは、手続きの性質が異なります。e-Gov法令検索「破産法」
費用を用意できない場合には、その不足自体を初めから伝えます。見積もりでは、次の内容を確認してください。
- 依頼する業務の範囲
- 着手時に必要な支払額
- 手続きの途中で必要な実費
- 追加費用が生じる条件
支払えないからと帳簿整理まで止めると、必要額の見積もりも遅れます。手元にある資料と不足資料を分け、どこまで準備できるかを伝えてください。
残った現金の使い道は、納税と法的整理の見通しを合わせて検討します。特定の支払いに使い切る前に、手続きを続ける資金が残るかを確認します。
相談時には、税額より先に「いつ現金が足りなくなるか」を伝える
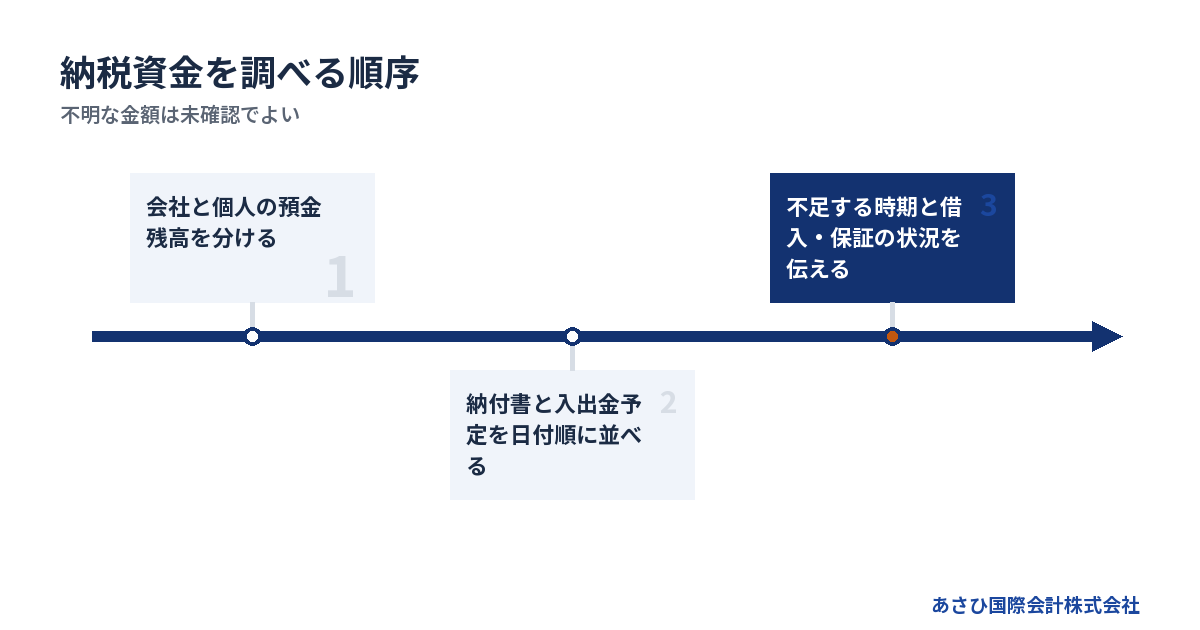
廃業の相談では、税額の確定を待つ必要はありません。直近の入出金と未納の状況が分かれば、試算や手続きの優先順位を検討しやすくなります。
納付書と預金残高から、期限が近い支払いを見える形にする
資料がそろわなくても、分かる範囲から相談を始められます。未確認の項目を無理に埋めるより、不明なまま示したほうが確認の順序を決めやすくなります。
1. 会社と個人の預金残高を分けて書く。
2. 税金の通知を納期限順に並べる。
3. 直近の入金予定と支払予定を載せる。
4. 不明な金額には未確認と記す。
売掛金は、帳簿上の残高と回収の見込みを分けます。取引先と金額に争いがあるなら、予定どおり入る前提には置けません。
家族の生活費も別枠です。会社の不足を個人預金で埋める案があっても、納税後に暮らしを支えるお金が残るか確認してください。
廃業を迷いながら相談する経営者は珍しくありません。方針が決まっていなくても、「いつまで資金が持つか分からない」と伝えるところから始められます。
すでに期限を過ぎた通知がある場合は、資料を整える作業より先に、その事実を伝えます。通常の廃業準備と同じ日程では進められない可能性があるためです。
税務・債務整理・M&Aでは、確認する担当が異なる
税額の試算や税務申告は税理士が扱います。債務整理や保証債務の法的な問題は弁護士、登記手続きは司法書士が担います。M&A仲介の担当は、譲渡先の探索や取引条件の整理などです。
肩書きだけで選ばず、今回どこまで担当するかを確認してください。廃業では複数の仕事がつながるため、担当の境目に確認漏れが起きやすくなります。
- 税務試算に必要な資料は何か。
- 保証の法的判断は誰が担うか。
- 各担当者は情報を共有できるか。
- 見積額に含まれない業務は何か。
納税額の計算だけを依頼するのか、廃業までの資金計画も確認するのかで、必要な資料は変わります。借入や保証の状況も、最初から伝えてください。
詳しくは廃業の相談を税理士にするとき、税金・借入・連帯保証まで話すための実務ノートをご覧ください。
あさひ国際会計は、事業を譲る選択肢の資料整備を担う
あさひ国際会計株式会社では、再生型M&Aの仲介を扱っています。会社を閉じた場合の収支と、事業を譲った場合の条件を比べます。そのうえで、連帯保証の解除を見据えたスキームをご提案します。
金融機関との協議の主体は、経営者ご本人です。必要に応じて、依頼する弁護士等の専門家が加わります。当社は事業価値の説明資料や資金計画の整備、M&Aの条件設計を通じた後方支援を担います。
ご相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。税金や別途依頼する専門家の費用まで無料になる意味ではありません。
譲渡後に残る資金と責任を確認できる条件を目指して整理します。納税額の最終確認や法的判断は、それぞれの担当専門家と進めます。
よくある質問
廃業の届出を出せば、未納の税金もなくなりますか?
廃業の届出だけで、未納の税金がなくなるわけではありません。納税者と税目、対象期間を確かめ、今後の申告分も含めて整理します。法人の場合は、営業終了と解散・清算も別の段階です。支払えないときは、猶予の要件や債務整理の必要性を確認します。
赤字の会社でも、廃業すると税金がかかりますか?
赤字でも、資産の売却などによって税金が生じる場合があります。最終的な税額は、売却益だけで決めず、会社全体の税務計算で確認します。所得への税負担が出ない見込みでも、解散等の登記にかかる登録免許税や手続費用は別に見積もってください。
社長が自己破産すれば、会社の税金も整理できますか?
社長個人の自己破産だけで、会社の税金まで片づくとは考えないでください。会社と社長は別の主体です。法人の納税義務、個人の税金、借入の保証債務を分けて確認します。会社と個人それぞれについて、必要な手続きと残る負担を弁護士や税理士と整理することになります。
税金を滞納していても、M&Aを検討できますか?
滞納の事実だけで、M&Aの可能性を決めることはできません。未納額や財産への処分状況に加え、納付原資と譲渡条件を確認します。買い手に滞納を隠すと、条件の見直しや取引の中断につながるおそれがあります。通知書を含め、分かっている情報を初期段階で示してください。
まとめ
手元の納付書と預金残高を用意し、会社と個人それぞれの納税見込額を整理してください。廃業か譲渡かで迷っている場合は、借入残高と保証の状況も添えて、あさひ国際会計の無料相談で事業を引き継ぐ余地をご相談いただけます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496