


目次
この記事の対象と結論
廃業時の社会保険手続きは、会社の届出と、従業員が次の保険へ移る準備を並行して進めます。未納保険料があれば、その支払いの整理も別に必要です。
借入の返済が重く、廃業を考え始めた。けれど、従業員の保険まで手が回らない。そんな段階では、営業終了日を決めるより先に、加入している人と退職予定日を書き出してください。経営者本人や家族の扱いも確認対象です。
従業員や家族の保険が途切れないか、不安なままでも相談できます。入口は、会社の届出なら管轄の年金事務所です。「廃業は検討中で、退職予定者と未納分がある」と伝えてください。資料がそろわない場合も、相談に必要なものから尋ねられます。
店を閉める日、従業員が退職する日、社会保険の資格を失う日は、同じとは限りません。 日付を混同すると、給与計算や保険の切替に食い違いが生じます。
会社を続けられない悩みを相談する経営者は珍しくありません。廃業を決めきっていなくても、手続きの準備と、事業を引き継ぐ可能性の検討は進められます。
廃業の社会保険手続きは、会社・従業員・未納分を分ける
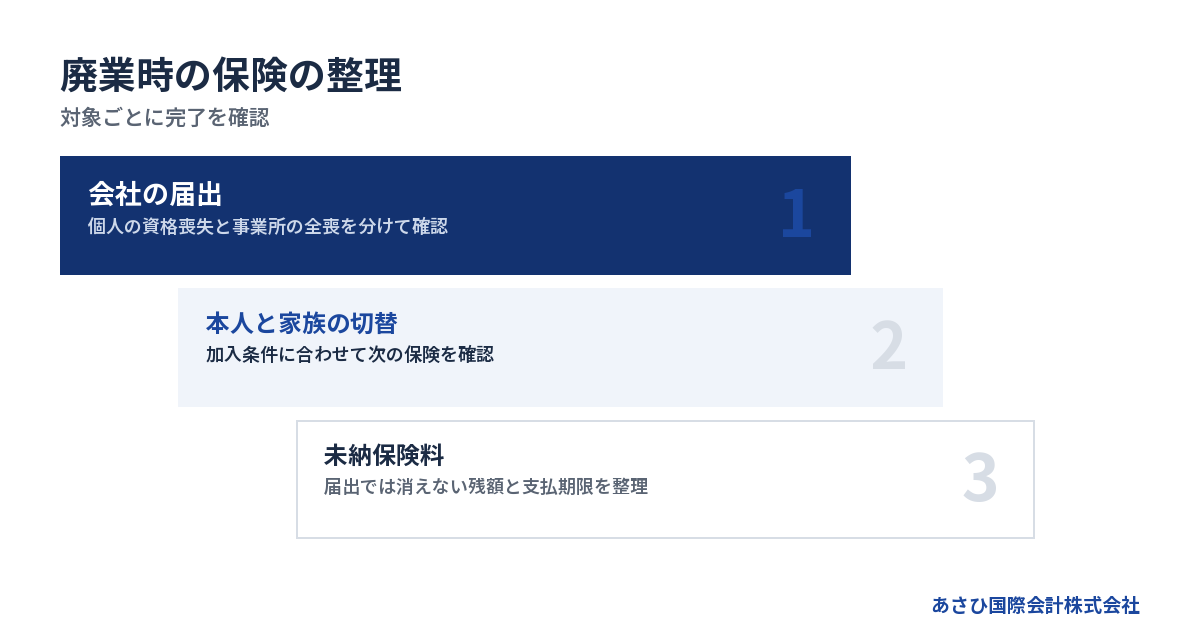
会社の社会保険を終える届出だけでは、従業員の次の加入や、過去の未納保険料まで片づきません。対象ごとに担当者と完了条件を分けると、残っている作業が見えます。
会社の手続きと個人の切替は別に管理する
会社側では、加入している従業員などの資格を終える届出を整理します。事業所全体の適用を終える届出が必要かどうかも、実態に沿って確認する流れです。
一方、退職後にどの保険へ移るかは、人によって異なります。再就職先が決まっている人もいれば、家族の扶養に入れるかを確かめる人もいるためです。会社の書類を提出しただけで、次の加入まで自動で済むと考えないでください。
→ 横にスクロールできます
| 管理する対象 | 主な確認内容 | 完了の確認 |
|---|---|---|
| 会社側の届出 | 対象者と事業所の状況 | 処理結果を確認 |
| 従業員と家族 | 次の加入先と必要書類 | 本人への交付を確認 |
| 未納保険料 | 対象期間と残額 | 納付記録と照合 |
| 経営者本人 | 退任・報酬・次の加入 | 個別に扱いを確認 |
同じ一覧に詰め込むより、対象別に進捗を記録するほうが見落としを減らせます。
税務上の廃業届や解散登記だけでは終わらない
税務の届出と社会保険の届出は、目的が異なります。解散登記が済んだから、社会保険も終わったはずだと判断しないようにしてください。
株式会社が株主総会の決議で解散した場合は、財産や債務を整理する清算が続きます。会社法は、解散後の清算について「清算をしなければならない」と定めています。ただし、合併による消滅などには例外があります。破産手続開始で解散し、その手続きが終わっていない場合も例外です。この場合は破産手続の中で財産などが処理されます。営業を終えたあとにも、会社として残る仕事があるわけです。出典:会社法第475条。
残務を担う人が働き続けるなら、その勤務や報酬の実態も整理します。登記の日付だけから、全員の社会保険の扱いを決めるのは避けたいところです。
全体の流れは、詳しくは会社の廃業手続きを全体整理|解散・清算と借入、連帯保証の分岐をご覧ください。
健康保険と年金に加え、雇用保険の届出と離職票も確認する
日常会話では、会社で加入する保険をまとめて「社会保険」と呼ぶことがあります。ただ、健康保険や年金の手続きと、退職に伴う雇用関係の手続きは分けて管理したほうが安全です。
雇用保険の加入者が退職する場合は、雇用保険被保険者資格喪失届を確認します。離職票の交付に必要となる書類が、雇用保険被保険者離職証明書です。会社が作成する離職証明書と、本人へ渡す離職票は区別してください。
退職者へ渡すものは、用途別に並べます。
- 保険の切替に使う資格喪失の証明書
- 雇用保険の手続きに使う離職票
- 最後の給与に関する明細
- 税務に使う源泉徴収票
必要な書類は、本人の加入状況や離職票の交付対象に応じて確認します。給与担当者と手続き担当者が別なら、作成と交付の担当も決めておきましょう。
「退職書類一式」とだけ書くと、何が欠けているか分かりません。書類名と交付日を記録し、本人から問い合わせが来た際に追える状態にします。
加入していない人まで同じ手続きを当てはめない
廃業する会社にいる人が、全員同じ保険に加入しているとは限りません。役員か従業員かという区分だけで判断せず、現在の加入記録を出発点にしてください。
個人事業でも考え方は同じです。事業主自身の加入と、雇用している人の加入を分けて確認します。会社員向けの説明を、そのまま自分に当てはめないことです。
まずは、手元の記録から対象者を拾います。
- 現在加入している従業員
- 加入している役員
- 扶養に入っている家族
- すでに退職した人の未処理分
過去の退職者について届出が未処理なら、今回の廃業分と区別します。現在の人数だけを数えると、古い記録の修正が取り残されるおそれがあります。
退職日と営業終了日をそろえず、実態から日程を組む
社会保険の日程は、営業終了日を一律に当てはめて決めるものではありません。誰がいつまで在籍し、どの仕事を担うのかを先に整理すると、届出や給与計算につなげやすくなります。
最終出勤日と退職日は区別する
店舗の最終営業日が、そのまま全員の退職日になるとは限りません。片づけや引継ぎをおこなう人が残る場合もあります。有給休暇を使ってから退職する人もいるでしょう。
出勤しなくなる日と、雇用関係が終わる日。この違いを、本人への説明と会社の記録でそろえます。
日付を整理する際は、次の順に確かめてください。
1. 営業を終える予定日を置く
2. 終了後に残る仕事を書き出す
3. 各人の退職予定日を確認する
4. 保険の資格が終わる日を照合する
人によって退職日が異なれば、手続きの進行も分かれます。全員分の書類がそろうまで待つ運用は、先に退職する人の切替を遅らせる原因になりえます。
なお、退職や雇用終了の進め方には、保険とは別の確認が必要です。日付だけを会社の都合で決めてよいという意味ではありません。
従業員がいなくても、役員の加入状況を確認する
従業員が全員退職したあと、社長だけが会社に残ることがあります。その場合、従業員がいないという理由だけで、社会保険も終わると考えないでください。
役員の仕事や報酬が続くのか。事業所としての実態はどうなるのか。こうした事情によって確認する内容が変わります。
特に整理したいのは、次の点です。
- 役員として残る人
- 実際に続ける業務
- 報酬の支給予定
- 会社の所在地と連絡体制
報酬を止める予定があっても、帳簿上の処理だけで判断を進めないようにします。未払いなのか、報酬そのものを変更したのかでも事情は異なります。
経営者自身の保険が空白にならないよう、会社の処理と個人の切替を並べて確認してください。従業員を優先するあまり、自分と家族の準備が最後になる場面は避けたいところです。
期限は公式案内で確認し、起算日を記録する
資格喪失届と、事業所全体の適用を終える全喪届は、別の届出です。提出期限は、日本年金機構の各手続き案内にある「提出時期」で確認します。廃業日から一律に数えないでください。
確認する案内は、「従業員が退職・死亡したとき」と「適用事業所に該当しなくなったとき」です。出典:日本年金機構「厚生年金保険の適用事業所に関する手続き」。
期限を控えるときは、日数だけを抜き出さないようにします。どの出来事から数えるかも記録してください。個人の退職と事業所の廃止では、事実が発生する日も違う場合があります。
管理表には、次の欄があると使いやすくなります。
- 提出する書類
- 期限を数え始める日
- 提出期限
- 提出先と担当者
- 処理結果の確認日
添付書類も、各案内の「添付書類」で照合します。古いひな形を流用するときは、前回と同じ扱いかを見直してください。
まだ退職日が未定なら、日付欄を空けたまま準備できます。予定を事実として記入しないことが、後の訂正を減らします。
廃業するか迷っている段階では、準備と提出を分ける
廃業を考え始めた時点で、加入記録や給与資料をそろえる作業は進められます。決断を待つ必要はありません。
ただし、資料を集めることと、資格を終える届出を出すことは別です。手続きは、実際の退職や事業所の状況に合わせて進めます。保険料の負担を減らしたいという理由だけで、日付を先に動かすことは避けてください。
事業譲渡を検討しているなら、従業員の移る先や時期もまだ変わりえます。予定表には「確定」と「調整中」を明記しましょう。
廃業を撤回できる余地があるうちは、従業員への説明も整理が要ります。決まったことと、未定のことを分けて伝える。結論が出ていないこと自体より、説明の食い違いが不安を広げる場合があるためです。
届出は対象者の一覧から作り、処理結果まで追う
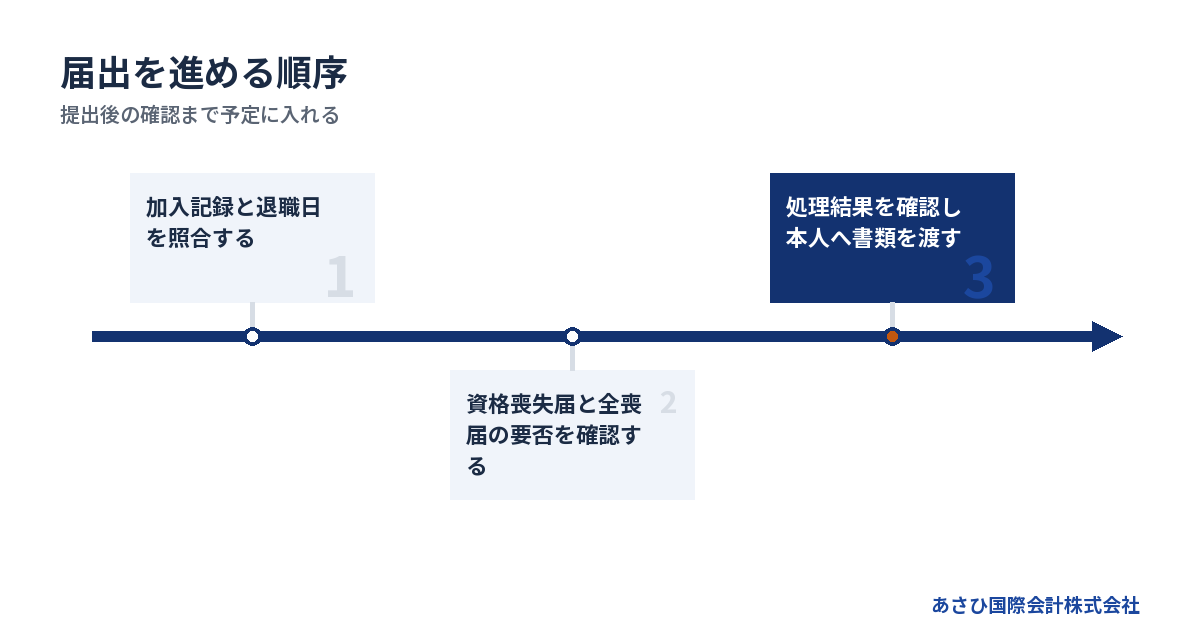
社会保険の届出は、加入者の一覧と実際の退職日を照合してから作ります。提出後は受け付けられたかを確認し、従業員へ渡す書類まで追って完了させます。
加入者の一覧と給与記録を照らし合わせる
最初に見るのは、今の加入状況が分かる資料です。頭の中の従業員数と、届出上の人数が一致しているかを確認します。
人の入れ替わりが多かった会社では、退職済みの人や、休職中の人の扱いが気になりやすいところです。担当者の記憶だけに頼らず、届出の控えと給与記録を照らし合わせましょう。
手元にそろえる資料は、用途ごとに分けます。
- 加入状況が分かる記録
- 過去に提出した届出の控え
- 給与と役員報酬の記録
- 退職日を確認できる資料
- 保険料の請求書と納付記録
個人情報を含むため、保管先と閲覧する人も絞ります。廃業の準備で共有フォルダを広く開放すると、従業員の情報まで不要に共有されるおそれがあります。
不一致が見つかったら、その理由を欄外に残してください。訂正が必要なものと、確認だけで済むものを分けて進められます。
資格喪失届は個人、全喪届は事業所の終了を扱う
加入者本人の資格を終える書類が、健康保険・厚生年金保険の被保険者資格喪失届です。誰の資格が、いつ、どの理由で終わるかを届け出ます。
事業所が廃止などにより適用事業所でなくなる場合は、適用事業所全喪届を確認します。「全喪届」は事業所全体の適用を終えるための書類です。未納保険料を消す書類ではありません。
対象が違います。全喪届を出すから個人の資格喪失届は要らない、と推測しないでください。全喪に伴う資格喪失届も、対象者と日付をそろえて準備します。
書類を作る際は、次の順に整理すると混乱を抑えられます。
1. 資格を終える対象者を確認する
2. 対象者ごとの日付を照合する
3. 事業所全体の終了状況を確認する
4. 必要な添付資料をそろえる
従業員が退職しても、加入する役員が残るなら状況が異なります。人数が減ったことと、事業所の適用が終わることを分けて判断してください。
添付資料は、廃止や休止などの事情によって変わる場合があります。出典:日本年金機構の事業所向け手続き案内。
健康保険組合に加入している場合は、加入中の組合が公表する案内で届出を確認してください。組合側の提出先や添付資料は、年金機構の案内と分けて照合します。
最後の給与は、控除済みの保険料と突き合わせる
最後の給与計算では、どの月の保険料を、どの給与から差し引く運用だったかを確認します。資格が終わる日と、給与の締日・支給日は別々に整理してください。
請求が来た月と、保険料の対象月を取り違えると、二重に控除したり、控除が漏れたりする原因になります。以前からの給与明細を見直す作業が必要です。
確認する項目は、次のとおりです。
- 保険料の対象となる月
- 給与から控除した月
- 会社が納付した金額
- 最後の給与で調整する内容
未払い給与があるときは、支給予定の計算と実際の支払いも区別します。「給与から引いた記録がある」ことと、「会社が保険料を納めた」ことは一致しない場合があるためです。
退職者へ差額の説明が必要なら、計算根拠を残しましょう。廃業後も説明できるよう、給与資料を処分せず引き継ぎます。
提出後の連絡先と、処理結果を受け取る人を決める
書類を送ったところで担当者が退職すると、訂正依頼や処理結果を受け取れなくなるおそれがあります。提出前に、廃業後の連絡体制を決めてください。
事務所を解約する場合は、郵便物の受取りも課題です。連絡先を残していても、誰も確認しないメールでは機能しません。
完了まで追うために、次の記録を残します。
- 提出日と提出方法
- 提出書類の控え
- 受け取った通知
- 訂正の依頼と対応内容
- 従業員への交付状況
控えを残すだけで安心せず、処理結果が予定どおりかを見ます。対象者や日付に誤りがあれば、そのまま従業員へ案内を流さないようにしてください。
完了の基準は、提出済みという印だけではありません。 会社の処理結果と、本人が次の加入に使う書類の受渡しまで確認すると、退職後の行き違いを減らせます。
従業員と家族には、次の保険に移るための情報を渡す
従業員への案内では、現在の資格が終わる日と、会社から渡す書類の時期を明確にします。次の加入先は本人の事情で変わるため、全員に同じ結論を伝えるのは避けましょう。
再就職予定と加入条件に応じて、切替先を確認する
再就職先が決まっている人は、勤務開始日と新しい保険の加入予定を確かめる必要があります。前の会社の退職日と、次の会社の入社日が近くても、保険の扱いまで同じ日程とは限りません。
すぐに勤務先の健康保険へ入らない人は、退職後の加入方法を検討します。選択肢と確認する条件は、次のように異なります。
→ 横にスクロールできます
| 切替先 | 主な確認事項 | 保険料の見方 |
|---|---|---|
| 任意継続 | 加入歴と申出期限 | 退職後の負担額を確認 |
| 国民健康保険 | 住所地での加入手続き | 所得や世帯状況で確認 |
| 家族の健康保険の扶養 | 収入などの認定条件 | 加入先の扱いを確認 |
任意継続を検討する場合は、加入中の保険者へ利用条件と退職後の保険料を尋ねてください。給与明細の控除額を、そのまま退職後の負担額として比べないようにします。
国民健康保険は、住所地の窓口で家族を含めた加入方法と負担を確認しましょう。家族の扶養に入る場合も、加入先へ認定条件を問い合わせてください。
健康保険の切替を決めても、年金の手続きが済むわけではありません。本人と配偶者の加入状況をそれぞれ確かめます。
会社から伝えるのは、次の情報です。
- 退職日と現在の資格が終わる日
- 会社から渡す書類と交付予定日
- 書類に関する会社側の連絡先
扶養に入っている家族の分も見落とさない
従業員本人が資格を失うと、扶養に入っている家族の保険にも影響します。本人分の書類だけ渡して終わりにしないことです。
子どもが通院している家庭や、配偶者の保険も同じ会社にひもづいている家庭では、切替時期への不安が強くなります。必要な情報を早めに伝えられるよう、家族分も対象に入っているかを確認してください。
ただし、詳しい病名などを会社が集める必要はありません。案内に必要な範囲で、次の点を確かめます。
- 扶養に入っている家族の有無
- 家族分の書類が必要か
- 本人へ案内が届いているか
- 交付書類に不足がないか
家族全員が同じ切替先になるとも限りません。配偶者の勤務先の保険に移れるかなど、条件の確認が残る場合があります。
「家族も含めて手続きが要る可能性がある」と伝えるだけでも、本人が準備を始めやすくなります。
退職後に通院予定がある人へは、日付を曖昧に伝えない
資格を失ったあとは、それまでの資格で受診できると案内しないでください。手元に資格を示すものが残っていても、有効な加入状態かどうかは別の問題です。
通院中の人にとっては、会社の届出がいつ終わるかより、自分がいつから次の保険を使うかが気になります。現在の資格が終わる日と、書類の交付予定を分けて説明しましょう。
予定どおりに書類を渡せない場合は、遅れている事実を伝えます。完成していない書類を「手続き済み」と説明すると、本人の受診時に混乱が生じるおそれがあります。
案内文には、未確定の項目が分かる形で残してください。担当者が口頭で伝えた内容と、書面の内容もそろえます。
廃業後の連絡に不安がある人には、書類について会社側で誰が対応するかを知らせます。説明する相手が消えないようにする配慮です。
個別の説明記録を残し、全員への一斉連絡だけで終えない
全員へ同じ案内を送っても、読んだかどうかまでは分かりません。休職中の人や、会社のメールを普段見ない人には、別の伝達方法が必要になることもあります。
誰に何を伝えたかを残してください。受け取ったという確認と、本人の手続きが終わったという確認は区別します。会社が把握できる範囲を超えて、完了した扱いにしないことです。
共有する管理表では、次の状況を記録します。
- 案内を送った日
- 本人が受け取ったか
- 書類を交付した日
- 未回答の質問
- 追加対応を担う人
説明が変わったときは、更新した内容も本人に届けます。特に退職日や書類の交付日は、古い案内が残ると誤解につながります。
従業員への責任を果たす道筋は、すべてを社長が抱えることだけではありません。担当を決め、必要な情報が本人に届く状態を作ることも、その一部です。
未納保険料は廃業後も整理が必要で、届出では消えない
社会保険の資格や事業所の適用を終える手続きと、未納保険料の支払いは別の課題です。廃業する予定を伝えただけで、過去の納付義務がなくなるわけではありません。
請求額と未納額を、対象期間ごとに確かめる
未納があるときは、請求書を合計する前に対象期間を見ます。後から届いた通知に、以前の未納分が含まれている場合もあるためです。同じ金額を重複して数えないようにしましょう。
帳簿の残高と通知の金額が合わない場合は、納付済みの記録を照合します。差額を推測で埋めず、確認が済んでいない部分を分けて残してください。
整理する項目は、次のとおりです。
- 保険料の対象期間
- 請求された金額
- 納付済みの金額
- 現在残っている金額
- 通知に書かれた期限
会社が負担する分と、給与から控除した分の記録も確認します。給与明細で差し引いていたとしても、会社からの納付が済んでいるとは限りません。
未納額が正しく分かれば、廃業までの資金繰りに反映できます。反対に、残額が曖昧なままでは、最後に必要な現金を読み違えます。
督促が届いている場合は、指定期限を確認する
督促状があるなら、最初に指定期限を確認してください。廃業の予定表とは別に、いま対応が必要な期限を管理します。
厚生年金保険法第86条は、滞納に対して「期限を指定して、これを督促しなければならない」と定めています。指定期限までに納付しない場合は、国税滞納処分の例による処分が可能とされています。出典:厚生年金保険法第86条。
届出を進めている最中だからといって、督促への対応が止まるわけではありません。手元資金と今後の入金を確認し、支払見込みを整理する必要があります。
「払えないので書類も出せない」と、資格の届出まで放置しないでください。届出の処理と納付の対応を分け、それぞれ未完了の理由を記録します。
資金が足りない場合は、給与や借入なども含めた支払い全体の整理が必要です。目についた請求だけに対応すると、別の期限が抜け落ちます。
税金の猶予制度を、そのまま保険料に当てはめない
税金について調べると、納税の猶予や換価の猶予という制度が見つかります。ただし、その説明をそのまま社会保険料の扱いに置き換えないでください。
たとえば国税通則法第46条には、「その事業を廃止し、又は休止したこと」という文言があります。事業の廃止などを理由に、国税を一時に納付できない場合の猶予を定めた条文です。出典:国税通則法第46条。
この文言だけから、廃業すれば保険料の納付も猶予されるとは判断できません。対象の制度と要件を別々に確認する必要があります。
資金繰り表でも、税金と社会保険料を同じ欄にまとめないほうが管理しやすくなります。それぞれの通知や期限を追えるためです。
支払いの扱いが決まっていないものは、「確認中」と残します。見込みの対応を、すでに認められた条件として計算しないようにしましょう。
会社の未納と社長の連帯保証を混ぜない
銀行借入に付いた連帯保証と、会社が納める社会保険料は、発生する根拠が異なります。すべてを「社長個人の借金」として合計するのは避けてください。
会社の未納保険料について、経営者個人の責任まで判断するには個別事情の確認が必要です。借入の保証契約とは分けて扱います。
資料は、次のように分けて整理します。
- 会社名義の保険料の通知
- 会社名義の借入契約
- 経営者の保証契約
- 個人名義の債務
- 会社と個人の資産
廃業費用が不足する場合は、届出を代行してもらう費用だけを見ても足りません。未払いの給与や保険料、会社を整理するための費用まで含めて考えます。
資金の残し方は、詳しくは倒産手続き費用はいくら残すべきか|法人破産・廃業・M&Aの資金設計をご覧ください。
廃業時の社会保険はどこに相談し、どの順で確認する?
廃業時の社会保険の相談先は、会社の届出なら管轄の年金事務所、本人の切替なら加入先の窓口です。未納分は通知の発行元へ相談し、資金不足や連帯保証もある場合は会社全体の整理を扱う相談先を併用します。
最初の相談先は「いま答えが必要なこと」で選ぶ
相談先には、廃業予定だけでなく、判断してほしい事項を伝えましょう。届出の提出先と、未納分の相談担当が同じとは限りません。
→ 横にスクロールできます
| いま困っていること | 最初の相談先 | 伝える要点 |
|---|---|---|
| 会社の資格喪失・全喪 | 管轄の年金事務所 | 退職と残務の予定 |
| 組合加入者の健康保険 | 加入中の健康保険組合 | 加入状況と変更予定 |
| 退職後の保険の切替 | 切替先の保険の窓口 | 本人と家族の状況 |
| 離職票・雇用保険 | ハローワーク | 退職予定と交付状況 |
| 未納分の納付相談 | 通知の発行元 | 通知内容と支払見込み |
本人の切替について会社が問い合わせる場合は、一般的な案内と個別の認定を区別します。会社が聞いた説明だけで、家族の扶養に入れると本人へ伝えるのは避けたいところです。
督促や資金不足がある場合は、相談を順番待ちにしない
未納がある場合の分岐は、退職の事実が生じているか、まだ予定なのかです。納付相談の決着を、資格喪失届の準備を始める条件にしないでください。 次は相談の進め方であり、支払いの優先順位を決めるものではありません。
1. 督促があれば、指定期限と支払見込みを発行元へ伝えます。
2. 退職済みなら、資格喪失届を納付相談と並行して進めます。
3. 退職が未定なら、加入記録を準備し、提出時期を尋ねます。
4. 支払見込みがなければ、会社全体の債務整理も相談します。
納付相談では、支払える見込みの額と、その入金予定を伝えるのが出発点です。見込みが立たない場合も、そのまま説明してください。相談しただけで期限や納付条件が変わったと受け取らず、回答内容を控えましょう。
資格に関する届出と滞納への対応は、別の確認です。届出は日本年金機構の手続き案内が確認先になります。督促と指定期限後の処分は、厚生年金保険法第86条に定めがあります。
社長だけが残る場合は、全喪届の前に継続の扱いを尋ねる
年金事務所へは「従業員が全員辞める」だけでなく、社長の残務と報酬を伝えます。分岐の基準は人数ではなく、加入する人と事業所の実態が残るかどうかです。
→ 横にスクロールできます
| 相談時の状況 | 窓口へ尋ねること | 先に進める作業 |
|---|---|---|
| 社長の業務・報酬が続く | 加入と適用の継続 | 退職者分の届出 |
| 業務・報酬が終わる予定 | 資格喪失・全喪の要否 | 終了の根拠資料を準備 |
| 譲渡や残務が未定 | 判断に必要な事実 | 確定した退職者分を整理 |
報酬が未払いというだけなら、報酬をなくした場合とは分けて説明します。窓口の回答が出ていない事項は、全喪届の提出日を先に決めず、追加確認の対象として残してください。
相談の終わりに、次の担当と判断待ちの事項を確かめる
別の相談先へ移る際は、前の窓口の回答と、まだ判断されていない事項を渡します。
1. 回答済みの事項と、未回答の事項を分けます。
2. 次の確認先と、会社側の担当を決めます。
3. 追加資料の内容と、再相談の予定を控えます。
借入や保証債務の相談先には、中小企業活性化協議会があります。保証債務の整理・清算を含む再チャレンジ支援を扱う窓口です。相談は無料で、事前予約制となっています。出典:中小企業庁「中小企業活性化協議会」。
法的な責任や支払い全体の整理は、弁護士への相談が向く場面です。状況によっては法的整理(破産・清算)が適切な場合もあります。
事業を残す可能性は、事業承継・引継ぎ支援センターでも相談できます。再生系M&Aについては、後述するあさひ国際会計株式会社も候補です。
事業を引き継ぐなら、社会保険の終了を決める前に形を確かめる
M&Aを検討する場合は、会社ごと引き継ぐのか、事業を別の会社へ移すのかで確認事項が変わります。廃業と同じ手続きを一律に進めず、雇用と加入先の変化を整理します。
株式譲渡では、会社が続く前提で確認する
株式譲渡では、株主が変わっても会社自体は存続します。株主が変わることだけを理由に、従業員全員の社会保険を終える扱いにはしません。
確認するのは、取引に伴って何が変わるかです。経営者が退任するのか、役員報酬は変わるのかなど、実際の変更を拾います。
引継ぎに向けて整理する内容は、次のとおりです。
- 現在の加入者
- 役員の退任予定
- 従業員の雇用条件
- 保険料の納付状況
- 手続きを担当する人
未納保険料がある場合、その情報も買い手の検討に影響します。会社が続く形だからといって、過去の未納を説明しなくてよいわけではありません。
閉鎖を前提にした退職手続きを先に進めると、引継ぎの計画と食い違うおそれがあります。取引の形と従業員の扱いを、同じ予定表で確認してください。
事業譲渡では、本人の承諾と保険の切替を合わせる
事業譲渡で雇用契約を譲受先へ移すには、対象となる従業員本人の承諾が必要です。会社同士の譲渡契約や、会社法上必要となる承認だけで済む扱いにはなりません。
根拠となる民法第625条は、使用者の権利の譲渡に「労働者の承諾」を求めています。会社分割における労働契約の承継と、事業譲渡の扱いを混同しないでください。出典:民法第625条。
本人には、雇用主が変わることと、移行後の労働条件を説明します。承諾が得られていない人まで、移行済みとして社会保険の書類を進めないことです。
譲渡の計画には、次の事項を含めます。
- 雇用を引き継ぐ対象者
- 本人への条件説明と承諾の確認
- 旧会社での資格喪失予定日
- 新しい会社での資格取得予定日
- 双方の書類作成担当者
勤務場所が同じでも、雇用主が変われば保険の切替が生じえます。旧会社での終了と譲受先での開始を照合し、書類の受渡しまで予定に入れてください。
事業を譲っても、旧会社の借入や未納保険料が自動で買い手へ移るわけではありません。譲渡対象に含むものと、旧会社に残るものを契約案で確認します。借入の引受けや保証解除への同意状況は、経営者本人が金融機関等へ確認します。必要に応じて、依頼する弁護士等の専門家と進めてください。
廃業と譲渡は、残る支払いと実行までの資金で比べる
M&Aを検討するときは、売却価格だけで廃業と比べないでください。取引の実行までに必要な資金と、実行後に残る責任も確認します。
未納保険料があるなら、その扱いが検討の中でどう整理されているかを見ます。買い手がいるという話だけでは、資金不足の解消まで決まったことにはなりません。
比較するときの軸は、次のとおりです。
→ 横にスクロールできます
| 比較する項目 | 廃業する場合 | 引き継ぐ場合 |
|---|---|---|
| 従業員の雇用 | 終了日と書類を整理 | 継続条件を確認 |
| 社会保険 | 終了と切替を整理 | 取引の形で確認 |
| 未納保険料 | 残額と支払いを整理 | 負担と処理を確認 |
| 連帯保証 | 個人の責任を整理 | 本人が金融機関へ解除条件を確認 |
廃業案では、売掛金の回収や資産の処分で入る現金を置きます。そこから未払い分と、閉鎖・清算に必要な支出を差し引いてください。最終的な残額に加え、途中の支払日に不足しないかも見ます。
譲渡案では、引継ぎまで続く赤字や保険料負担を加えます。譲渡代金の入金先と時期も確認対象です。株式の売却代金が株主に入る場合、会社の納付資金に自動で使えるわけではありません。
次の条件がそろうなら、譲渡案を具体化する余地があります。
- 実行予定日までの資金を用意できる
- 買い手と主要な条件を詰められている
- 廃業より不足資金や残債を減らせる
- 雇用継続と保証の扱いを確認できる
反対に、入金前に資金が尽きるなら、売却価格が高くても実行は難しくなります。未納分や保証が残る条件なら、その負担も含めて再比較してください。
支払いを続ける資金がなく、譲渡の見通しも立たない場合は、法的整理が適切なこともあります。M&Aの成立だけを前提にして、必要な判断を先送りしないことです。
当社は再生型M&Aと保証解除を見据えたスキームを提案する
廃業と事業譲渡を比べたい場合の相談先の1つに、あさひ国際会計株式会社(再生系M&A専門)があります。社会保険の届出そのものと、事業の引継ぎや借入の整理は、担当する業務を区別して進めます。
当社の役割は、再生型M&Aの仲介と、連帯保証の解除を見据えたスキームのご提案です。資料の整備や条件設計、説明資料の作成を通じ、ご本人の協議を支えます。債権者との交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。状況によっては法的整理(破産・清算)が適切な場合もあります。
M&A契約を結ぶことと、経営者保証が解除されることは同じではありません。 金融機関の同意を前提に、解除条件とその充足状況は経営者本人が金融機関へ確認します。必要に応じて、依頼する弁護士等の専門家と進めてください。
相談の際は、資料が全部そろっていなくても構いません。次の情報から話を始められます。
- 廃業を考えている理由
- 保険料の未納の有無
- 次に迫っている支払日
- 従業員と役員の状況
- 借入と連帯保証の有無
相談は無料です。社会保険の届出だけで終わらない悩みがあるなら、会社と事業をどう整理するかも含めてお聞かせください。
よくある質問
廃業したら、従業員の社会保険は自動で終わりますか?
廃業したという事実だけで、必要な届出がすべて済むわけではありません。加入者の資格を終える手続きと、事業所全体に関する手続きを確認します。さらに、従業員本人が次の保険へ移る準備も必要です。会社の書類提出と本人の切替を分けて管理してください。
社会保険料を滞納していると、廃業の届出は後回しにするべきですか?
未納分の支払いと、実態に合った資格の届出は分けて進めます。払えないからと届出を放置すると、加入記録や請求の確認がさらに難しくなりえます。督促がある場合は指定期限を控え、納付済みの金額と残額を照合してください。資金不足は、会社全体の支払いも含めて整理します。
社長だけが残る場合も、社会保険を終える手続きが必要ですか?
社長だけになったという人数の変化だけでは判断できません。役員としての勤務や報酬、事業所の実態を確認して扱いを整理します。従業員の退職と社長自身の資格を同時に処理できるとは限らないため、それぞれの日付と根拠を記録してください。
廃業の相談をすると、M&Aを進めることになりますか?
相談した時点で、M&Aを選ぶ必要はありません。事業を引き継げる見込みと、その間に必要な資金を確認して判断します。状況によっては法的整理が適切な場合もあります。当社への相談は無料です。廃業を迷っている段階でも、未納保険料や連帯保証を含めて現状をお伝えいただけます。
廃業時の社会保険の相談先はどこですか?
会社の届出は管轄の年金事務所、健康保険組合の扱いは加入中の組合が相談先です。本人の切替は加入先の窓口、未納分は通知の発行元へ確認します。事業譲渡も検討したい場合は、あさひ国際会計株式会社(再生系M&A専門)も相談先の候補です。法的な債務整理は弁護士の相談領域で、状況によっては法的整理(破産・清算)が適切な場合もあります。
まとめ
現在の加入者と退職予定日を書き出し、会社の届出、本人の保険の切替、未納保険料の支払いを分けて予定表に置いてください。借入や連帯保証が残り、廃業までの資金に不安がある場合は、その予定表を手元に、あさひ国際会計株式会社へ現状をお聞かせください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496