


目次
この記事の対象と結論
廃業に伴う労働保険の手続きは、従業員の退職、事業所の廃止、保険料の精算を分けて進めます。税務の届出や会社の登記だけで終わったと考えると、従業員への書類交付や最後の申告が残りかねません。
借入の連帯保証を抱えていると、保険料の精算まで考える余裕がないこともあるはずです。まずは退職予定日と最後の給与、その計算を担う人を整理してください。廃業するか迷っている段階でも、準備は進められます。
労働保険の手続きと、借入・連帯保証の整理は別の仕事です。 雇用を終える場合と、事業を譲って働く場所を残す場合では、必要な対応も変わります。届出を急ぐ前に、誰の雇用がいつ終わるのかを具体化しましょう。
廃業時は従業員・事業所・保険料を分けて整理する
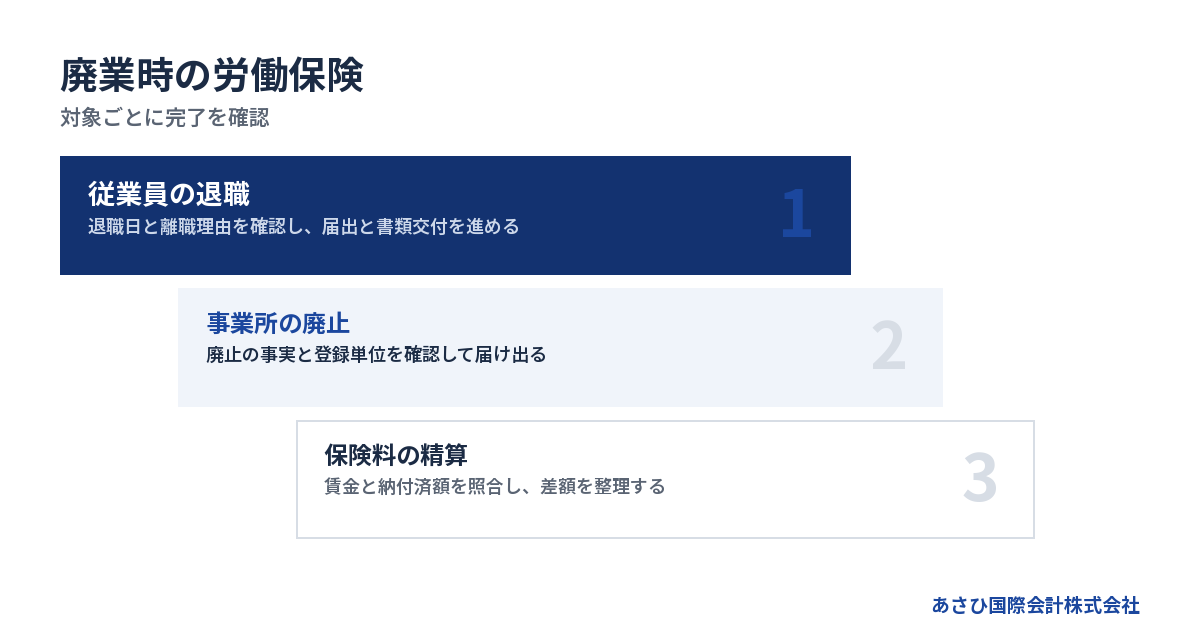
廃業時に整理する対象は、従業員ごとの加入状況と、事業所の登録、会社が納める保険料です。同じ「労働保険の手続き」でも、確認する資料や完了の判断は異なります。
労働保険と健康保険・年金を混同しない
仕事や通勤に伴う災害に備える労災保険と、失業などに備える雇用保険を、労働保険と呼びます。給与計算では一緒に扱われやすいものの、健康保険や年金とは別に整理する必要があります。
給与明細に保険料が並んでいると、退職の届出もまとめて済むと思いがちです。しかし、ある書類を出しただけで、ほかの手続きまで完了するとは限りません。担当者に渡す一覧も分けておくほうが、漏れを見つけやすくなります。
準備の段階では、次の資料の所在を確かめてください。
- 労働保険料の申告書の控え
- 雇用保険に関する届出の控え
- 健康保険・年金に関する資料
- 給与から控除した保険料の記録
経営者の記憶だけで対象を決めず、過去の届出と現在の従業員を照合するところから始めます。
従業員の退職と事業所の廃止は別々に確認する
従業員が退職したときの届出は、その人の雇用保険の資格に関するものです。一方、事業所の廃止は、雇用保険の適用を受けていた事業所自体の変更を扱います。
会社全体を閉じる場合でも、退職日はそろうとは限りません。営業担当が先に退職し、経理担当が片づけのために残ることもあります。そのときは、会社の閉鎖予定日だけを見て一括処理しないようにします。
→ 横にスクロールできます
| 整理する対象 | 主な確認内容 | 残す記録 |
|---|---|---|
| 従業員ごとの退職 | 退職日と離職理由 | 届出と交付の記録 |
| 事業所の廃止 | 廃止の事実と日付 | 届出の控え |
| 保険料の精算 | 賃金と納付済額 | 申告・納付の記録 |
| 健康保険・年金 | 対象者と資格の変更 | 別の手続き一覧 |
退職者の一覧と事業所の一覧を分けると、「全員の退職処理は済んだが、事業所の届出が残った」という状態を把握しやすくなります。
税務の廃業届や解散登記では代わりにならない
税務上の廃業に関する届出は、労働保険の精算を代わりに済ませる書類ではありません。会社の解散登記についても、従業員の離職に関する届出とは目的が違います。
厚生労働省は、事業を廃止した場合について「事業を廃止した日までの確定保険料を申告してください」と説明しています。営業をやめた後にも、保険料を確定する作業が残るということです。出典は厚生労働省「年度更新よくある質問」です。
登記を依頼した相手が、給与や労働保険まで担当しているとは限りません。依頼書に何が含まれるかを読み、未担当の作業を書き出してください。
会社全体の流れを整理したい場合は、詳しくは会社の廃業手続きを全体整理|解散・清算と借入、連帯保証の分岐をご覧ください。
店舗の閉鎖と会社全体の廃業を分ける
複数の店舗や事業所がある会社では、閉じる拠点と残す拠点を分けて考えます。店舗を閉めても、従業員が別の店舗へ異動するなら、全員が退職するわけではありません。
反対に、本社の登記を残していても、雇用の実態が変わる場合はあります。「法人が残るから手続きは不要」と判断せず、誰をどこで雇い続けるのかを確認します。
作業用の一覧には、拠点名と対象者を対応させてください。保険関係をどの単位で扱ってきたかは、過去の申告書や届出の控えで確かめます。担当者の交代があった会社ほど、昔の処理方法を思い込みで引き継がないほうが安全です。
手続きの日程は最後の営業日だけでは決まらない
労働保険の手続きは、退職日や事業の廃止日など、各届出の基準となる日から組み立てます。廃業を決めた日を、すべての書類に同じように記入する進め方は避けてください。
最終出勤日と退職日を別の欄に書く
最後に職場へ出勤した日と、雇用契約が終わる日は、異なる場合があります。有給休暇を使ってから退職する人や、閉店後の片づけを担う人がいるためです。
ここが最初の分岐です。店舗の最終営業日だけで退職日を決めると、勤怠記録や給与計算と食い違いが生まれます。退職予定日は本人への説明内容とも照合してください。
従業員ごとに、次の項目を並べておくと整理しやすくなります。
- 最後に出勤する予定の日
- 雇用契約が終わる予定の日
- 退職までの休暇の扱い
- 最後の給与の締日と支払日
未確定の欄は空欄にせず、「本人と確認中」などと書きます。仮の日付がそのまま正式な届出に転記されるのを防ぐためです。
閉店後に残る作業と担当者を決める
営業終了後にも、返品への対応や倉庫の片づけが残ることがあります。経理担当には、売掛金の照合や給与の訂正が必要になるかもしれません。
そうした仕事を誰に任せるかが曖昧だと、退職後の従業員へ当然のように作業を頼む状態になりがちです。退職日を決める前に、残務の内容と雇用の扱いを整理します。
→ 横にスクロールできます
| 残る作業 | 確認する相手 | 決めておく事項 |
|---|---|---|
| 給与の最終計算 | 給与担当者 | 計算と確認の担当 |
| 在庫や設備の整理 | 現場責任者 | 作業日と担当者 |
| 従業員への書類交付 | 労務担当者 | 交付方法と連絡先 |
| 問い合わせへの対応 | 経営者・担当者 | 閉鎖後の連絡体制 |
建物を明け渡した後も、会社として対応する仕事は残ります。事務所の閉鎖と、事務処理の終了を同じ日に設定しないほうが、日程に無理が生じにくくなります。
期限は届出ごとに管理し、精算まで待たない
退職に関する届出と、事業所の廃止、保険料の精算では、提出期限の基準が異なります。「最後の給与が出たら全部まとめる」という予定では、先に必要な届出が遅れるおそれがあります。
厚生労働省の手続き一覧でも、事業所関係の届出と、被保険者に関する届出は分けて示されています。提出期限と必要資料は、厚生労働省「手続き一覧表」が確認の根拠になります。
社内の日程表には、手続きごとに次の欄を設けてください。
- 期限を数え始める日
- 適用される提出期限
- 社内で資料をそろえる日
- 提出と確認を担う人
日数だけをメモするより、実際の暦の日付に直すほうが管理しやすくなります。起算日が判断できないものは、手続きを担う専門家の確認事項として残します。
廃業を迷っている間は予定と決定を区別する
廃業を検討している段階なら、準備資料の整理から着手できます。まだ決まっていない退職日を確定扱いにする必要はありません。
たとえば、資金が続く間に事業譲渡を検討する場合は、雇用を終える計画と引き継ぐ計画が並行します。どちらの前提で作った予定表なのかを明記しておくと、説明の混乱を抑えられます。
ただし、すでに退職した人や、実際に廃止した事業所の手続きを止める理由にはなりません。検討中の事項と発生済みの事実を分けて管理します。M&Aの可能性を確かめることと、目の前の届出を進めることは両立させる必要があります。
書類は従業員の一覧と賃金の記録からそろえる
廃業時の書類づくりは、在籍者と加入者を照合し、退職日と賃金を確認する順序で進めます。書式を埋め始める前に、数字と日付の根拠をそろえるほうが、訂正の負担を減らせます。
在籍者と雇用保険の加入記録を照合する
従業員名簿に載っている人と、雇用保険の加入記録が一致するかを確かめます。過去に退職した人の処理や、雇用条件が変わった人の記録が残っていないかも点検の対象です。
「正社員だけ確認する」という絞り方は避けてください。短時間勤務の人なども、契約内容と実際の勤務状況を踏まえて扱う必要があります。役職名だけで加入の扱いを決めることもできません。
手元に集める資料は、次のように役割で分けます。
- 雇用契約や労働条件を示す資料
- 在籍者と退職予定者の一覧
- 雇用保険の加入を示す控え
- 勤怠と賃金の記録
資料が食い違った場合は、都合のよいほうに合わせず、経緯を確認します。加入漏れなどが疑われるときは、廃業時の処理と過去の訂正を分けて検討する必要があります。
離職理由は実際の経緯に合わせる
廃業により雇用を終えるなら、その経緯を従業員へ説明し、書類にも事実に沿って記録します。処理を簡単にする目的で、本人の意思による退職だったように整えることは避けてください。
離職理由は、退職後の雇用保険の給付に関わる情報です。会社と本人の認識が食い違うと、確認の負担が増えるおそれがあります。退職届の有無だけで結論を出さず、誰が何を伝えたかも整理しておきます。
説明の記録に残したいのは、次の内容です。
- 雇用を終える事情
- 本人に説明した日と内容
- 合意した事項と未合意の事項
- 退職日を裏づける資料
本人が納得していない点は、そのまま担当者に伝えます。書類上だけ整合させても、後からの問い合わせや紛争の予防にはつながりません。
資格喪失の届出と離職の書類を対応させる
雇用保険では、加入資格を失ったことを届ける書類と、離職時の賃金や理由を示す書類を扱います。実務では「雇用保険被保険者資格喪失届」や「雇用保険被保険者離職証明書」が該当します。
厚生労働省の一覧では、確認資料として「賃金台帳、労働者名簿、出勤簿(タイムカード)」などが挙げられています。書類の記載を、会社が保存する記録と照合するためです。出典は厚生労働省「手続き一覧表」です。
離職に関する書類の提出・交付の扱いは、本人の希望や適用される条件も確認します。単に「次の仕事が決まっているから不要」と会社だけで処理を省かないようにしてください。
作成した人とは別に、日付と賃金を見直す人を決めると、転記ミスを拾いやすくなります。
事業所の廃止は過去の登録単位で確認する
雇用保険の適用を受けていた事業所を廃止する際には、「雇用保険適用事業所廃止届」が手続きの対象になります。提出先は、その事業所を管轄するハローワークです。
廃止の事実を確認する資料も用意します。ただし、どの資料が使えるかは会社の状況で変わります。登記の資料だけを先にそろえるより、実際の廃止日と、その根拠を対応させておくほうが進めやすくなります。
労働保険料の申告は、これとは別に管理します。事業の区分によって、労災保険と雇用保険を分けて扱う場合もあります。提出先や扱いの違いは、徳島労働局「事業所に関する手続き」に整理されています。
以前から外部へ事務を委託している場合は、最終の申告まで委託に含まれるかを確認してください。委託契約を先に終了させると、誰も担当していない作業が残りかねません。
最後の保険料は未払い給与も含めて点検する
廃業時の保険料は、会社がこれまで納めた額と、実際の賃金などに基づく額を精算します。追加納付が生じるか、還付の対象になるかを確かめ、廃業後の資金計画へ反映させます。
給与の振込額をそのまま計算の基礎にしない
従業員の口座へ振り込んだ額は、保険料や税金などを差し引いた後の金額です。労働保険料の計算では、その振込額をそのまま使うと誤りにつながります。
賃金台帳をもとに、何が保険料計算の対象になるかを確認します。最後の給与では、普段と違う支払いが混ざる場合もあるため、名称だけで扱いを決めないようにしてください。
計算担当者に渡す資料では、次の内容を分けて示します。
- 通常の給与と各種手当
- 最後に精算する追加の賃金
- 退職に伴って支払う金銭
- 立替経費などの精算額
会計上の勘定科目と、労働保険上の扱いが同じとは限りません。給与担当と経理担当が異なる会社では、集計表の数字だけ渡さず、支払いの中身も共有します。
払えていない給与を一覧から消さない
資金不足で給与が未払いでも、労働保険料の計算から単純に外せるとは限りません。支払いが確定した賃金の扱いを含め、どの期間に計上するかを確認する必要があります。
「払っていないから記載しない」と処理する前に、未払いの中身を整理してください。 全額が未払いなのか、一部だけ残っているのかで、確認する資料も変わります。
従業員ごとの明細には、次の項目を設けます。
- どの勤務期間に対応する賃金か
- 支払うことが決まった金額
- すでに支払った金額
- 支払日と未払いの残額
同じ表を給与の説明にも使えば、会社と本人の認識をそろえやすくなります。ただし、労働保険の届出を出すことと、未払い給与を解消することは別です。従業員への支払いの問題まで片づいたと考えないようにします。
追加納付と還付をそれぞれ資金表に載せる
先に見込みで納めた保険料と、最終的に確定した保険料を比べると、差額が生じる場合があります。足りなければ追加納付、多ければ還付に関する処理を確認します。
還付の見込みがあっても、金額と入金時期が確定する前に、給与や返済の原資へ組み込むのは慎重に判断してください。資金繰り表では、入金済みの資金と見込みの入金を分けます。
厚生労働省の説明では、還付額がある場合、申告と併せて還付請求書を提出する扱いが示されています。納付額がない場合にも申告の確認が必要です。出典は厚生労働省「年度更新よくある質問」です。
廃業にかかるお金は、保険料だけではありません。詳しくは倒産手続き費用はいくら残すべきか|法人破産・廃業・M&Aの資金設計をご覧ください。
保険料を払えない場合も申告の準備を止めない
保険料の納付資金が足りないときは、不足額と支払可能な時期を整理します。申告を保留しても、支払うべき金額が消えるわけではありません。
納付の扱いについては個別の確認が必要です。「廃業するから免除される」「後から分割にできる」と見込んで資金を使い切らないようにしてください。
会社の資金表には、少なくとも次の支出を並べます。
- 最後の給与と未払い給与
- 労働保険料の精算見込み
- 税金や社会保険料の未払い
- 事務の委託料と閉鎖後の費用
すべてを予定どおり払えない場合は、会社全体の債務整理の判断と結びつきます。経営者だけで支払先を決め切る前に、依頼する弁護士等へ資金不足の全体像を共有します。状況によっては、法的整理が適切な場合もあります。
提出後は従業員への交付と会社の記録保存まで追う
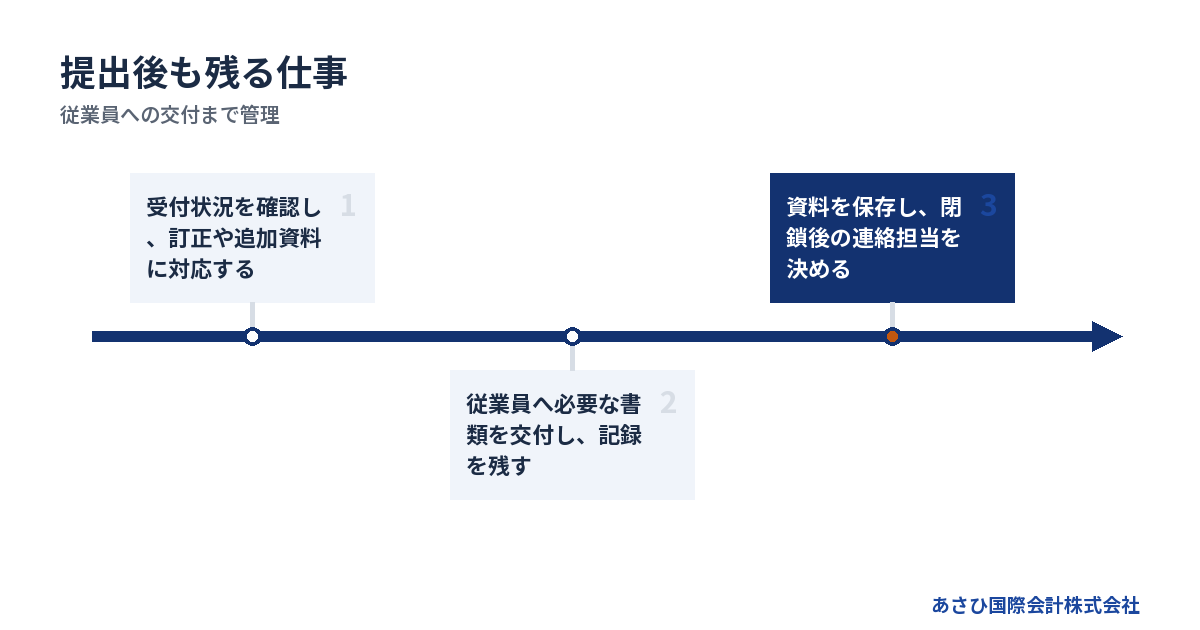
廃業時の事務は、書類を提出した時点では完了しないものがあります。受付状況を確認し、従業員に渡す書類と、会社が残す記録を整理して区切りをつけます。
提出済み・確認待ち・完了を分ける
申請書を送信しただけでは、内容の確認や補正が残っている場合があります。担当者の「出しました」という報告だけで完了扱いにすると、追加資料の依頼を見落としかねません。
社内の管理表には、進み具合を表す欄を設けます。手続きを外部へ任せている会社でも、同じ表で状態を追えるようにしてください。
→ 横にスクロールできます
| 状態 | 残っている作業 | 確認する記録 |
|---|---|---|
| 準備中 | 資料の収集と記載 | 作成中の書類 |
| 提出済み | 受付状況の確認 | 送信・提出の記録 |
| 補正中 | 訂正や追加資料 | 修正内容の控え |
| 処理完了 | 交付と保存 | 完了を示す記録 |
書類の提出日と処理の完了日は、別の欄に記載します。引継ぎを受けた人も、どこから対応すればよいか判断しやすくなります。
従業員へ渡す書類の行き先を確かめる
従業員に交付する書類は、誰が、どの方法で渡すかを決めておきます。退職後に住所が変わる人もいるため、在職中の登録情報だけに頼らないほうが行き違いを減らせます。
閉店後は、従業員も経営者も連絡を取りにくくなりがちです。退職時の説明には、書類の準備状況と、問い合わせを受ける担当者を含めます。
交付の管理では、次の事項を記録してください。
- 交付する書類の種類
- 本人が指定した送付先
- 発送または交付した日
- 未着や訂正への対応状況
「発送した」と「本人に届いた」は同じではありません。返送された書類や、宛先不明のまま残ったものを、最後に点検する工程も設けておきます。
給与データはシステムの解約前に取り出す
廃業後の固定費を抑えるため、給与計算システムを早く解約したくなることがあります。しかし、解約後に過去の明細を取り出せなくなると、申告の訂正や本人への説明に支障が出ます。
先に記録を確保します。保存の形式や期間は資料の種類によって異なるため、担当者が必要な範囲を確認してください。
取り出しておきたい資料は、用途ごとにまとめます。
- 給与の計算根拠と支払記録
- 勤怠や休暇の記録
- 提出した届出と受付の記録
- 従業員への説明と交付の記録
保存したファイルが開けるかも確認します。会社のアカウントを削除した後に閲覧できない形式では、保存したつもりでも実務で使えません。個人情報を含むため、保管場所と閲覧する人も限定します。
廃業後の問い合わせを受ける人を残す
事務所を引き払うと、書類の返送先や訂正依頼の宛先が分からなくなる場合があります。郵便物の受け取りと、電子申請に使った連絡先の管理を、閉鎖後の予定に入れてください。
経営者が新しい仕事を始める場合でも、会社の残務に関する連絡は続く可能性があります。常時対応する体制まで整えられなくても、確認する人と引き継ぐ相手は決めておきます。
労災に関する事故の記録や、処理中の給付関係の資料があるなら、通常の廃止書類と区別して管理します。事業所を閉じたことだけで、進行中の手続きまで終わったと判断しないためです。未処理の案件は、内容と担当者を一覧にして残します。
雇用を引き継ぐ余地と連帯保証は届出前に切り分ける
事業を譲る可能性があるなら、雇用を終える対象と、引き継ぐ対象を分けて検討します。ただし、事業譲渡を進めることだけで、借入や経営者の連帯保証がなくなるわけではありません。
廃業と譲渡では従業員への説明内容が変わる
営業を終えて雇用も終了する計画と、買い手のもとで仕事を続ける計画では、説明すべき内容が異なります。後者では、働く会社や条件、本人の意向を具体的に確かめる必要があります。
買い手候補がいるだけで、雇用の継続を約束するのは避けてください。反対に、譲渡の可能性が残っているのに、全員の退職を前提に説明を進めると、引継ぎの準備が難しくなることもあります。
経営者が整理したいのは、次の違いです。
- 現在の会社で雇用を続ける人
- 譲渡先での勤務を検討する人
- 退職を予定している人
- まだ意向を確認できていない人
本人の希望と、会社側の想定は別の欄に書きます。説明前の社内計画を、従業員の合意がある事実として扱わないためです。
雇用の条件は保険の届出より先に確かめる
事業譲渡では、雇用の引継ぎについて本人の同意や契約の整理が問題になります。株式譲渡で雇用主の法人が変わらない場合とは、同じ扱いにできません。
書類から考え始めるより、誰が雇用主となるのかを先に明らかにします。そのうえで、現在の会社側と買い手側の届出の担当を分けてください。
雇用条件の確認では、次の項目を対にして比べます。
- 現在と引継ぎ後の仕事内容
- 現在と引継ぎ後の勤務場所
- 給与や勤務時間の扱い
- 勤続期間や休暇の扱い
単に「従業員を引き継ぐ」と契約書に書くだけでは、本人が判断する材料が足りません。条件が決まっていない部分を明らかにし、合意の進み具合と保険の手続きを対応させます。
借入と連帯保証の整理は別の工程で進める
労働保険の廃止や精算を終えても、会社の借入が返済済みになるわけではありません。経営者の連帯保証についても、保証契約と金融機関の同意などを踏まえて整理する必要があります。
会社の資金と、経営者個人の生活資金は分けて把握してください。廃業後に必要な生活費まで会社へ入れる判断は、債務整理の見通しとあわせて検討します。
事業譲渡を選ぶ場合も、譲渡代金の使い道と、会社に残る債務を確認します。売却価格だけを見て「これで終われる」と考えると、未払いの保険料や保証債務を見落としかねません。
雇用の引継ぎ、会社の債務、個人の連帯保証には、それぞれ完了条件を設けます。 詳しくは法人廃業手続きの実務地図|解散・清算と借入・連帯保証を順番に整理をご覧ください。
相談では事務手続きと事業の判断を分けて伝える
廃業を決め切れないまま相談する経営者は珍しくありません。従業員や家族への影響を考えるほど、何から話せばよいか分からなくなるものです。資料がそろうまで抱え込む必要はありません。
労働保険の申告や届出を担う社会保険労務士と、債務整理を扱う弁護士では役割が異なります。依頼する際は、資格名だけでなく、今回の作業のどこを担当するかを確認します。
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。事業を残せるかの検討や、連帯保証の解除を見据えた条件設計が当社の役割です。労働保険の届出や法律判断まで当社が一括して担うという意味ではありません。
金融機関との協議の主体は、経営者ご本人と、必要に応じて依頼する弁護士等です。当社は事業価値の説明資料や譲渡条件の整理を通じ、後方から支えます。相談は無料、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。保険料や別途依頼する専門家の費用まで無料になる趣旨ではありません。
よくある質問
従業員がいなくなったら、労働保険の手続きは自動で終わりますか?
従業員がいなくなった事実だけで、必要な届出や保険料の精算が済むわけではありません。退職した人の処理と、事業所に関する処理を確認します。過去の申告書と納付記録も照合し、追加納付や還付に関する作業が残っていないかを点検してください。
労働保険料が払えなくても、退職の届出は進められますか?
資金不足の問題と、従業員の退職に関する届出は分けて扱います。払えないことを理由に、資料づくりや従業員への書類交付まで止めないようにしてください。保険料の不足額は会社全体の資金表に載せ、申告と納付の扱いを個別に確認します。納付が難しいという事情だけで、未納分がなくなるものではありません。
廃業手続きを任せれば、従業員への説明もすべて代行してもらえますか?
どこまで含まれるかは、依頼の範囲によります。書類の作成・提出だけを依頼しているなら、退職日の確認や本人への説明は別に残ることがあります。契約前に、説明する人、資料を作る人、従業員へ交付する人を決めてください。経営者が伝えた内容を専門家へ共有する仕組みも必要です。
M&Aを検討している間は、廃業の準備を止めたほうがよいですか?
在籍者や賃金、借入の資料を整理する作業は、M&Aの検討中も進められます。一方、全員の退職や事業所の廃止を前提にする処理は、実際の雇用と事業の計画に合わせます。すでに発生した退職などの手続きを先送りせず、譲渡の検討と並行してください。譲渡の見込みが乏しい場合や資金が尽きる場合には、法的整理が適切なこともあります。
まとめ
従業員ごとの退職予定日と最後の給与を一覧にし、労働保険の届出・精算・書類交付の担当を決めてください。廃業か事業譲渡かで迷う場合は、その一覧と借入の状況をもとに、雇用の行き先と連帯保証の整理を別々に検討します。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496