


目次
この記事の対象と結論
特別清算の和解型と協定型は、債権者の同意をまとめる方法が異なります。個別の和解で整理を進めるのが和解型。協定を決議し、裁判所の認可を受けるのが協定型です。
廃業を考え、借入を返しきれない社長にとって、判断の軸は名称よりも合意の見通しにあります。誰にいくら負っているか。どこまで返済できるか。残る債務について、どの相手の同意が必要か。この整理から、使える手続きを絞ります。
ただし、会社の債務を整理することと、社長の連帯保証を整理することは別の課題です。 どちらの型でも、会社の手続きだけで個人の責任まで解決したとは判断できません。
相談の時点で廃業を決めている必要はありません。従業員や家族への影響も含め、残せる事業と返済の見通しを同じ資料で確認していきます。
和解型と協定型の違いは、合意の作り方と効力の範囲
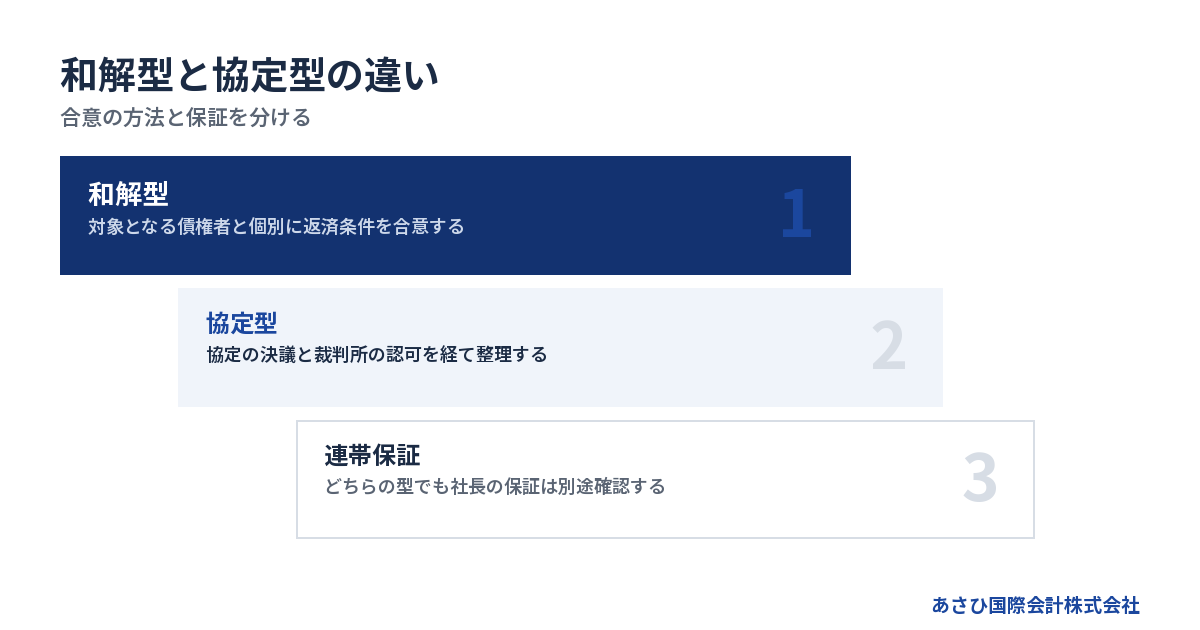
和解型は、対象となる債権者との個別合意を積み重ねます。協定型は、法律が定める決議と認可を通じて、協定の対象となる債権をまとめて整理する仕組みです。
和解型は債権者ごとに返済条件を決める
会社の財産から返済できる金額を示し、残額の扱いを個別に合意する。
たとえば、借入先ごとに返済額と支払時期を確認し、残額について合意を求めます。対象となる相手の意思確認が出発点です。ほかの金融機関が賛成していても、その合意だけで別の債権者の権利まで変更することはできません。
このため、債務の減額を求める相手が明確で、各相手の同意を見込める場合に検討しやすい形です。ただし、相手が少ないだけで適するとは判断できません。金額に争いがある相手や、連絡が取れない相手がいれば、個別合意が難しくなるためです。
協定型は返済条件を議案としてまとめる
返済割合や支払方法などを共通の案にまとめ、債権者集会の決議を経て整理するのが協定型です。その返済条件などを定めた取り決めを「協定」と呼びます。
決議では、法律が定める人数と議決権額の要件を満たす必要があります。単に取引先の多くが賛成したという話とは異なります。誰が議決権を持ち、いくらとして扱われるかを確認したうえで判断します。
可決後には裁判所の認可も必要です。決議を通過しただけで、予定した整理が完了するものではありません。手続きや内容に問題がないかを含め、法的な条件を満たす必要があります。
債権者の人数だけでなく、債権額の分布も見ます。少額の債権者が多い会社と、借入が特定の金融機関に集中する会社では、合意の見通しが変わるからです。
反対する債権者の扱いが分かれる
個別の和解は、合意していない相手にその内容を押しつける仕組みではありません。減額を断られた債務が残る場合は、別の解決を検討する必要があります。
協定型では、決議と認可などの条件を満たせば、反対した債権者にも協定の効力が及ぶ場合があります。ただし、対象は協定によって整理される債権です。会社に対する請求を何でも同じ扱いにできるわけではありません。
→ 横にスクロールできます
| 比較する項目 | 和解型 | 協定型 |
|---|---|---|
| 合意のまとめ方 | 債権者との個別合意 | 協定の決議 |
| 中心となる書面 | 個別の和解書 | 協定案 |
| 反対する相手 | 個別の解決が必要 | 対象債権に効力 |
| 社長の保証 | 別途確認が必要 | 別途確認が必要 |
「反対があれば協定型に変えればよい」と先に決めるのは危険です。決議要件を満たせるか、反対の理由が何かで、選択肢は変わります。
どちらも裁判所が関わる特別清算
和解型という名前から、裁判所の外で当事者だけが決める整理を想像するかもしれません。しかし、ここで扱う和解型は特別清算の中で進めるものです。
個別に同意が取れたから、そのまま会社の清算を終えられるとは限りません。
協定型でも、裁判所が債権者に代わって返済原資を用意するわけではありません。支払える金額を整理し、実行できる案を作る作業は共通です。
比較するときは、「裁判所を使うか」ではなく、どの債権を、どの合意と法的な手続きで整理するかを見ます。和解型を簡易版、協定型を通常版と捉えると、必要な検討が抜けてしまいます。
型を選ぶ前に、特別清算を使える会社か確認する
特別清算は、すでに解散して清算中の株式会社を対象とする手続きです。廃業したいという希望だけで利用が決まるものではありません。
解散と特別清算の開始は別の段階
会社法第510条は、清算株式会社について特別清算の開始要件を定めています。清算を進めるうえで著しい支障を来す事情、または「債務超過の疑い」がある場合です。
営業をやめたことと、法律上の解散は別です。さらに、解散したことと、特別清算が始まったことも区別します。今の会社がどの段階にあるかを確認しないまま、和解書だけを作り始めるのは避けたい進め方です。
解散前なら、残せる事業の有無と、会社をどう整理するかを合わせて検討します。解散済みなら、清算人が把握している財産や債務の内容を確認します。入口の違いで、先に準備する資料も変わります。
出典:会社法第510条(e-Gov法令検索・会社法、提供資料の確認日:2026年8月15日)。
帳簿の純資産だけでは返済可能額は分からない
決算書で資産が多く見えても、その金額で売れるとは限りません。回収が難しい売掛金や、処分費用がかかる設備が含まれている場合もあります。
廃業を考える場面では、帳簿の金額と、現金として残る見込みを分けます。売却できる見込みがあっても、入金まで会社の支払いが続く点にも注意が必要です。
確認する資料は、次のように役割を分けると読みやすくなります。
- 決算書で資産と負債の全体を確認する
- 試算表で足元の増減を確認する
- 資金繰り表で支払日と入金日を照合する
- 資産一覧で回収・売却の見込みを確認する
不足額が分かれば、債権者に何を求めるのかも具体化します。逆に、回収見込みが曖昧なままでは、和解型でも協定型でも返済案の根拠が弱くなります。
債務超過の疑いを放置しない
清算株式会社に債務超過の疑いがある場合、清算人には特別清算開始の申立義務があります。会社法第511条に定められた取扱いです。
つまり、清算中に借入を返しきれない可能性が見えてきたとき、話合いがまとまるまで何もしないという判断には注意が要ります。個別合意の準備と、法的に必要な対応を並行して確認するためです。
とくに、清算人となった社長が、自分の保証への請求を恐れて支払いを続ける場面では、会社と個人の事情が混ざりやすくなります。判断の経緯を残し、依頼する弁護士に支払予定を示してください。
出典:会社法第511条(e-Gov法令検索・会社法、提供資料の確認日:2026年8月15日)。申立ての要否と時期は、会社の状態に即して確認します。
合意が難しい場合は破産も比較に入る
和解型にも協定型にも、債権者の理解と実行できる返済案が必要です。反対が強く、案を修正しても成立を見込めないなら、特別清算にこだわることで時間を失うおそれがあります。
財産や債務に大きな争いがある場合も同様です。経営者が望む名称より、会社の状態に合う手続きを優先して検討します。状況によっては、法的整理として破産が適切な場合もあります。
破産という言葉だけで、社長個人の自己破産まで決まったと受け止める必要はありません。会社の整理と、個人の保証債務の検討は分けて進めます。
詳しくは特別清算と破産の違いが選択を分ける、廃業時の利用条件と社長の連帯保証をご覧ください。
債権者一覧を作ると、和解型と協定型の判断が具体化する
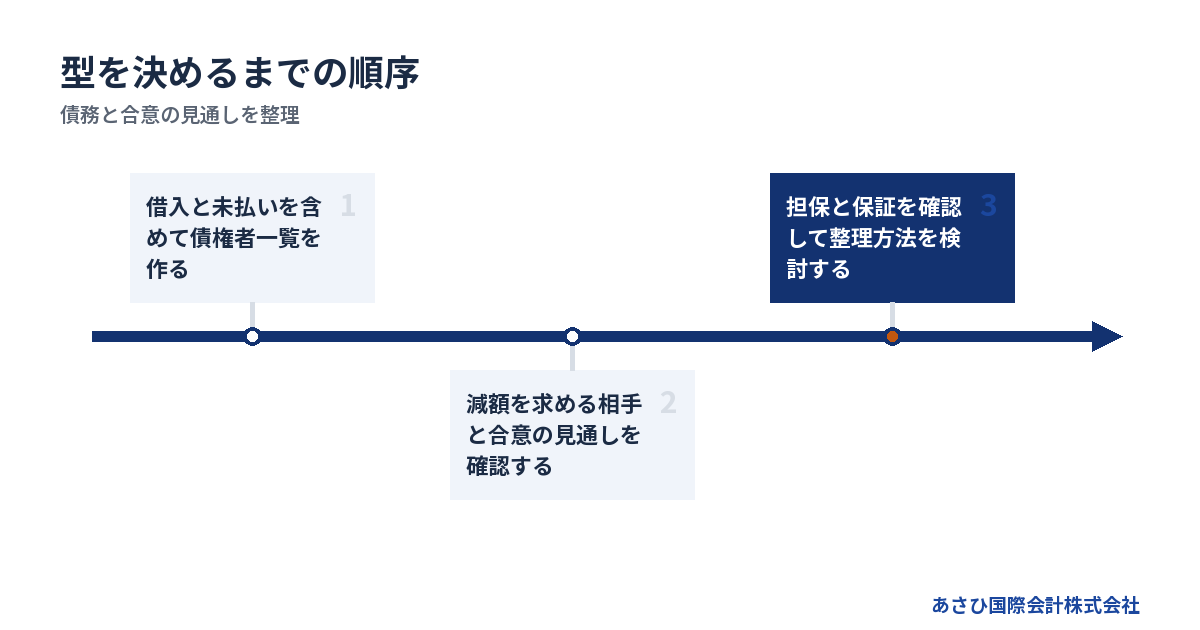
型の選択には、債権者の人数に加え、債務の内容と合意の見通しを整理した一覧が役立ちます。借入残高だけの表では、判断材料が足りません。
金融機関以外の支払いも拾い上げる
借入の減額に目が向くと、取引先への未払いが後回しになりがちです。しかし、借入先の合意だけで会社の清算を終えられるとは限りません。
廃業によって新たに発生する支出も含め、誰に何を支払う必要があるかを確認します。会計帳簿にまだ反映していない請求や、契約終了時の負担が残っている場合があるためです。
- 金融機関への借入残高を確認する
- 取引先への未払いを確認する
- 給与など従業員への支払いを確認する
- 税金や社会保険料の未納を確認する
- 契約終了に伴う負担を確認する
一覧には、請求が確定したものと、金額を確認中のものを分けて記載します。未確定だからと削除すると、返済原資を多く見積もる原因になります。請求書が届いていない支出も、契約を読みながら拾う作業が必要です。
相手ごとに減額の必要性と合意状況を記す
すべての債権者に同じお願いをするとは限りません。満額を支払う予定の債務と、減額などを求める債務を区別したうえで、その扱いが適切かを検討します。
和解型でいう同意の問題は、とくに権利の変更を求める相手で生じます。ただし、対象から外した債務を放置してよいという意味ではありません。清算を終えるまでの処理方法が要ります。
| 確認項目 | 記録する内容 |
|---|---|
| 債務の内容 | 借入・未払いなど |
| 金額の状態 | 確定・確認中 |
| 求める内容 | 減額・支払条件など |
| 相手の反応 | 同意見込み・未回答 |
| 解決していない点 | 金額・条件・資料 |
口頭で前向きな反応があっても、正式な同意とは分けて記録します。「担当者は理解してくれた」という段階と、組織として承認された段階には差があるからです。
反対の理由を分けると次の対応が見える
返済案への反対には、理由があります。回収額が低いという不満と、財産の説明に納得できないという不信では、必要な対応が違います。
資産の売却額が問題なら、その金額の根拠を補います。支払時期への懸念なら、原資がいつ入るかを説明します。債権額そのものに争いがあれば、契約や入出金の記録に戻る必要があります。
理由を確認せず、賛成か反対かだけで分類すると、修正できる案まで見切ってしまうおそれがあります。一方、説明を重ねても解決の見込みが立たない場合は、別の手続きを検討する判断材料になります。
協定型を考える場合も、反対理由を知る作業は役立ちます。多数決の成立だけに注目せず、裁判所に示す案の内容や、実行時の支障を確認できるためです。
担保や保証がある債務は別欄で管理する
同じ借入でも、担保や保証の有無によって確認事項が変わります。会社の返済額だけを横に並べても、債権者がどの財産や誰に請求できるかまでは分かりません。
とくに、自宅が担保に入っている場合と、社長が連帯保証をしている場合は区別します。重なっている場合もありますが、確認する契約や扱いは同じとは限りません。
一覧には、会社の債務に対応させて記録します。
- 担保になっている財産を記す
- その財産の所有者を記す
- 保証人の氏名と契約を確認する
- 保証解除に関する書面の有無を記す
こうしておくと、「会社が返済できる額」と「社長に残りうる責任」を同時に見渡せます。家族に説明する際も、確認できた事実と、まだ決まっていないことを分けやすくなります。
手続きの流れは、共通の準備から個別和解と協定に分かれる
和解型と協定型は、財産と債務を調べて返済原資を固める準備を共有します。その後、個別の和解を進めるか、協定の決議・認可を進めるかで分かれます。
共通の準備で返済案の土台を作る
申立ての書類を整えるだけでは、債権者に示す案は作れません。財産をいくらで現金化できるか、清算中にどの支出が残るかを調べる必要があります。
準備は、次の順序で考えると抜けを減らせます。
1. 会社の財産と債務を確認する
2. 回収・売却と必要支出を見積もる
3. 債権者に示す返済案を検討する
4. 解散と申立ての段取りを確認する
5. 個人の保証債務の整理も検討する
実際には、資料がそろうにつれて案を修正します。売掛金の回収が遅れれば、支払予定も変わるためです。完成した案を一度だけ示すというより、根拠を確認しながら実行可能な内容に詰めていく作業になります。
資金が尽きる日が近い場合は、資料の完成を待たず、支払期限と残高を先に共有します。準備に使える時間を判断するためです。
和解型では個別の書面と履行を追う
個別和解では、相手ごとに合意内容を明確にします。支払額だけでなく、期限や残額の扱いまで確認しなければ、支払後に何が残るのか分かりません。
経営者の判断だけで合意や支払いを先行させず、清算人と依頼する弁護士の間で実行順序を確認します。
書面の確認事項は、次のとおりです。
- 対象となる債務が特定されているか
- 支払額と期限が明記されているか
- 支払後の残額の扱いが明確か
- 保証債務の扱いを別途確認したか
複数の和解がある場合は、締結済みと履行済みを区別して管理します。詳しくは特別清算の和解型の流れをたどる、個別合意から会社の清算と連帯保証の整理までをご覧ください。
協定型では決議と認可を別々に管理する
協定型では、債権者に示す協定案を作り、決議に向けて内容を説明します。返済原資の見込みが変われば、案への影響も確認する必要があります。
その後の決議と裁判所の認可は、別の段階です。債権者の賛成を得たことと、協定の法的な効力が生じることを混同しないようにします。
社内で工程表を作るなら、次の状態を分けて記載します。
- 協定案の内容を検討している段階
- 債権者に案を説明している段階
- 決議を経て認可を待つ段階
- 効力を確認して履行する段階
どの段階でも、予定した返済を実行できる資金があるかを追います。協定が成立しても、予定した売却代金が入らなければ履行に支障が出るためです。入金の条件や期日まで含めた確認が要ります。
返済が終わっても残務の確認を続ける
合意どおりに支払った後も、未処理の財産や債務がないかを確認します。裁判所への対応や清算結了に関する手続きも、支払いとは別に残るためです。
清算では、債権者への公告と、判明している債権者への個別催告も必要です。会社法第499条は、債権申出期間について「二箇月を下ることができない」と定めています。和解型を選んだことだけで、この期間を省けるわけではありません。
この期間は、特別清算全体の所要期間を示すものではありません。準備や合意形成、資産の処分などにかかる時間は別にあります。
出典:会社法第499条(e-Gov法令検索・会社法、提供資料の確認日:2026年8月18日)。終わりの日を考える際は、返済日と手続きの完了日を分けて確認してください。
費用と期間は、型の名前より未解決の仕事で変わる
和解型のほうが安い、協定型のほうが長いと、名称だけで決めることはできません。個別合意の難しさや財産処分の状況が、必要な作業量を左右します。
見積もりは申立て以外の費用まで見る
特別清算の予算では、裁判所に関する費用と専門家報酬だけを見ないようにします。会社を閉じるまでに続く支出や、契約を終える負担も確認が要ります。
見積もりを受け取ったら、どこまで含むかを区別します。
- 解散や清算に伴う登記費用
- 公告などにかかる実費
- 裁判所への申立てに関する費用
- 弁護士などに依頼する業務の報酬
- 清算中の維持費や契約終了費用
総額の相場を当てはめるより、自社で発生する項目を埋めるほうが予算を作れます。とくに、資産処分が遅れたときに増える支出は、当初の見積もりから漏れやすい部分です。
個人の保証債務の整理も依頼する場合は、会社の手続きに含まれるかを確認します。担当者が同じでも、依頼範囲が同じとは限りません。
安く見える見積もりほど対象業務を確かめる
比較する見積もりの総額に差があっても、含む仕事が違えば単純には比べられません。申立てまでの金額なのか、和解や協定の履行確認まで含むのかを読みます。
追加費用が生じる条件も確認してください。債権額の争いが見つかった場合や、予定した合意が成立しなかった場合には、当初想定した業務から変わる可能性があります。
質問は、次のように具体化できます。
- どの段階までの報酬ですか
- 別途必要な実費は何ですか
- 追加報酬はどの作業で発生しますか
- 個人の保証整理は含まれますか
費用を払えない懸念がある場合も、支払時期と不足額を先に伝えます。依頼後に資金が足りなくなるより、予算と実行可能な手続きを最初に照合するほうが、やり直しを減らせます。
期間は相手の回答と原資の入金から逆算する
特別清算の期間について、裁判所が公表する全国共通の標準的な目安は、提供資料では確認されていません。何か月で終わるかを先に約束するより、未解決の仕事ごとに見通しを置きます。
和解型では、対象となる相手から回答を得られる時期が影響します。協定型では、決議や認可に向けた準備と手続きの段取りが必要です。どちらも、財産の回収や売却が進まなければ返済原資を固めにくくなります。
工程表には、予定日だけでなく、その前提も書きます。「売却代金が入金される」「債権額が確定する」といった条件です。
前提が崩れたら、清算中の支出も見直します。終わりの日が延びることと、資金不足が広がることを切り離さずに考えるためです。
資金が足りないときは財産移動を急がない
清算費用を作るために、会社の設備を慌てて売る。その判断が、債権者への説明を難しくする場合があります。売却価格や代金の使途について、合理的な根拠が必要だからです。
親族や関係者への移転、特定の相手だけへの返済も、先に法的な確認をおこないます。会社のお金を個人の生活費や保証返済に振り向ける場合は、とくに混同を避けなければなりません。
手元資金が乏しいときに先に整理するのは、次の内容です。
- 現在の預金と現金の残高
- 入金予定と回収できる見込み
- 直近に到来する支払期限
- 手続きに充てられる資金
- 個人の生活に必要な支出
資金不足は、相談を先延ばしにする理由にしないでください。不足している事実も含めて示すことで、継続できる準備と、急いで判断する事項を分けられます。
社長の連帯保証と残せる事業を、会社の清算と同時に検討する
和解型と協定型の比較だけでは、廃業後の暮らしまで見通せません。会社の返済案と並べて、保証契約と事業を引き継ぐ可能性も確認します。
会社の減額合意と保証解除を混同しない
借入残高が減る話を聞けば、自分の責任も同じように減ると考えたくなります。しかし、会社への請求と保証人への請求は、別々に確認する必要があります。
協定型では、会社の協定によって保証人への権利まで当然に変更されるものではありません。和解型でも、会社だけを対象とした合意なのか、保証債務の扱いまで含むのかを読み分けます。
確認するのは、説明の印象より書面です。
- 誰と誰が合意しているか
- どの借入や保証契約が対象か
- 保証人への請求がどう扱われるか
- 合意の効力にどの条件が付いているか
会社の清算が終わったという説明だけで、保証解除済みと判断しないでください。 個人の責任について何が決まり、何が残っているかを、依頼する弁護士と確認します。
保証債務の整理には別の要件確認がある
すでに負っている保証債務については、経営者保証に関するガイドラインを使った整理を検討できる場合があります。ただし、本人の希望だけで解除や減額が決まる仕組みではありません。
保証債務を整理する場面では、会社側の手続きも要件に関わります。特別清算は、会社法に基づく法的債務整理手続です。会社が法的債務整理手続か準則型私的整理手続の申立てをガイドラインの利用と同時に行っていること、またはその手続きが係属中か既に終結していることを確認します。対象債権者と保証人との間の保証契約がガイドライン第3項の要件を満たしていることも必要です。さらに、破産手続による配当よりも多くの回収が見込めるなど対象債権者にとって経済的な合理性が期待できることと、保証人に破産法252条1項(10号を除く)の免責不許可事由が生じておらず、そのおそれもないことが必要です。
新たな借入で保証を付けないための要件とは、分けて考えます。会社と個人の資産を分離していたという事情だけで、既存の保証が外れると理解しないようにしてください。
制度の原文は全国銀行協会「経営者保証に関するガイドライン」で確認できます。利用できる見込みと必要資料は、会社の整理方針と合わせて検討します。
会社を清算しても事業を引き継げる場合がある
法人を残すことが難しくても、仕事や設備に引継ぎ先が見つかる場合があります。廃業を検討する段階で、事業譲渡などの可能性も調べる理由です。
ただし、事業を移しただけで元の会社の借入が消えるわけではありません。譲渡代金がいくら入り、会社にどの債務が残るかを確認します。そのうえで、特別清算などによる整理が可能かを検討します。
従業員の雇用や取引契約も、引継ぎの条件を確かめる必要があります。「事業が売れるなら全員の暮らしも守れる」と先に約束せず、買い手と合意できる範囲を具体化します。
詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。状況によっては、事業譲渡を進めず、破産・清算を選ぶことが適切な場合もあります。
相談では法的判断と資料づくりの担当を分ける
特別清算の申立てや法的判断は弁護士の担当領域です。税務の確認は税理士、登記は司法書士など、依頼内容に応じて役割を分けます。誰がどこまで確認するかを明らかにすると、説明の行き違いを減らせます。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。事業価値の説明資料や資金に関する資料を整え、連帯保証の解除を見据えた条件設計を提案します。
債権者との交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。当社は資料整備やM&Aの条件設計を通じた後方支援をおこないます。
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。これは当社の仲介報酬の取扱いであり、特別清算にかかる費用まで無料になる意味ではありません。
よくある質問
和解型は債権者全員の同意が必要ですか?
個別の和解で権利を変更するには、その対象となる債権者の同意が必要です。ただし、会社のすべての債権者に同じ減額を求めるとは限りません。どの債務を満額支払い、どの債務に和解を求めるかを確認します。
「全員同意」という言葉だけで判断せず、減額を求める相手と、ほかに残る債務を一覧にしてください。同意が得られない債務の処理方法まで見通せなければ、会社の清算を終える計画は固まりません。
協定型なら、反対する金融機関がいても進められますか?
法律上の決議要件や認可の条件を満たせば、反対した債権者にも協定の効力が及ぶ場合があります。ただし、その債権が協定の対象になるか、議決権をどう扱うかの確認が必要です。
人数だけで多数を見込んでも、結論は出せません。債権額の分布や反対理由を含めて検討します。また、会社に対する協定の効力と、社長への保証債務の請求は分けて確認してください。
和解型と協定型では、社長の自己破産を避けやすいのはどちらですか?
型の名前だけで、自己破産を避けられるかは判断できません。会社からの返済見込みに加え、保証債務の残額や個人の財産、保証債権者との合意内容などが関わります。
会社側の手続きが決まるまで個人の検討を待つと、暮らしの見通しが立たないまま時間が過ぎます。会社と個人の資料を分けて用意し、同じ時期に整理方針を確認する進め方が適しています。
廃業するか決めていなくても相談できますか?
廃業が未定でも相談できます。借入を返せる見込みと、事業を引き継ぐ可能性を確認してから、整理の方法を検討するためです。最初から和解型か協定型かを選んでおく必要はありません。
初回は、手元資金と近い支払期限が分かる資料からで構いません。借入や保証契約の書面が手元にあれば合わせて示してください。分からない部分は未確認と伝え、確認できた事実から判断を進めます。
まとめ
借入先だけでなく未払い先も含めた債権者一覧を作り、減額を求める相手と、個人保証のある借入を記してください。その一覧と手元資金をもとに、和解型・協定型の成立見込み、保証債務の整理、事業の引継ぎを合わせて確認しましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496