


目次
この記事の対象と結論
個人事業主の事業承継は、事業で使う財産や契約を引き継ぎ、本人に残る借入を整理する手続きです。廃業を考えていても、店や仕事を誰かに託せる余地はあります。ただし、営業を引き継いでもらうだけで借入が消えるわけではありません。
「子どもに借金まで背負わせたくない」「閉める費用も足りない」。そんな状態なら、届出を書く前に借入契約と手元資金を確かめてください。譲れる事業と返すべきお金を分けると、検討すべき条件が見えてきます。
個人事業主本人の借入と、他人の借入に付けた連帯保証は別の責任です。 この区別を出発点に、承継後の暮らしまで含めて考えます。廃業か承継かを決め切れずに相談する経営者は珍しくありません。
個人事業主の事業承継では、引き継ぐものを個別に決める
個人事業主の事業承継では、財産や契約ごとに引継ぎの方法を決めます。屋号を残す合意だけで、借入や店舗の契約まで同じ条件で移るとは考えないでください。
屋号を渡すだけでは手続きは終わらない
長年使った屋号には、お客さまの信頼が積み重なっています。名前を残したいという希望も、承継条件のひとつです。ただ、屋号と契約名義は別に確かめる必要があります。
たとえば、看板を変えずに営業しても、店舗の借主が元の事業主のままなら責任が残る可能性があります。仕入先との取引も同様です。注文した人と請求を受ける人が食い違う状態は避けたいところです。
最初に、次の対象を一覧にしてください。
- 屋号や看板などの営業上の名称
- 店舗で使う設備や商品在庫
- 顧客との継続契約や予約
- 店舗や仕入先との契約
- 借入や未払いの支払い義務
そのうえで「譲る」「自分に残す」「相手の同意を確認する」に分けます。何を渡すのかが曖昧なままでは、譲渡代金も決めにくくなります。
本人の借入は経営者保証と分けて読む
法人の借入を社長が保証する場合、借り手である会社と保証人は別の立場です。一方、個人事業主が本人名義で借りた事業資金は、本人が返済する借入に当たります。
「経営から退けば保証を外せるか」という説明を、そのまま当てはめると判断を誤ります。確認したいのは肩書きより契約です。借入契約書で借主と保証人の欄を分けて読みます。
家族が保証人になっているなら、その責任も確認対象です。後継者との間で「今後は後継者が払う」と決めても、その約束だけで元の借主や保証人が責任を免れるとは扱えません。債権者との合意内容が関わるためです。
別の会社の借入を保証している場合は、その契約も分けて整理してください。事業承継で扱う借入と、個人として負う保証を混ぜないことから始めます。
親族・従業員・第三者では確かめる条件が違う
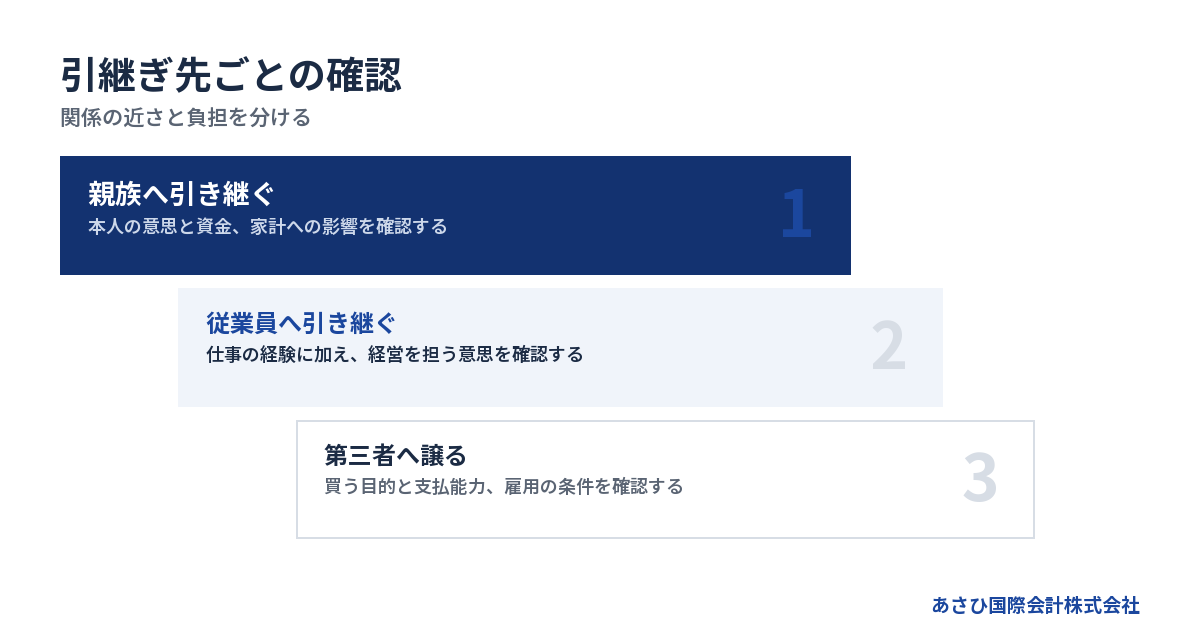
誰に引き継ぐかで、必要な準備は変わります。事業を知る相手ほど進めやすい面はありますが、関係の近さだけでは資金や契約の問題を解消できません。
→ 横にスクロールできます
| 引継ぎ先 | 活かせる事情 | 先に確かめること |
|---|---|---|
| 親族 | 店や家族事情を知る | 本人の意思と資金 |
| 従業員 | 日々の仕事を知る | 経営の負担と資金 |
| 第三者 | 人材や資金を補える | 買う目的と支払能力 |
親族への承継では、家計と事業のお金が混ざりやすくなります。生活費の援助なのか、設備の譲渡代金なのかを整理しましょう。無償で渡す場合も、税務の確認は残ります。
従業員が引き継ぐなら、仕事の技術に加えて経営を担う意思を確かめます。第三者へ譲る場合は、従業員や取引先をどう扱うかも条件になります。高い価格だけで選ばず、引継ぎ後に営業できる相手かを見極めてください。
廃業と承継は、残る借入と営業を続ける資金で比べる
廃業と承継を比べるときは、売却価格だけで結論を出さないでください。営業終了までの支出と、承継後に本人へ残る借入を並べると、暮らしへの影響を比べやすくなります。
店を閉める場合の支出から確認する
廃業には、営業を止めるまでと止めた後の支払いがあります。売上が入らなくなった後も、契約に基づく費用が残ることがあります。最後の営業日だけでは資金計画は作れません。
まず、次の項目を契約書や請求書で確認します。
- 店舗を返すまでの賃料
- 原状回復や設備撤去の費用
- 従業員への未払い給与
- 仕入代金などの未払い
- 税金や借入の支払い
敷金などが戻る見込みでも、返還時期と差し引かれる費用を確認してください。戻る予定のお金を先に支払いへ充てる計画は、入金が遅れた場合に崩れます。
設備を残して引き継げるなら、撤去費用を抑えられる可能性があります。ただし、貸主や買い手がその条件を受け入れるかは別問題です。廃業した場合の見積りを持つと、承継案の利点を具体的に比べられます。
売上より、後継者が営業を続けられるかを見る
売上がある店でも、事業主の長時間労働で成り立っている場合があります。その働き方を後継者に求めると、承継後の採算が合わないかもしれません。
確認したいのは、引継ぎ後の収入と支出です。今の事業主が抜けることで追加の人員が必要なら、その人件費を入れて考えます。設備の修理や更新を先送りしている場合も同じです。
反対に、赤字の原因が買い手の体制で変わる余地もあります。共同仕入れや人員配置などで負担が変わるかもしれません。ただ、その見込みを売り手だけで決めることはできません。買い手の運営計画を確かめる必要があります。
引継ぎ対象の価値を説明するときは、売上の合計に加えて内訳を用意しましょう。継続する顧客と一時的な注文を分けるだけでも、承継後を見通しやすくなります。
売却代金を受け取る日まで資金が続くか
買い手が見つかっても、契約や引継ぎが済むまで営業資金が要ります。代金の入金を前提にして仕入れを増やすと、日程が延びたときに支払いが苦しくなります。
希望日と資金の期限を分けて考えてください。
1. 現在使える預金と現金を確認する。
2. 入金予定を確度ごとに分ける。
3. 支払日ごとの必要額を書き出す。
4. 承継が遅れた場合の不足額を確認する。
承継の準備中に追加の借入をすると、引継ぎ後に残る返済も増えます。借りれば解決するという見通しを置かず、何の支払いに使い、何で返すのかを確認しましょう。
支払いがすでに難しい場合は、M&Aの検討と並行して債務整理の適否も検討します。破産法の目的には「債務者について経済生活の再生の機会の確保」も含まれます。状況によっては法的整理が適切な場合もあります。出典:破産法第1条
事業を残す希望と、ご本人の生活を立て直す判断は、どちらも検討してよい課題です。
手続きは、資料整理から契約・引渡しへ進める
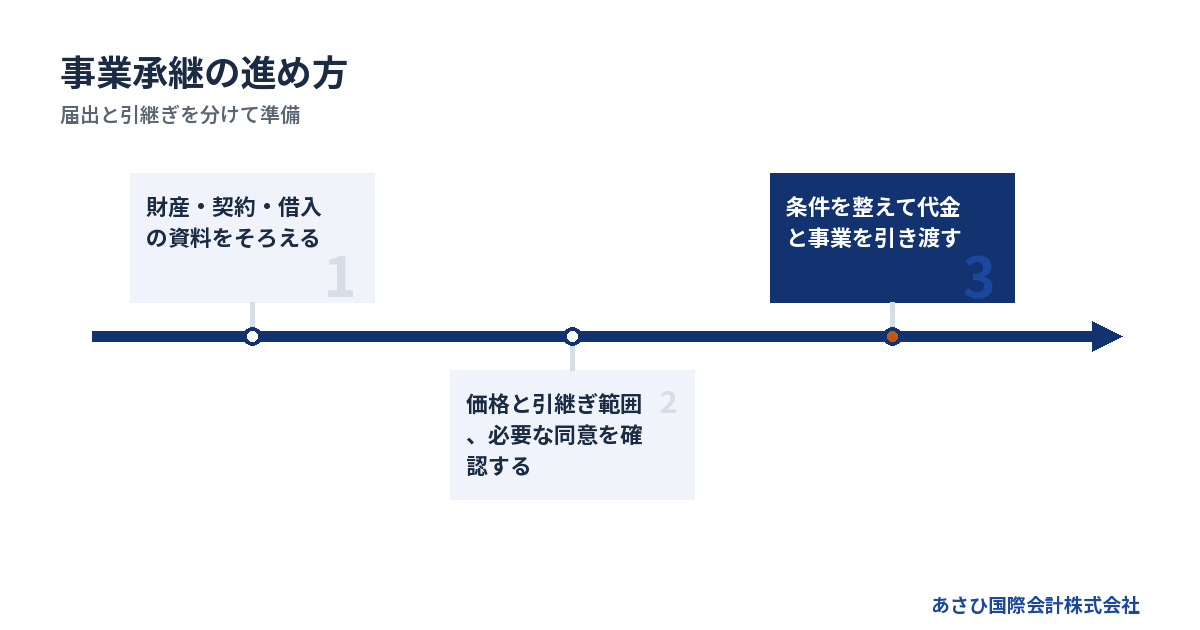
個人事業主の事業承継は、現状を整理し、引継ぎ条件を決め、必要な同意を得て実行する順で組み立てます。廃業や開業の届出は、その計画に合わせて準備する事務の一部です。
最初に集めるのは事業と借入を説明できる資料
書類が全部そろうまで相談を待つ必要はありません。ただ、数字の根拠があるほど、承継の条件を検討しやすくなります。まずは手元にある資料から始めてください。
- 確定申告書と収支が分かる資料
- 預金残高と入出金の記録
- 借入契約書と返済予定表
- 店舗の賃貸借契約書
- 設備や在庫の一覧
- 許認可と雇用に関する資料
帳簿の金額と現物が合っているかも確かめます。帳簿に載る設備が故障していたり、在庫に売れない商品が混じっていたりすると、価格の説明に差が出るからです。
不足している資料は「不明」と記録して構いません。記憶で埋めるより、確認が必要な項目を残す方が実務は進みます。借入残高や未払いを少なく見せると、後から条件を組み直すことになりかねません。
個人の生活費も別に整理します。事業に使えるお金と、生活に必要なお金が分かれていないと、承継後の返済計画まで曖昧になるためです。
合意する条件を価格だけに絞らない
買い手との話では、譲渡代金に目が向きがちです。しかし、支払い方や引継ぎの範囲によって、売り手が負う負担は変わります。
たとえば代金が分割払いなら、残額を受け取るまで買い手の支払能力が関わります。承継後も事業主が働く条件なら、期間や報酬を曖昧にしないでください。無期限の手伝いを前提にすると、退くつもりだった生活が変わってしまいます。
条件表には次の内容を載せます。
- 譲る財産と残す財産の範囲
- 譲渡代金と支払時期
- 引渡しまでに満たす条件
- 従業員への説明と雇用条件
- 引継ぎ後に手伝う範囲
- 未収金や未払いの扱い
借入を引き受けるという提案があっても、買い手との契約だけで済むとは考えないでください。債権者との合意を含めて、元の借主に何が残るかを確認します。
同意や許認可の確認を済ませて引渡し日を決める
引渡し日は、都合のよい日だけで決められません。店舗の使用や営業に必要な条件が整う日と合わせます。契約を結ぶ日と営業を切り替える日も、分けて考えると整理しやすくなります。
実行前には、次の順で確認します。
1. 引継ぎに同意が要る相手を特定する。
2. 許認可の取扱いを確認する。
3. 未完了の条件を一覧にする。
4. 代金と財産の受渡し方法を決める。
5. 営業と請求の切替日を共有する。
同意が取れなかった場合の扱いも契約で検討します。条件が整っていないのに設備だけを渡すと、営業できない買い手との間で争いになるおそれがあります。
引渡し当日は、設備の状態や在庫数を双方で確認し、記録に残します。鍵や業務用アカウントの受渡しも対象です。個人用の情報が混じっていないかを確かめてから切り替えてください。
準備資料と引継ぎの全体像は、詳しくは廃業を迷う社長の事業承継手続き帳をご覧ください。法人向けの記述は、個人事業と区別して読む必要があります。
店舗・許認可・雇用は、営業を止めずに渡せるかを確かめる
事業を続けてもらうには、設備の引渡しだけでは足りません。買い手が店舗を使い、必要な条件を満たし、人を雇って営業できるかを個別に確認します。
借りた店舗や設備は自分の判断だけで渡さない
店舗の設備には、自分の所有物と借りている物が混在します。見た目では区別しにくいため、購入記録や契約書を照合してください。
リースなどで使用している設備は、事業主の所有物として売れるとは限りません。残りの支払いと契約の承継条件を確認します。担保に入っている財産も、処分条件を確かめずに譲ることは避けたいところです。
店舗については、次の項目を整理します。
- 現在の借主の名義
- 契約承継や転貸に関する条項
- 貸主の承諾が必要な範囲
- 敷金などの返還と引継ぎ
- 原状回復を負担する人
同じ場所で営業を続けられるかは、事業の価値にも関わります。買い手との価格交渉を進める際には、店舗を使う条件が確認済みかを明示しましょう。
貸主との契約が新たに必要なら、賃料などが変わる可能性もあります。現在の支出だけを使って買い手の採算を説明すると、後で差が生じます。
許認可と顧客情報は引継ぎ方法を分ける
許認可の扱いは業種や承継方法によって変わります。今の許可証があるから買い手も営業できる、と判断しないでください。承継の手続きで足りるか、新たな申請が要るかを確認します。
確認を後回しにすると、設備は渡したのに営業を始められない期間が生じかねません。許可名義だけでなく、施設や人員などの条件も確認対象です。準備に要る時間を引渡し計画へ反映させます。
顧客情報にも配慮が要ります。買い手の検討段階で顧客名簿をそのまま渡すのではなく、まず匿名化した売上資料などで説明する方法を検討してください。
その後の情報移転では、利用目的や管理方法を確かめます。承継を理由にどこまで共有できるかは、情報の性質や取扱いによるためです。予約や未履行の注文がある場合は、誰が対応し、顧客へ何を伝えるかも決めておきます。
従業員には雇用の条件を具体的に伝える
従業員の引継ぎは、売り手と買い手だけの約束では完了しません。本人の意思を確かめ、雇用条件について必要な合意を整える流れを検討します。
説明を受ける側が知りたいのは、自分の働き方です。「今までどおり」とだけ伝えると、後から受け止め方が分かれます。
- 雇用主が変わる日
- 担当する仕事と勤務地
- 給与と支払日
- 勤務時間と休日
- 未払い給与などの精算方法
説明の時期も買い手と調整してください。条件が未確定のまま約束を広げると、修正が難しくなります。一方、引渡し直前まで何も伝えなければ、働き続ける判断に必要な時間を奪ってしまいます。
従業員を守りたいという気持ちは、具体的な条件にして残しましょう。家族に対しても、承継後の仕事と収入の見込みを共有します。仕事が続くことと、以前と同じ収入が続くことは分けて考える必要があります。
借入・税金・届出は、承継後に残る責任まで整理する
事業を引き継いだ後も、元の事業主には返済や申告などが残る場合があります。届出の提出だけを区切りにせず、誰が何を払い、どの記録を保管するかまで決めてください。
借入と保証は、債権者の合意を書面で確認する
事業を譲る契約と、借入・保証の責任を変える合意は別に確認します。 買い手の「払っておく」という説明だけでは、元の借主が返済を求められる不安は解消しません。
借入ごとに、次の内容を整理してください。
- 現在の借主と保証人
- 引渡し時点の残高
- 担保に入っている財産
- 譲渡代金から返す予定額
- 承継後に残る返済義務
返済や契約変更について協議する主体は、経営者本人です。必要に応じて依頼した弁護士等の専門家が対応します。仲介会社の役割とは区別しておきましょう。
経営者保証に関するガイドラインも、事業を譲れば借金が消える制度としては扱えません。本人が借主なのか、法人などの借入を保証しているのかで検討が変わります。出典:全国銀行協会「経営者保証に関するガイドライン」
保証を外す合意の確認については、詳しくは連帯保証の解除合意書と手続きの注意点をご覧ください。個人事業主本人の借入については、保証解除と別に返済義務を確認します。
譲渡代金の全額を生活費として使わない
事業を売った代金には、借入返済や税金などに充てる分が含まれます。入金額と、暮らしに使える手取りは分けて計算してください。
税務の扱いは、何をどのように渡すかで変わります。設備や在庫などの内訳を整理し、契約条件を固める段階で税理士が確認する流れを作ります。価格だけ合意し、税金を後から計算すると、想定より資金が残らないことがあります。
親族へ無償で渡す場合も、代金がないから税務確認が要らないとは扱えません。事業用財産の名義と移転方法を確認し、受け取る側の負担も含めて検討します。
手取りの計算には次の項目を入れます。
- 実際に受け取る譲渡代金
- 仲介などに支払う報酬
- 譲渡に伴い見込まれる税金
- 合意に基づく借入返済額
- 未払いなどの精算額
家計に残せる金額が見えたら、承継後の収入と照らします。売却時だけでなく、その後の生活が続くかまで確認してください。
廃業・開業の届出と申告を工程表に入れる
元の事業主と後継者では、準備する税務上の届出が異なります。元の事業主が事業をやめるのか、一部を続けるのかによっても確認事項は変わります。
廃業や開業に関する届出に加え、給与や消費税に関する取扱いなども整理対象です。必要な書類と提出時期は、承継時点のルールと各人の状況で確認してください。以前に使った書式や期限をそのまま当てはめない方が安心です。
工程表には、次の欄を設けます。
- 届出や申告の内容
- 手続きをおこなう本人
- 提出先と確認した期限
- 作成に必要な資料
- 提出済みかどうかの記録
廃業後に売掛金が入金される場合もあります。口座を閉じる時期は、入金と支払いが終わる時期に合わせて考えましょう。引継ぎ前の取引記録も、後の申告や問い合わせに備えて保管します。
事業承継後の片づけについては、詳しくは個人事業主の廃業手続きと借入・税金・暮らしの整理をご覧ください。
返済が難しいときは、財産を移す前に扱いを確認する
資金が足りないと、家族に設備を安く渡したくなるかもしれません。事業を残したい気持ちがあっても、価格や代金の使途に問題がないかの確認は省けません。
債権者への返済が難しい状態では、財産の処分が後から問題になる可能性があります。親族への譲渡も同じです。売却価格の根拠や入金の記録を残し、実行前に弁護士による法的な確認を組み込みます。
破産法は、目的として「債務者の財産等の適正かつ公平な清算」を掲げています。支払いが困難な局面では、事業を渡す方法と債権者への対応を切り離せません。出典:破産法第1条
どの支払いをどう扱うかは、個別事情に沿って判断する事項です。家族への返済だけを急ぐなど、自己判断でお金を動かす前に確認してください。承継の話があることも、法的整理の検討時に共有します。
費用と相談内容は、依頼する仕事を分けて確かめる
事業承継にかかる費用は、引き継ぐ財産と依頼業務によって変わります。仲介報酬だけで予算を組まず、税務や契約の確認、営業を続ける資金も分けて見積もります。
総額が分からないときは費用の内訳を出す
個人事業主の承継費用を、一律の金額で示すのは適切ではありません。店舗の引継ぎだけの場合と、不動産や借入の整理を伴う場合では、必要な仕事が違うためです。
見積りでは、金額とともに次の点を確認します。
| 費用の区分 | 確かめる内容 |
|---|---|
| 仲介報酬 | 発生条件と計算方法 |
| 法的な確認の費用 | 依頼範囲と追加費用 |
| 税務の費用 | 試算と申告の範囲 |
| 引継ぎの実費 | 名義変更や設備対応 |
| 継続中の営業費 | 入金までの必要額 |
「成約時に払う」と説明された費用でも、何を成約とするかを確認してください。契約締結時なのか、代金の受渡しが済んだときなのかで、資金の準備は変わります。
手元に資金がない場合は、その事情を最初に伝えましょう。契約してから支払えないと分かるより、依頼範囲と支払時期を先に整理する方が現実的です。費用を払えないことだけを理由に、自己判断で財産を動かすのは避けてください。
仲介・法律・税務の担当を混同しない
M&A仲介は、買い手の検討や譲渡条件の整理を担います。弁護士は債務整理や法律上の問題を扱い、税理士は税額の試算や申告を扱います。必要な仕事に応じて役割を分ける形です。
事業を残す検討と、借入を整理する検討が重なる案件もあります。その場合は、誰が何を判断するかを明らかにして進めます。仲介担当者の説明だけで税務や法律の結論まで出さないようにしてください。
依頼内容を確認する際は、次の質問が役立ちます。
- 個人事業の引継ぎを扱えるか。
- 借入が残る場合も検討できるか。
- 法律と税務の担当は誰になるか。
- 買い手の支払能力をどう確認するか。
- 成約しない場合に費用が生じるか。
専門家によって、主に扱う分野は異なります。破産手続きと事業を残す再生では、確認する事項にも違いがあります。状況によっては法的整理が適切な場合もあるため、M&Aだけを前提に結論を急がない体制が必要です。
初回相談では、借入と残したいものを伝える
相談の出発点は、完成した事業計画でなくても構いません。借入の状況と、何を残したいのかが分かれば、追加で確認する資料を絞れます。
あさひ国際会計株式会社へご連絡いただく際は、次の内容をお伝えください。
- 個人事業であること
- 引継ぎ先の候補の有無
- 借入と保証人の状況
- 資金が不足しそうな時期
- 店舗や従業員に関する希望
当社は、事業価値の説明資料の作成やM&Aの条件設計を担います。金融機関との協議に必要な資料も整備し、経営者ご本人の協議を後方から支えます。交渉の主体はご本人と、必要に応じて依頼する弁護士等の専門家です。
相談は無料で、着手金はありません。報酬は成功報酬のみです。成約時に譲渡代金の中から報酬を精算するため、売り手の手元からの持ち出しは0円です。 成功報酬まで無料になるという意味ではありません。
税金や外部専門家の費用などは、当社の仲介報酬と分けて確認します。個人事業の内容や希望条件を伺ったうえで、対応の範囲をご説明します。
よくある質問
個人事業主の事業承継は、廃業と開業の届出だけで済みますか?
届出だけでは、財産や契約の引継ぎまでは完了しません。店舗を使う条件や借入の扱いなども確認します。税務上の届出と、事業を引き渡すための合意は分けて準備してください。
特に、屋号を変えずに営業する場合は名義の変更が見えにくくなります。請求書や振込先について、切替日を取引先へ伝える段取りも必要です。旧事業主宛ての請求が残っていないか、引継ぎ後も確認しましょう。
子どもに事業を渡せば、借入も子どもへ移りますか?
親子の合意だけで、元の借主が返済義務を免れるとは扱えません。借入契約と債権者の合意を確認する必要があります。子どもが日々の返済を負担する約束と、契約上の借主を変えることは区別してください。
事業用財産を渡す方法についても、税務の確認が残ります。家族であることを理由に書面を省かず、何を渡し、何を本人に残すのかを記録しておくと認識のずれを防ぎやすくなります。
赤字で借入が多い個人事業でも、第三者に譲れますか?
設備や顧客との取引などに価値を見込む買い手がいれば、検討できる場合があります。ただし、買い手の存在と本人の借入を整理できるかは別の問題です。売却後に残る債務も含めて見通しを作ります。
赤字の理由が引継ぎ後にも続くのかを説明できる資料が役立ちます。事業主が抜けた後の人件費や設備費まで入れて、買い手が営業を続けられる条件かを確かめてください。
親の死亡をきっかけに事業を継ぐ場合も同じですか?
生前に話し合って譲る場合とは、確認する順序が変わります。事業用財産だけでなく、借入などを含めた相続の問題が関わるためです。営業を続けたい気持ちだけで、財産の処分や借入への対応を決めないでください。
誰が財産や債務を引き継ぐかを確認し、店舗契約や許認可の扱いも整理します。期限が関わる判断もあるため、亡くなった時期と把握している契約を初回相談で伝え、必要な法的・税務上の確認につなげます。
まとめ
借入契約書と店舗の契約書を手元に置き、残したい事業と本人に残る支払いを書き出してください。承継か廃業かを決め切れていなくても、そのメモをもとにあさひ国際会計株式会社へご相談いただけます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496