


目次
この記事の対象と結論
事業承継の手続きは、資金が続く期限を確かめ、引き継ぐ相手と対象を決めるところから始めます。借入や連帯保証がある会社では、譲渡後に誰が何を負うかまで整理して進める必要があります。
廃業を考えていても、事業を残す道が見つかる場合はあります。ただし、承継先が決まれば借金も保証も消える、という関係ではありません。事業の引継ぎと、経営者本人の保証の整理は、別々に完了を確かめる手続きです。
「従業員に申し訳ない」「家族にまだ話せていない」と相談する経営者は珍しくありません。資料がそろうまで抱え込む必要もありません。まず支払日と手元資金を整理し、承継を進められる時間があるかを確認します。状況によっては、破産・清算などの法的整理が適切な場合もあります。
事業承継の出発点は、後継者より先に資金の期限をつかむこと
廃業を検討している会社の事業承継は、営業を続けられる期間に合わせて進めます。後継者探しに使える時間と、契約の履行に要る時間を分けて見積もると、無理な計画を避けやすくなります。
支払日から逆算して、承継を待てる期間を出す
決算書に利益が出ていても、支払日に現金がなければ営業は止まりかねません。最初に見るのは、今日使える預金と、これから出入りするお金です。
入金予定は、請求済みか、相手が支払日を確認しているかで分けます。まだ契約していない受注や、売れるか分からない資産は、当面の支払原資に含めないほうが現実に近づきます。
- 使える預金残高を確認する。
- 入金日と回収の見込みを書き出す。
- 給与や仕入代金の支払日を並べる。
- 借入返済と滞納額を分けて記す。
すでに支払いが遅れている場合は、その事実を最初の相談で伝えてください。承継候補の探索と、足元の支払いへの対応を並行して考える必要があるためです。
支払先を自己判断で選び、会社の財産を動かすのは慎重に扱う場面です。資金不足が深刻なら、経営者本人と、依頼する弁護士等が対応を検討します。承継の検討を理由に、支払いの問題を後回しにしないようにします。
残せる事業と、会社に残る負担を分けて見る
「赤字だから譲れない」と決める前に、買い手が引き継ぐ意味を探します。顧客との関係や、働き続けられる従業員に価値を見いだす相手もいます。必要なのは、その価値が承継後も続くという説明です。
社長がいなくなると受注が止まるのか。主要な設備を継続して使えるのか。会社全体の損益だけでなく、営業を続ける条件まで確認します。
一方、借入が多いことと、事業そのものに価値がないことは別の問題です。収益を生む仕事が残っていても、過去の負担が重く、今の会社では維持しづらい場合があります。
当社が支援して成約した案件には、運送業で売上が1億円台の会社もあります。債務超過は3,000万円規模、従業員は10名前後でした。自社の成約資料による例で、2026年8月に確認しています。同じ財務状態でも、契約や人員の状況によって承継の見通しは変わります。
廃業の準備も並行し、判断を先延ばしにしない
承継を検討するときは、成立しなかった場合の費用も並べます。買い手を待ち続けて資金を使い切ると、従業員への対応や会社を閉じる準備に支障が出るためです。
比べる対象は、売却価格だけではありません。
- 引継ぎまでに必要な運転資金。
- 営業を止める場合の支出。
- 会社に残る債務の処理費用。
- 経営者と家族の当面の生活費。
受注や雇用を残せる可能性があるなら、承継条件を具体化します。営業を続けるほど未払いが増えるなら、法的整理も含めて見直す場面です。どちらを選んでも、事情を隠さず早く整理することが、関係者への説明につながります。
候補先から返事が来ないときも、待つ期限を決めておきます。資金繰りを更新し、何が確認できたら続行するかを共有すると、期待だけで営業を引き延ばす事態を避けやすくなります。
誰に何を引き継ぐかで、事業承継の手続きは変わる
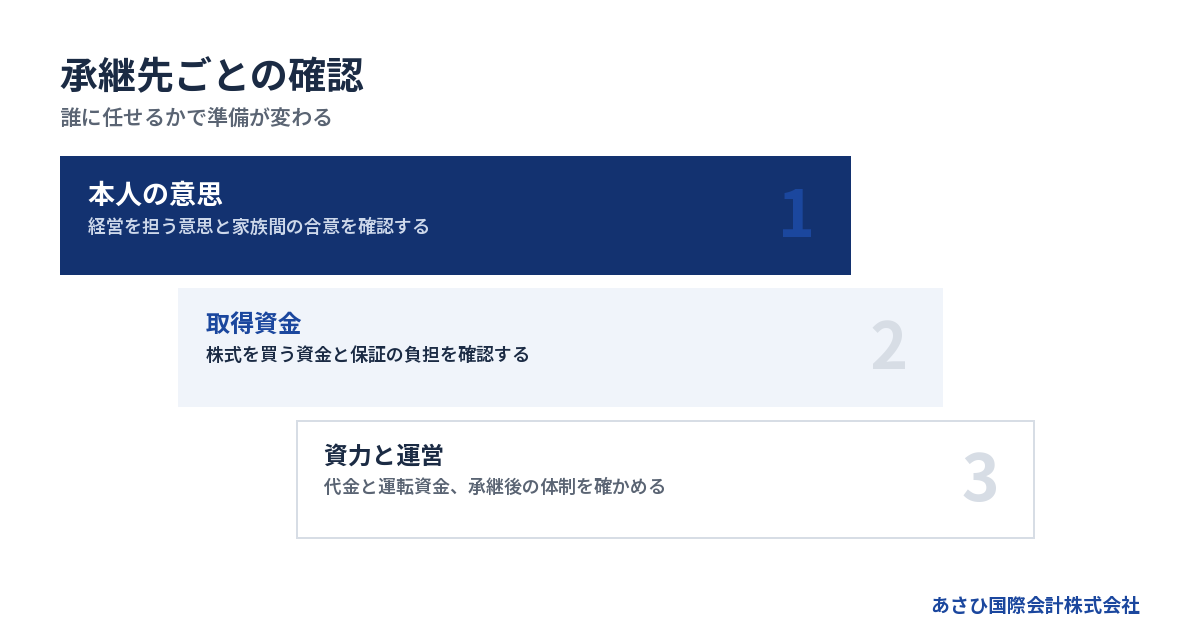
事業承継では、引き継ぐ相手と、株式・事業のどちらを移すかを組み合わせて考えます。親族に任せる場合でも、代表者の交代だけで財産や保証の手続きが終わるわけではありません。
親族内・従業員・第三者への承継を比べる
身近な人が候補でも、本人が経営を引き受けたいかを確かめることから始めます。頼まれたから断れない状態では、資金や保証の話が後から問題になりやすいためです。
→ 横にスクロールできます
| 承継先 | 最初の確認 | 詰まりやすい点 |
|---|---|---|
| 親族 | 本人の意思と役割 | 家族間の合意 |
| 従業員・役員 | 経営意思と資金 | 株式取得の負担 |
| 第三者 | 引継ぎ目的と資力 | 条件と審査の時間 |
親族内では、後継者以外の家族にも影響する財産の話が出てきます。経営を任せる話と、株式を誰が保有するかという話を分けると、議論を整理しやすくなります。
従業員への承継では、現場を知っている強みがあります。ただし、仕事に詳しいことと、買い取り資金を用意できることは別です。個人保証の負担をどう扱うかも早い段階で共有します。
候補者がいない場合は、第三者へのM&Aを検討します。会社の事情を開示し、相手が営業を維持する計画と資金を持つかを確認していく流れです。
株式を譲る場合は、会社に残る契約も調べる
会社の株主が持つ株式を相手に移す方法が、株式譲渡です。会社自体は続くため、事業に使う契約や借入も、原則として会社に残ります。
「借入が買い手個人へ移る」という意味ではありません。返済する会社が続き、その経営を新しい株主や経営者が担う形です。旧経営者の保証については別途確認します。
準備では、誰が株主なのかを確かめます。登記だけでは株式の所有関係を把握しきれないため、株主名簿や取得の経緯も照らし合わせる作業が必要です。
- 譲渡する株式の所有者を確かめる。
- 定款にある譲渡の条件を確認する。
- 株券の発行状況を調べる。
- 株主名簿と過去の資料を照合する。
経営者の交代を通知すべき契約も確認対象です。会社名が変わらなくても、相手の承諾が求められる条項があれば、実行日までの手続きに組み込みます。必要な承認や名義の処理は、会社の定款と契約に沿って決めます。
事業を譲る場合は、引き継ぐ対象を明細にする
営業に必要な資産や契約などを選び、相手へ移す方法が事業譲渡です。何を引き継ぎ、何を元の会社に残すかを、契約の対象として明確にします。
設備だけを渡しても、場所を使えなければ営業は続きません。従業員や取引関係も含めて、事業が動く状態を組み立てる必要があります。
→ 横にスクロールできます
| 確認項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 主な譲渡対象 | 会社の株式 | 選定した事業・資産 |
| 代金の受取先 | 株式を売る株主 | 事業を売る会社 |
| 契約の扱い | 会社に原則残る | 個別に承継を確認 |
| 旧経営者の保証 | 別途確認が必要 | 別途確認が必要 |
事業譲渡では、売却代金は通常、事業を売った会社に入ります。その全額を社長の生活費に使えるとは限りません。会社に残る借入や未払いの扱い、税金も踏まえて資金計画を作ります。
許認可も、譲渡契約だけで引き継げると考えないようにします。事業の種類や承継方法に応じ、営業を始められる条件を個別に確認します。元の会社を残すか、整理するかまで含めて計画する方法です。
準備書類は、会社・事業・保証の現状を説明できる形にそろえる
事業承継の必要書類は、承継方法や会社の状態によって変わります。最初から完成した資料集を作るより、手元の資料で現状を示し、不明な点を一覧にするほうが相談を進めやすくなります。
決算書に、足元の資金と未払いを足す
過去の決算書だけでは、いまの経営状態は伝わりません。直近の売上が落ちている場合や、支払猶予を受けている場合は、現在の状況を補う資料が要ります。
最初に用意したいのは、次の資料です。
- 手元にある決算書と申告書。
- 最新の試算表。
- 預金残高が分かる資料。
- 入出金予定を記した資金繰り表。
- 未払金と滞納額の一覧。
数字が合わない部分は、無理に埋めず「確認中」と記します。帳簿上の売掛金に回収が難しいものがあるなら、その事情も添えてください。買い手が実態を確認する際の行き違いを減らせます。
税金や社会保険料の未納も、別に記載します。借入残高に含まれない支払いを落とすと、必要な資金を少なく見積もってしまうためです。
経理担当者や顧問に依頼する場合は、「承継判断に使う現在の数字が必要」と目的を伝えます。決算を整える作業と、目前の支払能力を確かめる作業では、急いでそろえる資料が異なります。
株式と事業用資産の持ち主を確かめる
会社で使っているものが、会社の所有物とは限りません。社長個人の建物を使っていたり、設備がリースだったりすることがあります。所有者を調べると、譲渡の範囲が見えてきます。
- 定款と会社の登記事項を確認する。
- 株主名簿と株式の取得資料を集める。
- 土地や建物の所有者を確かめる。
- 設備の所有・リースを区別する。
- 担保が付いている資産を調べる。
個人名義の資産を承継後も使うなら、売るのか貸すのかを決めます。会社の売却価格とは別に、家族の財産や将来の収入にも関わる話です。
株式についても、名簿の名前だけでは話がまとまらない場合があります。昔の出資や譲渡に関する認識が食い違っていれば、経緯を整理し、必要な専門家の確認を受けます。署名を集める段階で争いが表面化すると、全体の日程が変わりかねません。
契約と雇用は、営業が続く条件として確認する
売上を引き継げるかは、契約が続くかにも左右されます。取引先が社長個人との関係で発注している場合は、承継後の対応者や紹介の進め方まで考えます。
調べる契約は、事業の売上と運営に関わるものから優先します。
- 主要な取引先との契約。
- 店舗や工場の賃貸借契約。
- 設備や車両のリース契約。
- 雇用契約と労働条件の資料。
- 許認可の内容が分かる書類。
従業員については、人数だけでは判断できません。担当業務や資格、未払いの給与があるかも整理します。誰が欠けると営業が止まるかを把握できれば、買い手との条件協議も具体的になります。
個人情報を含む資料は、開示先と範囲を決めて渡します。初期の打診から従業員名や取引先名を広く出す必要があるかは、段階ごとに検討する事項です。
従業員や取引先への説明時期も、契約準備と一緒に決めます。不確かな情報だけが先に広がると、退職や発注停止につながるおそれがあるためです。ただし、必要な説明や同意を省く理由にはできません。
契約から引継ぎまでは、条件の確認を重ねて進める
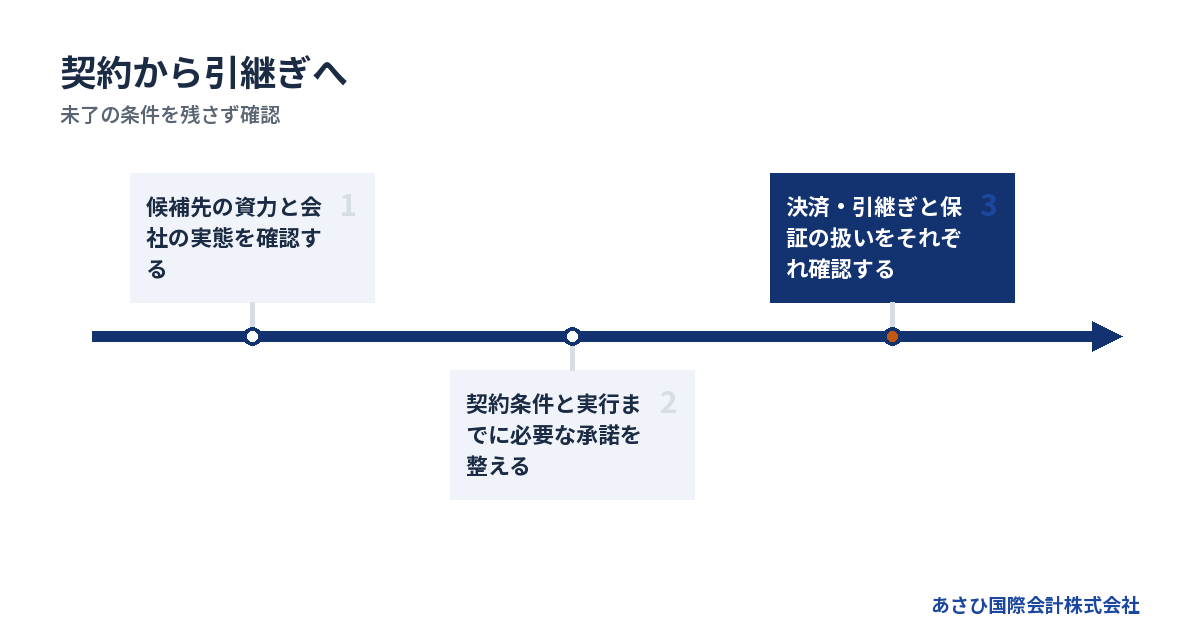
事業承継の実行日は、書面に署名するだけで決まりません。承継先の確認、契約条件の合意、必要な承諾や資金の準備がそろうかを確かめて設定します。
候補者の意向だけでなく、資金と運営能力を見る
「引き受けたい」という返事があっても、その時点では実行できるか分かりません。買い手の資金の出どころと、承継後の営業計画を確認していきます。
特に資金繰りが厳しい会社では、買収代金以外の資金が要ることがあります。承継後の給与や仕入れを誰が支えるのかが曖昧なままでは、営業を続ける見通しが立ちません。
- 譲渡代金を用意できるか確認する。
- 承継後の運転資金を確認する。
- 経営を担う人と役割を確認する。
- 借入と保証への対応方針を聞く。
条件がよく見えても、説明と資料が一致しているかを確かめます。売り手側も、未払いや契約上の問題を早く伝える必要があります。双方が判断材料を出して初めて、実行可能な条件に近づきます。
当社では、買い手候補の探索や事業価値の説明資料の作成を担います。売り手の希望を条件に落とし込み、相手が検討できる形に整える役割です。
基本条件の合意後も、実態確認で内容は変わりうる
大まかな譲渡条件を合意しても、会社の調査が終わるまでは価格や対象が変わることがあります。買い手が財務・契約などの実態を調べる作業を、デューデリジェンスと呼びます。
不利な情報が出たら終わり、とは限りません。補修費用を見込む、対象を変えるなど、条件で対応できる問題もあります。一方、営業に必要な契約が続かない場合は、承継そのものの見直しにつながります。
売り手は、口頭で説明した内容も記録に残します。
- 開示した資料の一覧を残す。
- 質問への回答を記録する。
- 未確認の事項を分けて示す。
- 条件変更の合意内容を保存する。
調査が進む間も、資金繰り表を更新してください。合意時点の数字から借入や未払いが増えると、契約の前提が変わる場合があります。
候補先とだけ話を進める約束を求められた場合は、その期間と終了条件も確認します。売り手が他の相手を探せなくなる範囲は、契約内容に応じて判断する必要があります。
最終契約・決済・実務の引継ぎを別々に確認する
最終契約では、価格に加え、実行までに満たす条件を詰めます。代金の支払いと株式や事業の移転を実行する段階を、クロージングと呼びます。
署名した日と、実際に引き継ぐ日が異なることもあります。その間に営業を続ける費用を誰が負うか、重大な事情が変わった場合にどう扱うかも確認対象です。
1. 最終契約の内容を確認して締結する。
2. 承諾や資金などの実行条件を整える。
3. 決済と株式・事業の移転を実行する。
4. 業務と権限の引継ぎを確認する。
実務では、口座の操作権限や帳簿の保管先まで引継ぎ表にします。顧客への連絡担当や、社長が退任後に対応する範囲も記録すると、後日の行き違いを減らせます。
印鑑や重要書類の受渡しは、契約と決済の予定に合わせます。相手の希望だけで先に経営権限を渡すと、売り手が状況を把握できなくなるおそれがあります。
完了欄には「契約済み」だけでなく、何を受け渡し、何が未了かを残します。保証の確認書面がまだなら、その項目は完了扱いにしません。
借入と連帯保証は、承継契約とは別に金融機関の意思を確認する
会社を譲っても、経営者保証が自動的に外れるわけではありません。買い手との約束と、金融機関が旧経営者の保証を解除する判断を分けて確認します。
借入ごとに保証人と担保を一覧にする
借入の総額が分かっていても、保証の範囲まで把握できているとは限りません。借入先ごとに契約を確認し、社長以外の家族が保証していないかも調べます。
- 借入先と現在の残高。
- 返済日と返済条件。
- 保証人の氏名と契約の範囲。
- 担保に入っている財産。
- 条件変更や延滞の状況。
保証契約書が見つからない場合は、確認が必要な項目として残します。「以前、担当者が外れると言った」といった記憶だけで、承継後の責任を判断しないようにします。
借入以外にも、賃貸借などで個人が保証している場合があります。銀行の借入を整理した後に別の保証が判明しないよう、事業用の契約も見直します。
自宅が担保に入っているなら、保証人としての責任と担保の扱いを分けて確認します。社長を辞めた後の生活に直結するため、承継の最終段階まで伏せておく事項ではありません。
買い手の「保証を外す約束」だけで完了としない
譲渡契約に保証解除への対応を書くことは、買い手の責任を明らかにする作業です。ただし、金融機関が契約の当事者でなければ、その条項だけで金融機関の権利が変わるとは限りません。
確認したいのは、誰が動くかという約束と、保証がどう扱われたかという結果の両方です。
買い手側の義務を定める場合は、期限や確認方法を詰めます。予定どおり進まない場合の対応も、法的な確認を受けて契約に反映させます。
- 対応を担う人と必要な行動。
- 金融機関へ確認する時期。
- 解除を確認する書面。
- 未了の場合の報告と対応。
金融機関との交渉・協議の主体は経営者本人です。必要に応じ、依頼する弁護士等の専門家が関わります。当社は、金融機関との協議に必要な資料の整備を担います。事業価値の説明資料やM&Aの条件設計を通じた後方支援です。
詳しくは連帯保証の解除合意書とは?経営者保証を外す条項と手続きの注意点をご覧ください。
保証を付けない検討と、既存の保証債務の整理を区別する
経営者保証に関するガイドラインには、保証を求める場面と、すでに負っている保証債務を整理する場面の考え方があります。同じ要件として扱わないようにします。
新たな保証を付けない検討では、法人と個人の分離などが判断材料になります。一方、既存の保証債務の整理では、会社側の債務整理との関係も問われます。
全国銀行協会のガイドライン7.(1)には、会社側について「法的債務整理手続又は準則型私的整理手続」との要件があります。会社がその申立てを同時におこなう、またはおこなう見込みなどが前提です。資産を開示すれば誰でも保証債務を整理できる、という仕組みではありません。原文は2026年8月確認の経営者保証に関するガイドラインを参照しています。
親族内や従業員への承継でも、旧経営者と後継者の保証を分けて検討します。詳しくは経営者保証は事業承継でどう外す?親族内・社内承継の解除実務をご覧ください。
費用と完了後の責任まで見積もり、承継か廃業かを選ぶ
事業承継の費用は、仲介報酬だけで判断すると不足が出ることがあります。手続き中の運転資金と、譲渡後に会社や個人に残る支払いまで合わせて見積もります。
報酬・税金・営業を続けるお金を分ける
費用の見積書では、何の作業が含まれ、何が別料金かを確認します。承継方法や契約の数によって作業量が変わるため、確認できない一般相場を当てはめると予算がずれます。
- 仲介などの支援に対する報酬。
- 法律・税務・登記などの専門家費用。
- 譲渡に伴う税金や実費。
- 実行までの営業に必要な資金。
- 譲渡後に残る会社の処理費用。
当社への相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。自社の費用条件として、2026年8月に確認しています。
成功報酬まで無料になる意味ではありません。また、この条件は当社の報酬についての説明です。税金や別途依頼する専門家への費用、日々の支払資金は分けて確認してください。
手元資金が足りない場合は、契約前に不足額を伝えます。未成約の譲渡代金を入金済みのように扱わず、成約しない場合も含めて支払いの見通しを立てます。
期間は自社の支払日と、手続きの残りで判断する
承継の期間は、候補先の有無と未解決の事項で変わります。買い手が決まっていても、資金調達や許認可の確認に時間がかかれば、予定どおり実行できないことがあります。
当社では、相談から最短5日でクロージングした実績があります。赤字・債務超過案件では、おおむね2〜4週間が目安です。いずれも2026年8月に確認した自社実績に基づく説明で、個別案件の所要日数を約束するものではありません。
短期間の事例を、自社の資金繰りの前提にしないでください。次の支払日に間に合うかは、今の候補先と残っている作業で判断します。
- 買い手の調査がどこまで済んだか。
- 契約条件に未合意の点があるか。
- 関係者の承諾が得られているか。
- 決済資金の準備ができているか。
家族や従業員に伝える際も、見込みと決定事項を分けます。「譲れるかもしれない」と「引継ぎ日が決まった」では、相手が取る行動が変わるためです。
事業を譲った後の会社と、社長の責任を確認する
事業譲渡の後に元の会社が残る場合は、その会社の債務をどう処理するかまで計画します。事業を渡したことと、会社の清算が終わったことは同じではありません。
株式会社の通常の清算では、債権者への公告と、判明している債権者への個別の催告が必要です。会社法499条の申出期間は「二箇月を下ることができない」とされています。2026年8月確認の会社法に基づく内容です。営業を止めた日だけで、会社の手続きが終わるわけではないことが分かります。
借入を返しきれないなら、通常の清算で終えられる前提を置かずに検討します。法的整理が適切な場合もあります。詳しくは会社の廃業手続きを全体整理|解散・清算と借入、連帯保証の分岐をご覧ください。
破産法1条には「経済生活の再生の機会の確保」という目的もあります。2026年8月確認の破産法の文言です。事業を残す検討と、経営者が生活を立て直す検討を、対立するものとして扱う必要はありません。
依頼先には担当する仕事と、完了の基準を聞く
専門家を選ぶ際は、資格名だけでなく、今回の作業を誰が担うかを確認します。買い手探索と法的な交渉、税額の確認は、それぞれ扱う仕事が異なります。
| 担当する立場 | 主な確認・作業 |
|---|---|
| 経営者本人 | 意思決定と事実の開示 |
| M&Aの支援者 | 候補先探索と条件整理 |
| 弁護士 | 法的判断と依頼範囲の交渉 |
| 税理士 | 税額・申告の確認 |
| 司法書士 | 必要な登記の手続き |
依頼前には、債務超過や保証のある承継を扱った経験を聞きます。あわせて、成約後に何を確認する契約なのかも確かめてください。契約締結を区切りとするのか、残る作業まで管理するのかで、依頼範囲が違うためです。
当社は、年間60件以上のM&A仲介の成約実績があります。これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。実績は2026年8月に自社で確認したものです。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
初回の相談では、支払期限と借入の状況から整理できます。どの作業にどの専門家の確認が必要かを分け、経営者が判断できる資料を整えるところから進めます。
よくある質問
後継者が決まっていなくても、事業承継の手続きを始められますか?
後継者が未定でも、資金繰りの確認や資料の整理は始められます。親族や従業員に候補がいなければ、第三者への承継を検討する余地もあります。ただし、相手を探す期間中の運転資金が必要です。支払期限が近い場合は、候補先探しだけを先に進めず、廃業する場合の対応も並べて検討します。
社長を交代すれば、借入の連帯保証も後継者へ移りますか?
代表者の交代だけで、旧経営者の保証が後継者へ移るわけではありません。借入契約と保証契約を確認し、金融機関がどう扱うかを個別に確かめます。後継者が保証する意向を示しても、それだけで旧経営者の責任がなくなるとは限りません。解除などを確認できる書面まで管理します。
従業員には、買い手が決まるまで何も伝えなくてよいですか?
従業員への説明時期は、承継方法と必要な同意に応じて決めます。株式譲渡と事業譲渡では雇用の扱いが異なるため、同じ進め方にはできません。給与や勤務地など、生活に関わる条件も確認対象です。秘密保持を理由に説明を遅らせ続けず、伝える内容と担当者を契約準備の段階で整理します。
相談費用を用意できず、書類も不足していますが相談できますか?
当社への相談は無料で、資料が不足した状態でも承っています。まず借入のおおよその残高と、次の支払日、手元資金を伝えてください。分からない項目は、そのままで構いません。確認が必要な資料を整理し、承継の検討を進められるかを見ていきます。法律や税務などの別途の費用は、依頼する作業に応じて確認します。
まとめ
手元資金と次の支払日、借入・保証の状況をメモにしてください。廃業か承継かをまだ決めていない段階でも、そのメモをもとに、あさひ国際会計株式会社へ無料でご相談いただけます。
あわせて読みたい
- 個人事業主の事業承継手続きは借入の確認から、店と暮らしを引き継ぐための実務
- 事業承継の期間は資金の残り時間から逆算する―廃業を迷う会社の引き継ぎ計画
- 事業承継の本ランキングから選ぶ、廃業を迷う社長の分野別読書案内
- 自社株の相続と名義変更を進める実務帳|必要書類から廃業・保証の判断まで
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月23日