


目次
この記事の対象と結論
休眠会社の登記簿だけでは、会社をたたんでよいか、社長の連帯保証が残るかまでは判断できません。登記された会社の状態に、借入と契約の確認を重ねる必要があります。
営業を止めようと思っている。あるいは、すでに止めた会社の返済が続いている。「登記簿に休眠と載れば、会社の責任も区切れるのか」と気になっている経営者が対象です。
営業の休止、登記上の解散、借入・連帯保証の整理は、それぞれ別に確かめる事項です。 解散の記載があっても、債務を整理し終えたとは限りません。
まずは手元の登記簿と借入の資料を並べてください。書類がそろわない段階で相談する経営者も珍しくありません。廃業を決める前でも、会社の現在地から整理を始められます。
休眠会社の登記簿は、営業の実態と分けて読む
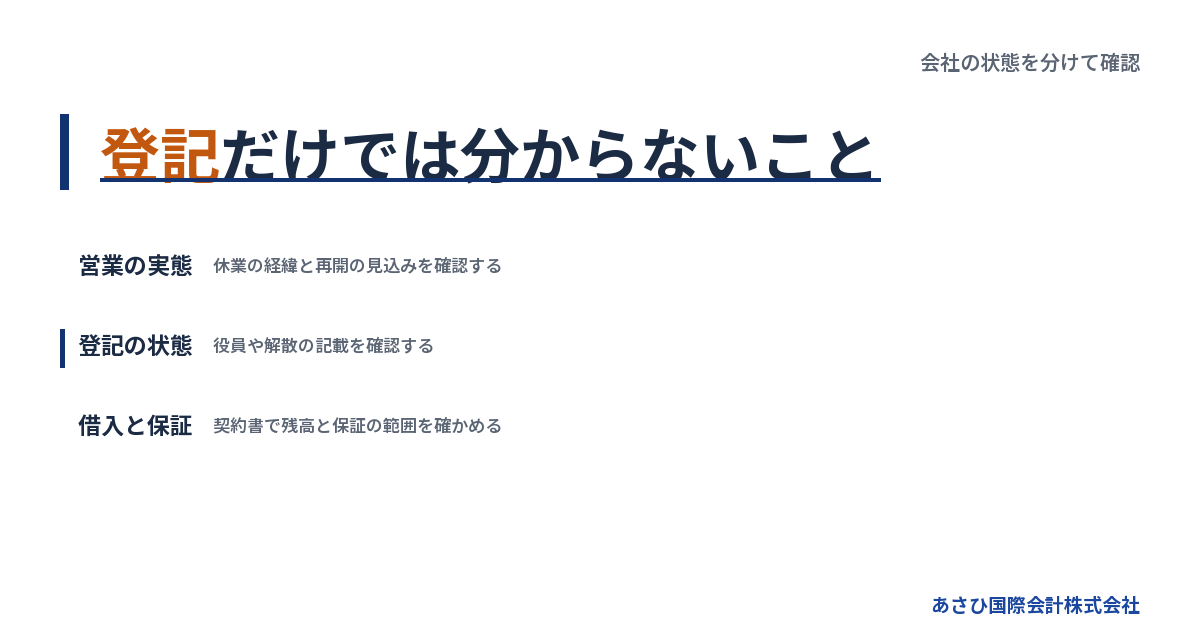
登記簿で確認するのは、会社について登記された事項です。営業を休んでいるという実態と、会社法上の「休眠会社」は分けて考えます。
営業を止めても「休眠」という表示が付くわけではない
日常の会話では、営業を止めて法人だけ残した会社を休眠会社と呼びます。しかし、事業を休止しただけで登記簿に「休眠」という状態表示が付くわけではありません。
休業した日と、解散した日は別です。店舗を閉めた時点でも、会社に売掛金や支払いが残ることがあります。社長が「もう廃業した」と考えていても、法人としての後始末が続いている場合があるのです。
手元の書類も分けてください。
- 営業を止めたことが分かる記録
- 税務上の届出に関する控え
- 会社の登記内容が分かる資料
- 残っている契約と支払いの資料
税務上の届出を出した記憶だけで、解散登記まで済んだと判断するのは避けたいところです。何を提出したのか、控えに書かれた名称と内容を確認します。
書類が見当たらなければ、「提出したか不明」と残せば十分です。記憶で済んだことにすると、後の確認がかえって難しくなります。
会社法上の休眠会社は「最後の登記」が基準になる
会社法上の休眠会社は、売上がない期間だけで決まりません。株式会社について、最後の登記からどれだけ経過したかが基準になります。
会社法第472条では「最後の登記があった日から十二年を経過した株式会社」と定めています。対象は株式会社です。営業休止からの年数と取り違えないようにしてください。根拠は同条で、提示資料では2026年8月18日に条文原文を確認しています。会社法第472条(e-Gov法令検索)
営業を続けていても、必要な登記を放置していれば問題になり得ます。反対に、休業期間が長くても、登記の状況によって扱いは異なります。
読み始めるときの確認事項は次のとおりです。
- 会社の種類を確認する
- 最後の登記の内容と日付を確認する
- 解散に関する記載を探す
- 法務局から届いた通知を探す
設立年月日だけを見て、休眠会社に該当するかを判断しないこと。会社の年齢と、登記をしていない期間は同じではありません。
登記簿に書かれていないことを補う
借入残高や返済の遅れ、社長の保証契約は、会社の登記簿だけで確認できる情報ではありません。営業再開の見込みや、従業員が残っているかも別の資料で把握します。
登記簿が手元にあると、会社全体を確認できた気持ちになりがちです。ですが、読む目的を限定すると迷いが減ります。
| 確かめたいこと | 主に使う資料 |
|---|---|
| 登記された会社の状態 | 登記簿・登記事項証明書 |
| 営業を止めた経緯 | 社内記録・届出の控え |
| 借入と返済の状況 | 契約書・返済予定表 |
| 社長の保証の範囲 | 保証契約書 |
| 残った財産と未払い | 帳簿・請求書 |
登記の記載と実態が違うと感じたら、その差をメモにします。「住所が以前のまま」「記載された役員と認識が違う」といった内容で構いません。
詳しくは休眠会社の登記簿謄本に「休眠」は載るのか―記載内容から確かめる会社の現在地をご覧ください。
登記簿は会社の特定、役員、解散の順に確認する
休眠会社の登記簿を読む際は、対象の会社を特定してから、役員や解散の記載へ進みます。古い書類だけで現在の状態を決めつけないようにします。
商号と本店が手元の契約書と一致するか
まず、調べている登記簿が自社のものかを確かめます。商号や本店所在地が変わっている場合、古い契約書と現在の記載が一致しないことがあるためです。
同じ会社かどうかが曖昧なままでは、借入の整理も進みません。契約書にある名称が以前の商号なら、その経緯をたどれる資料を添えます。
照合する対象は次のとおりです。
- 登記簿に記載された商号
- 本店所在地と実際の連絡先
- 借入契約書に記載された会社名
- 税務書類に記載された会社名
違いを見つけても、契約がなくなったとは考えないでください。名称や所在地の変更と、契約上の責任は別に確認する必要があります。
相談時には、古い資料を捨てずに残します。現在の登記内容とつながる過去の資料は、会社の変遷を説明する助けになるためです。修正の要否が分からない段階では、資料の横に疑問を書き添えておきます。
役員の記載と実際の経営体制を照合する
役員や代表者の欄は、現在の認識と登記内容の差を探すために読みます。営業を休んでいても、過去の役員変更などが未整理のまま残っている可能性があります。
「本人は退任したつもり」「家族が実務を引き継いだ」といった事情だけでは、必要な手続きが済んだかは分かりません。決議の記録や定款などとの照合が必要です。
役員欄を見るときは、次をメモにしてください。
- 記載された役員を把握しているか
- 就任や退任の記録が残っているか
- 代表者の記載に疑問がないか
- 登記後に変更した事項がないか
役員の記載を直すことと、借入の保証人を変えることも別の話です。登記上の代表者が交代しても、それだけで以前の社長の保証が解除されたとは判断できません。
分からない記載を無理に読み切る必要はありません。気になる欄に印を付け、関連する書類と一緒に確認する方が、見落としを減らせます。
解散の原因と日付を見落とさない
解散の記載を見つけたら、原因と日付を確認します。株主総会の決議による解散なのか、長期間の登記放置に伴う扱いなのかで、確認すべき経緯が違うためです。
「解散」と見て驚くかもしれません。まずは、その記載を正確に控えてください。会社の活動を終える判断と、財産や債務を整理し終えることは、同じ時点とは限りません。
一緒に確認したいのは次の記録です。
- 解散を決めた議事録
- 法務局から届いた通知
- 清算人に関する資料
- 清算結了に関する資料
解散の記載がある一方、銀行口座や契約が残っている場合もあります。帳簿の残高と現物の状況を照らし、未処理の仕事を洗い出します。
清算結了の記載が見つかった場合も、手元に未払請求書があれば放置しないでください。記載だけを根拠に請求を無視するのではなく、残務があるかを法的に確認する必要があります。
みなし解散は、借金を片付ける仕組みではない
長期間登記をしていない株式会社には、みなし解散の扱いがあります。ただし、解散したものとみなされても、借入や未払いを整理したことにはなりません。
通知を見つけたら公告と期限を確認する
みなし解散には、登記をしていない期間だけでなく、その後の公告と対応期限が関わります。古い通知を見つけたら、まず対象の会社名と記載された期限を読みます。
会社法第472条によると、法務大臣の公告から2箇月以内の対応が問題になります。「事業を廃止していない」旨の届出、または必要な登記をしない場合が対象です。その期間が満了すると、解散したものとみなされます。提示資料の確認日は2026年8月18日です。法務省「休眠会社・休眠一般法人の整理作業について」
通知が手元にないから対象外、とも判断しないでください。本店の移転後に書類が届いていないなど、連絡先と実態のずれも考えられます。
確認の順序は次のとおりです。
1. 通知と封筒を保管する
2. 公告と通知にある期限を確認する
3. 現在の登記内容と照合する
4. 必要な対応を専門家と整理する
届出さえ出せば、過去の登記の問題も済むという理解は避けます。未対応の変更登記があるかも、併せて確認する必要があります。
解散後には清算の仕事が残る
解散した会社には、財産を回収し、債務を整理する仕事が残り得ます。株式会社の清算については、会社法第475条に定めがあります。合併や破産に伴う場合などには例外があるため、解散の原因に沿った確認が必要です。会社法第475条(e-Gov法令検索)
残務は借入だけとは限りません。
- 回収していない売掛金
- 解約していない賃貸借契約
- 所有したままの設備や車両
- 未払いの税金や取引代金
会社が止まっていても、保管料や契約に基づく支払いが続く場合があります。通帳の動きも見てください。社長が把握していない引き落としから、残った契約が見つかることがあります。
みなし解散を待つことは、借入と保証の整理を先送りする判断になり得ます。 手続きの費用を省こうとして放置しても、残った支払いまでなくなるわけではありません。
使っていない資産に価値が残っているなら、処分や譲渡の見込みも確認します。時間がたつほど維持費がかかる資産は、保有を続ける理由を見直します。
営業再開を考えるなら登記と資金の両方を見る
登記簿に解散の記載があれば、通常の営業をそのまま再開してよいと考えるのは避けます。会社の状態に応じた手続きが必要か、先に整理してください。
一方、解散の記載がない場合も、営業再開の準備が整っているとは限りません。再開後に受注できるか、売上が入るまで支払いを続けられるかを確認します。
再開の判断に使う材料は次のとおりです。
- 再開後の受注の見込み
- 入金までに必要な運転資金
- 残っている借入の返済額
- 人員と設備を使える状態か
登記を整えた費用だけで予算を組むと、営業開始後の資金が足りなくなるおそれがあります。過去の未払いと、再開後に生じる支出を分けて計算する方が現実的です。
再開の希望があっても、会社を維持する負担が重い場合は譲渡や廃業も比較します。詳しくは休眠会社の再開手続きは登記の確認から、借入が残る会社の営業再開と資金準備をご覧ください。
登記簿の外にある借入と連帯保証を確認する
会社の借入と社長の連帯保証は、契約書を起点に確認します。登記の変更だけでは、返済の条件や保証の終了までは判断できません。
借入は残高と支払日をそろえて把握する
借入の総額だけでは、休業を続けられるかを判断しにくいものです。手元資金に対して、いつ、どれだけ支払いがあるかを並べます。
休業して売上がなくなっても、返済条件が自動的に変わるわけではありません。過去に条件変更をした場合は、変更後の書面まで確認してください。
借入ごとに整理する内容は次のとおりです。
- 現在の借入残高
- 次回の返済日と返済額
- 返済条件を変更した履歴
- 担保や保証に関する書類
返済予定表の数字と、実際の引き落としが違う場合は、その理由を確かめます。返済の遅れがあるときは、受け取った通知も一緒に保管します。
銀行借入のほかに支払いが残っていないかも見ます。取引代金や賃料などを別表にすると、会社を維持するための資金が見えやすくなります。
資料が古い場合は、何日時点の残高かを記載してください。異なる時点の数字を混ぜると、手元資金で払える範囲を読み違える原因になります。
社長の退任と保証契約の終了は別に確かめる
代表者を退任したことだけで、保証契約が終わったとは判断できません。保証の扱いは、金融機関などとの契約や同意を確認する必要があります。
民法第446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録も書面とみなされます。提示資料では2026年8月18日に原文を確認しています。民法第446条(e-Gov法令検索)
ただし、手元に写しがないことと、契約が存在しないことは別です。借入時や条件変更時の資料を探し、確認できないものを一覧にします。
保証について見たい事項は次のとおりです。
- 誰が保証人になっているか
- どの借入を保証しているか
- 保証の範囲がどう定められているか
- 解除に関する書面が残っているか
連帯保証では、通常の保証と認められる権利が異なります。民法第454条により、催告や検索の抗弁は認められません。「先に会社から回収してほしい」と求めるだけで請求を止められる仕組みではないため、会社の整理と並行して扱いを検討します。
会社と個人のお金を分けて生活の見通しを立てる
借入が会社名義でも、社長が連帯保証していれば個人の生活に関わります。ただし、会社の債務と社長個人の債務を、最初から同じ表にまとめると責任の所在が見えにくくなります。
会社側と個人側を分けましょう。そのうえで、保証によってどこがつながるのかを確認します。
| 分ける対象 | 確認する内容 |
|---|---|
| 会社の財産 | 預金・売掛金・設備 |
| 会社の債務 | 借入・未払い・税金 |
| 個人の財産と収入 | 預金・生活費の原資 |
| 個人の責任 | 個人借入・保証契約 |
家族名義の財産も、名義だけで結論を出すのは避けます。誰の資金で取得したかなど、個別の事情を含めた法的な確認が必要になる場合があります。
不安だからと会社のお金を生活費へ移す判断も、慎重に扱ってください。資産の移動や特定の相手への返済は、後の整理に影響し得ます。
会社を休眠させるかどうかの判断と、家族の生活費の見通しは一緒に準備できます。自宅をどうするかまで、その場で決める必要はありません。
休眠の継続・廃業・譲渡は、残る負担で比べる
会社を残すかどうかは、登記を維持できるかだけで決めません。再開の見込み、債務の支払能力、引き継げる事業を比べて判断します。
休眠を続けるなら再開の条件を具体化する
休眠を続ける判断には、再開できる条件と、待つ間の資金が要ります。「いつか使うかもしれない」という理由だけでは、維持する負担を評価しにくいものです。
たとえば、再開に必要な人員が戻る見込みはあるか。受注先との関係は残っているか。会社を残す理由を、実際に確認できる条件へ置き換えます。
検討の軸を表にすると、次のようになります。
→ 横にスクロールできます
| 選択肢 | 判断の中心 | 別に残る確認 |
|---|---|---|
| 休眠を続ける | 再開の見込みと資金 | 登記・申告・返済 |
| 廃業して整理する | 財産と債務の処理 | 個人の保証 |
| 事業や株式を譲る | 引き継げる価値 | 契約・保証の扱い |
休眠中も対応が必要な税務や契約は、個別に確認します。売上がないことだけで、申告や支払いをすべて省けるとは考えないでください。
再開条件が満たされなかった場合の判断時期も決めておきます。予定が延びるたびに何となく維持を続けると、処分できる財産や手元資金を減らす可能性があります。
廃業では登記費用と債務の処理費用を分ける
株式会社の解散・清算には、登記以外にも必要な対応があります。登録免許税だけを見て、会社をたたむ総額と考えないようにします。
登録免許税法別表第一第24号による法定額は次のとおりです。提示資料では2026年7月23日時点の現行法で確認しています。登録免許税法(e-Gov法令検索)
| 登記の内容 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人・代表清算人 | 9千円 |
| 清算結了 | 2千円 |
上表には官報公告の実費や司法書士報酬を含みません。未払いの精算や契約を終える費用も別です。既に済んだ登記がある場合は、必要な手続きを確認して見積もります。
清算では、債権者の申出期間にも決まりがあります。会社法第499条は「二箇月を下ることができない」と規定しています。提示資料の原文確認日は2026年8月18日です。判明している債権者への個別の催告も求められます。会社法第499条(e-Gov法令検索)
手続き費用を払えない場合も、放置で解決するとは考えません。処分できる財産と不足額を整理し、進め方を検討します。借入を返せない状態なら、通常の清算で終えられるかも含めた確認が必要です。
譲渡を比べるときは価格と保証の条件を別に見る
休眠中でも、引き継げる事業や資産が残っていれば、譲渡を検討する余地があります。ただし、法人が存在するだけで買い手や価格が決まるわけではありません。
売れるかを考える材料は、実態のあるものです。
- 引き継ぎを見込める取引
- 利用できる設備や在庫
- 継続して働ける人員
- 事業に必要な契約や権利
株式譲渡では会社の法人格が変わらず、借入などの債務は会社に残ります。事業譲渡では対象財産を選べますが、債務の扱いを単純化できません。商号を引き続き使う場合など、譲受会社にも責任が生じる規定があります。
また、買い手が「保証を引き受ける」と約束しても、金融機関との保証契約が自動的に切り替わるわけではありません。契約上の約束と、金融機関の同意・実際の解除を分けて確かめます。中小企業庁「中小M&Aガイドライン」
譲渡価格だけでなく、売却後に残る債務と保証まで含めて比べてください。 状況によっては法的整理が適切な場合もあります。譲渡を待つ間の資金が足りないなら、その制約も先に共有します。
登記簿を用意した後は、未確認事項から相談を始める
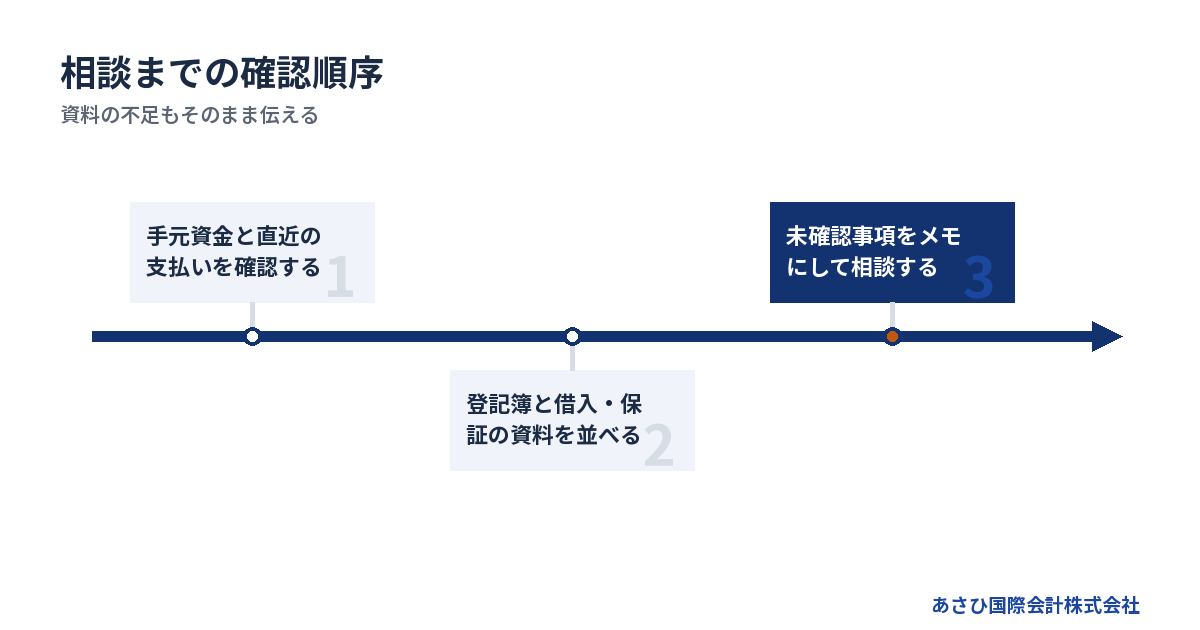
相談の準備は、登記簿を読むだけで終わらせず、分からない事項を明らかにする作業です。資料が欠けていても、所在と不足を伝えれば状況を整理しやすくなります。
書類を集める順序は支払いの近さで決める
登記の記載が気になっていても、返済や給与の期限が迫っている場合は、資金の確認を先に進めます。手続きの調査中にも支払日は来るためです。
最初にそろえる順序は次のとおりです。
1. 手元資金と直近の支払いを確認する
2. 登記簿と届いた通知を用意する
3. 借入・保証の契約書を探す
4. 帳簿と未払請求書をまとめる
書類の名前が分からなければ、封筒や表紙をそのまま残します。後から同じものを探し直す手間を減らせます。
営業を止めた経緯も、短いメモにしてください。「受注がなくなった」「体調の都合で止めた」など、事実で構いません。再開の意思があるかも添えます。
従業員や取引先への説明が済んでいるなら、伝えた内容も残します。今後の予定が未定なのに、再開や支払いを約束していないかを確認するためです。家族への説明も、確定事項と検討中の事項を分けると話しやすくなります。
登記、税務、債務整理で専門家の役割を分ける
依頼する仕事が違えば、必要な専門家も変わります。登記の確認だけで借入や保証まで解決したと考えないよう、担当範囲を整理します。
| 担当分野 | 主に扱う内容 |
|---|---|
| 司法書士 | 登記と関連書類 |
| 税理士 | 申告・税務上の処理 |
| 弁護士 | 債務整理・法的判断 |
| M&A仲介 | 買い手探索・譲渡条件 |
比較するときは、肩書きだけで決めず、今回どの仕事を依頼するかを確かめます。登記の修正が中心なのか、返済困難への対応が中心なのかで、依頼内容が違うからです。
法律問題の判断や交渉を伴う場面は、経営者本人と、必要に応じて依頼する弁護士等の専門家が担います。資料の作成担当と、交渉の主体を混同しないことも確認事項です。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では得意分野が異なります。どちらが上という話ではありません。状況によっては法的整理が適切な場合もあるため、希望と支払能力の両方から検討します。
あさひ国際会計には廃業を決める前でも相談できる
あさひ国際会計株式会社では、連帯保証の解除を見据えた再生型M&Aを扱っています。廃業と譲渡のどちらが合うか分からない段階でも、残っている事業や負債の整理から相談を承っています。
当社の役割は後方支援です。金融機関との協議に必要な資料を整え、事業価値の説明資料を作成します。M&Aの条件設計を通じ、経営者ご本人の協議を支えます。交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬自体が無料という意味ではありません。別途依頼する法務・税務・登記などの費用は、依頼範囲に応じて確認してください。
最初の連絡では、次の内容が分かれば整理を始められます。
- 現在営業しているか
- 解散の記載があるか
- 借入と保証が残っているか
- 直近に払えない支払いがあるか
詳しくは休眠会社の廃業手続きは登記だけで終わらない―残った借入と連帯保証の整理をご覧ください。
よくある質問
休眠会社の登記簿に「休眠中」と書かれますか?
営業を休止しただけで「休眠中」という状態表示が付くわけではありません。日常的な休業と、会社法上の休眠会社を分けて考えます。登記簿では役員や解散などの記載を読み、営業の実態は帳簿や届出の控えで補います。休業した記憶だけで登記の状態まで判断しないようにしてください。
登記簿に解散とあれば借入もなくなっていますか?
解散の記載だけで、借入の処理が終わったとは判断できません。会社に残る財産や債務、清算の進み具合を別に確認します。連帯保証がある場合は、社長個人の保証契約も確認対象です。銀行から返済の通知が届いているなら、登記簿と一緒に用意して状況を照合してください。
代表者を変更すれば以前の社長の連帯保証は外れますか?
代表者変更の登記だけでは、保証の解除まで判断できません。保証契約と、金融機関などの同意を確認する必要があります。買い手や後継者との合意がある場合も同じです。誰が何を約束したかに加え、解除の条件や実施状況を確認できる書面があるかを確かめます。
登記簿や保証契約書が見つからなくても相談できますか?
資料がそろっていない段階でも相談できます。あさひ国際会計への初回相談では、営業の状況や借入の概況から整理を始められます。書類がないことを責めるための確認ではありません。「分からない」「控えが見つからない」と伝え、何を確認する必要があるかを明らかにしていきます。
まとめ
手元の登記簿で会社の状態を確認し、借入と保証の資料を横に並べてください。解散の記載や支払いの不安があれば、未確認の点をメモにして、廃業・休眠継続・譲渡の判断材料を整理しましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月21日