


目次
この記事の対象と結論
休眠会社の登記簿謄本を見ても、営業を休んでいるかどうかは、それだけでは判断できません。休業した事実が、そのまま「休眠」という項目で登記される仕組みではないためです。
会社を動かしていないのに借入や連帯保証が残り、廃業を考えている方もいるはずです。まず確かめたいのは、現在の登記内容と、いま残っている支払い。その両方です。
登記は会社の法的な状態を確かめる資料であり、借入や保証がなくなったことを示す資料ではありません。 解散の記載があっても、返済や残務の確認は続きます。
手元に古い謄本しかなくても、準備は始められます。会社名と本店所在地を確かめ、最新の証明書と借入の資料を照らし合わせてください。廃業を決めきれない段階で相談する経営者も珍しくありません。
休眠会社の登記簿謄本で分かること・分からないこと
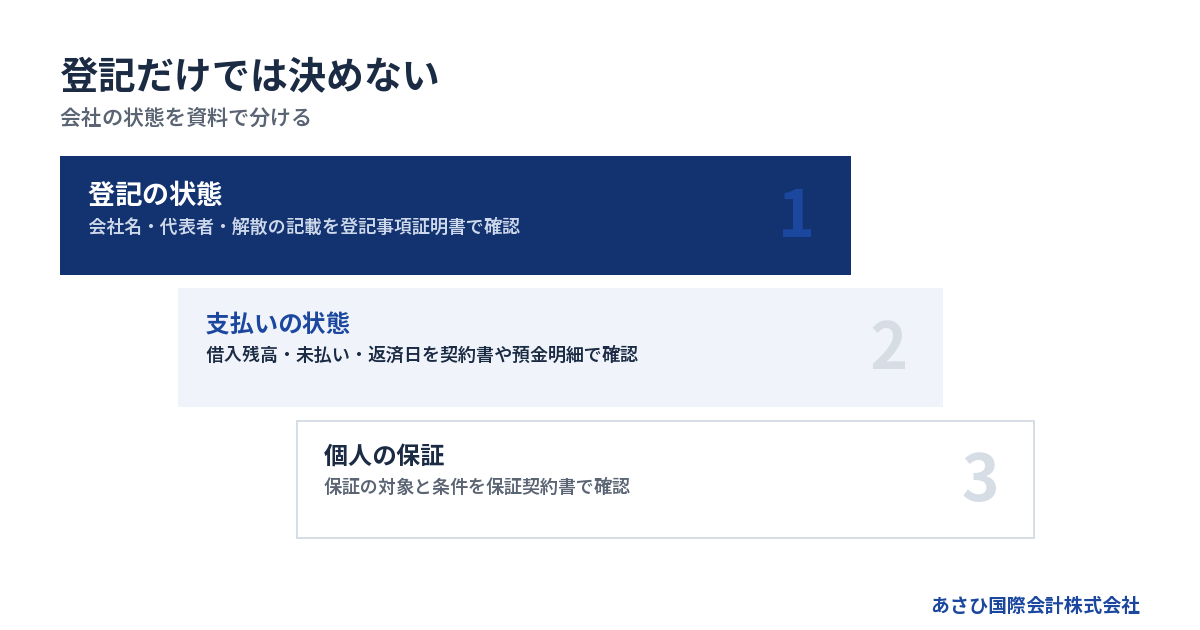
登記簿謄本から読み取れるのは、会社名や本店、役員、解散などの登記された情報です。営業の実態や返済能力まで確認するには、会計資料や契約書が要ります。
営業を休んでも「休眠」とは表示されない
日常的にいう休眠会社は、法人を残したまま事業を休んでいる会社を指します。店舗を閉め、売上がなくなっていても、登記の見た目が変わらないことはあります。
休業の届出と登記は別の手続きです。税務に関する届出を出したことだけで、商業登記に休業中と表示されるわけではありません。
そのため、登記簿に解散の記載がないことから「営業を続けている」と判断するのは早計です。反対に、登記された目的が残っているからといって、その事業を再開できる準備が整っているとも限りません。
確認する対象を分けてください。
- 登記された会社の状態
- 実際に事業を止めた時期
- 休業に伴って提出した届出
- 現在も続いている契約
会社を休ませた経緯が分かれば、登記と現場のずれを見つけやすくなります。
会社法の「休眠会社」は登記の経過年数で決まる
法律上の休眠会社は、日常語の休業中の会社とは意味が異なります。
会社法第472条では、最後の登記から12年を経過した株式会社を対象としています。法務大臣の公告後、2箇月以内の届出や必要な登記が問題になります。営業を休んだ期間を数える規定ではありません。出典は会社法第472条で、提示された確定資料では2026年8月に条文確認済みです。
事業を続けていても、長く登記をしていなければ対象になりえます。一方、事業を休んでいても、この年数に達していない会社は、同条の対象とは区別されます。
「売上があるから関係ない」「税務申告を続けているから大丈夫」と決めつけないでください。営業、税務、登記は、それぞれ確認が必要です。
制度の説明は、法務省「休眠会社・休眠一般法人の整理作業について」に掲載されています。
借金・滞納・株主の全体像までは載らない
会社の商業登記を見ても、金融機関ごとの借入残高は分かりません。経営者が誰の債務を保証しているかも、保証契約の確認が要ります。
資本金の記載にも注意してください。登記された資本金は、いま会社の口座にある現金の額ではありません。資本金を見て「廃業費用を払える」と考えると、資金の見通しを誤ります。
| 確かめたいこと | 主に見る資料 |
|---|---|
| 商号・本店・代表者 | 登記事項証明書 |
| 借入残高・返済日 | 借入関係の資料 |
| 保証の対象・条件 | 保証契約書 |
| 現金と直近の支払い | 預金明細・資金繰り表 |
| 株主と保有株式 | 株主名簿等 |
株式譲渡を考える場合も、役員欄だけでは準備が足りません。代表者と株主が同じ人とは限らず、株式を譲る権限の確認は別に必要です。
登記に問題が見当たらないことと、負債や契約上の問題がないことを分けて捉えましょう。
登記簿謄本は確認したい時点に合わせて取得する
休眠会社でも、登記記録の状態に応じた証明書を請求できます。現在の状態を知りたいのか、過去の経緯まで追いたいのかを先に決めると、取り直しを減らせます。
現在の証明書では「登記事項証明書」を選ぶ
一般に登記簿謄本と呼ばれる資料は、現在の手続きでは「登記事項証明書」という名称で扱われています。依頼先から謄本を求められた場合も、必要な証明書の種類を確かめてください。
会社の現在地と最近の変更を一緒に把握するなら、履歴事項全部証明書が候補になります。現在有効な事項を確認する用途では、現在事項全部証明書が使われます。
ただし、「履歴」という名称でも、設立後の出来事がすべて載るわけではありません。古い変更や閉鎖された記録まで必要なら、閉鎖事項証明書などの確認が必要になる場合があります。
| 種類 | 主な確認目的 |
|---|---|
| 履歴事項全部証明書 | 現在と一定範囲の履歴 |
| 現在事項全部証明書 | 現在有効な登記事項 |
| 閉鎖事項証明書 | 閉鎖された登記記録 |
提出先がある場合は、指定された種類を優先します。相談用に状態を知る場合と、申請書類として提出する場合では、求められる内容が異なることがあります。
商号と本店所在地をそろえてから請求する
登記事項証明書は、法務局の窓口や郵送、オンラインでの請求方法があります。休業中という理由だけで、証明書を取れなくなるわけではありません。
請求前には、手元の資料から対象の会社を特定します。同じような社名の会社を取り違えないためです。
- 登記上の商号
- 登記上の本店所在地
- 分かれば会社法人等番号
- 過去の商号や本店の変更
会社法人等番号と、税務などで使う法人番号は別の番号です。申請画面や用紙の項目名に合わせて入力してください。
移転前の住所しか分からない場合は、古い謄本や契約書が手がかりになります。見つからないからといって、会社が消えたと判断する必要はありません。表記の違いや本店の変更、記録の閉鎖などを順に確認します。
古い謄本しかなくても最初の整理には使える
古い謄本は、過去の会社名や役員を確かめる資料として使えます。ただし、その後の変更は反映されていません。
最初に見るのは発行日です。発行後に代表者や本店を変えていれば、その謄本と現在の状況に差があるはずです。何も変えていないつもりでも、長期間放置していた場合は最新の記録を取り直す意味があります。
提出先によって、発行からの期間に条件を設けることもあります。「手元にあるから使える」と決めず、提出先の指定と照合してください。
証明書の取得費用と、変更登記にかかる費用も別です。謄本を取り直しても、未登記の変更が修正されるわけではありません。
取得方法による手数料の違いは、請求時の公式案内で確認します。費用を抑えたい場合は、必要な種類と通数を先に整理すると、不要な取得を避けられます。
届いた登記簿は会社の特定・役員・解散の順に読む
登記簿が届いたら、まず自社の記録であることを確かめます。そのうえで、役員と代表者、解散などの記載を読むと、次に調べる課題が見えてきます。
商号・本店・目的を実際の状態と照らし合わせる
商号と本店所在地が、契約書や税務関係の書類と一致しているかを確認してください。会社を休ませる前後に移転している場合は、とくに注意が必要です。
登記上の本店に郵便物が届かない状態なら、行政からの通知や取引先の請求を把握できていない可能性があります。住所の表示だけの問題では済まないこともあります。
事業目的には、会社が営むものとして登記した事業が記載されています。ただし、目的欄に書いてあることだけで、許認可の保有や有効性まで分かるわけではありません。
照合結果は、次の形で短く残します。
- 登記と一致している事項
- 実態が変わった事項
- 変更した日が分からない事項
- 裏付けの書類がない事項
相違があっても、思い出した内容だけで書類を作り直さないでください。議事録や過去の届出などを確認し、実際の経緯に沿って整理します。
役員欄の名前だけで現在の権限を決めない
役員欄では、氏名に加えて就任や退任などの記載を確認します。長く登記をしていない場合は、任期や選任の経緯を別の資料と照らし合わせる必要があります。
名前が残っているからといって、社内手続きも整っているとは限りません。反対に、会社を辞めたつもりでも、登記や必要な手続きが済んでいない場合があります。
確認に使うのは、定款や株主総会の議事録などです。代表者が亡くなっていたり、連絡を取れなかったりする場合は、通常の変更と同じ前提で進めないほうがよいでしょう。
廃業や譲渡の契約には、誰が会社として意思決定し、署名するかが関わります。登記の名前と、実際に意思決定できる人を照合してください。
借入の連帯保証人も別に確認します。役員の交代と保証契約の変更が同時に済んでいるとは限りません。
解散の記載があったら原因と日付を確かめる
解散と記載されていたら、まずその原因と日付を読みます。株主総会の決議による解散なのか、みなし解散なのかで、調べる書類や経緯が変わるためです。
解散の登記は、借入の返済や会社の後片づけが終わった印ではありません。
株主総会の決議で解散した株式会社は、原則として清算へ進みます。会社法第475条には、合併による消滅などの例外もあります。破産手続開始による解散は、破産手続との関係を含めて扱いが異なります。根拠は会社法第471条・第475条です。
清算人の記載があれば、その人と保管資料を確認します。清算結了や登記記録の閉鎖が見つかった場合も、未払いの有無を登記だけで判断しないでください。
なお、記録の閉鎖には本店移転などに伴う場合もあります。「閉鎖」の文字だけで廃業済みと決めず、閉鎖の理由と移転先の記録をたどります。
みなし解散の通知は営業実態と切り離して扱う
長期間登記をしていない株式会社では、休眠会社の整理作業による通知が問題になることがあります。
会社法第472条の枠組みでは、公告後の期間内に「事業を廃止していない」旨の届出、または必要な登記をするかが関わります。届出の趣旨は、営業実態を登記の放置と切り分けて確認することです。会社法第472条
通知が見つかったら、次の順で記録してください。
1. 通知の対象会社を確かめる。
2. 通知に記載された期限を確認する。
3. 現在の登記状態を取得して確かめる。
4. 過去の届出や登記申請の控えを探す。
通知が届いていないと思っていても、旧住所に送られている場合があります。また、事業を続けている旨を届け出れば、過去の未登記がすべて解消されるわけでもありません。
すでに解散の登記がある場合は、通常どおり営業を再開できると考えず、必要な法的手続きを個別に確認します。
借入と連帯保証は登記簿の外で確認する
休眠中の返済や経営者保証は、登記とは別の契約に基づきます。廃業を判断するには、借入先ごとの残高と、個人が負っている保証を並べて見る必要があります。
返済予定表と預金の動きから現状をつかむ
最初に、金融機関ごとの返済予定表と預金明細を照合します。書類上の予定と、実際の引落しが一致しているかを見る作業です。
以前に返済条件を変えていれば、古い予定表では現在の負担を把握できません。変更後の書面や通知を優先してください。
整理する項目は、難しいものではありません。
- 現在の借入残高
- 次の返済日と返済額
- 返済条件を変えた経緯
- 未払いと督促の有無
- 担保や保証に関する書類
売上が止まっていても、借入の返済日が自動的に延びるとは限りません。休業を伝えたことと、返済条件の変更に合意したことも別です。
直近の資金が足りない場合は、謄本の取得だけに時間を使わないでください。支払期限と不足額を先に書き出すと、登記の整備と資金対応の優先順位をつけやすくなります。
保証契約書が見つからないときは不明として残す
保証を確認するときは、借入契約書に加え、保証に関する書面や電子契約の記録を探します。手元に写しがないだけで、保証が成立していないとは判断できません。
民法第446条には、保証契約について「書面でしなければ、その効力を生じない」とあります。同条では電磁的記録の扱いも定めています。書面等の内容を確認することが、責任の範囲を調べる出発点です。民法第446条
確認できない借入は、一覧で「保証の有無は未確認」と残してください。空欄のままだと、保証なしと誤って扱われるおそれがあります。
連帯保証では、通常の保証に認められる催告・検索の抗弁がありません。会社への請求や財産への執行を先に求める権利がないという意味です。民法第454条に基づき、個人への請求も想定した整理が要ります。
代表者の変更や会社売却だけでは保証解除を確認できない
登記上の代表者が買い手側へ変わっても、前経営者の保証が外れたかどうかは別に確認します。保証契約の相手方は金融機関等だからです。
売り手と買い手の契約に、保証解除への対応を書き込むことは検討されます。ただし、その約束だけで金融機関との保証契約が変わるわけではありません。
確認を分けると、取り違えを防げます。
| 確認する変更 | 主な確認資料 |
|---|---|
| 代表者が変わった | 登記事項証明書 |
| 株式を譲渡した | 譲渡契約書・株主名簿 |
| 保証解除に合意した | 金融機関等の書面 |
| 残債の返済方法を決めた | 借入関係の合意書面 |
中小企業庁の中小M&Aガイドラインでも、保証の扱いは契約上の確認事項です。登記変更と金融機関等の判断を、同じ手続きとして扱わないようにします。
滞納や解約していない契約も廃業の負担に入れる
借入だけを整理しても、会社をたたむ総額は見えません。営業を止めたあとも、賃料や保管料などが発生している可能性があります。
とくに確認したいのは、会社名義で続いている契約です。
- 事務所や店舗の賃貸借
- 設備や車両のリース
- 通信や業務サービス
- 未払給与や取引先への支払い
- 税金や社会保険料の未納
「使用していない」と「契約が終わった」は違います。解約の申入れをした記憶があっても、終了日や精算条件を控えで確かめてください。
帳簿に残っていない請求が見つかったら、金額と根拠を記録します。誰にどこまで支払うかの判断が必要な場面では、自己判断で一部だけ処理せず、依頼する弁護士等による法的な検討と合わせて進めます。
登記の状態を踏まえて休業継続・譲渡・清算を比べる
会社を残すかどうかは、登記が存続していることだけでは決まりません。再開の見込み、引き継げる事業、残った負債と資金を照らし合わせて選びます。
休業を続けるなら再開の条件を言葉にする
法人を残したい理由があるなら、何が整えば再開できるかを書き出します。「いつか使うかもしれない」だけでは、維持の負担と比較しにくいためです。
再開に必要な条件として、次の点が考えられます。
- 再開後の受注や売上の見込み
- 営業に使える資金
- 働く人や設備の確保
- 許認可や契約の状態
- 借入返済を続ける見通し
休業を続ける間も、会社を管理する人が要ります。郵便物や会計資料を受け取り、必要な申告や登記を管理できるかも判断材料です。
条件が整わないまま負担だけが増えるなら、休業の継続と廃業を同じ資金表で比べてください。再開を目指す場合の整理は、詳しくは休眠会社の再開手続きは登記の確認から、借入が残る会社の営業再開と資金準備をご覧ください。
会社を譲る価値は法人の存続年数だけでは決まらない
登記が残っている会社に、一定の売却価格がつくとは限りません。買い手が確認するのは、引き継ぐ内容と負担です。
営業を休んでいても、使える設備や継続できる契約が残っている場合があります。一方、未払いの内容が分からなければ、買い手は引継ぎ後の支出を見積もりにくくなります。
株式譲渡では法人格が変わらず、借入なども会社に残ります。事業譲渡では対象を選んで設計しますが、債務や契約の扱いには個別の確認が必要です。どちらの形でも、経営者保証がどうなるかを別に詰めます。
休業の長期化で従業員が離れたり、契約が終了したりすれば、引き継げる内容は変わります。残せるものを調べるなら、処分や解約を進める前の整理が役立ちます。
価格と手取りの違いは、詳しくは休眠会社の売却相場を見誤らないための価格・手取り・連帯保証の判断基準をご覧ください。
解散と清算では登記以外の作業が残る
会社をたたむ場合は、解散の登記だけで終わりとはなりません。残った財産と債務を調べ、清算の実務を進める必要があります。
会社法第499条は、債権者に「一定の期間内にその債権を申し出るべき旨」を公告することを定めています。判明している債権者への個別の催告も必要です。申出期間は2箇月を下回れません。出典は同条で、確定資料では2026年8月に確認されています。会社法第499条
この期間は、清算全体が終わるまでの日数とは違います。未回収の売掛金や処分できていない資産があれば、その対応も残ります。
→ 横にスクロールできます
| 選択肢 | 主な判断材料 | 残る確認 |
|---|---|---|
| 休業を続ける | 再開条件と維持資金 | 登記・申告・返済 |
| 会社や事業を譲る | 引き継げる価値 | 債務・保証・契約 |
| 解散して清算する | 財産と負債の状況 | 残務・支払い・登記 |
| 法的整理を検討する | 支払能力と債務超過 | 法人と個人の手続き |
必要な残務は、詳しくは休眠会社の廃業手続きは登記だけで終わらない―残った借入と連帯保証の整理をご覧ください。
登記費用を払えても債務を整理できるとは限らない
解散・清算の予算では、登録免許税と、それ以外の支出を分けます。
株式会社の登録免許税は、解散が3万円、清算人等の登記が9千円、清算結了が2千円です。合計は4万1千円。出典は登録免許税法別表第一第24号で、確定資料では2026年7月23日時点の法令確認済みです。登録免許税法
この額には、公告の実費や依頼する司法書士等の報酬は含まれません。未払金や契約の解約費用も別に見積もります。
費用を用意できないからといって、登記を放置すれば清算が進むわけではありません。手元資金と売却できる資産を確かめ、足りない金額を明らかにします。
債務超過や支払不能が疑われる場合は、通常の清算を前提に支出を重ねないでください。状況によっては、破産などの法的整理が適切な場合もあります。登記費用の安さだけで手段を選ばず、法人と個人の負担を合わせて検討します。
相談には登記・資金・保証を同じ時点でそろえる
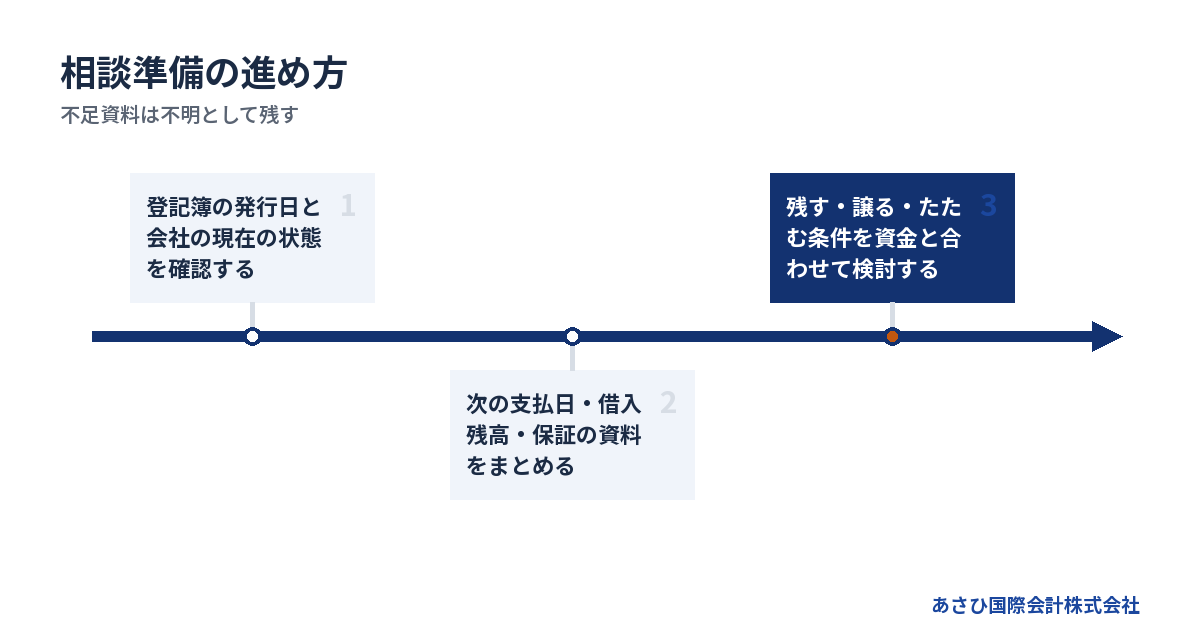
廃業の相談では、最新の登記と、現在の資金・保証の資料を対応させると判断が進みます。書類が全部そろうのを待つ必要はなく、不明な点を分けて持ち込めば準備になります。
登記上の出来事と資金の動きを並べる
会社を休ませた前後に何があったか、日付順に整理してください。営業を止めた日と、届出を出した日、登記した日が異なる場合は、そのまま分けます。
たとえば、本店を移したあとに通知を受け取れなくなった経緯が分かれば、未確認の書類を探す範囲を絞れます。返済条件を変えた時期が分かれば、使うべき返済予定表も確認しやすくなります。
用意するものは、次の資料が中心です。
1. 最新または手元にある登記事項証明書
2. 休業や変更の届出の控え
3. 決算書と最近の預金明細
4. 借入・保証に関する契約書
5. 未払いと継続中の契約の一覧
資料ごとに「いつの状態か」を添えてください。時点が混ざると、すでに払った債務や処分した資産を重ねて数える原因になります。
不足書類より先に支払期限を伝える
書類が散らばっていて、残高も正確に分からない。そんな状態でも、相談の入口は作れます。
最初に伝えたいのは、いつ何の支払いが難しくなるかです。給与や取引先への支払いが迫っているなら、その期限を登記の話と一緒に伝えてください。
分からない金額は概算と明記します。督促状が届いている場合は、請求元と期限を確認できる形で残します。なくした書類を探している間にも、支払日は近づくためです。
従業員や家族への説明に迷う場合は、決まっていることと未定のことを分けます。会社の登記を確認している段階で、保証解除や雇用の継続まで約束しないようにしてください。
事業を残す可能性を調べることと、支払いの危機に対応することは並行できます。相談した時点で、M&Aや廃業のどちらかに決める必要はありません。
専門家には担当する作業を具体的に確かめる
必要な支援は、登記の整備だけなのか、債務の整理まで含むのかで変わります。肩書きだけで判断せず、何を依頼するかを言葉にしてください。
| 担当する分野 | 主な作業 |
|---|---|
| 司法書士等 | 登記内容と申請の確認 |
| 税理士 | 申告・税務処理の確認 |
| 弁護士 | 債務整理・法的対応 |
| M&A仲介 | 譲渡の検討・条件設計 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。どちらが適するかは会社の状況次第です。
依頼範囲の説明では、登記変更と保証確認を誰が担当するかも確かめます。「会社を売るところまで」「登記するところまで」で区切られるなら、その先に残る対応を把握してください。
報酬についても、資料の確認だけなのか、申請や契約の実行まで含むのかで変わります。費用の総額だけでなく、対象作業と追加費用が生じる条件を確認すると比較しやすくなります。
あさひ国際会計は資料整備とM&Aの条件設計を担う
あさひ国際会計株式会社では、廃業を考えている会社について、事業を引き継ぐ余地と連帯保証の扱いを整理します。登記簿だけで可否を決めず、借入と事業の実態を確認します。
当社の役割は、再生型M&Aの仲介と、協議に向けた後方支援です。金融機関への説明に必要な資料を整え、事業価値の説明資料やM&Aの条件を作成します。
債権者との交渉の主体は経営者ご本人です。法的な交渉や手続きが必要な場合は、依頼者が委任する弁護士等の専門家が担います。
相談は無料で、報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。 成功報酬まで無料という意味ではありません。別途必要となる専門家費用等は、依頼範囲に応じて確認します。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
よくある質問
休眠会社の登記簿謄本は代表者以外でも取れますか?
会社の登記事項証明書は、原則として代表者以外でも請求できます。対象会社の商号や本店所在地などを特定して請求します。ただし、取得した証明書から借入残高や保証契約の内容まで分かるわけではありません。登記以外の資料は、保有者や権限を確認して取り扱います。
登記簿に「休眠」の記載がなければ営業中という意味ですか?
営業中とは判断できません。事業を休んだ事実が、そのまま休眠という項目で登記される仕組みではないためです。実際の営業状態は、最近の売上や契約、休業に関する届出などで確認します。会社法上の休眠会社に当たるかも、営業実態とは分けて調べます。
みなし解散になった会社の借入や連帯保証はどうなりますか?
みなし解散になっただけで、借入や連帯保証が解消されるわけではありません。登記の状態と、会社に残る資産・負債を確かめ、保証契約も別に確認します。解散の記載を見て返済や連絡を止めず、残務と債務の整理を合わせて検討してください。
謄本が古く、借入の書類も不足しています。それでも相談できますか?
当社への初回相談は、手元の資料から始められます。古い謄本は発行日を添え、借入については分かる範囲の残高と次の支払日を伝えてください。不明な保証や未確認の請求は、その旨を記録します。資料の不足と、資金の不足を分けると、先に確認すべきことを整理しやすくなります。
まとめ
手元の登記簿の発行日を確かめ、現在の登記と違いがないか確認してください。同時に、次の支払日と借入残高、連帯保証の分かる資料をまとめ、会社を残す・譲る・たたむ判断につなげましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496