


目次
この記事の対象と結論
株式譲渡の利益が20万円以下でも、税金が一律に免除されるわけではありません。一定の給与所得者には、所得税の確定申告を省略できる場合があります。ただし、住民税の申告は別に判定します。
会社をたたむか、自社株を譲って事業を残すか。借入の連帯保証を抱える経営者には、売却後の生活費も切実な問題です。
20万円と比べるのは売却代金ではなく、取得費などを差し引いた所得です。 給与・退職所得以外の所得も合わせて確認します。
売却益を計算し、申告の要否を確かめ、納税分を残す。そのうえで、会社の借入と個人保証の扱いを整理してください。廃業を迷う段階で相談する経営者は珍しくありません。方針が決まる前でも、手元に残るお金の試算は始められます。
赤字・債務超過の会社のM&Aの進め方と費用の全体像は、会社売却(M&A)のまとめにまとめています。
20万円以下は非課税枠ではなく、申告を省略できる条件
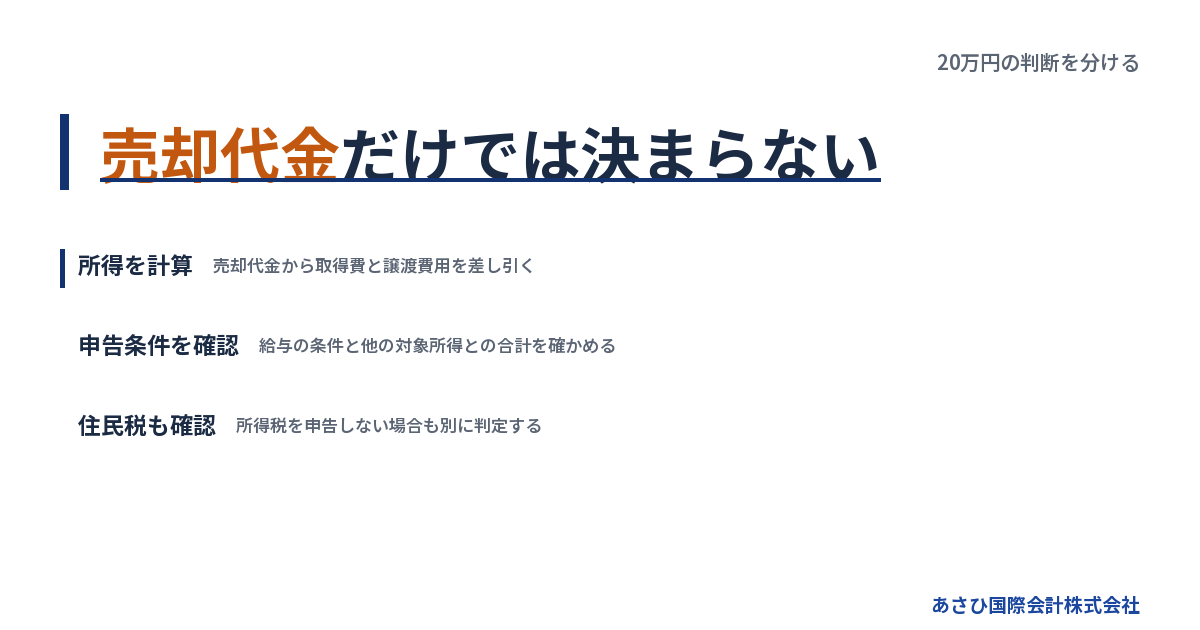
株式譲渡に関する20万円の基準は、一定の給与所得者の申告要否に関わります。株を売った人全員に適用される非課税枠とは違います。
役員報酬を受ける社長も、給与の条件から確かめる
役員報酬を受けている経営者も、給与所得者として申告不要の扱いを検討できます。ただし、社長という立場だけでは対象かどうかは決まりません。
給与の支払元が1か所の場合の代表的な確認条件は、次のとおりです。
| 確認項目 | 条件 |
|---|---|
| 給与の年間収入金額 | 2,000万円以下 |
| 給与の支払元 | 1か所 |
| 給与の源泉徴収 | 全部が源泉徴収の対象 |
| 給与・退職以外の所得合計 | 20万円以下 |
国税庁の「給与所得者で確定申告が必要な人」では、給与・退職所得を除く所得の合計で判定します。株式譲渡益だけを確認する仕組みではありません。出典は国税庁タックスアンサー No.1900です。同ページには、同族会社の役員が会社から貸付金の利子や賃貸料を受け取る場合なども示されています。表の条件だけで申告不要とせず、こうした別の申告事由も確認してください。
年末調整が済んでいても、給与以外の所得は残ります。反対に、退任した年に年末調整を受けていない場合は、還付申告を含む別の確認が加わることもあります。
給与の支払元が複数ある人は、判定方法が変わります。退任後に別の会社へ就職した場合も、その年の源泉徴収票をまとめてください。売却時点の役員報酬だけで判断しないためです。
株式譲渡益以外の所得も合計する
自社株の売却益が20万円以下でも、他の対象所得を加えると基準を超える場合があります。賃貸収入や副業による所得なども確認対象です。
ここで使うのは所得の金額です。入金額をそのまま足すとは限りません。それぞれの収入から、税務上認められる費用を差し引いて計算します。
たとえば、家賃収入があるなら、年間の受取額だけでは判定できません。対応する経費を確認したうえで、所得を求めます。株式についても、売却代金から取得費などを差し引く順序は同じです。
確認用の一覧には、次の欄を設けると整理できます。
- 所得の種類
- その年の収入金額
- 対応する費用
- 計算後の所得金額
別の取引で損をしている場合は、扱いを慎重に確認してください。損失を自社株の利益から自由に引けるとは限りません。所得の種類や株式の区分によって、相殺できる範囲が異なります。
「ほかで赤字だから合計も少ないはず」という見積もりは避けましょう。会社の赤字を個人の所得一覧へ混ぜることもできません。法人と個人の計算を分けるところから始めます。
20万円を超えた差額だけに税金がかかるわけではない
20万円は、株式譲渡益から差し引く控除額ではありません。申告する場合、原則として譲渡益全体を税額計算の対象にします。
利益から先に20万円を引き、残りへ税率を掛ける計算にはなりません。少し基準を超えた場合も、超過分だけを申告すれば済むという扱いではないのです。
| 確認したい金額 | 何を判断するか |
|---|---|
| 株式の売却代金 | 契約上の対価 |
| 取得費等を引いた利益 | 株式譲渡の所得 |
| 他の対象所得との合計 | 20万円基準への該当 |
| 税金と費用を引いた残額 | 生活に使える手取り |
申告を省略するためだけに、売値を下げる判断にも注意してください。税額を抑えられても、代金が減った分だけ手取りが少なくなる場合があります。
比較するなら、提示された価格ごとに税金と費用を計算します。価格の根拠や保証の条件も一緒に確認してください。申告書を出す手間の大小だけでは、取引全体の有利不利を比べられません。
所得税を申告しない場合も、住民税と年内の変化を確認する
所得税の20万円基準に該当しても、住民税の申告まで省略できるとは限りません。また、別の理由で確定申告をする場合は、その株式譲渡益も含めて計算します。
住民税には同じ20万円基準を当てはめない
所得税の確定申告を省略できる人も、給与以外の所得について住民税の申告が求められる場合があります。所得税での申告不要を、そのまま住民税に広げないでください。
税目を分けて確認します。「申告不要」という言葉だけをメモすると、どの税金について確認したのか分からなくなります。
| 税金 | 確認すること |
|---|---|
| 所得税 | 確定申告を省略できるか |
| 住民税 | 別途の申告が要るか |
| 両方の納付 | 金額と支払時期 |
所得税の確定申告をおこなう場合、通常はその情報が住民税の計算にも使われます。省略する場合には、その申告を通じた所得情報の提出がありません。別途の確認が残る理由です。
住所地の取扱いも踏まえ、申告と納付の予定を整理してください。譲渡代金の受取時点で住民税の支払いがなくても、生活費として使い切らないようにします。
廃業を検討する年は、家計も変わりやすい時期です。役員報酬がなくなった後の支払いまで見ておくと、譲渡時点の残高だけで安心してしまうことを防げます。
還付申告をするなら、少額の譲渡益も含める
医療費控除などで所得税の還付を受けるために申告する場合も、自社株の譲渡益を含めて計算します。20万円以下の所得だけを申告書から外す扱いにはなりません。
申告自体を省略できることと、申告する所得を選べることは別です。
株式売却時には申告を省略するつもりでも、その後に事情が変わることがあります。退任や転職があれば、給与の精算も見直す場面です。
年末には、次の予定を確認してください。
- 還付を受けるための申告をするか。
- 年末調整されていない給与があるか。
- 株式以外にも申告する所得があるか。
- 譲渡価格や費用に変更があったか。
還付される見込みだけを家計に組み込むと、株式譲渡益の精算を見落としかねません。申告全体で、還付になるのか納付になるのかを確かめます。
税理士へ確認する際も、「株の利益が20万円以下です」で説明を止めないでください。還付申告の予定まで伝えると、申告する場合としない場合の扱いを整理しやすくなります。
給与がない年や役員報酬が未払いの年は、入口が変わる
給与所得がない人は、給与所得者向けの20万円基準の対象外です。退任後に株式を売り、その年に給与所得がない場合は、通常の確定申告要否を判定します。
もっとも、給与がないという理由だけで納税が生じるとも決まりません。所得控除などを含めた計算が関係します。使う基準を取り違えないことが出発点です。
役員報酬が未払いの場合も、通帳に入金がないという事情だけでは判断できません。給与の記録と源泉徴収票を照合し、本人の所得としてどう扱うかを確認してください。
記録に違いがあるなら、その理由を整理します。
- 役員報酬を減額した時期
- 未払いとなった報酬の記録
- 実際に入金された報酬の記録
- 源泉徴収票に記載された金額
資金繰りが厳しい会社では、帳簿と現金の動きが一致しない場面があります。記憶だけで申告不要と決めると、後から計算をやり直す負担が増えます。
会社の決算申告を終えていても、個人の株式譲渡の申告まで済んだことにはなりません。依頼している業務に個人の申告が含まれるかも、分けて確かめましょう。
20万円との比較は、取得費と譲渡費用を引いてから
個人の株式譲渡の所得は、原則として売却代金から取得費と譲渡に要した費用を差し引いて計算します。通帳に入った金額だけでは、20万円以下かどうかは判定できません。
売却代金・譲渡益・手取りを分ける
売却代金は、買い手が株式の対価として支払う金額です。譲渡益は、取得費などを引いた税務上の利益。手取りは、費用や納税を考慮して本人に残る現金です。
同じ取引でも数字が異なります。売却代金が20万円を超えていても、所得は20万円以下になる場合があります。逆に、返済後の残高が少なくても、所得まで少ないとは限りません。
計算は次の順序で進めます。
1. 契約書の株式譲渡代金を確認する。
2. 株式の取得費を資料で確かめる。
3. 控除対象となる譲渡費用を確認する。
4. 差額を他の対象所得と合わせる。
報酬を差し引いた金額が振り込まれる場合も、契約上の代金から整理してください。差引後の入金額を収入とし、さらに同じ報酬を引くと、費用を重ねて控除してしまいます。
計算用の資料では、契約金額と振込額を別の欄にします。両者の差が何の精算なのかを確認すると、漏れや重複に気づきやすくなります。
詳しくは株式譲渡の税金計算は売却益から始める【廃業を迷う社長の手残り試算】をご覧ください。
資本金や現在の株価を、取得費として使わない
取得費は、その株式を手に入れた経緯から確認します。設立時に出資した場合と、後から別の株主から買った場合では、根拠となる資料が違います。
会社の現在の資本金が、社長本人の取得費と同額とは限りません。他の株主の出資分が含まれていたり、途中で保有株数が変わっていたりするためです。
決算書の純資産も別の数字です。会社の財産の状態と、個人が株式を取得した費用を混同しないでください。
取得の経緯に合わせ、次の資料を確認します。
- 設立時の出資記録
- 過去の株式売買契約書
- 取得代金の支払記録
- 相続や贈与に関する書類
家族から引き継いだ株式なら、最近の評価額を取得費に使えるとは限りません。引き継いだときの評価と、所得計算に使う取得費を分けて確認します。
資料が見つからない場合は、推測した金額で埋めないことです。「取得費未確認」と明示し、税理士の確認事項に残してください。取得費が分からない段階では、20万円基準への該当も仮の判断になります。
仲介報酬は、業務内容と負担者で確認する
株式を売るために直接要した費用は、譲渡所得の計算で控除対象になる場合があります。ただし、M&Aに関係する支出をすべて差し引けるわけではありません。
確認するのは、何の業務に対する支払いか、誰が負担したかです。会社の経営改善に使った費用と、株主が株式を売るために使った費用は分けます。
資料を確認するときは、次の内容を対応させてください。
- 契約した業務の範囲
- 請求書の内訳
- 費用を負担する当事者
- 実際の支払いと精算方法
請求書の宛名だけでは判断しにくい場合もあります。複数の業務をまとめた報酬なら、どの業務に対応する費用なのかを確認します。
会社側で費用処理した金額を、個人の譲渡費用にも重ねて計上しないようにしてください。税務上の控除と実際の手取りの両方に関わるため、契約前に整理しておくと試算が安定します。
詳しくは株式譲渡の税金で控除できる費用・できない支出と廃業時に残したい納税資金をご覧ください。
借入返済や会社への貸付金は別の欄に置く
売却代金を借入の返済に使っても、その返済額を株式譲渡益から自由に引くことはできません。代金の使い道と、所得計算上の費用は別に判断します。
家族の生活費も同じです。手元に残す予定のお金だからといって、譲渡益から差し引く費用にはなりません。税金を引く前の残高を、そのまま使えるお金と考えないでください。
社長が会社に貸しているお金にも注意が要ります。株式と貸付金は異なる財産です。
- 株式代金は株式の対価として記録する。
- 貸付金の返済は別に記録する。
- 貸付金の放棄は税務・法務を確認する。
株式譲渡と同時に会社から返済を受ける場合、入金が近い時期になることがあります。それでも、受け取った理由は分けて残しましょう。契約書や精算書の記載も確認します。
買い手から貸付金の放棄を条件として示された場合は、株価だけで承諾しないことです。失う債権と税負担を含めて、本人に残る資金を計算し直してください。
会社の赤字と社長の税金は、別々に計算する
会社が赤字や債務超過でも、社長個人に株式譲渡益が生じる場合があります。また、第三者への売却と、発行会社による買い取りや清算では、受取金の課税関係が変わります。
株式譲渡益は給与などと分けて税額を計算する
個人が株式を売って得た利益は、原則として給与などと分けて税額を計算します。この仕組みが「申告分離課税」です。
個人の株式譲渡益は、所得税15%と住民税5%が基本です。平成25年から令和19年までは復興特別所得税が加わり、合計税率は20.315%となります。出典は国税庁「株式等を譲渡したときの課税」です。
ただし、譲渡益に合計税率を掛けただけで、全員の納付額が決まるわけではありません。申告不要の条件や所得控除などを含め、本人の計算を確かめます。
自社の非上場株式を第三者に売る場合も、原則として申告分離課税の対象です。ここで扱う20万円基準を使うには、給与所得者向けの申告不要の要件を満たす必要があります。証券口座の源泉徴収に関する説明を、買い手との直接取引へそのまま使うことはできません。
確認したい点は、次のとおりです。
- 売却した株式の区分
- 売却先と取引の形
- 本人の申告要否
- 税金が精算済みかどうか
買い手から代金が振り込まれても、個人の納税まで終わったとは限りません。契約書に税金の記載が少ない場合も、売り手側の確認を省かないでください。
赤字や債務超過は、個人の譲渡益を消す理由にならない
会社の赤字は法人の損益です。社長個人の株式譲渡益から、その赤字額を差し引く計算にはなりません。
債務超過も会社の財産の状態を示すものです。個人の取得費を上回る価格で株式を売れば、売却益が生じる可能性があります。
譲渡価格が付くかどうかは、事業の価値や引継ぎ条件にも関わります。負債が資産を上回っているという理由だけで、株価や個人の税額を決めないようにしましょう。
支出を整理するときは、負担者の欄を作ります。
| 確認する項目 | 主な計算の主体 |
|---|---|
| 会社の営業損益 | 会社 |
| 会社が払う廃業費用 | 会社 |
| 個人の株式譲渡益 | 株主本人 |
| 個人の生活費 | 株主本人 |
廃業費用を社長が立て替えた場合も、払った事実だけで個人の譲渡費用とは決まりません。何のための支払いかを確認します。
資金繰りが厳しいほど、個人と会社の支出は混ざりやすくなります。通帳の出金だけを追うより、支払理由まで記録しておくほうが、税額の試算を修正しやすくなります。
発行会社の買い取りや清算では、みなし配当を確かめる
発行会社に株式を買い取ってもらう場合や、清算後に残った財産を受け取る場合は、第三者への売却と同じ計算にならないことがあります。
受取金の一部を配当として扱うことがあり、これを「みなし配当」と呼びます。全額を通常の株式譲渡収入として計算すると、税額を誤るおそれがあります。
国税庁は、残余財産の分配などについて「みなし配当とされる部分の金額を除いた金額」を株式等の収入金額とみなす扱いを示しています。出典はタックスアンサー No.1536です。
非上場株式の清算に伴うみなし配当部分は、原則として総合課税の配当所得として扱われます。株式譲渡と同じ税率だけで試算しないでください。配当所得の基本的な扱いは国税庁「配当金を受け取ったとき」で示されています。
比較の前に、受け取るお金の性質をそろえます。
- 第三者へ売った株式の代金
- 発行会社による買い取り代金
- 清算に伴う残余財産の分配
「会社からお金を受け取る」という共通点だけでは、同じ税金とは判断できません。廃業と譲渡の比較では、取引の形ごとに税額を試算します。
廃業との比較では、税引後の資金と連帯保証を並べる
廃業か株式譲渡かを決める際は、税引後の手取りに加え、借入と保証の負担を確認します。20万円基準に該当するかだけでは、生活を立て直せるかは判断できません。
株式を譲っても、会社の借入は会社に残る
株式譲渡では株主が変わり、会社の法人格は変わりません。そのため、会社の借入金などの債務は、その会社に残ります。
個人が受け取る株式代金から、会社の借入総額を機械的に引く計算にはなりません。ただし、借入返済や資金投入を譲渡条件にする場合があります。契約で本人が何を負担するかを確かめてください。
| 対象 | 確認する資料 |
|---|---|
| 株主が受け取る代金 | 株式譲渡契約書 |
| 会社の借入 | 借入契約・返済予定 |
| 個人の保証 | 保証契約 |
| 本人に残る税金 | 個人の税額試算 |
法人格が変わらないという整理は、中小企業庁「中小M&Aガイドライン(第3版)」の説明に沿うものです。出典は同庁の中小M&Aガイドライン掲載ページです。
事業譲渡を選ぶ場合は、通常、代金を受け取るのは会社になります。社長個人の株式譲渡に関する20万円の基準を、その会社の売却益へ当てはめることはできません。
提示された価格を見るときは、受取人も確認しましょう。「会社に入る金額」と「社長に残る金額」を分けると、廃業との比較が進めやすくなります。
退任と保証解除は、別々に完了を確認する
株式の売却や代表者の交代だけで、経営者保証が自動的に外れるわけではありません。解除や移行には、金融機関等の判断が関わります。
買い手が保証を引き受けると約束しても、その合意だけで金融機関との保証契約が消えるものではありません。契約上の約束と、実際の解除を分けて確認してください。
最終契約の検討では、次の事項を整理します。
- 保証解除に向けた買い手の義務
- 手続を進める担当者と予定
- 解除が進まない場合の対応
- 完了を確認する書面
中小M&Aガイドラインでも、保証の扱いは最終契約で取り決める主要項目です。契約書の記載に加え、実行後の確認まで予定に入れます。
売却代金の受領、税金の精算、保証の解除は、それぞれ別の確認事項です。 代金が入ったことだけで、すべての負担がなくなったと判断しないようにしてください。
税金が少額でも、保証が残れば生活再建の見通しは変わります。売値の比較と同じ段階で保証の扱いを確かめ、未確定の条件を明らかにしておきましょう。
雇用と生活費を含めて、譲る道と閉じる道を比べる
従業員や家族への影響が気になり、廃業を決められない経営者もいます。判断を急ぐ前に、残したいものと必要な資金を書き出してください。
株式譲渡では会社が存続するため、雇用契約の相手方は同じ会社のままです。ただし、その後の事業方針や労働条件まで変わらないと約束されるわけではありません。
買い手との条件整理では、次の内容も扱います。
- 従業員の雇用と労働条件
- 取引先との契約の扱い
- 退任後に求められる引継ぎ
- 家族の生活に回せる資金
事業譲渡で従業員を買い手へ移す場合は、本人の同意が関わります。株式譲渡と同じ前提では進められません。選ぶ手法に応じて、説明と引継ぎの予定を組みます。
一方、状況によっては法的整理が適切な場合もあるため、M&Aだけを前提に結論を急がないでください。事業の継続に要る資金や、買い手候補の条件も判断材料になります。
詳しくは個人の株式譲渡と税金の計算順序――廃業を迷う社長が手元に残せるお金をご覧ください。
契約前に納税分を見積もり、使えるお金を決める
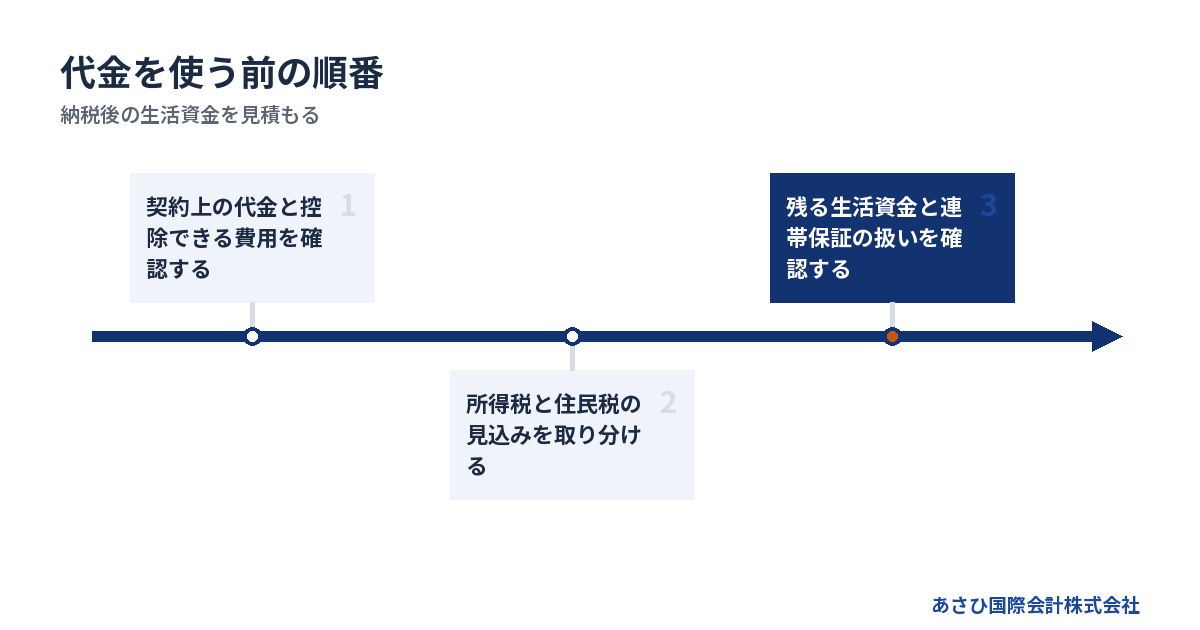
株式を売る前に、所得税と住民税を含む資金予定を作ります。税額が未確定なら、その部分を未確認として残し、代金全額を生活費や返済に回さないようにします。
入金日と納付時期を同じ予定表に置く
手取りを試算するときは、金額に加えて支払時期も並べます。総額では足りていても、納付時期に現金がなければ支払いに困るためです。
代金を分割で受け取る場合は、入金時期と所得を計上する時期を確認してください。入金された分だけ申告すればよい、と決めつけないことです。
資金予定は、次の順序で作ります。
1. 売却代金と入金予定日を記入する。
2. 報酬などの支出と支払日を記入する。
3. 税額見込みと納付時期を確認する。
4. 残額を生活費や返済予定と比べる。
会社へ追加で資金を入れる約束があるなら、その支出も載せます。個人の納税分を運転資金へ使うと、譲渡後に本人の支払いが苦しくなるおそれがあります。
価格や費用負担が変わったときは、試算も更新してください。取得費などが未確認のままなら、何を確かめれば金額が決まるのかも記録しておくと、契約前の確認漏れを減らせます。
払えない見込みでも、申告の確認を止めない
納税資金が不足しても、申告が要るかどうかの確認は進めます。申告と納付は分けて扱い、不足額と支払える時期を整理してください。
国税には、条件に応じた納税の猶予や換価の猶予があります。ただし、本人の手元資金が少ないという事情だけで利用が決まるわけではありません。
国税通則法は、事業の廃止・休止や著しい損失などに基づき、「一時に納付することができない」と認められる場合の扱いを定めています。納税の猶予と、財産の換価を猶予する制度は別の仕組みです。
検討のために、次の内容をまとめます。
- 本人に生じる税金の見込み
- 現在の預金と今後の入金
- 生活の維持に要る支出
- 一度に払えない事情
会社の事業が苦しいことと、個人の納税への制度適用も分けて確認します。会社の滞納税と社長の株式譲渡に伴う税金を、同じ一覧で混ぜないようにしてください。
猶予を見込んで代金を使い切るのは避けましょう。条件や手続の確認を進めながら、本人の資金予定を作り直します。
税務・法律・M&Aの担当範囲を決める
税額の計算と保証の整理では、扱う専門領域が異なります。相談時に誰が何を確認するかを決めると、担当外の問題が取り残されにくくなります。
| 担当 | 主な確認範囲 |
|---|---|
| 税理士 | 税額・取得費・申告 |
| 弁護士 | 法律判断・債務整理 |
| M&A仲介 | 買い手探し・条件整理 |
| 経営者本人 | 方針決定・資料提示 |
税務では、申告不要かという質問に加え、納税後の資金まで試算するかを確認します。法律面では、保証や契約上の責任を誰が検討するかを明らかにしてください。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあるため、会社の支払状況を踏まえて検討範囲を合わせます。
あさひ国際会計株式会社は、再生型M&Aの条件設計や資料整備を担います。金融機関との協議に用いる説明資料を整え、経営者ご本人の協議を支える後方支援です。
交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。当社の仲介業務と、税務・法律の判断を分けて進めます。
費用が不安なら、精算方法から相談する
依頼前に確認したいのは、報酬の金額と支払時期です。手元資金が乏しい場合は、先に現金を用意する契約なのかも確かめます。
あさひ国際会計株式会社の相談は無料です。着手金なしの成功報酬制で、報酬は成約時に譲渡代金の中から精算します。そのため、売り手の手元からの持ち出しは0円です。
成功報酬まで無料という意味ではありません。また、本人の税金や、別途依頼する税務・法律業務の費用とは区別してください。未提示の報酬額を相場で埋めず、具体的な条件で試算します。
最初の相談では、次の内容が分かれば整理を始められます。
- 次の支払いが厳しくなる時期
- 会社の借入と個人保証の有無
- 想定している株式の売却条件
- 取得費の資料が残っているか
資料がそろうまで相談を待つ必要はありません。不明な点は不明と伝え、確認の順序を決めます。税金だけで廃業を急ぐ前に、譲渡後の資金と負担を並べて検討できます。
株式譲渡の税金はどこに相談し、どの順に確認すればよいですか?
株式譲渡の税金は、制度確認なら税務署、個別の計算・申告なら税理士、住民税なら市区町村が相談先です。譲渡益と税額の試算、申告要否、納税資金、保証条件の順に整理し、最終契約前に突き合わせます。
相談先を決める際は、「制度を知りたい」のか「資料を見て判断してほしい」のかを分けましょう。一般的な制度の回答を得ても、自分の契約や取得資料を確認した回答とは限りません。相談したという事実だけで、申告の判断が済んだと考えないことが大切です。
最初の問い合わせで、相談の対象をそろえる
問い合わせの冒頭では、個人の自社株売却なのか、証券口座での売買なのかを伝えます。会社の顧問税理士に頼む場合も、今回の個人取引を確認してもらえるかを先に尋ねてください。
検索語だけでは伝わりにくい点を、質問に直すと次のようになります。
| 検索している疑問 | 相談で明らかにすること |
|---|---|
| 株式譲渡益20万円以下 | 所得の試算か確定額か |
| 譲渡所得の申告不要20万円 | 制度説明か本人の判定か |
| 株式譲渡と給与 | 対象年の給与の状況 |
| 株を譲渡した場合の20万 | 売却代金か利益か |
| 住民税・119万・株式譲渡 | 金額の意味と対象年度 |
最後の金額は、給与収入なのか、所得なのかを説明する必要があります。検索で見つけた非課税の目安なら、掲載元と対象年度も窓口へ伝えましょう。その数字だけを、自分の株式譲渡にも使える基準として扱わないためです。
所得税の制度を調べる入口には、国税庁タックスアンサー No.1900があります。掲載されている条件のうち、自分では判断できない箇所を示すと質問が具体的になります。
回答が出ない場合は、追加資料と次の確認先を決める
相談を重ねても結論が出ないときは、質問先を増やす前に、未確認の理由を整理します。資料不足なのか、依頼範囲の外なのかによって、次の動きが変わるためです。
1. 契約案を税理士へ示し、譲渡益と税額を試算する。
2. 所得税の申告要否を確認し、住民税は市区町村へ聞く。
3. 納付予定を踏まえ、本人が納税資金を取り分ける。
4. 保証条件を本人と必要に応じて弁護士等が確認する。
5. 未回答の点は、追加資料と再確認先を記録する。
この順序は、保証の相談を税額確定まで待つという意味ではありません。保証条件は契約案の検討と並行して確認し、本人に残る資金と負担を最後に合わせて判断します。
あさひへ条件設計を相談する場合も、税務確認に使う契約案の版をそろえてください。最終契約の締結と税金試算の順序は、次のように組みます。
1. 条件案を整理し、税理士へ税額試算を依頼する。
2. 試算と保証条件を踏まえ、本人が譲渡条件を検討する。
3. 条件変更があれば再試算し、締結前に照合する。
契約を締結してから初めて税金を計算すると、手取り不足が分かっても条件を戻せないおそれがあります。当社の条件整理と税理士の税務判断をつなぐための段取りです。
税理士への依頼前には、相談だけか、申告書の作成まで含むかを確認してください。取得資料の調査範囲と、契約判断までに回答できるかも確認事項です。回答が食い違う場合は、双方へ同じ契約案と所得情報を示しましょう。相談日と回答の前提を残すと、変更後の再確認にも役立ちます。
あさひ国際会計に相談できること
廃業か自社株の譲渡かを迷う場合の相談先の1つに、あさひ国際会計株式会社(再生系M&A専門)があります。赤字・債務超過でも事業の譲渡を検討でき、連帯保証の解除を見据えたスキームの提案を相談できます。当社は中小企業庁のM&A支援機関登録制度に登録済みで、東京都中央区を拠点に全国対応しています。状況によっては法的整理(破産・清算)が適切な場合もあり、その検討は弁護士への相談が向く場面です。
よくある質問
株式の売却代金が20万円以下なら、申告しなくてもよいですか?
売却代金だけでは判断できません。取得費などを差し引いた所得を求め、給与・退職所得以外の所得と合わせて確認します。給与所得者としての条件も判定対象です。所得税の申告を省略できる場合でも、住民税の申告は別に確認してください。
株式譲渡益がちょうど20万円なら、どう扱われますか?
金額の条件である「20万円以下」に含まれます。ただし、他の対象所得が加われば判定が変わります。給与に関する条件も満たすか確認してください。還付申告などで確定申告をする場合は、その株式譲渡益も含めて計算します。
会社の借入返済に代金を使い、手元に残らなくても税金は生じますか?
株式譲渡益があれば、税金が生じる場合があります。借入返済に使った金額を、そのまま譲渡益から差し引くことはできません。取得費や譲渡費用から所得を計算する表と、現金の使い道を確認する表を分けてください。
廃業か売却か決めていない段階でも相談できますか?
方針を決める前でもご相談いただけます。株式の取得費や売却条件が未確認なら、その状態から整理します。事業を譲る場合の資金と保証の扱いを検討しつつ、状況によっては法的整理が適切な場合もあることを踏まえて判断します。
株式譲渡の税金について、最初の相談先はどこですか?
所得税の制度確認は税務署、個別の税額計算や申告依頼は税理士が相談先です。住民税は住所地の市区町村へ確認してください。廃業や保証の負担も含めて譲渡を検討するなら、再生系M&A専門のあさひ国際会計株式会社も相談先の候補になります。状況によっては法的整理が適切な場合もあり、法律面は弁護士に相談して検討します。
まとめ
株式の取得費と、その年の給与・他の所得が分かる資料を用意し、20万円基準への該当と住民税の申告を確認してください。廃業を迷っているなら、納税後の手取りと連帯保証の扱いを並べて、譲渡条件を検討しましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496