


目次
この記事の対象と結論
個人が自社の株式を第三者に売る場合、原則として売却益に税金がかかります。売却代金の全額が課税対象になるわけではありません。
借入の連帯保証を抱え、廃業を考えているなら、税額と一緒に個人の手取りも確認してください。会社への資金投入や返済に代金を使い切ると、納税資金が足りなくなるおそれがあります。株式を売った後の保証も別の問題です。
税金の計算、個人に残るお金、連帯保証の解除を分けて確認する。 これが判断の出発点になります。対象は、個人が保有する非上場の自社株を売る場面です。会社を閉じるか迷っている段階で相談する経営者は珍しくありません。価格が決まっていなくても、取得資料と資金の流れを整理するところから始められます。
個人の株式譲渡では売却益をもとに税金を計算する
個人が株式を売ったときは、売却代金から取得費などを差し引いて利益を求めます。税額を計算する利益と、口座に入るお金は異なります。
原則の税率は20.315%
株式の譲渡で生じた所得は、給与などと分けて税額を計算します。この仕組みが「申告分離課税」です。給与が減った年でも、株式の売却益の税率まで同じように下がるとは考えないでください。
個人の株式等の譲渡所得等には、所得税15%と住民税5%が基本となります。平成25年から令和19年までは、所得税額の2.1%に当たる復興特別所得税が加算。合計税率は20.315%です。国税庁は課税方法を「他の所得と区分して税金を計算する」と説明しています。出典は、執筆に用いた確定資料に掲載された国税庁「株式等を譲渡したときの課税」です。
税率を掛ける前に、利益を求めます。取得費などを引かずに計算すると、納税額を多く見積もる場合があります。なお、自社による買取りなどは課税の分け方も確認してください。
取得費と譲渡費用を差し引く
通常の第三者への売却は、次の形で整理します。
> 株式の売却益=売却代金-取得費-税務上差し引ける譲渡費用
取得費は、売る株式を手に入れるためにかかった金額です。創業時に引き受けたのか、後から買ったのかで、確認する資料が変わります。現在の会社の資本金が、そのまま社長個人の取得費になるとは限りません。
譲渡費用も、支払ったものすべてを差し引けるわけではありません。売却との関係を確かめます。仲介報酬なら、契約内容と請求書を税理士に示し、計算に含める範囲を確認してください。
買い手の提示価格だけでは、税額は出せません。取得資料と費用の見積りをそろえ、税務上採用できる金額を固める順序です。
税引き後の手取りは入出金から求める
取得費は、過去に支払ったお金です。今回の入金から、同額がもう一度引かれるわけではありません。利益と手取りを混ぜると、生活に使える資金を少なく見積もることがあります。
今回の手取りは、次の順に整理します。
1. 自分に入る譲渡代金を確認する。
2. 今回支払う費用を差し引く。
3. 納税用に残す資金を差し引く。
4. 合意した返済や精算額を差し引く。
税務上差し引けない支出でも、実際に払えば預金は減ります。反対に、利益の計算で引ける取得費が、今回の支出になるとは限りません。
税額の計算表と、入出金の予定表は別々に作ってください。 詳しくは株式譲渡の税金は売却益が基準、廃業を考える社長の手取りと納税資金の計算をご覧ください。
家族も株主なら個人ごとに試算する
家族も株式を保有している場合、売却代金のすべてが社長に入るとは限りません。誰がどの株式を売り、いくら受け取るのかを確認します。
取得した経緯にも違いがあります。社長は創業時に出資し、家族は後から株式を取得しているかもしれません。同じ会社の株でも、取得費を会社全体でひとまとめにはできないのです。
契約上の売り主と入金先が食い違うなら、その理由を整理してください。家族の口座に振り込めば社長の税金が減る、という判断は避けます。
家族全体の生活費を考えることと、各人の所得を申告することは別の作業です。本人に帰属する代金と税額を求めてから、家計に使える資金を検討します。共有する試算にも、誰のお金かを明記しておくと混乱を防げます。
税額を左右するのは会社の赤字より株式を取得した記録
会社が赤字でも、株主個人に株式の売却益が出る場合があります。決算書だけで税金を判断せず、株式を取得した経緯と費用の根拠を確認してください。
債務超過だけで個人の税金は決まらない
会社の損益と、株主個人の株式売却益は別です。直近の決算が赤字でも、売却代金が取得費などを上回れば、個人には利益が生じることがあります。
債務超過でも同じ考え方です。会社の資産より負債が多いという理由だけで、個人の税金まで不要とは判断できません。買い手が取引基盤や事業の継続価値を評価し、株式に価格が付く場合もあります。
一方、税務上の売却益が生じなければ、その取引の利益に税率を掛ける計算にはなりません。申告の要否や他の取引との関係は、別途確認します。
「会社にお金がないのに、個人には税金がかかるのか」。そう感じる場面もあるはずです。会社の状態を示す決算書と、個人の取得費を示す記録を分けて見ると、判断の理由がつかめます。
創業時の出資と会社への貸付けを分ける
経営を支えるために会社へ入れたお金には、出資と貸付けがあります。株式の取得費を調べる際は、その区別から始めてください。
出資なら、どの株式を引き受けるための払込みだったかを確認します。貸付けなら、会社から返してもらう権利として整理することになります。決算書の役員借入金を、そのまま株式の取得費に加える扱いにはできません。
照合する資料は次のとおりです。
- 株式を引き受けた際の書類。
- 出資や貸付けの振込記録。
- 会社との貸付契約の記録。
- 決算書に記載された残高。
「会社に入れた総額」だけでは足りません。出資と貸付けを重複して数えないためにも、当時の約束と入金の記録を合わせて調べます。経理上の科目に疑問があれば、その点も税理士に伝えてください。
古い取得資料がなくても推測で埋めない
長く経営していると、設立時の書類がすぐに見つからないこともあります。記憶だけで取得費を決め、その数字を売却の判断に使うのは避けたいところです。
手元の記録から、取得の流れをたどります。
- 設立や増資の際の保管書類。
- 過去の株式売買契約書。
- 払込みが分かる金融機関の記録。
- 株主の変動を記録した資料。
親族から引き継いだ株式なら、そのときの書類も確認対象です。自分が現金を払っていないことだけで、税務上の取得費まで判断できるとは限りません。
採用できる資料が見つかるまでは、「取得費は未確定」と残してください。税理士には、取得の経緯と探した資料をまとめて渡します。仮の税額で生活資金を約束してしまうと、後の修正が難しくなります。
費用は請求名より業務内容で確認する
譲渡にかかった費用を利益から差し引けるかは、支出の中身で確認します。請求書に「相談料」とあるだけなら、何を依頼した費用かが分かる資料も残してください。
負担する人も確認対象です。個人の株式売却にかかる費用と、会社の事業運営にかかる費用を混ぜると、精算の根拠が分かりにくくなります。会社が支払う案なら、その扱いを契約前に確認します。
見積書では、次の条件を押さえます。
- 報酬を計算する基準となる金額。
- 価格変更に伴う報酬の変動。
- 別途請求される実費の範囲。
- 請求先と支払期日。
税務上引けるかどうかと、現実にいくら払うかは並べて見ます。費用を省いた税額だけでは、譲渡後の生活費を判断できません。未確定の支出も欄を設けておけば、見落としを減らせます。
株式の売却代金と会社の借入・連帯保証を切り分ける
株式譲渡で株主が変わっても、会社の借入は会社の債務として残ります。経営者個人の保証についても、売買契約とは別に解除の確認を進めます。
会社の借入残高を個人の売却益から引かない
株式を売っても、会社そのものは存続します。会社が借りたお金を、社長個人の株式売却益から直接差し引く計算にはなりません。
借入残高が株価に影響することはあります。ただし、価格の評価と所得の計算は別の作業です。負債を踏まえて買い手が提示した価格を起点に、個人の取得費などを確認してください。
「借金込みで引き受ける」という説明だけでは、入出金が見えません。契約案で確認する事項を分けます。
- 会社の借入を誰が返済するか。
- 買い手から会社へ資金が入るか。
- 売り主個人にいくら入金されるか。
- 売り主に追加負担があるか。
買い手が会社に入れる運転資金は、社長の売却代金とは区別します。提示資料に「総額」と書かれていたら、その内訳を求めてください。個人への入金額が分かってから、手取りを試算する順序です。
社長が会社に貸したお金は別の条件で整理する
個人から会社への貸付金が残っている場合、株式売却と一緒に扱いを決めることがあります。返済を受けるのか、貸付けを続けるのかで、譲渡後の立場が変わるためです。
株式代金と貸付金の返済を合計し、全額に株式の税率を掛ける整理は避けてください。受け取るお金の性質を分けて、それぞれの扱いを確認します。
一覧にする項目は次のとおりです。
- 株式の譲渡代金。
- 貸付金の元本返済額。
- 利息の支払いの有無。
- 譲渡後も残る貸付金の額。
元本の返済と利息も分けます。入金がまとめておこなわれるなら、精算明細で内訳を追えるようにしてください。
貸付金を放棄する案が出た場合は、会社側への影響も検討します。株価を上げる代わりに貸付金をどう扱うのか、合計の受取額だけで合意しないことです。
保証の解除は買い手との約束だけでは完了しない
売り主と買い手が保証の解除を約束しても、その合意だけで保証契約は消えません。金融機関等による判断が関わります。
中小企業庁の中小M&Aガイドラインでは、経営者保証の扱いを最終契約の主要項目に挙げています。買い手の「解除又は引継ぎ」に関する義務などが対象です。契約に義務を定めることと、金融機関が解除に同意することを分けて確認します。中小企業庁「中小M&Aガイドライン」
確認表には、借入先ごとの保証の状況を残してください。
- 解除について同意が得られているか。
- 実行後に残る手続きは何か。
- 完了を示す書面は何か。
- 完了まで誰が状況を追うか。
代表者の変更が済んだだけで、保証も終わったとは判断できません。税引き後の手取りと並べて、譲渡後に残る責任を検討します。
返済へ回す金額は納税資金を確保してから決める
受け取った代金を会社の返済に使っても、その支出を株式の売却益から引けるとは限りません。手元にお金が残っていないことと、課税される利益がないことは別です。
従業員への支払いや取引先への返済を優先したくなる場面もあるはずです。家族の生活も気になります。それでも入金直後に全額を動かすと、後から個人の税金を払えなくなるおそれがあります。
資金を動かす前に、次の順で整理してください。
1. 納税予定額を試算する。
2. 譲渡に伴う費用を確認する。
3. 生活に残す資金を見積もる。
4. 返済の条件を法律面から確認する。
債務整理が視野にある場合は、誰にどう支払うかも問題になります。弁護士等の確認を受けて進めてください。状況によっては法的整理が適切な場合もあるため、売却代金を使えば解決できると決めつけずに検討します。
廃業との比較は税率よりお金の受取人から始める
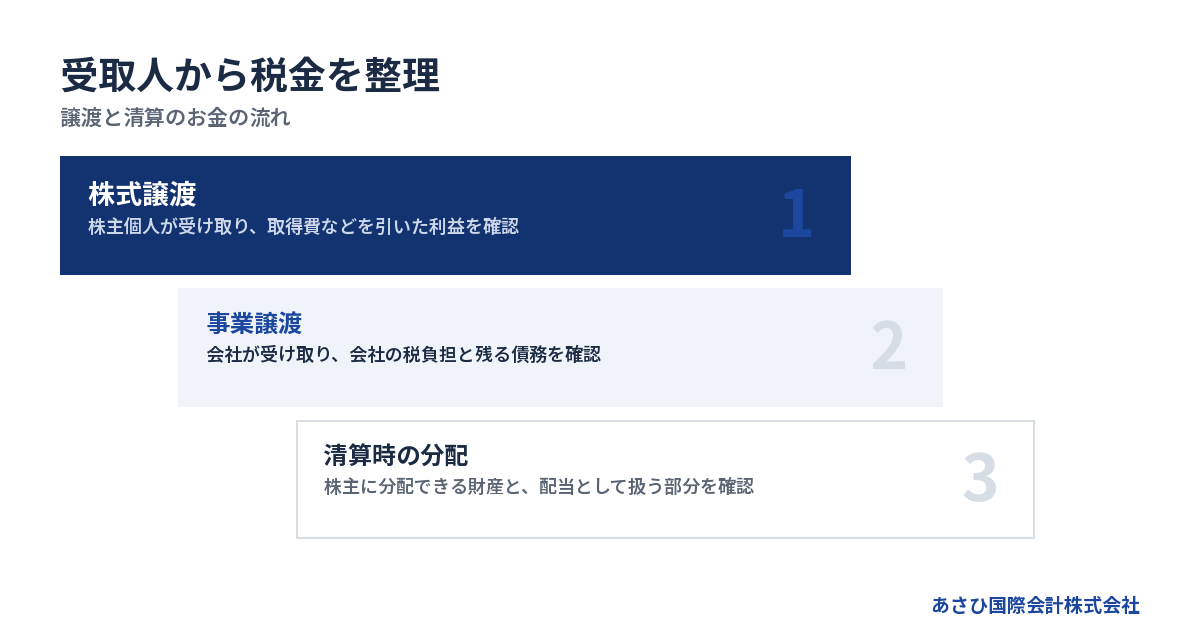
株式譲渡、事業譲渡、会社の清算では、お金を受け取る主体と課税の流れが異なります。同じ提示金額でも、社長個人に残る額が同じとは限りません。
第三者への株式譲渡では株主個人が受け取る
個人が保有する株式を第三者へ売るなら、売り主は株主個人です。代金もその個人に支払われるのが基本となります。会社の運転資金を増やす取引とは区別してください。
会社は存続するため、事業や雇用の継続を検討できます。ただし、従業員の処遇や経営方針は買い手の計画とも関わります。税引き後の手取りとあわせて、引継ぎの条件を確認します。
→ 横にスクロールできます
| 比較する形 | 主な受取人 | 税務で見る対象 | 残る課題 |
|---|---|---|---|
| 株式譲渡 | 株主個人 | 株式の売却益 | 個人保証の扱い |
| 事業譲渡 | 事業を売る会社 | 会社の譲渡損益 | 会社に残る債務 |
| 清算時の分配 | 株主個人 | 配当部分など | 分配できる財産 |
会社に入る代金を個人の生活資金に足すと、手取りを過大に見積もります。比較表を作るなら、会社と個人の欄を分けてください。受取人の確認が、税額を比べる土台になります。
事業譲渡の代金は会社の支払いにも使うお金
会社が事業を売った場合、代金を受け取るのは会社です。その金額が、そのまま社長個人の自由に使えるお金になるわけではありません。
資産の譲渡による収益は、会社の所得計算に関わります。個人の株式売却の税率を、事業売却代金に当てはめないでください。会社側の税負担や債務の支払いを踏まえ、残る資金を確認します。
未払いが多い場合は、代金の使い道も検討事項です。会社から個人へ支払う案があるなら、その根拠と税務上の扱いを別に確かめます。社長だから引き出せる、という整理は避けます。
事業を残す利点と、会社に残る債務の整理を一緒に比べてください。詳しくは廃業とM&Aの税金で手取りは変わる、会社と個人に残るお金を分けて試算をご覧ください。
清算で受け取る財産には配当として扱う部分がある
解散した会社の債務などを整理し、財産が残れば、株主への分配が検討されます。受取額の税金は、第三者への株式売却と同じ計算だけでは整理できません。
国税庁は、残余財産の分配について「みなし配当」とされる部分を区別しています。その部分を除いた金額が、株式等の譲渡所得等の収入金額とみなされます。国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」
非上場株式の清算に伴うみなし配当は、総合課税の配当所得として扱われます。株式売却の税率だけで、清算後の手取りを求めないでください。国税庁「配当金を受け取ったとき」
借入や未払いの支払いで財産が残らないなら、分配を見込めない場合もあります。税率を比べる前に、株主へ渡せる財産があるかを確認します。
自社による買取りは第三者への売却と分ける
買い手が外部の企業なのか、株式を発行した自社なのかで、課税の検討内容が変わります。どちらも株式を売る取引ですが、同じ計算になるとは限りません。
自社に買い取ってもらう場合は、受取額にみなし配当となる部分があるかを確認します。全額を通常の株式譲渡と同じ扱いにすると、納税資金の見込みがずれるおそれがあります。
会社側の支払余力にも目を向けてください。資金繰りが厳しい会社が株式を買い取ると、事業や債務の支払いに使える資金が減ります。税額だけを理由に選べる案ではありません。
受取人と支払人を並べると、会社と個人のどちらに負担が残るかを把握しやすくなります。詳しくは自社株の税金は売却先で変わる―廃業時のお金を会社と個人に分けて考えるをご覧ください。
申告と納税資金は売買契約を結ぶ段階から準備する
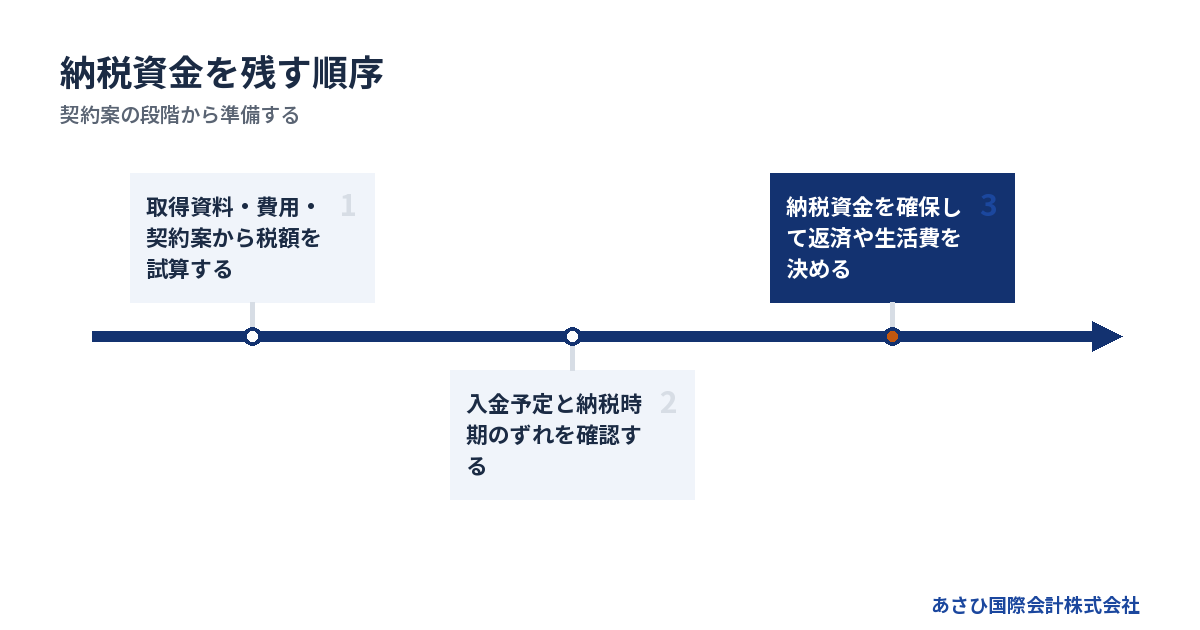
非上場の自社株を個人が売る場合は、確定申告と納税を見込んで準備します。契約案の段階で税務確認を入れると、受取条件と納税資金のずれを検討できます。
契約日と入金日を分けて記録する
契約した日と、株式を引き渡す日、代金を受け取る日がずれる場合があります。年をまたぐ取引なら、どの年の所得として扱うかが納税の準備に影響します。
口座への入金日だけで判断しないでください。契約書と実行の記録を税理士に渡し、所得を計上する時期を確かめます。価格調整の条件がある場合も、契約案に含めて確認します。
記録する事項は次のとおりです。
- 売買契約を締結する日。
- 株式の譲渡を実行する日。
- 代金を受け取る予定日。
- 価格が変わる条件の有無。
申告の担当者も決めておきます。会社の決算を依頼していても、社長個人の株式売却まで業務に含まれるとは限りません。誰がどの資料を受け取り、申告まで担当するかを明確にしてください。
分割払いや代金の留保は納税時期と照合する
代金の一部が後日払いになる場合、契約金額と当面の入金額は異なります。税金も入金に合わせて同じ割合で先送りできる、と考えるのは避けてください。
所得を計上する時期と実際の受取日を並べ、納税に使える資金を確認します。全額の入金を待つ間に、税金の支払いが来る可能性を調べるためです。
買い手が一部の代金を留保する契約でも、扱いを確かめます。後日の精算に備える仕組みなら、どの条件で受け取れるかを読み込んでおきます。入金予定表には、確定した入金と条件付きの入金を分けて記載してください。
高い価格でも、受け取るまで生活や納税を賄えなければ資金は詰まります。買い手の支払能力と受取条件まで含めて比較する場面です。
申告資料には取得・売却・費用の根拠をそろえる
最終契約書だけでは、取得費や費用の全体が分からない場合があります。成約後も、税額の根拠をたどれる資料を保管してください。
手元にまとめる資料は次のとおりです。
- 株式の取得を示す書類。
- 最終の株式譲渡契約書。
- 代金の入金と精算の明細。
- 仲介報酬などの請求書と領収記録。
契約後に金額が変わったなら、その合意書類も添えます。口頭の変更だけでは、契約金額と入金額の違いを説明しにくくなります。
売却益が出なかった場合も、申告の要否や他の取引との関係を確認します。「税額が出ない見込み」と「資料を残さなくてよい」は同じ意味ではありません。事業の引継ぎで忙しくなるため、資料の保管場所と税理士への受渡し担当を先に決めておくと進めやすくなります。
払えないと分かったら申告と支払原資の整理を進める
納税資金が足りない場合も、税額の確認や申告を後回しにしないでください。未入金の代金があるのか、別の支払いに使ったのかで、検討する対応が変わります。
国税通則法の納税の猶予には、廃業や著しい損失などの要件があります。該当する事情で国税を一時に納付できない場合が対象です。申請に基づく期間は1年以内とされています。出典は国税通則法46条で、確定資料の条文確認日は2026年8月19日です。
別の制度として、申請による換価の猶予もあります。生活の維持などが困難になるおそれや、納税への誠実な意思が要件です。申請期限は納期限から6月以内、猶予期間は1年以内。出典は国税徴収法151条の2で、確定資料の条文確認日は2026年8月19日です。
どちらも税金を免除する仕組みではありません。会社の資金難だけで社長個人にも適用されると判断せず、税理士と要件を整理します。住民税の扱いも国税とは分けて確認してください。
廃業を迷う段階の相談では税務・契約・事業の担当を分ける
税額は税理士、法的な債務や保証の問題は弁護士等が扱います。M&A支援者は買い手探しや譲渡条件を整理し、担当する範囲を分けて進めます。
初回は資金が足りなくなる時期を伝える
廃業を検討しているなら、税金とあわせて会社の支払いが続けられる期間を伝えてください。譲渡を検討する時間が残っているかを判断する材料になります。
最初の相談では、次の内容が分かる範囲で構いません。
- 会社の現預金と近い支払予定。
- 借入残高と連帯保証の有無。
- 社長個人から会社への貸付金。
- 自社株を取得した経緯。
不明な項目を埋めるために、相談を遅らせなくても大丈夫です。概数なら、その旨を添えてください。状況をつかむ数字と、税額計算に使える確定値を区別して整理します。
従業員や家族に何を説明するかも、気になるところです。未確定の売却価格を約束するより、いつ何を確認するかを共有します。事業を続けられる期間が短いなら、その事情を先に伝え、譲渡と廃業の検討を進めてください。
契約条件が固まる前に専門家の確認を入れる
取得費や譲渡費用の判断は、税理士が確認する領域です。買い手の示した税額を、そのまま自分の申告額と考えないでください。売り主の取得資料に基づいて試算します。
弁護士等には、保証や債務に加えて契約上の責任を確認します。譲渡後に補償を求められる条件があると、受け取った代金の一部を後から支出する可能性があるためです。
→ 横にスクロールできます
| 担当 | 主な確認内容 | 渡す資料 |
|---|---|---|
| 税理士 | 税額・申告・取得費 | 取得資料と契約案 |
| 弁護士等 | 債務・保証・契約責任 | 借入契約と契約案 |
| M&A支援者 | 買い手・価格・日程 | 財務資料と事業情報 |
依頼範囲と得意分野も確認します。法的整理を主に扱う専門家と、事業を残す再生を扱う専門家では、経験の内容が異なります。状況によっては法的整理が適切な場合もあるため、譲渡を前提に結論を固定しないことです。
仲介報酬の精算と個人の税金は分けて見積もる
あさひ国際会計株式会社への相談は無料です。着手金はなく、成功報酬のみ。成約時に譲渡代金の中から報酬を精算するため、売り手の手元からの持ち出しは0円です。
この説明は当社の仲介報酬に関するものです。成功報酬まで無料という意味ではありません。個人の税金や、別途依頼する専門家の費用も分けて見積もります。
相談時には、次の条件を確認してください。
- 成約時の報酬額と計算方法。
- 譲渡代金から精算する範囲。
- 別途依頼する業務の費用。
- 個人に残す納税資金の見込み。
総費用は、依頼範囲や契約条件が決まってから見積もります。根拠のない相場だけで予算を作らないでください。手元資金を用意できない場合は、その状態を先にお知らせください。追加業務の依頼があるときは、範囲と支払条件を確認して進めます。
当社は資料整備と条件設計で経営者本人を後方支援する
あさひ国際会計株式会社は、赤字・債務超過企業の再生型M&Aを専門としています。事業を引き継げる可能性と、連帯保証の解除を見据えたスキームを検討します。
金融機関等との交渉の主体は、経営者ご本人です。必要に応じて依頼する弁護士等も、その役割を担います。当社は協議に使う資料の整備や事業価値の説明資料を作成します。M&Aの条件設計を通じた後方支援です。
買い手が付く可能性と、希望する条件で成約することは分けて考えます。保証の解除には金融機関の同意が前提となります。すべての会社で同じ結果になると言い切れるほど単純ではありません。
他社で断られた場合も、断られた理由や残された条件を確認します。状況によっては法的整理が適切な場合もあるため、M&Aだけを解決策として押し進めません。廃業か譲渡か未定でも、手元資金と保証の整理からご相談いただけます。
よくある質問
個人の株式譲渡では売却代金の全額に税金がかかりますか?
通常の第三者への売却では、取得費や税務上差し引ける譲渡費用を引いた利益が基準です。売却代金の全額に税率を掛ける計算とは異なります。ただし、自社による買取りなどは、みなし配当の確認もおこないます。売却先と取引内容を整理してから試算してください。
株式を売ったお金を会社の返済に使えば税金は減りますか?
返済に使ったという理由だけで、株式の売却益からその額を差し引けるとは限りません。資金の使い道と課税対象を分けて判断します。代金を返済へ回すなら、納税予定額を先に試算してください。債務整理が関係する場合は、返済の方法も弁護士等による確認を受けます。状況によっては法的整理が適切な場合もあります。
会社が債務超過なら個人の株式譲渡に税金はかかりませんか?
債務超過だけでは個人の税額は決まりません。会社の資産と負債の差額と、株主の株式売却益は別です。事業の継続価値が評価されて代金を受け取る場合は、個人に利益が生じる可能性があります。売却価格と取得費、譲渡費用をそろえて確認してください。
株式譲渡には消費税もかかりますか?
株式など有価証券等の譲渡は、消費税では非課税取引とされています。ただし、株式の売却代金と、仲介などのサービスに対する費用は区別します。消費税が非課税であることと、個人の売却益に所得税等がかかることも別の話です。国税庁「非課税となる取引」
まとめ
株式の取得資料と売却条件を並べ、税額の試算と入出金の予定を分けて作ってください。廃業か譲渡かを決めかねている場合は、借入・連帯保証・近い支払予定が分かる範囲で、当社の無料相談へお知らせください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”受取人から税金を整理”,”subtitle”:”譲渡と清算のお金の流れ”,”after”:”## 廃業との比較は税率よりお金の受取人から始める”,
“items”:[[“1″,”株式譲渡”,”株主個人が受け取り、取得費などを引いた利益を確認”],[“2″,”事業譲渡”,”会社が受け取り、税負担と残る債務を確認”],[“3″,”清算時の分配”,”株主への分配額と、配当として扱う部分を確認”]]},
{“type”:”steps”,”title”:”納税資金を残す順序”,”subtitle”:”契約案の段階から準備する”,”after”:”## 申告と納税資金は売買契約を結ぶ段階から準備する”,
“items”:[“取得資料と契約案から税額を試算する”,”入金予定と納税時期のずれを確認する”,”納税資金を確保して返済や生活費を決める”]}
]
—END FIGURES—
最終更新日: 2026年9月29日