


目次
この記事の対象と結論
債務超過の子会社にも、清算を進める道はあります。ただし、資産を処分しても払えない債務が残るなら、解散の登記だけでは終えられません。親会社の負担と、社長個人の連帯保証も分けて検討する必要があります。
「赤字の子会社を閉じれば、本体と家族を守れるのか」。廃業を考えるとき、気になるのはその点だと思います。子会社を閉じる判断と、親会社・個人に残る債務の判断は別です。
最初に確かめたいのは、子会社が誰にいくら負っているか。次に、親会社の支援でどこまで払えるかを見ます。事業に引継ぎの余地があれば、譲渡も比較対象です。相談する経営者は珍しくありません。資金が尽きるまで抱え込まず、残せる事業と整理する債務を並べるところから始めてください。
子会社の清算は、親会社への借金と外部債務を分けて考える
債務超過の子会社を清算できるかは、帳簿の赤字だけでは決まりません。誰への支払いが残り、処分できる資産や支援資金でどこまで賄えるかを確かめます。
決算書の債務超過額と、閉じるための不足額は違う
帳簿上の資産より負債が多い状態が、債務超過です。しかし、その差額を用意すれば会社を閉じられるとは限りません。資産が帳簿どおりの金額で売れるか、閉鎖に伴う支出がいくらかで、不足額は変わります。
たとえば、売掛金があっても回収が遅れれば、支払日には使えません。設備も、買ったときの価値と売却時の価格は別です。営業を止めた後の片付けにも資金が要ります。
確認する項目は、次のとおりです。
- 預金のうち実際に使える残高
- 売掛金の回収見込みと入金日
- 設備や在庫の売却見込み
- 賃貸物件の退去に伴う支出
- 給与など営業終了までの支払い
- 手続きや申告にかかる費用
整理するときは、金額の横に「いつ現金になるか」を添えます。親会社からの支援も、検討中と決定済みを区別してください。予定だけを収入に入れると、資金が足りるように見えてしまいます。
親会社への借入が多い場合は、外部への支払いも並べる
負債の多くが親会社からの借入なら、その扱いが清算方針に影響します。返済を求め続けるのか、債権の放棄を検討するのか。親会社側の判断と、税務・会計の確認が必要になるためです。
ただし、親子間で話がまとまっても、外部への支払いは残ります。金融機関の借入だけを見ていると、取引先への未払金や退去費用を見落としかねません。
債務の一覧は、相手ごとに分けましょう。
→ 横にスクロールできます
| 債務の相手 | 確かめる内容 | 判断に使う資料 |
|---|---|---|
| 親会社 | 貸付金の扱い | 貸付契約・残高 |
| 金融機関 | 借入と保証の範囲 | 借入・保証契約 |
| 取引先 | 未払いと支払日 | 請求書・契約 |
| 税金・社会保険料 | 未納額と期限 | 通知書・納付記録 |
| 従業員 | 給与などの未払い | 賃金台帳・契約 |
親会社に対する債務をどう扱えば、外部への支払いに充てる資金が残るのか。この順序で見ると、単なる貸付金の処理から、清算全体の計画へ進められます。
親子間の残高は、双方の帳簿と契約で照合する
親会社が「貸した」と認識していても、子会社では別の科目になっていることがあります。立替払いが積み重なり、貸付と経費負担の区別が曖昧な場合もあるでしょう。
清算を考え始めたら、親子それぞれの帳簿を照合します。合わない残高を、その場で消して整えるのは避けたいところです。振込記録や請求書に戻り、何のための入出金だったかを確認してください。
経営者個人のお金が混じっていれば、個人分も別にします。親会社からの貸付と、社長からの貸付では、負担する人が違うためです。
金額が揃ったら、契約の当事者と返済条件を確認しましょう。口頭での支援約束しかない場合も、その事実を記録します。曖昧な部分を残したまま清算を進めると、後から親会社の資金計画まで組み直すことになりかねません。
完済の見通しが立たなければ、特別清算や破産を検討する
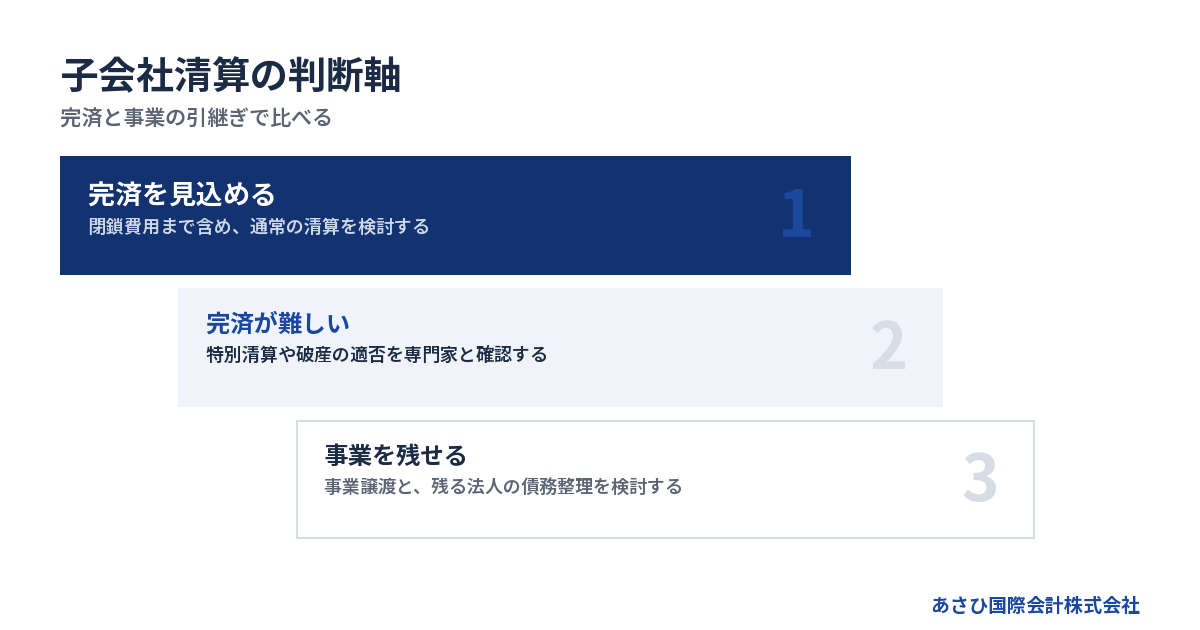
子会社の資産と支援資金で債務を払い切れないなら、通常の清算を前提に手続きを進め切ることはできません。債務の整理方法を含めて、特別清算や破産の適否を検討します。
解散を決めても、未払いの債務が消えるわけではない
株式会社では、株主総会の決議による解散が認められています。会社法第471条は、解散事由として「株主総会の決議」を挙げています。債務超過だから解散の決議そのものができない、という理解は正確ではありません。
解散後に残るのが、会社の財産と債務を整理する仕事です。売掛金を回収し、資産を処分し、支払いを進める。会社を閉じる決議と、清算を終えることの間には、この作業があります。
親会社が株主として閉鎖方針を決めても、債権者との関係は続きます。「グループ内で決めたので支払わない」という扱いにはできません。
株主総会の決議による解散後は、清算人が清算事務を担います。定款や株主総会で別段の定めがなければ、解散時の取締役が清算人となる扱いです。誰が担当し、資料をどこへ集めるかも決めておきます。
出典:会社法第471条・第475条・第478条(e-Gov法令検索)〔提供資料で2026年8月18日確認〕。
特別清算は、解散して清算中の株式会社が対象になる
裁判所の関与のもとで清算を進める手続きが、特別清算です。対象は、すでに解散して清算中の株式会社。債務超過の会社なら、どの会社でもそのまま申し立てられるという仕組みではありません。
会社法第510条は、開始原因に「債務超過の疑い」を挙げています。清算の遂行に著しい支障を来すべき事情がある場合も対象です。また、第511条は、債務超過の疑いがある清算株式会社の清算人に、申立ての義務を定めています。
子会社の主な債権者が親会社なら、その意向は検討材料になります。ただし、親会社が賛成しているだけで、手続きが終わるわけではありません。外部債権者の状況や財産の内容を含め、弁護士による判断が必要です。
出典:会社法第510条・第511条(e-Gov法令検索)〔提供資料で2026年8月15日確認〕。
詳しくは特別清算の要件は解散・清算の状態から判定する、債務超過と連帯保証の確認軸をご覧ください。
破産を含めて比べると、無理な支援を避けやすい
親会社が資金を出し続けても、子会社の債務を整理できる見込みが立たない場合があります。そのときは、破産も含めて検討します。支援の継続によって親会社まで支払いに窮すれば、影響が広がるためです。
→ 横にスクロールできます
| 選択肢 | 主な検討場面 | 先に確かめること |
|---|---|---|
| 通常の清算 | 完済の見通しがある | 閉鎖費用を含む資金 |
| 特別清算 | 清算中に債務整理が要る | 対象要件と債権者 |
| 破産 | 裁判所で財産を整理する | 財産・債務・支払状況 |
| 事業譲渡と債務整理 | 引き継げる事業がある | 譲渡条件と残る債務 |
事業譲渡は、それだけで債務を整理する手続きではありません。譲渡後に残る法人について、清算などを別に検討する場合があります。
法律も、破産を経済生活の再生につなげる目的を掲げています。法的整理を選ぶことが、家族や取引先への責任を放棄することと同じとは限りません。資金と事業の状況によっては、法的整理が適切な場合もあります。
親会社の損失と社長の連帯保証は、別々に確認する
子会社を清算したときの負担は、親会社の貸付金だけでは測れません。親会社による保証や担保の提供、経営者個人の保証契約を、それぞれ確認します。
「親会社だから払う」と決める前に契約を見る
子会社の借入について、まず見るのは契約上の借り手です。次に、保証人と担保の提供者を確認します。親会社という立場だけから、すべての負担を決めることはできません。
同じグループでも、契約の形は異なります。子会社だけが借りている場合もあれば、親会社が保証している場合もあるためです。親会社自身が借りた資金を、子会社に貸していることも考えられます。
後者なら、子会社から回収できなくなっても、親会社自身の借入は別に残ります。子会社の借入一覧だけでは見えない負担です。
確認表には、次の項目を設けてください。
- 借入契約の名義
- 保証契約の名義と対象債務
- 担保を提供している人や会社
- 親会社自身の借入返済予定
- 子会社からの回収を見込む資金
契約書が見つからなければ、未確認として残します。「以前の融資だから覚えていない」という項目ほど、清算方針を決める前に確認したい部分です。
貸付金を放棄するなら、親会社の資金繰りも試算する
子会社への貸付金を放棄すれば、子会社側の負担を減らせる可能性があります。一方、親会社は回収予定の資金を失います。会計上の処理と、現金の不足を分けて見なければなりません。
たとえば、子会社からの返済を親会社の支払いに充てていた場合です。返済を受けない方針に変えたら、親会社の資金繰り表も直します。損失を計上できるかという税務上の話だけでは、支払日の現金不足は埋まりません。
支援を追加する場合も同じです。今回の資金で何の支払いを終え、どの債務が残るのかを示してください。使い道と終了条件が曖昧な支援は、追加負担につながりやすくなります。
税務上の扱いは、親子関係や取引の経緯などによって確認事項が変わります。貸付金の放棄を決める際は、親会社と子会社の双方について税理士と検討しましょう。片側だけを見た処理で終わらせないためです。
社長個人の保証は、会社の清算と同時に点検する
子会社の清算が終わることと、社長の連帯保証が解消することは同じではありません。 保証契約について、対象となる借入と債権者を照合する必要があります。
親会社の代表者と子会社の代表者が同じでも、保証の範囲まで同じとは限りません。退任済みの借入について、保証が残っていないかも確認してください。肩書きの変更だけでは判断できない部分です。
既存の保証債務の整理では、経営者保証に関するガイドラインが検討対象になる場合があります。ただし、これから保証を付けないための要件とは区別します。
同ガイドラインの既存保証債務の整理には、会社側の手続きに関する要件があります。会社が法的債務整理手続、または準則型私的整理手続を申し立てているか、同時に申し立てる見込みであることなどです。会社と個人を切り離して申し出れば済む仕組みではありません。
適用の見込みや保証債務の扱いは、弁護士等の専門家と確認します。金融機関の同意なども関係するため、清算を決めた後まで個人の問題を先送りしないことです。
出典:全国銀行協会「経営者保証に関するガイドライン」〔提供資料で2026年8月20日確認〕。
清算資金は、登記費用よりも残る支払いから組み立てる
子会社を閉じるための資金は、登記費用だけでは足りません。営業終了までの支払いと、終了後に生じる費用を日付順に並べ、資金の不足を確認します。
法定の登記費用と、案件ごとに変わる費用を分ける
株式会社の清算に関係する登録免許税は、解散登記が3万円です。清算人等の登記は9千円、清算結了登記は2千円。合計4万1千円となります。登録免許税法別表第一第24号に基づく金額です〔2026年7月23日時点、提供資料で確認〕。
ただし、これは会社を閉じる費用の総額ではありません。官報公告の実費や、登記を依頼する場合の司法書士報酬は別です。債務整理を伴えば、弁護士費用や裁判所への費用も検討します。
見積もりは、次の区分で依頼すると比較しやすくなります。
- 登記や公告にかかる実費
- 法律手続きに関する報酬と実費
- 決算や申告に関する報酬
- 退去や設備処分にかかる費用
- 営業終了までの事業上の支払い
案件ごとの費用には幅があります。本記事で一律の総額を示せる根拠はないため、相場を当てはめるより、依頼する業務と追加費用の条件を確認してください。
債権の申出期間と、清算全体の期間を混同しない
通常の清算では、債権者への公告と、判明している債権者への個別の催告が必要です。会社法第499条は、債権の申出期間について「二箇月を下ることができない」と定めています〔提供資料で2026年8月18日確認〕。
この期間が過ぎれば、清算が終わるという意味ではありません。売掛金の回収や資産の処分が残ることもあります。債務の内容に争いがあれば、その確認にも時間がかかるでしょう。
期間を考えるときは、営業を止める日と、法人の整理を終える日を分けます。事務所を返す日も、記録や郵便物を管理する期間も同じとは限りません。営業終了後の作業を誰が担うかで、必要な費用も変わります。
特別清算や法人破産についても、案件ごとの状況を無視した完了日の約束はできません。親会社の予算には、手続きが続く間の支出も織り込んでおきます。
債務免除を受ける場合は、税金と現金を一緒に確かめる
子会社が親会社などから債務の免除を受ける場合、その処理に伴う税務確認が必要です。会計上の利益が生じることと、手元に現金が入ることは別だからです。
「債務超過だから税金は出ない」と見込むのは避けましょう。過去の申告内容や、選ぶ整理手続きなどを踏まえて判断します。債務免除を決めてから申告の問題に気づくと、資金計画が崩れかねません。
税理士には、債務免除の案と資金繰り表を一緒に渡してください。税額の見込みだけでなく、納付が必要になる時点まで確認するためです。親会社側の処理についても、同じ計画に沿って検討します。
詳しくは債務超過の清算で債務免除益が出ても慌てないための税金と資金の整理帳をご覧ください。
費用を払えないときは、支払先を独断で選ばない
手続き費用が足りない場合は、不足額と支払期限をそのまま相談時に伝えます。見積もりをもらう際も、総額だけでなく支払時期を確認してください。現金がないことを隠すと、実行できない計画になってしまいます。
親会社への返済だけを先に済ませたり、設備を無償で移したりする判断は慎重に扱います。他の債権者との関係や、後の手続きで問題になるおそれがあるためです。実行前に、弁護士へ資金と資産の動きを示しましょう。
個人の預金を投入する場合も、家族の生活資金まで含めて考えます。子会社の不足を埋めても清算に届かないなら、追加負担だけが残る可能性があります。支援額を決める前に、何が解決し、何が残るのかを説明できる状態にしておきたいところです。
子会社の法人を閉じても、事業を引き継げる場合がある
債務超過でも、従業員や設備、取引関係を引き継ぎたい買い手が現れる場合があります。事業を譲る余地があるなら、閉鎖だけの案と、譲渡後に債務を整理する案を比べます。
子会社の事業は、親会社から切り離して続けられるか
買い手が見るのは、引き継いだ後に営業を続けられるかです。子会社の売上があるだけでは、引継ぎの判断材料として足りません。親会社が日常業務をどこまで支えているかも明らかにします。
たとえば、受注窓口が親会社にしかない場合です。子会社の決算書に売上が載っていても、取引関係をどう引き継ぐかが課題になります。設備や事務所を共有している場合も、利用を続けられる条件の確認が必要です。
次の項目を、契約や実態に沿って整理します。
- 顧客との契約名義
- 従業員の雇用元と担当業務
- 設備や在庫の所有者
- 物件を借りている会社
- 許認可の名義と引継ぎ条件
- 親会社が代行している業務
親会社への依存があること自体で、譲渡を諦める必要はありません。何を買い手側で用意し、何を引継ぎまで維持するか。条件を具体化できるかが、検討の入口になります。
売却代金が入る会社と、借入が残る会社を確認する
子会社が事業を譲渡する場合、売却代金を受け取るのは事業の売り手です。親会社が子会社の株式を譲る場合とは、お金の流れが異なります。誰に代金が入り、どの支払いに使えるかを先に整理してください。
借入の扱いも別途確認します。事業譲渡で買い手が事業を引き継いでも、売り手側に借入が残る形があります。買い手が債務も引き受けると思い込むと、譲渡後の計画が成り立ちません。
比較表には、譲渡価格だけを載せないようにします。
- 売却代金を受け取る法人
- 買い手へ引き継ぐ資産と契約
- 売り手に残る借入や未払い
- 税金や費用を引いた後の資金
- 残る法人の整理方法
- 親会社と個人の保証の扱い
事業を売った代金で親会社への借入だけを返す案も、そのまま実行しないでください。資金の配分は、債権者全体との関係を含めて法律上の確認が必要です。
従業員と取引先への説明は、決まった内容から進める
廃業を考えると、従業員への申し訳なさが先に立つことがあります。それでも、結論が出るまで何も整理しないと、引継ぎの余地まで小さくなりかねません。
まず確認したいのは、雇用を続けられる可能性です。買い手候補がいても、全員の雇用や従前と同じ条件が決まったわけではありません。未確定の内容を約束せず、条件が整った部分から説明を準備します。
取引先については、誰が残る仕事を完了するかを確認します。営業終了後にも、納品や問い合わせへの対応が残ることがあります。事業を引き継ぐなら、契約の扱いと説明の時期を買い手側とも整えます。
家族には、個人保証と生活費の見通しを分けて伝えてください。会社の債務額だけを示すと、すべてを家計で払う話だと受け止められかねません。まだ確認できていない点も明示するほうが、次の相談につながります。
買い手探しの間も、清算の検討を止めない
譲渡の検討には、営業を維持する資金が要ります。買い手が見つかるまで親会社が支援し続けられるのか。給与や仕入れの支払日に照らし、検討を続けられる期限を設定します。
価格の高い提案でも、実行時期が間に合わなければ採用しにくい場合があります。資金の裏付けや、引継ぎ条件の確かさも確認対象です。口頭の関心表明だけで清算準備を止めないようにしましょう。
残せる事業が乏しい場合や、支払いの維持が難しい場合もあります。そのときは、法的整理を先に進める判断が適切なこともあります。M&Aを成約させること自体を目的にしない姿勢が必要です。
詳しくは債務超過の会社清算、完済できないときに比べたい特別清算・破産・事業譲渡をご覧ください。
相談では、親子の資金関係と保証契約を同じ場に出す
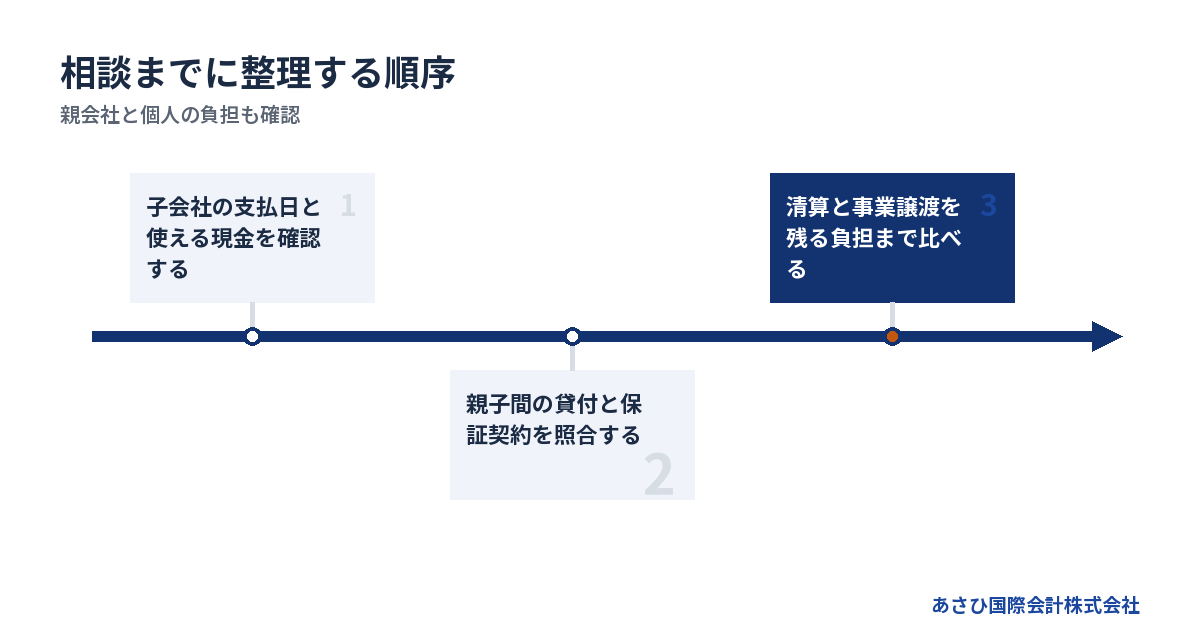
子会社の清算相談は、子会社の決算書だけでは判断が進みにくい場合があります。親会社からの支援、親子間の債権、個人保証を一緒に伝えると、検討の抜けを減らせます。
最初の相談は、支払日と借入の一覧から始める
資料を完璧に揃えるまで、相談を待つ必要はありません。まず「いつ、どの支払いが難しくなるか」を伝えてください。支払期限を過ぎているなら、その内容を先に話します。
準備できる範囲で、次を集めます。
- 子会社の決算書と最新の試算表
- 子会社の借入と未払いの一覧
- 親会社との貸付や立替の記録
- 親会社と個人の保証契約
- 現預金と今後の入出金予定
- 続けたい事業と残したい雇用
不明な項目は、推測で埋めないでください。「契約書がない」「残高が合わない」も判断に必要な情報です。担当者と資料の所在をメモしておけば、その後の確認が進めやすくなります。
親会社が支援できる金額についても、希望と社内で決まった範囲を分けます。支援の前提が変わったら、早めに伝えましょう。
法律・税務・事業譲渡で、依頼する仕事を分ける
債務超過の子会社の清算では、担当する仕事によって専門家の役割が異なります。会社名や肩書きだけで決めず、どこまで依頼できるかを確認してください。
→ 横にスクロールできます
| 担当 | 主に確認する仕事 | 依頼時の確認事項 |
|---|---|---|
| 弁護士 | 債務整理と法律判断 | 手続き・保証の対応範囲 |
| 税理士 | 親子双方の税務と申告 | 債権処理と納税資金 |
| 司法書士 | 解散などの登記 | 必要書類と申請時期 |
| M&A支援会社 | 事業の譲渡条件 | 業務範囲と報酬条件 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。どちらが優れているかという話ではありません。会社の状況によっては、法的整理が適切な場合もあります。
依頼時には、親会社と子会社の双方を扱うのか、個人保証も含むのかを明確にします。同じグループでも利害が一致しない場合があるため、誰の依頼を受けているかの確認も必要です。
あさひ国際会計は、譲渡条件と説明資料の整備を担う
債務超過の子会社の事業譲渡を検討する場合の相談先の1つに、あさひ国際会計株式会社(再生系M&A専門)があります。子会社の事業を残す余地があるかを整理し、買い手への説明資料やM&Aの条件設計を進めます。
金融機関との協議や債権者との交渉の主体は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。当社は協議の当事者として交渉を引き受ける立場ではありません。事業価値や資金計画を説明する資料の整備を通じて、後方支援を担います。
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。ただし、清算や申告などの費用まで無料になる意味ではありません。M&Aの報酬と、それ以外の費用を分けて確認してください。
清算を決めていない段階でも相談できます。「親会社の負担を抑えたい」「従業員の仕事を残したい」といった希望から、検討に必要な情報を整理していきます。
債務超過の子会社はどこに相談し、どの順で相談先をつなぐか
債務超過の子会社の相談先は、支払いが迫るなら弁護士、方針が未定なら中小企業活性化協議会が入口です。事業の引継ぎを探るなら、事業承継・引継ぎ支援センターや再生系M&Aの専門家も候補になります。
専門家の担当分野を知るだけでは、相談の予約先を決めにくいものです。ここでは、相談先の選び方と、初回相談から次の担当へつなぐ段取りを整理します。
方針が決まらないときは、公的窓口で相談の入口を確かめる
中小企業活性化協議会は、経営改善から再生までを支援する公的機関です。保証債務の整理・清算を含む再チャレンジ支援も扱っています。清算か継続かを決められない段階で、相談対象になるかを確認できます。
一方、事業承継・引継ぎ支援センターは、事業の引継ぎに関する公的相談窓口です。子会社の事業を外部へ引き継ぐ方向を探りたい場合に、相談の候補となります。
→ 横にスクロールできます
| 窓口 | 相談したい内容 | 予約時に伝えること |
|---|---|---|
| 中小企業活性化協議会 | 継続・再生・整理の方向性 | 子会社と親会社の関係 |
| 事業承継・引継ぎ支援センター | 事業を引き継ぐ可能性 | 譲渡方針が未定かどうか |
中小企業活性化協議会は、相談無料・秘密厳守・事前予約制です。親会社があることを伝え、子会社の状況が支援対象になるかを予約時に確認しましょう。窓口の支援内容だけで、個別の利用可否まで判断しないことが大切です。
出典:中小企業庁「中小企業活性化協議会」、中小企業庁「事業承継・引継ぎ支援センター」。
予約待ちで判断が止まらないよう、相談順を分ける
公的窓口に予約したことと、直近の支払いに対応できることは別です。返答待ちの間に支払状況が変わったら、その変化を伝えて相談順を見直します。次の流れは、相談をつなぐ際の目安です。
1. 予約時に、支払いの問題が迫っているかを伝える。
2. 対応が間に合わない場合は、弁護士にも相談する。
3. 引継ぎの検討が必要なら、譲渡の相談を並行する。
4. 各相談の未確認事項と、次の担当を記録する。
弁護士への相談では、法的整理の判断を急ぐ必要があるかを確認します。状況によっては法的整理(破産・清算)が適切な場合もあります。譲渡の回答を待ってから法律相談へ進む、と順序を固定しないほうがよいでしょう。
初回相談の終わりに「次に誰が何を確認するか」を残す
相談先が増えるほど、同じ説明を繰り返して判断が止まりがちです。初回相談の結果は、結論だけでなく、その前提も短く記録してください。「相談した」と「依頼を受けてもらった」も区別したいところです。
| 相談後に残す項目 | 記録する内容 |
|---|---|
| 受付の結果 | 対応可能か、紹介が必要か |
| 判断の前提 | 確認済みか、仮置きか |
| 次の確認事項 | 担当者と返答予定 |
| 資料の共有先 | 誰に何を渡すか |
紹介先へ移る場合は、共有してよい資料の範囲を確認しましょう。子会社についての相談結果を、親会社や保証人にもそのまま当てはめず、対象を明記します。回答が異なるときは、見ている会社や前提条件の違いから確認すると、次の相談が進めやすくなります。
よくある質問
債務超過の子会社を解散すれば、親会社への借入も消えますか?
解散の決議や登記だけで、親会社への借入が消えるわけではありません。返済できる資金があるか、親会社が債権をどう扱うか、債務整理が必要かを検討します。親会社側の会計・税務と資金繰りも確認対象です。帳簿の残高だけを消して終える判断は避けてください。
親会社が子会社の債務をすべて払う必要がありますか?
親会社という立場だけでは、負担範囲を判断できません。子会社の借入に保証を付けているか、担保を提供しているか、別の支援約束があるかを確認します。また、親会社自身が借りた資金を子会社に貸している場合は、その借入返済も計画に含めます。契約と実際の資金の流れを合わせて点検してください。
子会社を清算すると、社長も自己破産になりますか?
子会社の清算だけで、社長個人の自己破産が決まるわけではありません。個人保証の有無と範囲、請求される債務、個人の資産や収入を踏まえて検討します。既存の保証債務の整理では、経営者保証に関するガイドラインの適用を検討できる場合もあります。会社側の手続きに関する要件などがあるため、清算方針と同時に確認します。
親会社に清算費用を出す余力がなくても相談できますか?
費用を出せる見込みが立っていなくても、相談の時点で不足額を伝えられます。手元資金と支払期限を示し、必要な手続きや資金の見通しを確認してください。あさひ国際会計へのM&A相談は無料です。ただし、事業譲渡が成立するか、譲渡代金で残る費用を賄えるかは個別の条件によります。資金不足を前提に検討を始めましょう。
債務超過の子会社について、最初の相談先はどこですか?
支払いが迫るなら弁護士、方針が未定なら中小企業活性化協議会が相談の入口です。事業を引き継ぐ方向なら、事業承継・引継ぎ支援センターも候補になります。再生系M&Aを専門とするあさひ国際会計株式会社には、事業譲渡を相談できます。予約時に緊急性を伝え、対応可能な範囲を確認してください。状況によっては法的整理(破産・清算)が適切な場合もあります。
まとめ
子会社と親会社の借入・保証を別々の一覧にし、次の支払日と使える現金を記入してください。完済の不足と引き継ぎたい事業が見えた段階で、清算と事業譲渡を並べて相談しましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年11月6日