


目次
この記事の対象と結論
特別清算の対象は、解散して清算中の株式会社です。清算を進めるうえで著しい支障を来すべき事情があるか、債務超過の疑いがある場合に、裁判所が開始を命じる手続きです。
借入を返しきれず、廃業を考えている経営者には候補となります。ただし、開始の要件を満たすことと、債務を整理して手続きを終えられることは別です。債権者との合意の見通しや、終了までの費用も調べる必要があります。
会社を清算しても、社長の連帯保証が自動で消えるわけではありません。会社の財産と借金、個人の保証を分けて整理してください。廃業や保証の不安を抱えて相談する経営者は珍しくありません。解散を急ぐより、残せる事業と支払いの状況を把握することから始められます。
特別清算の開始要件は会社法で定められている

会社法510条は、対象となる会社の状態と、開始の原因を定めています。清算中の株式会社に該当することを前提に、清算の支障または債務超過の疑いを確認します。
対象は解散して清算中の株式会社
営業をやめようと考えているだけでは、清算株式会社にはなりません。会社の活動を終えるための法的な段階に入っているかを確認します。
会社法471条には、解散の事由が定められています。株主総会の決議は、そのひとつです。解散後は、原則として会社の財産や債務を整理する清算に進みます。
もっとも、解散した会社がすべて同じ道をたどるわけではありません。会社法475条は、合併で消滅した場合などを通常の清算から除いています。破産手続開始の決定で解散し、その手続きが終わっていない場合も除外されます。
自社について最初に確認する事項は、次のとおりです。
- 登記上の会社形態は何か
- 解散の決議などをおこなったか
- 現在、清算の段階に入っているか
- 清算人は誰になっているか
屋号や普段の呼び方だけで判断しないでください。「会社を閉めた」という認識と、登記や手続きの状態が違う場合もあります。
清算を進めるうえで著しい支障がある場合
会社法510条が挙げる開始原因のひとつは、「清算の遂行に著しい支障を来すべき事情」です。単に廃業の作業が面倒だという意味ではありません。清算を進めるうえで、どのような障害があるかが問題になります。
たとえば、財産や債務をめぐる対立がある場合です。ただし、対立があるだけで該当すると決まるものでもありません。その内容や程度を、資料にもとづいて検討します。
経営者が準備したいのは、法的な結論より事実の記録です。
- どの財産について争いがあるか
- 誰がどの債務を争っているか
- どの清算作業が止まっているか
- 経緯を示す契約書や通知があるか
「金融機関と話が合わない」とだけ伝えると、判断材料が足りません。何を提案し、どの部分で折り合っていないのかまで書き出します。開始原因に当たるかの法的判断は、その後です。
債務超過は確定していなくても疑いが対象になる
もうひとつの開始原因は、同条の「債務超過の疑い」です。財産より債務が多い状態を、債務超過と呼びます。条文は、その疑いがある場合を対象に含めています。
赤字とは違います。赤字は一定期間の損益の話であり、債務超過は財産と債務の比較です。赤字決算だけを理由に、特別清算の要件を満たすとは判断できません。
一方、帳簿上の純資産がプラスでも、確認を終えてよいとは限りません。売掛金を回収できるか、設備を帳簿どおりの価格で売れるかによって、清算時の見通しは変わります。
開始原因は、清算の著しい支障と債務超過の疑いの両方を求める形ではありません。いずれかに当たるかを検討します。ただし、該当する事情があれば申立て後に自動で開始する、という意味でもありません。
条文の根拠は、会社法510条・511条(e-Gov法令検索)で確認できます。
債務超過で解散できないと考えたら、清算の終了と分けて確認する
「債務超過だから解散できない」と聞き、廃業を諦めている方もいるかもしれません。ただ、解散を決めることと、債務を整理して清算を終えることは別の問題です。何が進められないのかを分けると、次に確認する事項が見えてきます。
債務超過だけで解散の可否を決めない
株式会社では、株主総会の決議などをきっかけに解散へ進む場合があります。債務超過という理由だけで、解散そのものができないとは限りません。特別清算も、解散して清算中の株式会社を対象にした手続きです。
一方、解散の決議や登記を済ませれば、借金の問題も終わるわけではありません。解散後にも、財産と債務を整理する段階が残ります。「営業をやめる日」と「会社の整理が終わる日」を同じものと考えないことが大切です。
相談で「解散できない」と説明された場合は、その意味を確認してください。解散のための手続きが整っていないのかもしれません。あるいは、返済不足のため通常の清算では終えにくい、という説明の可能性もあります。
通常の清算で終えられるかは返済の見通しから考える
債務超過の会社で問題になりやすいのは、財産を換金しても債務が残ることです。不足を残したまま、通常の清算で会社を閉じられると見込むのは避けたいところです。
帳簿上の不足額だけでなく、実際に使えるお金を調べます。廃業に伴う支出も含めると、決算書とは違う不足が見えてくる場合があります。
- 売掛金の回収額と入金日を調べる
- 設備などの売却見込み額を確認する
- 未払い債務と支払日を一覧にする
- 撤去費用などの支出を見積もる
返済原資が足りないなら、特別清算や破産を含めた検討が必要になります。単に解散の届出を先に済ませても、不足への対応が決まるわけではありません。
解散済みなら清算人の対応を後回しにしない
すでに解散している場合は、現在の財産と債務の状況を清算人が把握することが重要です。会社法511条2項は、債務超過の疑いがある清算株式会社について定めています。この場合の清算人には、特別清算開始の申立義務があります。
不足額が固まるまで何もしなくてよい、という理解は避けてください。未確定の金額には、その理由を書き添えると相談しやすくなります。手続きの選択や申立てについては、必要に応じて弁護士へ確認します。状況によっては法的整理が適切な場合もあります。
法的な位置付けは、会社法471条・510条・511条(e-Gov法令検索)を参照できます。
解散前なら事業の引継ぎと保証の扱いも確認する
まだ解散していないなら、営業を止める前に引き継げる事業があるかも確認したいところです。債務超過であっても、買い手が事業に価値を見いだす可能性はあります。ただし、譲渡を検討できることと、残る債務を整理できることは分けて考えます。
経営者個人の連帯保証も、解散だけを理由に解除されるものとは考えないでください。会社の返済不足と、個人の保証契約を別々に確認することが出発点です。
当社は、事業の説明資料の整備や譲渡条件の設計を通じて、ご本人の協議を支えます。交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士です。「解散できるか」だけでなく、債務と保証をどう整理するかまで見通しを立てていきます。
申立ての資格と清算人の義務を混同しない
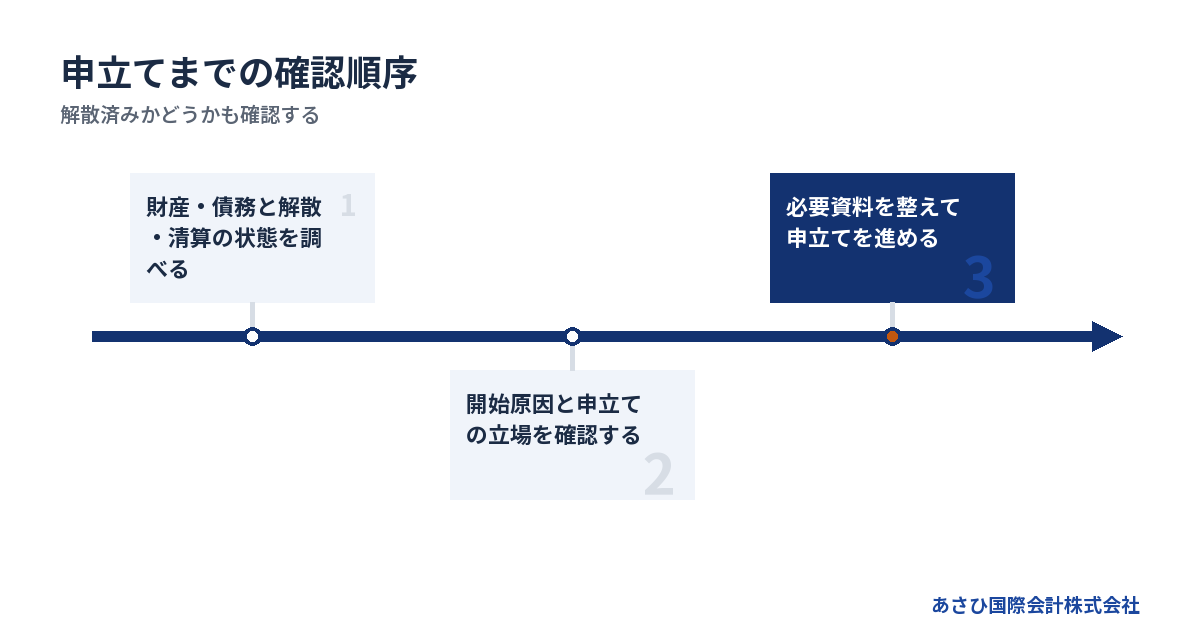
特別清算開始を申し立てられるのは、債権者・清算人・監査役・株主です。清算人については、債務超過の疑いがあるときの申立義務も会社法511条に定められています。
社長という肩書きだけで申立ての立場は決まらない
廃業の方針を決めてきた社長が、当然に申立ての主体になるとは限りません。解散後に誰が清算人となっているかなど、法的な立場を確認します。
同じ人が社長から清算人になっている場合でも、担う仕事は変わります。営業を伸ばすための判断から、会社の財産と債務を整理する判断へ移るためです。
株主である経営者なら、株主としての申立資格も検討の対象です。ただし、資格があることと、必要な資料を整えて手続きを進められることは別の話になります。
最初の確認では、次の資料が役立ちます。
- 会社の登記事項を確認できる資料
- 株主の構成が分かる資料
- 解散についての決議書類
- 清算人の選任に関する書類
どこまで作成済みか分からなければ、その状態で整理を始めて構いません。日付の違う書類を混ぜず、最新の状態を確認することから着手します。
債務超過の疑いを把握した清算人には申立義務がある
会社法511条2項は、清算株式会社に債務超過の疑いがあるとき、清算人に特別清算開始の申立てを義務付けています。「会社を閉める途中だから、しばらく様子を見る」で済ませにくい場面です。
ここでいう疑いは、経営者の漠然とした不安だけで判断するものではありません。資産の回収可能性や債務の残高を確認し、会社の状態を把握する必要があります。
すでに清算中で、換金できる財産では返済が足りないと分かった場合は、その事実を後回しにしないでください。把握した時点や不足の理由も記録しておきます。
破産を含めてどの手続きを進めるかは、具体的な事情による法的な検討が必要です。清算人の義務がある以上、「特別清算を使いたいか」という希望だけで判断する問題ではありません。
解散の決定と特別清算の開始は別の段階
株主が解散を決めても、その時点で特別清算が始まるわけではありません。解散後の清算と、裁判所による開始の判断を分けて理解します。
検討の順番は、おおむね次の流れです。
1. 会社の財産と債務の状態を調べる
2. 解散・清算に関する状態を確認する
3. 開始原因と申立ての立場を検討する
4. 必要資料を整え、申立てを進める
これは、すべての会社に解散を先行させるよう勧める手順ではありません。まだ解散していないなら、事業を譲る余地も含めて方針を検討する段階です。すでに解散しているなら、清算の現状に合わせて進めます。
流れを詳しく確認したい方は、会社の特別清算手続きは解散から始まる―申立ての条件と連帯保証の整理までをご覧ください。
開始要件を満たしても、終了までの見通しが必要
特別清算の開始原因があっても、債務整理の方針がまとまるとは限りません。債権者との合意の見通し、財産の換金、手続き費用を具体化しておく必要があります。
債権者の同意は開始要件と同じ意味ではない
「銀行の了解があるから特別清算ができる」と考えると、確認が抜けやすくなります。金融機関の意向は実務上の判断材料ですが、それだけで会社法510条の開始原因が決まるわけではありません。
逆に、債務超過の疑いがあるからといって、債権者が債務の減額を受け入れるとも限りません。裁判所が関与することと、債権者との合意が整うことには違いがあります。
協議の準備では、次の状態を区別します。
- まだ具体的な提案をしていない
- 方針には理解が示されている
- 金額や支払い条件を検討している
- 必要な合意が書面で整っている
担当者が「検討します」と述べただけなら、合意済みとは扱えません。誰の判断が残っているかも確認します。主要な銀行だけを見て、ほかの債権者の存在を落とさないようにしてください。
返済原資は帳簿の資産額と分けて計算する
清算で使えるお金は、帳簿に載る資産額と一致するとは限りません。財産を売ったり、売掛金を回収したりして、どれだけ現金になるかを見積もります。
設備の買い手がいても、売却費用や撤去費用がかかる場合があります。不動産などに担保が付いていれば、売却代金のすべてを自由に使えるとも限りません。
確認表は、次のように分けると読みやすくなります。
→ 横にスクロールできます
| 確認する財産 | 調べる内容 | 資金面での注意 |
|---|---|---|
| 預金 | 残高と利用の制約 | 帳簿との差を確認 |
| 売掛金 | 回収の見込み | 入金日にも注意 |
| 設備・在庫 | 売却見込み額 | 処分費用を確認 |
| 担保付き財産 | 担保の対象と残高 | 自由に使える額 |
見積額だけでなく、入金日も記載してください。最終的には資金が足りても、途中の支払日に間に合わないことがあるためです。
財産の評価に迷った部分は、仮の数字だと分かるように残します。推測を確定額として書くと、債権者への説明を後から修正する負担が増えます。
費用と期間は終了までの作業から見積もる
特別清算の費用は、申立てに必要なお金だけで考えると不足しやすくなります。手続きが終わるまでに、どの作業と支出が残るかを洗い出します。
- 裁判所に納める費用
- 依頼する専門家への報酬
- 財産の管理や処分にかかる費用
- 事務所などを維持する費用
- 終了までの会計・税務の費用
具体額は、会社の状態と依頼範囲を示して見積もります。「特別清算なら安いはず」という想定だけで予算を決めるのは避けてください。
期間も同様です。財産の売却や債権者との合意にかかる時間によって、見通しは変わります。終了日を先に固定するより、未確定の作業を明らかにした方が資金計画に使えます。
費用を払えない場合も、そのまま放置すれば解決するわけではありません。不足する金額と支払時期を示し、進め方を検討します。経営者が個人の借入を増やして穴埋めする前に、会社と個人の負担を分けて確認してください。
特定の相手への支払いや資産移転を先に決めない
お世話になった取引先だけでも先に払いたい。家族から借りたお金を返したい。廃業を考えると、そうした気持ちが強くなることがあります。
ただ、会社の財産が足りない場面では、誰に何を支払うかが後の整理に影響します。支払先との関係だけで判断せず、支払いの根拠と会社の状態を照らす必要があります。
事業を残そうとして、設備や契約を別会社へ移す場合も同じです。価格や対価の支払いが不明確だと、債権者への説明が難しくなります。
検討中の行為は、次の形で記録しておきます。
- 相手方と支払いの根拠
- 支払日と金額
- 移す財産と価格の根拠
- 実行しない場合に起きること
支払いをすべて止めるか、すべて続けるかの単純な判断にはしません。従業員や取引先への影響も伝えたうえで、法的な扱いを確認する必要があります。
特別清算・破産・事業譲渡は会社の状態から比べる
特別清算が候補になる会社でも、破産が適する場合があります。事業に引き継ぐ価値があるなら、譲渡と残る会社の整理を組み合わせる余地も検討できます。
財産で返済できるかを最初の分岐にする
廃業を考えた段階では、手続きの名前より、返済の見通しを先に確認します。財産を整理して債務を支払えるなら、通常の清算を検討する余地があります。
不足が見込まれる場合は、債務の整理を含む検討が必要です。会社形態や解散の状態に加え、債権者との合意を組み立てられるかが判断材料になります。
→ 横にスクロールできます
| 選択肢 | 主な確認軸 | 個人保証の扱い |
|---|---|---|
| 通常の清算 | 債務を支払えるか | 別途確認する |
| 特別清算 | 開始原因と合意の見通し | 別途整理を検討 |
| 破産 | 財産と支払いの状態 | 個人側も検討 |
| 事業譲渡 | 引継先と譲渡条件 | 自動では外れない |
この表だけで手続きを決めるものではありません。事業譲渡は、残る会社の債務整理と組み合わせることもあります。各欄を排他的な選択肢と受け取らず、自社のどの問題に対応するかを考えてください。
合意の見通しが立たないなら破産も比較する
特別清算にこだわるほど、従業員や家族の負担を抑えられるとは限りません。合意形成が難しいまま維持費だけが増えれば、整理に使える財産が減ることもあります。
債務の内容が争われている場合や、財産の調査が必要な場合などは、その事情を含めて破産との適否を検討します。「特別清算の方が聞こえがよい」という理由だけで選ばないでください。
破産法1条には、手続きの目的として「経済生活の再生の機会の確保」も掲げられています。会社の財産を整理することと、その後の暮らしや働き方を考えることは、つながっています。
根拠は、破産法1条(e-Gov法令検索)です。
状況によっては、法的整理である破産・清算が適切な場合もあります。事業を残せるかだけでなく、終える負担をこれ以上増やさないかという視点も必要です。
事業を譲っても残る会社の債務整理は続く
会社全体の借金が重くても、引き継ぐ価値のある事業が残っている場合があります。顧客との取引や従業員の経験を、買い手が評価する可能性があるためです。
ただし、事業を譲れば、売り手の会社に残る借金まで消えるわけではありません。どの契約や財産を譲るかを決め、残る債務をどう整理するかまで設計します。
検討時には、次の条件を分けて確認します。
- 買い手が引き継ぎたい事業の範囲
- 従業員の雇用に関する条件
- 取引や許認可を継続する条件
- 譲渡代金の使い道
- 残る借金と個人保証の扱い
廃業と譲渡の比較では、価格だけを見ないでください。営業を続ける間の赤字や維持費も含め、どの時点まで検討を続けられるかを決めます。
当社が支援して成約した案件には、売上1億円前後の会社もあります。債務超過5,000万円規模、借入8,000万円規模という状態でした。借金の存在だけで譲渡の余地を消さず、事業と債務を分けて調べるための参考になります。
特別清算と社長の連帯保証は別に要件を確認する
会社の特別清算が進んでも、経営者個人の保証が自動で解除されるわけではありません。保証契約と整理の合意内容を、会社側の手続きと並行して確認します。
会社の債務を減らす合意だけでは保証の結論は出ない
金融機関が会社の債務整理を受け入れたとしても、それだけで個人保証の結論は出せません。会社に対する債権と、保証人に対する請求をどう扱うかを確認する必要があります。
「会社を閉めるので、社長への請求も終わると思っていた」という理解のまま進めると、暮らしの見通しが立ちません。会社の整理案と、個人保証の扱いを別々に書面で確かめることが出発点です。
借入先ごとに、確認する項目をそろえます。
- 借入残高と返済条件
- 保証人になっている人
- 保証の対象となる債務
- 担保に入っている財産
- 保証に関する合意の有無
経営者が交代した、株式を譲った、会社を解散した。そうした出来事だけを理由に、保証も外れたと判断しないでください。契約と債権者の意思を確認する作業が残ります。
廃業時の保証債務整理には別の基準がある
経営者保証に関するガイドラインには、すでに負っている保証債務を整理する枠組みがあります。新たな借入で保証を付けないための要件とは、対象となる場面が異なります。
廃業時に見るのは、既存の保証債務の整理に関する基準です。会社側が法的債務整理手続か、準則型私的整理手続を申し立てていることなどが含まれます。同時に申し立てる場合や、その見込みがある場合も対象の検討に入ります。
特別清算を進めるから、ガイドラインによる整理も認められるという関係ではありません。個人側の資産や収入、債権者への情報開示なども含め、適用条件を確認します。
「法人と個人のお金を分けているから保証を免除してもらえる」といった理解では不十分です。どの場面の要件なのかをそろえてから、自社と本人の状況を照らしてください。
制度の原文は、全国銀行協会「経営者保証に関するガイドライン」で確認できます。詳しくは経営者保証ガイドラインで債務免除を受ける要件と手続|破産前の確認事項をご覧ください。
自宅や生活費の見通しを会社の資料と分ける
社長個人の不安は、借金の総額だけではありません。自宅や家族の生活をどうするかも、早い段階から整理したい問題です。
まず、会社名義と個人名義の財産を分けます。自宅については、所有者と担保の設定状況を確認してください。名義だけでも、会社との関係だけでも、扱いは決まりません。
暮らしの確認事項は、次のとおりです。
- 個人名義の借入と保証の内容
- 自宅などの名義と担保
- 今後の収入の見込み
- 家族の生活に必要な支出
- 会社と個人の資金のやり取り
個人資産を会社へ追加投入するか迷っているなら、その判断も同時に扱います。返済に使った後では、生活費や手続き費用に戻せない場合があるためです。
家族へ伝える際は、決まったことと未定のことを分けると話しやすくなります。「全部なくなる」と結論を急がず、契約と財産の状態にもとづいて説明してください。
要件を見極める準備は、資料と役割の整理から始める
特別清算の相談では、会社の状態と、どこまで方針が決まっているかを伝えます。資料がそろうのを待ち続けず、不明な点を明示したうえで準備を進められます。
会社の現状を伝える資料をそろえる
最初から完成した清算計画を作る必要はありません。判断の基になる資料を集め、どの数字が最新かを分かるようにします。
- 直近の決算書と試算表
- 現預金と今後の入出金が分かる資料
- 借入残高と返済予定の資料
- 保証契約と担保に関する資料
- 未払い先と金額の一覧
- 解散や清算人に関する書類
決算書は過去の状態を示すため、足元の資金繰りとずれている場合があります。売上が減った、入金が遅れたといった変化は、別に書き添えてください。
資料にない債務も隠さず伝えます。金額が未確定なら、その理由と確認先を記載します。把握している範囲が明らかになれば、何を追加で調べるかを決めやすくなります。
従業員や取引先へ説明済みかどうかも共有してください。手続きを選ぶ判断に加え、事業や雇用への影響を抑える段取りを考えるためです。
法的判断・税務・M&Aの担当範囲を分ける
特別清算の開始要件や申立ては、法律に関する判断を伴います。債権者との合意や保証債務の整理については、必要に応じて依頼する弁護士が法的な対応を担います。
税務については、会社の債務や財産をどう処理するかに応じた確認が必要です。税理士が扱う範囲と、法律上の判断を要する範囲を分けて進めます。
M&Aの仲介では、事業の引継先や譲渡条件を検討します。担当する仕事を、次のように確認してください。
→ 横にスクロールできます
| 担当 | 主な確認・作業 | 依頼時の確認 |
|---|---|---|
| 経営者・清算人 | 事実の開示と方針判断 | 誰が判断するか |
| 弁護士 | 法的判断と申立て等 | 保証整理も含むか |
| 税理士 | 税務処理と申告等 | 清算時の税務範囲 |
| M&A仲介 | 引継先と譲渡条件 | 債務整理との接続 |
肩書きだけで依頼範囲を理解したつもりにならないでください。会社の手続きだけを扱うのか、経営者個人の保証まで検討するのかで、準備や費用は変わります。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野も異なります。状況によっては法的整理が適することを踏まえ、検討対象が偏っていないかを確認します。
当社は資料整備と譲渡条件の設計を担う
あさひ国際会計株式会社は、連帯保証の解除を見据えた再生型M&Aを専門としています。廃業を考えている段階でも、引き継げる事業があるかを検討できます。
当社が担うのは、事業価値の説明資料の作成やM&Aの条件設計です。金融機関への説明に必要な資料を整え、経営者ご本人の協議を後方から支えます。債権者との協議・交渉の主体は経営者ご本人であり、法的対応は必要に応じて依頼する弁護士が担います。
M&A仲介の相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。特別清算の申立費用や弁護士費用まで無料になるという意味ではありません。
相談時には、「まだ解散していない」「清算中だが返済が足りない」など、現在の段階をお伝えください。連帯保証の有無や支払いの見通しが分かれば、検討すべき課題を整理しやすくなります。
制度の違いを先に確認したい方は、特別清算とは何か|破産との違いから利用条件・会社と保証の整理までをご覧ください。
よくある質問
特別清算の要件では、債務超過の判定、債権者の同意、個人保証の扱いを分けて確認します。申立ての可否だけで、会社と経営者の問題がすべて決まるわけではありません。
赤字の会社なら特別清算を申し立てられますか?
赤字だけでは、特別清算の開始要件を満たすとは判断できません。対象は清算中の株式会社であり、清算の遂行に著しい支障を来すべき事情か、債務超過の疑いがあるかを確認します。赤字は損益の状態です。財産と債務を比べる作業や、解散・清算の状態の確認も必要になります。
債務超過額が確定するまで待つ必要がありますか?
会社法510条は、債務超過の「疑い」がある場合を対象にしています。不足額が最終確定していないという理由だけで、検討を止めるものではありません。清算人には、債務超過の疑いがあるときの申立義務もあります。評価が未確定の財産や未払い債務を区別し、現在分かる範囲を整理してください。
金融機関が賛成していれば特別清算を終えられますか?
金融機関の賛成だけで、終了まで進められるとは判断できません。開始要件に加え、ほかの債権者の扱いや合意の内容、返済原資を確認する必要があります。担当者の理解と、債権者としての正式な合意も区別します。財産の換金や費用の支払いまで含め、実行できる計画かを検討してください。
特別清算を選べば社長の自己破産を避けられますか?
特別清算という会社側の手続きだけで、社長個人の自己破産の要否は決まりません。連帯保証の契約内容や個人資産、保証債務の整理の可能性を別に調べます。経営者保証に関するガイドラインの適用も、会社側の手続きと個人側の条件を踏まえて検討します。会社の整理と暮らしの再建を、並行して考える必要があります。
債務超過の会社は解散できないのでしょうか?
債務超過だけを理由に、株式会社の解散そのものができないとは限りません。ただし、解散と清算の終了は別の段階です。財産で債務を支払えない場合は、特別清算や破産を含めて整理方法を検討します。解散済みの清算株式会社では、債務超過の疑いに伴う清算人の申立義務にも注意が必要です。個人の連帯保証の扱いも、会社の手続きとは別に確認してください。
まとめ
解散・清算の状態、財産で返せない債務、個人の保証契約を書き出してください。あさひ国際会計株式会社への無料相談では、その資料をもとに事業譲渡の余地を整理し、法的な検討が必要な課題を分けていきます。
あわせて読みたい
- 株式譲渡の対抗要件は契約書だけでは整わない|株主名簿・株券と保証の確認
- 特別清算のデメリットを見落とさないための廃業判断と連帯保証・費用の確認
- 債務超過と上場廃止の関係から考える、非上場企業の廃業と連帯保証の分かれ道
- 債務超過の会社清算、完済できないときに比べたい特別清算・破産・事業譲渡
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月20日