


目次
この記事の対象と結論
事業譲渡の手続きは、資金繰りと譲る範囲を確かめ、買い手との条件合意、契約、個別の同意、代金決済へ進みます。借入の連帯保証を抱えて廃業を考えている場合は、残る会社の債務整理も並行して検討してください。
事業を引き継ぐ道が見つかっても、それだけで借金や個人の責任が消えるわけではありません。事業の引継ぎ、会社の借入、社長の連帯保証は、それぞれ完了を確認する必要があります。
「給料や仕入代金を払えるうちに、何から始めればよいのか」。そうした段階で相談する経営者は珍しくありません。書類をすべてそろえるまで待たず、まず次の支払日と手元資金を整理する。その情報が、譲渡まで営業を続けられるかを判断する出発点になります。
事業譲渡の流れは、資金確認から引継ぎまでを並行して組む
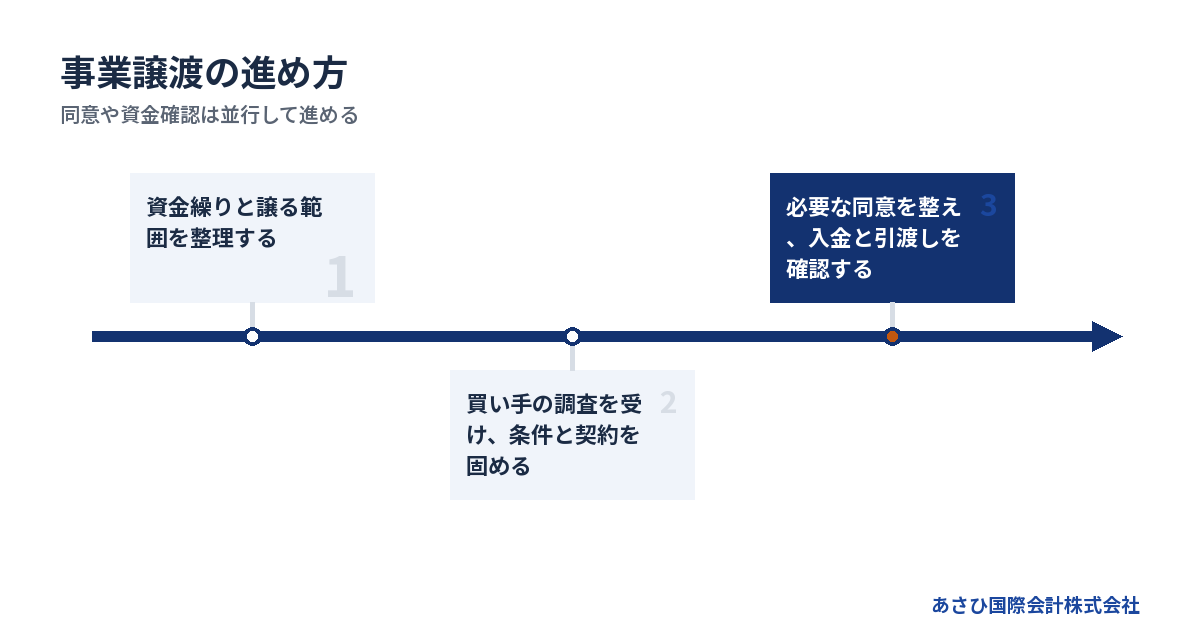
事業譲渡では、買い手探しと同時に、資金繰りや契約の引継ぎ条件を確認します。契約書ができてから許認可や家主の承諾を調べると、予定日に営業を移せないおそれがあるためです。
全体の工程表で「次へ進む条件」を確認する
一般的な進め方は次のとおりです。ただし、各工程が終わるまで次を待つとは限りません。借入や保証の整理など、時間がかかる論点は早い段階から検討を始めます。
→ 横にスクロールできます
| 工程 | 主な作業 | 次へ進む条件 |
|---|---|---|
| 現状整理 | 資金と譲渡範囲の確認 | 営業継続の見通し |
| 買い手探し | 情報開示と面談 | 検討意思の確認 |
| 条件合意 | 価格と引継ぎ条件の整理 | 条件の方向性が合う |
| 詳細確認 | 財務・契約・現場の調査 | 問題と対処が見える |
| 最終契約 | 実行条件と責任の明文化 | 契約内容への合意 |
| 実行準備 | 承認・同意・許認可の確認 | 実行条件が整う |
| 決済・引継ぎ | 入金と対象事業の引渡し | 営業の引継ぎを確認 |
工程表には、担当者と期限も書き込みます。「家主への説明は誰がするか」が空欄なら、予定日だけ決めても手続きは進みません。返答待ちの相手がいる作業ほど、着手日を先に置いてください。
また、取引先への説明と従業員への説明は相互に影響します。情報を伝える順序は、買い手と相談して決める方が混乱を抑えやすくなります。
事業譲渡と株式譲渡では、移るものが違う
事業譲渡では、譲る資産や契約などの範囲を選びます。売り手の会社自体は残るため、事業を移した後の借入返済や会社の整理も検討対象です。
一方、株式譲渡は株主が変わる取引です。会社の法人格は変わらず、雇用契約の相手方も同じ会社のままになります。どちらもM&Aですが、準備する書類と同意を得る相手は異なります。
→ 横にスクロールできます
| 比較する項目 | 事業譲渡 | 株式譲渡 |
|---|---|---|
| 譲る対象 | 選んだ事業・資産など | 株式 |
| 事業の運営会社 | 買い手側へ移る | 同じ会社が続く |
| 雇用の引継ぎ | 本人の同意を得る | 雇用主は変わらない |
| 譲渡代金の受領者 | 売り手の会社 | 売り手の株主 |
| 連帯保証 | 別途確認が必要 | 別途確認が必要 |
借入を切り離して事業を検討したい買い手には、事業譲渡が候補になります。ただし、契約や許認可の引継ぎが難しければ、別の形も含めた検討が必要です。
詳しくは株式譲渡の手続きと流れをたどる、廃業検討から契約・引継ぎ・保証解除の確認までをご覧ください。
契約日と営業を引き継ぐ日は分けて考える
最終契約を結んだ日と、代金を受け取って事業を渡す日は、別になる場合があります。契約後に従業員の同意や必要な手続きを整え、条件がそろってから実行するためです。この実行をクロージングと呼びます。
日付には役割があります。
- 最終契約日は、条件を約束する日です。
- 譲渡実行日は、代金決済と引渡しの日です。
- 営業切替日は、運営主体を切り替える日です。
同じ日にまとめる場合も、意味を分けて確認してください。とくに、契約に署名しただけで譲渡代金を使えると思い込むと、支払いに間に合わないことがあります。
保証解除の確認日も、譲渡実行日と同じとは限りません。社長がいつまで何を担うのかを、契約の予定表とは別に書き残しておくと、やり残しを追いやすくなります。
着手時は、資金の残り時間と譲る事業を確かめる
事業譲渡の準備は、資料集めより先に、営業を続けられる期限を把握するところから始めます。買い手が見つかる見込みと、実行日まで支払いを続けられる見込みは別だからです。
次の支払日までに足りるかを日付で見る
決算書が赤字でも、直近の入金で支払いが続く会社はあります。反対に、利益が出ていても入金前に給与の支払日が来ると、資金が足りなくなることがあります。最初に見るのは口座残高です。
手元の情報を、次の項目に分けて整理してください。
- 現預金の残高
- 入金予定日と回収の見込み
- 給与や仕入代金の支払日
- 借入返済と滞納の状況
- 営業継続に必要な支出
予定の入金は、入金済みの現金と分けて扱います。取引先から支払いを延ばしてほしいと言われているなら、その事情も添えてください。
支払期限を過ぎている場合は、買い手探しだけを進めても足りません。どの支払いが止まっているかを伝え、法的な対応の要否も同時に確認する必要があります。状況によっては、法的整理として破産や清算を検討する方が適切な場合もあります。
譲渡対象は、営業を続けられる組み合わせで決める
車両や機械を売るだけで、事業を引き継げるとは限りません。設備を使う人や仕事の受注がなければ、買い手は営業を続けにくくなります。
「何が高く売れるか」に加え、「何が欠けると営業できないか」を考えます。整理するときの対象は次のとおりです。
- 車両・設備・在庫などの資産
- 店舗・工場・車庫などの使用契約
- 継続中の仕事と取引契約
- 従業員の担当業務と資格
- 営業に必要な許認可
会社の資産一覧だけでは、日々の現場が見えないこともあります。たとえば、社長だけが受注内容を知っているなら、引継ぎ期間中に説明する時間が必要です。
譲るものと残すものは、一覧の中で区別してください。判断がつかないものは「要確認」として残します。曖昧なまま「事業一式」と伝えるより、買い手と確認すべき範囲が見えます。
最初の相談では、決算書と借入一覧からでよい
相談の時点では、決算書の直近3期分と借入の一覧が出発点になります。そろっていなくても相談は可能です。資料不足を理由に、資金がなくなるまで待つ必要はありません。
借入一覧には、残高だけでなく保証や担保の情報も添えます。
- 借入先と残高
- 返済日と返済額
- 連帯保証人
- 担保に入っている資産
- 返済条件の変更や遅れ
資料を出すときは、いつの時点の情報かを明記してください。古い残高と現在の残高が混ざると、必要な返済額を誤って見積もる原因になります。
詳しい検討に進めば、今期の月次試算表なども必要になります。ただ、帳簿を完成させることと、相談を始めることは分けて考えられます。「どの資料がないか」まで伝われば、次に確認する作業を絞り込めます。
買い手探しでは、価格と営業継続の条件を一緒に詰める
買い手との条件調整では、金額に加えて、従業員や取引が続くかを確かめます。価格が合っていても、営業に必要な人や場所を引き継げなければ、実行条件が整わないためです。
情報は、秘密保持を確認して段階的に出す
譲渡の検討が早く広がると、従業員や取引先が不安を感じる場合があります。最初から詳細情報を広く出すのではなく、相手と開示範囲を決めながら進めます。
実務では、次の順序が考えられます。
1. 社名を伏せた概要で関心を確かめる。
2. 秘密保持の約束と情報の用途を確認する。
3. 検討に必要な詳しい情報を開示する。
4. 面談や現場確認で疑問を解消する。
社名を伏せても、地域や事業の特徴から推測されることがあります。記載内容は、会社が特定される可能性も見ながら決めてください。
また、従業員や顧客の情報は、検討に必要な範囲を見極めて扱います。買い手候補だからという理由だけで、個人情報をまとめて渡す進め方は避けます。誰に何を渡したかの記録も残しておくと、その後の管理に役立ちます。
買い手の質問に答えると、引継ぎの弱点が見える
買い手は、売り手の過去の成績だけを見ているわけではありません。自社が引き継いだ後も、人が働き、仕事が続くかを確認しています。
当社が仲介する譲渡案件で、買い手から受けた質問を分類しました。対象は2026年1〜10月の44案件・999問です。従業員と雇用条件の質問が16.6%、決算・損益が14.2%、引継ぐ資産が13.4%でした。当社集計による数値で、2026年10月23日に公開内容を確認しています。
質問に答えるため、次の資料を順に整えます。
- 従業員の担当業務と資格の一覧
- 車両・設備とリース契約の一覧
- 店舗や工場などの賃貸借契約書
- 主な取引先と売上割合の一覧
- 許認可の通知書の写し
「誰が残るか分からない」「契約書が見つからない」という段階もあります。その場合は、確認できたことと未確認のことを分けて伝えてください。見込みを事実として説明すると、調査の後で条件を組み直す負担が増えます。
基本合意では、価格以外の条件も文字にする
大枠の条件を整理する段階では、譲渡価格だけを先に固めない方が、後の食い違いを減らせます。対象範囲が変われば、買い手の負担や提示価格も変わるためです。
基本合意に進む際は、少なくとも次を確認します。
- 譲渡する事業と資産の範囲
- 想定価格と価格を見直す条件
- 従業員の引継ぎ方針
- 希望する譲渡実行日
- 詳細調査の内容と進め方
他の買い手候補との話を制限する条項があれば、その期間も読みます。資金繰りが厳しい会社では、検討が長引く間に選択肢が狭まることがあるからです。
基本合意という名称だけで、すべての約束が同じ効力を持つとは判断できません。どの条項に拘束力を持たせるかは、文面の確認が必要です。価格の目安と、守る必要がある約束を分けて理解してから署名してください。
最終契約までに、会社の承認と個別の同意を整える
事業譲渡では、売り手と買い手が合意しただけでは移せない契約があります。会社内部の承認と、従業員や契約相手から得る同意を分けて管理します。
株主総会の承認が必要かを早期に確認する
株式会社が事業の全部や重要な一部を譲る場合は、株主総会の承認が問題になります。社長だから単独で決められる、と考えて進めないでください。
会社法467条には「株主総会の決議による承認」とあります。対象となる事業譲渡では、効力発生日の前日までの承認が必要です。重要な一部の譲渡については、譲渡資産の帳簿価額と総資産額の5分の1という基準も関わります。条文の内容は、2026年8月確認のe-Gov法令検索「会社法」に基づきます。
ただし、金額の比率だけで全案件の承認要否を決めるものではありません。譲渡内容や会社の機関設計なども踏まえ、必要な決議を確認します。
株主の連絡先や持株関係が整理できていない場合は、準備に時間がかかります。株主総会を開く段階になって初めて調べるのでは遅れるおそれがあります。買い手との契約予定と合わせて、社内承認の日程も組んでください。
従業員には、買い手での労働条件を示す
事業譲渡で従業員の雇用を買い手へ移すときは、本人の同意を得る必要があります。「雇用を引き継ぐ」と売り手と買い手が約束しても、その合意だけで従業員の意思を置き換えられません。
民法625条1項は「労働者の承諾を得なければ」と定めています。使用者の地位の移転に関わる規定です。出典は、2026年10月23日確認のe-Gov法令検索「民法」です。
説明前に、少なくとも次の条件を整理します。
- 雇用主となる会社と勤務開始日
- 給与と勤務時間
- 勤務地と担当業務
- 勤続年数などの取り扱い
- 未払給与や退職金の取り扱い
「今までどおり」という言葉だけでは、本人は判断しにくいものです。家族の生活に関わるため、条件を書面で確かめられる形にします。
同意しない人が出る可能性もあります。そのときに買い手の営業体制が成り立つか、残る雇用関係をどう扱うかも検討してください。経営者の見込みと本人の意思は、分けて記録しておきます。
賃貸借・取引契約・許認可は個別に点検する
店舗や工場を同じ場所で使い続けたい場合、賃貸借契約の確認が欠かせません。買い手が設備を引き継いでも、物件を使えるとは限らないためです。
賃借権の譲渡には、民法612条に基づく賃貸人の承諾が問題になります。賃料などの条件変更も含め、家主への説明と回答の時期を確認してください。
引継ぎの管理表には、次の項目を設けます。
- 契約や許認可の名称
- 契約相手と担当者
- 同意や手続きの要否
- 必要書類と回答予定日
- 未了の場合に営業へ及ぶ影響
許認可は、業種ごとの法令で扱いが異なります。一律に新規取得が必要とも、そのまま引き継げるとも扱えません。たとえば飲食店では、営業譲渡による許可営業者の地位の承継が定められています。承継後の届出も含めた確認が必要です。
取引先との契約も、名義を変えるだけで済むとは限りません。受注済みの仕事と新規受注を分け、どの時点から買い手の契約に切り替えるかを詰めます。
最終契約には、実行できない場合の扱いも書く
最終契約では、価格と対象資産に加え、実行前に満たす条件を定めます。従業員の同意や主要契約の引継ぎが整わなかった場合に、どう扱うかを考えるためです。
確認したい論点は次のとおりです。
- 代金の支払方法と支払時期
- 実行前に満たす条件
- 譲渡対象と対象外の資産・債務
- 説明内容が事実と違った場合の責任
- 実行できない場合の解除や費用
資金繰りが厳しいと、早く署名して安心したくなるものです。しかし、未払金や契約上の問題を説明しないまま進めると、後で責任が争われるおそれがあります。分からない事項は、未確認として開示してください。
また、買い手の支払能力も確認対象です。高い提示価格だけで決めず、資金の準備状況や支払い条件を見ます。分割払いなら、未入金のまま事業を渡す範囲がないかも確認が必要です。契約内容の法的な評価は、弁護士等の専門家が担います。
借入と連帯保証は、事業を譲った後の処理まで決める
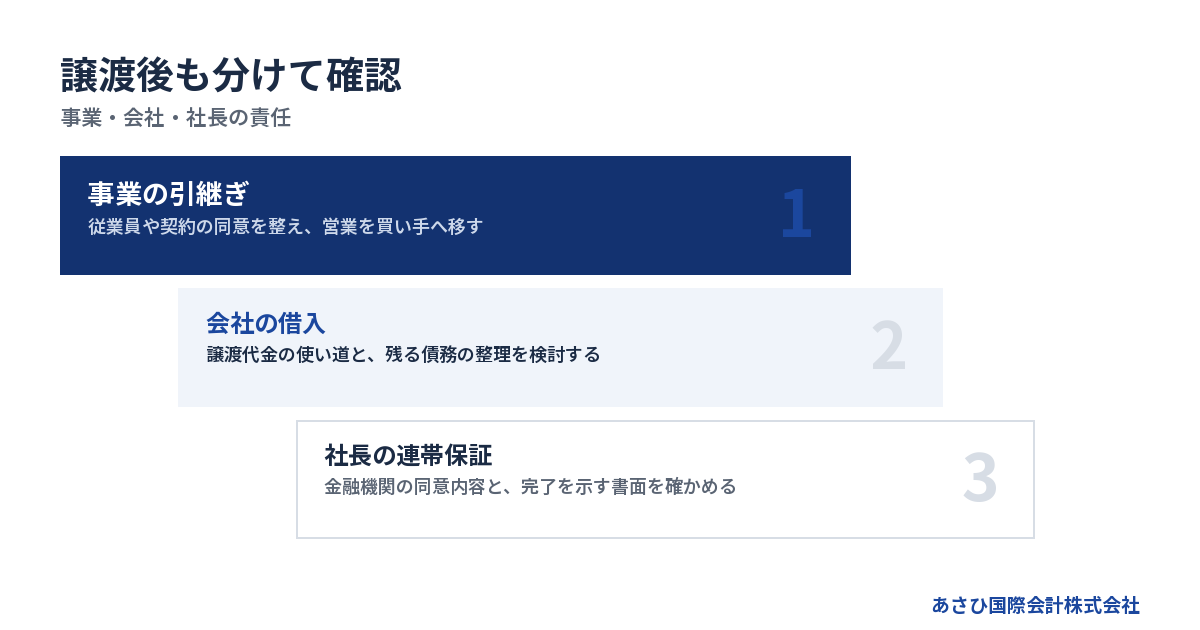
事業譲渡を実行しても、売り手に残る借入や社長の保証が自動で消えるわけではありません。譲渡代金の使い道と、残る会社の整理方法を、契約前から検討しておきます。
借入を残す設計でも、責任の例外を確認する
買い手が借入を引き継がず、売り手の会社に残す設計はあります。ただし、「事業譲渡なら債務は移らない」と単純には説明できません。
たとえば、買い手が売り手の商号を続けて使う場合です。会社法22条では、買い手も事業によって生じた債務の弁済責任を負う場合があります。責任を負わない旨の登記や通知についても、同条に定めがあります。
そのため、契約書での債務の区分に加え、外部にどう見えるかも確認します。
- 売り手の商号を使い続けるか
- 請求書や契約書の名義を変えるか
- 取引先へ誰の債務かを説明するか
- 必要な登記や通知をおこなうか
税金の滞納がある場合も、扱いを先送りしないでください。身内の会社への譲渡や著しく低い対価での移転には、別の責任が生じる可能性があります。売り手と買い手だけの合意で、債権者への説明が済むものではありません。
譲渡代金は、まず売り手の会社のお金になる
法人が事業を譲る場合、譲渡代金を受け取るのは売り手の会社です。社長個人の生活費として、そのまま受け取れる金額とは分けて考えます。
入金後に必要となる支出も含め、次の資金計画を作ってください。
- 譲渡にかかる報酬と実費
- 税金の見込みと支払時期
- 借入や未払金の取り扱い
- 残る契約の終了に必要な費用
- 会社の整理に必要な費用
譲渡価格が高くても、費用や税金を差し引くと、返済に回せる資金が想定より少ない場合があります。価格の比較は、入金時期と支出を並べておこないます。
返済が難しい状態で、特定の相手だけに支払う判断にも注意が要ります。親族から借りたお金を先に返すなど、経営者だけの判断で資金を動かすと、後の整理に影響しかねません。支払いの扱いは、会社の状態に応じて弁護士等と確認します。
連帯保証は、金融機関の同意と書面で確かめる
買い手との譲渡契約だけで、金融機関に対する連帯保証を外すことはできません。 保証の解除や整理については、金融機関等との別の確認が必要です。
買い手が「保証も対応する」と言っている場合も、その言葉だけで完了扱いにしないでください。誰が何をするのかと、債権者が何に同意したのかを分けます。
確認事項は次のとおりです。
- 対象となる借入と保証契約
- 解除や整理についての同意内容
- 条件と効力が生じる時点
- 完了を確認できる書面
経営者保証に関するガイドラインも、検討の枠組みになります。ただし、すでに負っている保証債務の整理には要件があります。会社が法的債務整理または準則型私的整理を申し立てているか、申し立てる見込みであることなどです。事業譲渡だけで利用が決まるものではありません。
制度の内容は全国銀行協会「経営者保証に関するガイドライン」で確認できます。詳しくは連帯保証の解除合意書とは?経営者保証を外す条項と手続きの注意点をご覧ください。
残る会社の整理を、引継ぎ完了後まで放置しない
事業を譲って売上がなくなっても、会社に借入や未払金が残る場合があります。譲渡後も家賃や契約料金が続けば、残った現金が減っていきます。
契約前から、会社に残る仕事を洗い出します。
- 残した債権の回収
- 借入と未払金の整理
- 不要になる契約の終了
- 税務申告と帳簿の整理
- 会社の存続や清算の判断
会社に残る資産で債務を支払えるかによって、検討する手続きが変わります。完済の見通しが立たないときは、通常の清算だけで終えられると考えないでください。
事業を残すことと、売り手の会社を整理することは、両立を検討できる場合があります。どの方法が適するかは、債務や債権者の状況次第です。詳しくは特別清算の手続き・流れがわかる廃業の工程表【解散から終結・保証整理まで】をご覧ください。
実行日までの費用と、引継ぎ後の確認を予定に入れる
事業譲渡に必要な資金は、仲介報酬だけではありません。実行日までの営業資金と、譲渡後に残る支出も合わせて見積もります。
短期間の実績を、自社の期限に置き換えない
あさひ国際会計株式会社には、相談から最短5日でクロージングした実績があります。赤字・債務超過案件はおおむね2〜4週間という実績上の目安です。いずれも2026年8月11日に確認した自社実績で、個別案件の完了日を約束するものではありません。
日程を左右するのは、売り手の希望だけではありません。
- 買い手の検討と資金準備
- 家主や取引先の回答
- 従業員への説明と同意
- 許認可に必要な手続き
- 金融機関等との確認事項
急ぐ場合ほど、動かせない予定から逆算します。家主の回答が得られなければ使えない物件なら、その回答時期を先に確かめる必要があります。
また、短期のクロージングは、会社の整理や保証の確認も同じ日までに終わるという意味ではありません。事業譲渡の期限と、その後の手続きの期限を分けて管理してください。
費用を払えるかは、譲渡代金と支払時期で確認する
当社への相談は無料で、着手金はなく、成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。
一方、案件によって必要になる費用は別に確認します。
| 費用の区分 | 確認する内容 |
|---|---|
| 当社の成功報酬 | 金額と譲渡代金からの精算 |
| 専門家への依頼費用 | 業務範囲と支払時期 |
| 手続きに伴う実費 | 対象資産と必要な手続き |
| 税金 | 課税関係と納付時期 |
| 営業継続の資金 | 実行日までの支払い |
報酬の具体額は、支援契約を結ぶ前に確認してください。譲渡代金から何が差し引かれ、会社にいくら残る想定なのかを説明できる形にします。
手元資金が足りない場合は、必要な費用と支払時期を最初に共有します。代金の入金前に必要な費用まで用意できるとは限らないためです。費用を払えない事情を隠したまま契約を進めず、実行可能な計画かを確かめます。
決済当日は、入金と引渡しを対応させる
クロージングでは、代金の入金と対象事業の引渡しを確認します。署名済みの契約書があることと、実際に代金を受け取ったことは別です。
当日までに、確認するものを一覧にします。
1. 実行条件を満たした証拠を確認する。
2. 代金の着金を確認する。
3. 資産や鍵などを引き渡す。
4. 営業に必要な情報を引き継ぐ。
5. 未完了の作業と担当者を記録する。
入金額や引渡し対象が契約と違う場合は、その場で曖昧に済ませないでください。買い手側の担当者も含め、解消方法を確認します。
営業切替後には、請求や入金先の混乱も起こり得ます。売り手への入金が続いた場合の扱いや、過去の仕事に関する問い合わせ先を決めておくと、現場の負担を減らせます。社長が引継ぎ後も関わるなら、期間と業務範囲も明らかにします。
当社は資料整備とM&A条件設計で後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。連帯保証の解除を見据え、買い手探しや譲渡条件の設計を進めます。
金融機関や債権者との協議の主体は、経営者ご本人です。必要に応じて依頼する弁護士等の専門家が、法的な判断や交渉を担います。当社は、協議に必要な資料の整備と事業価値の説明資料の作成を通じた後方支援をおこないます。
依頼内容は、役割ごとに確認してください。
- 当社は買い手探しとM&A条件設計を担います。
- 弁護士等は法的判断や債務整理を担います。
- 税務は税理士等が個別に確認します。
当社がこれまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談では、会社を売ると決めている必要はありません。残せる事業と支払いの期限を確認し、進められる選択肢を整理するところから始められます。
よくある質問
赤字や債務超過でも、事業譲渡の手続きは進められますか?
赤字や債務超過でも、引き継ぐ事業に価値があれば検討対象になります。当社が支援して成約した案件にも、債務超過の会社は少なくありません。ただし、買い手が営業を続けられる条件と、売り手に残る債務の整理を合わせて考える必要があります。
決算の数字だけで諦めず、残る従業員や継続する仕事を整理してください。一方、譲渡までの資金が持たない場合は、事業譲渡以外の対応も並行して検討します。
事業譲渡契約を結べば、従業員は全員引き継がれますか?
売り手と買い手の契約だけで、従業員全員の引継ぎが決まるわけではありません。買い手の受入条件を確認したうえで、従業員本人の同意を得る手順が必要です。給与や勤務地などを書面で示し、本人が判断できるようにします。
雇用を残すことが譲渡の目的なら、価格の話と同じ段階から条件を詰めてください。買い手の意向と従業員の希望の間に差があれば、その解消に時間が必要になります。
借入や税金の滞納を、買い手に伝える必要がありますか?
借入や滞納は、譲渡の設計や営業継続に関わるため、検討に必要な範囲で正しく開示します。買い手が引き継がない予定でも、無関係とは扱えません。資産の利用や取引先との関係、譲渡後の責任に影響する場合があります。
残高がまだ分からなければ、分かる範囲と未確認の範囲を分けます。資料がないまま「問題はない」と説明するより、確認中と伝えた方が、後から条件を整理しやすくなります。
資料がそろわず、まだ廃業するか迷っていても相談できますか?
資料がそろっていなくても、廃業するか迷っている段階でも相談できます。まずは手元資金と次の支払日を伝え、分かる範囲の決算書や借入情報を共有してください。相談を始めることと、譲渡を決めることは別です。
あさひ国際会計株式会社では、平日の営業時間内のご連絡には最短当日に対応しています。支払いが迫っている場合は、連絡の際に期限も添えてください。
まとめ
次の支払日、手元資金、借入と保証の状況をメモにし、手元にある決算書と合わせて相談してください。あさひ国際会計株式会社では、その情報から事業譲渡の進め方と、残る会社・連帯保証について確認すべき事項を整理します。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496