


目次
この記事の対象と結論
債務超過でも、銀行融資を受けられる余地はあります。ただし、廃業が頭をよぎる段階では、融資の可否と、借りた後に返せるかを分けて考える必要があります。
「融資が出れば、もう少し続けられる」。そう考えながら、連帯保証や家族の暮らしが気になっているかもしれません。資金繰りや廃業について相談する経営者は珍しくありません。結論が出ていなくても、相談は始められます。
まず確かめたいのは、手元資金が足りなくなる日と、追加融資の使い道です。そのお金で収支が改善するのか、赤字の穴埋めが続くのかを見ます。返済の見通しが立たない場合は、返済条件の変更や事業譲渡も同じ時点で比較してください。会社を続ける判断と、経営者が負う保証の整理は、つなげて考える課題です。
債務超過でも銀行融資の余地はあるが、返済の説明が要る
債務超過という決算上の状態だけで、銀行融資の可否が一律に決まるわけではありません。銀行に示したいのは、債務超過の原因と、今後の事業から返済に回せるお金の見通しです。
債務超過額と支払日に足りない額は違う
会社の資産より負債が多い状態を、債務超過と呼びます。一方、資金繰りの問題は、支払日に使える現金があるかどうか。見ている対象が違います。
過去の赤字が積み重なり、債務超過になった会社もあるはずです。それでも、現在の営業で現金が残るなら、その状況を説明する余地があります。反対に、帳簿上の資産があっても、すぐ換金できなければ支払いに使えません。
借りたい金額を決める際は、債務超過額をそのまま使わないでください。入金日と支払日を並べ、どの時点でいくら不足するかを計算します。銀行に伝える資金需要も、そこから組み立てる形です。
回収が遅れている売掛金を、予定どおり入るお金として扱うと判断がずれます。入金予定には根拠を添え、未確定のものを区別しましょう。
借入で預金が増えても、債務超過はそのまま残る
融資を受けると、会社の預金と借入金が同じ額だけ増えます。手元資金は厚くなりますが、その動きだけで純資産が増えるわけではありません。
ここは混同しやすいところです。
借入金を使って利益の出る仕事を進め、その利益が積み上がれば、財務の改善につながります。一方、毎月の赤字補填に使い切る形では、返済負担だけが後に残るおそれがあります。
「融資が通れば債務超過も解消する」という計画なら、計算を見直してください。資金繰りが改善する過程と、損失を減らす過程は別に書きます。銀行への説明にも、自分自身の判断にも使える整理です。
また、借入後の預金残高だけを見ると、余裕が戻ったように感じます。支払予定と返済予定を差し引き、自由に使えるお金がどれほど残るかまで確かめましょう。
銀行には過去の原因と現在の変化をつなげて伝える
「売上を伸ばします」だけでは、返済の見通しをつかみにくいものです。赤字になった原因と、その原因が今どう変わったかを対応させます。
たとえば、不採算の仕事を続けたことが原因なら、受注条件の見直しがどこまで進んだかが論点です。一時的な損失なら、同じ損失が繰り返される見込みも確認します。原因の説明で終わらせない姿勢が求められます。
資料では、次の内容を対応させてください。
- 債務超過になった主な原因
- すでに実行した改善策
- 月次の数字に表れた変化
- 今後も残る支出やリスク
まだ決まっていない値上げを、決定済みとして扱うのは避けたいところ。実行済みと交渉中を分けるほうが、計画の確かさを伝えやすくなります。
担保や保証があっても、事業の見通しは別に問われる
担保に出せる資産や経営者保証があっても、それだけで融資の見通しは立ちません。返済を続けられるかという説明も必要です。
廃業を迷っていると、「家を担保にすれば借りられるか」と考えることがあります。ただ、その判断には、会社の資金繰りと家族の暮らしの両方が関わります。借入条件を受け入れる前に、失敗した場合の負担も並べてください。
確認したいのは、追加借入の額だけではありません。
- 新たに求められる担保の範囲
- 経営者保証の対象となる借入
- 毎月の返済額と返済開始時期
- 融資に付く条件と対応期限
既存契約と追加契約の内容が同じとは限りません。「前と同じだろう」で進めず、どの資産とどの契約に影響するかを確認します。
追加融資を申し込む判断は、借りた後の資金繰りで分かれる
一時的な不足を補い、借入後の返済まで営業の入金でまかなえるなら、追加融資の申込みを検討します。返済原資が見えず、赤字の穴埋めが続くなら、借入を増やす判断をいったん留保します。
その場合は、返済条件の変更や事業譲渡も並行して比べる段階です。資金不足の原因と解消までの道筋を、借入後の資金繰り表で確かめてください。
入金までの時間差を埋める資金かを確かめる
利益が見込める仕事でも、代金が入る前に仕入れや給与の支払いが来ることがあります。その時間差を埋めるための借入なら、入金と返済の関係を説明しやすくなります。
ただし、売上があることと、利益が残ることは別です。受注額が増えても、外注費や材料費も増えるなら、資金不足が深くなる場合があります。
確認する順序は次のとおりです。
1. 受注の内容と採算を確かめる。
2. 先に必要な支出を洗い出す。
3. 入金の時期と条件を確認する。
4. 入金後に残る資金を計算する。
取引先からの入金が遅れた場合も、資金繰り表で確かめてください。予定どおりの入金しか想定しない計画では、小さなずれが支払不能につながりかねません。遅れへの備えが持てるかまで含めた判断です。
毎月の赤字を埋めるだけなら、融資の効果は限られる
営業を続けるほど現金が減る状態では、融資で延ばせる時間に限りがあります。資金が尽きる日が後ろに動いても、赤字の原因が残れば、同じ問題が再び現れるためです。
借入の必要額を計算するときは、改善策が実行されるまでの支出も入れます。売上が戻るまでの期待だけで、希望額を決めないようにしてください。
判断が難しいのは、経営者自身が追加の仕事や無給の労働で穴を埋めている場合です。その状態を続けられる前提にすると、事業の採算を見誤るおそれがあります。体力や生活費にも限りがあります。
家族のお金を入れる場合も同様です。会社への資金投入と、暮らしのために残すお金を分けて考えます。資金を入れる前に相談すれば、別の道を比較できる余地が残ります。
融資なし・予定どおり・改善が遅れる場合を比べる
資金繰り表は、融資が実行される計画だけで作らないでください。実行されない場合と、改善が遅れる場合も並べると、次の判断をする時期が見えてきます。
→ 横にスクロールできます
| 想定 | 見る数字 | 判断すること |
|---|---|---|
| 融資が出ない | 不足する日と額 | 別案へ移る期限 |
| 融資が出る | 返済後の残高 | 継続の余力 |
| 改善が遅れる | 追加の不足額 | 計画の耐久力 |
月末の残高がプラスでも、途中の給与支払日に足りなくなる場合があります。月単位の表だけで足りないときは、支払日ごとに細かく見ます。
判断する日も、あらかじめ置いておきましょう。改善策の結果が出ないまま、借入だけを重ねることを避けるためです。「受注が増えたら考える」より、何を確認できれば続けるのかを明文化するほうが役立ちます。
廃業を迷う段階では、撤退に使う資金も残して比べる
事業を続けるためのお金を使い切ると、止めるための費用まで不足するおそれがあります。譲渡を選ぶ場合も、引き継ぎまでの営業資金が必要です。
最後の預金を仕入れに回すかどうかは、受注の採算だけでは決めにくい判断です。従業員への支払い、契約を終える際の費用、残る債務の整理まで見渡します。
比較したいのは、「借りるか、何もしないか」ではありません。継続した場合と、譲渡や廃業へ進んだ場合の資金の使い方です。
家族や従業員を守りたい気持ちは、判断を先送りする理由にもなります。影響を小さくするために、支払えるうちから選択肢を比べるという向き合い方もあります。
借入後の返済と撤退費用を照らし合わせたい方は、詳しくは債務超過でも融資の余地はある、廃業を迷う経営者が借入を増やすか見極める基準をご覧ください。
銀行への説明は、資金不足の期限と資料の整合性から整える
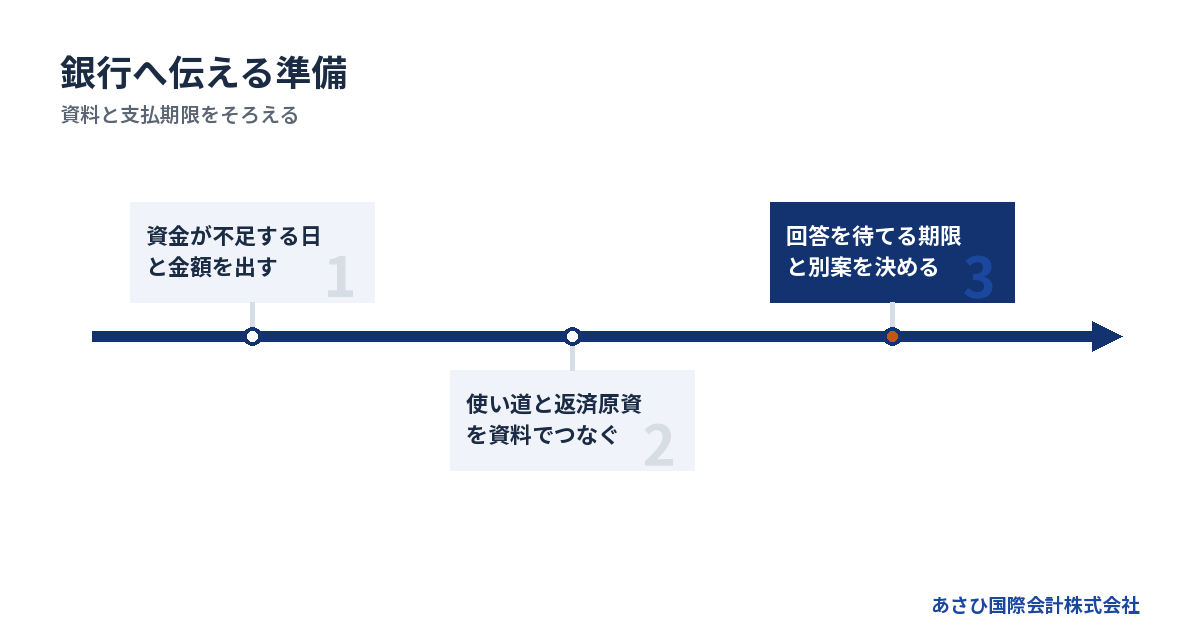
銀行に伝える内容は、必要額、使い道、返済原資、必要時期をつなげて整理します。資料がそろうのを待つより、支払期限を共有し、不足資料を補う順序を決めるほうが現実的です。
相談の最初に、いつまでに回答が必要かを伝える
資金が必要な日と、融資の回答を待てる日は同じではありません。回答後に別の選択肢を検討する時間も必要だからです。
すでに支払期限を過ぎている場合や、支払いが目前の場合は、状況をそのまま伝えてください。「近いうちに厳しくなる」という言い方では、緊急度が届きにくくなります。
最初の説明は、次の内容で足ります。
- 現在使える預金残高
- 次に大きな支払いが来る日
- その日までの入金見込み
- 融資で補いたい不足額
- 廃業や譲渡も検討していること
廃業を迷っている事情も、資金使途と整合する形で説明します。継続する前提の計画を出しながら、すでに事業を止める準備を進めていると、話が食い違うおそれがあります。
担当者が検討中であることを、融資決定と受け取らないようにしましょう。正式な回答までは、未確定として管理します。
決算書と足元の数字が違う理由を説明できるようにする
決算書は過去の一定時点の姿です。直近の経営状況を伝えるには、今期の月次試算表や資金繰り表も必要になります。
売上が戻っているなら、その変化を数字で示します。反対に、決算後に未払いが増えたなら、その情報も省かず伝えてください。良い変化だけを説明すると、後から実態との差が表れます。
用意したい資料は、役割ごとに分けると整理しやすくなります。
| 資料 | 確認する内容 |
|---|---|
| 決算書 | 過去の損益と財産 |
| 月次試算表 | 足元の収支 |
| 資金繰り表 | 入出金と不足日 |
| 借入の一覧 | 残高と返済負担 |
| 保証契約書 | 個人が負う範囲 |
整合性の確認では、まず比較する日付をそろえます。決算日の残高と今月の残高が違うだけでは、不一致とは判断できません。次の順序で、お金の動きをたどってください。
1. 決算書の期末残高と翌期首残高を照合する。
2. 試算表の預金と同日の銀行残高を照合する。
3. 資金繰り表の開始残高を実際の残高に合わせる。
4. 借入残高の増減を借入れと返済に照らす。
売上と入金も、同じ数字になるとは限りません。売掛金として残る分や、過去の売上を回収した分を分ければ、差の理由を説明できます。資金繰り表には、売上の計上日でなく実際の入金予定日を反映します。
数字が合わない箇所は、無理に整えて提出するより、未確認として理由を示します。税理士に確認中の項目と、確定した項目を分ける方法もあります。
借入以外の未払いも含めて資金不足を把握する
銀行借入だけを一覧にしても、会社の支払負担は見えません。税金や社会保険料の滞納、取引先への未払いも、今後の資金繰りに関わります。
請求書が届いていない支出にも注意が必要です。すでに受けた仕事やサービスに対する支払いが、後からまとまって出てくる場合があります。
一覧には、次の項目を記載します。
- 支払先と支払いの内容
- 未払いとなっている金額
- 本来の支払期限
- 現在約束している支払日
- 争いがあるかどうか
ここでの目的は、負債を多く見せることではありません。融資後に、想定していなかった支払いが出る事態を避けるためです。
経営者個人が立て替えている分も、会社のお金と分けて整理してください。立替えを見落とすと、会社の収支が実際より良く見えるおそれがあります。
断られた理由を確認し、同じ申込みを繰り返さない
融資が難しいと言われた場合は、どこが検討の障害になったのかを確かめます。債務超過そのものか、返済原資か、資金使途かで、その後に整える資料が変わるためです。
ただし、銀行が審査の詳細をすべて説明するとは限りません。聞けた内容と、経営者側の推測は区別して記録します。
追加資料で再検討の余地があるなら、必要な内容と回答時期を確認しましょう。改善に時間がかかる理由なら、その間の支払いを別に考える必要があります。
「別の銀行なら通るかもしれない」と申込みを続ける間にも、預金は減っていきます。融資先を探す作業と、返済条件の変更や事業譲渡の検討を並行させるほうが、残る選択肢を把握しやすくなります。
融資が難しいときは、返済条件・事業譲渡・廃業を並べる
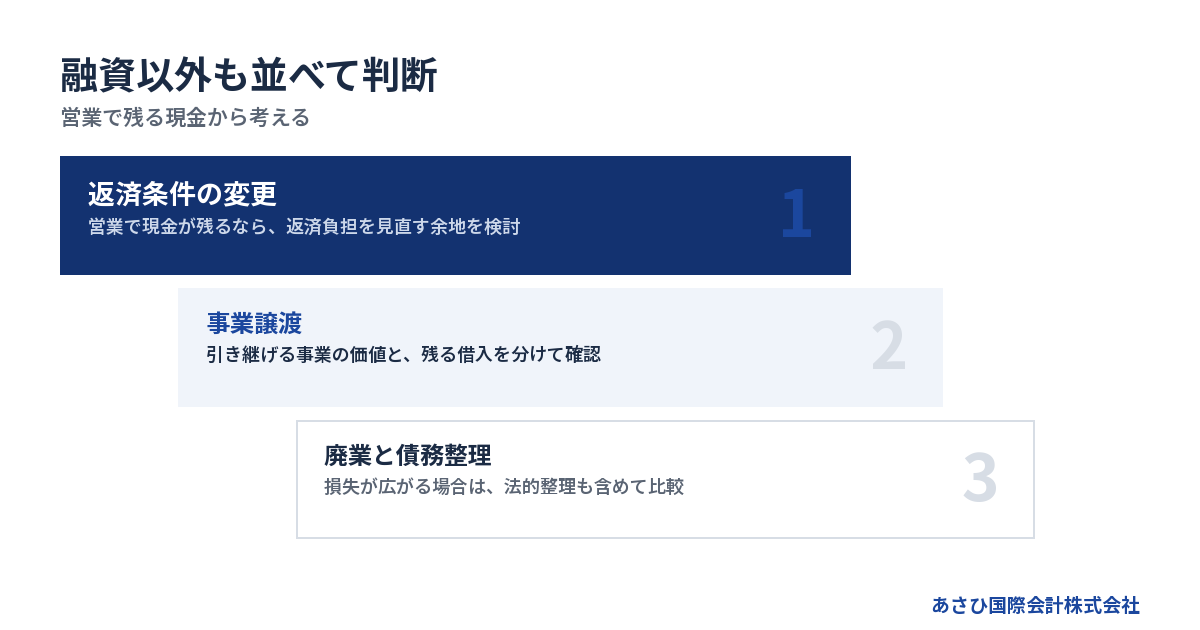
営業で現金が残り、返済額を減らせば資金が回るなら、返済条件の変更を検討します。営業でも現金が減り続けるなら、買い手のもとで事業を続けられるかを確かめ、譲渡の見込みがなければ法的整理も比較します。
銀行融資が難しくても、その時点で事業の行き先が決まるわけではありません。融資の回答を待つ間も、営業で残る現金と引き継げる事業の価値を確認してください。
営業で現金が残るなら、返済条件の変更を検討する
営業に必要な支払いはまかなえても、借入返済を加えると資金が足りなくなる会社があります。その場合は、返済額や返済時期を見直す余地が検討対象です。こうした返済条件の変更を、リスケと呼びます。
条件を変えれば借金が減るわけではありません。合意した期間に事業をどう改善し、その後の返済をどうするかまで考える必要があります。
比較には、次の資金繰りを使ってください。
- 現在の返済を続ける場合
- 返済条件を変更した場合
- 売上や入金が計画を下回る場合
営業そのものが赤字なら、返済額を減らしても現金が減り続けるおそれがあります。借入返済と営業収支を分けて見る理由はそこにあります。
帳簿上の利益だけで判断しないでください。売掛金の回収や仕入代金の支払いまで反映し、営業から残る現金を確かめます。返済を減らした後も不足が続くなら、リスケだけを待たず譲渡の可能性も探ります。
リスケを選ぶ際は、その後の借入や保証への影響も確認したいところです。詳しくは銀行融資をリスケすると信用情報に影響する?新規融資と経営者保証の注意点をご覧ください。
自社で続けるのが難しくても、事業を引き継ぐ余地がある
借入負担が重い会社でも、人材や顧客との関係に価値が残る場合があります。買い手が、自社の設備や管理体制と組み合わせて事業を続けられると考えるためです。
ただし、債務超過だから買い手がつく、という話ではありません。引き継いだ後に仕事が続くか、人が残るか、必要な契約を引き継げるかを確認します。
あさひ国際会計株式会社が支援して成約した案件にも、債務超過の会社は少なくありません。過去の成約だけで、自社の可否を決めることはできません。
買い手への説明材料としては、次の内容が役立ちます。
- 続いている取引と受注の見込み
- 現場を担う従業員の役割
- 引き継ぎに使える設備
- 事業を続けるために必要な契約
引き継げる事業が見えてきたら、その事業を必要とする相手を探す段階です。詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
事業譲渡では、会社に残る借入の整理も必要になる
会社の事業を買い手へ移す方法を、事業譲渡と呼びます。借入を売り手の会社に残し、事業だけを引き継ぐ形もあります。
その場合、事業が譲渡できても、売り手の会社には債務が残ります。譲渡代金の使い道や、残債務の整理まで含めた計画が必要です。経営者保証も別に確認します。
譲渡価格だけを見て判断しないでください。手数料や税金、引き継ぎまでの営業費用も踏まえ、何にいくら使えるかを整理します。会社に入る代金が、そのまま社長個人の手取りになるとは限りません。
取引先や従業員への説明時期も、実行の見通しと合わせて設計します。未確定の内容を約束すると、後に条件が変わった際の負担が大きくなるためです。
継続で損失が広がるなら、法的整理も比較に入れる
営業を続けるほど未払いが増え、譲渡の見通しも立たない場合は、法的整理が適切なこともあります。破産や清算を検討することを、経営者としての失敗だけで捉える必要はありません。
破産法第1条は、その目的に「経済生活の再生の機会の確保」を含めています。財産の清算とともに、再出発も法律の目的に置かれています。出典はe-Gov法令検索「破産法」です。
廃業を決めても、契約や借入の処理が自動で終わるわけではありません。残っている財産と債務を確認し、状況に合う進め方を選びます。
法的判断や手続きは、依頼者が委任する弁護士等の専門家が担います。事業を残す可能性と法的整理の必要性は、対立する話とは限りません。譲渡後に残る会社の整理まで、一続きで考える場合もあります。
会社の融資と経営者の連帯保証は、別々に確認する
会社が債務超過になったことと、経営者個人が支払いを求められることは同じではありません。保証契約の範囲と会社の返済状況を確認し、事業の行き先と個人の負担を分けて整理します。
追加融資で個人の負担がどこまで増えるかを見る
会社の資金不足を補う契約でも、経営者個人が保証するなら、暮らしに関わる判断になります。追加で借りる際は、会社の返済計画と保証の内容を同時に確認してください。
すでに保証しているから、追加借入も同じ扱いだろうとは考えないほうがよいでしょう。どの借入を保証するのか、契約書で対象を確認します。
確認事項は、次のように分けられます。
- 今回の借入に保証が付くか
- 既存の保証契約に変更があるか
- 家族も保証人になっているか
- 個人資産に担保が付いているか
会社の支払いを個人借入で補う方法も、別の借金を抱える判断です。後に事業を譲渡しても、その個人借入まで整理される前提にはできません。会社へ入れるお金と家計に残すお金を、先に区分しておきます。
保証を付けない融資と、すでにある保証の整理は別の話
経営者保証に関するガイドラインには、保証を求めない融資を考える場面と、既存の保証債務を整理する場面があります。適用する項目が違います。
保証を求めない融資に関する第4項では、「法人と経営者との関係の明確な区分・分離」が挙げられています。会社と個人のお金の扱いを分けるという内容です。
あわせて、財務基盤の強化や、正確な財務把握と適時の情報開示も示されています。出典は全国銀行協会「経営者保証に関するガイドライン」です。
ただし、経理を分ければ、現在の保証がそのまま外れるという意味ではありません。債務超過で廃業を迷う経営者は、「これから保証を付けずに借りる話なのか」を確認してください。既存保証の整理を求める話と混ぜないためです。
保証債務の整理には、会社側の手続きなどの要件がある
すでに負っている保証債務の整理は、同ガイドライン第7項の対象です。資産を正直に開示するだけで利用が決まる枠組みではありません。
主な要件は、次の内容です。
- 保証契約が対象要件を満たしていること
- 会社側の所定の整理手続きがあること
- 債権者にも経済的な合理性があること
- 所定の免責不許可事由がないこと
会社側では、法的債務整理手続または準則型私的整理手続の申立て等が必要です。同時に申立てをおこなう場合のほか、手続きが係属中、または終結している場合が含まれます。
経済的な合理性では、破産手続による配当より多くの回収が見込めるかなどを考えます。免責不許可事由は、破産法第252条第1項の第10号を除く範囲が対象です。
出典は全国銀行協会「経営者保証に関するガイドライン」第7項です。個別の適用は、会社と保証人の状況を踏まえて確認します。
M&Aの契約だけで、銀行の保証が外れるとは限らない
買い手との契約に経営者保証の扱いを書いても、それだけで銀行との保証契約が終わるとは限りません。事業の譲渡と保証の解除は、成立条件を分けて確認する必要があります。
買い手が対応すると説明した場合も、対象の借入と、必要な手続きが明確かを見ます。完了を何の書面で確認するかも、曖昧にしないでください。
これまで当社で成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
債権者や金融機関との交渉主体は、経営者本人です。必要に応じて、依頼する弁護士等の専門家が担います。当社は資料の整備や事業価値の説明資料の作成をおこなう立場です。交渉の当事者として保証を解除するものではありません。
相談を始める時点で、融資か廃業かを決めておく必要はない
相談の入口では、足元の支払いと借入の状況が分かれば、検討する課題を整理できます。融資の結果を待ってから事業譲渡を考えるより、選択肢と残された時間を同時に把握する進め方が役立ちます。
最初に伝えるのは、支払期限と続けたいもの
「会社を残したい」と「従業員の仕事を残したい」は、同じ結論になるとは限りません。自分が経営から退くことで、事業の継続を目指せる場合もあります。
希望と現状を、分けて伝えてください。
- いつ資金が不足しそうか
- 銀行に何を相談しているか
- 従業員の雇用を残したいか
- 経営を続ける体力があるか
- 家族の生活で守りたい条件は何か
当社への相談では、資料を次の順で出すと、過去の経営と今の返済負担をつなげて確認できます。
1. 直近3期分の決算書を用意する。
2. 借入残高と返済額の一覧を添える。
3. 今期の月次試算表で足元の変化を補う。
すべてそろうまで待つ必要はありません。まず決算書と借入の一覧を出発点にしてください。支払いが迫っている場合は、資料の順序より不足日と不足額の共有を優先します。
記憶だけで金額を言い切らず、分かる範囲と未確認の範囲を伝えます。すでに銀行へ提出した計画があれば、その内容も共有してください。資金調達の計画と譲渡の計画が食い違わないよう、同じ情報をもとに検討するためです。
当社は資料と譲渡条件の設計を通じて後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。金融機関との協議に必要な資料の整備を通じ、経営者ご本人の判断と説明を後方から支える立場です。
具体的には、事業価値の説明資料を作成し、M&Aの条件を設計します。連帯保証の解除を見据えたスキームも提案しますが、金融機関との交渉を当社が代わりにおこなうわけではありません。
法律上の判断や債務整理は、依頼する弁護士等の専門家の領域です。税務の取扱いは税理士に確認し、譲渡後に発生する負担まで整理します。それぞれの担当範囲を明らかにする進め方です。
事業譲渡が適さない場合もあります。相談の目的は、M&Aを決めることだけではありません。現状から何を検討できるかを、資金の期限に合わせて見極めることです。
費用と譲渡までの資金は、分けて確認する
当社への相談は無料で、着手金はありません。成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、当社の報酬について売り手の手元からの持ち出しは0円です。
成功報酬まで無料になる意味ではありません。契約前に、報酬の計算方法と精算後に残る金額を確認します。
さらに、仲介報酬と会社の支出は分けてください。譲渡までの給与や仕入れ、残債務の整理に関わる費用などは、別に見積もる必要があります。
- 譲渡までに必要な営業資金
- 成約時に精算する報酬
- 税金など譲渡に伴う支出
- 残る会社と保証の整理費用
手元資金がない場合も、その事情を最初に伝えてください。費用を隠したまま進めると、契約できても実行に必要なお金が足りない事態が起こりえます。
よくある質問
債務超過を銀行に伝えると、すぐに返済を求められますか?
債務超過という事実だけで、個別の契約上の対応は決まりません。借入契約の内容と返済状況などの確認が必要です。銀行に出す資料では、債務超過の原因と今の資金繰りを分けて説明してください。延滞や契約違反の可能性がある場合は、その内容も省かず確認します。
銀行融資を断られたら、廃業しかありませんか?
返済条件の変更や事業譲渡を検討できる場合があります。ただし、営業を続けるほど損失が増えるなら、法的整理が適切なこともあります。断られた理由を確認するとともに、融資がない場合の資金不足日を出してください。別案を検討する時間がどれほど残るかを把握できます。
会社を譲渡すれば、借入と連帯保証も買い手へ移りますか?
譲渡の方法と契約内容によります。事業譲渡では、借入が売り手の会社に残る形もあります。経営者保証も、買い手との合意だけで外れるとは限りません。対象となる借入ごとに、誰が返済し、保証をどう扱うのかを確認する必要があります。金融機関の同意や手続きの完了も別に確認します。
融資の審査中でも、事業譲渡について相談できますか?
相談できます。融資を待つ間に、事業の引き継ぎ可能性や保証の課題を整理する進め方です。銀行へ説明している資金使途や事業計画は共有してください。融資と譲渡を並行して検討する場合も、借入や契約を実行する段階では、説明内容と実際の方針の整合性を確かめます。
まとめ
まず、次の大きな支払日と、その日に不足する金額を書き出してください。そのうえで、借入の一覧を手元に置き、追加融資後の返済と事業の行き先を一緒に相談しましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”融資以外も並べて判断”,”subtitle”:”営業で残る現金から考える”,”after”:”## 融資が難しいときは、返済条件・事業譲渡・廃業を並べる”,
“items”:[[“1″,”返済条件の変更”,”営業で現金が残るなら、返済額を見直した資金繰りを確認”],[“2″,”事業譲渡”,”営業資金が減り続けるなら、引き継げる事業を確認”],[“3″,”法的整理”,”継続で損失が広がり、譲渡も難しい場合に比較”]]},
{“type”:”steps”,”title”:”銀行へ伝える準備”,”subtitle”:”資料と支払期限をそろえる”,”after”:”## 銀行への説明は、資金不足の期限と資料の整合性から整える”,
“items”:[“資金が不足する日と金額を伝える”,”決算書・試算表・預金の残高を照合する”,”入出金と返済を資金繰り表に反映する”]}
]
—END FIGURES—