


目次
この記事の対象と結論
債務超過でも、事業から返済する見通しを説明できれば、融資を受けられる可能性はあります。ただし、追加融資で支払いをつないでも、その後の赤字が続けば負担は増えます。
借入の連帯保証を抱え、「次の融資が出なければ廃業かもしれない」と悩んでいる方へ。借りられるかと、借りて返せるかは分けて判断してください。 融資後の資金繰りに加え、融資が間に合わない場合の道筋も要ります。
廃業や保証の不安を相談する経営者は珍しくありません。決算書の数字だけで、自分や会社の価値まで決まるわけではないのです。事業を続けるための借入と、他社への引継ぎ、会社・保証債務の整理を比べるところから始められます。
債務超過でも融資の可能性が残るのは、返済の道筋を示せるとき
債務超過でも、現在の事業が生む資金や改善の根拠は、融資を検討する材料になります。貸借対照表にある不足額と、今後の返済能力を分けて説明する準備が必要です。
債務超過の金額と、支払日に足りない金額は違う
会社の資産より負債が多い状態を、債務超過と呼びます。一方、資金繰りで確かめたいのは、支払日に使える現金があるかどうか。見る対象が違います。
過去の損失で債務超過でも、足元の売上代金が入っている会社はあります。反対に、帳簿上は資産があっても、回収できない売掛金が多ければ支払いに困ります。決算書だけでは、直近の支払能力を読み切れません。
手元では、次の情報を分けて書き出してください。
- 決算書にある債務超過額
- 現在使える預金と現金
- 入金が見込まれる日と金額
- 支払期限ごとの不足額
借入希望額を債務超過額に合わせる必要はありません。融資でまかないたい支出と、回収までの期間から考えます。借りたお金には返済義務も生じるため、入金だけで債務超過が解消するわけでもありません。
詳しくは債務超過でも倒産しないために確かめたい支払資金と廃業・事業継続の分岐点をご覧ください。
過去の損失と、いま続いている赤字を分ける
過去に出した損失と、現在も毎月生じている損失では、必要な対策が変わります。一時的な損失の後に採算が戻っていれば、その変化を資料にできます。
確認したいのは、売上の回復だけではありません。原材料や外注費が増え、売上が伸びるほど現金が減る取引もあります。値上げをしたなら、合意済みか、請求に反映されたかまで確かめてください。
「これから改善する」と「すでに改善が始まった」も別の話です。
- 改定後の単価が分かる契約
- 費用削減後の請求書
- 採算が戻った取引の明細
- 改善後の月次の収支
資料があれば、希望的な見通しと実績を区別できます。改善効果がまだ出ていない場合は、その間の赤字を誰がどう負担するかも計画に含めます。改善策に必要な支出が抜けると、融資を受けても途中で資金が足りなくなるおそれがあります。
売上が増えても、返済できるとは限らない
売上代金の入金より仕入れや給与の支払いが先なら、受注増で資金が不足することがあります。その不足を融資でつなぎ、代金回収後に返済する説明には筋道があります。
ただし、入金額の全額を返済に回せるわけではありません。次の仕事の仕入れや、事業を維持する支出も続くためです。会計上の利益と、返済に使える現金を混同しないようにします。
見通しには、次の支出まで織り込んでください。
- 日々の営業にかかる支払い
- 税金と社会保険料の納付
- 既存借入の元本と利息
- 営業に必要な設備の更新
新しい借入の返済を加えた後も現金が残るか。確認するのはここです。入金の多い月だけで判断せず、売上が落ち着く時期にも支払いを続けられるかを確かめます。
担保や連帯保証だけを融資の根拠にしない
担保を出す、個人保証を追加するという話が出ても、それだけで事業の採算は変わりません。返済が苦しくなったときの影響範囲が広がる可能性もあります。
とくに、廃業を迷いながら家計の資金を会社へ入れ続けている場合は注意が要ります。法人への融資が難しいからと、経営者個人の借入で埋める方法も同じです。会社と暮らしの両方に返済負担が残りかねません。
追加の負担を決める前に、借入契約の名義を確認してください。会社の債務なのか、個人の債務なのかで、その後の整理も変わります。
家族の資金を使う場合も、生活に必要な支出を先に見積もる順序です。「今回だけ」と補填を重ねる前に、会社へ入れた後の家計も書き出しておきましょう。
融資を申し込む資料には、資金不足の原因と使い道をそろえる
融資の説明では、必要額だけでなく、不足した原因と返済の財源をつなげます。資料の数字が食い違っている場合は、理由を確認してから提出する方が話を進めやすくなります。
必要な資料は、質問に答えるために集める
書類をそろえる目的は、会社の現状を相手と共有することです。決算書だけで足元の改善を説明できなければ、直近の資料を添えます。
| 資料 | 確かめる内容 |
|---|---|
| 決算書 | 過去の損益と資産負債 |
| 直近の試算表 | 足元の収支の変化 |
| 資金繰り表 | 入出金と不足する時期 |
| 借入返済予定表 | 既存借入の返済負担 |
| 保証契約の書類 | 個人が負う責任の範囲 |
帳簿の作成が遅れているなら、その事実も含めて整理します。不明な数字を都合よく埋めるのは避けてください。確認できた金額と未確認の見込み額を分ければ、後から修正しやすくなります。
売掛金や在庫の中には、帳簿どおりに現金化できないものもあります。回収の遅れや売れ残りは、融資後の資金繰りにも影響します。評価を楽観的に置いたまま、返済計画を作らないことです。
借入の使い道を「運転資金」で終わらせない
同じ運転資金でも、受注に必要な仕入れと、過去の未払いの解消では意味が違います。何に支払い、いつ事業から回収するかまで書きます。
入金までのつなぎなら、対象となる売上と回収予定を対応させます。赤字の補填なら、赤字が止まる根拠を添える必要があります。使い道が混ざっている場合は、項目を分けてください。
- 受注に対応する仕入れ資金
- 入金待ちの間の営業費用
- すでに発生している未払い
- 改善効果が出るまでの不足
既存借入を借り換える場合は、借入額の全額が手元に残るとは限りません。旧借入の返済や費用を差し引き、実際に支払いへ使える金額で資金繰り表を作ります。
申込額と使える金額は別です。借換え後の返済額が軽くなっても、目の前の不足を埋める資金が残るかは、あらためて確認してください。
売上計画には、実行する人と時期を入れる
「新規顧客を増やす」だけでは、返済計画の根拠として弱くなります。契約済みの仕事と、商談中の仕事を分けて記載してください。受注しても、人手が足りず売上にできない可能性があります。
改善策にも実行の順序があります。値上げが済む前に仕入価格が上がるなら、途中の資金不足を見込む必要があります。設備を手放す案も、生産能力が落ちる影響まで確認します。
書く内容は、経営者が管理できる粒度にします。
- 誰が改善策を実行するか
- いつから数字に反映されるか
- 実行までにいくら必要か
- 遅れたときに何を見直すか
従業員の協力が必要な計画なら、現場で実行できるかも確かめます。数字だけ整っていても、実行する人が決まっていなければ、融資後に計画が止まります。経営者が退く意向なら、その後の運営体制も計画の前提です。
審査中の融資は、入金済みの資金と分ける
融資の相談が進んでいても、入金日が決まるまでは支払いに使えません。「担当者の反応がよかった」という段階と、実行に必要な条件が整った段階を区別します。
資金繰り表には、融資が入る場合と、入らない場合の見通しを用意してください。借りられなかった場合の不足日も確認できます。返済条件の見直しや事業の引継ぎを、いつ判断するかの材料になります。
説明を受ける際は、次の点を確認します。
- 追加で必要な資料は何か
- 審査結果の見通しはいつか
- 融資実行にどの条件があるか
- 支払日までに入金が見込めるか
入金が遅れる可能性を隠して、取引先へ支払いを約束するのは避けたいところです。回答待ちの間にも資金は減ります。見通しが変わった時点で計画を更新し、予定どおり払えないおそれも把握してください。
追加融資・返済条件の見直し・廃業は、借りた後の資金で比べる
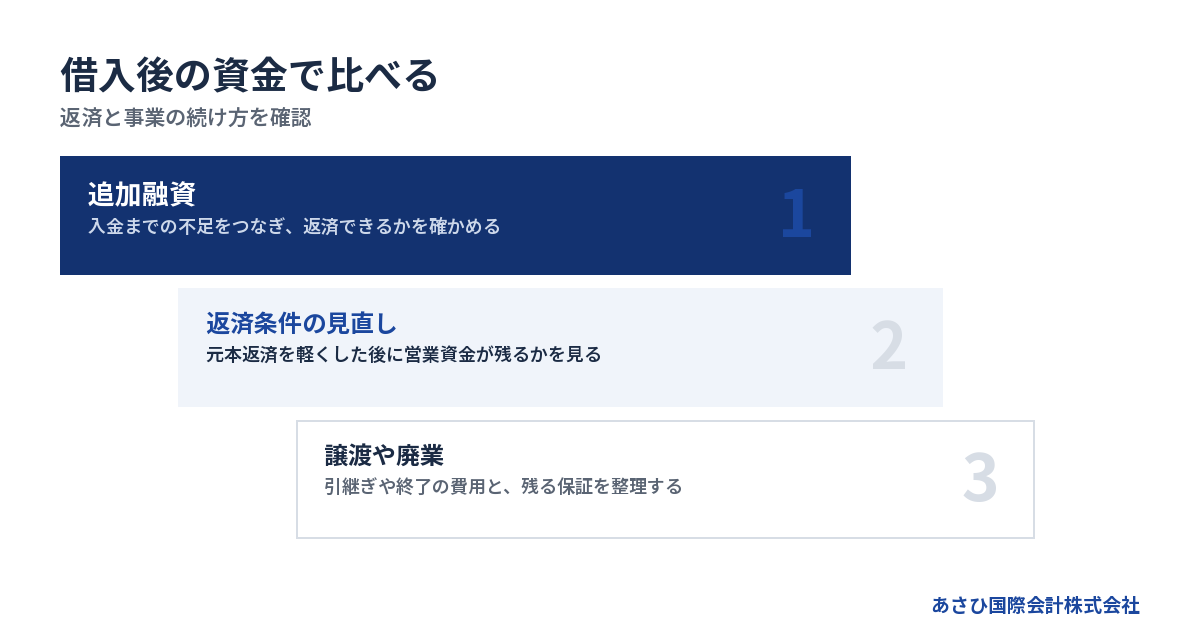
追加融資を選ぶ基準は、融資後に資金不足が解消へ向かうかどうかです。不足が繰り返されるなら、返済条件や事業の続け方も同時に見直します。
追加融資が改善につながるかを見極める
借りた資金を使った結果、どの支出が減り、どの入金が増えるのか。廃業を検討する段階では、ここを具体的にします。支払日を先へ延ばすだけの借入は、次の判断を難しくすることがあります。
→ 横にスクロールできます
| 選択肢 | 検討しやすい状況 | 主な確認事項 |
|---|---|---|
| 追加融資 | 一時的な資金不足 | 回収と返済の見通し |
| 返済条件の見直し | 元本返済の負担が重い | 営業で残る現金 |
| 再生型M&A | 他社で継続する余地 | 引継ぎ資金と保証 |
| 廃業・債務整理 | 継続の資金を描けない | 終了費用と残る債務 |
選択肢は、途中で見直して構いません。融資を検討しながら事業価値を整理しておけば、引継ぎの検討にも使えます。逆に、売却を期待するだけで営業赤字を放置すると、検討できる時間が短くなります。
融資と譲渡の両方を考える場合も、見込みの資金を二重に数えないでください。どの資金が、いつ、どの条件で入るのかを分けて管理します。
返済条件の見直しで資金が残るか確認する
元本返済の負担が大きい場合は、返済額や時期の変更を検討する余地があります。いわゆるリスケです。ただし、返済条件を変えても、営業そのものの赤字が止まるとは限りません。
元本返済の負担を軽くしたと仮定し、営業に必要な支払いを続けられるか試算します。それでも現金が減るなら、採算改善か、外部からの資金が別に必要です。
変更を申し出ただけで、支払条件が変わるわけでもありません。経営者本人が金融機関と協議し、合意内容を確認する必要があります。法的な交渉が必要な場合は、依頼する弁護士等が担います。
新規融資への影響も含め、詳しくは銀行融資をリスケすると信用情報に影響する?新規融資と経営者保証の注意点をご覧ください。
売上が下振れした場合にも返せるか
予定どおり売れた場合だけで借入を決めると、少しの遅れで資金が足りなくなります。入金が遅れる場合や、改善の効果が弱い場合も試算してください。
根拠のない悲観的な予測を作る必要はありません。すでに起きている変化を使います。主要顧客から発注減の話が出ているなら、それを計画に反映するということです。
- 受注が見込みより減る
- 売上代金の回収が遅れる
- 値上げの実施が遅れる
- 設備修理などの支出が出る
下振れするとすぐ追加借入が必要になる計画なら、借入額だけの問題ではないかもしれません。返済開始の時期や固定費を含めて、実行できる条件を見直します。
「計画が外れたら、また借りる」を前提にしないことです。追加の資金を見込めない場合に、どこで方針を変えるかも決めておきます。
廃業を検討する日を、融資の回答後に先送りしない
廃業の検討には、従業員や取引先への影響を整理する時間も要ります。融資が出なかった日に初めて考えると、選べる対応が狭くなるおそれがあります。
判断を見直す目安は、自社の支払予定から決めます。給与や仕入れ代金に不足が出る日と、事業を止めるための準備期間を並べてください。未払いが積み上がる前なら、資料の整備や引継ぎに使える余地も残ります。
事業を終える場合にも費用はかかります。借入で得た資金を使い切れば、終了に必要な支出まで不足する可能性があります。
融資の成否を待つ間にも、借りずに進める場合の計画を作る。 家族や従業員に向き合うための準備です。再建を諦めることとは別に、損失を広げないための判断材料を用意できます。
経営者保証を付けない融資と、既存の保証を整理する話は別
新しい融資で経営者保証を付けないことと、すでに負っている保証を解除することは、別々の確認事項です。新規融資の条件が変わっても、既存の保証まで自動で消えるわけではありません。
保証を付けない融資には、経営の透明性も求められる
経営者保証に関するガイドラインは、保証に依存しない融資に向けた考え方を示しています。法人と個人の関係だけでなく、財務基盤や情報の開示も対象です。
保証を求めない融資に関する項目には、次の文言があります。
> 「法人と経営者との関係の明確な区分・分離」
出典:全国銀行協会「経営者保証に関するガイドライン」第4項(1)。2026年8月19日原文確認。原文
会社の経費と家計の支出を分け、役員との資金のやり取りを説明できる状態にします。会社から経営者への貸付がある場合も、内容を確認してください。
債務超過の会社では、財務基盤の評価も課題になります。経理を分けただけで保証が外れるという意味ではありません。足元の損益や資金の状況を、正確に説明できる資料も要ります。
債務超過でも、保証を提供しない制度の対象になりうる
信用保証協会の保証を利用する場合には、条件を満たすと経営者保証を提供しない選択肢があります。「事業者選択型経営者保証非提供制度」も、その一つです。
東京信用保証協会の説明では、財務に関する条件に選択肢があります。債務超過でも、直近2期連続で減価償却前経常利益が赤字でなければ、対象となる余地があります。2026年8月に確認した同協会の公式説明にもとづく内容です。制度の公式説明
ただし、利益の条件だけでは判断できません。ほかの要件も含めて確認します。
- 決算書の提出状況
- 代表者への貸付金の有無
- 役員報酬の適正さ
- 決算上の利益の状況
信用保証料の上乗せもあり、利用条件と費用の確認が要ります。また、信用保証協会の保証と、経営者個人の保証は別のものです。経営者保証を提供しない選択と、融資審査に通ることも同じではありません。
事業承継向けの制度でも、債務超過なら要件を確かめる
事業承継に関連する制度なら、債務超過の会社も使えると思い込まないようにします。「事業承継特別保証制度」には、資産超過であることなどの要件があります。
事業承継を予定していても、それだけでは利用条件を満たしません。名称が似た制度でも、対象や条件は異なります。財務のどの時点を判定に使うかも確認が必要です。
融資の説明を受ける際には、制度名を控えてください。そのうえで、自社のどの決算数値を使い、何の条件を満たす必要があるのかを確かめます。
利用できる制度を探すことと、返済できる計画を作ることは、両方進める必要があります。保証の負担が変わっても、会社が借入を返すための資金は要るためです。
既存の保証債務を整理するには、会社側の手続きも関わる
返済が難しくなった保証債務の整理は、保証を付けない融資とは別の場面です。経営者保証に関するガイドラインでも、要件が分けられています。
保証債務の整理には、会社側の法的債務整理や準則型私的整理の申立てが関わります。利用と同時に申し立てる場合のほか、手続きが進行中、または終結している場合も対象に含まれます。
債権者側の回収見込みについては、原文に次の文言があります。
> 「破産手続による配当よりも多くの回収が見込める」
出典:全国銀行協会「経営者保証に関するガイドライン」第7項(1)。2026年8月19日原文確認。原文
このほか、保証契約や保証人に関する要件もあります。資産を開示すれば整理できる、という仕組みではありません。個別の適用判断や法的手続きは、依頼者が委任する弁護士等の専門家が担います。
融資が難しい会社でも、事業を引き継ぐ余地は確認できる
融資審査が難しくても、取引や人材に価値を見いだす買い手が現れる可能性はあります。ただし、譲渡代金だけで借入と保証の問題が解決するとは限らず、残る負担まで設計する必要があります。
買い手が必要とする事業と、会社の借入を分けて整理する
買い手が見るのは、引継ぎ後にどの仕事を続けられるかです。単独では資金が足りない事業でも、他社の設備や営業基盤と組み合わせて継続を検討できる場合があります。
事業価値を説明する資料には、利益の見込みだけを載せるのでは不十分です。引き継ぐために必要な条件も明らかにします。
- 継続が見込まれる顧客との取引
- 事業を担う従業員の体制
- 使用する設備と契約の状況
- 引継ぎまでに必要な運転資金
借入が多いという理由だけで、資料作りをやめる必要はありません。一方、売上があるだけで譲れるとも限りません。取引の継続性や採算を確かめたうえで、買い手が検討できる形に整えます。
融資の返済能力と、他社が引き継ぐ価値は、評価の前提が異なります。銀行の回答だけで、事業の引継ぎまで結論を出さないようにしてください。
債務超過企業の成約実績は、自社の見通しと分けて読む
当社が支援して成約した案件でも、債務超過の会社は少なくありません。
成約例には、運送業で売上1億円台、債務超過3,000万円規模の会社があります。従業員は10名前後でした。
業種や借入額が似ていても、資金の残り方や契約条件によって見通しは変わります。
自社で確認したいのは、引継ぎまで営業を保てるかです。従業員の退職や主要取引の終了が進むと、引き継げる内容も変わります。詳しくは債務超過の会社は売却できるか。価格と進め方をご覧ください。
譲渡契約だけで、銀行への保証責任は消えない
買い手が保証解除に取り組むと約束しても、その契約だけで金融機関に対する責任が消えるわけではありません。保証解除には、金融機関の同意と必要な手続きの確認が要ります。
株式譲渡でも事業譲渡でも、会社の借入と個人の保証を別に整理してください。事業譲渡は、移す事業の範囲に加え、債務の扱いや法令上の責任も確認が必要です。
譲渡の条件を考える段階で、次の点を明らかにします。
- どの借入に保証が付いているか
- 解除にどの同意や手続きが要るか
- 譲渡後に保証が残る期間はあるか
- 予定どおり進まない場合の扱い
これまで当社で成約に至った案件では、いずれも連帯保証の解除まで見届けています。2026年8月16日に確認した実績です。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
引継ぎが難しいときも、会社と個人の生活を整理する
継続や譲渡に必要な資金を見込めない場合は、会社を終える手続きも検討します。状況によっては法的整理が適切な場合もあります。借入を重ねることだけが、従業員や家族に向き合う道ではありません。
破産法は、財産の清算に加えて、次の目的を掲げています。
> 「債務者について経済生活の再生の機会の確保」
出典:破産法第1条、e-Gov法令検索。2026年8月18日原文確認。破産法
法的手続きを選ぶことを、経営者の人格の問題に結び付ける必要はありません。会社の処理と、保証を負う個人の暮らしを分けて考えます。
家族に残せる資金や財産の扱いは、個別の条件で変わります。判断を急いで財産の名義を移したり、一部の相手にだけ返済したりしないでください。財産と支払いの記録を残し、法的な影響を確認しながら進めます。
廃業を迷っているなら、不足日と保証の状況から相談を始める
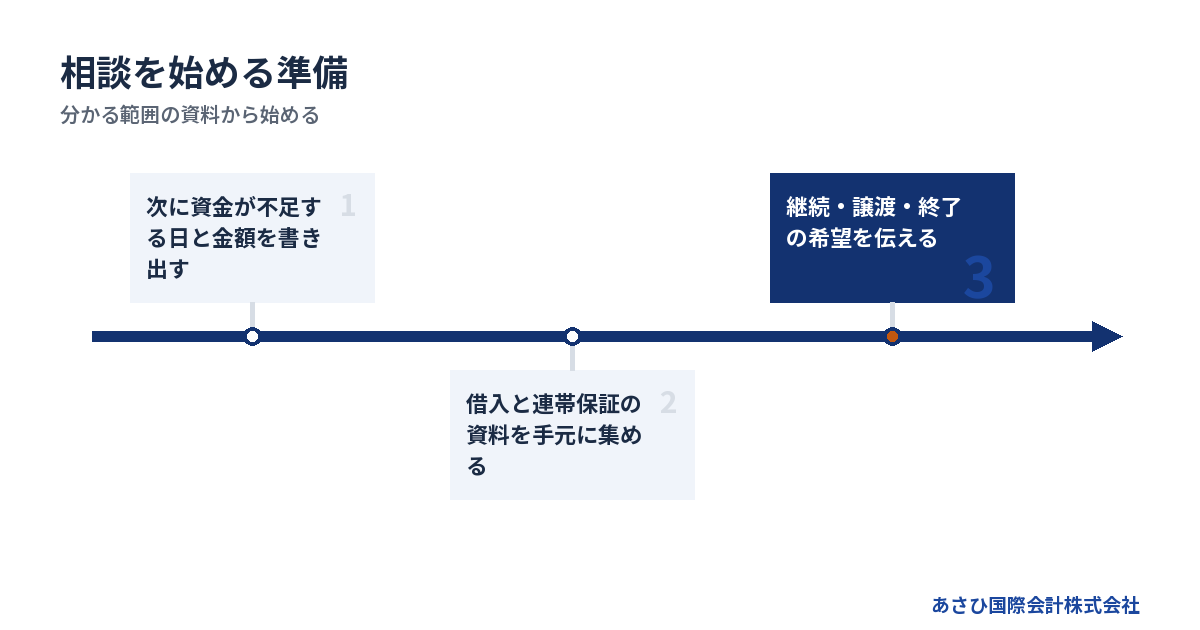
相談の入口では、融資希望額だけでなく、資金が足りなくなる日と保証の状況を伝えます。資料が全部そろうまで待つ必要はありません。分かっていることと、確認が必要なことを分ければ始められます。
最初の相談では、直近の支払いを先に伝える
目の前の不足が伝わらないと、検討に使える時間を誤って見積もるおそれがあります。支払期限を過ぎている場合は、その事実から伝えてください。
初回相談用のメモには、次の内容をまとめます。
- 手元にある会社の資金
- 次に不足する支払日と金額
- 融資申込みや審査の進み具合
- 借入残高と経営者保証の有無
- 続けたい事業と終了したい事業
借入契約書が見つからなければ、返済予定表など手元の資料から整理します。保証人になっているか曖昧な借入は、未確認と記載してください。
「従業員の雇用を残したい」「自分は退きたい」という希望も判断材料です。会社を残す希望と、自分が経営を続ける希望は、分けて伝えて構いません。経営を退いても事業が続く形を検討できる場合があります。
資料作成と法的な交渉は、役割を分ける
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。連帯保証の解除を見据えたスキームの提案や、事業価値を伝える資料の作成が当社の役割です。
金融機関との協議の主体は、経営者本人です。必要に応じて、依頼者が委任する弁護士等の専門家が法的な交渉を担います。当社は、協議に必要な資料整備やM&Aの条件設計を担う後方支援の立場です。
役割の分担は、次のように整理できます。
| 担い手 | 主に扱う内容 |
|---|---|
| 経営者本人 | 方針決定と金融機関への説明 |
| 依頼する弁護士等 | 法的判断・交渉・手続き |
| 税務を担当する専門家 | 申告と税負担の確認 |
| 当社 | M&A仲介と資料・条件設計 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。すでに弁護士から助言を受けている場合は、その前提や検討内容も共有してください。
依頼内容を決める際は、担当する範囲と成果物を確かめます。誰が資料を作り、誰が法的判断を担うかが分かれば、説明の行き違いを減らせます。
手元資金が乏しい場合は、費用の支払原資まで確かめる
当社への相談は無料です。報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。2026年8月11日および同月14日に確認した当社の費用条件です。
成功報酬まで無料という意味ではありません。具体的な報酬額と、譲渡代金から差し引いた後の扱いは、契約内容で確認してください。融資の実行を約束するサービスでもありません。
当社への報酬と、会社を維持・整理する費用は別です。
- 引継ぎまでの給与や仕入れ
- 税金や社会保険料の支払い
- 法的手続きにかかる費用
- 個別に依頼する専門家の報酬
これらを払う資金も足りない場合は、不足額と期日を初回から伝えてください。譲渡代金が入る前に必要な支出を洗い出し、実行可能な段取りを検討します。
費用を用意できないまま、予定だけを進めないことです。譲渡に必要な資金を見込めないときは、法的整理を含めて方針を見直す場合もあります。
よくある質問
債務超過でも融資を検討する余地はありますが、融資後の返済と既存保証の確認は別に必要です。廃業を迷っている段階では、借入以外の道筋も資金の残るうちに検討します。
債務超過というだけで、融資は断られますか
債務超過だけで融資の可否が決まるとは限りません。現在の収支や借入の使い道、返済の見通しも検討材料になります。ただし、債務超過の原因が残り、赤字の補填を繰り返している場合は、改善の説明が難しくなります。決算書に加えて、足元の収支と融資後の資金繰りを準備してください。
融資を断られたら、すぐに廃業するしかありませんか
融資が難しくても、返済条件の見直しや事業の引継ぎを検討できる場合があります。ただし、支払いまでの時間と手元資金によって進められる範囲は変わります。否決の理由を確認しつつ、融資が入らない前提の資金繰りを作ってください。事業継続の資金を見込めず、状況によっては法的整理が適切な場合もあります。
経営者保証なしで借りれば、前の保証もなくなりますか
新しい融資で保証を付けなくても、既存借入の保証が自動でなくなるわけではありません。以前の保証を解除するには、その借入と保証契約について確認が要ります。借換えを使う場合も、どの借入を返済し、どの保証が残るのかを照合してください。融資の説明書だけで判断せず、契約の範囲を確認する順序です。
廃業するか決めていなくても、あさひに相談できますか
事業を続けるか、譲るか、終えるかが決まっていない段階でも相談を承っています。直近の支払いと借入・保証の状況をもとに、再生型M&Aを検討する余地を整理します。相談は無料です。「銀行の回答待ち」「決算資料がまだそろわない」という状態も、そのままお伝えください。法的判断が必要な部分は、依頼する弁護士等の担当範囲と分けて進めます。
まとめ
次の支払日までの不足額と、借りた後の返済に使える現金を書き出してください。融資の回答待ちでも廃業を迷っているなら、そのメモをもとに、事業の引継ぎと連帯保証の整理を含めて当社へご相談ください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
状況によっては法的整理が適切な場合もあります。再生型M&Aの検討と法的判断の役割を分け、会社と経営者ご本人の状況に応じて進めます。