


目次
「うちみたいな会社を買う人がいるのか」という不安について
資金繰りが苦しくなり、貸借対照表を見るたびに気が重くなる。そんな状態が続くと、「もう自己破産しかないのではないか」と考えてしまうのは自然なことです。
ですが先に結論をお伝えします。赤字や債務超過の会社にも、買い手は実在します。あさひ国際会計は、赤字・債務超過企業のM&A仲介を専門とし、年間60件以上のM&A仲介の成約実績があります。
ただし「探せばどこかは見つかる」と言い切れるほど単純な話でもありません。買い手が見えてくるかどうかは、探し方と、自社をどう見せるかによって大きく変わります。この記事では、どんな会社が買い手になり得るのか、どこで探せばよいのか、そして断られてしまう会社に共通する点について、順番に整理していきます。
どんな会社が買い手になるのか

「赤字の会社を買う人などいない」というイメージは、買収する側の動機を知らないことから生まれる誤解であることが多いです。買い手にはいくつかのタイプがあり、それぞれ会社を評価する視点が異なります。
→ 横にスクロールできます
| 買い手のタイプ | 主な買収動機 | 向いている売り手 | スピード感 |
|---|---|---|---|
| 同業の中堅企業 | 顧客基盤・許認可・人員の獲得、同業内でのシェア拡大 | 業界内で一定の顧客・技術を持つ会社 | 比較的速い(業界を理解しているため判断が早い) |
| 隣接業種(サプライチェーン上下流) | 取引先の内製化、供給網の安定確保 | 特定の取引先との関係が深い会社 | 中程度(社内稟議に時間がかかることも) |
| 投資ファンド | 再生後の企業価値向上、将来的な売却益 | 事業の骨格は残っているが財務が傷んでいる会社 | 案件によって差が大きい |
| 個人の独立希望者(サーチファンド含む) | 経営者としての独立、既存事業の引き継ぎ | 小規模で、引き継ぎやすい業務フローがある会社 | 比較的ゆっくり(個人の意思決定プロセス) |
同業の中堅企業は、赤字の中身をある程度読めるため、決算書の数字だけで判断を止めないことが多い層です。隣接業種は「自社の弱い部分を補う」目的が明確なので、条件が合えば話が早く進みます。投資ファンドは再生を前提にしているため、むしろ財務が傷んでいること自体は前提条件になります。個人の独立希望者は、金額よりも「引き継いだ後にやっていけるか」を重視する傾向があります。
大切なのは、自社がどのタイプの買い手にとって魅力的なのかを、決算書の外側で考えることです。
無料お役立ち資料
『債務超過でも事業は譲れる』
負債があっても、在庫・設備・車両・許認可・ノウハウが残っていれば譲れます。株価と事業価値の違い、相場を左右する要素、引き継ぐ範囲の決め方を整理しました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
買い手が本当に見ているもの
赤字や債務超過という数字だけを見れば、買い手候補は限られるように思えます。ですが実際に買収を検討する側が見ているのは、赤字そのものではないことがほとんどです。
見られているのは、次のような要素です。
- 許認可:業種によっては新規取得に時間がかかる許認可を、すでに保有している
- 人材:即戦力となる技術者や、顧客対応の経験を積んだスタッフ
- 取引先:長年の信頼関係で築かれた販路
- 立地:代替が難しい工場・倉庫・店舗の立地条件
- 技術・ノウハウ:数値化しにくいが、再現に時間がかかる技術
これらはいずれも、ゼロから作ろうとすると年単位の時間がかかるものです。買い手は「今の赤字を引き継ぐ」のではなく、「時間を買う」という発想で会社を見ています。この視点が持てるかどうかで、同じ決算書でも評価は大きく変わってきます。
もちろん、赤字の原因が構造的で解消の見込みが立たない場合や、簿外債務・訴訟リスクなど不確実な要素が大きい場合は、買い手が慎重になるのも事実です。ですから「時間を買ってもらえる部分」をどう整理し、伝えるかが、次に説明する探し方や準備の段階で重要になってきます。
探し方の選択肢を比較する
買い手候補が見えてきたところで、実際にどこで探すかを考えます。主な選択肢には、それぞれ向き不向きがあります。
M&A仲介会社
幅広い買い手候補にアプローチできる点が強みです。一方で、赤字・債務超過案件への対応可否は仲介会社によって差があります。再生型の案件に慣れた仲介先を選べるかどうかが分かれ目になります。
マッチングサイト(M&Aプラットフォーム)
手軽に情報を登録でき、コストも抑えやすい方法です。ただし、掲載しただけで具体的な交渉に進むとは限らず、財務状況が厳しい案件ほど、担当者によるフォローの有無が結果を左右します。
金融機関の紹介
メインバンクが取引先の中から買い手候補を紹介してくれることがあります。融資関係がある分、信頼度は高いものの、紹介できる範囲が金融機関の取引先に限られる点は留意が必要です。
公的な事業承継支援機関
中小企業活性化協議会は、収益力改善や事業再生、廃業・再チャレンジといった課題に対応する公的な窓口です。
専門特化の会計事務所
財務・税務の実務を踏まえたうえで、赤字・債務超過という条件そのものを整理してから買い手候補にあたる方法です。決算書の見せ方や、経営者保証の整理方針を並行して詰められる点が特徴です。
どの方法が向いているかは、会社の規模や業種、時間的な余裕によって変わります。複数の窓口を同時に使うこと自体は珍しくありません。
断られる会社に共通すること

支援の現場で見てきた中で、買い手候補との交渉が進まない会社には、いくつか共通する傾向があります。
資料が整っていない
決算書はあっても、月次の資金繰り表や取引先別の売上構成が整理されていないと、買い手側は判断材料がないまま検討を保留せざるを得ません。
時期が遅すぎる
資金がほぼ底をついてからの相談では、買い手側にとってもデューデリジェンス(買収前の詳細調査)や交渉にかけられる時間が足りなくなります。余裕があるうちの相談ほど、選択肢は広く残ります。
保証や債務の整理方針が決まっていない
経営者本人が連帯保証を負っている場合、その保証をどう扱うかが決まっていないと、買収後の枠組みが定まりません。この点は[経営者保証ガイドラインに沿った整理の対象になり得ます。保証を含む条件は、会社の財務や契約の状態に応じて整理する必要があります。
裏を返せば、この3点をあらかじめ整えておくことが、買い手に届くための準備になります。資料を整理する、相談する時期を前倒しする、保証の整理方針について専門家と話しておく。この3つを進めるだけで、買い手候補との話の進み方は変わってきます。
なお、経営者保証をめぐる整理は経営者保証を解除する方法4つや経営者保証ガイドラインのM&A活用法でも取り上げていますので、あわせて参考にしてください。
M&A仲介に断られたときの相談先の選び方
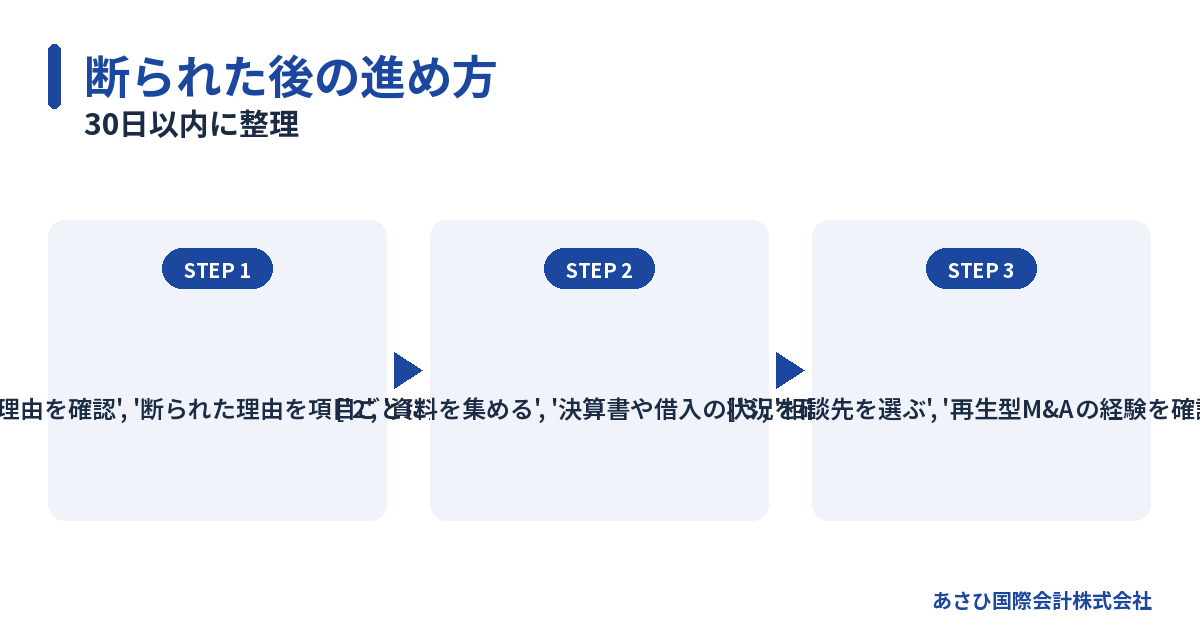
M&A仲介に断られたとしても、その時点で廃業しかないとは限りません。仲介会社ごとに、得意な会社規模や財務状態が異なるためです。買い手候補の基準や、社内の受任方針も同じではありません。
まずは、断られた理由をできる範囲で確認してください。「債務超過だから」という回答だけでは、判断材料が足りません。次のどこが課題だったのかを分けて考えます。
- 資金繰りの残り時間
- 資料の不足や数字の不一致
- 買い手候補との接点
- 経営者保証を含む条件設計
- 仲介会社の対応領域
理由が分かれば、次の相談先に伝える情報も明確になります。連絡の履歴や断られた経緯も、隠さず共有したほうが状況をつかみやすくなります。
次の相談先で確認したいこと
再相談では、赤字・債務超過企業の支援経験を確認しましょう。買い手探しだけでなく、資料の整備や条件設計まで扱うかも重要です。
確認したい項目は次のとおりです。
- 赤字・債務超過案件を扱っているか
- 相談後の初動と必要資料は何か
- 着手金と成功報酬の条件
- 経営者保証をどう整理するか
- 法的な課題の連携先があるか
経営者保証がある場合、その扱いは早い段階で確認します。解除には金融機関の同意が前提となります。経営者本人が、必要に応じて弁護士等へ依頼し、協議する領域です。
当社は資料の整備や条件設計をおこないます。説明資料の作成を通じて、ご本人の協議を支える立場です。これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
会社の財務や契約の状態により、検討すべき方法は変わります。
30日以内に整理したいこと
廃業を考えるほど切迫しているなら、次の相談を先延ばしにしないことが大切です。まず今後30日間の支払い予定を一覧にします。そのうえで、次の資料を手元に集めてください。
- 直近の決算書
- 最新の試算表
- 借入と保証の一覧
- 資金繰りの見通し
- 従業員と主要契約の概要
資料がそろっていなくても、相談を始めることはできます。足りない資料は、相談先と優先順位を決めて整えましょう。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では得意分野が異なります。状況によっては法的整理(破産・清算)が適切な場合もあります。M&Aと法的整理のどちらかに早く決めつけず、残された時間と資金をもとに比べることが重要です。
よくある質問
赤字でも本当に買い手はいますか?
はい、実在します。買い手は赤字そのものではなく、許認可・人材・取引先・立地といった「時間を買う」対象を見て判断することが多いためです。ただし業種や状況によって買い手候補の幅は変わるため、早めに専門家へ相談し、状況を整理しておくことをお勧めします。
探し始めてから成約までどれくらいかかりますか?
一般的なM&Aは半年以上かかると言われます。一方、あさひ国際会計では、相談から最短5日でクロージングした実績があります。赤字・債務超過案件は、おおむね2〜4週間です。相談した月のうちに成約することがほとんどです。ただし、会社の状況や資料の整い方により、期間は変わります。
取引先や社員に知られませんか?
M&Aの検討段階では、秘密保持契約を結んだうえで限定的に情報を開示するのが一般的です。中小企業活性化協議会のような公的窓口も秘密厳守を前提に運営されています。あさひ国際会計でも、相談段階から秘密厳守で対応しています。
何社かに断られました。もう無理ですか?
そういった状態からのご相談も数多くお受けしています。他のM&A仲介会社で対応を断られた、弁護士に相談して自己破産を勧められた、という状態から結果につながった案件もあります。断られた理由が資料の整い方や時期によるものであれば、整理の仕方次第で状況は変わり得ます。状況によっては法的整理(破産・清算)が適切な場合もあります。あさひ国際会計は相談無料・秘密厳守で対応していますので、一度状況をお聞かせください。
M&A仲介に断られた後は、どこへ相談すればよいですか?
赤字・債務超過案件を扱う専門家や、公的な相談窓口が候補です。断られた理由と資金繰りを整理し、資料整備や条件設計まで対応するかを確認しましょう。状況によっては法的整理(破産・清算)が適切な場合もあるため、必要に応じて弁護士等にも相談してください。
まとめ
債務超過や赤字という状態は、会社を売れない理由には必ずしもなりません。買い手が見ているのは決算書の数字だけではなく、許認可・人材・取引先・立地といった、時間をかけて築かれた資産です。そのうえで、自社に合った探し方を選び、資料や保証の整理方針を早めに整えておくことが、結果を左右します。
あさひ国際会計株式会社は、赤字・債務超過企業の再生型M&Aと経営者保証(連帯保証)の解除支援を専門とする会計事務所です。年間60件以上のM&A仲介の成約実績があり、NHKスペシャルや週刊ダイヤモンド、物流ウィークリーなどのメディアにも取り上げられてきました。他社で断られた案件のご相談も歓迎しています。なお、状況によっては法的整理(破産・清算)が適切な場合もあります。
会社の状況や、これまでの経緯は問いません。相談は無料、秘密は厳守いたします。まずはお電話(03-5657-7496・平日9:00〜19:00)か、お問い合わせフォームからご連絡ください。
なお、会社をたたむこと自体を検討されている場合は自己破産しないで会社をたたむ方法も、再生型M&Aの全体像については再生型M&Aとはもあわせてご覧いただけます。
—
▶ 関連資料:『債務超過でも事業は譲れる』(全15ページ・無料)をダウンロードいただけます。
▶ ほかの資料もあります:無料資料の一覧(全17冊)から、いまの状況に近いものを選べます。
次に読む
自社が対象になるかを知りたい方は、次にこちらをご覧ください。
あわせて読みたい
- 債務超過の会社は売却できるか。価格と進め方
- 2024年問題で運送業M&Aが動く理由と進め方・相場感
- 再生型M&Aの費用相場|内訳と料金体系の考え方
- 債務超過とは?赤字との違い・判断方法と会社を残す選択肢を経営者向けに解説
- 会社が倒産する条件を整理する、支払不能・債務超過と資金繰り悪化の境目
あさひ国際会計株式会社は、中小企業庁の「M&A支援機関登録制度」に登録された支援機関です(登録支援機関による支援は、事業承継・M&A補助金(専門家活用枠)の補助対象とされています)。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
NHKスペシャル・週刊ダイヤモンドなどメディア掲載多数。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月24日