


目次
この記事の対象と結論
会社売却後の社長は、経営から離れることも、役員や従業員として残ることも検討できます。ただし、希望する働き方は買い手との合意次第です。社長を辞めることと、借入の連帯保証が外れることは別に確認する必要があります。
資金繰りに追われていると、「売れれば自分の責任も終わる」と考えたくなるかもしれません。反対に、辞めた後の収入が不安で、売却の相談をためらう方もいるはずです。
先に整理したいのは、売却後に担う仕事、生活に使えるお金、個人に残る契約です。事業譲渡では、事業を手放しても元の会社の整理が残る場合があります。会社と事業、社長個人の行方を分けて考えると、買い手に伝える条件が具体的になります。
会社売却後の社長には、退任と残留の選択肢がある
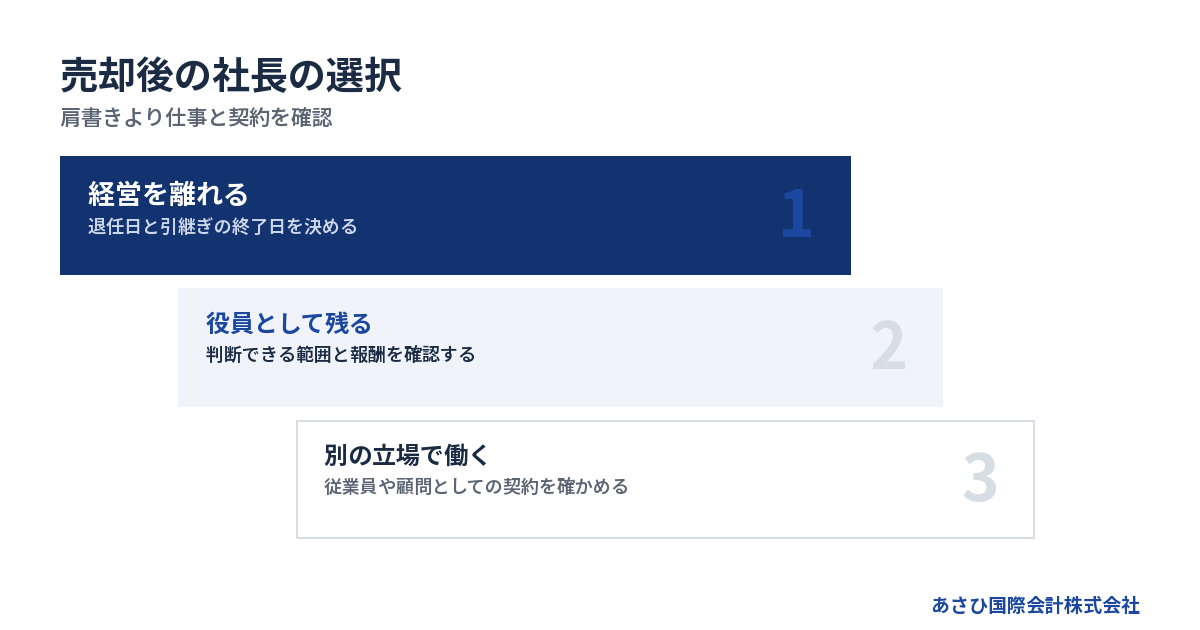
売却後の社長の立場は、譲渡の方法と買い手との契約で変わります。売却した日に引退する形もあれば、引継ぎのために一定期間残る形も考えられます。
経営から離れるなら、退任日と仕事の終了日を分けて考える
経営を離れたい場合は、買い手にその希望を早く伝えましょう。退任を前提に進めるのか、引継ぎの期間を設けるのかで、買い手の準備も変わるためです。
気をつけたいのは、肩書きがなくなっても仕事が残る場面です。取引先へのあいさつや、担当者への説明が必要になるかもしれません。「退任したので今日から連絡しない」と、社長だけで区切るのは難しい場合があります。
次の項目を別々に書き出してみてください。
- 代表者を退く予定日
- 現場の業務を終える予定日
- 引継ぎに応じる期間
- 引継ぎ終了後の連絡方法
体調や家族の事情から長く残れないなら、その制約も条件です。無理に「何でも対応します」と約束すると、売却後の生活を立て直す時間が取れなくなります。
買い手が求める仕事と、自分が引き受けられる仕事。その重なる範囲を探すところから、退任後の計画が始まります。
役員として残る場合は、決められる範囲を確かめる
買い手の傘下で、引き続き社長や役員を務める形もあります。従業員や取引先との関係を保ちやすい反面、売却前と同じ裁量が続くとは限りません。
株式を譲った後は、会社の所有者が変わります。社長という肩書きが同じでも、支出や採用について買い手の承認が必要になることもあるでしょう。
確認したいのは、日々の判断をどこまで任されるかです。
| 確認する場面 | 決めておく内容 |
|---|---|
| 支出や設備の購入 | 承認が必要な範囲 |
| 採用や人員配置 | 決定する担当者 |
| 取引条件の変更 | 相談と承認の手順 |
| 資金が不足したとき | 報告先と対応の流れ |
「経営は今までどおり任せる」という説明だけでは、判断の境目が残ります。現場で急な支出が出たとき、誰が決めるのか。具体的な場面に置き換えて確認してください。
責任を負う範囲と権限が釣り合わなければ、残留後に負担が集中します。役職名よりも、実際の仕事を見て判断する必要があります。
従業員や顧問として働くなら、役職より契約の中身を見る
経営判断から離れ、営業や技術の仕事に専念する形も候補になります。社長として抱えていた仕事のうち、経験を生かせる部分を引き継ぐ考え方です。
従業員として雇われる場合と、業務委託で顧問を務める場合では、働く条件の確認箇所が変わります。顧問という呼び名だけでは決まりません。
雇用なら、労働時間や休暇など、労働法による保護を前提に条件を確認します。社会保険についても、勤務条件等に応じた加入の扱いを確かめてください。一方、業務委託では、雇用と同じ保護や加入の扱いを前提に収入を見積もらないようにします。
→ 横にスクロールできます
| 確認項目 | 雇用の場合 | 業務委託の場合 |
|---|---|---|
| 仕事の条件 | 勤務時間と指示系統 | 委託業務と対応範囲 |
| 休むとき | 休暇の扱い | 対応義務と報酬の扱い |
| 社会保険 | 加入条件と本人負担 | 切替手続と本人負担 |
| 契約を終えるとき | 退職等の条件 | 解約条件と精算方法 |
契約名が業務委託でも、働き方の実態によって判断が変わる場合があります。毎日の出勤や細かな指示を受ける条件なら、契約名だけで整理せず、実態も専門家に伝えて確認しましょう。
「困ったときだけ相談に乗ってほしい」と言われたら、相談の頻度や対応方法を具体化します。電話対応だけのつもりが、現場への出勤まで求められることも考えられます。
判断の軸は、続けられる仕事かどうかです。買い手の期待に応えたい気持ちと、自分の生活に必要な条件を分けておくと、合意の内容が見えやすくなります。
社長を退任しても、連帯保証や元の会社の仕事が残る場合がある
会社売却や代表者の変更だけで、金融機関との保証契約がなくなるわけではありません。事業譲渡の場合は、売り手の会社に残った債務と、その後の整理も検討する必要があります。
株式譲渡では、会社の借入と社長の保証を別々に確認する
社長が所有する株式を買い手へ渡す形が、株式譲渡です。会社の法人格は変わらないため、借入などの債務は、その会社に残ります。
会社が存続することと、旧社長の保証が続くかどうかは別の論点です。買い手が「今後は当社で責任を持つ」と約束しても、その合意だけで金融機関との保証契約を変更できるわけではありません。
中小企業庁「中小M&Aガイドライン第3版」では、保証の扱いを最終契約の主要項目に挙げています。契約当事者間の約束と、金融機関による正式な手続を分けて確認する考え方です。
借入先が複数あるなら、一部の保証だけを見て終わらせないようにします。家族が保証人になっている契約も、本人の契約とは別に確認してください。
退任後の連絡先を金融機関へ伝えることも検討しましょう。会社の窓口から離れた後に、手続の状況をつかめなくなるのを防ぐためです。
事業譲渡では、事業を手放した会社の整理まで考える
事業譲渡は、会社が営む事業を買い手へ移す形です。株式を売る場合と異なり、売り手の会社そのものは残ります。
買い手へ移す事業の範囲と、売り手に残る借入は分けて確認します。借入を売り手に残す形なら、事業を引き渡した後の返済や整理について、見通しをつける必要があります。
「事業を譲ったから、元の会社は放っておいてよい」とは考えないでください。元の会社に残る仕事を、誰が担うかまで決めておきましょう。
- 残った売掛金の回収
- 未払いの費用の確認
- 借入や保証に関する手続
- 会社の整理に向けた資料の準備
また、事業譲渡なら債務が買い手に及ばない、と単純には整理できません。会社法第22条には、商号を続けて使う買い手の責任に関する規定があります。譲渡の条件に応じた法的確認が必要です。
元の会社を解散する場合も、登記だけで作業が終わるとは限りません。状況によっては、法的整理が適切な場合もあります。事業を残す検討と、会社の債務を整理する検討を並べて進めるのが現実的です。
買い手の約束、金融機関の同意、解除の完了は別に確かめる
保証解除の約束が書かれた契約と、実際に解除されたことを示す確認は別物です。 売買契約の条項だけで安心せず、手続の進み具合を追う必要があります。
最終契約では、保証解除に関する買い手の義務を検討します。そのうえで、期限や未完了の場合の対応も整理してください。具体的な条項の妥当性は、依頼する弁護士等と確認する領域です。
金融機関との協議は、経営者本人と、必要に応じて依頼する弁護士等が主体となります。当社の役割は、M&A仲介における買い手探しや事業価値の説明資料の作成などの後方支援です。保証解除の交渉を当社が代理するものではありません。
解除を確認する際は、対象をあいまいにしないようにします。
- どの借入契約が対象か
- 誰の保証が解除されるか
- いつから解除されるか
- 何の書面で完了を確認するか
保証の解除には金融機関の同意が前提となります。代表者の変更後に正式な手続を進める場合もあるため、譲渡日と解除日が同じとは限りません。
詳しくは会社を売却しても連帯保証が外れない理由と解除に向けた進め方をご覧ください。
売却後の生活費は、売却代金と報酬を分けて見積もる
会社売却後の暮らしは、社長個人に入るお金を基準に考えます。事業の売却代金が会社へ入る場合、その全額を社長の生活費として使う前提にはできません。
株式の代金と事業の代金では、受け取る相手が違う
社長個人が株主として株式を売るなら、その株式の代金は個人が受け取る形になります。一方、会社が事業を売るなら、代金の受取先は会社です。
この違いは、引退後の暮らしに直結します。
→ 横にスクロールできます
| 項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 主な売り手 | 株主 | 会社 |
| 代金の受取先 | 売却した株主 | 売却した会社 |
| 社長の生活費 | 手取りを確認 | 個人への資金を確認 |
| 会社の借入 | 会社に残る | 契約等で扱いを確認 |
株主が社長以外にもいる場合は、売却代金の全額が社長へ入るわけではありません。誰がどの株式を売るのかを、最初に確かめましょう。
事業譲渡では、受け取った代金を何に充てるかも検討します。会社の支払いや整理の費用を置き去りにして、社長へ移す計画は避ける必要があります。
「売却価格はいくらか」と「自分の手元にいくら残るか」。両方の見積もりがそろってから、退任後の生活を考えると判断を誤りにくくなります。
残留中の報酬は、金額だけでなく終了条件まで決める
売却後も働くなら、報酬の金額と支払う相手を契約で確認します。買い手側で働く場合と、元の会社の整理を続ける場合では、仕事の内容もお金の出どころも異なるためです。
残留を条件に売却価格が決まる場合には、どこまで働けば約束を果たしたことになるかも検討しましょう。売却代金の支払いと、残留中の報酬がどう関係するのかを確認する必要があります。
少なくとも、次の条件を同じ紙にまとめてください。
- 報酬を支払う相手と支払日
- 担当する仕事と勤務の条件
- 契約の期間と更新の扱い
- 途中で終える場合の扱い
口頭の説明と契約書に違いがあれば、署名の前に確認します。月々の収入を見込んで家計を組んだ後では、修正が難しくなるためです。
体調を崩した場合や、買い手側の事情で仕事が減った場合も考えておきましょう。望ましいときの条件だけでなく、予定が変わったときの条件が生活を支えます。
手取りの計算には、税金と費用の支払時期も入れる
売却価格が決まっても、手取りはまだ確定しません。税金や報酬など、差し引く支出を確認する必要があります。実際の税額は、譲渡の方法や取得費などで変わります。
税務の見積もりは税理士等と確認し、価格と税引後の金額を区別してください。会社に入るお金と個人に入るお金を、同じ表へ混ぜないことも有効です。
家計の見通しは、次のように分けて書けます。
- 売却時に個人が受け取るお金
- 売却後の仕事で得る収入
- 個人で払う税金や費用
- 日々の暮らしに必要な支出
納税日は、売却代金の入金日と同じとは限りません。個人の株式譲渡なら、どの年の所得として申告するかを確認します。そのうえで、所得税と住民税の納付予定を別々に書き出してください。
会社による事業譲渡なら、会社の決算期に応じて納税予定を確認します。法人税に加え、譲渡対象によっては消費税の検討も必要です。会社の納税資金は、社長個人の生活費と分けて確保する前提で見積もりましょう。
税額の概算だけで終えないことです。税理士等には、各税金の納付期限と、その日までに残しておく金額を確認します。入金時に納税分を取り分ければ、後日の支払いを家計へ織り込みやすくなります。
後払いの代金にも目を向けてください。売却直後の生活費として数えると、不足が生じます。また、代金が未入金なら納税も先になる、と考えるのは避けましょう。税務上の計上時期と入金時期を照合し、納税が先になるなら、その不足額を契約前に確認します。
あさひ国際会計株式会社の仲介報酬は、成約時に譲渡代金から精算します。そのため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。
相談は無料で、着手金はありません。税金や、別途依頼する専門家の費用まで同じ扱いとは限らないため、契約前に対象を確認します。
残留する社長の負担は、引継ぎの条件で変わる
社長が売却後も残るなら、担当業務と終わり方を具体化する必要があります。「落ち着くまで手伝う」という合意では、仕事も期間も広がりやすくなります。
買い手は、社長が抜けても事業が続くかを見ている
買い手が社長の残留を求める背景には、事業が続くかどうかへの不安があります。社長だけが担当している営業や判断があれば、引継ぎの内容が買収条件に影響します。
当社が仲介する譲渡案件で、買い手から受けた質問を分類しました。対象は2026年1〜10月の44案件・999問です。「社長・役員が譲渡後にどう関わるか」は6.0%を占め、半数超の案件で聞かれました。当社の質問集計によるもので、2026年10月23日に確認した内容です。
質問の多さは、成約を決める順番を示すものではありません。ただ、社長の売却後の関わり方が、買い手の確認事項になっていることは分かります。
自分だけが担当している仕事を挙げてみてください。引き継げる相手がいる仕事と、まだ教えられていない仕事を分ければ、残留が必要な理由も具体化できます。
経験を伝える役割なら、引継ぎの成果を決められます。漠然と会社に居続ける約束より、双方が終了を判断しやすくなります。
引継ぎは、相手と完了の基準を決める
引継ぎでは、何を渡すかに加えて、誰が受け取るかを決めます。資料を送っただけでは、買い手側で使える状態になったか分からないためです。
営業なら取引先との関係、現場なら作業の判断など、業務ごとに引き継ぐ内容が違います。社長の頭の中にある情報を、そのまま短期間で渡せるとは限りません。
次の順番で整理すると、作業量が見えます。
1. 社長が担当している仕事を書き出す。
2. 買い手側の担当者を決める。
3. 説明や同行の内容を合意する。
4. 完了を確認する方法を決める。
完了の基準は、自分で確認できるものが向いています。「取引先の売上が今後も落ちないこと」のように、外部の事情で変わる条件だけにすると、終了を判断しづらくなります。
資料を渡した記録や、説明した内容も残しましょう。追加の依頼を受けたときに、当初の範囲内かどうかを話し合いやすくなります。
再就職や独立の予定は、売却契約と照らし合わせる
売却後に別の仕事へ就く予定があるなら、予定する仕事を契約案の制限と照合します。同じ業種で働くことや、取引先への営業に関する条項が置かれる場合があるためです。
売った事業と競合する仕事を制限する約束を、競業避止の条項と呼びます。契約上の義務を誰が負うかも確認してください。売り手の会社に課される制限と、社長個人の約束は、同じ内容とは限りません。
契約案を読むときは、次の点を具体的な仕事に当てはめます。
- 制限される仕事の内容
- 制限が及ぶ地域と期間
- 就職先への影響
- 買い手の同意を得る手順
同業他社への就職を考えているなら、条項が「営業」を制限するのか、「勤務」まで含むのかを見ます。営業だけのつもりで合意しても、勤務そのものが対象なら、技術職として働く計画にも影響します。職種と担当業務を示し、許容される範囲を書面で確認しましょう。
独立を考えている場合は、提供する商品やサービスを具体化します。売った事業と顧客が重なるなら、既存顧客への営業が制限されるかを確認してください。地域が違っても、オンラインで同じ顧客へ販売する計画なら、地域だけで判断しないようにします。
別業種への再就職なら、競業の制限から外れる可能性があります。ただし、秘密情報の利用や従業員の勧誘については、別の条項も確認が必要です。競業に当たらないことだけで、契約全体の確認を終えないでください。
希望する仕事が制限に触れる場合は、署名前に例外の範囲を検討します。買い手の事前同意が条件なら、誰へ何を伝え、どの書面で同意を得るかまで決める流れです。合意が難しければ、別の仕事や開始時期で家計が成り立つかを見直します。
経験や技術を生かす道を残すためにも、就職先の業種だけで済ませず、実際にする仕事を伝えましょう。契約と法令の適用は弁護士等に確認し、働ける範囲が分かってから売却後の収入を見積もります。
従業員と取引先への引継ぎは、社長の退任日から逆算する
社長が退く予定なら、従業員と取引先が誰に相談すればよいかを決めておきます。売却の説明だけで終えず、翌日から仕事が続く状態を整える必要があります。
従業員には、社長の進退と働く条件を分けて伝える
「社長が辞めるなら自分も辞める」と感じる従業員もいるかもしれません。長く一緒に働いてきた会社ほど、社長の判断が雇用への不安につながる場合があります。
ただし、社長が残ることと、従業員の雇用条件が決まることは別です。先に買い手と条件を整理し、決まった内容を伝える順番を考えます。
事業譲渡で雇用を買い手へ移す際は、本人の同意が必要です。民法第625条第1項は、使用者について「労働者の承諾を得なければ」と定めています。社長と買い手の合意だけで、働く相手を変える前提にはできません。
株式譲渡なら、雇用契約の相手方は同じ会社のままです。それでも、経営方針への不安は生じます。社長の役割が変わる時期と、日々の相談先を説明してください。
従業員への責任を感じるからこそ、決まっていない条件を約束しない姿勢が求められます。「雇用を残したい」という希望を、買い手と確認できる条件に落とし込んでいきます。
取引先への説明は、今後の担当者とセットにする
取引先への説明では、社長が退く理由だけでなく、今後の仕事の流れを伝えます。注文や問い合わせを誰が受けるかが分からなければ、相手も取引を続ける判断をしづらくなります。
社長個人との信頼で続いている取引ほど、後任者への引継ぎを具体化しましょう。紹介の機会を設けるのか、必要に応じて同行するのかを買い手と決めます。
説明に使う内容は、次のようにそろえておきます。
- 売却後の担当者と連絡先
- 注文や請求の扱い
- 引継ぎが必要な契約
- 問題が起きたときの対応先
事業譲渡では、契約ごとの承継手続も確認が必要です。売却契約を結んだことだけで、取引先との契約まで整ったと考えないようにしてください。
伝える時期にも配慮します。未確定の話が先に広まると、従業員や取引先の不安を招く場合があります。誰にどこまで話すかを買い手と合わせ、必要な同意や準備に間に合う日程を組みます。
社長だけが知る情報を、次の担当者が使える形にする
引継ぎで困りやすいのは、書類に残っていない決まりごとです。取引先ごとの連絡の仕方や、現場で判断に迷う点などが該当します。
すべてを長い説明書にする必要はありません。まず、社長が不在だと止まる仕事から着手してください。後任者が困る場面を想像すると、渡す情報を絞れます。
たとえば、次のような項目があります。
- 社長の判断を待っている案件
- 口頭で合意している取引条件
- 現場で対応が難しい作業
- 継続して対応中の問題
未払いなどの不都合な情報も、引継ぎの対象です。問題を伏せて売却を急ぐと、後から説明や対応を求められるおそれがあります。
伝えた内容は記録に残します。会社を離れた後に問い合わせを受けたときも、何を説明済みかを確認できます。売却後の負担を減らす作業として、退任準備に組み込んでおきましょう。
売却の相談では、社長の希望と支払期限を最初に伝える
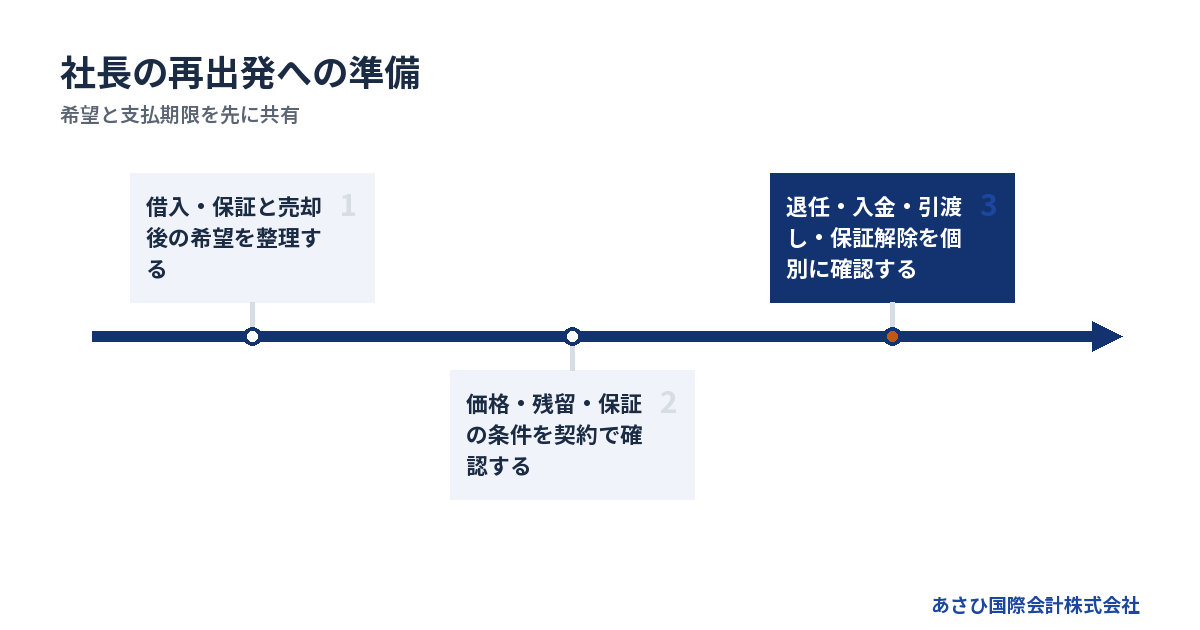
売却後の希望は、買い手が見つかってから付け足すより、相談の初期に伝えるほうが条件を組み立てやすくなります。資金繰りが厳しい場合は、支払期限も同時に共有してください。
最初の相談は、手元の資料と希望のメモから始める
相談のために、資料をすべて完成させる必要はありません。まずは決算書と借入の一覧が出発点になります。そろっていない部分は、その状態を伝えてください。
売却後の希望も、短いメモで構いません。
- 退任したいか、働き続けたいか
- 続けられる仕事と難しい仕事
- 家計に必要な収入
- 保証人になっている借入
会社の状況は、直近3期分の決算書と今期の月次試算表で確認します。資料が古い場合は、現在の現金残高と近い支払いも補います。
「まだ売ると決めていない」段階でも相談できます。経営者が資金繰りや保証の不安を抱えて相談することは、珍しいことではありません。希望が整理できていなくても、困っている順に伝えてください。
債務超過だから検討の余地がない、と自分で判断する必要もありません。当社が支援して成約した案件にも、債務超過の会社があります。詳しくは債務超過の会社は売却できるか。価格と進め方をご覧ください。
契約案では、価格・残留・保証を一緒に点検する
売却条件は、価格だけで選ばないようにします。高い価格でも、長い残留や重い負担を引き受けるなら、社長の希望とは合わないかもしれません。
契約に記載した説明が事実と異なる場合などに、売り手が補償を求められる条項も確認します。これを含め、退任後も続く義務を弁護士等に確認してもらうことを検討してください。
署名の前には、少なくとも次の事項を並べます。
- 代金の支払時期と支払条件
- 社長が残る期間と報酬
- 保証解除に関する義務
- 売却後に残る責任の範囲
買い手の資力も判断材料です。約束した代金を払えるか、事業を引き継いだ後の資金を用意できるかを確かめます。口約束が多い相手なら、未確定の部分を書面にできるかを見てください。
退任、入金、事業の引渡し、保証解除は、それぞれ完了を確認します。 同じ日に済む前提で予定を組まず、残る手続の担当者を明らかにしておきましょう。
支払いが迫る場合は、M&Aの検討と資金の確認を並行する
給与や取引先への支払いが近いなら、売却後の希望とともに、いつ資金が不足するかを伝えます。買い手を探している間にも、会社の支払いは続くためです。
入金を期待するだけで期限を延ばす計画は危うくなります。契約が成立しない場合も含め、どこまで事業を続けられるかを確認してください。
会社の状態によっては、法的整理が適切な場合もあります。破産法第1条は、目的に「経済生活の再生の機会の確保」を含めています。事業を売ることだけを、社長の再出発の条件にする必要はありません。
M&A仲介では、買い手探しや譲渡条件の設計を扱います。法的な責任や債務整理の判断は弁護士等、税務の検討は税理士等の役割です。あさひでは、事業価値を伝える資料と条件案を整え、経営者本人の判断を後方から支えます。
自己破産を考えている段階でも、事業を引き継げる余地を整理できます。詳しくは自己破産の前に検討したい会社売却という選択肢をご覧ください。
よくある質問
会社売却後の社長の立場は、買い手との合意や譲渡の方法で変わります。退任と保証解除、売却と生活費の確保を同じ出来事と考えず、それぞれの条件を確かめてください。
会社を売却した後、社長はすぐに辞められますか?
買い手との合意や退任の手続によって変わります。引継ぎのために残留を求められる場合もあるため、すぐに辞めたいなら初期の相談で伝えてください。事業譲渡の場合は、元の会社の整理が残る可能性もあります。事業の現場を離れる日と、元の会社での仕事が終わる日を分けて確認します。
社長として残れば、今までと同じ給料を受け取れますか?
同じ報酬が続くかは、買い手との合意次第です。役職が変わらなくても、業務の内容や報酬が変わる場合があります。家計に必要な収入を先に整理し、金額だけでなく契約期間と終了条件も確認してください。売却代金と、売却後に働いて得る収入は分けて見積もります。
会社を売却して代表者が変われば、連帯保証は外れますか?
代表者の変更だけで、連帯保証が外れるわけではありません。金融機関の同意と、正式な手続が必要です。買い手との契約に保証解除の義務を記載することと、金融機関との保証契約が解除されることは別に扱います。対象となる借入と保証人を特定し、完了を示す書面まで確認してください。
売却代金が少ない会社でも、社長の再出発を相談できますか?
価格だけでなく、事業の引継ぎや保証の扱いを含めて相談できます。ただし、売却代金で生活費まで確保できるかは別途検討が必要です。当社の相談は無料で、仲介報酬は成約時に譲渡代金から精算します。代金で費用を賄えるか不明な場合も、まず資金の見通しから整理します。
まとめ
会社売却後の社長は、退任するか、どの立場で働き続けるかを買い手と決めます。ただし、退任の合意と連帯保証の解除は別の確認です。事業譲渡なら、元の会社の債務や整理の仕事も残り得ます。
売却代金と生活費も分けて考えてください。会社が受け取る代金を、そのまま個人の家計には組み込めません。個人が受け取る場合も、税金や費用を差し引き、入金日と納付予定を照合してから使える額を見積もります。
残留や再就職を予定しているなら、報酬だけで判断しないことです。仕事の範囲や終了条件、競業避止の条項まで確認し、続けられる働き方を契約に反映させましょう。
借入と保証の一覧に、退任後の働き方と必要な生活費を書き添えてください。あさひ国際会計株式会社の無料相談では、そのメモと手元の決算書をもとに、事業の譲渡と社長の再出発を一緒に検討します。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”売却後の社長の選択”,”subtitle”:”肩書きより仕事と契約を確認”,”after”:”## 会社売却後の社長には、退任と残留の選択肢がある”,
“items”:[[“1″,”経営から離れる”,”退任日と引継ぎが終わる日を分けて決める”],[“2″,”役員として残る”,”任される権限と責任、報酬の条件を確かめる”],[“3″,”従業員や顧問になる”,”雇用か業務委託かで働く条件と負担を確認する”]]},
{“type”:”steps”,”title”:”社長の再出発への準備”,”subtitle”:”希望と支払期限を先に共有”,”after”:”## 売却の相談では、社長の希望と支払期限を最初に伝える”,
“items”:[“退任後の希望と近い支払期限を書き出す”,”価格・残留条件・保証の扱いを点検する”,”退任・入金・引渡し・保証解除を個別に確認する”]}
]
—END FIGURES—