


目次
「会社を売れば保証も終わる」と思っていたのに
M&Aで会社を譲渡した。ようやく肩の荷が下りると思っていたら、金融機関からの連帯保証はそのまま残っていた。会社売却と連帯保証について相談するときは、契約にサインした後も保証が残っていないかを確認する必要があります。
結論からお伝えします。会社を売却しても、連帯保証は自動的には外れません。ただし、外れないまま終わる話でもありません。保証契約と返済状況を整理し、経営者本人が金融機関と協議することで、解除を検討できる場合があります。この記事では、なぜ保証が残ってしまうのか、そして今からどう動けばよいのかを、平易な言葉で整理していきます。

なぜ会社を売っても連帯保証は自動では外れないのか
連帯保証契約は、会社と金融機関の契約ではありません。経営者個人と金融機関との間で結ばれた、別個の契約です。株式譲渡によって会社の所有者が変わっても、この保証契約は当然には終了しません。
民法446条は、主たる債務者が履行しないときの保証人の責任を定めています。株式を譲渡する合意だけでは、金融機関との保証契約は終了しません。株式を売る当事者と、保証の解除に同意する金融機関は立場が異なります。保証人の責任についてはe-Gov法令検索の民法で確認できます。
会社そのものを売る株式譲渡でも、事業だけを売る事業譲渡でも同じです。会社の株主が変わったり、事業の担い手が変わったりしても、金融機関から見れば「保証人が誰か」という契約関係は別問題として残り続けます。保証を外すには、経営者本人が金融機関に個別に解除を申し出て、合意を得る手続きが必要になります。この手続きを踏まないまま売却を終えてしまうと、保証だけが宙に浮いた状態になってしまいます。
中小企業庁の中小M&Aガイドライン第3版も、解除や移行は最終的に金融機関等の判断によると説明しています。買い手が保証を引き継ぐと約束しても、その約束だけで金融機関の同意に代わるわけではありません。参照先は中小企業庁の中小M&Aガイドライン紹介ページです。
無料お役立ち資料
『連帯保証について、相談前に整理しておくこと』
ご自身の連帯保証の状況を書き出すための整理シートです。判定はしません。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
「外れない」と言われる典型パターン
保証解除が進まない背景には、判断材料の不足や協議の未着手があります。どこで止まっているかによって、補うべき対応が変わります。
| パターン | 解除が進まない理由 |
|---|---|
| 買い手の信用力が未確認 | 引継ぎ後の返済能力を判断できない |
| 保証解除の協議が未着手 | 解除の申出が金融機関に届いていない |
| 支援の担当範囲が未整理 | 資料提出や申出の担当が決まらない |
| 返済見通しの説明が不足 | 保証なしでの回収見込みを示せない |
原因を「債務超過だから」「仲介の対応だから」と決めつけず、未対応の項目を分けて確認しましょう。当社は、売却の検討と経営者本人による保証解除の協議を並行して進めることが大切だと考えます。
保証を外すためにできること
まず知っておいていただきたいのが、経営者保証ガイドラインの存在です。全国銀行協会と日本商工会議所が共同で事務局を務めるこの指針では、事業承継やM&Aの場面は、保証契約を見直す対象として明確に位置づけられています。詳しい内容は全国銀行協会の経営者保証ガイドラインで確認できます。金融庁も同ガイドラインの活用実績を継続的に公表しており、経営者保証改革の取り組みとして整理されています。
ガイドラインの基本は経営者保証ガイドラインのM&A活用法で解説しています。
具体的に動く際の選択肢は、主に次の通りです。
- 買い手側が新たに保証を提供する、または金融機関で借換えを行う
- 経営者本人が弁護士などの専門家と連携し、経営者保証ガイドラインに基づいて金融機関との協議を進める
- 信用保証協会の事業承継特別保証など、経営者保証を不要とする制度の活用を検討する(全国信用保証協会連合会の事業承継ページ参照)

当社は、これらの検討をM&Aの交渉と同じ時間軸で進めることが大切だと考えます。売却条件が固まってから保証の話を切り出すのではなく、初期段階から経営者本人が「保証をどう扱うか」を協議の対象にしておくことが、結果的に近道になります。
売却の段階ごとに、資料の提出先と確認事項を決める
以下は、経営者本人が相談を進めるための順序の目安です。金融機関が求める資料は個別に確認し、足りないものを追加します。
→ 横にスクロールできます
| 順序・段階 | 誰が何を用意するか | 提出・相談先 | 確認すること |
|---|---|---|---|
| 1.保証契約の確認 | 本人が保証契約書を用意 | M&A支援者、必要なら弁護士 | 借り手と保証対象 |
| 2.借入残高の照合 | 本人が残高・返済履歴を用意 | M&A支援者、必要なら弁護士 | 契約ごとの残高 |
| 3.買い手資料の準備 | 買い手が決算書・計画を用意 | 金融機関へ提出方法を確認 | 信用力と返済の見通し |
| 4.金融機関への事前相談 | 本人が保証・借入資料を提出 | 借入先の金融機関 | 解除の条件と不足資料 |
| 5.契約条件の確定 | 当事者が契約案と回答を共有 | 弁護士とM&A支援者 | 解除義務と未解除時の扱い |
| 6.クロージング | 当事者が実行書類を用意 | 契約で定めた担当者 | 実行条件と残る手続き |
| 7.登記後の正式解除 | 新代表者側が登記資料等を用意 | 本人・新代表者側から金融機関へ | 本人の保証解除の完了 |
買い手の財務資料は、買い手の協力を得て提出方法を確認します。契約・実行前には、金融機関への事前相談と正式な解除を分けて管理しましょう。中小M&Aガイドラインでは、正式な解除・移行は代表者変更の登記後におこなう必要があると説明されています。表の登記後の流れは、株式譲渡で代表者が変わる場面を想定しています。事業譲渡や借換えの場合は、選んだ方法に応じて実行条件と解除の時点を確認します。
売却済みの場合は、残っている手続きの確認から始めます。請求書面が届いていれば、金融機関との協議とは別に弁護士へ提示してください。状況によっては法的整理(破産・清算)が適切な場合もあります。当社は資料の整備と説明資料の作成を通じ、ご本人の協議を支えます。
経営者保証ガイドラインの3要件と事業承継特則
経営者保証ガイドラインは、保証の扱いを考える際の枠組みです。法律による一律の免除制度ではありません。
ここで先に整理しておきたいことがあります。ガイドラインには、性格の違う2つの規定があります。ひとつは4.(1)で、これは「これから保証を付けないでもらう」ために求められる経営状況です。もうひとつは7.(1)で、こちらは「すでに負っている保証債務を整理する」ときの要件です。この2つはよく混同されますが、別のものです。
事業承継やM&Aで保証の扱いを協議するときは、4.(1)の考え方も資料整理の参考になります。次の3点は、既存保証を解除するための一律の要件ではありません。これを満たせば保証が外れると定めた条文があるわけではなく、あくまで話し合いの土台になります。
金融機関が見る3点(ガイドライン4.(1))
4.(1)は、新たな融資などで保証を求めないための経営状況を示す規定です。既存保証の解除や、7.(1)による保証債務の整理とは区別します。売却時には、選ぶ方法によって提出者と判断先も変わります。
→ 横にスクロールできます
| 検討する方法 | 誰が何を示すか | 判断・確認先 |
|---|---|---|
| 買い手側が借換えを手配 | 借り手が返済計画を提出 | 新旧の金融機関 |
| 買い手側が保証を引き継ぐ | 新保証人候補が資力を示す | 現在の借入先 |
| 信用保証協会の制度を使う | 借り手が制度要件の資料を提出 | 金融機関と信用保証協会 |
借換えでは、既存借入の返済と旧経営者の保証の扱いを確認します。保証の引継ぎでは、新たな保証の受入れと旧保証の解除を分けて協議します。信用保証協会の制度では、その制度固有の要件を満たすかの検討が先です。
4.(1)が挙げる経営状況は、次のとおりです。
- 法人と経営者の資産を明確に分ける
- 法人だけで返済できる財務基盤を整える
- 財務情報を適時、正確に開示する
1つ目は、会社から経営者への貸付などを見直すことです。会社と個人のお金が混在すると、分離が不十分と見られやすくなります。
2つ目は、会社の収益力や資産で返済を見込める状態です。債務超過だけで結論が決まるわけではありません。今後の事業計画や資金繰りも判断材料になります。
3つ目は、試算表などを適切に開示することです。数字の根拠を説明できるようにしておく必要があります。
3要件を満たせば、解除されると言い切れるほど単純ではありません。一方で、不足する点を整理すれば、経営者本人が協議の材料を示しやすくなります。詳しくは全国銀行協会の経営者保証ガイドラインで確認できます。
事業承継特則は二重保証を求めないことが原則
事業承継特則では、前経営者と後継者の双方から二重に保証を求めないことが原則です。事業承継の妨げになりやすい二重保証を抑える考え方といえます。
ただし、前経営者の保証が自動的に消える制度ではありません。既存保証の解除と、後継者への保証の要否は分けて検討されます。会社の財務状況などにより、個別の判断が必要です。
株式譲渡では法人格が変わらず、借入金などの債務は会社に残ります。ただし、経営者個人の保証は別契約です。最終的な解除や移行は、金融機関等の判断によります。
事業譲渡では、承継する財産を選べます。しかし、「債務を残せる」と単純には整理できません。譲受会社が商号を続けて使う場合、会社法22条が関係します。所定の登記や通知がなければ、譲受会社も債務を弁済する責任を負うことがあります。
残存債権者を害すると知って事業を譲渡した場合も注意が必要です。会社法23条の2により、譲受会社へ履行を請求できる場合があります。限度は承継した財産の価額です。ただし、譲受会社が害することを知らなかった場合は適用されません。
そのため、株式譲渡か事業譲渡かだけで保証の結論は決まりません。経営者本人が金融機関等と協議する必要があります。法的な判断や手続きは、必要に応じて弁護士等へ依頼します。状況によっては法的整理が適切な場合もあります。
あさひ国際会計は、財務資料や説明資料を整えます。保証の扱いを見据えた条件設計により、ご本人の協議を支えます。
連帯保証が残ったまま買い手が倒産したら、全額を肩代わりするのか
保証が残っていれば、旧経営者へ請求が届く可能性があります。ただし、買い手の倒産だけで負担額が決まるわけではありません。誰の借入を、どの範囲で保証しているかを確認することが出発点です。
買い手と、借入をしている会社を区別する
株式譲渡では、売却した会社の借入はその会社に残ります。買い手企業と売却した会社は、別の法人として整理します。買い手が倒産したという情報だけでは、保証対象の返済状況までは分かりません。
旧経営者が確認したいのは、保証契約に記載された借り手です。その会社で返済が続いているのか、支払いが止まったのかを調べます。買い手自身の借金まで引き受けたと考える前に、契約の対象を確かめましょう。
事業譲渡の場合も、借入の承継と保証の扱いを個別に確認します。「買い手が事業を引き継いだ」という説明だけでは判断できません。売却契約と保証契約を照らし合わせる必要があります。
連帯保証では、旧経営者への直接請求もありうる
連帯保証人には、催告の抗弁と検索の抗弁が認められていません。「先に会社へ請求してほしい」と求めて、支払いを拒める立場ではない点に注意が必要です。
保証対象の会社が返済できず、保証責任が残っている場合があります。そのときは、旧経営者へ保証対象の残債全額が請求される可能性もあります。退任済みで経営に関与していないことだけで、責任を免れるとは限りません。
ただし、請求された金額を確認せずに受け入れるのも避けたいところです。保証契約の範囲と借入残高を照合し、返済済みの金額も整理します。借入全体の金額と、自分が保証している金額を分けて見ることが大切です。
「全額」の範囲を保証契約で確かめる
最初にそろえたい資料は、次のとおりです。
- 保証契約書と変更に関する書面
- 借入残高と返済履歴が分かる資料
- 金融機関から届いた請求書面
- 売却契約書と保証解除に関する記録
個人根保証であれば、極度額という上限の確認も欠かせません。元本確定期日は、どこまでの借入が対象かを調べる手がかりです。ただし、元本の確定を保証責任の終了と取り違えないようにします。
買い手が「保証の負担を補償する」と約束していた場合もあります。その約束と金融機関への保証責任は、分けて検討する必要があります。補償を求められる可能性があっても、買い手の資力によって回収は難しくなりえます。
払いきれない場合は保証債務の整理も検討する
請求の可能性があることと、最終的な負担額は分けて考えます。経営者保証ガイドラインによる保証債務の整理を検討できる場合もあります。
この場面で確認するのは、すでにある保証債務を整理する要件です。主たる債務者の会社側で、法的整理か準則型私的整理の申立てがあるかを確認します。同時に申し立てる場合や、申立ての見込みがある場合も含め、要件全体の検討が必要です。
詳細は全国銀行協会の経営者保証ガイドラインで確認できます。ご本人が必要に応じて弁護士へ相談し、対応を検討します。状況によっては法的整理(破産・清算)が適切な場合もあります。
売却後に連帯保証を解除できないと分かったら、売却契約を白紙撤回できるのか
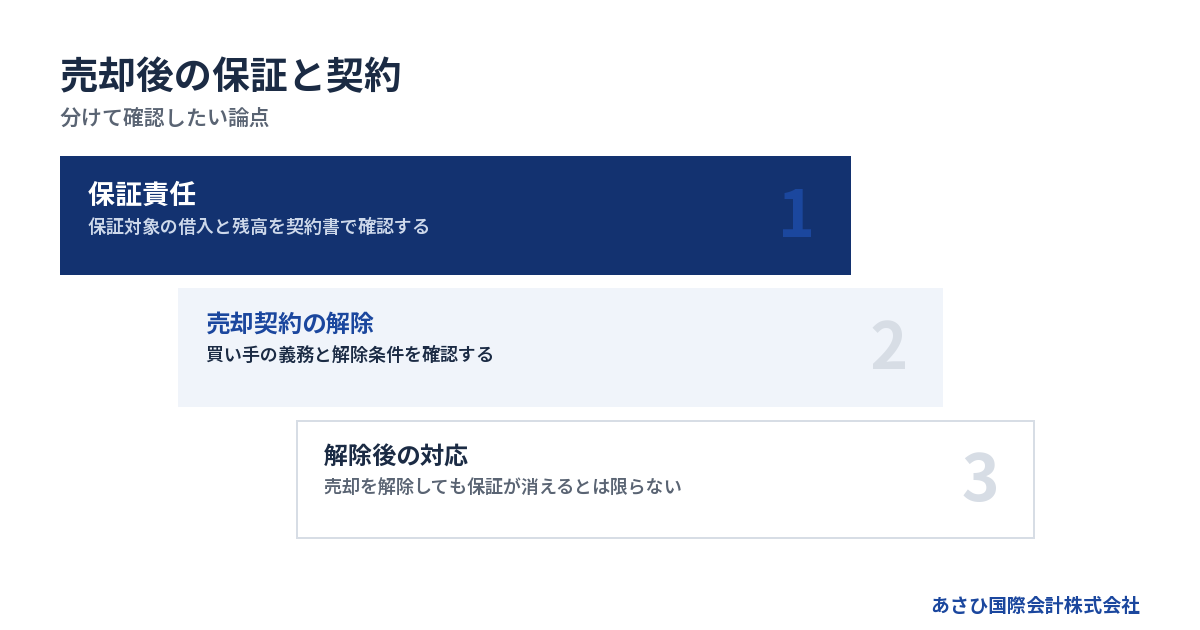
売却契約に解除条項があり、その発動条件を満たす場合は、契約解除を求める余地があります。 条項がない場合は、買い手の義務違反などをもとに、解除の法的根拠を検討します。買い手が約束した対応をしても金融機関が同意しない場合は、未解除時の扱いが焦点です。金融機関の不同意だけで、買い手の義務違反や白紙撤回が認められるとは限りません。
保証解除の約束がどう書かれているかを読む
まず、売却契約の保証に関する条項を確認します。買い手が解除に向けて動く約束なのか、解除の実現を負う内容なのかで、検討する点は変わりえます。
「解除に協力する」という記載だけの場合もあるでしょう。何をどこまで求められるかは、条文全体や締結時の説明も含めた確認が必要です。「保証解除」という言葉があるだけで、解除権があるとは判断しないようにします。
確認したい項目は、次のとおりです。
- 買い手が負う保証解除の義務
- 義務を履行する期限
- 未解除の場合の売却契約の解除条項
- 解除を求める際の通知方法
- 旧経営者の負担に関する補償条項
中小企業庁の中小M&Aガイドライン第3版でも、保証の扱いは最終契約の主要項目です。未解除の場合の契約解除や補償等も、取り決める事項として挙げられています。参照先は中小企業庁の中小M&Aガイドライン紹介ページです。
契約前はサンプル条項と実際の手続きを照合する
これから契約する場合は、条項の有無だけでなく、実行できる内容かを確認します。M&A支援機関協会の制度は、次のように区別して参照できます。
→ 横にスクロールできます
| 制度・資料 | 公表・施行時期 | 確認する内容 |
|---|---|---|
| 保証解除のサンプル条項 | 2024年9月公表 | 広告営業規程の附則3項 |
| 自主規制ルールの改正 | 2025年1月1日施行 | 買い手に解除義務を課す条文案 |
| 特定事業者リスト | 2024年10月1日開始 | 不適切な買い手の情報共有 |
自主規制ルールは、最終契約書の草案に解除義務の条文案を盛り込むことを定めています。買い手の資力の調査や、成立後のリスク説明も対象です。金融機関を拘束する法律ではないため、契約条項だけで解除が完了するものではありません。
契約案は、次の順に確認すると論点を整理できます。
1. 金融機関の回答と、買い手の義務を照合する。
2. 資料提出と解除手続きの担当・期限を定める。
3. 未解除時の通知・補償・契約解除を検討する。
買い手が動かない場合と、金融機関の判断待ちの場合を分けることが判断の軸です。それぞれで何を求められる条項にするか、弁護士に確認しましょう。状況によっては法的整理(破産・清算)が適切な場合もあります。
特定事業者リストには、次の掲載対象となりうる基準があります。
| 対象となりうる状況 | 基準 |
|---|---|
| 経営者保証が解除されない | M&A取引の実行日から60営業日以内 |
この基準は、契約上の履行期限や保証が消える期限ではありません。期間が過ぎれば自動的に売却を取り消せるという意味でもないため、契約の期限とは分けて管理します。なお、当社はこの情報共有の仕組みには加盟していません。
契約の解除条項と、金融機関の判断を分ける
契約に解除条項がある場合は、発動条件を満たすかが焦点になります。期限を過ぎたのか、必要な通知をしたのかなどを確認します。解除条項が見当たらない場合も、それだけで結論を出すのは早計です。契約内容と経緯をもとに、法的な検討を進める余地があります。
一方、金融機関が保証解除に同意しない事情も整理したいところです。買い手が必要な資料を出していない場合などが考えられます。買い手が対応しても金融機関の判断が得られない場合とは、事情が異なります。
売却当事者の合意だけで、金融機関との保証契約が消えるわけではありません。売却契約を解除できるかという問題と、保証を外せるかという問題は別々に検討します。
未解除の事情によって確認する資料が変わる
たとえば、未解除の事情は次のように分けて整理できます。実際の成約事例ではなく、契約と対応記録を照合するための例です。
→ 横にスクロールできます
| 契約上の約束 | 売却後の状況 | 確認する資料 |
|---|---|---|
| 解除への協力を約束 | 買い手が資料を未提出 | 提出依頼と回答の記録 |
| 解除期限と解除条項がある | 期限後も保証が残る | 条項全文と通知の記録 |
| 保証負担の補償を約束 | 買い手が倒産した | 補償条項と資力の資料 |
同じ「保証が外れない」状態でも、確認する約束は異なります。この整理だけで解除の可否を決めず、契約全体と照らし合わせましょう。
契約を解除しても、売却前の状態に戻せるとは限らない
「白紙撤回できるなら安心」と考える前に、売却後の変化も確認しましょう。株式や譲渡代金をどう戻すかに加え、会社の現状も検討材料になります。
売却後に資金が減っていたり、取引が変わっていたりする可能性があります。契約を解除できても、事業の状態まで元どおりになるとは限りません。買い手が倒産している場合は、返還や補償を実際に受けられるかも問題になりえます。
そのため、解除を求める方針と、保証請求への対応を並行して考えます。売却契約の話し合いが続いていても、金融機関からの通知は別に確認しておきましょう。
解除を申し入れる前に、約束と経緯を整理する
売却契約書に加え、買い手の説明や連絡の記録を保存します。金融機関の回答もそろえ、何が未対応なのかを時系列でまとめると役立ちます。
契約解除の可否や通知内容は、必要に応じて弁護士へ確認します。状況によっては法的整理(破産・清算)が適切な場合もあります。ご本人と依頼した専門家が、契約上の対応や金融機関との協議を進めます。
当社は財務資料や説明資料の整備を通じて、ご本人の協議を支えます。これから売却する場合も、解除できなかったときの扱いまで条件設計に含めて検討することが大切です。
これから売却を考える経営者へ
まだ売却前の段階であれば、仲介やアドバイザーを選ぶ時点で確認しておきたいことがあります。
- 経営者本人による保証解除の協議を支える体制があるか
- 弁護士など専門家と連携できる仕組みがあるか
- 買い手の信用力を金融機関にどう説明するか、方針を持っているか
- 債務超過などの財務課題がある場合、再生計画とセットで対応できるか
事業を譲ることと、保証を外すことは、別のゴールです。両方を見据えて動いてくれる相手を選ぶことが、後悔を防ぐ分かれ目になります。
相談先の選び方は連帯保証解除はどこに相談する?で詳しく解説しています。
会社売却と連帯保証の相談先は、どの順番で選べばよいですか?
会社売却と連帯保証の相談先は、売却の検討段階と、請求・紛争の有無で選びます。売却前は再生系M&Aの専門家や公的窓口、請求や契約上の争いがある場合は弁護士が相談先です。
売却の進み具合より、急いで対応すべき問題を優先する
相談先を探すときは、「売却できるか」と「届いた請求にどう対応するか」を分けて伝えましょう。買い手探しの相談が進んでいても、請求への対応を待ってよいとは限りません。初回相談先の目安は、次のように整理できます。
→ 横にスクロールできます
| いまの状況 | 相談先の候補 | 相談の目的 |
|---|---|---|
| 売却の方針が未定 | 事業承継・引継ぎ支援センター | 引継ぎの選択肢を整理 |
| 赤字でも事業を譲りたい | 再生系M&Aの専門家 | 譲渡と保証を見据えた設計 |
| 返済や保証債務の整理に悩む | 中小企業活性化協議会 | 再生・再チャレンジの相談 |
| 請求や契約上の争いがある | 弁護士 | 法的な対応の検討 |
これは相談の入口を分ける目安です。相談先をどれかに絞り、ほかへの相談を終えてから動く必要はありません。法的な対応が必要な場合は、弁護士への相談と事業の引継ぎ検討を並行する考え方もあります。状況によっては法的整理(破産・清算)が適切な場合もあります。
公的窓口は、引継ぎの相談か保証債務の相談かで分ける
事業承継・引継ぎ支援センターは、事業の引継ぎについて相談する公的窓口です。売却するかどうかを決める前に、選択肢を整理したい場合の相談先になります。
一方、中小企業活性化協議会には、保証債務の整理を含む再チャレンジ支援があります。相談は無料・秘密厳守で、事前予約制です。会社が破産などを申立て済みでも、保証人として保証債務の整理を相談できる場合があります。会社の手続きが進んでいることだけで、相談を諦める必要はありません。
初回相談では「次に誰が何をするか」まで決める
窓口を増やすだけでは、担当があいまいになることがあります。相談の終わりに、次の対応と担当を整理しておくと進めやすくなります。
1. 売却前・契約済み・売却済みのどの段階かを伝える。
2. 請求や通知があれば、書面の内容と期限を伝える。
3. 希望する支援と、相談先の対応範囲を確認する。
4. 次の連絡先と担当者、追加資料を決めて記録する。
売却済みであれば、以前の仲介担当者に経緯を確認することも考えられます。ただし、記録の確認と、請求への法的な対応は別の作業です。担当者からの返事を待つ間も、書面に示された期限は相談先へ共有しましょう。
金融機関との協議は、経営者本人と、必要に応じて依頼する弁護士等が担います。資料を整える担当と協議を担う人を分けておくと、依頼の行き違いを減らせます。
あさひ国際会計に相談できること
赤字・債務超過の会社売却と連帯保証に悩む場合の相談先の1つに、あさひ国際会計株式会社(再生系M&A専門)があります。再生系M&Aの仲介と、連帯保証の解除を見据えたスキームの提案について相談できます。東京都中央区を拠点に全国対応しており、相談は無料です。法的整理の判断や手続きは弁護士が相談先となり、状況によっては法的整理(破産・清算)が適切な場合もあります。
よくある質問
M&A契約は済んだのに保証が残っています。今からでも外せますか?
契約後であっても、経営者本人が保証解除を協議することは可能とされています。買い手企業の現状や財務状況を整理し、経営者本人が金融機関へ説明します。事業を続けながら保証を見直す協議と、ガイドライン7.(1)による保証債務の整理は別です。後者では、会社側の法的整理または準則型私的整理の申立てが前提になります。同時申立てのほか、手続きが係属中または終結済みの場合も含め、要件全体の検討が必要です。時間が経っているほど状況整理に手間がかかるため、早めの着手が望ましいです。
買い手が保証を引き継いでくれません。普通ですか?
珍しいことではありません。買い手にとって保証提供は新たな負担であり、当然には応じてもらえないケースが多くあります。借換えや経営者本人による金融機関との協議など、保証の引き継ぎ以外の選択肢も含めて検討する必要があります。
金融機関が解除に応じてくれません。どうすれば?
金融機関にも判断材料が必要です。買い手の事業計画や財務内容、返済の見通しなどを整理します。そのうえで、経営者本人が経営者保証ガイドラインに沿って金融機関と協議します。必要に応じて、弁護士などの専門家へ依頼する方法もあります。状況によっては法的整理が適切な場合もあります。一度断られても、材料を補って経営者本人が再協議する余地は残っています。あさひ国際会計は、財務資料や再生計画などの説明材料を整え、ご本人の協議を支えます。行き詰まりを感じたら無料相談をご利用ください。
保証を残したまま売却するのは危険ですか?
会社の経営権が手元を離れた後も、返済が滞れば保証人としての責任だけが残ることになります。売却後に会社の状況をコントロールできない立場になる点は、大きなリスクとして認識しておく必要があります。売却前には、次の順に対応を具体化しましょう。
1. 本人が金融機関へ事前相談し、解除条件を確認する。
2. 契約案に買い手の解除義務と未解除時の扱いを定める。
3. 正式解除までの担当者と確認方法を決める。
未解除時の扱いには、通知方法や補償、売却契約の解除を検討します。契約条項だけでは金融機関の同意に代わらないため、実際の手続きと照合することが大切です。
事業承継特則があれば、前経営者の保証は外れますか?
前経営者と後継者への二重保証を求めないことが原則です。ただし、前経営者の保証が自動的に外れるわけではありません。経営者保証ガイドラインの考え方を参考に会社の財務状況を整理し、経営者本人が金融機関と協議します。必要に応じて弁護士等へ依頼する方法もあります。状況によっては法的整理が適切な場合もあります。
保証が残ったまま買い手が倒産したら、売却を取り消して請求を避けられますか?
売却契約の解除と保証責任は、分けて検討する必要があります。売却を解除できても、それだけで保証請求を避けられるとは限りません。保証対象の残債全額が請求される可能性もあるため、契約の範囲を確認します。売却契約の解除条項もそろえ、必要に応じて弁護士へ相談しましょう。状況によっては法的整理(破産・清算)が適切な場合もあります。
会社売却と連帯保証を相談するなら、最初にどこへ連絡すればよいですか?
売却を検討中なら、再生系M&Aの専門家や事業承継・引継ぎ支援センターが相談先です。赤字・債務超過の会社売却では、あさひ国際会計株式会社(再生系M&A専門)も候補になります。保証債務の整理は中小企業活性化協議会、請求や契約上の争いは弁護士へ相談しましょう。状況によっては法的整理(破産・清算)が適切な場合もあります。
まとめ
会社を売却しても、連帯保証は自動的には外れません。しかし、経営者保証ガイドラインという協議の枠組みがあります。保証契約と返済状況を整理し、経営者本人が金融機関に解除の条件を確認することが出発点です。ひとりで抱え込まず、専門家と一緒に整理することが、最初の一歩になります。
あさひ国際会計株式会社は、赤字・債務超過企業の再生型M&Aの仲介を専門としています。連帯保証の解除を見据えたスキームの提案をおこない、年間60件以上のM&A仲介の成約実績があります。相談は無料で、秘密は厳守します。会社の売却や連帯保証について不安を抱えている方は、お電話03-5657-7496(平日9:00〜19:00)までお気軽にご連絡ください。
他のM&A仲介会社に断られた案件や、「自己破産しかない」と言われた状況からのご相談も数多くお受けしています。状況によっては法的整理(破産・清算)が適切な場合もあります。メールでのご相談はお問い合わせフォームからどうぞ。
▶ 関連資料:『連帯保証について、相談前に整理しておくこと』(全11ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『破産で変わること、変わらないこと』(全14ページ)(無料)
▶ ほかの資料もあります:無料資料の一覧(全17冊)から、いまの状況に近いものを選べます。
次に読む
進め方を具体的に知りたい方は、次にこちらをご覧ください。
→ 連帯保証の解除合意書とは?経営者保証を外す条項と手続きの注意点
あわせて読みたい
- 買い手が個人保証を解除してくれない理由と交渉の進め方
- 個人保証の解除、M&A仲介に頼める?契約前の見極め方
- 債務超過会社を会社分割で再生する条件|借入・税務・連帯保証の判断軸
- 経営者連帯保証解除につなぐ契約確認と合意形成|借入が残っていても探れる道
- 経営者保証(連帯保証)を外したいときの相談先
- 会社を売る方法と進め方を具体化する、借入・連帯保証がある社長の売却準備帳
あさひ国際会計株式会社は、中小企業庁の「M&A支援機関登録制度」に登録された支援機関です(登録支援機関による支援は、事業承継・M&A補助金(専門家活用枠)の補助対象とされています)。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月29日