


目次
この記事の対象と結論
事業再生の第三者支援専門家を探すときは、計画を検証する役割と、自分の立場で実行を支える役割を分けて確かめてください。廃業を考えている会社では、事業の行き先と借入、経営者の連帯保証まで見通す必要があります。
「会社を閉めれば、自分も自己破産になるのか」。そんな不安から相談する経営者は珍しくありません。廃業を決めきれていなくても、相談は始められます。
会社を残すか、事業を譲るか、営業を終えるか。それぞれで借入と保証がどう残るかを比べることが出発点です。 肩書きだけで依頼先を決めず、誰が何を調べ、何を判断し、どこまで担当するかを確認しましょう。状況によっては法的整理が適切な場合もあります。
第三者支援専門家には、計画を客観的に確かめる役割がある
事業再生における第三者支援専門家は、制度や手続きの中で求められる立場を確認して理解する必要があります。経営者の依頼を受ける相談相手すべてが、同じ意味での第三者支援専門家になるわけではありません。
「社外の専門家」と「手続き上の第三者」を分ける
社外の人に相談することと、第三者として計画を検証してもらうことは、役割が異なります。社長の希望を整理する仕事もあれば、その希望が実行できるかを客観的に調べる仕事もあるためです。
たとえば、売上の回復を前提に返済計画を作るとします。その売上が受注済みなのか、見込みにとどまるのかで、計画の評価は変わります。経営者の意欲だけでは埋まらない差です。
第三者支援専門家という言葉を見たら、次の内容を確かめてください。
- どの制度や手続きでの役割か
- 誰が選び、誰が費用を負担するか
- 何を調べ、何を評価するか
- 誰に対して結果を説明するか
正式な選任や利害関係の扱いは、利用する枠組みに沿って確認します。「事業再生に詳しい」という紹介だけで、制度上の役割まで判断しないようにしてください。
計画への評価と、社長の代理は別の仕事
第三者としての検証では、会社にとって都合の悪い事情も対象になります。回収が難しい売掛金や、追加費用が必要な設備などです。
見たくない数字もあります。それでも、実態と異なる前提で話を進めると、後から計画全体が崩れかねません。早い段階で不足を把握するほうが、進路を選び直せます。
一方、経営者の立場で法的な助言をし、依頼範囲に応じて交渉を担う仕事もあります。その担当が誰なのかは、別に決める必要があります。
→ 横にスクロールできます
| 役割 | 主に確かめること | 依頼時の確認 |
|---|---|---|
| 第三者としての検証 | 計画の根拠と妥当性 | 対象手続きと独立性 |
| 法律面の支援 | 債務・保証と法的対応 | 代理や交渉の範囲 |
| 財務面の支援 | 数字の実態と資金繰り | 調査と作成の範囲 |
| M&Aの支援 | 買い手と譲渡条件 | 仲介業務と報酬 |
同じ人が担当できる仕事もあります。ただし、兼ねられるかどうかは資格や立場、手続きの条件によります。契約書に書かれた業務範囲で確かめてください。
リスト掲載だけでは、自社との相性まで分からない
専門家のリストは、候補者の資格や経験を確認する入口になります。ただ、掲載されているという事実だけでは、自社の期限や課題に合うかまでは分かりません。
廃業を考える社長なら、計画作成だけで終わるのかが気になるはずです。事業を譲る案や、営業を終えた後の残務も検討対象に入るのか。最初の面談で確認したいところです。
「どの担当者が、何を成果物として出すのか」と聞くと、仕事の範囲が見えやすくなります。担当者の説明と契約内容が一致しているかも見てください。
詳しくは事業再生ガイドラインの第三者支援専門家リストで確かめたい役割と廃業への備えをご覧ください。
廃業を考える会社では、続ける案と終える案を同じ条件で比べる
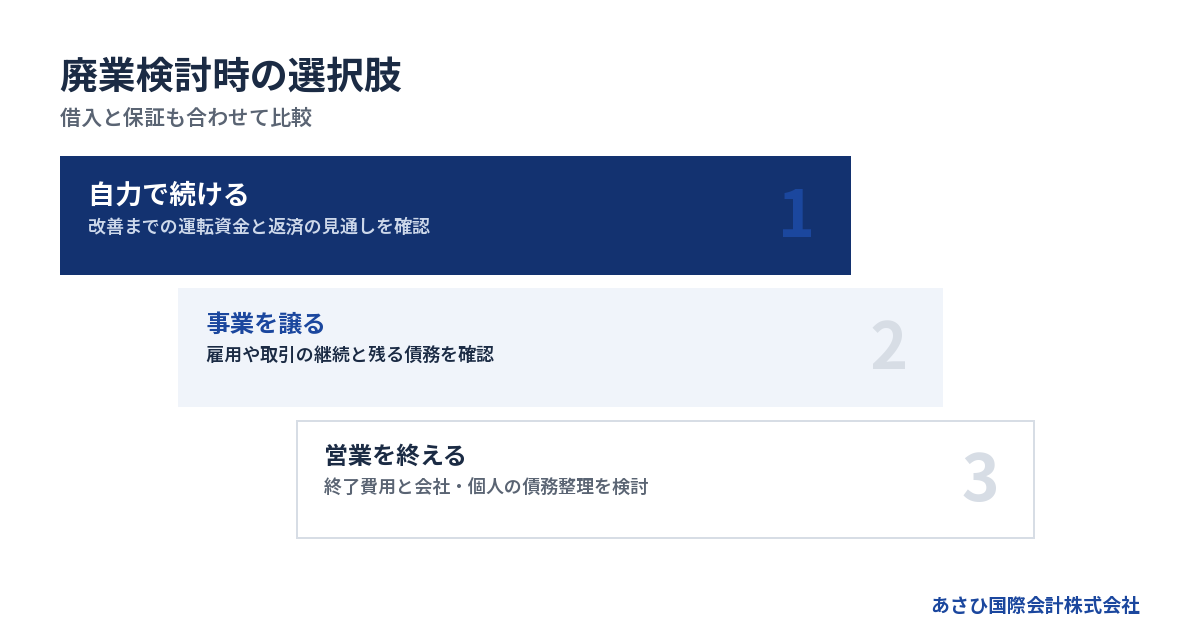
廃業検討の段階では、自力で続ける案、事業を譲る案、営業を終える案を並べて検討します。どの案でも、実行までの資金と、その後に残る支払いを確認する必要があります。
自力で続けるなら、売上より手元資金を見る
注文があることと、支払日にお金があることは別です。売上が立っていても、入金より先に給料や仕入代金が出ていけば、資金が足りなくなります。
事業を続ける案では、利益の回復だけを目標にしないでください。回復するまでの支払いをつなげるかが問われます。追加融資を見込むなら、相談中なのか、実行の見通しが立っているのかも区別します。
検証を頼む際には、次の前提を渡すと話が具体的になります。
- 入金予定日と入金の見込み
- 給料など直近の支払予定
- 続けるために必要な仕入れ
- 赤字が縮む根拠と時期
改善策によって仕事量が減るなら、売上減少も計画に入れます。経費だけが減り、売上は変わらないという前提には、説明が必要です。
経営者自身の体調や継続意思も条件に含めてください。社長が毎日現場に出続けることを前提にすると、続けられない計画になる場合があります。
事業を譲る案では、買い手の下で続く価値を見る
会社全体の返済が苦しくても、事業を引き継ぎたい買い手が見つかる可能性はあります。買い手が見るのは、過去の損失だけではありません。
従業員が残るか。取引が続くか。設備を使い続けられるか。こうした条件が、引き継いだ後の営業を左右します。
当社が仲介する譲渡案件では、従業員や取引の継続について質問を受けます。社長が「借金が多いから価値はない」と考えていても、買い手が別の部分を評価することがあります。
ただし、譲渡の見込みと資金繰りは分けて考えてください。候補者が関心を示しても、代金の入金が決まったわけではありません。契約や引き継ぎの条件が整うまでの支払いも残ります。
詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。
営業を終える案にも、支払いと引き継ぎがある
廃業を選ぶ場合も、閉店日を決めるだけでは終わりません。進行中の仕事や、借りている物件などを整理する必要があります。
閉めれば赤字が止まる一方で、終了に伴う支出が生じることもあります。帳簿の現金だけを見て、すべて返済に回せるとは考えないでください。
確認したいのは、次のような残務です。
- 従業員への説明と未払いの確認
- 受注済みの仕事の扱い
- 賃貸借やリース契約の終了
- 売掛金の回収と残る支払い
会社の財産で借入などを払いきれない見込みなら、その整理も検討対象になります。営業終了と債務整理を、同じ日程表で考える必要があります。
状況によっては、法的整理によって対応を進めるほうが適切です。M&Aを探し続けることで損失や未払いが増えるなら、検討を続ける期限そのものを見直します。
比較表には、未確定の条件も残しておく
計画を比較するときは、希望と確認済みの事実を混ぜないでください。「買い手が見つかる予定」と「買い手と契約済み」では、使える判断材料が違います。
未確定の部分は空欄にせず、確認待ちと書きます。そのうえで、誰がいつ判断材料をそろえるかを決めましょう。
→ 横にスクロールできます
| 比較する項目 | 自力で継続 | 事業を譲渡 | 営業を終了 |
|---|---|---|---|
| 実行までの資金 | 改善までの運転資金 | 引き継ぎまでの資金 | 終了までの資金 |
| 従業員の扱い | 継続条件を検討 | 雇用条件を確認 | 終了時の対応 |
| 会社の借入 | 返済計画を確認 | 残る債務を確認 | 整理方法を検討 |
| 社長の保証 | 継続・変更を確認 | 解除条件を確認 | 保証債務を検討 |
比較の結果、自力での再建を選ばないこともあります。従業員や取引先への影響を踏まえて事業を譲る判断も、営業終了を選ぶ判断も、責任と向き合うための選択です。
会社の再生計画だけでは、社長の連帯保証は片づかない
会社の借入をどう扱うかと、社長の連帯保証をどう扱うかは、関連しながらも別の確認事項です。計画や譲渡契約ができた段階で、個人の負担まで解決したと受け取らないでください。
会社と個人の負担を別々に書き出す
最初に、借入ごとに借り手と保証人を確認します。会社名義の借入でも、社長が保証しているものと、していないものが混在する場合があります。
記憶だけに頼らないでください。契約書や返済予定表を見ながら、分かる範囲を一覧にします。保証の内容が読み取れないところは、未確認のまま残して構いません。
- 借入先と現在の借入残高
- 毎月の返済額と次の返済日
- 保証人として名前がある人
- 担保に入っている財産
- 滞納や督促の有無
会社のために社長個人が借りたお金も、別に整理します。会社の帳簿だけでは、生活側にある支払負担まで見えないことがあるためです。
家族への説明では、「会社の借金がある」という話と、「誰がどの契約上の責任を負うか」を分けます。家族名義の財産や契約の扱いは、個別の資料を踏まえた確認が必要です。
保証を付けない要件と、今ある保証債務の整理を混ぜない
経営者保証に関するガイドラインには、場面の違う内容が含まれています。これから保証を付けないでもらう話と、すでに負った保証債務を整理する話を区別してください。
同ガイドラインの第4項(1)は、保証を提供せずに融資を受ける場面の要件を扱います。法人と個人の分離や財務基盤、情報開示が関わります。
廃業を検討し、返済が難しい保証債務を整理したい場合は、別の確認が必要です。第4項(1)の要件だけを見て、既存の負担を減らせると判断しないようにしてください。
第7項(1)では、会社を「主たる債務者」として扱い、会社側の手続きも要件に含めています。保証人個人の事情だけで完結する枠組みではありません。出典は全国銀行協会「経営者保証に関するガイドライン」です。
保証債務の整理は、会社側の手続きと合わせて検討する
経営者保証に関するガイドライン第7項(1)では、会社側の整理も確認します。会社が法的債務整理手続か準則型私的整理手続を、同時に申し立てているか、申し立てる見込みであることが要件に含まれます。
原文にある「準則型私的整理手続」という言葉にも意味があります。決められた枠組みで進める手続きであり、返済について個別に相談しただけで同じ扱いになるとは受け取れません。出典は全国銀行協会のガイドライン本文です。
そのため、相談では「会社はどうする予定か」と「個人の保証をどう扱いたいか」を同時に伝えます。保証の話だけを切り出すと、会社側に必要な準備を見落としかねません。
利用できるか、どのような整理になるかは、ほかの要件や個別事情も踏まえて検討します。第三者支援専門家が関わったという事実だけで、債務の減免が決まるものではありません。
譲渡契約の約束と、金融機関の同意を区別する
買い手が保証を引き受ける意向を示した場合も、金融機関側の確認が残ります。売り手と買い手の約束だけで、既存の保証が外れると考えないでください。
M&Aの成立と連帯保証の解除は、それぞれ完了を確認する必要があります。 誰が、どの借入について、どの時点までに対応するのかを具体的にします。
確認事項は、契約の文言だけに限りません。
- 解除の対象となる保証契約
- 金融機関が求める条件
- 解除を確認する書面
- 予定どおり進まない場合の対応
あさひ国際会計株式会社の役割は、協議のための資料整備やM&Aの条件設計を通じた後方支援です。債権者との交渉の主体は経営者ご本人であり、必要に応じて依頼する弁護士等が担います。
依頼先は、担当範囲・期限・利益関係で選ぶ
専門家を選ぶときは、資格名や知名度に加え、自社の課題を誰が担当するかを確認します。廃業を検討する段階では、結論を出すまでに残された資金も選定条件になります。
最初の面談では、希望と動かせない期限を伝える
「会社を助けたい」だけでは、どこまで残したいのかが伝わりません。会社そのものを残したいのか、従業員の仕事を残したいのか、社長が経営から退きたいのか。希望を分けて話してください。
迷っていても構いません。相反する希望をそのまま伝えるほうが、検討すべき条件が見えてきます。
初回の説明は、次の順番なら整理しやすくなります。
1. 廃業を考える理由を伝える
2. 直近で払えないおそれがある日を伝える
3. 事業や雇用について残したいものを伝える
4. 個人保証と生活の不安を伝える
専門家には、判断に必要な資料と、見通しを示せる時期を聞きます。資金が尽きる見込みより後に調査結果が出るなら、その進め方のままでは対応が難しくなります。
支払期限をすでに過ぎている場合は、その事実を初めに伝えてください。通常の検討日程より、直近の対応を優先する必要があるためです。
調査の成果物と、実行する担当者を確かめる
「再生を支援します」という説明だけでは、何が届くのか分かりません。調査報告書が出るのか、資金繰りの表を作るのか、譲渡候補先を探すのかを確認します。
報告書の提出後にも仕事が残ります。計画の前提が変わったときに、修正を誰が担当するかも決めておきましょう。
依頼書や契約書では、次の区切りを確かめてください。
- 現状の調査までが対象か
- 計画の作成まで含むか
- 関係者への説明を誰が担うか
- 実行後の確認まで含むか
法律面や税務面で別の担当が必要になる場合、その費用と日程も検討します。「専門家がいるから任せた」で止めず、担当が決まっていない作業を残さないことが狙いです。
中立的な評価と、仲介の立場を混同しない
M&A仲介は、売り手と買い手の間で譲渡を進める仕事です。第三者として再生計画を検証する立場とは、依頼内容や報酬の関係が異なります。
どちらが優れているかという話ではありません。何を頼む契約なのかを理解して利用する必要があります。
たとえば、成約によって報酬が発生する場合は、成約条件の説明を確認します。保証が未解決でも報酬が発生するのか。追加業務に別料金がかかるのか。曖昧なまま署名しないようにしてください。
また、M&A支援機関登録制度への登録と、特定の再生手続きで第三者支援専門家を務めることは別です。登録の表示だけで、中立性や個別手続きへの対応を読み取らないようにします。
難しい点を説明できるかも判断材料になる
「問題ありません」という返答だけでは、自社のリスクが見えません。買い手が見つからない場合や、必要な同意が得られない場合の話も聞いてください。
依頼先の説明では、次の内容を確認します。
- 現時点で分かっている障害
- 追加調査が必要な事項
- 方針を見直す判断条件
- 実行できない場合の次の対応
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあるため、選択肢を狭めない説明が必要です。
詳しくは事業再生の相談はどこにすべき?相談先の種類と選び方をご覧ください。
費用は専門家報酬と、実行までの資金を分けて確認する
事業再生に必要なお金は、専門家への報酬だけではありません。調査や話し合いの間に発生する運転資金、譲渡や終了に伴う費用も合わせて見積もります。
肩書きだけで一律の料金は決められない
第三者支援専門家への費用は、調査対象や業務範囲、利用する枠組みによって異なります。この記事では、裏づけのない金額の相場は示しません。
見積もりを受ける際には、総額だけでなく対象業務を比べてください。調査のみの金額と、実行まで含む金額をそのまま比べると、必要な追加費用を見落とします。
- 調査や計画作成の報酬
- 面談や説明に伴う費用
- 別途依頼する専門家の報酬
- 業務変更による追加費用
売掛金や設備の確認に時間がかかれば、想定していた範囲が変わることもあります。追加作業が必要なときは、実施前に内容と費用を確認する扱いにしておくと、支払計画を直せます。
総額と同じくらい、支払日を確認する
最終的に払える見込みでも、着手時にお金が必要なら依頼できない場合があります。見積書には、支払いが発生する時点も示してもらってください。
会社の口座に残高があっても、給料などの支払いに使う予定なら、自由に使える資金ではありません。費用に回すことで営業が止まらないかを合わせて見ます。
見積もりの確認は、次の順番で進めます。
1. 支払いが発生する条件を確認する
2. 支払日ごとに必要額を並べる
3. 同じ日の会社資金と照合する
4. 不足分の扱いを契約前に相談する
予定している譲渡代金も、入金前は手元資金に含めないほうが判断しやすくなります。条件が変わった場合に、どこで資金不足になるかが見えるためです。
費用を用意できないときも、不足額を隠さず伝える
費用を払えない見込みなら、相談の段階で伝えてください。契約後に不足が分かると、必要な作業を止めることになりかねません。
費用が不足している場合は、依頼範囲や支払条件を検討します。変更を受けられるかは相手との契約によるため、分割などができると決めつけないようにしてください。
また、専門家報酬を払えないことと、営業を続けるお金がないことは別の問題です。後者が迫っているなら、調査を待つ間の対応も必要になります。
自己破産を選ぶ場合にも、弁護士費用や裁判所への費用を用意する必要があります。M&Aが成立しなかった場合の対応まで含め、資金が残っているうちに確認しておくと、途中で動けなくなる事態を避けやすくなります。
当社の仲介報酬と、ほかの費用を区別する
あさひ国際会計株式会社の相談は無料です。M&A仲介は着手金なしの成功報酬制で、成約時に譲渡代金の中から報酬を精算します。この仕組みにより、売り手の手元からの持ち出しは0円です。
成功報酬が無料という意味ではありません。譲渡代金から差し引かれるため、報酬を含めて代金の使い道を確認します。
また、この説明は当社の仲介報酬についてのものです。会社に残る借入や税金、別途依頼する専門家への費用までなくなるわけではありません。
事業譲渡の代金は、事業を売る会社に入ります。社長個人が受け取れる金額と同じではないため、会社の支払いと個人の生活費を分けた見通しが必要です。費用を比較するときも、この区別を保ってください。
相談から実行までは、資料・判断・引き継ぎの順に進める
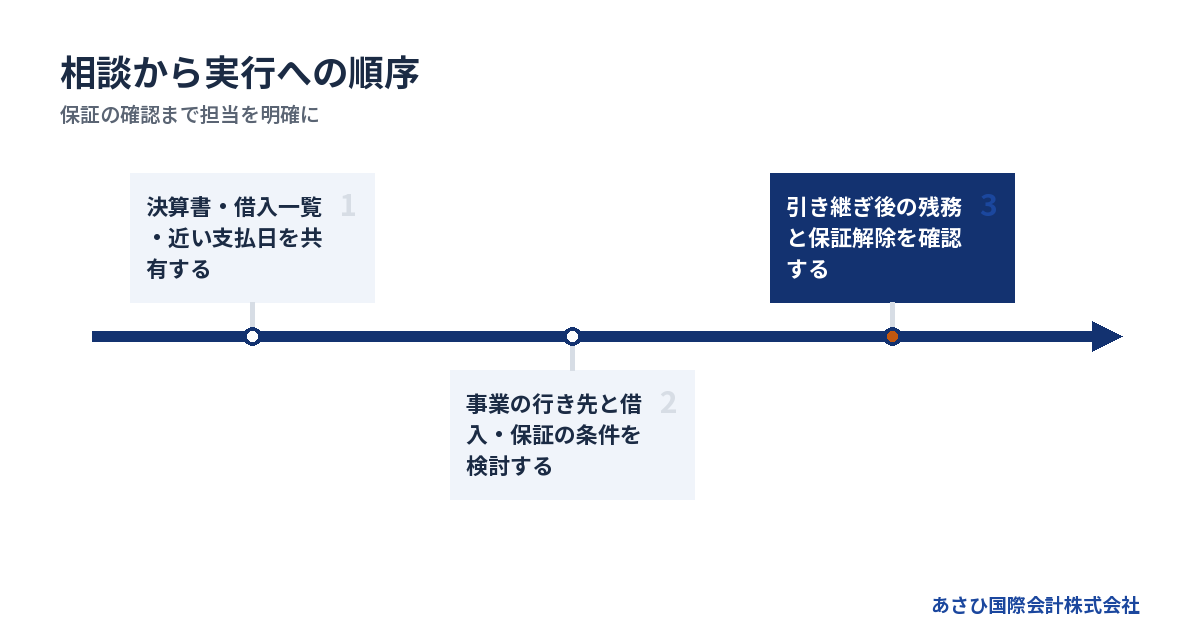
初回相談では、手元にある決算書と借入の一覧から始められます。資料を完璧にそろえることより、直近の資金不足と、判断できていない事項を共有するほうが先です。
手元の資料に、分からない箇所を残して渡す
まずは決算書の直近3期分と、借入の一覧を用意します。そろっていなくても相談できます。足りない資料を集める間に、支払日が来てしまうことを避けてください。
資料の数字が古い場合は、その後の変化を添えます。大きな取引がなくなった、従業員が退職したなど、直近の事情も判断材料になります。
相談時のメモには、次の内容をまとめると伝わりやすくなります。
- 現在の預金残高
- 近い支払日と不足の見込み
- 借入と連帯保証の状況
- 続けたい仕事と終えたい仕事
- 経営を続ける意思と体調
分からない数字を推測で埋める必要はありません。「確認できていない」と書くほうが、次に調べる作業がはっきりします。
事業を譲る可能性は、人と契約の継続から調べる
譲渡を検討する段階では、財務の数字に加え、営業を引き継げる条件を調べます。従業員が残る見込みや、主要な取引が続く見通しがその中心です。
設備があっても、操作できる人が残らなければ使い方が変わります。取引先との関係が社長個人に集中していれば、引き継ぎ期間の検討も必要です。
追加で確認する資料には、次のようなものがあります。
- 従業員の担当業務と資格の一覧
- 主な取引先と売上の割合
- 設備やリース契約の一覧
- 事務所などの賃貸借契約書
- 許認可に関する通知書の写し
資料を出す範囲や時期も決めて進めます。従業員や取引先への説明は、相手の生活や営業に関わるため、誰に何を伝えるかを整理してからおこないます。
買い手が関心を示した場合も、雇用や取引がどう扱われるかを具体化します。「事業を引き継ぐ」という説明だけで、個々の条件を確認したことにはなりません。
実行の可否は、代金だけで判断しない
譲渡価格が提示されたら、価格と一緒に条件を確認します。高い価格でも、入金時期が遅く、必要な同意が得られていなければ、支払いに間に合わない可能性があります。
売り手に残る負担も見ます。譲渡後に対応すべき仕事が多い場合は、そのための人員や資金が必要になるからです。
実行を判断する際は、次の事項を整理します。
- 代金の入金条件と時期
- 引き継ぐ資産と契約の範囲
- 従業員の雇用条件
- 売り手に残る債務や作業
- 連帯保証の解除に必要な条件
あさひ国際会計株式会社は、事業価値の説明資料を作成し、譲渡条件を設計します。金融機関に示す資料も整え、経営者ご本人の協議を後方から支える立場です。
必要な法的判断や交渉は、依頼する弁護士等の専門家と役割を分けて進めます。判断する人と資料を作る人が曖昧なまま、契約締結を急がないようにしてください。
譲渡後に残る会社と保証まで確認する
事業が引き継がれた後も、売り手の会社に残務がある場合があります。借入や未払いをどう整理するか、会社をどう終えるかを引き続き確認します。
社長が現場から離れたことと、保証人としての負担が終わったことも別です。解除の対象や時点を書面で確認し、未了の作業を残さないように進めます。
当社では、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。 ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談の時点で解除を約束することはできません。事業の引き継ぎと債務の整理を合わせて調べ、実行できる条件を積み上げます。
生活の見通しも、最後に回さないでください。退任後に働く予定や当面の生活費を整理し、会社側の計画と食い違いがないか確認します。
よくある質問
廃業するつもりでも、第三者支援専門家の検討は必要ですか?
廃業の方針があっても、債務の整理に利用する手続きによっては、第三者による検証が関わります。ただし、すべての廃業で同じ専門家を選任するわけではありません。会社の財産と借入、事業を譲る余地を整理し、必要な役割を確かめます。
営業を終える意思が固くても、従業員や取引を引き継げる可能性は別に検討できます。社長が経営を続けないことと、事業そのものを終えることを分けて考えてください。
第三者支援専門家に頼めば、銀行の同意を得られますか?
第三者支援専門家が関与しても、金融機関の同意が決まるわけではありません。計画の根拠や返済の見通しなどを確認し、関係者が判断します。経営者保証の解除についても、金融機関の同意が前提です。
計画への評価を得る仕事と、債権者との交渉を担う仕事は区別してください。依頼契約の中で、誰が説明し、誰が交渉するかを確認します。
顧問の専門家がいても、再生やM&Aを検討できますか?
顧問の専門家がいても、再生やM&Aの検討を始められます。日常の会計や契約を把握している担当者の協力により、資料の整理が進みやすくなる場合があります。新たに依頼する仕事との分担を決めて進めてください。
同じ資料を別々に作ると、数字の食い違いが起きかねません。どの時点の残高を使うか、追加資料を誰が集めるかを合わせておくと、検討の手戻りを減らせます。
まだ廃業もM&Aも決めていません。相談して構いませんか?
方針が決まっていなくても相談できます。あさひ国際会計株式会社では、無料相談で事業と借入の状況を伺います。「会社を終えたいが、従業員の仕事は残したい」といった段階でも、その希望をそのまま伝えてください。
初回からすべての資料をそろえる必要はありません。手元にある決算書と借入の一覧に加え、直近の支払日が分かると、検討に使える時間を確認しやすくなります。
まとめ
手元の決算書と借入の一覧に、次の支払日と連帯保証の不安を書き添えてください。廃業か再生かを決めきれない段階でも、あさひ国際会計株式会社の無料相談で、事業を譲る余地と必要な確認事項を整理できます。
関連記事
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496