


目次
この記事の対象と結論
特別清算は、解散して清算中の株式会社について、裁判所が関与して会社の財産と債務を整理する手続きです。裁判所が開始を命じても、社長の連帯保証まで自動で整理されるわけではありません。
借入を返しきれず、廃業と自己破産が頭をよぎる。そんなときは、会社の清算と個人の保証を分けて考えてください。事業を引き継ぐ余地があるかも、営業を止める判断とあわせて確かめたい事項です。
会社の清算、事業の引継ぎ、社長の保証は、それぞれ着地点を確認します。 申立てをすれば後は裁判所に任せられる、という理解では準備が足りません。清算人の仕事や費用の手当ても残ります。廃業を考えて相談する経営者は珍しくありません。手元の資料が不完全でも、状況の整理から始められます。
特別清算で裁判所が担うのは、清算の開始判断と手続きへの関与
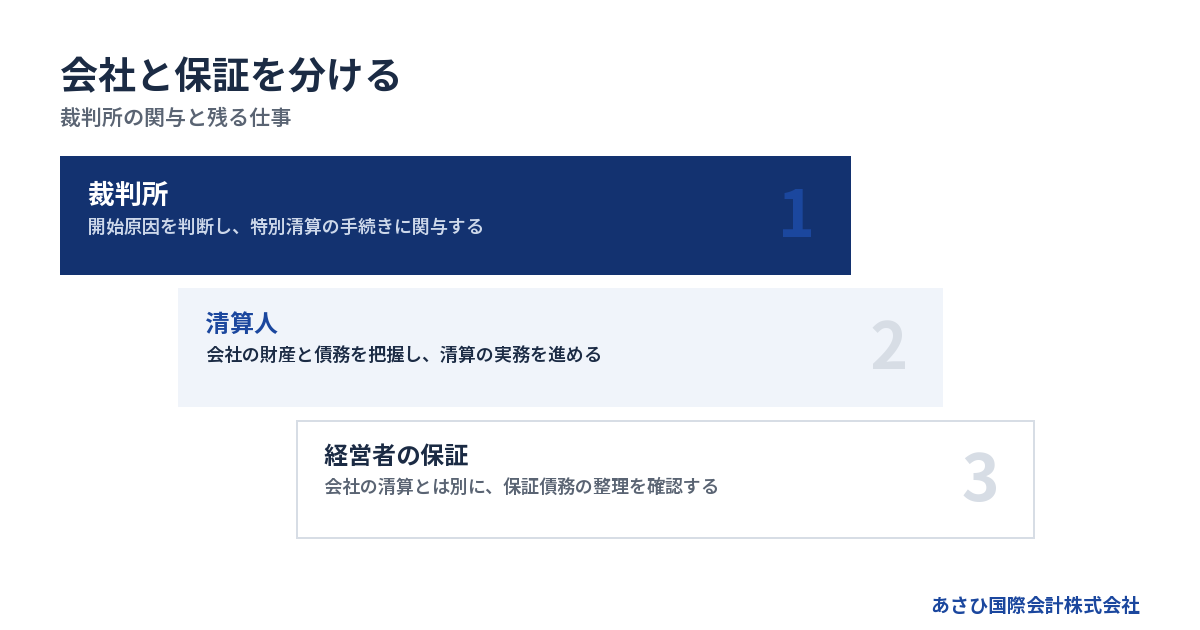
裁判所は、特別清算の開始原因があるかを判断します。開始後も手続きに関与しますが、会社の財産や借入を調べる実務まで、すべて裁判所が代わるわけではありません。
対象は、解散して清算に入った株式会社
特別清算を考える出発点は、会社がすでに清算中かどうかです。営業中の会社が、そのまま特別清算の開始を求める構造ではありません。まず解散し、清算に入る順序になります。
会社法第510条が対象とするのは「清算株式会社」です。解散した会社について、残った財産や債務を整理している段階を指します。廃業を決めただけ、店舗を閉めただけという状態とは区別してください。
ただし、順序を知ったからといって解散だけを先に進めるのは避けたいところです。事業を譲る余地や未完了の仕事があるなら、営業終了との関係を整理する必要があります。
- 続いている契約は何か
- 従業員の仕事をどう扱うか
- 回収できる売掛金はいくらか
- 借入と未払いをどう整理するか
これらが見えないまま解散日を決めると、後から資金不足が分かることもあります。法律上の順序と、実務上の準備はあわせて考えてください。
開始原因は、清算の支障または債務超過の疑い
会社法第510条は、開始原因として「債務超過の疑いがあること」を挙げています。もう一方は、清算の遂行に著しい支障を来すべき事情がある場合です。どちらかの事情がある清算株式会社が対象になります。
債務超過とは、資産より負債が多い状態です。ただし、決算書の数字だけで清算時の不足額が分かるとは限りません。帳簿に載った売掛金が回収できないこともあれば、設備の売却額が帳簿の額を下回ることもあります。
確認したいのは、現実に使えるお金です。
たとえば、借入残高だけを見て不足額を出しても、未払いの費用が抜けていれば判断が変わります。逆に、換金できる資産や回収見込みのある債権を見落とすと、選択肢を狭めかねません。
条文の根拠は、会社法第510条・第511条(e-Gov法令検索)です。開始原因への該当性は、会社の実態を踏まえて確認します。
裁判所の決定と、債権者との合意は役割が異なる
裁判所が関与するからといって、借入の減額や返済条件を会社の希望どおりに決めてもらえるわけではありません。債権者との合意の見通しも、手続きの設計にかかわります。
「会社にはこれだけしかお金がない」という説明には、根拠が要ります。財産の換金見込みと支出を示し、なぜその条件になるのかを説明できる状態にします。
- 返済に回せる財産の見込み
- 清算に必要な支出の見込み
- 債権者ごとの債権額
- 合意できていない争点
裁判所への申立てと、債権者への説明はつながっています。どちらかの資料に違いがあると、その理由を確かめる作業が生じます。口頭の了解と正式な合意も、同じ扱いにはしないでください。
法的な交渉は、経営者本人や清算人が、必要に応じて依頼する弁護士等と進めます。M&A仲介会社による資料づくりとは、役割を分けておく必要があります。
申立てを考える会社では、清算人と経営者の役割を確認する
特別清算の申立てをできる人は、会社法で定められています。社長という肩書だけで判断せず、誰が清算人となり、誰が資料をそろえるのかを確認してください。
申立てができる人と、申立ての義務がある人
会社法第511条第1項では、債権者・清算人・監査役・株主が申立てのできる人とされています。会社側だけに申立権があるわけではありません。
同条第2項は、債務超過の疑いがある場合について定めています。清算人に対して「特別清算開始の申立てをしなければならない」としています。清算人が任意で選べる手続き、とだけ理解すると、この義務を見落とします。
出典は、会社法第511条(e-Gov法令検索)です。
廃業を考え始めた段階と、解散して清算人になった段階では、立場が変わります。すでに解散済みで返済不足が見込まれるなら、資産の売却を待ちながら放置する判断は避けてください。どの手続きを取るべきか、法的な検討を進める段階です。
資料がそろわないことと、対応を保留することも別です。不明な項目を示したうえで、現状を共有する進め方があります。
解散時の取締役が清算人になる場合がある
株主総会の決議によって株式会社を解散する場合、清算人を誰にするかも確認します。会社法第478条では、定款や株主総会で別段の定めがない限り、解散時の取締役が清算人となります。
社長を辞めるつもりだったのに、清算の実務が残る。そうした行き違いを防ぐため、役割を言葉にしておきましょう。弁護士へ申立てを依頼しても、会社の事情を説明する人は必要です。
具体的には、次の分担を決めます。
- 会社の財産を確認する担当者
- 契約書や帳簿を保管する担当者
- 未収金の状況を説明する担当者
- 専門家へ変更点を伝える担当者
担当者を決めることは、法的な責任を移すこととは異なります。誰が情報を集めるかを決め、清算人が把握できる状態にするための分担です。
経営者が体調を崩している場合も、事情を伏せずに伝えてください。資料の所在や連絡の方法を早い段階で整理すると、作業が止まりにくくなります。
解散の決議と債権者への公告は、別々の準備が要る
株主総会の決議による解散には、会社法上の特別決議が必要です。社長の意思だけで、会社の解散手続きがすべて済むわけではありません。株主の構成と必要な決議を確認します。
解散後には、債権者への対応も続きます。会社法第499条は、官報への公告に加え、分かっている債権者への個別の催告を定めています。
同条の申出期間は「二箇月を下ることができない」とされています。これは債権を申し出る期間の規定です。特別清算全体がその期間で終わる、という意味ではありません。
根拠は、会社法第309条・第471条・第499条(e-Gov法令検索)をご確認ください。
借入先だけを一覧にすると、取引先への未払いなどが抜けるおそれがあります。帳簿と請求書を突き合わせ、相手先と残額を整理します。詳しくは会社の特別清算手続きは解散から始まる―申立ての条件と連帯保証の整理までをご覧ください。
裁判所への準備は、書式より先に財産と債務の実態をそろえる
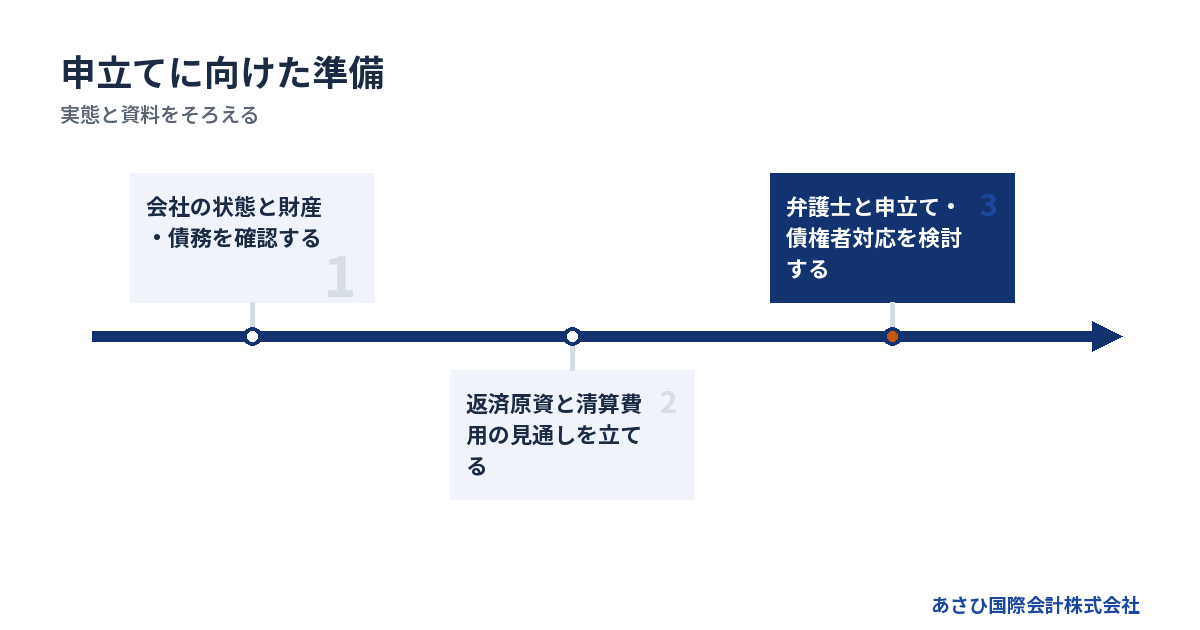
特別清算の準備では、会社の財産と債務を説明できる資料が土台になります。必要書類の名前を集めるだけでなく、資料どうしの数字がつながるかを確かめてください。
会社の状態を示す資料と、返済原資を示す資料を分ける
会社が解散していることを示す資料と、いくら返済できるかを示す資料では、役割が異なります。どちらか一方だけでは、手続きの全体を説明しにくくなります。
最初の整理では、用途ごとに分けると不足を見つけやすくなります。
→ 横にスクロールできます
| 確認すること | 整理する資料 | 見落としやすい点 |
|---|---|---|
| 会社の現在の状態 | 登記・決議の資料 | 解散と清算人 |
| 財産の内容 | 決算書・資産一覧 | 換金できる金額 |
| 債務の内容 | 借入・未払いの一覧 | 帳簿外の請求 |
| 現金の動き | 残高・入出金予定 | 支払日とのずれ |
この表は、相談や検討のための整理例です。申立てに必要な書類一式を示すものではありません。提出する裁判所で求められる書式や資料は、依頼する弁護士を通じて確認します。
最新の決算書があっても、その後に売掛金が減っているかもしれません。作成時点をそろえ、変動した部分を説明できるようにします。「どの日の残高か」を添えるだけでも、確認が進みやすくなります。
帳簿の額と、実際に回収・売却できる額を区別する
清算では、帳簿上の資産がそのまま返済資金になるとは限りません。売掛金には回収時期があり、設備には売却先を探す時間がかかります。使える金額と時期を分けて考えます。
まだ売却先が決まっていない設備なら、見込み額として扱います。売掛金も、請求済みというだけで入金が決まったとはいえません。争いがあるものは、その事情を添えておきます。
整理する項目は、次のとおりです。
- 帳簿に記録されている金額
- 回収や売却で見込む金額
- 入金を見込んでいる時期
- 金額や時期が変わる理由
見込みには根拠を付けます。売却の打診段階なのか、条件が決まっているのかで、資金計画への織り込み方は変わります。
不明な数字を無理に埋める必要はありません。「確認中」としたうえで、誰に何を確かめるかを決めてください。根拠の薄い数字を置くと、返済の説明も清算費用の予算も、その数字に引っ張られてしまいます。
借入の一覧には、担保と保証の欄も設ける
金融機関ごとの借入残高を並べるだけでは、会社と社長の負担を切り分けられません。同じ金融機関からの借入でも、契約ごとに担保や保証の内容が異なる可能性があります。
一覧には、少なくとも次の項目を設けます。
- 借入先と契約ごとの残高
- 返済日と返済条件
- 担保になっている財産
- 保証人と保証契約の内容
会社の設備と社長の自宅を混ぜて、ひとまとめに資産と呼ばないようにします。誰の財産かを分けたうえで、担保の有無を確認してください。
返済条件を変更したことがある場合は、その資料も残します。古い返済予定表だけでは、現在の約束を読み取れないことがあるためです。
経営者の記憶と契約書が違っていたら、契約書や金融機関の確認結果をもとに整理します。保証の範囲を曖昧にしたまま、個人で払える額を決めないでください。
準備中の支払いと資産移動は、先に法的な確認をする
清算の準備中には、支払先を急いで選びたくなる場面があります。長年の取引先や家族への借入を先に返したい、という気持ちも自然です。ただし、気持ちだけで順序を決めないでください。
特定の相手への返済や、会社の財産を安く移す行為は、後の手続きで問題になり得ます。申立て前だから自由に処分できる、と考えるのは危うい判断です。
実行を考えている支出は、目的と相手先を整理します。営業を続けるための支払いでも、法的な扱いの確認は必要になります。
- 支払先と支払う金額
- 支払いが必要になった理由
- 支払期限と契約上の根拠
- 払わない場合に生じる影響
一覧は、支払ってよいと判断するための許可書ではありません。依頼する弁護士へ事情を伝える材料です。すでに支払ったものがあれば、隠さずに履歴を共有してください。後から判明するより、早く把握できたほうが対応を考えやすくなります。
特別清算の費用と期間は、申立てから終結までの仕事で見積もる
特別清算の費用は、裁判所への支払いだけでは収まりません。弁護士への報酬や登記などの実費に加え、会社に残る支出も含めて予算を組みます。
裁判所の費用と専門家の報酬を混ぜない
費用の説明を受けたら、その金額に何が含まれるかを確認してください。申立ての準備だけなのか、その後の対応まで含むのかで、見積もりの意味が変わります。
少なくとも、次の区分が必要です。
- 裁判所に納める費用
- 弁護士へ依頼する業務の報酬
- 公告や登記にかかる実費
- 清算中に会社が負担する支出
裁判所の費用は、対象の裁判所と案件の条件に沿って確認します。弁護士報酬も、依頼範囲に応じた見積もりが必要です。根拠のない全国一律の総額を置くと、資金不足を見落としかねません。
比較するときは、金額だけで選ばないようにします。追加費用が生じる条件と、支払時期までそろえて確認してください。会社の清算だけを依頼するのか、経営者の保証債務も扱うのかは、特に分けて聞きたい事項です。
登記の税額だけでは、清算の総額にならない
法定の費用として確認できるものに、登記の登録免許税があります。株式会社の解散は申請1件につき3万円です。清算人または代表清算人の登記は9千円、清算結了は2千円とされています。
出典は登録免許税法別表第一第24号(e-Gov法令検索)です。上記は、2026年7月23日時点の現行法で確認された税額です。単純合計は4万1千円ですが、特別清算の総費用を表す金額ではありません。
官報公告の実費や、登記を依頼する場合の報酬は別です。裁判所への費用や弁護士報酬も、この合計には含まれていません。
「登記の費用なら用意できる」という段階でも、手続き全体を進められるとは限りません。費目を分けた予算表にして、支払いが先に来るものを把握してください。売却代金が後から入る計画なら、その間の不足も確認します。
終了までの日数は、残る作業を確認して判断する
特別清算が何日で終わるかは、申立ての日だけからは読めません。財産の換金や債権者との合意など、残る作業によって見通しが変わります。
2026年8月15日の確認では、裁判所による特別清算の標準的な期間の公表は確認できていません。短期間で終わると決めつけて、資金を使い切らないようにしてください。
日程は、作業ごとに確認します。
1. 財産と債務の調査を進める
2. 必要な決議や公告を整える
3. 申立てと債権者対応を進める
4. 残務と終了に向けた対応を確認する
実際には、並行する作業もあります。この順番だけで日程が決まるわけではありません。
事務所の契約や書類の保管が残れば、営業終了後も支出が続く可能性があります。「売上がなくなる日」と「費用がなくなる日」を分けておくと、予算の不足を見つけやすくなります。
費用を用意できないときは、資金の出所から再検討する
費用が足りない場合は、手続きの見積もりと資金計画を組み直します。個人で借入を増やして穴を埋める判断を急がず、使える会社資金と入金見込みを確認してください。
費用不足を伏せたまま依頼を進めても、支払いの段階で止まるおそれがあります。最初の説明で、準備できる金額と支払える時期を伝えます。
資金の確認は、次の順序で進めると整理しやすくなります。
- 現在の会社資金を確認する
- 回収予定の入金を確認する
- 必要な支出と時期を並べる
- 足りない金額を専門家へ伝える
事業を譲って代金を得る案も、検討対象になり得ます。ただし、譲渡が成立する見込みや入金時期を確かめる必要があります。予定だけで費用を賄えることにはしないでください。
資金不足が深い場合には、別の法的整理も含めた判断が必要になります。特別清算という名前にこだわらず、会社の状態に合う進め方を検討します。
会社の特別清算と社長の連帯保証は、別の着地点を設ける
会社が特別清算に入っても、経営者個人の保証債務が自動でなくなるわけではありません。会社側の弁済見込みとあわせて、保証契約をどう整理するかを検討します。
裁判所の開始判断だけで、保証の解除は確認できない
特別清算の開始は、会社側の手続きの進展です。社長個人が負っている保証について、解除や整理が済んだことを示すものではありません。
会社の借入の整理と、社長の保証債務の整理を混同しないでください。 会社からの返済後に何が残るのかを、契約ごとに確かめます。
確認する対象は、次のとおりです。
- 保証の対象となっている借入
- 会社からの返済で減る残高
- 保証人に残る負担の見込み
- 解除や整理についての合意内容
会社の清算の説明だけを聞いて安心すると、個人側の確認が遅れることがあります。「この手続きが終わった時点で、私の保証はどうなるか」と分けて尋ねてください。
口頭の見通しと、正式に確認された内容も区別します。保証の解除を確認する資料や時期について、依頼する専門家と認識をそろえておきます。
経営者保証に関するガイドラインも、会社側の整理とあわせて確認する
すでに負っている保証債務については、経営者保証に関するガイドラインに整理の枠組みがあります。ただし、財産を開示すれば利用できる、という単純な仕組みではありません。
同ガイドライン第7項(1)の場面では、会社側の手続きも要件にかかわります。会社が法的債務整理手続か準則型私的整理手続を申し立てているか、同時に申し立てる、またはその見込みであることなどが必要です。
これは、新たな保証を付けない融資の要件とは区別します。すでに保証した借入を整理したい経営者は、現在の保証債務に関する要件で検討します。
出典は、全国銀行協会「経営者保証に関するガイドライン」です。
特別清算を選べば、個人側にも一定の結果が付いてくるわけではありません。会社と個人の資産状況を踏まえ、対象となる債権者との合意の見通しも含めて確認してください。
家族の生活費と会社の清算資金を分けて把握する
廃業を考えている経営者は、会社の返済を優先し、自分の生活費を後回しにしがちです。家計を支える資金がどれだけ残るかも、早い段階で確認しておきます。
ただし、会社のお金を生活費として移してよい、という意味ではありません。会社と個人の財産を分け、適法な扱いを確認するための整理です。
- 個人名義の預金や財産
- 家計で必要になる支出
- 廃業後に見込める収入
- 個人が負っている借入や保証
家族に説明するときも、会社の負債総額をそのまま個人の支払額として伝えないようにします。まだ決まっていない内容は、未確定だと添えてください。
従業員や取引先への責任を考えることと、家族の生活を整理することは両立します。社長自身の状況が把握できると、どこまで対応を続けられるかも判断しやすくなります。
事業を残せるかを確認してから、清算方法を絞り込む
廃業を考えていても、事業の引継ぎと会社の清算を組み合わせられる場合があります。一方、資金や合意の見通しによっては、破産などの法的整理が適切な場合もあります。
通常の清算・特別清算・破産を、返済の見通しから比べる
手続きの名称より、会社の財産で債務をどう処理できるかを先に確認します。費用が安そう、印象が穏やかという理由だけでは、適切な手続きを選べません。
→ 横にスクロールできます
| 選択肢 | 検討の出発点 | 裁判所との関係 |
|---|---|---|
| 通常の清算 | 債務を払える見通し | 特別清算とは異なる |
| 特別清算 | 清算中の支障など | 開始判断などに関与 |
| 破産 | 支払不能など | 裁判所の手続き |
この表は、検討の入口を整理したものです。実際の選択は、資産の状態や債権者との関係によって変わります。債務超過の疑いがある清算株式会社については、清算人の申立義務も考慮します。
破産した会社の財産は、破産手続きの中で処理されます。通常の清算をそのまま続けるものとは区別してください。
詳しくは特別清算と清算の違いを整理する比較帳|廃業時の返済・裁判所・連帯保証をご覧ください。
事業譲渡で残せるものと、売り手に残るもの
事業譲渡では、会社が営んでいる事業を買い手へ移します。借入を売り手の会社に残し、事業を引き継ぐ形もあります。その場合、売り手側では借入や会社の清算への対応が続きます。
譲渡代金が入ることと、すべての負債を処理できることは別です。費用や税金も含め、返済に回せる金額を確かめます。会社のお金を社長個人の手取りと混同しないようにしてください。
引継ぎの検討では、次の事項を整理します。
- 買い手へ移す事業や資産
- 引継ぎを希望する従業員
- 継続に必要な契約や許認可
- 売り手に残る借入と未払い
従業員に働く場を残したい場合も、買い手の希望だけでは決まりません。本人の意向や雇用条件を確認する仕事が残ります。取引先との契約も、引き継げる前提で話を進めず、条件を確かめます。
営業を止めて人や取引が離れた後では、引継ぎの条件が変わる可能性があります。事業を残す検討は、閉鎖の準備とあわせて進めてください。
あさひの後方支援と、弁護士等が担う法的な対応
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。事業価値の説明資料づくりやM&Aの条件設計を通じて、経営者本人の判断と協議を後方から支えます。
債権者との法的な交渉や裁判所への対応を、当社が代理するという意味ではありません。交渉の主体は経営者本人や清算人です。必要に応じて依頼する弁護士等が、法的な対応を担います。
役割は、依頼時に分けて確認します。
- 当社は事業譲渡の可能性を検討する
- 当社は事業価値の説明資料を整える
- 弁護士等は法的整理と交渉を扱う
- 経営者本人は事実と希望を伝える
当社の相談は無料で、着手金はありません。M&A仲介報酬は、成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。
裁判所への費用や弁護士報酬などは、仲介報酬とは別に確認が必要です。初回相談では、決算書と借入の一覧から整理を始められます。そろっていない資料があっても、その状況をお伝えください。
よくある質問
特別清算は、裁判所へ申し立てれば利用できますか
申立てだけで利用が決まるわけではありません。解散して清算中の株式会社であることに加え、会社法上の開始原因があるかを裁判所が判断します。会社側では、財産と債務の実態や清算の見通しを説明する準備が必要です。
債権者との合意や費用の手当てが難しい場合は、別の手続きを含めて検討します。特別清算を希望する理由と、現在の支払状況を分けて整理してください。
社長本人が裁判所へ行く必要がありますか
社長本人の出席が必要かは、清算人としての立場や裁判所の求めによって確認します。毎回出席するとも、すべて任せてよいとも決めつけず、依頼する弁護士に対応範囲を確かめてください。
会社の経緯や財産については、経営者の説明が必要になることがあります。資料の所在と連絡方法を整え、求められた確認に応じられる状態にしておきます。
裁判所が特別清算の開始を命じると、社長も自己破産になりますか
会社の特別清算と社長個人の自己破産は、別の手続きです。会社側の開始だけで、個人の自己破産まで決まるわけではありません。ただし、連帯保証がある場合は、個人側の負担を別に検討します。
保証契約と個人の資産状況を確認し、整理の選択肢を考えます。会社の財産だけを調べて、個人側の見通しを判断しないでください。詳しくは特別清算とは何か|破産との違いから利用条件・会社と保証の整理までをご覧ください。
まだ解散していませんが、特別清算の相談はできますか
解散前から、特別清算を含めた選択肢の相談はできます。申立ての段階とは分けて、返済の見通しや事業の引継ぎ、経営者保証の状況を整理するためです。
解散を先に済ませてから相談しよう、と考える必要はありません。残っている仕事や雇用への影響も確認したうえで、営業終了と法的な手続きの順序を検討します。
まとめ
借入の一覧に保証人と担保の欄を加え、会社の現預金残高と次の支払日を書き出してください。解散済みかどうかも添えて、特別清算の検討と事業の引継ぎを含め、あさひ国際会計株式会社へ現在の状況をお聞かせください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496