


目次
この記事の対象と結論
亡くなった経営者の保証債務は、相続放棄によって引き継がずに済む場合があります。ただし、故人の預金や自宅、自社株なども相続しない選択です。保証だけを外し、ほしい財産を選んで受け取る手続きではありません。
親の会社を手伝っていた方や、後継者になったばかりの方には、家族の相続と会社の資金繰りが同時に迫ります。請求書が届けば、立て替えて収めたくなるかもしれません。まずは書類と期限の確認からです。
保証債務と相続放棄は、故人の財産、保証契約、自分自身の契約を分けて判断します。 相続放棄の期限を守る検討と、事業をどう残すかの検討は並行して進めます。この記事は一般的な整理であり、個別の法的判断や申立ては、依頼者が委任する弁護士等の専門家が担います。
相続放棄で対象になるのは、故人から引き継ぐ保証債務
相続放棄は、亡くなった方の相続に関する選択です。会社の借入そのものや、家族が自分で結んだ保証契約まで消すものではありません。
会社の借入と社長個人の保証を別の欄に書く
法人が借りたお金は、まず法人の債務として整理します。社長が亡くなったことだけで、借入の名義が家族に変わるわけではありません。一方、故人が個人で負っていた保証責任は、相続の検討対象になり得ます。
混乱しやすいのは、会社と社長の名前が同じ書類に出てくる場面です。会社の借入残高だけを見て「家族の借金になった」と考えると、判断を急ぎやすくなります。確認する欄を分けましょう。
- 借主として記載されている名義
- 保証人として記載されている名義
- 担保に入っている財産の所有者
- 請求書の宛名と請求の根拠
個人事業で故人自身が借主だった場合は、法人の借入とは整理が異なります。「会社のために借りた」という使い道だけで区別せず、契約上の名義を確認してください。
請求が来ていなくても保証の確認は必要
会社が返済を続けている間は、家族に保証の請求が届いていないこともあります。それでも、将来の負担を調べる対象から外せません。預金や不動産の一覧だけでは、相続する内容が見えないためです。
民法446条は、保証人について「これを履行する責任を負う」と定めています。保証契約には書面等の要件がありますが、家族の手元に写しがないことと、契約が存在しないことは別の話です。電子契約の記録も含めて確認します。出典:e-Gov法令検索「民法」。
連帯保証の場合は、通常の保証に認められる抗弁にも違いがあります。「先に会社へ請求してほしい」と求めれば済むとは考えないでください。保証の種類と、請求できる状態になっているかを分けて調べます。
自分も保証人なら、相続放棄後に責任が残る場合がある
後継者や配偶者が、以前から会社の連帯保証人になっていることがあります。その責任は、故人から相続したものとは別です。故人の相続を放棄しても、自分が結んだ保証契約の扱いは残ります。
書類への署名を思い出せない場合もあるはずです。融資の更新時や、代表者の交代時に何へ署名したかを確認します。故人の名前だけを探すと、自分の責任を見落としかねません。
新たな保証を求められた場面も慎重に扱います。「会社を続けるための事務手続き」と説明されても、署名後の責任を先に確認してください。相続による承継と、新しく保証人になる行為は、別々の判断です。
放棄しても会社の返済や担保は別に残る
家族が相続放棄を選んでも、法人の借入がそれだけでなくなるわけではありません。会社の事業を続けるなら、売上の入金と支払いを管理する人が要ります。停止する場合にも、会社側の整理が残ります。
また、相続放棄によって担保権まで外れるとは考えられません。誰の不動産が、どの債務の担保になっているかを確認します。家族固有の財産でも、担保提供の契約があれば別の問題です。
廃業した後の保証も、事業の停止とは分けて扱います。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。会社を閉める判断だけでは、相続の問題は片づきません。
無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
保証債務と相続放棄は、残したい財産と負担を並べて比べる
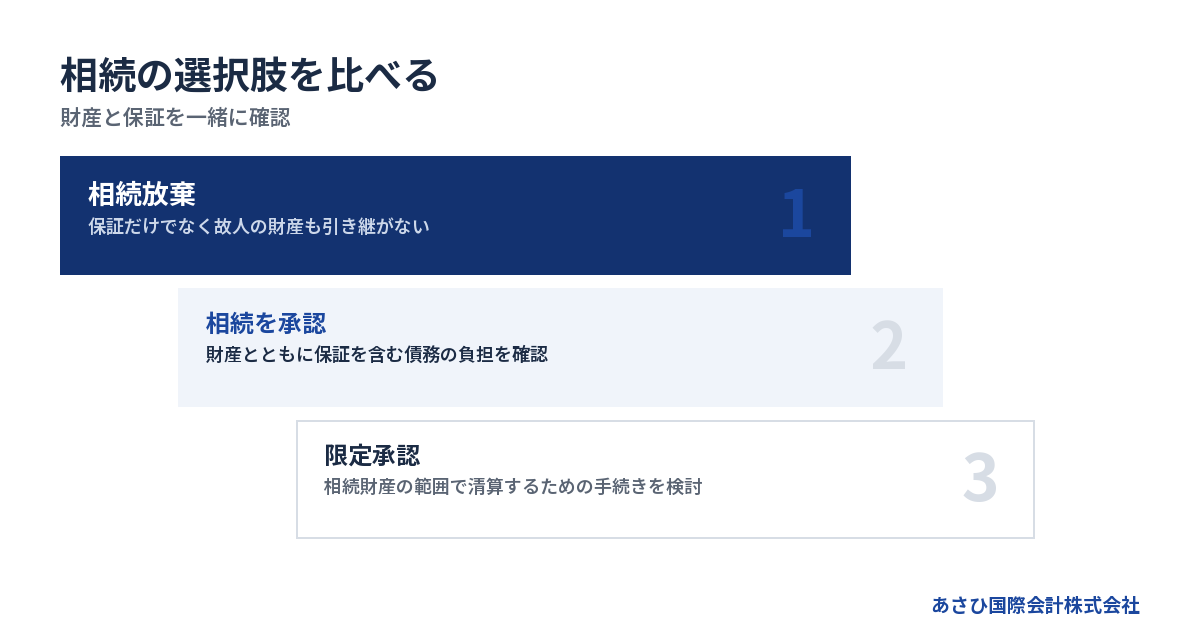
相続放棄の比較では、保証の金額に加え、受け取れなくなる財産を確認します。資産と債務が分からない段階で、承継か放棄かを急いで決める必要はありませんが、期限の管理は先に始めます。
自宅だけ残して保証だけ放棄する選択はできるか
相続放棄は、故人の財産と債務をまとめて引き継がない選択です。自宅は受け取り、保証債務だけを放棄する使い方はできません。故人が所有していた自社株も、同じ相続の中で扱います。
ただし、家族がもともと所有していた財産まで放棄するわけではありません。夫婦で共有していた自宅なら、故人の持分と配偶者自身の持分を分けます。「家族の家」という呼び方だけでは判断できない部分です。
比較表では、相続の選択と、その後の事業の選択を混ぜないようにします。
→ 横にスクロールできます
| 選択肢 | 故人の財産 | 故人の債務 | 主な確認点 |
|---|---|---|---|
| 相続を承認する | 引き継ぐ | 原則引き継ぐ | 保証を含む負担 |
| 相続放棄 | 原則引き継がない | 原則引き継がない | 自宅や株式の扱い |
| 限定承認 | 清算を前提に扱う | 相続財産の限度 | 共同相続人と手続き |
表は制度の入口です。自宅に住み続けられるか、株式をどう扱えるかまで、この表だけで決まるものではありません。個々の財産の所有関係と契約を重ねて確認します。
資産が多く見えても、すぐ返済に使えるとは限らない
故人に不動産や自社株があれば、資産の合計は大きく見えるかもしれません。しかし、評価額と換金できる金額には違いがあります。売却までの時間や、担保の有無も確認する必要があります。
とくに自社株は、会社の借入や事業の状態で評価が変わります。会社の資金繰りが厳しいときに、株式の額面や過去の評価を返済原資として扱うのは避けたいところです。
比較には、次の情報を使います。
- 財産を売れる見込みの有無
- 売却に必要な同意や手続き
- 担保付き借入の残高
- 家族の生活に必要な支出
会社が返済を続ける見込みも判断材料になります。ただし、現時点で延滞していないことだけを理由に、保証債務の調査を省かないでください。入金の遅れや主要な取引の終了で、返済の前提が変わることがあります。
財産と借金が見えないときの限定承認
相続で得た財産の範囲を限度として、故人の債務などを清算する仕組みが限定承認です。資産と負債のどちらが多いか分からない場面で、検討対象になる場合があります。単に借金の上限を決めるだけの手続きではありません。
共同相続人がいる場合は、原則として全員でおこなう必要があります。相続放棄のように、自分だけで選びやすい仕組みとは異なります。清算の手間や費用も検討対象です。制度の概要は、裁判所の相続の限定承認の申述に示されています。
残したい財産があるという理由だけで、限定承認が適するとは決められません。家族の意向と必要な手続きを確認し、相続放棄や承認と並べて比較します。名称を知った段階で財産を動かすのは控えましょう。
家族内の「借金は後継者が払う」だけでは足りない
相続人の間で、後継者が保証債務を負担すると話し合うことがあります。その合意だけで、債権者に対する他の相続人の責任までなくなるとは扱えません。家族内の分担と、債権者への責任を分けて確認します。
同じく、「遺産を何ももらわない」と家族へ伝えるだけでは、家庭裁判所での相続放棄と同じ効果にはなりません。書類の名前や、署名した内容の確認が必要です。
後継者を支えたい気持ちと、自分の生活を守る判断は両立して考えられます。会社の役員として関わること、株式を相続すること、保証人になることを一括で引き受けないでください。それぞれに必要な判断があります。
相続放棄の期限は、会社の結論を待たずに管理する
相続放棄には、法律上の検討期間があります。事業承継や売却の話が進んでいても、相続の期限が自動で延びるわけではありません。
起算点は死亡日と同じとは限らない
相続放棄などを判断する期間は、原則として、自分のために相続が始まったと知ったときから3か月です。根拠は民法の相続に関する規定で、裁判所も同じ期間を案内しています。死亡日と知った日が違う事情もあるため、起算点を確認します。出典:裁判所「相続の放棄の申述」。
「借金を知った日から数えればよい」と自己判断するのは避けてください。後で債務が分かった場合には、知らなかった事情なども問題になります。請求書を受け取った日だけで、期限が決まるとは限りません。
記録するのは、次のような日付です。
- 故人の死亡を知った日
- 自分が相続人だと知った日
- 保証の存在を知った日
- 請求書を受け取った日
同じ家族でも、事情が一致するとは限りません。家族代表の予定表だけで管理せず、相続人ごとに確認できる形にします。
調査が終わらないなら期間の伸長も検討する
保証契約が見つからない、財産の調査が終わらないなどの事情があれば、家庭裁判所に検討期間の伸長を求める方法があります。ただし、連絡や相談だけで期間が延びる仕組みではありません。
期限が迫ってから書類不足に気づくと、対応の余地が狭くなります。調査を始めた段階で、判断に足りない情報を挙げておきましょう。
- 契約書を入手できていない
- 相続財産の名義が分からない
- 他の保証契約の有無が不明
- 請求額の根拠を確認できていない
会社の売却先を探していることと、相続の期間管理は別です。売却がまとまる見込みでも、締結時期や保証の扱いが変わる場合があります。「話が進んでいるから待つ」では、期限を守れないおそれがあります。
遺産の処分が、その後の選択に影響することがある
故人の財産を売ったり、自分のために使ったりすると、相続を承認したものと扱われる場合があります。預金の引き出しや車の売却を、身の回りの片づけと同じ感覚で進めないでください。
一方、財産を守るための管理と処分では、扱いが異なります。葬儀費用などの支出も、金額や目的を含む個別の判断が必要です。「少額なら問題ない」という共通の線引きで考えないようにします。
すでに動かした財産があるなら、隠さず記録を残します。
- いつ財産を動かしたか
- 何のために使ったか
- どの口座から支払ったか
- 領収書や契約書が残っているか
相続放棄を検討中なら、故人の財産の売却や使途を決める前に、法的な影響を確認してください。 すでに支出した場合も、それだけで結論を決めつけず、経緯を整理します。
請求が来たら、返済の約束より先に契約を確認する
「少しだけでも払ってほしい」と求められると、家族として応じたくなることがあります。支払いの影響は、使う財産や約束の内容によって変わります。故人の預金から払うのか、自分のお金なのかも区別が必要です。
債務を認める書類や、分割払いの合意書には、その場で署名しない進め方が考えられます。何を認める文書なのかを確認しましょう。新たな債務や保証を引き受ける内容が入っていないかも確認対象です。
連絡を無視してよいという意味ではありません。届いた文書と封筒を保管し、電話では相手と用件を記録します。裁判所からの書類がある場合は、その対応期限も別に管理し、相続の判断を待たせないようにします。
保証契約と財産の調査で、家族ごとの選択を具体化する
保証債務の見込みは、借入残高だけでは分かりません。契約の対象と、故人や家族の財産の名義をそろえて確認すると、放棄によって何が変わるかを整理できます。
借入残高と保証の範囲を同じ金額だと思い込まない
会社が複数の借入をしていても、故人がすべてを保証していたとは限りません。反対に、よく知っている取引以外にも保証がある場合があります。残高の合計だけを家族の負担と置き換えないでください。
確認に使う資料は、契約と残高を対応させます。
- 金銭消費貸借契約書
- 保証契約書や電子契約の記録
- 借入の返済予定表
- 契約変更に関する書類
利息などが請求に含まれる場合は、その根拠も確認します。契約の表紙だけでは、責任の範囲を把握できないことがあります。変更契約や別紙を含めて、内容がつながる状態にするのが目標です。
手元にない資料は「不明」と記載して構いません。推測の数字で埋めるより、何を取り寄せれば判断できるかを明らかにします。
根保証は「上限」と「対象の借入」を分けて読む
一定の範囲の取引から生じる債務をまとめて保証する契約を、根保証と呼びます。特定の借入だけを保証する場合とは、契約の読み方が変わります。
民法465条の2は、個人根保証について「極度額を定めなければ、その効力を生じない」と定めています。ただし、古い契約には契約時期に応じた確認も必要です。手元の書類に上限額が見当たらないだけで、責任がないと判断しないでください。出典:e-Gov法令検索「民法」。
上限額は、そのまま支払額を意味する数字ではありません。どの借入が対象か、対象となる元本がどこまで確定しているかを確認します。故人の死亡による扱いも、保証契約の種類に応じて判断する部分です。
将来の借入が対象に入らなくなることと、すでに対象となった債務の責任がなくなることも、区別してください。
自宅と自社株に加え、会社への貸付けも調べる
故人が会社に貸していたお金は、故人側から見ると会社へ返済を求める権利です。保証債務だけを確認していると、この財産を見落とすことがあります。
ただし、会社の帳簿に借入として載っていても、すぐ回収できるとは限りません。資金繰りが厳しければ、額面どおりの回収が難しい場合もあります。相続財産に記載することと、生活費として使えることを分けます。
会社に関係する財産は、次の資料で確認します。
- 故人が所有していた株式の資料
- 会社と故人の貸し借りの記録
- 事業用不動産の名義資料
- 会社へ貸している設備の契約書
会社の敷地が故人名義なら、相続の選択が営業にも関係します。財産の帰属が決まる前に、会社が自由に売却できるものとしてM&Aの条件へ入れないようにします。
放棄後は次の順位の相続人や保管財産も確認する
先の順位の相続人が放棄すると、別の親族が相続人になる場合があります。誰かが放棄したら、家族全体の問題が終わるとは限りません。親族関係によって、次に確認すべき人が変わります。
相続人になったことを知る時期も人によって異なります。放棄の事実と保証に関する資料を共有できるよう、家族内で連絡の方法を決めておくと、突然の請求による混乱を減らせます。
また、放棄した時点で現に占有している相続財産については、引き渡しまで保存の義務が問題になる場合があります。放棄後なら自由に処分してよい、とは考えないでください。
鍵や書類を誰が保管しているかも記録します。家族の放棄と、建物や設備の管理が宙に浮かないようにするためです。
会社を残す選択は、相続放棄と別の判断として進める
相続放棄と事業の存続は、同じ結論になるとは限りません。家族の相続判断を守りながら、会社側では経営を続ける人や譲渡の可能性を確認する必要があります。
後継者になることと、株式を相続することを区別する
会社の経営に関わる立場と、株主として株式を保有する立場は異なります。故人の株式を相続しない場合でも、会社との関係を整理する余地はあります。ただし、代表者の選任や意思決定の権限を確認しなければなりません。
「家族だから会社を売れる」とは考えないでください。故人の株式を譲渡するには、その権利を誰が扱えるかが問題になります。相続放棄を検討しながら売却を進めると、相続財産の処分に関わるおそれもあります。
一方、法人が保有する事業の譲渡では、会社側の権限や承認を確認します。故人個人の財産の売却とは区別が必要です。
事業の価値を整理する作業は進められても、契約や財産の移転は別の段階です。情報収集と実行を同じ判断にしないことが、選択肢を保つ助けになります。
M&Aの合意だけでは金融機関の保証は外れない
買い手が「保証も引き継ぐ」と約束しても、その約束だけで金融機関との保証契約が変わるわけではありません。保証の解除や移行には、金融機関等の判断が関わります。
株式譲渡では法人格が変わらず、会社の借入は会社に残ります。事業譲渡を選ぶ場合にも、残った会社の債務と保証をどう扱うかが課題です。譲渡の方法だけで、家族の負担が決まるものではありません。
相続発生後の検討では、次の事項を対応させます。
- 誰が譲渡契約を結べるか
- どの財産を譲渡するのか
- 譲渡代金が誰に入るのか
- 保証の扱いを何で確認するか
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。会社の出口を比べるときも、家族の相続期限を別に管理します。
保証債務の整理には、会社側の手続きも関係する
経営者保証に関するガイドラインには、一定の要件のもとで保証債務を整理する枠組みがあります。相続放棄とは仕組みが異なり、家族が希望すればそのまま使える制度ではありません。
既存の保証債務を整理する場面では、会社側の手続きも要件になります。法的債務整理や準則型私的整理の申立てが同時におこなわれる場合など、会社側の状況との対応が必要です。対象債権者に経済的な合理性があるかも問われます。
相続人の立場で利用を検討できるかは、契約や承継の状況を踏まえた法的な確認が必要です。資産を開示すれば保証が外れる、という理解では進められません。制度の原文は全国銀行協会「経営者保証に関するガイドライン」に掲載されています。
状況によっては、法的整理が適切な場合もあります。事業を残す検討と、相続放棄や破産等の判断を競わせず、それぞれの要件を確認します。
当社が担うのは、資料とM&A条件設計の後方支援
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。相続放棄の法的判断や家庭裁判所への申立てを代行する立場ではありません。
当社の役割は、事業と財務の資料を整理し、譲渡の可能性を検討する後方支援です。金融機関へ説明する資料の整備や、事業価値の説明資料の作成をおこないます。保証の解除を見据えたM&Aの条件設計も、その範囲に含まれます。
協議や交渉の主体は、権限のある経営者ご本人です。法的な対応が必要な場面は、依頼者が委任する弁護士等の専門家が担います。家族が経営者の立場にあるかも含めて、役割を確認します。
事業を残す余地を調べることと、相続を引き受ける結論は別です。相談したから相続承認や売却を決める、という順序にはしません。
相続発生後30日以内は、期限・契約・資金繰りをそろえる
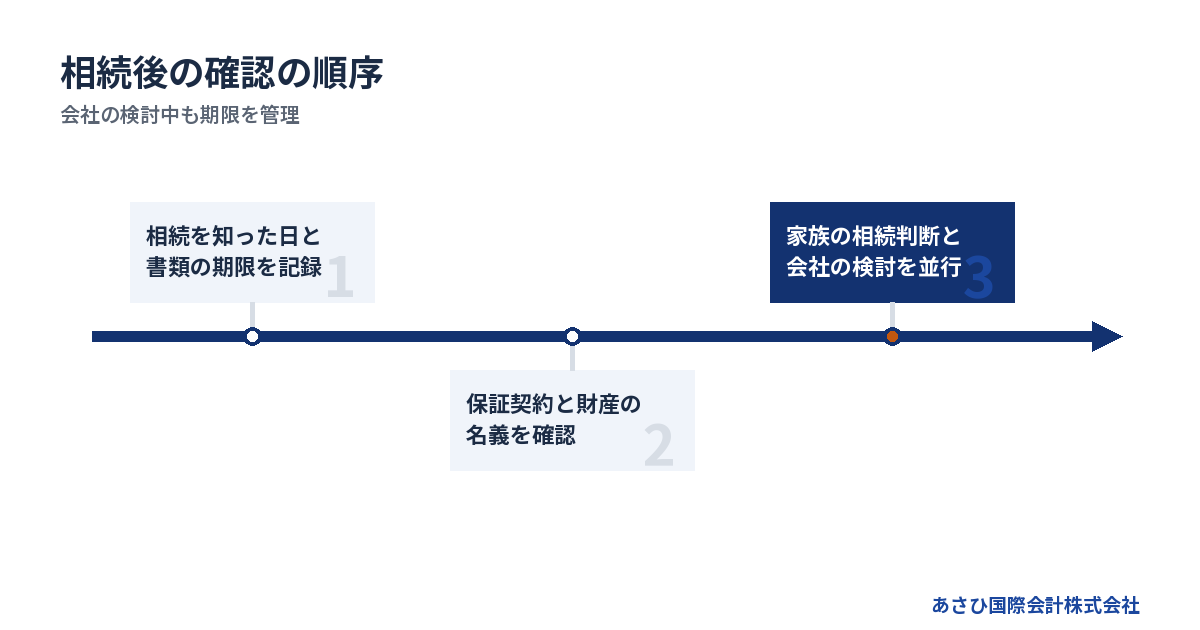
相続発生後30日以内に進めたいのは、結論を急ぐことより、判断に必要な資料と担当をそろえる作業です。この30日間は実務上の行動目安であり、法定期限を置き換えるものではありません。
まず日付と届いた書類をひとまとめにする
最初の作業は、相続に関係する日付と請求の記録をまとめることです。会社の整理が長引いても、家族の期限が見える状態をつくります。
1. 相続を知った経緯と日付を記録する。
2. 届いた請求書と封筒を保管する。
3. 署名済みの書類を一覧にする。
4. 近い回答期限を予定表へ入れる。
家族の誰かがすでに金融機関へ連絡しているなら、やり取りも共有します。説明が食い違うと、何を約束したかの確認に時間がかかります。
書類をそろえるために、すべての家族が同じ結論を出す必要はありません。各自の相続判断と、共通の資料を集める作業を分けると進めやすくなります。
会社のお金と故人のお金を混ぜずに支払い予定を確認する
給与や家賃の支払日が近いと、故人の預金から補いたくなるかもしれません。しかし、相続財産の使用が相続の判断に影響する場合があります。使えるお金かどうかを、残高だけで決めないでください。
会社の資金繰りは、会社名義の資料で確認します。
- 現在の会社預金の残高
- 入金予定と入金の確度
- 直近の給与などの支払日
- 借入返済の予定と延滞の有無
帳簿上の利益より先に、支払日に資金が足りるかを見ます。会社側で判断できる人がいないなら、その権限の問題も早めに整理する必要があります。
故人の資金に頼らないと事業が続かない状態は、相続承認を急ぐ理由にはできません。資金不足の期限を伝えたうえで、会社の継続や整理を検討します。
家族会議では、希望と責任を別々に記録する
家族で話すときは、「会社を残したいか」だけを聞くと結論が偏ります。残したい財産や引き受けられる負担は、人によって違うためです。
- 自宅について希望する暮らし方
- 会社へ今後関わる意思
- 自分名義の保証契約の有無
- 相続の判断に足りない情報
従業員を守りたいという希望があっても、相続人全員に同じ負担を求める必要はありません。雇用を引き継ぐ可能性は、会社の事業価値や買い手の条件として検討します。
話し合いの目的は、家族の結論を無理にそろえることではありません。誰が何を心配し、どの資料があれば判断できるかを共有することです。結論を保留する場合も、次の確認日を決めておきます。
相談時は「判断できていないこと」をそのまま伝える
資料が全部そろうまで待つ必要はありません。相続の期限が近い、保証書がない、会社の支払いが迫っているなど、未確認の事情も相談の材料になります。
当社へ事業承継やM&Aを相談する際は、次の内容からお知らせください。
- 故人と会社の関係
- 相続を知った時期
- 把握している借入と保証
- 直近の資金不足の見込み
電話で状況を説明しづらい場合は、メールで箇条書きにしても構いません。法的な判断が必要な事項と、当社で整理する事業資料を分けて確認します。
事前に手元の情報をまとめたい方は、[連帯保証について相談前に整理しておくこと](/download/rentaihosho-seiri-sheet/)も使えます。資料を埋めることより、期限を逃さない連絡を優先してください。
よくある質問
保証債務の請求が来てから相続放棄を考えても間に合いますか?
請求を受け取った時期だけでは判断できません。相続を知った時期や、保証債務を知らなかった事情の確認が必要です。期限が過ぎたように見えても、その場で返済を約束せず、経緯と資料を整理してください。
請求書のほか、故人の財産を調べた記録も判断材料になります。「借金がないと考えた理由」を説明できる資料があれば、一緒に保管します。記事の一般論だけで、申述の可否を決めないようにしてください。
相続放棄をすれば、もともと自分が負っていた連帯保証もなくなりますか?
自分で結んだ連帯保証契約は、故人から相続する保証債務と別に扱います。故人の相続を放棄しただけでは、自分の契約上の責任までなくなるものではありません。双方の保証契約を並べて確認します。
後継者として新しい保証契約に署名した場合も同様です。故人の保証の処理が済んでいなくても、自分の責任が生じている可能性があります。契約日と保証の対象を、別の欄に記録してください。
相続放棄を選ぶと、会社は廃業することになりますか?
相続放棄だけで法人の廃業が決まるわけではありません。ただし、株式の帰属や経営の権限、事業用財産の扱いによって、営業を続ける条件が変わります。会社の資金繰りも含めて確認が必要です。
放棄を検討する家族が、故人の株式や財産を売却するのは慎重に扱います。事業を残す検討は可能でも、誰に処分の権限があるかを確認してから実行する順序になります。
あさひ国際会計への相談で、相続放棄の申立ても依頼できますか?
当社が扱うのは、再生型M&Aの仲介や、その検討に必要な資料整備です。相続放棄の法的判断や申立ては、依頼者が委任する弁護士等の専門家が担います。当社への相談だけで相続放棄の期限が延びることはありません。
M&Aのご相談は無料で、報酬は成功報酬のみ、着手金はありません。成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。相続の法的手続きにかかる費用まで、この報酬に含まれる意味ではありません。
まとめ
故人の財産を動かす前に、相続の期限と保証契約の名義を確認してください。 家族ごとの相続判断を守りながら、会社の借入と事業の行方は別の資料で整理します。
事業を残す可能性も調べたい方は、相続を知った時期と直近の支払予定を添えて、あさひ国際会計へご相談ください。結論が出ていない段階でも、分かっている情報から確認を始められます。
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全19ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月28日