


目次
この記事の対象と結論
自社株買いのメリットは、株主が株を現金に換えられ、会社が株主構成を整理できることです。ただし、会社の資金に余裕があることが前提になります。廃業を考えるほど資金繰りが厳しいなら、買い取り後も支払いを続けられるかを先に確認してください。
「会社に自分の株を買ってもらえば、生活費や借入の返済に回せる」。経営者保証を抱えていれば、そう考えるのも無理はありません。けれども、社長が受け取る代金は会社から出ていくお金です。株を手放しても、連帯保証が自動的に外れるわけではありません。
判断の軸は、会社に残る現金と、社長の税引き後の手取り、保証の扱いです。廃業か事業の引き継ぎかで迷う段階から、相談する経営者は珍しくありません。
自社株買いのメリットは「株主の出口」と「株主構成の整理」
自社株買いは、会社が自ら発行した株式を株主から買い取る取引です。非上場の中小企業では、株を売りたい人の出口をつくり、株主構成を整える目的で検討されます。
株主が売却先を探す負担を減らせる
非上場会社の株は、上場株式のように市場で売れるものではありません。退任する経営者や経営に関わらない親族が売却を望んでも、買い手が見つからないことがあります。
発行会社が買い手になれば、外部の購入希望者を探す負担を減らせます。事業を知らない相手に説明する工程も少なくなり、当事者の事情に合わせて条件を検討しやすくなるでしょう。
ただし、話が身内でまとまることと、適切な取引であることは別です。売却価格や必要な社内手続きは確認しなければなりません。
会社の支払い能力も関わります。株主にとって売却しやすくても、代金を払う会社が行き詰まれば、取引全体のメリットは小さくなります。売る側と買う側の両方から考える必要があります。
分散した株主構成を整理するきっかけになる
株主が分散している会社では、事業承継や会社の売却を考えたときに、各株主の意向確認に時間がかかることがあります。経営者の意思だけで話を進めにくい場面です。
会社による買い取りは、保有を続ける意思のない株主の退出方法になり得ます。将来の引き継ぎに向けて、誰が株主として残るかを整理しやすくなるのです。
とはいえ、買い取りだけで株主間の対立が解消するとは限りません。価格への不満や、一部の株主だけを対象にする理由が争点になる場合もあります。
最初に確認したいのは、誰が、何のために売りたいのか。退任に伴う換金なのか、親族間の整理なのかで、必要な検討は変わります。目的が曖昧なまま、価格の話から始めないようにしてください。
余裕資金を株主に還元できる
事業に必要な資金を確保したうえで、余裕のある現金を株主へ還元する手段としても、自社株買いは検討されます。株を売却する株主には、代金を受け取れるメリットがあります。
ただ、預金残高が多いだけでは余裕資金とは判断できません。近く支払う税金や設備の修理費があれば、その分を残す必要があります。入金が遅れた場合への備えも必要です。
廃業を検討しているなら、営業を止めるためのお金も見込んでください。契約の終了や従業員への支払いが残ることがあります。
使い道が決まっていない現金と、使っても困らない現金は違います。自社株買いを提案されたときは、買い取り額の根拠とともに、支払い後の資金見通しを確認することになります。
上場企業の「株価対策」をそのまま当てはめない
自社株買いの解説には、株価への好影響や資本効率の改善がよく登場します。上場企業では、株主還元への姿勢が市場の評価につながる場合があります。
非上場の中小企業では、同じ発想だけで判断しにくい点に注意が必要です。買い取りを発表すれば市場価格が上がり、いつでも換金できるという関係にはありません。
帳簿上の指標が変わっても、本業の売上や入金が増えるとは限りません。借入の返済原資が新たに生まれる取引でもありません。
廃業が頭をよぎる状況なら、経営指標の見栄えより支払日の現金残高を見てください。メリットを判断する順序は、上場会社のニュースを読むときとは変わります。自分の会社で、誰のどの問題が解消するのかまで落とし込むと、目的を見失いにくくなります。
資金繰りが厳しい会社では、買い取り後の現金不足が問題になる
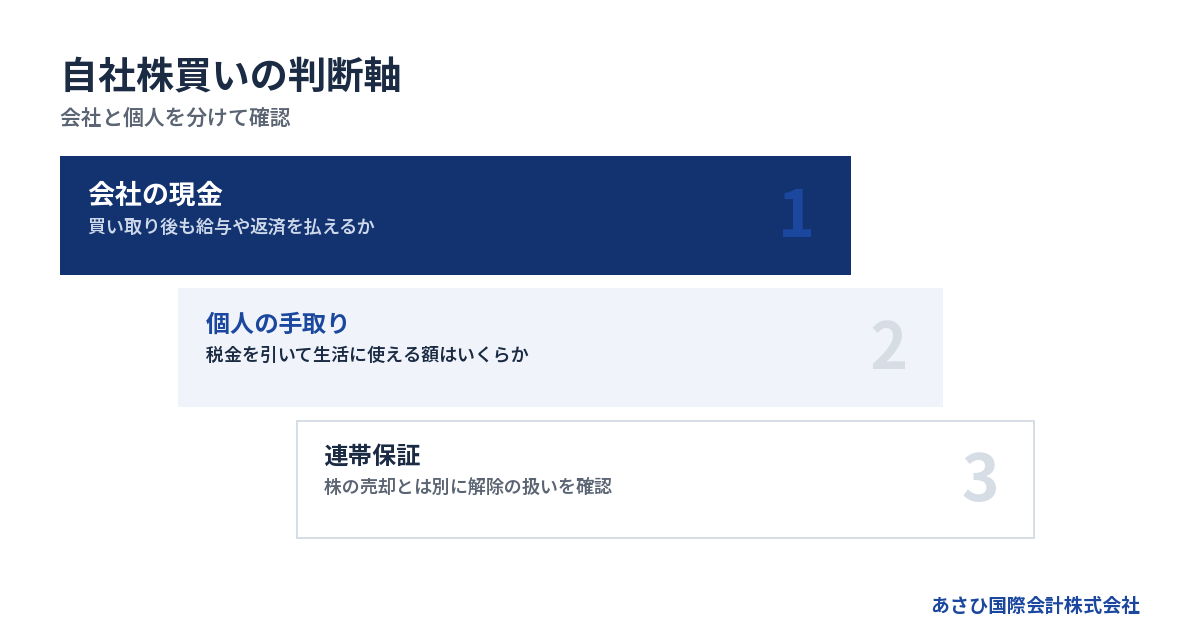
自社株買いによって株主の手元資金が増えても、会社の現金は減ります。廃業を検討している会社では、買い取り後に残る資金で何を支払えるかが判断の中心です。
社長の手取りと会社の支払い能力を別々に見る
社長が大半の株式を保有していると、会社と個人のお金を一体で考えがちです。しかし、自社株買いでは、会社の預金から株主個人へ代金が移ります。
社長が受け取るお金と、会社が使えるお金は別です。
手取りが増えて生活への不安が和らいでも、会社側では給与や仕入代金の支払いが難しくなるおそれがあります。結果として借入の返済が止まれば、経営者保証の問題も重くなりかねません。
検討時には、会社と個人の資金表を分けてください。会社側には買い取り代金を支出として載せ、個人側には税金を見込んだ入金として載せます。
同じお金を、会社の運転資金と個人の生活資金の両方に数えないこと。この区別だけでも、「売れば安心」という見通しのずれに気づきやすくなります。
預金残高と買い取りに使える金額は一致しない
会社に現金があっても、その全額を自社株買いに使えるわけではありません。自己株式の取得には、手続きや財源に関する法的な制約があります。具体的な可否は、決算内容などを踏まえた確認が必要です。
さらに、法律上の確認を終えても、資金繰り上の余裕があるとは限りません。利益が出ていても売掛金をまだ回収していなければ、支払いに使う現金は不足します。
反対に、預金が残っていても、その原資が借入金である場合もあります。借りたお金を使えば、返済義務は会社に残ります。
確認事項は分けて整理しましょう。
- 法的に買い取れる財源があるか
- 支払日までに現金を用意できるか
- 買い取り後の支払いを続けられるか
どれかが未確認なら、価格や実行日を先に約束しない方が、後戻りを減らせます。
買い取り後の資金表には廃業費用も載せる
営業を続ける場合と、止める場合では、必要な支出が変わります。廃業を検討しているなら、普段の資金繰り表だけでは見落としが出ます。
たとえば、売上が止まった後にも契約上の支払いが残ることがあります。設備の処分に代金がかかったり、想定した価格で資産を売れなかったりする可能性もあります。
資金表に追加する項目は、会社の実態に合わせて確認してください。
- 従業員に支払う給与や退職金
- 店舗や事務所の契約終了にかかる費用
- 設備や在庫の処分にかかる費用
- 残る税金や社会保険料
- 借入の返済と専門家への費用
金額が不明な項目は、空欄のまま合計から外さないでください。「未確認」と記し、契約書や見積もりで埋めていきます。廃業費用を残せない買い取りなら、実行額や取引そのものの見直しが必要です。
借入で買い取り資金をつくるなら返済の道筋を問う
会社が新たに借り入れて自社株を買う案では、現金の流出だけでなく、今後の返済負担も増えます。経営者個人の資金需要を満たせても、事業の収益力が変わらなければ返済は重くなります。
借りられるかどうかだけで判断しないでください。買い取り後の売上見通しと、返済を続ける期間の事業計画を結び付けて確認します。
廃業を考えている会社なら、なおさら慎重な検討が必要です。事業を止めた後、何を原資に返すのかが曖昧なままでは、借入を増やす理由が説明できません。
個人で借りて会社へ入金する案も同様です。会社の資金不足を埋める代わりに、個人の返済負担が増える可能性があります。会社と個人のどちらに債務が残るかまで、資金の流れを追ってください。
税金を引いた手取りまで計算して、自社株買いのメリットを比べる
自社株買いの代金は、そのまま株主の自由に使えるお金になるとは限りません。会社による買い取りと第三者への売却では、税金の扱いが変わる場合があります。
会社に売る場合は、代金全体を同じ税率で計算しない
個人が自社の株式を発行会社へ売る場合、代金の一部が配当として扱われることがあります。株の売却代金でも配当とみなす部分を「みなし配当」と呼びます。
国税庁は、自己株式の取得等について、収入金額から「みなし配当とされる部分の金額を除いた金額」を扱う枠組みを説明しています。受取額の全体を通常の株式売却益と同じように計算すると、手取りを見誤るおそれがあります。
出典:国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」
非上場株式では、配当所得に当たる部分と、株式の譲渡所得等に当たる部分を分けた検討が必要です。個人のほかの所得も税負担に関わります。
買い取り価格を決める段階で、税理士による試算を組み込んでください。入金後に初めて税額を知ると、生活費や返済に回せる金額が予定より少なくなりかねません。
価格が同じでも第三者への売却とは手取りが変わり得る
自分の会社へ売る案と、外部の買い手へ売る案を比べるなら、額面の価格だけでは足りません。課税の違いに加え、費用を誰が負担するかも確認します。
比較表には、受取額から何を差し引くかを明記してください。
→ 横にスクロールできます
| 比較する項目 | 会社による買い取り | 第三者への株式譲渡 |
|---|---|---|
| 代金を払う主体 | 発行会社 | 外部の買い手 |
| 会社の現金 | 買い取り分が減る | 取引条件を確認 |
| 個人の税金 | みなし配当等を確認 | 譲渡所得等を確認 |
| 保証の扱い | 別途確認 | 別途確認 |
第三者への株式譲渡でも、会社が持つ現金や借入の状態は価格交渉に影響します。「会社から払わないなら、その分だけ得になる」と単純には判断できません。
税金の違いを先に整理したい方は、詳しくは自社株のみなし配当と税金の落とし穴をご覧ください。
買い取り価格には根拠と資金面の両方が要る
社長が生活を立て直すために必要な金額と、株式の適切な価格は一致するとは限りません。欲しい手取りから逆算するだけでは、会社が払う金額の根拠にならないのです。
株価の検討では、会社の財産や負債に加え、事業の収益見通しなどを確認します。一方、価格の根拠を説明できても、その代金を会社が払えるかは別の問題です。
債務超過なら、株式の評価と事業そのものの価値を分けて考える必要があります。株主に帰属する価値が厳しく見られる場面でも、買い手が事業の引き継ぎに意味を見いだす場合があります。
整理したいのは、提示価格の高さだけではありません。税引き後の手取りと、会社に残す資金、解消を目指す負担を合わせて比べてください。
価格を誰がどう見るかについては、詳しくは自社株をいくらで買うかは買い手で変わるをご覧ください。
株を手放すメリットと連帯保証の解除は別に確かめる
自社株買いで株主としての立場が変わっても、借入の保証契約が自動的に消えるわけではありません。廃業を考える経営者は、売却代金と保証の扱いを分けて検討してください。
株主・代表者・保証人はそれぞれ違う立場
会社の株を持つ立場、会社を代表する立場、借入を保証する立場は異なります。同じ人が兼ねていても、ひとつの変更で残りも終わるとは限りません。
民法は保証人について、主たる債務者が履行しないときに「その履行をする責任を負う」と定めています。保証の責任は、株主であること自体とは別に確認する必要があります。
連帯保証には、通常の保証との違いもあります。民法第454条により、催告の抗弁と検索の抗弁を有しません。「会社への請求が済むまで個人には関係しない」と考えないようにしてください。
退任や株の売却を予定しているなら、保証契約の写しを手元に集めましょう。金融機関ごとに、誰がどの借入を保証しているかを確認するところから始まります。
個人で受け取った代金を返済に回す場合も確認が必要
「会社に株を買ってもらい、その代金で借入を返す」という案は、お金の流れを最後まで追う必要があります。会社から個人へ移した後、どの債務を誰の立場で返すのかを明らかにしてください。
個人に税負担が生じれば、会社から出た金額のすべてを返済に使えるとは限りません。返済後の会社の支払い能力にも影響します。
また、借入の一部を返しただけで、残る借入の保証まで外れると考えるのは早計です。返済する債務と、解除を求める保証の範囲を照らし合わせる必要があります。
「株が売れた」と「保証が終わった」は、別々に確認する事項です。
資金繰りが厳しい段階の資金移動には、債権者への影響を含む法的な確認も伴います。契約や支払いに進む前に、依頼する弁護士等による確認を組み込んでください。
第三者への譲渡でも、買い手の約束だけでは終わらない
第三者へ株式を譲渡する場合も、買い手との合意だけで金融機関との保証契約が消えるわけではありません。保証の解除や移行には、金融機関等の判断が関わります。
中小企業庁の中小M&Aガイドラインでは、経営者保証の扱いが最終契約で取り決める事項に含まれています。買い手の義務を決めることと、金融機関から正式な解除を得ることは区別されます。
出典:中小企業庁「中小M&Aガイドライン」
話を進める際は、少なくとも次の内容を明確にしてください。
- 解除の対象となる借入と保証
- 解除に向けた買い手側の対応
- 解除が進まない場合の契約上の扱い
- 正式な解除を確認する書面
金融機関との協議は経営者本人が担い、必要に応じて弁護士等へ依頼します。仲介会社の役割や責任範囲も、契約時に確認しておくと認識のずれを減らせます。
廃業を考えるなら、自社株買いと事業を譲る案を同じ条件で比較する
自社株買いが役立つのは、株主の退出と会社の資金余力が両立する場面です。事業を終えるかどうかで悩んでいるなら、第三者への譲渡や廃業も含めて、残る負担を比較します。
自社株買いは「会社を続ける人」がいるかを問う
引退する株主から会社が株を買い取り、その後も後継者が経営を続けるなら、株主構成の整理が事業承継に役立つ可能性があります。買い取り後の経営体制まで見えている場面です。
一方、経営を担う人が決まらず、廃業も考えている状態なら、株の買い取りだけを先に進めても問題は残ります。営業を誰が続け、借入をどう返すかが未解決だからです。
確認する順序は、株価より事業の行き先からです。継続するなら後継者と運転資金、止めるなら終了までの支払いを確かめます。
家族が株を持っている場合も、保有と経営の意思を混同しないでください。株を残したい気持ちがあっても、事業を引き受ける準備ができているとは限りません。家族それぞれの希望を分けて聞く必要があります。
第三者への株式譲渡は外部の買い手が代金を払う
第三者への株式譲渡では、通常、買い手が売り手である株主へ代金を支払います。発行会社が自ら代金を負担する自社株買いとは、お金の出どころが異なります。
ただし、株式譲渡では法人格が変わらず、借入などの債務は会社に残ります。買い手は債務や将来の支出も確認するため、売却価格と借入残高を切り離して考えることはできません。
引き継ぎ後の経営体制も検討対象です。売り手が退任できる時期や、従業員の処遇などを条件に反映させます。価格が高くても、希望する退出が難しい条件なら比較をやり直す必要があります。
あさひ国際会計株式会社が支援して成約した案件には、売上4,000万円規模の小規模な会社もあります。規模だけで可能性を閉じる必要はありません。ただし、買い手の有無や成約条件は個別に確認します。
事業譲渡では会社に入る代金と残る債務を追う
事業譲渡は、事業に関する財産などを譲る取引です。通常、代金を受け取るのは事業を譲る会社になります。経営者個人が株を売る場合とは、受取人も異なります。
そのため、譲渡代金をそのまま社長の生活費として見込むことはできません。会社に残る債務や税金を踏まえ、受け取ったお金の使い道を検討します。
引き継ぐ契約や許認可についても、必要な対応を確認しなければなりません。事業を譲れば従業員や取引がそのまま移ると決めつけず、対象ごとに条件を整理してください。
債務の扱いにも例外があります。商号の継続使用などにより、譲受会社に責任が生じる場合もあります。「債務を残して事業だけ移せる」と単純には考えられません。
事業を残すことと、残る会社を整理すること。その両方に見通しが立って、初めて廃業との比較ができます。
廃業は費用と債務の整理まで含めて比べる
廃業を選ぶ場合も、営業を止めるだけで借入や保証が終わるわけではありません。財産をどう処分し、支払いをどう終えるかまで確認が必要です。
自社株買いとほかの選択肢は、次のように目的を分けて比べると整理しやすくなります。
→ 横にスクロールできます
| 選択肢 | 主な検討目的 | 資金面の確認 |
|---|---|---|
| 自社株買い | 株主構成の整理 | 会社の買い取り余力 |
| 第三者への株式譲渡 | 経営の引き継ぎ | 価格と会社の債務 |
| 事業譲渡 | 事業の引き継ぎ | 代金と残る債務 |
| 廃業・清算等 | 事業の終了 | 終了費用と返済原資 |
比較の際は、従業員や取引先への影響も載せてください。雇用を残したい希望があるなら、買い手の受け入れ条件を確認します。廃業なら、終了までの説明と支払いを準備することになります。
状況によっては、法的整理が適切な場合もあります。売却の成立を待つ間に資金不足が深まるなら、待てる期間を含む検討が必要です。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準をご覧ください。
買い取りを約束する前に、資料と相談内容を整える
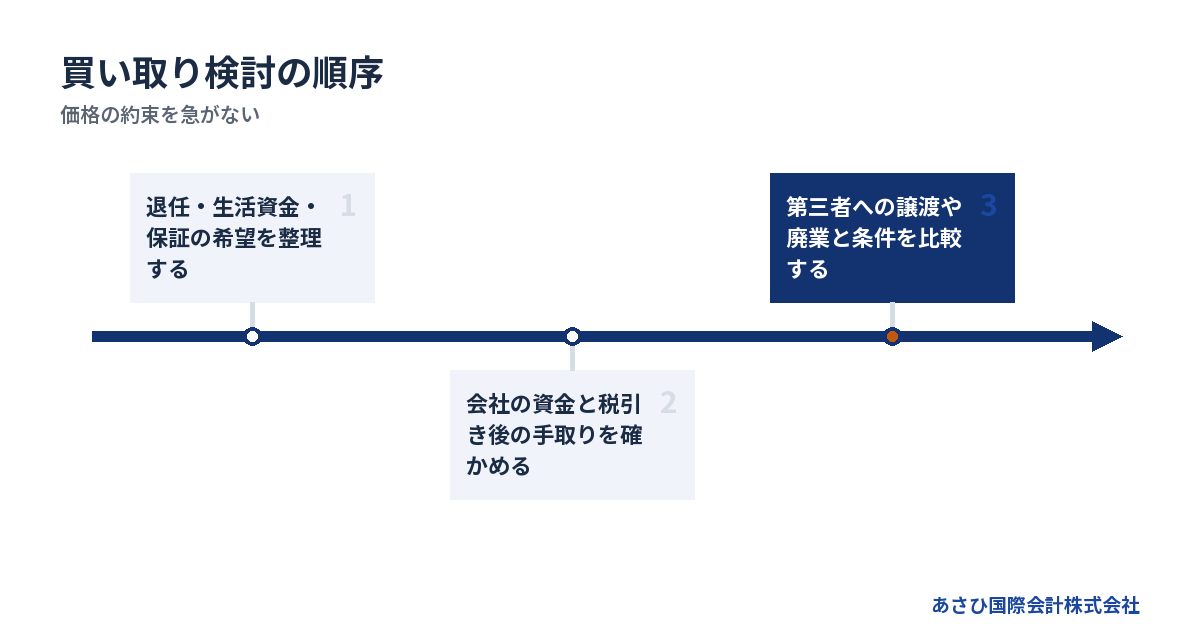
自社株買いの検討は、支払える金額と株主の希望を分けて整理すると進めやすくなります。資金繰りに不安があるなら、資料がすべてそろうまで相談を待つ必要はありません。
最初の相談では「何を終わらせたいか」を伝える
株を売りたいという希望の背景には、異なる悩みがあります。経営から退きたいのか、生活資金を確保したいのか、連帯保証への不安を減らしたいのかで、検討する案は変わります。
相談時には、結論を決めるより、希望と現在の制約を伝えてください。自社株買いを実行すると決めていなくても構いません。
- 経営を続けたいか、退きたいか
- 従業員の雇用を残したいか
- 株を売りたい人は誰か
- 直近の支払いに不足があるか
- 個人保証への請求を受けているか
説明がうまくまとまらなくても、支払日と不足しそうな金額から話せます。期限を過ぎた支払いがある場合は、その点を先に伝えてください。
家族にどこまで話しているかも、今後の進め方に関わります。生活費への不安と会社の資金不足を分けて共有すれば、家族のお金を追加で投入する判断も落ち着いて検討できます。
手元の資料から不明点を見つける
書類を集める目的は、立派な説明資料を完成させることではありません。会社が払える金額と、保証や株式の現状を確かめるためです。
まずは、手元にある範囲で次の資料を確認します。
- 直近の決算書と現在の試算表
- 入出金の予定が分かる資金繰り表
- 借入の返済予定表
- 保証契約書の写し
- 株主と保有株数が分かる資料
会社の預金残高だけでなく、入金予定の確かさも確認してください。回収が遅れている売掛金を予定どおりの入金として扱うと、買い取り後の残高を高く見積もるおそれがあります。
株主についても、社長の記憶と資料が一致するかを確かめます。名義や保有株数に不明点があれば、そのまま伝えてください。曖昧な部分を埋めてから契約条件に進む方が、途中で話が止まるリスクを減らせます。
会計・税務・法律・仲介の役割を分ける
自社株買いには、資金の検討だけでなく税務と法律の確認が伴います。相談先を選ぶときは、誰がどの判断を担うのかを尋ねてください。
税理士には、売却先による課税の違いや手取りの試算を確認します。弁護士等には、取得手続きや債権者への影響、保証契約に関する法的な確認を依頼します。第三者への譲渡を検討する場合は、仲介会社が買い手候補や取引条件を検討します。
あさひ国際会計株式会社の役割は、再生型M&Aの仲介と、資料整備や条件設計による後方支援です。金融機関との協議に必要な資料を整え、事業価値の説明資料を作成します。協議の主体は経営者本人であり、必要に応じて依頼する弁護士等が法的な対応を担います。
依頼前には、報酬と業務範囲を書面で確認してください。自社株の税務試算とM&A仲介を、同じ契約や料金だと思い込まないようにするためです。
費用を出せない不安も、初回に伝えてよい
相談の段階で手元資金が乏しいなら、支払える費用に限りがあると伝えてください。費用が分からないまま契約し、後から捻出に困ることを避けるためです。
当社の再生型M&Aのご相談は無料です。仲介報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬自体が無料という意味ではありません。
報酬額と精算方法は、契約前にご確認いただきます。別途依頼する専門家の費用や税金についても、誰がいつ支払うのかを分けて見積もってください。
譲渡代金や成約の見込みが定まっていない段階では、費用まで賄えると見込んで資金を使わないようにします。成約しない場合の対応も含め、会社の現金が残っているうちに比較を進める方が、選べる道を検討しやすくなります。
よくある質問
自社株買いをすれば会社の資金繰りは改善しますか?
会社が代金を支払うため、通常は手元の現金が減ります。株主への還元や株主構成の整理には役立つ場合がありますが、それだけで本業の入金や利益が増える取引ではありません。資金繰りが厳しいなら、買い取り後の支払いを続けられるかを先に確認してください。
赤字や債務超過でも、自社株買いのメリットはありますか?
株主構成を整理する目的があっても、財源や資金繰りの制約が先に問題になります。赤字という情報だけで取得の可否は判断できませんが、債務超過の会社では特に慎重な確認が必要です。会社の現金を使う買い取りと、外部の買い手による事業の引き継ぎを分けて検討します。
自分の株を会社へ売り、社長を辞めれば連帯保証も終わりますか?
株式の売却や代表者からの退任だけで、連帯保証が終わるとは考えないでください。保証は契約に基づく責任です。借入ごとに保証の範囲を確認し、金融機関等の同意と、正式な解除を確認する書面を確かめる必要があります。
廃業か売却か決まっていなくても相談できますか?
当社では、廃業と売却のどちらにするか決まっていない段階のご相談も承っています。自社株買いを考えた理由と、直近の支払い状況をお伝えください。会社に残る資金や保証の状況を整理し、再生型M&Aを検討できるか確認します。状況によっては法的整理が適切な場合もあるため、売却を前提に結論を急ぐ必要はありません。
まとめ
会社が自社株を買った後の預金残高と、社長の税引き後の手取りを別々に書き出し、保証契約の写しをそろえてください。支払いに不足が出る、または保証の扱いが分からない場合は、買い取りを約束する前に、その資料をもとにご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496