


目次
この記事の対象と結論
自社株買いで社員がメリットを得られるかは、株を持っているか、買い取り後も会社に資金が残るかで変わります。株を持たない社員に、買い取り代金が直接渡るわけではありません。
借入の連帯保証を抱え、廃業も考えているなら、社員の給与と仕事を続けるための資金から確認してください。株主への支払いができても、その後の給与が足りなければ、社員を守る判断にはつながりません。
会社が自社の株を買うことと、社員が勤務先の株を買うことも別の取引です。誰のお金が、誰に渡るのか。そこを分けると、雇用への影響が見えてきます。
廃業を迷う段階で相談する経営者は珍しくありません。社員への責任とご家族の暮らしを抱えたまま、ひとりで結論を急ぐ必要はありません。
自社株買いと社員の株式購入は、お金の出どころが違う
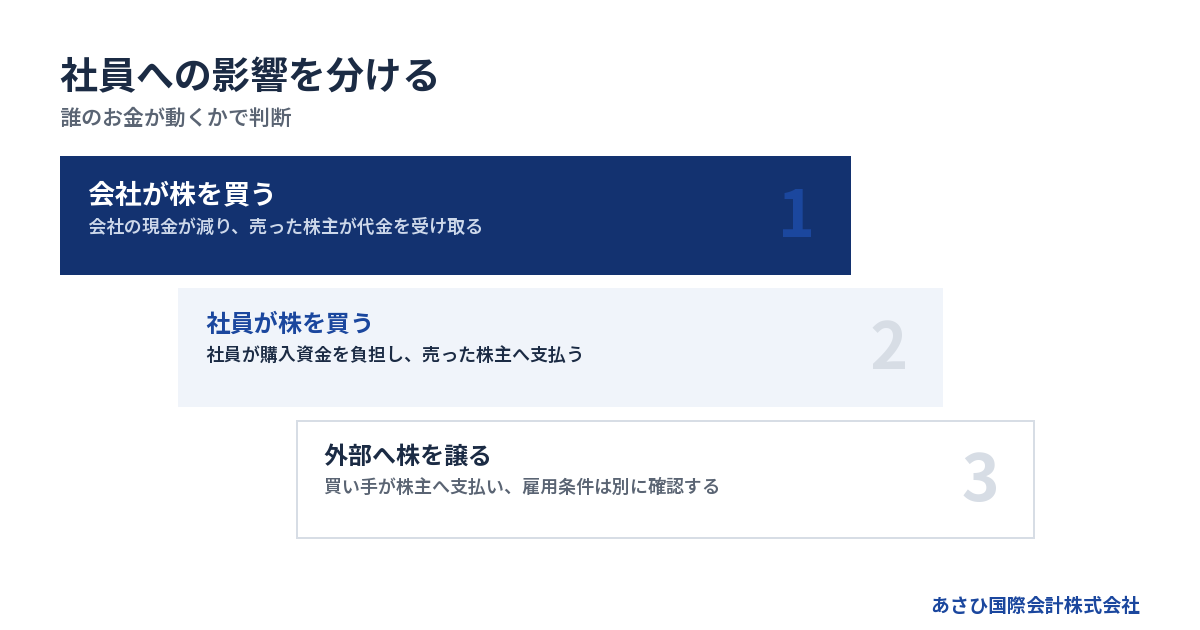
自社株買いは、会社が株主から自社の株式を買い取る取引です。社員が勤務先の株式を買う場合は、社員自身が買い手になります。
会社が買い取る場合、代金を受け取るのは売った株主
経営者が持つ株を会社に売るなら、会社から経営者へ代金が渡ります。社員が持つ株を会社に売るなら、受け取るのはその社員です。雇用されているという理由だけで、代金が配られる仕組みではありません。
ここで混同しやすいのが、経営者個人の資金と会社の資金です。社長の手元にお金が残っても、会社では現金が減ります。社員の給与や仕入れ代金は、引き続き会社が払う必要があります。
買い取りを考えるなら、次の区分で整理してください。
- 株を売る人は誰か
- 代金を払う人は誰か
- 支払い後の資金はどこに残るか
- 給与を払う口座にいくら残るか
帳簿上の利益だけでは判断できません。売掛金の入金が遅れると、黒字でも給与日の現金が足りなくなるからです。株主の希望額を先に決めると、事業を続ける資金が後回しになりかねません。
社員が買う場合、株の購入代金は社員の負担になる
社員が経営者から株を買えば、社員から経営者へ代金が渡ります。その取引だけで会社の運転資金が増えるわけではありません。社長が交代しても、会社の支払い不足が残ることがあります。
仕事をよく知る社員が引き継ぐと、現場のつながりを保ちやすい場合があります。ただし、仕事への理解と、株を買う資力は別です。購入後の資金繰りまで担えるかも確認が要ります。
社員が株を取得する話では、次の点を分けて考えます。
- 株の購入に使える個人資金
- 引き継いだ後の会社の運転資金
- 経営を担う本人の意思
- 借入と連帯保証の取り扱い
「長く勤めているから任せられる」という信頼だけでは、資金計画は作れません。退職後の生活費や家族の備えまで購入資金に含める話なら、本人が負担を理解できる説明も必要です。
外部の買い手への譲渡も、代金の受取人で意味が変わる
外部の買い手に経営者の株式を譲る場合、株式の代金は売った経営者に入ります。会社へ資金を入れる計画があるなら、それは別途確認する事項です。「買い手がつけば会社の口座も潤う」とは限りません。
一方、会社が事業を譲る場合は、事業の対価を受け取るのは譲渡した会社です。その資金をどう使うか、残る借入をどう扱うかまで検討します。
→ 横にスクロールできます
| 取引 | 代金を払う人 | 代金を受け取る人 | 社員への主な影響 |
|---|---|---|---|
| 会社の自社株買い | 自社 | 株を売った株主 | 会社の現金が減る |
| 社員への株式譲渡 | 社員 | 株を売った株主 | 購入資金を負担 |
| 外部への株式譲渡 | 外部の買い手 | 株を売った株主 | 経営体制が変わる |
| 会社の事業譲渡 | 事業の買い手 | 事業を売った会社 | 雇用の扱いを確認 |
社員への影響を読む出発点は、このお金の流れです。詳しくは自社株買いとは何かをお金の流れから理解する、廃業を考える社長の判断材料をご覧ください。
社員へのメリットは、持ち株の有無と買い取り条件で変わる
社員が株を持っていれば、自社株買いが換金の機会になる場合があります。株を持っていない社員には、給与や雇用を通じた影響を分けて考える必要があります。
株を持つ社員には、現金に換える機会になりうる
非上場会社の株は、買い手が見つからなければ売却が進みません。退職や家計の事情で手放したくても、希望どおりの時期に現金化できないことがあります。会社の買い取りは、その出口の候補になります。
ただし、売れることと、希望額を受け取れることは別です。価格に合意できても、支払日が先なら当面の生活費には使えません。分割払いの提案なら、途中で支払いが止まった場合の扱いも確認します。
社員へ説明する条件は、少なくとも次の内容です。
- 買い取る株式の範囲
- 価格を決めた根拠
- 代金の支払日と支払方法
- 税金を差し引いた後の見込み
退職する社員から買い取る場面では、株の売却代金と退職に伴う支払いを分けます。両方をまとめて「退職時に払うお金」と呼ぶと、何に対する支払いかが曖昧になります。契約と説明資料も区別しておくと、認識の食い違いを減らせます。
株を持たない社員には、給与が増える直接の仕組みはない
会社が自社株を買っても、その取引だけで給与や賞与が増えるわけではありません。社員への還元を考えるなら、賃金として何を払うのかを別に決める必要があります。
株価の上昇を期待する説明も、社員への利益と直結させないでください。株を持たない社員は、その株を売って利益を得る立場にありません。株を持つ社員でも、買い手と価格が決まらなければ、現金としては受け取れません。
社員の立場では、次の内容のほうが生活に直結します。
- 給与が予定日に支払われるか
- 現在の仕事を続けられるか
- 勤務地や勤務時間が変わるか
- 今後の説明をいつ受けられるか
経営者が「会社の価値を高めるため」と説明しても、給与への不安が残っていれば納得につながりにくくなります。株式の話と雇用の話を同じ言葉で済ませず、社員が知りたい条件に置き換えて伝えてください。
株主構成の整理が社員の安心につながるのは、事業が続く場合
退職した社員や経営に関わらない株主の持ち株を整理すると、承継の話を進めやすくなる場合があります。誰が株主で、誰の同意や手続きが必要かを把握しやすくなるためです。
その結果、後継者や外部の買い手への引き継ぎが進めば、社員にも間接的な利点が生まれます。経営の見通しが立ち、仕事を続ける条件を話し合えるようになるからです。
もっとも、整理のために会社の資金を使い切れば逆効果です。株主構成がすっきりしても、仕入れが止まれば事業は続きません。効果を判断するときは、株式の整理後に何が進むのかまで具体化します。
「売却を考えているから、先に全部買い取る」という順序も再検討の余地があります。買い手が各株主から直接取得する形を含め、資金の出どころを比べるためです。会社が買い取る案に決める前に、承継全体の条件を並べてみてください。
廃業を考える会社では、買い取り後の給与資金を先に見る
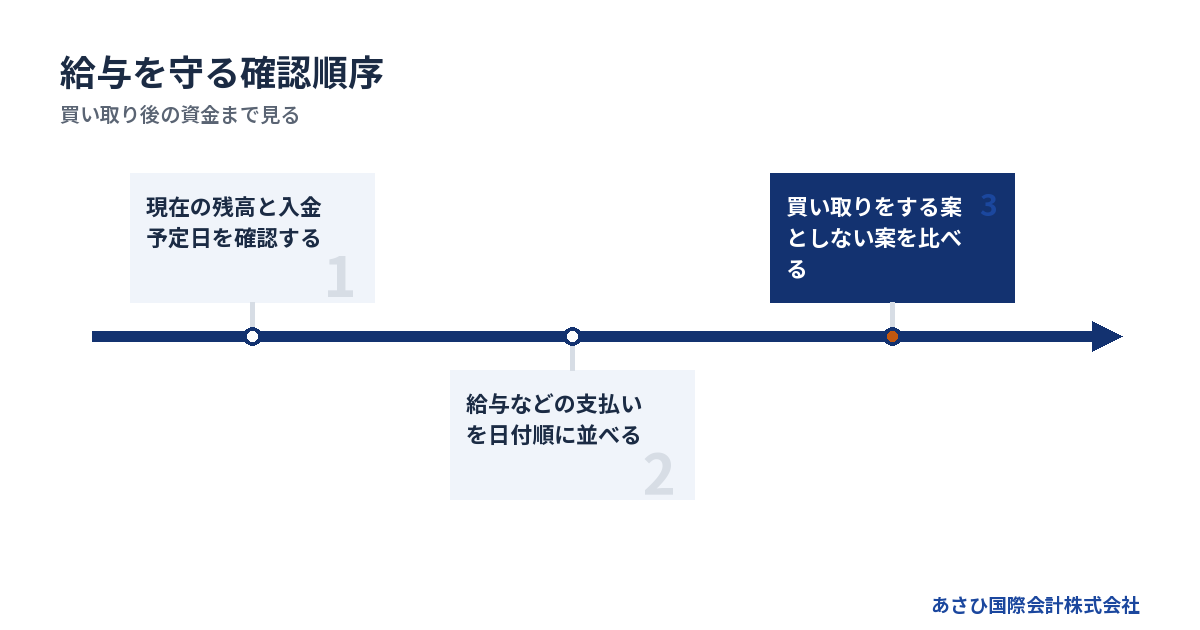
資金繰りが厳しい会社では、自社株買いの利点より、実行後に払えなくなる支出がないかを先に確認します。口座残高だけでなく、入金と支払いの日付を重ねて見る作業です。
買い取り代金を払った後の残高を、給与日まで追う
今の残高から買い取り代金を引くだけでは、判断材料が足りません。給与日までに入る予定の売上と、それまでに出ていく支払いを並べます。入金予定には、回収が遅れる可能性も反映してください。
資金繰り表では、自社株買いを実行する案と、実行しない案を比較します。差が出るのは残高だけではありません。買い取りをしたために仕入れを減らすなら、売上にも影響が及びます。
確認の順序は次のとおりです。
1. 現在の預金と現金を確認する
2. 入金予定を日付ごとに並べる
3. 給与などの支払日を並べる
4. 買い取り代金を反映して比べる
売却予定の資産があっても、代金を受け取る日が決まっていなければ、給与日の資金として扱わないほうが現実的です。借入の追加も同じです。相談中の資金と、使える状態の資金は分けてください。
株を渡す約束で、給与の支払いを置き換えない
給与の支払いが苦しいときに、株を渡して待ってもらう案を考えるかもしれません。しかし、社員が株主になることと、働いた分の賃金を受け取ることは別の話です。
労働基準法の賃金支払いに関する本文には、「通貨で、直接労働者に、その全額を」とあります。例外の扱いには要件があるため、株式を渡せば給与の問題も解消すると考えないでください。
出典:労働基準法第24条、e-Gov法令検索。提供資料では2026年8月19日に条文確認済み。
すでに未払いがあるなら、社員ごとに支払済みの額と未払いの額を確認します。株の購入や売却の話に同意したかどうかと、給与の記録を結び付けないことも必要です。
社員の好意に頼って支払いを先送りすると、家庭の支出に影響が及びます。説明の際は、支払いの見込みが立っている範囲と、まだ決まっていない部分を分けてください。見込みがない日付を、安心してもらうために約束するのは避けます。
利益や純資産があっても、買い取りに使える現金とは限らない
決算書に利益が出ていても、その金額が預金として残っているとは限りません。未回収の売上や在庫に形を変えている場合があります。借入返済が重ければ、営業で得た資金が返済に回っていることもあります。
反対に、口座に現金があるからといって、その全額を買い取りへ回せるとも限りません。近く払う税金や社会保険料を含め、使途が決まっている資金があるためです。実行に必要な法的な条件も、資金余力とは別に確認します。
判断に迷うときは、次の状態に分けてみます。
→ 横にスクロールできます
| 会社の状態 | 先に確認すること | 買い取りの考え方 |
|---|---|---|
| 給与資金に不足がある | 支払日と不足額 | 実行を急がない |
| 資金に余裕がある | 実行条件と残高 | 条件を精査する |
| 承継を検討している | 買い手と資金負担 | 他の形と比較する |
| 廃業を検討している | 残る債務と費用 | 終え方から考える |
社長が個人の生活費を確保したい事情も、相談時に伝えて構いません。ただし、会社から株式代金として支払う案が適切かは別の検討です。詳しくは自社株買いのメリットが生きる会社・負担になる会社、廃業を考える社長への判断材料をご覧ください。
社員に株を持ってもらうなら、退職時の出口まで説明する
社員による株式取得を考えるなら、購入時の期待だけでなく、売りたいときの条件まで示します。会社への愛着と、個人のお金を投じる判断は分けて受け止める必要があります。
仕事と資産を同じ会社に寄せる負担を伝える
勤務先の株を買う社員は、給与に加えて、投じた資金も会社の業績の影響を受けます。経営が悪化したとき、収入への不安と株の値下がりが重なるおそれがあります。
会社を支えたいという気持ちは尊重できます。ただ、苦しい状況を隠して参加を募ると、社員は負担を判断できません。「みんなが買うから」という空気で決めさせない配慮も要ります。
購入を検討する社員には、次の情報をそろえます。
- 現在の業績と資金繰り
- 株の価格を決めた考え方
- 配当や売却に関する条件
- 業績が悪化した場合の影響
経営者にとって都合のよい説明だけでは、引き継いだ後に信頼が崩れます。廃業も検討しているなら、その背景となる資金の不足や借入の重さを、判断に必要な範囲で伝えてください。経営を引き継ぐ話なら、なおさらです。
退職すれば会社が買い取る、と口頭だけで約束しない
退職時に株を手放せるかは、取得時の取り決めや会社の状況によります。「辞めるときには会社が買う」と説明していても、そのとき会社に資金がなければ、約束どおり進まないおそれがあります。
誰が買うのかを曖昧にしないでください。会社が買う案と、経営者個人が買う案では、資金を用意する人が変わります。他の社員へ売る案でも、その社員の意思と資力が必要です。
退職時の取り扱いについては、次の事項を確認します。
- 買い取りを約束している相手
- 価格を決める時点と方法
- 売却に必要な承認や手続き
- 支払いが難しい場合の取り扱い
会社法上、譲渡制限のある株式は会社の承認が必要です。株主が自由に売り先を探せるという説明だけでは足りません。定款や過去の契約も確認し、個別の権利関係は依頼する弁護士等と整理します。
出典:会社法第127条・第2条第17号(e-Gov法令検索)。提供資料では2026年8月18日に条文確認済み。
購入額と売却額が同じでも、税金の確認は省けない
社員から会社が株を買い取る場合、受け取る代金の扱いには税金の確認が要ります。「買ったときと同じ金額だから税金は関係ない」と先に決めないでください。
会社による買い取りでは、受取額の一部が配当とみなされる場合があります。一般に「みなし配当」と呼ばれる扱いです。第三者へ株を売る場合と、同じ計算になるとは限りません。
社員が退職後の生活費として売却代金を見込むなら、税引き後の金額が判断材料になります。会社側でも、税務処理に必要な情報を用意しなければなりません。受け取った代金を全額使った後で納税資金が不足しないよう、実行前に見込みを確認します。
確認に使うのは、株を取得したときの資料と、今回の買い取り条件です。資料が残っていないときは、推測した取得額で話を進めず、その事実を税理士へ伝えてください。
出典:国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合―法人の合併等、自己株式の取得等の場合―」、タックスアンサー No.1536。
社員の雇用を残したいなら、株の整理と事業の引き継ぎを分ける
社員の仕事を残すには、株式の持ち主だけでなく、引き継いだ後の事業と資金の見通しを確認します。自社株買いをしなくても、雇用を残す道を検討できる場合があります。
社員への承継は、本人の意思と経営を続ける資金で判断する
現場を知る社員への承継には、顧客や仕事の進め方を引き継ぎやすい利点があります。それでも、廃業を避けたい気持ちだけで後継者を決めるのは慎重に考えたいところです。
株を買う資金を用意できても、引き継いだ会社の赤字が続けば、追加の資金が要ります。社員自身が新たな負担を抱え、以前より厳しい立場になるおそれもあります。
承継の検討では、次の内容を具体化します。
- 本人が経営を担う意思
- 引き継いだ後の収支見込み
- 不足する運転資金の調達見込み
- 借入と保証に関する協議事項
社員が断った場合も、雇用上の評価と結び付けない姿勢が求められます。経営を引き受ける判断は、勤務を続ける判断より負担が重いためです。候補者の家族の生活にも関わる話として、検討する時間を設けてください。
外部への譲渡では、雇用の条件を言葉だけで終わらせない
外部の買い手へ引き継ぐ場合、社員の雇用を続ける条件を具体的に確認します。「社員は大事にする」という説明だけでは、譲渡後の働き方が見えません。
株式譲渡では会社の法人格が変わらず、会社の借入なども会社に残ります。事業譲渡では、対象となる事業や財産を定め、雇用の取り扱いも個別に確認します。どの方法でも、社員の希望と買い手の計画をすり合わせる作業が要ります。
確認事項は、次のように書面で整理します。
- 雇用を続ける社員の範囲
- 給与と勤務条件の取り扱い
- 未払給与や退職金の扱い
- 社員への説明時期と担当者
買い手の資金計画も見逃せません。譲渡代金を払えるだけでなく、その後の給与や仕入れに対応できるかを確認するためです。
当社が支援して成約した案件には、運送業で売上が1億円台の会社があります。債務超過は3,000万円規模、従業員は10名前後でした。社内の成約資料について2026年8月16日に確認した例です。この実績だけで、別の会社の成約や雇用条件を判断することはできません。
廃業する場合も、社員への支払いと説明を準備する
事業を続ける見込みが乏しい場合は、廃業や法的整理が適切なこともあります。M&Aを探す間に給与の未払いが増えるなら、探索を続ける負担も含めて判断しなければなりません。
社員を守りたいという思いは、会社を続ける方法だけに向ける必要はありません。未払いを把握し、退職後に必要な書類を整え、確定したことを伝えるのも責任の果たし方です。
準備する内容を、担当者と共有してください。
- 給与の支払済み額と未払い額
- 退職に関する決定事項
- 社員へ交付する書類
- 今後の説明日と連絡担当者
会社の財産や株式を動かす判断は、残る債権者への影響も含めて確認します。社員への支払いを考えている場合でも、独断で資産を移すのは避け、依頼する弁護士等に状況を伝えます。
続ける場合と終える場合を同じ表で比べると、必要な資金が見えやすくなります。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
社員のための判断でも、社長の連帯保証は別に確認する
自社株買いや株式譲渡をおこなっても、その取引だけで経営者の連帯保証が外れるわけではありません。株式の契約と、金融機関等との保証契約を分けて確認します。
株を手放して退任しても、保証の確認は残る
「社長を辞めれば借入への責任も終わる」と考えると、譲渡後に保証が残るおそれがあります。株主や代表者としての立場と、保証人としての責任は別の関係だからです。
民法の保証契約に関する条文には、「保証契約は、書面でしなければ、その効力を生じない」とあります。電磁的記録の扱いも定められています。まず、自分が何を保証したか分かる契約書や記録を確認してください。
出典:民法第446条(e-Gov法令検索)。提供資料では2026年8月18日に条文確認済み。
手元に写しがないことと、保証契約が存在しないことは同じではありません。記憶だけで「保証はない」と判断せず、借入先ごとの契約を確認する必要があります。
社員へ経営を引き継ぐ話と、旧経営者の保証を外す話は、別々に完了を確認します。 後継者が「引き受ける」と約束しただけで、金融機関との契約まで変わるものではありません。
買い手との約束と、金融機関の同意を区別する
M&Aの契約で保証解除に向けた義務を定めることは、買い手との約束を明確にする意味があります。ただし、解除の実施は金融機関等の判断によります。当事者間の契約だけで保証が消えるわけではありません。
中小企業庁の「中小M&Aガイドライン第3版」でも、保証の解除や引き継ぎは主要な契約事項とされています。買い手の信用力によって、解除が円滑に進まないリスクにも触れています。
出典:中小企業庁「中小M&Aガイドライン」。第3版の該当内容は、提供資料では2026年8月18日に確認済み。
契約を進める際は、次の事項を整理します。
- 対象となる借入と保証契約
- 金融機関へ説明する内容
- 解除までに必要な確認事項
- 想定どおり進まない場合の扱い
金融機関との協議の主体は経営者本人です。必要に応じて依頼する弁護士等が交渉や法的な対応を担います。資料づくりを担う立場と、交渉の当事者を区別すると、誰に何を依頼するかが明確になります。
相談では、買い取り案より先に支払日と株主の状況を伝える
あさひ国際会計株式会社では、会社の譲渡と連帯保証の解除を見据えた条件設計をご提案します。社員の雇用を残したい場合は、その希望と現在の資金繰りを併せてお伝えください。
当社の役割は後方支援です。金融機関への説明に使う資料を整え、事業価値を整理します。M&Aの条件設計も通じて、経営者ご本人の協議を支えます。
最初の相談では、分かる範囲で次の内容をお知らせください。
- 次の給与日と支払える見込み
- 借入残高と連帯保証の有無
- 株主と持ち株の状況
- 社員にすでに説明した内容
相談は無料で、着手金はなく、成功報酬のみです。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。これは当社の仲介報酬に関する説明で、税金や別途依頼する専門家の費用まで無料になる意味ではありません。報酬の算定方法と精算条件は、依頼前にご確認いただけます。
資料がそろうまで連絡を待つ必要はありません。「社員の株を買い取る約束がある」「給与を払うと資金が残らない」といった未整理の状態からでも、判断に必要な情報を整理できます。
よくある質問
自社株買いをすると、社員の給料やボーナスは増えますか?
自社株買いだけで給与や賞与が増える仕組みはありません。代金を受け取るのは、株を売った株主です。社員への還元を考えるなら、賃金として払う内容と原資を別に確認します。資金繰りが苦しい会社では、買い取りによって給与資金が減らないかを先に検討してください。
社員が自社株を買えば、会社の資金繰りは改善しますか?
社員が経営者個人から株を買う場合、代金は経営者に渡ります。その取引だけでは会社の現金は増えません。資金繰りの改善を目的とするなら、会社にどのように資金が入り、何の支払いに使うのかまで確認が必要です。社員の購入資金と会社の運転資金を同じものとして扱わないでください。
退職する社員から、自社株を買い取ってほしいと言われたらどうしますか?
取得時の契約や退職時の取り決めを確認し、誰にどのような義務があるかを整理します。そのうえで、価格と支払時期を検討します。会社の資金が足りない場合も、口頭で応じる約束を重ねず、契約上の扱いを依頼する弁護士等と確認してください。給与や退職金とは分けて記録します。
社員に会社を譲ると、社長の連帯保証も社員へ移りますか?
社員への株式譲渡だけで、連帯保証が移るわけではありません。旧経営者の保証をどう扱うかは、金融機関等との確認が必要です。社員が経営を担う意思と、新たな保証負担を受け入れる意思も分けて扱います。譲渡条件を決める際に、保証に関する協議事項を残さないよう整理してください。
まとめ
自社株買いを決める前に、株を売る人と代金を払う人を書き出し、買い取り後の給与日の残高を確認してください。資金が不足するなら、社員の持ち株の整理だけで結論を出さず、雇用を残す承継案と連帯保証の扱いを併せて当社へご相談ください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月25日