


目次
この記事の対象と結論
自社株の配当金をいつ受け取れるかは、会社が決めた配当の内容と支払予定によります。決算日を迎えただけで、自動的に口座へ入るものではありません。まず、配当を決めた議事録と振込予定を照らし合わせてください。
廃業後の生活費を考えると、会社に残るお金を受け取りたくなるものです。借入の連帯保証があるなら、なおさら不安が募ります。ただ、預金残高のすべてを配当に回せるとは限りません。
「いつ入るか」と「今、会社から出してよいか」は、分けて確認してください。 未払いへの対応や廃業費用も同じ資金から出ていくためです。
対象は、ご自身が経営する非上場の株式会社の株式を持つ経営者です。会社が保有する自己株式や、勤務先の持株会を通じた受け取りとは区別して考えます。
自社株の配当金は、決算日より支払予定を確認する
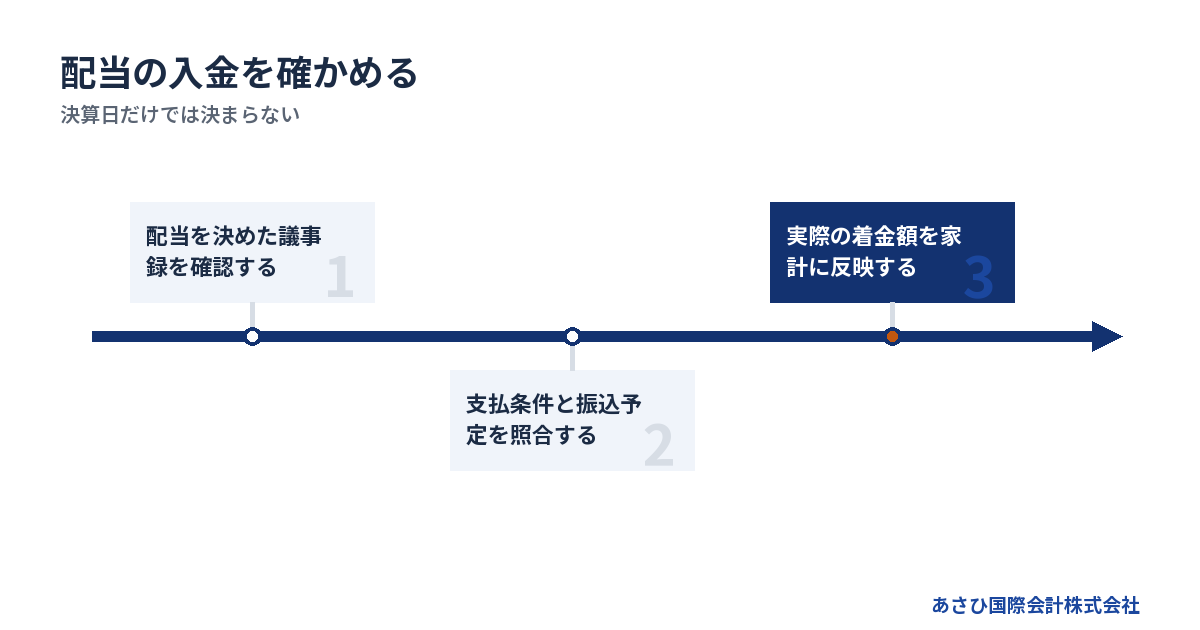
配当金の入金時期を知るには、配当を決めた書類と会社の支払予定を確認します。決算日や株主としての権利を確認する日だけでは、着金日は読み取れません。
決算を終えても、その日に配当が入るわけではない
決算日は、会社の成績や財産の状況を区切る日です。配当金を振り込む日とは役割が違います。決算書に利益があっても、配当をするかどうかは別の判断になります。
「前期は黒字だったから、決算後には受け取れるはず」。そう考えて生活費の予定を組むと、資金が足りなくなるおそれがあります。会社が配当を予定していなければ、入金日も決まっていません。
まず、次の内容を分けて確かめましょう。
- 配当をする方針があるか
- 配当の決議がおこなわれているか
- 支払う金額と日程が決まっているか
- 振込に使える資金があるか
昨年の振込日も参考にはなります。ただし、今年も同じ日とは限りません。業績や資金繰りが変わった年ほど、過去の通帳より今回の決定内容を優先します。
基準日・決議日・支払日は意味が異なる
配当の書類には、いくつかの日付が出てきます。受け取る権利の対象者を確認する日と、配当を決める日を混同しないようにしてください。
→ 横にスクロールできます
| 日付・項目 | 主に確認すること | 入金との関係 |
|---|---|---|
| 決算日 | 財産や損益の区切り | 着金日とは別 |
| 基準日 | 権利の対象となる株主 | その日の入金ではない |
| 決議日 | 配当の決定内容 | 支払条件を確認 |
| 支払予定日 | 振込の実行予定 | 着金確認の目安 |
基準日を設けている場合は、その対象となる権利も確認します。「株主総会のための日付」を見て、配当を受け取る条件だと思い込むのは避けたいところです。
議事録にある効力が生じる日と、振込の段取りも照合します。会計上の処理だけ済んでいて、振込の手配が残っている場合もあります。個人の支払いに充てるなら、担当者に実際の着金予定まで確かめてください。
非上場会社では、自社の定款と議事録をたどる
非上場会社の配当時期を、上場企業の一般的な日程に当てはめるのは適切ではありません。自社の定款や機関の構成によって、確認すべき決定手続きが異なるためです。
配当を決める主体は原則として株主総会です。ただし、会社の構成や定款の定めによって扱いが異なる場合があります。「社長が決めた日」をそのまま支払日としてよいとは限りません。
手元では、次の順番で確認します。
1. 定款の配当に関する記載を読む
2. 配当を決めた議事録を探す
3. 対象株主と配当額を照合する
4. 支払予定と振込先を確認する
書類が見つからない場合は、経理担当者や顧問に、決議の有無から尋ねてください。「いつ振り込めるか」だけを聞くと、必要な手続きの確認が抜けることがあります。
配当が決まっていないなら、家計の予定収入に入れない
配当を検討している段階と、支払いまで決まった段階では、資金計画への使い方が違います。廃業後の家計は、未確定の配当を受け取れなくても回るかを先に見てください。
入金予定は、根拠と一緒に書き留めます。「決算が終わったら」では曖昧です。議事録で決まっているのか、経営者の希望なのかを区別しましょう。
- 決議済みの配当は支払予定を確認する
- 検討中の配当は未確定として扱う
- 未入金分は生活費の残高に足さない
家計の支払日が配当の予定日より早ければ、その間の不足が残ります。金額が足りるかだけでなく、必要な日に手元へ届くかを見ます。
家族には「受け取れる見込み」と「使える預金」を分けて伝えると、支出の相談がしやすくなります。期待額だけを共有すると、あとから予定を変える負担が増えます。
配当を払えるかは、利益・現金・廃業費用を分けて判断する
配当には、法律上の限度と会社が実際に支払えるかという確認が必要です。決算書の利益や預金残高のどちらかだけでは、実行できる額を判断できません。
利益が出ていても、配当に使える額とは一致しない
その期の利益は、配当を考える材料のひとつです。けれども、利益と配当に使える額は同じではありません。過去の損失や純資産の内容なども関わります。
会社から株主へ分配できる法律上の上限を、分配可能額と呼びます。単純に「利益の残り」と捉えると、計算を誤るおそれがあります。決算書の一項目だけを見て、振込額を決めないでください。
確認を依頼するときは、希望額と希望日を伝えます。
- 配当を考えている金額
- 配当の効力を生じさせたい日
- 直近の決算後に生じた損失
- すでにおこなった配当や資本の動き
赤字だから配当の検討がすべて終わるわけでも、黒字だから自由に払えるわけでもありません。自社の条件で計算し、その根拠を残す必要があります。時期を早める話は、その確認を済ませてからです。
預金残高には、これから払うお金も含まれる
通帳にお金が残っていても、使い道が決まっている場合があります。売掛金の入金直後なら残高は増えますが、そのあとに給与や仕入代金の支払いが控えているかもしれません。
借入金が入った直後も同じです。現金が増えたことと、配当に回せる余裕が生まれたことは別々に見ます。
支払予定を並べるなら、次のような項目から始めてください。
- 従業員への給与
- 取引先への支払代金
- 税金と社会保険料
- 借入返済と利息
- 賃料やリース料
そのうえで、配当を出した場合の残高を支払日ごとに計算します。月末の残高が足りていても、途中の支払日に不足することがあります。
家計へお金を移した結果、給与を払うために再び個人から会社へ入金する。そんな往復が見込まれるなら、先に会社と家計の資金予定を整えたほうが状況を把握しやすくなります。
廃業すると、営業中には見えなかった支出が出る
廃業を検討している会社では、通常の運転資金に加えて、事業を終えるためのお金も見込みます。営業を止めた日から支出がなくなる、という計算にはできません。
たとえば、借りている物件や設備には契約が残ります。終了の通知をした日と、支払義務が終わる日が異なる場合もあります。配当を決める前に、契約ごとの負担を拾ってください。
- 店舗や事務所の原状回復費
- 設備や在庫の処分費
- 契約の解約に伴う費用
- 退職に伴って生じる支払い
- 清算や申告を依頼する費用
まだ見積もりがない項目は、空欄のまま見えるように残します。不明だから支出に入れない、とすると配当に回せる額を多く見積もってしまいます。
従業員や取引先への説明にも、支払見通しが要ります。先に個人へ資金を移すより、終えるまでの費用を把握するほうが、説明と判断を進めやすくなります。
債務超過や支払遅れがあるなら、配当の前倒しを急がない
負債が資産を上回っている場合や、支払期日に間に合っていない場合は、配当の可否から確認する段階です。「家族の生活を守るために先に受け取る」という理由だけで進めないでください。
気持ちの問題ではありません。会社から株主へ資金を移すと、債権者への支払いに影響する場合があるためです。不適切な配当には、返還や責任の問題が生じるおそれがあります。
判断を求める際には、不都合な情報も一緒に示します。
- 支払期限を過ぎた債務
- 資金が不足すると見込む時期
- 回収が遅れている売掛金
- 配当後に残る会社の預金
帳簿上は問題がなさそうでも、実際には支払えない場合があります。法律上の限度と資金繰りの確認は、片方だけでは足りません。
配当額の考え方を詳しく知りたい方は、自社株の配当金はいくら受け取れるか、廃業を考える経営者の金額計算と資金判断をご覧ください。
受け取りを早めたいときは、振込より先に手続きと手取りをそろえる
配当の時期を早められるかは、決議の状態と会社の資金状況によります。個人口座への振込だけを先に済ませると、会計処理や説明が追いつかなくなるおそれがあります。
自分が株主でも、会社のお金とは区別する
経営者が株式のすべてを持っている会社でも、会社と個人のお金は区別します。自分の判断で経営してきた会社ほど、口座間の移動を日常的なものと考えがちです。
ただ、個人へ移したお金が何に当たるかは、名称だけで決まりません。配当なのか、役員報酬なのか、会社からの貸付けなのか。その根拠に応じた手続きと処理が必要になります。
会社と個人の資金のやりとりについて、全国銀行協会の資料は「社会通念上適切な範囲を超えないもの」としています。保証を求めない融資に向けた説明の一部です。配当もその対象として挙げられています。出典は経営者保証に関するガイドラインです。
生活費が必要なら、その事情を隠さず伝えてください。資金移動の名目をあとから整えるより、支出の目的を明らかにして確認するほうが、手戻りを減らせます。
決議済みの配当を変える場合は、約束の内容から確かめる
配当が決まったあとで、支払日を早めたり遅らせたりしたい場合もあります。その際は、決議した内容や株主の権利を確認してから変更の可否を判断します。
「株主が身内なので問題ない」と口頭だけで進めると、受け取る側の認識と記録がずれることがあります。他の株主にも配当を予定しているなら、社長個人の都合だけでは整理できません。
変更を検討する際は、次の事実をそろえます。
- 元の決議で定めた支払条件
- 変更を希望する理由
- 変更後の会社の資金予定
- ほかの株主への影響
すでに支払時期が来ているのに払えない場合は、新しく配当を決める場面とは異なります。未払いの扱いや変更手続きも含め、個別に確認する必要があります。
家計の都合だけで日付を書き換えず、元の議事録を残してください。何が決まり、何を変更したいのかが見えれば、判断を依頼しやすくなります。
税引前の配当額を、そのまま生活費にしない
配当の決議額と、個人が生活費として使える額には違いが生じます。支払時の税の扱いに加え、受け取ったあとの申告や納税も確認する必要があるためです。
非上場株式の配当は、原則としてほかの所得と合わせる総合課税の対象です。実際の申告の要否や負担は、配当以外の所得なども踏まえて判断します。出典は国税庁「配当金を受け取ったとき(配当所得)」です。
手取りの確認では、次を区別しましょう。
- 決議した税引前の配当額
- 支払時に差し引く税額
- 個人口座への入金額
- あとから納める税の見込み
税金のために残す分まで生活費に使うと、廃業後に別の資金不足が生じかねません。入金日を決める際には、納税資金を残す予定も一緒に作ります。
詳しくは自社株の配当金と税金、廃業時の生活資金に充てるなら押さえたい手取りの考え方をご覧ください。
受け取りが遅れたら、未決定・未処理・資金不足を分ける
「配当がまだ入らない」という状態には、違う原因が含まれます。会社が配当を決めていない場合と、決めたものの振込が済んでいない場合では、確かめる相手も内容も変わります。
まず、経理担当者に入金がない理由を確認します。単なる振込先の確認待ちなのか、会社の資金不足なのかまで、言葉を曖昧にしないでください。
→ 横にスクロールできます
| 状態 | 確認する資料 | 次の確認 |
|---|---|---|
| 配当が未決定 | 議事録・配当案 | 決定の有無 |
| 決定済みで未入金 | 支払予定・振込記録 | 未処理の理由 |
| 資金不足で未払い | 資金繰り表 | 支払見通し |
| 金額が想定と違う | 配当明細 | 税額・対象株数 |
振込が遅れている間も、家計の支払日は来ます。確認が取れるまでは、予定額を使えるお金として扱わないほうが安全です。
原因が資金不足なら、配当だけを先に払う話で終わらせません。会社全体の未払いと、経営者個人への支払いを同じ資料に載せ、適切な対応を検討します。
廃業で受け取るお金は、通常の配当とは時期が違う
会社をたたむ際の残余財産の分配は、通常の配当と同じ日程では考えられません。事業を止める日から、株主がお金を受け取る日までには、債務や費用を整理する工程があります。
営業をやめる日・解散する日・分配する日は別になる
廃業を決めた経営者が思い浮かべるのは、最後の営業日かもしれません。しかし、営業を終えても、会社には回収や支払いが残ります。株主へ残る財産も、その途中では確定しない場合があります。
株主総会の決議によって解散した株式会社は、原則として清算に進みます。解散は、すべての精算が終わったという意味ではありません。会社法第471条・第475条の整理です。出典はe-Gov法令検索「会社法」です。
予定表には、少なくとも次を別々に置きます。
- 最後に営業する予定日
- 解散を決める予定日
- 回収や債務の支払いを進める時期
- 残る財産を確認する時期
「廃業する月に配当を受け取る」とひとまとめにすると、生活資金が早く入るように見えてしまいます。どのお金を、どの手続きで受け取る予定なのかを言葉にしてください。
債権の申出期間が終わっても、すぐ分配できるとは限らない
清算では、会社の債権者を確認する手続きがあります。会社法第499条は、債権の申出期間について「二箇月を下ることができない」と定めています。出典はe-Gov法令検索「会社法」です。
この期間は、株主への入金を約束するものではありません。申出期間が過ぎても、売掛金の回収や資産の処分が残る場合があります。未確定の債務や税金があれば、その扱いも確認します。
入金見通しを左右するのは、たとえば次の事情です。
- 売掛金を予定どおり回収できるか
- 設備や在庫の売却先が決まるか
- 未払債務の額が固まっているか
- 争いのある請求が残っていないか
期間の最低限を、そのまま家計の入金予定に置かないでください。「手続き上の期間」と「お金の確定にかかる時間」を重ねて見る必要があります。
債務を払ったあとに、株主へ残る額を考える
通常の清算では、債務の支払いを踏まえて、株主へ分配できる財産を確認します。出資したときの金額や帳簿上の純資産が、そのまま戻るとは限りません。
資産を売ると、帳簿上の金額と売却額が違うことがあります。解約費用や未払いが増えれば、残る額も変わります。株主としての受取予定は、こうした見積もりを反映して更新してください。
負債を払う見込みが立たなければ、通常の清算を前提にした計算を見直す段階です。状況によっては法的整理が適切な場合もあります。株主への分配を先に決めて解決できる問題ではありません。
家族には、次の内容を共有すると誤解を減らせます。
- 現時点で見込める分配額
- まだ確定していない支出
- 入金日を決められない理由
分配を受けられない場合も含めて生活資金を考えると、家計の不足時期を早く見つけられます。
清算で受け取る金額には、税務上の区分がある
清算で財産を受け取った場合、その全額を通常の配当と同じ感覚で扱うのは避けてください。税務上、配当とみなされる部分と、それ以外の部分に分かれることがあります。
配当とみなされる部分を「みなし配当」と呼びます。国税庁は、残余財産の分配について、みなし配当を除く金額を株式等の譲渡所得等の収入金額とみなす扱いを示しています。出典は「株式等に係る譲渡所得等の収入金額とみなされる場合」です。
「いつ受け取るか」を相談するときには、次も確認します。
- 分配額の税務上の内訳
- 支払時に必要な税の処理
- 個人でおこなう申告の内容
- 納税のために残す金額
分配額が判明しても、生活費に使える額はまだ別です。税務上の区分を確かめ、受取額と納税予定をセットで家計に反映します。
配当・株式譲渡・事業譲渡では、お金の受取人が変わる
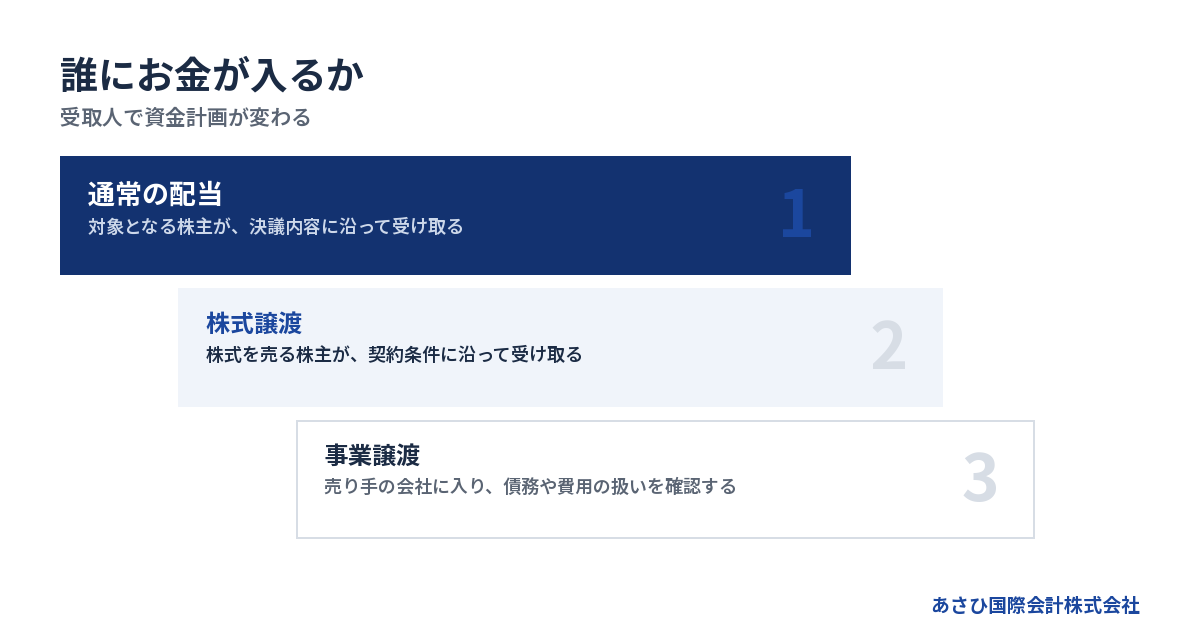
廃業に代えて譲渡を検討する場合は、誰に代金が入るかを確認してください。会社への入金を、経営者個人の生活費として計算すると、手元資金の見通しがずれます。
株式譲渡なら、売った株主が代金を受け取る
個人で持つ株式を買い手へ譲る場合、株式の売り手が代金を受け取ります。入金日は売買契約の支払条件によります。会社の配当予定とは別の話です。
一方で、株式を譲っても会社の法人格は変わりません。会社の借入などの債務は会社に残ります。経営者個人の連帯保証も、売買代金の受領だけで解消するものではありません。
→ 横にスクロールできます
| 受け取るお金 | 主な受取人 | 時期の確認先 |
|---|---|---|
| 通常の配当 | 対象となる株主 | 決議・支払予定 |
| 株式の譲渡代金 | 株式を売る株主 | 売買契約 |
| 事業の譲渡代金 | 事業を売る会社 | 譲渡契約 |
| 残余財産の分配 | 分配を受ける株主 | 清算の進み具合 |
譲渡代金の総額だけで、廃業後の生活が組めるとは限りません。税金や費用を踏まえた手取りと、保証の扱いを確認します。
詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
事業譲渡の代金は、売り手の会社に入る
会社が事業を譲る場合、代金を受け取るのは売り手の会社です。社長個人の口座へ自由に移してよいお金とは扱えません。
入ってきた代金から、会社に残る債務や費用への対応を考えます。債務の扱いは契約と法令を踏まえて確認するため、「事業を譲れば借入の問題も終わる」とは考えないでください。
受け取った代金を配当にするなら、その時点で配当の可否を確認します。清算して残る財産を分配するなら、清算の工程に沿って判断することになります。
検討資料では、次の流れを見えるようにします。
1. 買い手から会社への入金を確認する
2. 会社に残る債務と費用を見積もる
3. 個人へ移せるお金の有無を確認する
4. 個人の税負担と保証を別に整理する
事業譲渡は、従業員や取引を引き継ぐ可能性を探る選択肢です。経営者の生活資金については、その資金の流れと分けずに検討します。
配当を先に出すと、譲渡条件にも影響する場合がある
買い手が検討中の会社から配当を出すと、会社の現預金が減ります。価格や引継ぎ後の運転資金の前提が変わる場合があるため、譲渡の話と並行して独断で進めないでください。
買い手は、事業を引き継いだあとに支払えるかも確認します。従業員が残っても、給与や仕入代金を払う資金が足りなければ、条件を組み直す必要が出てきます。
譲渡を検討しているなら、次を共有します。
- すでに決まっている配当
- 配当の支払予定日
- 支払後に残る運転資金
- 買い手と共有済みの資金条件
配当を受け取れるかだけを切り出すと、譲渡代金や条件への影響を見落としかねません。個人が最終的に受け取る額と、事業を続けるために会社へ残す額を、同じ計画の中で確かめます。
連帯保証がある経営者は、配当予定と返済責任を一緒に整理する
配当を受け取っても、連帯保証の責任がその分だけ消えるわけではありません。個人へ入るお金と、個人が負う可能性のある支払いを並べる必要があります。
個人に入金されても、保証契約は別に残る
株主として受け取る配当と、保証人として負う責任は別の関係です。会社を辞める、株式を譲る、会社をたたむといった判断だけで、保証の扱いまで決まるわけではありません。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。通常の保証にある、先に会社への催告や財産への執行を求める権利を使えないという意味です。出典はe-Gov法令検索「民法」です。
確認の出発点は、保証契約の内容です。
- どの借入を保証しているか
- 保証人が誰になっているか
- 現在の借入残高はいくらか
- 保証の変更や解除の記録があるか
個人口座への入金日と、保証の扱いが決まる日は同じではありません。 配当の受取額だけで再出発の資金を計算せず、残る責任も確かめてください。
相談時には、希望する生活費と会社の支払期限を伝える
相談の準備では、完璧な資料より、困っている支払いを明らかにすることから始めます。「廃業後の生活費が心配」という言葉でも構いません。相談する経営者は珍しくありません。
配当を考えた理由を伝えると、必要な確認が具体的になります。家賃の支払日が近いのか、今後の収入が見込めないのかで、資金計画に置く日付が変わるためです。
初回には、分かる範囲で次を用意してください。
- 決算書と直近の資金残高
- 借入と連帯保証の一覧
- 配当を決めた書類
- 会社の未払いと支払予定
- 家計で必要になる支出
決算書は直近3期分があれば、事業の変化も確認しやすくなります。そろわない資料は、ないまま相談して構いません。
従業員や家族への負担が気になる場合も、そのまま伝えてください。誰に何を説明する必要があるかを整理すると、会社のお金をどう使うかの判断につながります。
再生型M&Aの検討と、法律・税務の判断を分担する
あさひ国際会計株式会社では、事業を残せる可能性と連帯保証の解除を見据え、再生型M&Aを検討します。配当を出すことだけを前提にせず、会社と個人に残る資金を整理します。
当社が担うのは、資料整備や事業価値の説明資料の作成です。M&Aの条件設計とあわせて、経営者ご本人の協議を後方から支えます。債権者との交渉の主体は経営者本人です。必要に応じて、依頼者が委任する弁護士等の専門家が担います。
税務上の個別判断や申告は、税理士の担当領域です。配当の適法性や債務整理などの法的判断は、弁護士等が扱います。役割を分けることで、資金を動かす前の確認漏れを減らします。
無料相談では、配当の予定がまだ固まっていなくても構いません。M&A仲介の報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。
状況によっては法的整理が適切な場合もあります。事業を譲れるかという検討と、会社のお金を適切に扱う判断を並行して進めます。
よくある質問
自社株の配当金は、決算が終われば受け取れますか
決算が終わっただけでは、受け取る時期は決まりません。配当の有無や金額について、必要な決議を確認します。そのうえで支払予定と振込の手配を照合してください。昨年は決算後に受け取った場合でも、今年も同じ予定とは限りません。家計には、今回の支払いが確認できた金額と日付を反映します。
株主が自分だけなら、配当日を自由に決めてもよいですか
株主が経営者本人だけでも、会社と個人のお金は区別します。配当には手続きと金額の限度があり、会社の支払いへの影響も確認する必要があります。希望する日があるなら、定款や議事録を確認し、その日を前提に配当を実行できるかを検討してください。先に個人口座へ振り込んで、あとから配当として整える進め方は避けましょう。
廃業すると、残った預金を配当金としてすぐ受け取れますか
残った預金が、そのまま株主の受取額になるとは限りません。会社の債務や清算費用を確認し、分配できる財産を見極める必要があります。通常の配当と清算に伴う残余財産の分配も区別してください。営業終了日だけを見て入金を予定せず、回収や支払いの進み具合に合わせて見通しを更新します。
配当を受け取れないと、廃業後の生活資金は残せませんか
配当の可否だけで、生活資金の見通しは決まりません。個人の預金や今後の収入に加え、事業や株式を譲る可能性も検討材料になります。ただし、事業譲渡の代金は会社に入るため、個人の生活費としてそのまま計算しないでください。借入の連帯保証がある場合は、受取予定と保証の扱いをあわせて整理する必要があります。
まとめ
配当を決めた議事録と支払予定を手元に置き、会社の支出予定と照らし合わせてください。入金日が決まらない、または配当後に支払いが足りない場合は、資金を動かす前に、廃業後の生活費と連帯保証を含めて相談してください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496