


目次
この記事の対象と結論
会社が倒産する条件は、赤字の大きさや借入額だけでは決まりません。期限を迎える支払いを続けられるか、財産で債務をまかなえるかを分けて確かめる必要があります。
借入の返済が迫り、取引先への支払いにも不安がある。連帯保証を思うと、会社の資金不足が家族の暮らしに直結するように感じるかもしれません。ただ、会社の状態と社長個人の責任には、別々に確認する事項があります。
最初に確かめたいのは、今後30日以内に、いつ、どの支払いが不足するかです。 法律上の判断を自分だけで済ませる必要はありません。支払日と入金の見込みを具体化すると、返済条件の見直しや事業の譲渡、法的整理を比べる材料になります。すでに期限が迫っている場合は、資料が全部そろうのを待たずに動いてください。
会社の倒産に、赤字額や借入額の共通基準はない
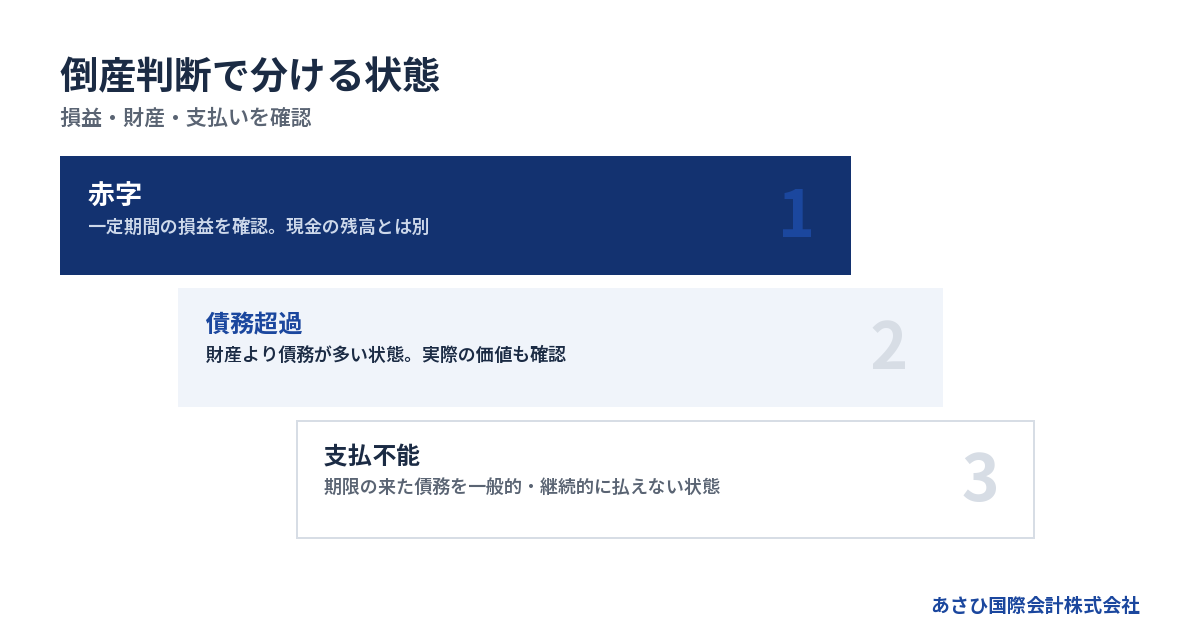
会社の倒産を判断する際は、損益、財産と債務、支払い能力を切り分けます。「赤字が続いた」「借入が多い」という事情だけで、同じ結論になるわけではありません。
「倒産」は状態を表し、「破産」は手続きの名前
一般に倒産とは、経営が行き詰まり、債務の支払いなどに支障が生じた状態を表す言葉です。法律上の単一の手続き名ではありません。そのため「倒産の条件」という検索には、資金が尽きる条件と、裁判所の手続きが始まる条件が混在しています。
財産を処分して債務を整理する裁判所の手続きのひとつが、破産です。一方、事業を続けながら立て直す手続きもあります。
国民生活センター「国民生活」2025年3月号では、倒産手続きを「清算型手続」と「再建型手続」に分けています。前者には破産・特別清算、後者には民事再生・会社更生が挙げられています。
「倒産したら、その日に会社も事業も消える」と考えると、判断を急ぎやすくなります。会社の整理と、事業を続ける余地は分けて考えてください。
赤字・債務超過・支払不能は、見ているものが違う
一定期間の売上から費用などを差し引き、損失が出ている状態が赤字です。財産より債務が多い状態は、債務超過と呼びます。支払不能では、期限の来た債務を支払う能力が問題になります。
→ 横にスクロールできます
| 言葉 | 見るもの | 確かめる資料 |
|---|---|---|
| 赤字 | 一定期間の損益 | 損益計算書 |
| 債務超過 | 財産と債務の差 | 貸借対照表 |
| 支払不能 | 期限に払える能力 | 資金繰りと調達見込み |
| 一時的な資金不足 | 入出金の時期のずれ | 入金日と支払日 |
決算書だけでは足りません。利益が出ていても、売上代金の回収が先なら、手元の現金は不足し得ます。反対に、過去の損失で債務超過になっていても、当面の支払いが続いている会社はあります。
ただし、支払えているから債務超過を放置してよい、という意味ではありません。法律上の扱いと、営業を続けるための資金の見通しを、別々に検討する必要があります。
借入残高より、返済日と資金の出入りを照合する
同じ借入残高でも、返済条件によって資金繰りの負担は変わります。毎回の返済に使える現金が残るかどうか。その確認が先です。
売上と借入の比較だけでは、支払いの可否は見えません。売上代金を回収するまでの時間や、仕入れの支払いが先に来る事情も影響します。受注が増えているのに、現金が減ることもあるのです。
確認する事項は、次のとおりです。
- 借入ごとの返済日と返済額
- 売上代金の入金日と回収の見込み
- 仕入れや外注費の支払日
- 給与など継続に必要な支出
- 実行が決まっている資金調達
「融資を相談している」と「融資が実行される」は違います。回答待ちの資金を入金済みと同じように扱うと、不足する日を見落とします。企業や法人の倒産条件を調べる際も、まずこの時間のずれを把握してください。
支払不能は、一時的に現金が足りない状態と区別する
支払不能では、期限を迎えた債務を一般的・継続的に支払えない状態かどうかが問われます。預金残高が少ないことだけで、法律上の結論が出るわけではありません。
期限の来た支払いを、続けて履行できるか
破産法では、支払不能の定義に「一般的かつ継続的に弁済することができない状態」という文言があります。目の前の支払いだけを切り抜けられるかに加え、その後も支払いを続けられるかが問題になります。
たとえば、入金の時期がずれたものの、回収できる根拠がある場合。その事情と、入金の見込みが立たず、複数の支払いが滞る場合は分けて検討する必要があります。
判断材料になるのは、次のような事実です。
- 期限を過ぎた債務の内容
- 今後の入金を裏付ける資料
- 利用できる現金と預金
- 財産を換金できる時期
- 資金調達の実行見込み
ただし、支払いが何回遅れたら該当する、という自己判定は避けてください。資産や信用を含めた支払い能力について、具体的な事情を確認する必要があります。
破産法第15条は、支払不能にある債務者について、申立てにより裁判所が開始を決定する仕組みを定めています。資金不足になっただけで、自動的に破産手続きが始まるわけではありません。
売掛金や在庫は、支払日に使える金額で見る
帳簿に資産が載っていても、その金額をそのまま支払いに使えるとは限りません。売掛金なら回収の可能性、在庫なら売却できる時期と金額が問題になります。
請求書を出した売上と、まだ受注の見込みにすぎない売上も別です。「来月には仕事が入るはず」という期待を、支払いの根拠に入れないでください。
資産の確認は、次の順で進めると整理しやすくなります。
1. 現時点で使える現金を確認する。
2. 入金日が決まった債権を分ける。
3. 回収に不安のある債権を分ける。
4. 資産の売却時期と手取りを確認する。
設備を売れば現金が入るとしても、その設備がなければ受注をこなせない場合があります。売却後に売上が減るなら、当面の現金だけを増やしても問題が残ります。
また、担保が付いている資産では、売却代金を自由に使えないこともあります。帳簿上の資産額と、実際に支払いへ回せる金額を分けて書き出してください。
黒字でも、入金より支払いが先なら行き詰まる
黒字は、手元資金に余裕があることと同じではありません。商品を納めて売上を計上していても、入金を待つ間に支払いが集中する場合があります。
受注が増えた局面にも注意が必要です。材料や人員の手配が先になれば、売上が増えるほど、当面必要な現金も増えます。帳簿上の利益だけを見ていると、支払日の不足に気づくのが遅れます。
借入元本の返済も確認してください。損益計算書の利益だけでは、返済後に残る現金を読み取れません。
「黒字だから大丈夫」と判断する代わりに、資金繰り表で入金と支払いを日付順に並べます。月末の残高がプラスでも、月の途中に不足する可能性があるためです。
詳しくは黒字倒産はなぜ起きる?会社売却という選択肢をわかりやすく解説をご覧ください。利益と現金を分けると、どの時点で対策が必要かを把握しやすくなります。
債務超過は、支払いの継続と法的な判断を分けて考える
債務超過でも、営業と支払いが続いている場合はあります。ただし、株式会社などでは破産手続開始の原因にもなり得るため、「払えているから問題ない」とは判断できません。
決算書の純資産と、実際の財産価値を照らす
貸借対照表では、資産と負債の差を純資産として確認できます。純資産がマイナスなら、帳簿上は債務超過です。
ただし、法律上の判断や事業の整理では、帳簿の数字を読むだけで終わりません。資産を実際に処分した場合の価値や、帳簿に十分反映されていない債務も確認することになります。
見直したい項目は次のとおりです。
- 回収が難しくなった売掛金
- 販売できる見込みの薄い在庫
- 売却価値が下がった設備
- 計上漏れのある未払費用
- 契約の終了に伴う負担
過去の決算が債務超過でなくても、その後の損失や資産価値の変化で状態は変わります。直近の試算表と現状を照合してください。
経営者が会社に貸し付けているお金も、会社と個人を分けて整理する対象です。「自分への借金だから」と黙って除外すると、財務状態の説明が不正確になりかねません。扱いを変える際は、税務や法務への影響も確認します。
債務超過になった日に、自動的に破産するわけではない
債務超過が破産手続開始の原因になり得ることと、手続きが始まったことは別です。対象となる法人の種類や具体的な状態を確認し、申立てと裁判所の判断を経ることになります。
会社については、支払不能と債務超過の両方がそろわなければ検討不要、とは考えないでください。どちらかが疑われる段階でも、対応の検討が必要です。
一方、債務超過という言葉だけで、すぐに営業停止を決めるのも早計です。事業そのものに収益力があり、資金や契約を整える余地があれば、残せる部分を検討できる場合があります。
判断を整理する際は、次の事項を並べます。
- 現在の財産と債務の実態
- 支払いを続けられる見込み
- 事業を続けた場合の資金増減
- 整理や承継を進めるための資金
法律上の原因に該当するかは、弁護士による確認が必要な領域です。その確認と並行して、事業を残せるかを調べることはできます。
解散や休業を選んでも、借入の整理は残る
営業を止める判断をしても、借入がそのまま消えるわけではありません。家賃などの契約や未払いの請求も、それぞれ処理が必要です。
株式会社が株主総会の決議で解散した場合は、原則として清算へ進みます。財産を整理して債務を支払い、残った関係を終わらせるための手続きです。返済が難しい状態では、その進め方を改めて検討する必要があります。
会社法第510条は、特別清算の開始原因として「債務超過の疑いがあること」を挙げています。対象は、すでに解散して清算中の株式会社です。同法第511条では、この疑いがある場合に清算人の申立て義務も定めています。
「解散の登記だけ済ませればよい」と考えず、残る債務をどう扱うかまで確認してください。休業して法人を残す場合にも、借入や保証の問題は別途残ります。
破産による解散では、通常の清算とは異なり、破産手続きの中で処理されます。言葉が似ていても、進め方は同じではありません。
出典:e-Gov法令検索「会社法」第471条・第475条・第510条・第511条
今後30日以内の資金繰りから、動く時期を決める
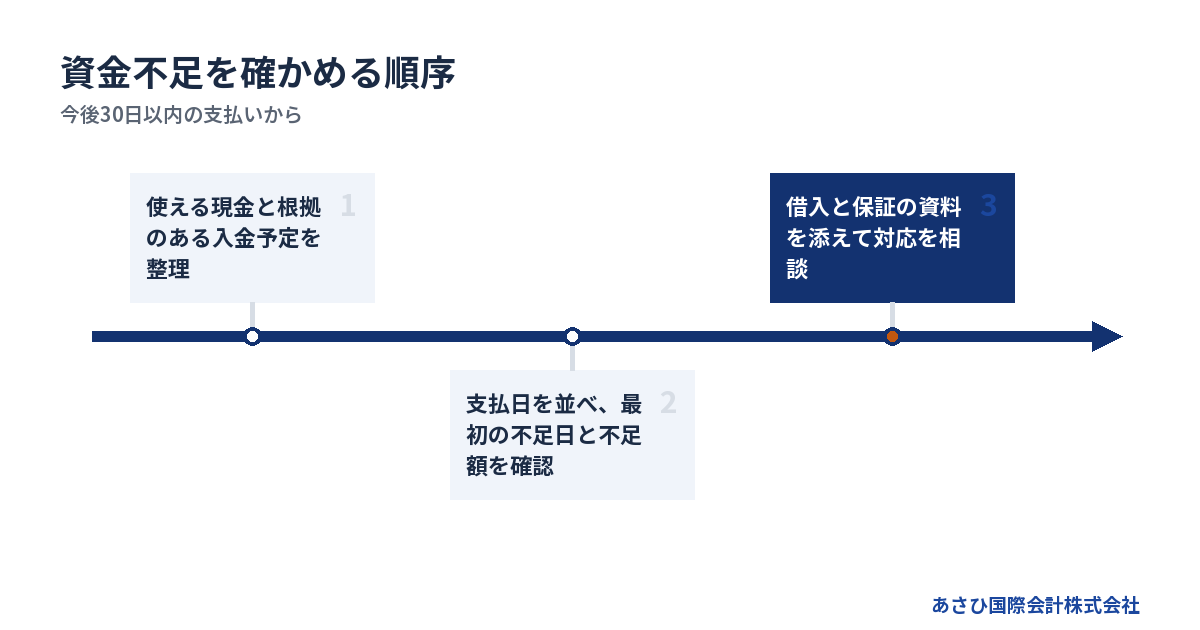
資金繰りが悪化した会社では、次の支払日までに使える資金を確認すると、対応の緊急度が見えてきます。30日という期間は、法的な猶予期間ではなく、目前の不足を探すための確認範囲です。
最初に不足する日を、日付で書き出す
通帳の残高だけでは、いつまで支払えるかは分かりません。今日使える現金を出発点に、入金と支出を日付順に並べてください。
給与や返済など、まとまった支出のある日まで残高を追います。月単位の合計が合っていても、途中の日付で残高が不足していれば、その支払いに向けた対応が必要です。
作業の順序は次のとおりです。
1. 使用できる預金残高をそろえる。
2. 期限順に支払いを並べる。
3. 根拠のある入金予定を加える。
4. 最初の不足日と不足額を出す。
5. 入金が遅れた場合も計算する。
未確定の融資や売却代金は、確定した入金と分けてください。希望どおりに進んだ場合だけの表では、対応を遅らせるおそれがあります。
表を作り込む必要はありません。初めは手書きでも、支払日、相手、金額、入金の根拠が分かれば役立ちます。すでに不足が見えているなら、その日付を添えて相談を始めてください。
不足が一時的か、営業を続けるほど広がるか
資金不足の原因によって、検討する内容は変わります。入金時期のずれであれば、入出金の条件や資金調達を確認します。営業を続けるほど現金が減るなら、事業の採算も見直す必要があります。
→ 横にスクロールできます
| 資金不足の背景 | 確認する事実 | 検討する方向 |
|---|---|---|
| 入金時期のずれ | 回収日と確度 | 入出金条件の見直し |
| 返済負担が重い | 返済前後の現金 | 返済条件の検討 |
| 営業で現金が減る | 受注ごとの採算 | 事業の見直し |
| 支払いの見込みがない | 不足額と残る財産 | 整理を含む検討 |
返済を軽くすれば営業資金が残るのか。それとも、返済を除いても不足するのか。この分岐は、資金繰り表から確認できます。
追加借入で当面をしのげても、その後の返済原資がなければ負担は増えます。社長個人の借入や保証を増やす判断は、会社だけでなく暮らしにも影響します。入れる資金の額と、改善する理由をセットで確かめてください。
支払いの変更は、相手への説明と記録を伴わせる
不足が見つかった際に、経営者の判断だけで支払日を変えると、契約上の問題や信用の低下につながる可能性があります。何を、いつまでに伝えるかも準備が必要です。
取引先への説明では、希望と確認済みの事実を混ぜないようにします。「融資が出る予定」と伝えるなら、決定済みか、審査中かを区別してください。根拠のない支払日の約束は、その後の説明を難しくします。
記録しておきたい事項は、次のとおりです。
- 支払いが難しい債務と期限
- 不足が生じた理由
- 相手に伝えた内容と日時
- 合意できた事項と未決事項
- 次に回答する予定日
親族や付き合いの長い取引先だけに返済を急ぐ行動にも注意が必要です。後に法的整理へ進んだ場合、支払いの扱いが問題になる可能性があります。
すでに支払いを続けられる見込みが薄いなら、個別の支払順序を独断で決めないでください。弁護士に法的な扱いを確認し、資料と記録を残しながら判断します。
会社の倒産条件と、社長の連帯保証は別に確認する
会社が資金不足になっただけで、社長個人の自己破産まで決まるわけではありません。ただし、連帯保証がある場合は、会社の借入とは別に、個人が負う保証債務の確認が必要です。
借入先ごとに、誰が保証しているかを調べる
「自分が全部保証しているはず」という記憶だけでは、負担の範囲は分かりません。借入先や契約によって、保証人や条件が違う場合があります。
まず、会社の借入と個人の保証を対応させます。家族が関係している場合も、家族だから責任を負うと考えず、契約への関与を確認してください。
集めたい資料は次のとおりです。
- 金銭消費貸借契約書
- 保証契約の内容が分かる書面
- 借入残高と返済予定の資料
- 担保の設定が分かる資料
- 債権者から届いた通知
書面が見つからないものは、未確認として残して構いません。保証の有無が不明な借入を、保証なしとして扱わないようにしてください。
保証債務を整理する必要が生じた場合は、個人の資産や債務も検討対象になります。会社の資金繰り表とは別に、暮らしに必要な支出も整理すると、経営判断と生活の見通しを切り分けやすくなります。
会社の整理と、保証債務の整理は連動して検討する
経営者保証に関するガイドラインは、一定の要件のもとで、保証債務の整理などを検討する枠組みを示しています。会社が苦しくなれば、申告だけで保証が外れる仕組みではありません。
すでに負っている保証債務を整理する場面では、会社側の手続きも関係します。ガイドラインの要件には、会社が法的債務整理または準則型私的整理を申し立てていることが含まれます。同時に申し立てる場合や、申し立てる見込みの場合も対象として示されています。
新たな借入で保証を求めない取扱いと、既存の保証債務を整理する取扱いは区別してください。法人と個人の財産を分けているという事情だけで、既存の保証が解除されるわけではありません。
会社の債務をどう扱うか、個人の保証をどう扱うか。この組み合わせは、弁護士等の専門家による確認を踏まえて検討します。
詳しくは会社が倒産したら社長は自己破産するのか|連帯保証で変わる結論をご覧ください。
会社を譲っても、保証は別の契約として残り得る
M&Aの契約だけで、金融機関との保証契約が消えるわけではありません。 社長を交代し、株式を売却した場合も、保証の扱いは別に確認します。
中小企業庁「中小M&Aガイドライン第3版」では、保証の解除や引継ぎを最終契約で取り決める項目としています。ただし、その合意と、金融機関等による解除・移行の判断は別です。
譲渡を検討する際は、次の事項を確認してください。
- 解除や引継ぎの対象となる保証
- 金融機関に確認できている内容
- 買い手が負う契約上の義務
- 解除までの手順と確認書面
- 予定どおり進まない場合の扱い
買い手の「後で外します」という説明だけで判断すると、譲渡後も保証が残るおそれがあります。買い手の資力と、具体的な進め方まで確認する必要があります。
あさひ国際会計株式会社では、これまで成約に至った案件で、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
事業を残す道と整理する道は、残る資金から比較する
会社の立て直しやM&Aを検討する際は、事業の価値に加え、実行まで支払いを続けられるかを確かめます。状況によっては、法的整理が適切な場合もあります。
返済条件を変えれば、事業を続けられるか
営業で現金を生み出していても、借入の返済で不足する会社では、返済条件の見直しが検討対象になります。ただ、返済を軽くするだけで採算の悪化まで解消するわけではありません。
条件を変えた後の資金繰り表を作り、仕入れや給与を払った後に現金が残るかを確かめます。売上が希望どおりに回復する計画だけでなく、回復が遅れる場合も見てください。
資料では、次の事項を説明できる形にします。
- 現状の返済で不足する金額
- 条件変更後に残る資金
- 売上や粗利の見通しの根拠
- 固定費を見直す具体的な内容
- 計画を見直す判断の時期
金融機関が条件変更に応じるかは、個別の判断です。協議中であることを理由に、支払日の確認を止めないようにしてください。
交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。当社は資金繰りや事業価値の説明資料を整える後方支援を担い、経営者ご本人が判断できる材料を作ります。
債務超過でも、引き継ぎたい事業があれば検討の余地はある
買い手が見るのは、会社の純資産だけとは限りません。取引の継続性や人材、設備などに、引き継ぐ理由がある場合があります。
当社が支援して成約した案件には、売上1億円台の運送業もあります。債務超過は3,000万円規模、従業員は10名前後でした。当社保有の成約資料を2026年8月16日に確認した事例です。債務超過でも成約した例ですが、似た数字なら同じ結果になるという意味ではありません。
検討では、事業を引き継ぐうえでの条件を具体化します。
- 継続が見込める取引と受注
- 引継ぎに必要な従業員の意向
- 使用を続ける設備や場所
- 契約や許認可の確認事項
- 譲渡までに必要な運転資金
株式譲渡では、会社の借入などは同じ法人に残ります。事業譲渡では承継する対象を設計しますが、残る会社の債務整理も必要です。
商号を引き続き使う場合など、買い手が債務の責任を負う場合もあります。「事業だけ移せば借金を置いていける」という理解では進められません。債権者への影響も含め、法務と税務を確認します。
手元資金を使い切る前に、実行費用も含めて相談する
支払いに追われると、今日の不足を埋めることに集中しがちです。しかし、事業を引き継ぐにも整理するにも、実行までの支出があります。
法人破産を検討する場合には、弁護士費用や裁判所への費用などを確認する必要があります。手元資金が少ない事情も、初めの相談で伝えてください。費用が不明なまま残高を使い切ると、準備を進めにくくなるおそれがあります。
詳しくは会社の倒産費用はいくら?法人破産のお金がないときの対処法と連帯保証をご覧ください。
再生型M&Aの相談でも、資料を完成させてから連絡する必要はありません。あさひ国際会計株式会社への初回相談では、次の内容から状況を整理できます。
- 次に払えないおそれのある支払日
- 現在使える現金と不足の見込み
- 借入と連帯保証の概要
- 続けたい事業や残したい取引
相談は無料で、着手金はありません。当社の仲介報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。仲介報酬自体が無料という意味ではありません。また、会社の債務返済や営業継続に必要な資金は別に確認します。
担当するのは、再生型M&Aの仲介と条件設計、説明資料の整備です。法的整理の判断や債権者との法律上の交渉は、依頼する弁護士等の専門家が担います。
よくある質問
借入がいくらになったら会社は倒産しますか?
借入額だけで会社の倒産が決まる共通基準はありません。返済期日、入金の確度、利用できる財産や資金調達を踏まえて、支払い能力を確認します。借入が少なくても支払日に現金がなければ行き詰まるおそれがあり、借入が多くても返済を続けている会社はあります。
売上に対して借入が多いと感じたら、毎回の返済後に営業資金が残るかを確かめてください。残高の大小と、返済を続けられるかは分けて見る必要があります。
支払いが遅れたら、その時点で倒産したことになりますか?
支払遅延だけで、倒産や破産手続開始が自動的に決まるわけではありません。遅れた原因や、支払いを回復できる根拠を確認します。ただし、期限を過ぎているなら、法律上の名称が決まるのを待たず、相手への説明と対応の検討を進めてください。
回収が決まっている入金の遅れと、資金調達の見込みが立たない状態は区別します。複数の支払いが難しい場合は、その内容を隠さず一覧にして相談すると、状況を伝えやすくなります。
債務超過でも、取引先への支払いを続けてよいのでしょうか?
債務超過という事実だけで、日々の支払いの扱いを一律に決めることはできません。支払不能が疑われる場合や法的整理を検討する場合には、特定の相手だけへの返済が問題になる可能性があります。個別の支払いは、事業の状態と法的な扱いを確認して判断してください。
付き合いの長さや催促の強さだけで支払先を決めると、後で説明が難しくなります。支払う理由や契約内容を残し、判断に迷うものは弁護士に確認する必要があります。
会社が厳しい状態でも、M&Aの相談はできますか?
赤字や債務超過の状態でも、再生型M&Aの相談はできます。あさひ国際会計株式会社では、事業を引き継ぐ余地と、連帯保証の解除を見据えた条件を検討します。ただし、買い手の存在や資金の残り方によっては、M&A以外の整理が適切な場合もあります。
相談時は、事業の強みだけでなく、未払いと不足する日付も伝えてください。期限が分かれば、検討を進める時間があるか、法的整理の準備も並行すべきかを整理しやすくなります。
まとめ
今後30日以内の入金と支払いを並べ、最初に資金が不足する日を書き出してください。借入と連帯保証の資料を添え、あさひ国際会計株式会社への相談では、その日付と不足の見込みからお伝えください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月30日