


目次
この記事の対象と結論
借入返済が迫り、会社の倒産費用すら用意できない経営者に向けた記事です。法人破産では、裁判所への予納金と弁護士費用が必要になります。しかし、資金がないからといって放置するほど、選択肢は狭まりやすくなります。
今日おこなうことは、資金の流出を止め、会社と個人の資料を分けて集めることです。明日までに、法人破産を扱う弁護士と、事業を残す選択肢を扱う専門家へ相談してください。会社に事業価値があれば、破産以外に再生型M&Aを検討できる場合もあります。
連帯保証がある経営者は、会社だけでなく個人への影響も確認が必要です。恥ずかしさから相談をためらう方は少なくありません。同じ悩みを抱えて相談する経営者は珍しくないため、ひとりで結論を出す必要はありません。
どこに相談するか迷う場合は、弁護士・税理士・M&A会社など相談先ごとの違いを「相談先の選び方」にまとめています。
あさひ国際会計は、赤字・債務超過の会社のM&A(事業譲渡・株式譲渡)を専門にしています。当社が支援して成約した案件でも債務超過の会社は少なくなく、成約した案件で社長の連帯保証が残ったままになった例はありません。ただし保証の解除は金融機関の同意が前提で、すべての会社で同じ結果になるとは限りません。保証の相談先は「経営者保証を外したいときの相談先」にまとめています。
今日と明日におこなうこと
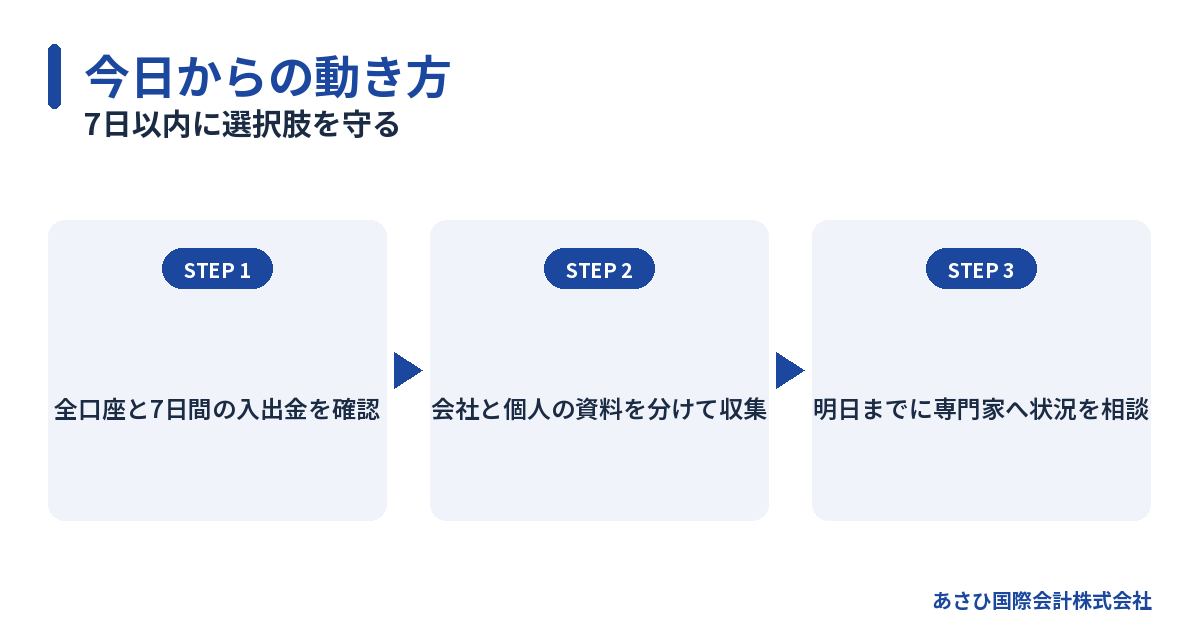
今日中に資金の残りを確認する
まず、預金残高と今後7日間の入出金を確認します。月末までの予測ではなく、明日から一週間の現金を見ることが先です。
確認事項は次のとおりです。
1. 全口座の預金残高
2. 7日以内の入金予定
3. 給与や税金の支払予定
4. 借入金の返済予定
5. 手形や小切手の決済予定
手形や小切手は、6か月間に2回不渡りになると取引停止処分の対象になります。その後2年間、参加銀行との当座預金取引と貸出取引が禁止されます。出典は全国銀行協会「電子交換所」です。
不渡りが迫っている場合は、自己判断で動かず、その前に専門家へ相談してください。
会社と個人のお金を混ぜない
焦って会社の預金を個人口座へ移す行為は避けてください。特定の取引先だけに支払うことや、親族へ資産を移すことも問題になるおそれがあります。
資産を隠したと受け取られる行動は、後の手続きへ影響しかねません。資料を捨てたり、帳簿を書き換えたりすることも避けます。
支払いの優先順位は、会社の状況によって異なります。弁護士へ事実を開示し、個別に確認するのが安全です。
明日までに資料をそろえる
初回相談では、完璧な資料を作る必要はありません。手元にあるものから集めます。
- 直近の決算書
- 最新の試算表
- 預金通帳や残高資料
- 借入金の返済予定表
- 保証契約に関する資料
- 売掛金と買掛金の一覧
- 従業員と給与の一覧
- 主な契約書
数字が合わない部分は、そのまま伝えて構いません。資料不足を理由に相談を遅らせるほうが、経営判断の余地を失いやすくなります。
無料お役立ち資料
『会社をたたむのに、いくらかかるか』
破産・自主廃業・事業譲渡で、費用の中身と「誰の財布から出るか」がどう違うのか。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
会社の倒産費用はいくらか
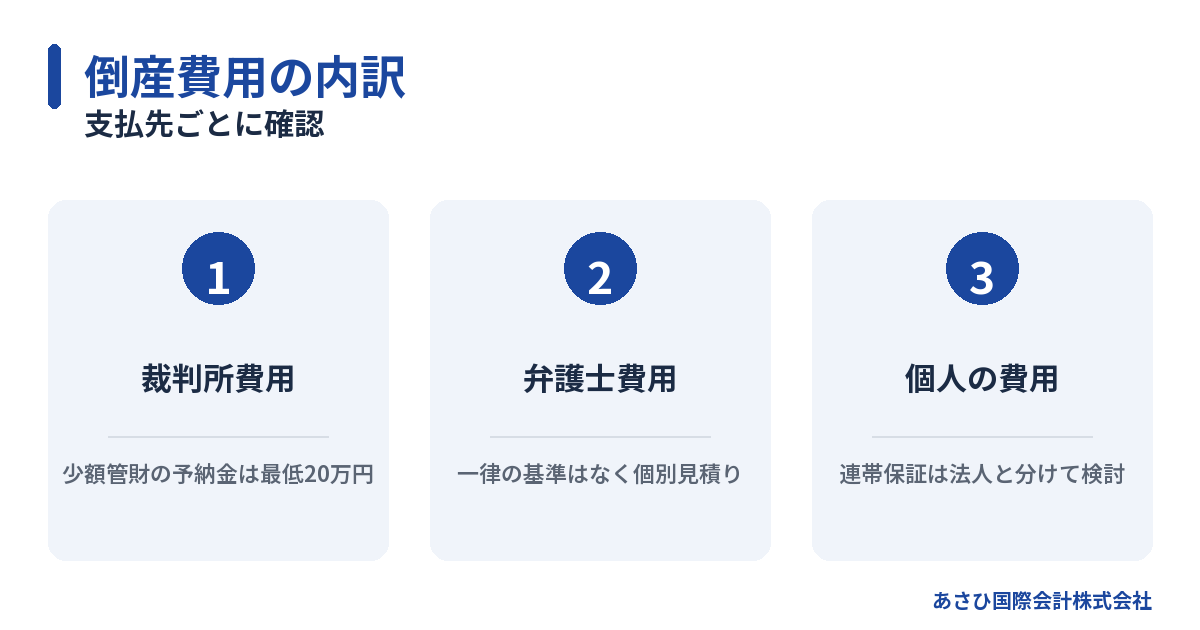
裁判所へ納める予納金
東京地方裁判所民事第20部の公表資料では、管財事件の自己破産申立てについて、法人の予納金基準額は最低20万円です。これに法人1件あたり16,264円が加わります。
これは裁判所へ納める費用だけです。会社の倒産費用全体が20万円余りで済むという意味ではありません。
本人申立てや債権者申立ての管財事件では、別の基準が使われます。負債総額が5,000万円未満の場合、法人の予納金は70万円からとされています。
弁護士費用は別に必要になる
法人破産では、裁判所への費用とは別に弁護士費用がかかります。弁護士費用には、公表された一律の基準がありません。
費用は、債権者数や従業員数、資産の内容などで変わります。未処理の契約や訴訟がある場合も、業務量が増える可能性があります。
そのため、「法人の倒産費用はいくらか」という質問には、資料を見ないまま総額を示せません。相談時には、見積額だけでなく、費用に含まれる業務も確認してください。
会社と社長個人は別の手続き
法人と代表者は、法律上は別の主体です。会社が破産しても、社長個人の債務が自動的に整理されるわけではありません。
経営者が借入の連帯保証人であれば、会社から回収できない分について請求を受ける可能性があります。個人にも法的整理が必要となれば、その費用も別に検討します。
連帯保証の有無による違いは、会社をたたむと借金は残る?連帯保証の有無で変わる結論をご覧ください。
費用を比較するときの範囲
「倒産費用」と呼ばれるお金には、いくつかの種類があります。
→ 横にスクロールできます
| 費用の種類 | 支払先 | 金額の考え方 |
|---|---|---|
| 予納金 | 裁判所 | 管財事件は最低20万円 |
| 法人1件ごとの加算額 | 裁判所 | 16,264円 |
| 弁護士費用 | 弁護士 | 個別の見積り |
| 個人の手続費用 | 専門家など | 法人とは別 |
法人1件あたり16,264円は、自己破産申立ての最低20万円に加わります。本人申立てや債権者申立てでは、負債総額別の基準額に同額が加わります。
会社の残金だけでなく、売掛金の回収見込みや換価できる資産も確認します。総額と支払時期を分けて見ることが大切です。
倒産費用がない場合の考え方
お金がなくても放置しない
「倒産費用がないから倒産できない」と感じる経営者は少なくありません。実際には、費用不足を理由に会社を放置すると、未払いと債権者が増えるおそれがあります。
まず弁護士へ、現預金や回収予定の売掛金をすべて伝えます。どの資金を手続費用に充てられるかは、事情ごとの判断が必要です。
相談時には、次の3点を確認します。
- 初回相談の費用
- 着手時に必要な金額
- 分割払いを相談できるか
分割などの可否は事務所ごとに異なります。対応できると決めつけず、早い段階で尋ねてください。
売掛金や資産を勝手に処分しない
会社に現金がなくても、売掛金や車両、在庫などが残っている場合があります。それらを独断で安く売ったり、関係者へ移したりするのは避けます。
売却代金を特定の債権者だけに充てる行為も、後から問題になる可能性があります。現金化を考える前に、弁護士へ資産内容を開示してください。
資料上の価値と実際の換価額が異なることもあります。資産があるから費用をまかなえるとも、資産がないから手続きできないとも言い切れません。
破産費用に悩む経営者は公的窓口に相談できるか
中小企業活性化協議会は、47都道府県すべてに設置された公的機関です。費用の不足だけでなく、事業の継続や保証債務の整理も相談の論点になります。
再チャレンジ支援では、保証債務に悩む経営者の保証債務整理や清算も扱います。破産を申し立てた企業本体は対象外ですが、その保証人は相談できる場合があります。
利用前に、相談料の有無と事前予約の方法を地域の窓口へ確認してください。公的窓口への相談と、破産費用の負担は分けて考えましょう。窓口の案内は、中小機構の「事業再生」で確認できます。
破産の前に比較したい選択肢
法人破産が適する場合
事業を続ける見込みがなく、債務の整理を法的に進める必要がある場合は、法人破産が適切なこともあります。差押えや訴訟が迫る状況では、法的な対応を優先する場面もあります。
法人破産の申立てや債権者対応は、弁護士が扱う分野です。会社だけでなく、連帯保証を負う個人の対応もあわせて相談します。
破産を避けること自体を目的にすると、損失が広がるおそれがあります。事業価値が残っているかを短期間で確認し、現実的に判断する必要があります。
自主的な廃業を選べる場合
すべての債務を支払える会社であれば、通常の廃業や清算を検討できます。ただし、資産を売っても債務が残る会社では、通常の清算だけで終えられない可能性があります。
税金、社会保険料、原状回復費用なども確認が必要です。帳簿上は債務超過でなくても、資産の売却額が想定を下回ることがあります。
廃業を決める前に、換価後の資金が足りるかを試算してください。
事業を譲る再生型M&A
債務超過でも、顧客、従業員、許認可、取引網などに価値があれば、会社や事業を譲れる場合があります。
当社が支援して成約した案件には、運送業で売上5億円規模、借入が売上を上回る会社もありました。売上4,000万円規模の小規模な会社も成約しています。
当社が支援して成約した案件でも、債務超過の会社は少なくありません。債務超過だけを理由に、譲渡の可能性がなくなるわけではありません。
詳しくは、自己破産の前に検討したい会社売却という選択肢をご覧ください。
費用と目的で選択肢を比べる
→ 横にスクロールできます
| 選択肢 | 主な目的 | 相談する相手 | 費用の特徴 |
|---|---|---|---|
| 法人破産 | 債務の法的整理 | 弁護士 | 予納金などが必要 |
| 自主廃業 | 支払い後に清算 | 税理士など | 清算費用が発生 |
| 再生型M&A | 事業を引き継ぐ | M&A支援機関 | 条件は案件ごと |
| 保証債務整理 | 個人保証の整理 | 弁護士など | 個別に確認 |
あさひ国際会計株式会社への相談は無料で、着手金はありません。成功報酬は、成約時に譲渡代金から精算します。そのため、売り手の手元からの持ち出しは0円です。
ただし、M&Aが成立しない場合や法的整理へ移る場合は、別の費用を検討する必要があります。
連帯保証と相談先の選び方
連帯保証は会社と分けて確認する
会社の破産を考えるとき、経営者保証の契約内容を確認します。保証額だけでなく、対象となる借入先や担保の有無も整理してください。
「会社を倒産させれば保証もなくなる」とは限りません。経営者保証に関するガイドラインは、一定の要件を満たす場合に保証債務の整理を求める枠組みを示しています。
制度の概要は全国銀行協会の「経営者保証に関するガイドライン」で確認できます。
専門家は得意分野で選ぶ
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。
相談先を選ぶ際は、次の点を確認します。
- 法人破産を扱っているか
- 経営者保証も相談できるか
- 債務超過M&Aの経験があるか
- 費用と支払時期が明確か
状況によっては、法的整理である破産や清算が適切な場合もあります。M&Aだけに絞らず、両方の可能性を並べて判断してください。
当社が担当する範囲
あさひ国際会計株式会社は、再生型M&Aを専門としています。金融機関との協議に必要な資料の整備や、事業価値の説明資料を作成します。M&Aの条件設計を通じて、経営者ご本人の協議を支えます。
協議は経営者ご本人が、必要に応じて依頼する弁護士とともにおこないます。債権者との法的な交渉や破産申立ては、依頼を受けた弁護士が担当します。必要に応じて、役割を分けて進めます。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
保証が外れない理由は、会社を売却しても連帯保証が外れない理由と解除に向けた進め方で解説しています。
会社の倒産費用を7日以内に整理する手順
費用が足りるか不安なときは、総額だけを見ないことが大切です。支払先と支払時期を分けると、相談時に確認すべき点が見えてきます。
法人破産では、裁判所へ納める費用と弁護士費用が別に発生します。連帯保証があれば、経営者個人の対応費用も別枠です。
以下は、相談資料から費用の比較までを進める日程案です。法定の期限や、手続きの完了までの日数を示すものではありません。支払期限や差押えが迫っていれば、この日程を待たずに相談してください。
第1段階・今日から明日:資金表を相談先へ渡す
冒頭で集めた資料を使い、直近7日間の資金表を相談先へ渡します。細かな事業計画より先に、日ごとの資金の不足を伝えるためです。書式は簡単なもので構いません。
必要な項目は次のとおりです。
- 日ごとの預金残高
- 入金予定と確度
- 給与などの支払予定
- 借入金の返済予定
- 税金などの納付予定
売掛金は、請求額と入金予定日を分けて記載します。車両や在庫などは、帳簿上の金額だけで判断しません。
税金や社会保険料の未納額は、税理士等と資料を整理します。作成済みの一覧に未確認の項目を残し、相談時に確認できる形にしましょう。
支払いや資産処分の法的な判断は、弁護士の確認が必要です。独断で換金したり、特定の相手だけに支払ったりせず、役割に応じた専門家へ一覧を共有してください。
第2段階・2〜3日目:裁判所費用の適用額を確認する
資金表を渡したら、申立先と申立て方法に応じた費用を弁護士へ尋ねます。公表額をそのまま自社の見積額とせず、適用される基準を確認してください。
東京地方裁判所民事第20部の令和8年1月1日版では、法人の自己破産の申立手数料は1,000円です。予納郵券は4,950円とされています。
管財事件の自己破産申立てでは、法人の予納金基準額は最低20万円です。さらに、法人1件あたり16,264円が加わります。
一方、債権者破産申立事件と本人申立事件には別の基準があります。負債総額などに応じて金額が変わるため、申立ての方法を区別して確認してください。
これらは裁判所へ納める分です。弁護士費用は含まれていません。また、金額は事案に応じて変更される場合があります。
第3段階・3〜5日目:弁護士の見積りと支払時期を確認する
弁護士費用には、全国一律の報酬基準がありません。各事務所が料金体系を定めています。
見積りを受けたら、金額だけで判断しないようにします。どの業務が含まれるかも確認が必要です。
たとえば、次の点を尋ねます。
- 法人と個人の費用区分
- 着手時に必要な金額
- 追加費用が生じる条件
- 裁判所費用との区分
- 支払時期の予定
連帯保証がある場合は、法人破産だけの見積りかを確認します。個人の保証債務整理まで含むとは限りません。
見積りが出たら、第1段階の資金表に支払予定を追記してください。金額や時期が未確定なら、その項目と次の確認日を記録しましょう。
状況によっては法的整理が適切な場合もあります。手続きの選択と実行は、依頼する弁護士等の専門家へ相談してください。
第4段階・5〜7日目:破産とM&Aの費用を分けて比較する
法人破産では、弁護士費用と裁判所へ納める費用を用意する必要があります。再生型M&Aは、費用の仕組みが異なります。
「費用と目的で選択肢を比べる」で示した報酬条件を、比較表に転記してください。破産費用とM&Aの報酬を別の欄に置き、支払時点の違いを確認します。
ただし、成功報酬まで無料という意味ではありません。M&Aが成立しなければ、譲渡代金からの精算もありません。
また、M&Aを検討しても、法的整理が適切な場合があります。破産手続きを扱う専門家と、再生型M&Aを扱う専門家では得意分野が異なります。
7日目までの目標は、選択肢ごとの不足額と未確認事項を見える形にすることです。見積りがそろわない場合も、資金が不足する日を相談先へ伝えてください。次に確認する相手と期限を決め、判断を先送りにしないようにしましょう。
会社が破産するお金がない場合に、費用の見通しをつけるには
会社が破産するお金がない場合は、相談後に判明した不足額で次の対応を分けましょう。ここでは、予納金の不足が分かった後の確認順を整理します。状況によっては法的整理(破産・清算)が適切な場合もあります。
予納金が足りないと分かったら、弁護士へ不足の根拠を渡す
まず、相談した弁護士へ見積書と資金表をまとめて渡してください。資金表には、費用を支払う日の不足額を書き添えましょう。売掛金を見込んでいるなら、請求書などの根拠も添えます。
そのうえで、入金を待てる状況かどうかを尋ねてください。確認する順序は、資金の見込みによって変わります。
- 入金予定があるなら、期限に間に合うか確認する。
- 売却候補があるなら、換価の可否を確認する。
- どちらもなければ、費用確保の見通しを相談する。
入金予定があっても、回収できるか未確認なら別枠にしましょう。売却候補も、買い手や価格が決まる前は現金と同じに扱えません。資金の見込みが崩れた場合は、申立て準備の進め方を再確認してください。
分割の相談結果に応じて、残る不足額を確認する
弁護士費用の分割払いを相談できても、裁判所費用まで同じ扱いとは限りません。見積書の各項目について、いつまでにいくら必要かを確認しましょう。
弁護士費用の支払時期を調整できるなら、その条件を資金表に反映します。それでも予納金が不足する場合は、裁判所費用の納付について別に確認が必要です。依頼する弁護士を通じ、申立先の取扱いを確認してください。
支払時期を調整できない場合は、積み立てを前提に話を進めないようにします。積み立て中にも会社の支出が続くためです。必要額が増える見込みなら、その支出も含めて次の対応を相談しましょう。
個人や親族の資金を使うなら、法人と個人の負担を分ける
経営者個人が借りて費用を用意する案は、返済原資から確認してください。借入後の返済を何でまかなうか説明できないなら、借りる前に相談する段階です。会社の費用を確保する一方で、個人の債務を増やすおそれがあります。
親族からの支援なら、貸付けなのか、返済を求めない支援なのかを伝えましょう。受取人が会社か個人かも分け、条件と資金の流れを記録します。連帯保証がある場合は、個人側の対応費用を残せるかも確認してください。
支援がまだ約束されていないなら、資金表では未確定として扱います。「支援が受けられた場合」と「受けられない場合」を分けると、相談先も不足額を把握しやすくなります。
M&Aの可能性は、最初の3つの資料で相談する
事業が動いているなら、法的整理の相談と並行して譲渡の可能性を確認できます。初回相談では、次の3つの資料を出すと論点を整理しやすくなります。
- 直近決算書と最新試算表をまとめた財務資料
- 継続受注と従業員体制を示す事業概要
- 資金が不足する日を示した資金繰り表
財務資料だけでは、事業を引き継ぐ価値や実行までの時間を判断しにくいためです。継続受注があり、運転資金にも見通しがあるなら、買い手候補の検討につなげます。
一方、譲渡まで事業を維持する資金が見込めないなら、その不足を先に共有してください。買い手探しだけを進めず、法的整理の準備との優先順位を相談しましょう。
譲渡代金の受取人も確認が必要です。会社に入るお金か、株主個人に入るお金かで、資金計画は変わります。成約の見込みと入金先が未確定のまま、破産費用の原資に数えないようにしましょう。
よくある質問
会社の倒産費用は最低いくらですか?
東京地方裁判所の管財事件の自己破産申立てでは、法人の予納金基準額が最低20万円です。法人1件あたり16,264円が加わります。弁護士費用は別であり、会社の状況によって見積額が変わります。
倒産費用がないと法人破産できませんか?
費用不足だけで法人破産ができないと決まるわけではありません。売掛金や資産を費用に充てられる可能性もあります。資産を独断で処分せず、弁護士へ残高と入出金予定を開示してください。
会社が破産すると連帯保証もなくなりますか?
会社の破産だけで、社長個人の連帯保証がなくなるとは限りません。保証債務の整理や個人の法的手続きが必要になる場合があります。保証契約書と借入資料を持参し、会社と個人を分けて相談してください。
赤字や債務超過でも会社を売れますか?
事業に顧客や人材、許認可などの価値があれば、譲渡できる場合があります。当社の成約案件にも債務超過の会社が含まれます。ただし、買い手や金融機関の判断があるため、早めの可能性調査が必要です。
会社の倒産費用は何から確認すればよいですか?
裁判所へ納める費用、弁護士費用、経営者個人の費用に分けて確認します。直近7日間の残高と入出金予定をまとめ、法人破産を扱う弁護士へ見せてください。資産の処分や支払いは独断で進めず、申立て方法ごとの見積りを確認します。
会社が破産するお金がない場合、社長が借りて用意すべきですか?
個人で借りる前に、返済原資と連帯保証の状況を弁護士へ伝えて相談してください。個人の債務が増えるおそれがあり、借入による穴埋めが適切とは限りません。会社の資産を費用に充てられるか、支払方法を相談できるかも確認しましょう。状況によっては法的整理(破産・清算)が適切な場合もあります。
まとめ
会社の倒産費用には、裁判所へ納める予納金などの費用と、弁護士費用があります。連帯保証があれば、経営者個人の対応費用も分けて考えます。
お金がないときほど、資産の移動や特定先への支払いを独断で進めないことが大切です。まず7日間の資金繰りと保証契約を整理し、明日までに相談先を確保してください。
事業価値が残っていれば、法人破産だけでなく再生型M&Aを比較できる場合があります。一方で、法的整理が適切な状況もあります。平日の営業時間内にご連絡いただいた場合、当社は最短当日に対応します。
▶ 関連資料:『会社をたたむのに、いくらかかるか』(全13ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『破産で変わること、変わらないこと』(全14ページ)(無料)
▶ ほかの資料もあります:無料資料の一覧(全17冊)から、いまの状況に近いものを選べます。
あわせて読みたい
- 法人破産とは?費用・連帯保証への影響と申立て前に検討したい選択肢
- 破産費用はいくらかかる?法人・経営者個人の内訳と払えない場合の選択肢
- 会社倒産の流れを時系列で整理|今日の準備から申立て・終結後まで
- 倒産時の退職金相場と未払いへの備え、従業員に説明する支給額とお金の行方
- 連帯保証人の破産を分けるのは会社の倒産だけではない―請求・免責と再出発
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496