


目次
この記事の対象と結論
自社株買いのデメリットは、会社の現金を使う一方で、借入や経営者の連帯保証が解決するとは限らないことです。資金繰りが厳しく、廃業を考えている会社では、株式を買い取った後に何の支払いが残るかを先に確かめてください。
「会社に自分の株を買ってもらい、引退後の生活費にしたい」。そう考えていても、会社の支払余力と個人の手取りは別々に見る必要があります。買取代金に税負担が生じる場合もあるためです。
株主に渡せる金額より先に、会社に残すべき資金を確認する。 これが廃業検討中の判断の出発点です。すでに代金を約束している場合は、契約と支払予定も含めて整理しましょう。廃業や連帯保証について相談する経営者は珍しくありません。
自社株買いで減るのは、会社が支払いに使える現金
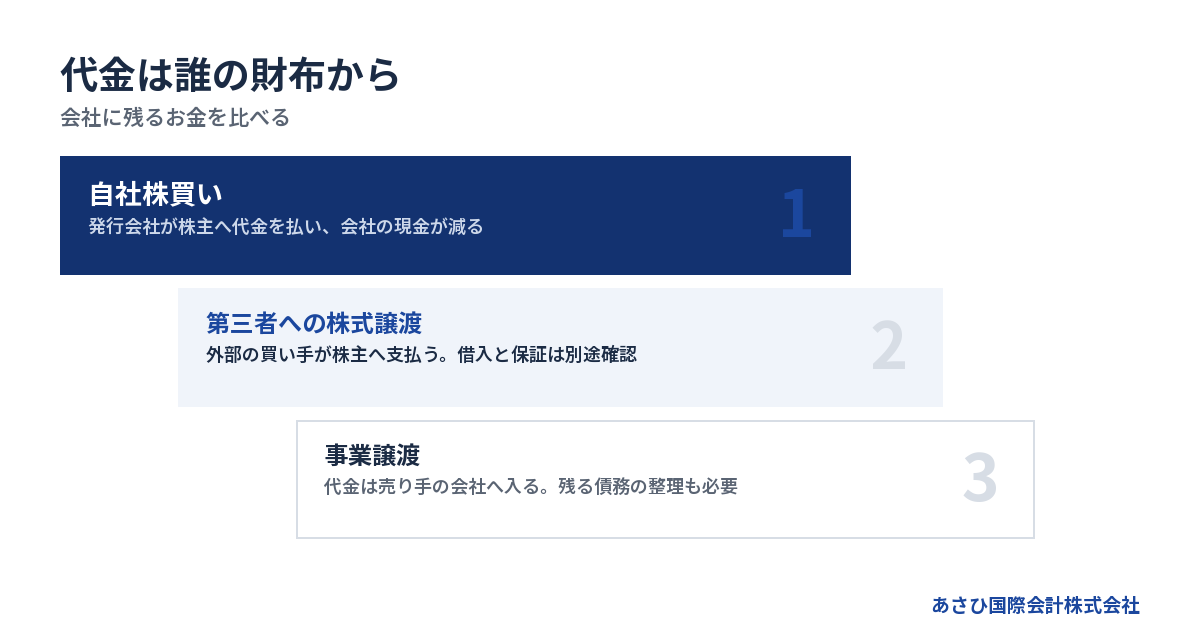
現金で自社株買いをすると、株主に代金が渡り、その分だけ会社の資金が減ります。株主の退場には役立つ場合がありますが、会社の売上や返済原資が増える取引とは分けて考える必要があります。
誰が株を買うかで、お金の出どころが変わる
会社が、自ら発行した株式を株主から買い取る取引が自社株買いです。経営者が持つ株式を発行会社へ売る場合、代金を出すのはその会社。別の企業に株式を売る場合とは、財布が異なります。
経営者が会社の資金管理も担っていると、この違いが見えにくくなります。「自分の会社だから、自分への支払いに使える」と考えやすいためです。しかし、会社には取引先や従業員への支払いも残っています。
→ 横にスクロールできます
| 比較する取引 | 代金を出す人 | 主な受取先 | 会社の資金 |
|---|---|---|---|
| 自社株買い | 株式を発行した会社 | 売却する株主 | 買取分が減る |
| 第三者への株式譲渡 | 外部の買い手 | 売却する株主 | 直接の支出はない |
| 事業譲渡 | 事業の買い手 | 事業を売る会社 | 譲渡代金が入る |
表は、売買代金の基本的な流れを比べたものです。税金や費用、借入の精算などは別に確認します。第三者への株式譲渡でも、買い手から会社への資金投入が約束されるとは限りません。
詳しくは自社株買いとは何かをお金の流れから理解する、廃業を考える社長の判断材料をご覧ください。
通帳残高の全額を買取予算にはできない
通帳にお金があっても、自由に使えるとは限りません。まだ引き落とされていない給与や、請求書が届いていない仕入代金が含まれている場合があります。入金直後だけ残高が厚く見える会社もあります。
残高を見る日だけで判断しないことです。自社株買いの支払日を、通常の支払い予定に重ねてください。入金が予定より遅れた場合も、同じ表で確かめます。
- 給与の支払額と支払日を確認する。
- 仕入代金の支払予定を確認する。
- 借入の返済予定を確認する。
- 税金や社会保険料の未払額を確認する。
帳簿上の利益と手元の現金にも違いがあります。売上が計上されていても、売掛金が回収されていなければ支払いには使えません。反対に、現金があるだけで法令上の買取条件を満たすとも限らないため、両方の確認が必要です。
買取後に失う選択肢まで費用に含める
買取代金を払うと、設備の修理や受注への対応に使えるお金も減ります。営業を続けながら買い手を探すなら、その間の運転資金も必要です。支出の影響は買取当日だけでは終わりません。
廃業する場合にも、事業を止めるまでの支払いが残ります。事務所の明渡しや在庫の処分など、金額がまだ決まっていない作業もあるはずです。見積もり前の費用を空欄のままにすると、残せるお金を多く見積もりがちになります。
従業員や取引先への影響を抑えたいなら、買取後にも使える資金を確保する必要があります。株主との約束だけを先に固めると、後から支払日を動かす話し合いが増えかねません。
自社株買いの負担は、支払額だけでは測れません。その支出によって、引継ぎや廃業準備にどれほど余裕が残るかまで見て判断します。
株価や財務指標の改善が、経営の改善とは限らない
自社株買いで株主構成や財務指標が変わっても、商品が売れ、現金が回収できる状態になるとは限りません。非上場の中小企業では、上場企業の株価対策をそのまま当てはめると判断を誤りやすくなります。
上場企業の株価対策を、自社の出口に重ねない
自社株買いは、上場企業の株主還元策として紹介されることがあります。市場での株価や投資家の評価が話題の中心になるため、会社にとって広く有利な施策に見えるかもしれません。
ただ、非上場株式を売りたい経営者が抱える問題は異なります。日々の市場価格を見て売却できる状況とは違い、誰が引き受け、いくらを払えるかを個別に決める必要があります。
会社が自社株を買った価格は、将来の第三者への売却価格を約束するものではありません。後に買い手が現れても、その時点の事業や資金の状態を見て条件が検討されます。
「株価に良いと聞いた」という理由だけでは、廃業検討中の支出を説明しきれません。売りたい株主の問題と、営業を続ける会社の問題を分けて、取引の目的を言葉にしてください。
指標の見栄えより、返済後に残る資金を見る
自己株式の取得によって、財務指標の計算結果が変わることがあります。それでも、本業で稼ぐ力まで同じように改善するとは限りません。数字の変化と、その原因は別の話です。
確認したいのは、日々の営業で入ってくるお金が支出に見合うかどうか。借入返済を加えた後にも資金が残るかを見ます。買取によって指標が変わっても、仕入代金を払えないなら、経営上の問題は残ったままです。
次の項目は、買取前後を並べると変化をつかみやすくなります。
- 営業を続けた場合の現金残高。
- 借入返済を含む支払予定。
- 入金が遅れた場合の不足額。
- 廃業準備に回せる資金。
決算書の数値だけで判断しづらければ、実際の入出金から確認しても構いません。まず不足する日を把握する。その後で、買取の目的に見合う支出かを検討すると話が進みます。
株主を整理しても、赤字の原因は残りうる
株主が分散している場合、自社株買いで意思決定を進めやすくなることがあります。連絡のつかない株主や、退場を望む株主への対応を考える場面もあるはずです。
ただし、株主構成の整理と赤字の改善は別の課題。採算の合わない取引が続くなら、株式を買い取っても資金の流出は続きます。買取代金を払った分、改善まで待てる時間が短くなるおそれもあります。
経営者が廃業を考えているなら、「株主を整理した後に何をするのか」まで必要です。事業を続けるのか、第三者へ譲るのか、清算へ進むのか。方針が定まらないまま買い取ると、その後の手段と合わない可能性があります。
株主から買取を求められていても、要望だけで金額と支払日を決めないでください。契約や権利関係を確かめつつ、会社が負担できる条件を検討する順序になります。
売却代金が、そのまま経営者の手取りになるわけではない
自社株買いでは、株主が受け取る代金と税引後の手取りを分けて計算します。価格に合意できても、税務上の扱いや手続きの確認が済んでいなければ、生活費として使える額は固まりません。
発行会社への売却では、みなし配当を確認する
個人が株式を発行会社へ売却すると、受け取る金額の一部が配当として扱われる場合があります。株式の売却という形でも、税務上は代金全体を同じ扱いにしないことがあります。この配当扱いの部分が「みなし配当」です。
国税庁の説明では、自己株式の取得等に伴う金銭のうち、「みなし配当とされる部分の金額を除いた金額」が、株式等の譲渡所得等の収入金額とみなされます。出典は国税庁タックスアンサー「株式等に係る譲渡所得等の収入金額とみなされる場合」です(提供資料で確認済み)。国税庁の解説
そのため、第三者への株式売却と同じ感覚で税額を見積もるのは避けたいところです。非上場株式のみなし配当は、総合課税の配当所得として扱われます。個人のほかの所得も関わるため、売却代金だけでは手取りを計算できません。国税庁「配当金を受け取ったとき」
生活費に使う予定がある場合は、入金額から考える順序を変えます。先に税額を試算し、納税に備えるお金を分ける。その残りを生活設計に当てはめてください。
高く買えば会社が苦しくなり、安く買えば争いの種になる
株主にとっては、買取価格が高いほど受取額が増えます。一方、会社にとっては支出が増える取引です。双方に同じ価格が好都合とは限りません。
経営者本人や親族が売り手の場合でも、合意した事実だけで価格の妥当性が説明できるとは限りません。ほかの株主との関係や税務上の扱いも確認する必要があります。安い価格なら問題が小さくなる、とも考えない方がよい場面です。
価格を検討するときは、次の情報を分けて残します。
- 株式の評価に使った資料。
- 評価した時点の財務状況。
- 買取価格を決めた理由。
- 支払い後の資金の見通し。
評価額と実際に払える額が違うなら、その違いを明らかにします。株式の価値を説明できても、会社に支払能力がなければ取引は進めにくいためです。相手の希望額を、そのまま会社の予算にしないことが出発点になります。
分割払いでも、負担がなくなるわけではない
代金を分割で払えば、買取時点の現金流出を抑えられる場合があります。しかし、その後の支払いは残ります。廃業を考える会社では、営業を止めた後の支払原資まで検討する必要があります。
受け取る株主にも、不払いのリスクが生じます。入金が続く前提で家計を組むと、会社の資金不足がそのまま生活へ及ぶかもしれません。総額への合意と、最後まで受け取れる見通しを分けてください。
また、実際の入金時期と税務上の扱いがどう対応するかも確認が必要です。分割だから税負担も同じ間隔で生じる、と決めつけないことです。会社側の納付や事務処理も含め、取引全体で時期を整理します。
すでに契約している場合は、支払いを独断で止める前に内容を確認してください。これから契約する場合は、資金計画と税額の試算をそろえてから、支払条件を詰める方が後戻りを減らせます。
借入と連帯保証は、株式の売却とは別に残る課題
自社株買いをしても、会社の借入や経営者の保証契約が自動的に解消する仕組みではありません。株主から外れることと、借入の返済責任から外れることは、別々の確認が必要です。
株主を辞めても、保証契約の確認は残る
経営者が持ち株を会社へ売り、代表者も退く予定だとしても、金融機関との保証契約を確認する必要があります。株式の売買契約だけを見て、個人への請求がなくなると判断しないでください。
保証の基本を定める民法446条は、主たる債務者が履行しないときの責任を定めています。さらに連帯保証について、民法454条は「前二条の権利を有しない」と規定します。会社への請求や財産への執行を先に求める権利がない、という意味です。出典はe-Gov法令検索「民法」(提供資料では2026年8月18日確認)。e-Gov法令検索
借入先ごとに、誰がどの契約の保証人かを整理してください。経営者本人の記憶と契約書の内容が違う場合も考えられます。写しが手元にないものは、その状態も記録しておきます。
株を手放せる条件と、連帯保証を外せる条件は、別に確認する必要があります。 退任や売却だけを区切りにすると、個人側の課題を見落としかねません。
会社から個人へ移したお金だけで、家計を判断しない
自社株買いで経営者に代金が入ると、生活の見通しが立ったように感じるかもしれません。ただ、会社の返済能力が下がり、保証債務への対応が必要になれば、家計の前提も変わります。
会社と個人の帳簿を分けるだけでは足りません。会社の資金不足が個人にどう及ぶかも確認します。自宅を含む担保の有無や、保証の範囲によって検討事項が変わるためです。
家族へ説明するときも、受取予定の金額だけを伝えると見通しがずれます。納税に備える額と、保証への対応が未確定であることを含めて話す方が、後の生活設計につながります。
返済が難しい局面では、会社の財産を株主へ移す取引の適否も問題になりえます。個別の法的評価は、依頼する弁護士等の専門家による確認が必要です。生活への不安だけを理由に送金を先行させると、後から説明が難しくなるおそれがあります。
買取資金を借りる案は、返済原資まで確かめる
会社に現金が足りないため、借入で自社株買いをおこなう案が出ることもあります。その場合は、買取の支払いを借入返済に置き換えた後、どこから返すかが課題になります。
自社株買い自体が売上を生むとは限りません。営業で資金を確保できない状態なら、返済負担が増す可能性があります。融資を受けられる見込みと、無理なく返せる見込みを同じものとして扱わないでください。
追加の借入を検討するなら、資金の使い道と条件を確認します。
- 借入金の使途に制限があるか。
- 返済開始後の資金が足りるか。
- 新たな保証を求められるか。
- 担保の追加が条件になるか。
廃業や引退のための取引なのに、経営者個人の負担が増える条件では目的と食い違います。資金を調達できるかだけをゴールにせず、返済と保証まで含めた出口を検討してください。
廃業検討中は、自社株買いと会社の出口を同じ表で比べる
自社株買いが適しているかは、株主の退場だけでなく、事業と借入をどう扱うかで変わります。廃業や第三者への譲渡も並べ、会社と経営者に何が残るかを比較してください。
株主の退場と、事業の引継ぎを分けて考える
引退したい経営者にとって、持ち株を売ることは区切りになります。しかし、その後も従業員が働き、取引を続けるなら、経営や資金を引き継ぐ人が必要です。
発行会社が株を買い取っただけでは、外部から経営者や運転資金が入るとは限りません。後継者がいる場合でも、買取後の会社をどのような資金状態で引き渡すかが問われます。
→ 横にスクロールできます
| 検討する案 | 主に解決したいこと | 残る確認 |
|---|---|---|
| 自社株買い | 株主の退場や整理 | 買取後の支払余力 |
| 第三者への株式譲渡 | 株主変更と事業承継 | 借入と保証の扱い |
| 事業譲渡 | 事業の引継ぎ | 残る会社の整理 |
| 廃業・清算 | 営業終了と財産整理 | 債務と終了費用 |
目的が「会社を離れたい」なら、株式の処分だけで結論を出さない方がよい場面です。経営の引継ぎと個人保証まで検討する必要があります。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
第三者への譲渡でも、借入と保証の合意は別に要る
第三者への株式譲渡では、株主が変わっても会社の法人格は続きます。借入などの債務は会社に残るため、買い手が事業と財務の状態を確認し、引き受ける条件を検討します。
事業譲渡では、対象とする財産などを選んで引き継ぐ形が考えられます。ただし、譲渡後の会社に残る債務への対応も必要です。商号の継続使用などによって、買い手の責任が問題になる場合もあります。
手法が違っても、保証の解除は金融機関等の判断に関わります。売り手と買い手の間で約束しただけで、保証契約が消えるとは限りません。中小企業庁「中小M&Aガイドライン第3版」でも、経営者保証の扱いは契約上の主要な検討項目とされています(2024年8月公表、提供資料では2026年8月18日確認)。中小企業庁のガイドライン掲載ページ
比較する際は、譲渡代金だけで順位をつけないことです。誰が借入を負担し、保証の確認をいつおこなうか。その条件までそろえて初めて、自社株買いとの違いが見えてきます。
廃業を選ぶ場合も、株主への支払いを先に固めない
営業をやめる方針でも、会社の支払いが同時になくなるわけではありません。未払金の確認や契約の終了に加え、財産を処分して債務を整理する作業が残ります。
廃業に使う資金が不足するなら、自社株買いの予算も見直しの対象です。株主への代金を先に払ったために、その後の整理費用を用意できない状況は避けたいところです。
従業員への説明も、決まっていない内容を確約しないようにします。雇用を引き継ぐ可能性と、営業を終了する場合の予定を混ぜず、確認できた事実から伝える準備を進めてください。
借入を返せない場合には、通常の清算だけで対応できるかも検討が必要です。状況によっては法的整理が適切な場合もあります。M&Aの検討を理由に、必要な判断を先送りしないことが求められます。
会社の整理と個人の自己破産も、同じ結論になるとは限りません。保証契約と個人の資産・債務を確認したうえで、生活を含む対応を検討します。
買取を約束する段階までに、資金・条件・役割をそろえる
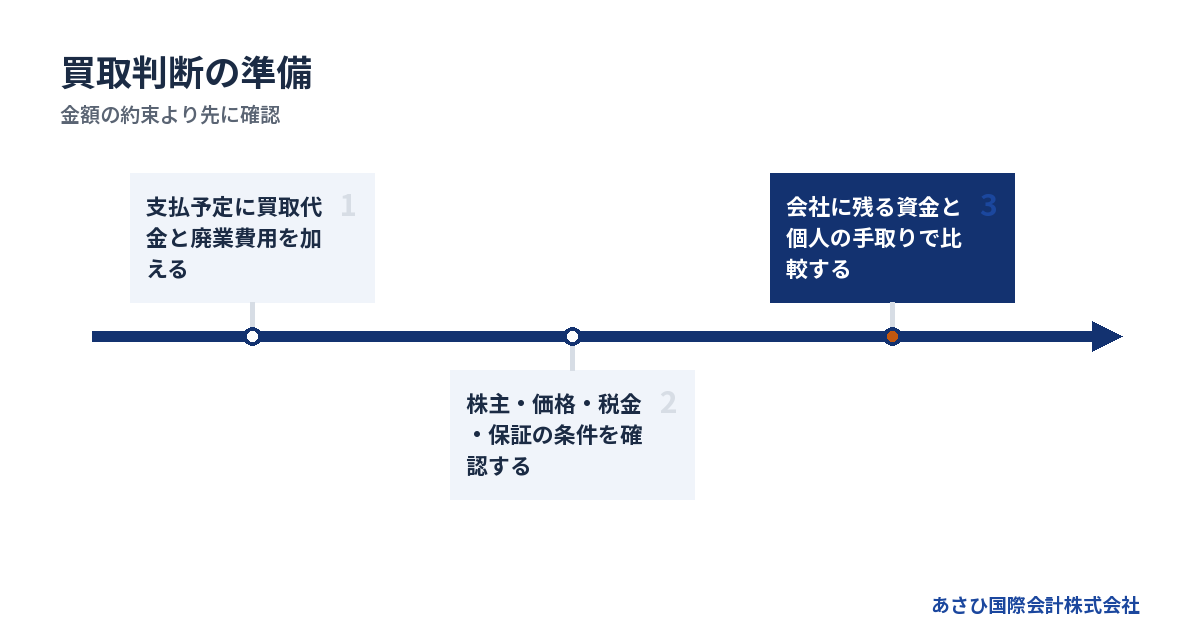
自社株買いの判断は、支払いの見通しと取引条件をそろえてから進めます。まだ金額が決まっていなくても、誰に何を売りたいのかが分かれば、比較の準備を始められます。
資金繰り表に、買取あり・なしを並べる
最初に作るのは、現在の支払い予定です。精密な予測にこだわるより、把握している事実と見込みを分けてください。回収日が未定の売掛金を、予定どおり入る現金として扱わないことが出発点です。
そのうえで、自社株買いをする場合と、しない場合を並べます。差額だけを見るのでは足りません。買取後、どの支払日に残高が薄くなるかを確認します。
1. 現在の現金残高を確認する。
2. 入出金を支払日ごとに並べる。
3. 買取代金と関連費用を加える。
4. 廃業や引継ぎの費用を加える。
未確定の費用は、金額未定と明記して残します。削除してしまうと、使える資金を多く見積もるためです。見積もりが届いたら、同じ表を更新します。
会社側の表とは別に、個人側の受取額と納税予定も整理してください。会社の不足を個人が補う想定なら、その資金を生活費にも重ねて計上していないかを確かめます。同じお金に別々の役割を与えないことです。
価格だけでなく、実行できる条件を確認する
売り手と会社が納得していても、それだけで自社株買いの確認が終わるとは限りません。会社の財務状態や株主構成に応じて、法令上の財源規制や必要な手続きを確かめる必要があります。
確認に使う資料は、目的別にそろえると扱いやすくなります。法的な手続きを確認する人と、税額を計算する人で、必要な資料が重なる場合もあります。
- 定款と株主名簿をそろえる。
- 決算書と直近の試算表をそろえる。
- 株式の取得経緯が分かる資料を探す。
- 既存の合意書と契約書を確認する。
書類が見つからない場合も、分からないまま金額を決めないでください。不明な点を一覧にすれば、何を確認すれば進められるかが見えてきます。
特に、すでに口頭で買取を約束した場合や、一部を送金した場合は、その経緯も共有します。これからの案と、すでに実行した取引では対応が異なるためです。日付や名目を後から合わせようとせず、実際の流れを残してください。
相談では、誰がどこまで担当するかを確かめる
自社株買いと廃業の検討には、会計・税務と法律の確認が重なります。税額や申告は税理士等、法的な判断や債務整理は依頼する弁護士等の担当範囲です。再生型M&Aでは、事業の引継ぎ可能性と取引条件を検討します。
相談相手を選ぶ際は、答えの早さだけで判断しないでください。買取後の会社の資金と、経営者の保証まで確認するかが判断材料になります。担当範囲と追加費用が生じる場面も、依頼前に確認できます。
あさひ国際会計株式会社では、事業価値の説明資料を作成します。金融機関との協議に必要な財務資料の整備や、M&Aの条件設計も担当範囲です。交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。 当社は資料と条件設計による後方支援を担います。
当社への相談は無料で、着手金はありません。報酬は成功報酬のみで、成約時に譲渡代金から精算します。そのため、当社仲介報酬について売り手の手元からの持ち出しは0円です。税金や別途依頼する専門家の費用とは区別してください。
よくある質問
赤字の会社でも、自社株買いを検討できますか?
赤字という情報だけでは、実行できるか判断できません。法令上の条件を満たすかと、支払後の資金が足りるかを確認する必要があります。現金が残っていても、未払金や廃業費用を含めると余裕がない場合があります。
反対に、黒字だから支払えるとも限りません。売掛金の回収が遅れている会社では、利益が出ていても現金が不足します。決算の損益と、今後の支払い予定をそろえて判断してください。
自社株買いで経営者の生活費を用意するのは問題ですか?
生活費を確保したいという目的だけで、取引の適否は決まりません。買取価格や会社の支払能力に加え、税務と法的な条件を確認する必要があります。借入返済が難しい局面では、会社の財産を個人へ移す影響も検討対象になります。
入金の見込みが立っても、税額や保証債務への対応が未確定なら、全額を生活費に回す計画は見直してください。会社側と個人側の資金計画を並べると、二重に使う前提になっていないか確かめられます。
自社株買いの費用を払えなければ、何も進められませんか?
自社株買いを実行するための資金がなくても、廃業や第三者への譲渡を比較する準備は進められます。ただし、株式の売却先や買い手が見つかるかは個別の条件によります。すでに買取契約を結んでいる場合は、不払いへの対応も別に必要です。
費用総額は、株価の評価や取引条件、専門家への依頼範囲で変わります。根拠のない相場で予算を置かず、見積もりを取得してください。手元資金が足りない場合は、その不足を隠さず、着手範囲と支払条件を確認します。
自社株買いと第三者への株式譲渡は、どちらが有利ですか?
会社に十分な支払余力があり、株主構成の整理が目的なら、自社株買いが候補になります。事業の引継ぎや経営者の退場が目的なら、第三者への株式譲渡も比較する余地があります。価格だけでは優劣を決められません。
比べる条件は、会社に残る資金と個人の手取り、借入・保証の扱いです。雇用や取引の継続条件も含めて整理してください。詳しくは自社株買いのメリットが生きる会社・負担になる会社、廃業を考える社長への判断材料をご覧ください。
まとめ
買取代金を約束する段階までに、支払予定へ自社株買いと廃業準備の費用を加え、会社に残る資金を確認してください。あわせて保証契約の写しを手元に置き、個人の手取りと保証の扱いが未確定の部分を、相談時に伝えましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月27日