


目次
この記事の対象と結論
自社株のメリットは、経営に関われること、配当を受けられること、買い手が見つかれば売却できることです。ただし、廃業を考える段階では、株を保有する利点だけで判断できません。
借入の返済が重く、会社を閉じるか迷っている。手元の株を売れば、家族の生活費や会社の支払いを用意できるのか。そんな経営者が確認したいのは、誰が株を買い、そのお金がどこから出るかです。
自社株の売却代金、会社の運転資金、社長の連帯保証は、分けて考えます。 株を手放しても、保証の問題まで同時に片づくとは限りません。
廃業や保証の不安を相談する経営者は珍しくありません。結論が出ていなくても、保有・売却・廃業の条件を並べるところから相談を始められます。
自社株を持つメリットは、経営への関与と利益を受け取る機会
経営者が自社株を持つと、株主として会社の意思決定に関われます。利益の配当や、株式の売却による資金化も期待できますが、いずれも会社の状態や取引条件に左右されます。
経営方針に関われるが、社長の立場とは別
自分の会社の株式を持つことと、社長として経営することは、役割が異なります。株主としての立場は株式に、代表者としての立場は会社の運営に結びついています。
経営者が株式を保有するメリットは、自分が育てたい事業の方向を、株主としての判断にも反映しやすいことです。事業を続けるのか、誰に引き継ぐのかという場面でも関係します。
ただし、社長だからといって、すべての株式を自由に処分できるわけではありません。親族や元役員が株を持っていれば、その人の意向も確認する必要があります。経営への関与の範囲は、持株の状況などで変わるためです。
廃業を考え始めたら、まず所有関係を整理します。
- 誰が株式を保有しているか
- それぞれ何株を保有しているか
- 売却や廃業への意向はどうか
- 保有の記録と本人の認識が合うか
話し合いの入口は、株価より所有者の確認です。ここが曖昧なままだと、買い手候補が現れても合意の段階で止まるおそれがあります。
配当はメリットでも、生活費として先に当て込まない
会社が利益を上げ、配当をおこなえる状態なら、株主は配当を受ける機会があります。経営者にとって、役員報酬とは別の収入になり得ます。
ただ、利益と現金は同じではありません。決算上は利益が出ていても、売上代金の入金が先なら、支払いに使えるお金は不足することがあります。
廃業を検討する状況では、配当後に会社が支払いを続けられるかを確認します。個人の生活費を用意できても、給与や仕入代金が払えなくなれば、事業の継続は難しくなります。
「株主だから受け取れるはず」と考える前に、配当の可否と資金の余力を分けて確認してください。配当を予定しているなら、その支出を資金繰り表にも載せます。受け取る側だけの計算で終わらせないためです。
売却できれば、育ててきた事業を対価につなげられる
自社株を第三者へ売ると、株主は売却代金を受け取れます。会社を引き継ぐ相手が見つかれば、事業を続けながら経営から離れる道も検討できます。
ただし、非上場の中小企業では、売りたいときに買い手が見つかるとは限りません。株を持っているだけで、支払期日に使える現金が生まれるわけではないのです。
買い手が見るのは、決算書の数字だけではありません。引継ぎ後も仕事が続くか、従業員が残るか、必要な設備を使えるかといった条件も判断材料になります。
売却のメリットを考えるときは、「いくらで売れるか」に加え、「何を引き継げるか」を整理します。社長本人しか把握していない業務が多ければ、引継ぎの説明を用意することから始められます。
自社株の保有と、会社の自社株買いを区別する
「自社株」には、経営者が持つ自分の会社の株式という使い方があります。一方、会社が自ら発行した株式を買い取る取引が、自社株買いです。
言葉は似ていますが、お金の動きが違います。経営者が保有を続けるだけなら、売買代金は動きません。会社が買い取れば、会社から売り手の株主へ代金が動きます。
自社株買いは、株主構成の整理を考える場面で検討されます。ただ、廃業を考えるほど資金が厳しい会社では、買取資金を出す余裕があるかが先です。実施できる条件や手続きも確認が必要になります。
詳しくは自社株買いのメリットが生きる会社・負担になる会社、廃業を考える社長への判断材料をご覧ください。
保有・第三者への売却・自社株買いは、お金の出どころが違う
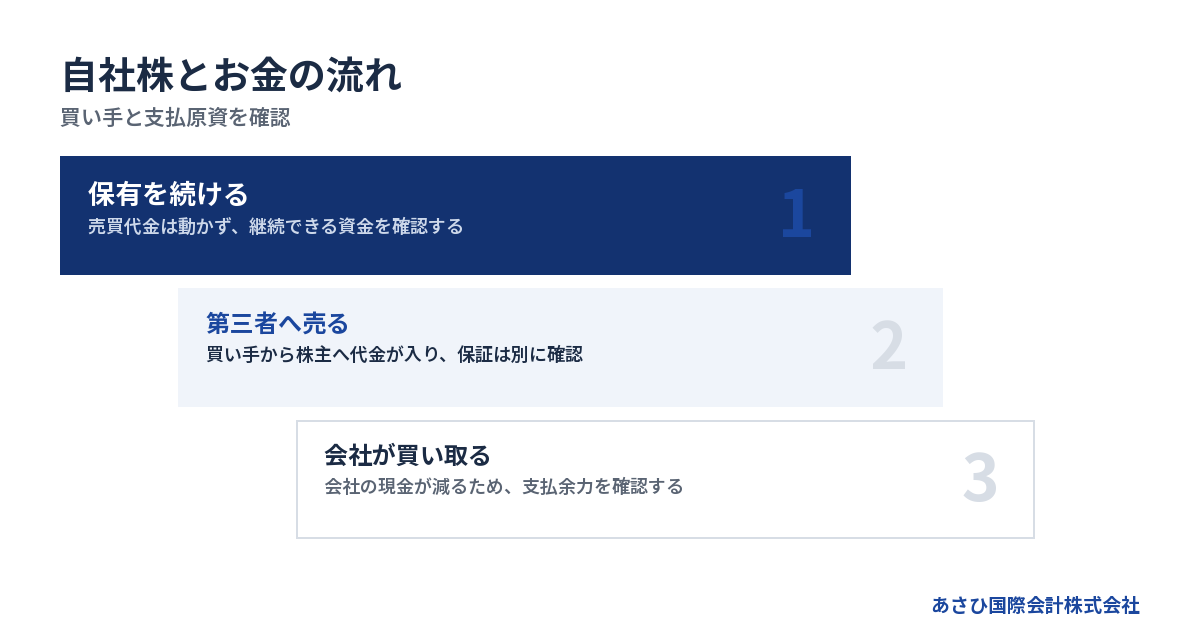
資金繰りが厳しいときは、誰が代金を払い、誰が受け取るかで選択肢を比べます。個人にお金が入っても、会社の支払余力が増えるとは限りません。
同じ「株を現金にする」でも、会社への影響は変わる
第三者への株式売却では、原則として買い手から売り手の株主へ代金が支払われます。自社株買いでは、買い手が自分の会社になるため、会社の資金が使われます。
違いを表にすると、次のとおりです。
→ 横にスクロールできます
| 選択肢 | 代金を出す人 | お金を受け取る人 | 主な確認事項 |
|---|---|---|---|
| 保有を続ける | 売買代金は動かない | 売買代金は発生しない | 継続できる資金 |
| 第三者に株を売る | 買い手 | 売り手の株主 | 価格と引継ぎ条件 |
| 会社が株を買う | 自社 | 売り手の株主 | 買取後の支払余力 |
| 事業を譲渡する | 買い手 | 事業を譲る会社 | 債務と残る費用 |
株式の売却代金を受け取った経営者が、そのお金を会社へ入れることも考えられます。ただし、株式の売買とは別の資金移動です。使い道と記録を曖昧にすると、手取りも会社の残高も把握しにくくなります。
「売れたら支払える」と考えるなら、会社へ資金が入る具体的な経路まで確認します。入金先が個人なのか法人なのかで、その後の段取りが変わります。
買取後に残る現金で、会社の支払いを追う
自社株買いを検討する場合は、支出後の残高を見ます。現在の預金残高だけでは、実行できるかを判断しにくいためです。
近く入る売上代金があっても、入金が遅れる可能性はあります。反対に、廃業を意識して仕入れを減らせば、次の売上まで減ることも考えられます。予定どおりの入金だけで組んだ計画には余裕がありません。
確認する順序は、次のように整理できます。
1. 現在使える現金と預金を確認する
2. 入金予定を日付ごとに並べる
3. 支払い予定を日付ごとに並べる
4. 株の買取代金を支出に加える
最後に残高が不足する日を確認します。その日が見えると、買取価格の話を進める前に、何を見直すべきかが分かります。
給与の支払いに不安がある状態なら、株主への支出だけを先に決める判断は避けたいところです。支払いの扱いに法的な検討が要る場合は、依頼者が委任する弁護士等が確認します。
売却価格より、税金と費用を引いた手取りを見る
自社株を売却できても、売却代金の全額を生活費に使えるとは限りません。税金や費用を見込んだうえで、残る金額を考えます。
取得時の資料が残っているかも確認事項です。売却額だけが分かっていても、税額の見通しに必要な情報が足りない場合があります。過去に取得した経緯を、記憶だけで決めつけないようにします。
整理したい項目は、次のとおりです。
- 売却代金の見込額
- 株式を取得したときの資料
- 売却にともなう費用
- 税金の見込額と支払時期
第三者への売却と会社による買取りでは、税務上の扱いが同じとは限りません。詳しい税額は、取引の形と取得資料をそろえて、税理士等が確認する範囲です。
売却後の生活費を考えるなら、税金の支払いが来る時期も含めます。「入金された額」と「使ってよい額」を分けるだけでも、次の資金不足を避ける準備になります。
廃業を考えるなら、自社株の価格と事業を残す価値を分ける
自社株に高い価格がつかなくても、引き継げる事業が残っている場合があります。廃業との比較では、株価に加えて、雇用の継続や債務の処理まで含めて判断します。
債務超過でも、事業を引き継げる余地はある
債務が資産を上回っていると、「株に価値はないから廃業しかない」と感じるかもしれません。ただ、会社全体の財務状態と、買い手が引き継ぎたい事業の価値は、同じものではありません。
仕事が続く見通しや、従業員の技術を評価する買い手も考えられます。一方で、借入や未払金への対応が難しければ、株式をそのまま引き継ぐ形がまとまらない場合もあります。
あさひ国際会計株式会社が支援して成約した案件にも、債務超過の会社があります。ただし、その事実だけで、読者の会社にも買い手がつくと判断はできません。事業の内容と資金の状況を個別に確認します。
売却価格が希望より低くても、雇用や保証の条件を含めて検討する余地はあります。反対に、高い価格が示されても、その後の約束が曖昧なら慎重な確認が必要です。
株式譲渡なら会社が続くが、借入も会社に残る
株式譲渡は、会社の株主が入れ替わる取引です。譲り渡す会社の法人格は変わらず、借入金などの債務は会社に残ります。
契約や事業のつながりを保ちやすい点は、検討上の利点です。ただし、契約ごとに株主や代表者の変更に関する条件を確認します。取引先への説明や承諾が必要かどうかも、契約内容によります。
買い手は、引き継ぐ会社に表面化していない負担がないか調べます。その調査をデュー・ディリジェンスと呼びます。帳簿に十分反映されていない未払いや紛争があれば、価格や契約条件にも関係します。
出典は中小企業庁「中小M&Aガイドライン(第3版)」です。株式譲渡の特徴と債務の関係は、中小企業庁の掲載ページから確認できます。提示資料の確認日は2026年8月18日です。
困っている事項を伏せて進めると、後から条件の見直しにつながりかねません。不明な点は、不明なまま明示して資料に残します。
事業譲渡と廃業も、同じ条件で比較する
会社全体の株式を売る形が難しくても、事業を譲る形を検討できる場合があります。事業譲渡では、何を引き継ぐかを具体的に決め、契約や許認可などの扱いを確認します。
この場合、代金を受け取るのは事業を譲った会社です。社長個人の手取りには直結しません。譲渡後に残る債務と、会社を整理する費用も見込む必要があります。
また、「事業譲渡なら債務の問題を切り離せる」と単純には考えられません。商号の継続使用などによって、買い手も責任を負う場合があります。具体的な範囲は、依頼者が委任する弁護士等が確認します。
比較するときは、同じ項目を横に並べてください。
→ 横にスクロールできます
| 判断項目 | 株式を譲る | 事業を譲る | 廃業する |
|---|---|---|---|
| 事業の継続 | 会社で継続を検討 | 対象事業を承継 | 原則として終了 |
| 代金の受取先 | 売り手の株主 | 売り手の会社 | 資産処分等による |
| 債務への対応 | 会社に残して検討 | 承継範囲等を確認 | 返済・整理を検討 |
| 社長の保証 | 別途確認 | 別途確認 | 別途確認 |
従業員や家族に申し訳ないと感じても、結論を一人で抱え込む必要はありません。残せる仕事と、負担を終えるための手続きを並べることが、影響に向き合う出発点になります。
状況によっては法的整理が適切な場合もあります。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
自社株を手放すメリットと、連帯保証から離れる条件は別
株式を売却して社長を退いても、連帯保証が自動的に消えるわけではありません。保証については、金融機関等の同意と必要な手続きを確認します。
株主・代表者・保証人を別々に確認する
経営者は、株主であり、代表者であり、借入の保証人でもあることがあります。同じ人が担っていても、それぞれの立場が変わる条件は異なります。
株式の売却で変わるのは、まず株主としての立場です。代表者の変更には別の手続きがあり、借入に付いた保証にも確認が要ります。
連帯保証の責任は軽くありません。民法454条は、連帯保証人について「前二条の権利を有しない」と定めています。会社への請求や財産への執行を先に求める抗弁が認められない、という内容です。
出典はe-Gov法令検索「民法」です。条文の確認日は2026年8月18日とされています。
保証契約書の写しが手元に見当たらなくても、契約が存在しないとは判断できません。借入先と契約の記録を確認し、自分がどの債務を保証しているかを整理します。
買い手との約束だけで、金融機関との保証契約は変わらない
買い手が「保証はこちらで引き受けます」と説明しても、それだけで手続きが済んだとは判断できません。売り手と買い手の合意に加え、金融機関等の判断が関係するからです。
株式の売却と保証の解除は、完了の確認を分けます。 売却代金の入金があったことと、保証から離れたことは別の確認事項です。
契約を検討する段階で、少なくとも次の内容を整理します。
- 対象となる借入と保証の範囲
- 買い手が負う義務の内容
- 解除に向けた手続きと予定
- 予定どおり進まない場合の扱い
中小企業庁「中小M&Aガイドライン(第3版)」でも、経営者保証の扱いは最終契約の主要項目です。解除や引継ぎがされなかった場合の対応も、契約で確認する事項とされています。
株価だけを先に決めると、保証の条件を後回しにしがちです。経営から離れることが目的なら、保証の扱いも譲渡条件と並べて検討します。
保証の整理には、会社側の手続きとの関係もある
経営者保証に関するガイドラインには、保証の解除や保証債務の整理を検討する枠組みがあります。ただし、株を売った人がそのまま利用できる仕組みではありません。
すでに負っている保証債務を整理する場面では、会社側の債務整理との関係が問われます。対象となる契約や債権者にとっての経済的な合理性など、ほかの要件も含めた確認が必要です。
全国銀行協会の原文には、債権者にとっての合理性の例として「破産手続による配当よりも多くの回収が見込める」とあります。資産を開示するだけで保証が外れる、という意味ではありません。
出典は全国銀行協会「経営者保証に関するガイドライン」です。原文の確認日は2026年8月19日。制度の全体像は全国銀行協会の掲載ページで確認できます。
金融機関等との交渉の主体は、経営者本人と、必要に応じて依頼する弁護士等です。会計資料や事業価値の説明資料は、その判断と協議を支える材料になります。
自社株のメリットを判断する準備は、株主・資金・引継ぎ条件の順
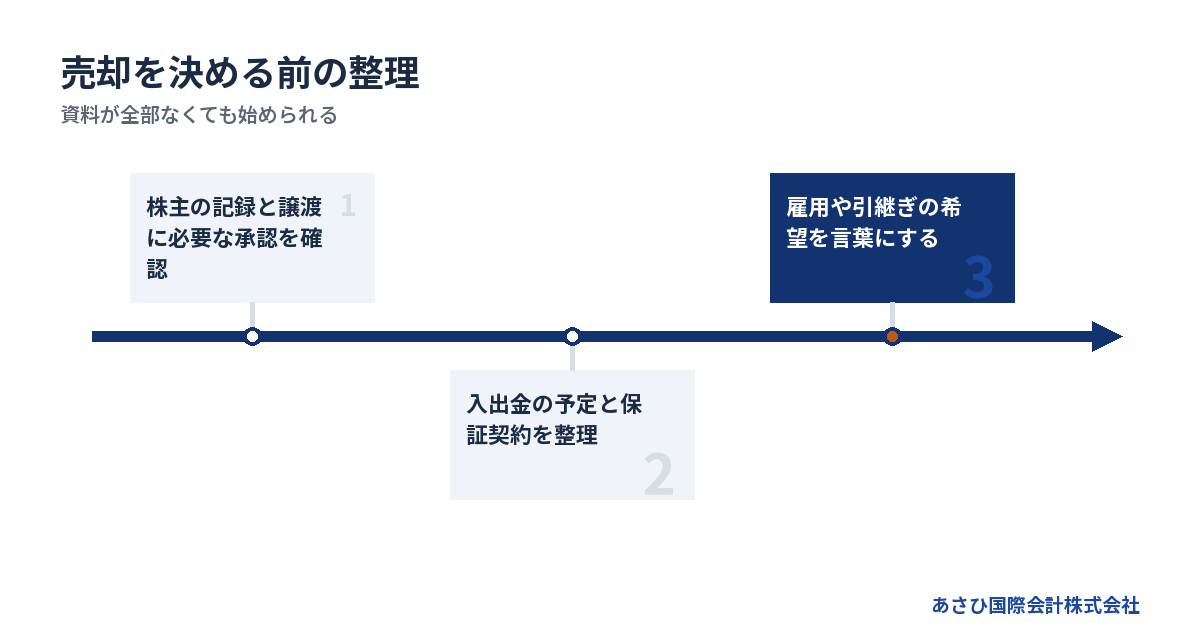
売却するか決めていなくても、株主の記録と支払予定を整理できます。自社株の価格だけを調べるより、取引を進められる条件が見えやすくなります。
株主の記録と、譲渡に必要な承認を確認する
株式を売る準備では、誰の株をどこまで譲るのかを明らかにします。社長本人の株だけを譲る話と、ほかの株主の株もまとめて譲る話では、必要な合意が変わります。
会社法127条は株式の譲渡を原則として認めています。ただし、譲渡制限株式では会社の承認が必要です。自社の定款や株式の内容を確認して、手続きを判断します。
この条文の説明は、2026年8月18日に確認された資料によります。出典はe-Gov法令検索「会社法」です。
手元にある範囲で、次の資料をそろえます。
- 株主名簿
- 定款
- 過去の株式売買に関する資料
- 株主との合意を記録した資料
記録が食い違う場合は、書類を自分の判断で直す前に確認が必要です。株式の帰属が不明なまま売買の約束をすると、後から説明や合意のやり直しが生じるおそれがあります。
株価の相談には、次の支払期日も添える
決算書だけでは、いま使える現金は分かりません。相談の際には、次に資金が不足しそうな日も伝えます。
売却の検討を続けられる期間は、会社の資金状況に左右されます。買い手が興味を示していても、調査や合意が終わる前に支払いが止まれば、前提が変わる可能性があります。
先にそろえる資料は、次のように分けると扱いやすくなります。
- 決算書と直近の試算表
- 入出金の予定が分かる資料
- 借入の返済予定表
- 保証契約書と担保に関する資料
資料が全部そろうまで相談を待つ必要はありません。分かっている残高と期日を伝え、不足する資料を後から補う進め方もできます。
売上の予定と、入金の予定も区別します。受注があっても、入金が支払期日より後なら、その間をどうつなぐかという問題が残るためです。
従業員と取引先に何を引き継ぎたいかを言葉にする
自社株を売る目的が、単に個人の現金を増やすことだけとは限りません。従業員の仕事を残したい、取引先への供給を続けたいという希望も、条件として整理できます。
希望が曖昧だと、提示された株価だけで判断しやすくなります。先に譲れない条件を言葉にすると、買い手の提案を比べやすくなります。
たとえば、確認したい事項は次のとおりです。
- 従業員の雇用をどう扱うか
- 給与や勤務地をどう扱うか
- 取引先との契約をどう続けるか
- 社長がいつまで引継ぎに関わるか
条件を多く付ければ、その分だけ調整が必要になる場合もあります。すべてを同じ優先度にせず、守りたいことと相談できることを分けておきます。
従業員への説明時期も、買い手との検討状況に応じて設計する事項です。未確定の話を断定して伝えると、不安や誤解につながります。伝える内容と、まだ決まっていない内容を区別してください。
保有を続ける場合も、判断を見直す条件を決める
売却を急がず、経営を続ける判断が合う場合もあります。ただし、続けると決めた後も、資金の見通しを更新します。
受注が戻る見込みがあるなら、その根拠と入金時期を確認します。期待した入金が遅れた場合や、支出が増えた場合も計算しておくと、判断を修正するきっかけを見失いにくくなります。
見直しの条件は、具体的な出来事で決めます。
- 予定した入金が遅れたとき
- 追加の資金調達が難しくなったとき
- 主要な契約の継続が難しくなったとき
- 給与などの支払原資が不足するとき
経営を続けること自体が、自社株の価値を守るとは限りません。支出が増え続けるなら、買い手が引き受ける負担も重くなります。保有を続けるメリットは、実際の収支と照らして確かめます。
相談で確かめたいのは、価格だけでなく費用と担当する範囲
相談先を選ぶときは、自社株の売却価格に加え、保証・税金・契約を誰が扱うかを確認します。見積りでは、報酬が発生する条件と、代金から差し引かれる範囲をそろえて比べます。
法律・税務・M&Aの役割を分けて確認する
株式の取引には、事業を引き継ぐ相手を探す仕事と、契約や税金を確認する仕事があります。担当の範囲を確認すると、相談後に何が進むかが見えます。
→ 横にスクロールできます
| 担当 | 主に確認する内容 | 相談時に聞くこと |
|---|---|---|
| M&A仲介 | 買い手候補と譲渡条件 | 支援範囲と報酬 |
| 弁護士等 | 法的整理と法律上の問題 | 委任する範囲 |
| 税理士等 | 税金と申告の扱い | 必要資料と費用 |
| 経営者本人 | 希望条件と経営判断 | 合意できる条件 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあるため、事業を残す可能性とあわせて検討します。
初回に「何を依頼でき、何は別の専門家が担当するか」を聞いてください。窓口が一つでも、すべての仕事を同じ立場で担当するとは限りません。
費用を払う時期と、成立しない場合の扱いを確認する
手元資金が乏しいと、相談の費用も気になります。見積りを比べるときは、金額だけでなく、いつ支払いが必要かを確認します。
あさひ国際会計株式会社の相談は無料です。報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。
この費用条件は、2026年8月11日・14日に確認された自社情報によります。具体的な報酬額や精算の内容は、契約前に説明を受けて確認してください。
個別に依頼する弁護士等の費用や税金については、別途確認が必要です。提示されていない一律の相場を当てはめず、自分の案件の見積りを求めます。
- 報酬が発生する条件
- 成立しない場合の費用
- 別の専門家に支払う費用
- 譲渡代金から差し引く費用
支払いが難しい事情も、契約前に伝えます。代金の見込みと費用が合わないまま、株の売却だけを進めないためです。
当社は資料整備とM&Aの条件設計で後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。連帯保証の解除を見据えたスキームの提案と、事業承継支援も扱います。
金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計が当社の後方支援です。交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。これは2026年8月16日に確認された過去の成約案件についての事実です。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談時に、売却を決めておく必要はありません。「株を持ち続ける余力があるか」「会社に買い取らせてよいか」という段階でも、資料をもとに検討できます。
不安が強く、何から話せばよいか迷う場合は、借入と保証の状況からで構いません。詳しくは自己破産のデメリットを経営者目線で整理|暮らし・会社・連帯保証への影響をご覧ください。
よくある質問
自社株のメリットは、保有する人と会社の資金状況によって変わります。廃業を考えるときは、次の疑問を分けて確認すると、選択肢を整理しやすくなります。
自社株を持っていれば、廃業するときにお金を受け取れますか?
株を持っているだけで、廃業時の受取りが決まるわけではありません。会社の財産と債務、清算に必要な費用などを確認する必要があります。帳簿上の資産があっても、その金額で現金化できるとは限りません。生活費の計画には、受取りの見込みが確認できた金額を使います。
自社株を会社に買い取ってもらえば、資金繰りは改善しますか?
売り手の株主には代金が入りますが、買い取る会社からは資金が出ます。会社の資金繰りが改善する取引とは限らず、支払余力が減る場合があります。実施できる条件や税務に加え、買取後の給与・仕入代金・返済の見通しを確認してください。個人と会社の残高を別々に計算すると、影響を把握しやすくなります。
赤字の会社の自社株にも、売却するメリットはありますか?
買い手が見つかり、条件が合えば、事業や雇用を引き継ぐ道につながる場合があります。ただし、赤字額だけで売却の可否や価格は決まりません。事業を続けられる見通しと、買い手が引き受ける負担を確認します。個人の手取りが小さくても、保証や引継ぎ条件を含めて検討する意味は残ります。
自社株をすべて売れば、連帯保証人も辞められますか?
株式の売却だけで、連帯保証人から外れるわけではありません。保証の解除には金融機関等の同意と手続きが関係します。買い手との契約内容に加え、どの借入の保証が、いつ、どの書面で解除されたかまで確認します。株主でなくなった日と保証解除の日が同じとは限らないため、確認を分けてください。
まとめ
株主の記録、次の支払予定、保証契約の資料を、手元にある範囲でそろえてください。自社株を保有するか、売るか、廃業を進めるか迷っている段階でも、その資料から当社の無料相談を始められます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496